Jak wyjść z długów? Plan spłaty zadłużenia krok po kroku
Praktyczny plan, wyliczenia, rozmowa z wierzycielami i cztery scenariusze
Wyjście z długów zaczyna się od zatrzymania pogarszania sytuacji. Zanim wybierzesz metodę nadpłat, musisz wiedzieć, komu, ile i kiedy masz zapłacić, które zobowiązania są już opóźnione oraz ile pieniędzy rzeczywiście zostaje po pokryciu podstawowych potrzeb. Bez tej mapy nawet duża wpłata może trafić w niewłaściwe miejsce, a najpilniejsza sprawa nadal będzie narastać.
Ten poradnik pokazuje praktyczną kolejność działań. Najpierw zabezpieczasz mieszkanie, żywność, zdrowie i możliwość pracy. Następnie spisujesz pełne zadłużenie, kontaktujesz się z wierzycielami i budujesz plan oparty na realnej nadwyżce. Dopiero później wybierasz kulę śnieżną, lawinę albo rozwiązanie mieszane. Celem nie jest szybki sukces na papierze, lecz system, który można wykonywać do ostatniej raty.
Jeżeli sprawa jest już w sądzie, trwa egzekucja, grozi utrata mieszkania albo kwestionujesz istnienie zobowiązania, ogólny artykuł nie zastąpi analizy dokumentów. W dalszej części znajdziesz miejsca, w których można uzyskać bezpłatną pomoc prawną i obywatelską.
Najważniejsze wnioski
- Nie zaciągaj kolejnego zobowiązania bez policzenia pełnego kosztu i wpływu na wszystkie obecne raty.
- Spisz saldo, koszt, wymaganą ratę, termin i status każdego długu.
- Najpierw chroń podstawowe potrzeby oraz możliwość uzyskiwania dochodu.
- Opłacaj wymagane minima zgodnie z ustaleniami, a nadwyżkę kieruj na jeden wybrany dług.
- Skontaktuj się z wierzycielem przed terminem płatności, jeżeli już wiesz, że rata jest zagrożona.
- Niższa rata po konsolidacji nie oznacza automatycznie niższego kosztu.
- Po zakończeniu spłaty przeznacz dawną ratę na rezerwę i poduszkę finansową.
Jak ocenić, czy sytuacja jest pilna?
Pilność nie zależy wyłącznie od wysokości salda. Niewielka zaległość dotycząca mieszkania, energii, alimentów albo kosztu niezbędnego leczenia może mieć poważniejsze skutki niż większy regularnie spłacany kredyt. Oddziel zobowiązania finansowe od bieżących potrzeb, a następnie sprawdź terminy i korespondencję. Nie ignoruj wezwania tylko dlatego, że nie masz dziś całej kwoty.
| Sygnał | Dlaczego ma znaczenie | Pierwsze działanie |
|---|---|---|
| Brak pieniędzy na żywność lub mieszkanie | Plan spłaty nie może odbierać podstawowych potrzeb | Budżet przetrwania i pilna pomoc |
| Opóźnienie rośnie co miesiąc | Mogą pojawiać się dalsze koszty i kolejne działania wierzyciela | Kontakt i weryfikacja salda |
| Wezwanie do zapłaty lub pismo z sądu | Bieg terminów może ograniczać możliwości reakcji | Niezwłoczna analiza dokumentu |
| Kilka pożyczek spłacanych kolejną pożyczką | Zadłużenie może rosnąć mimo regularnych wpłat | Zatrzymanie nowych umów |
| Raty przekraczają trwałą nadwyżkę | Obecny harmonogram jest niewykonalny | Rozmowa o zmianie warunków i pomoc specjalisty |
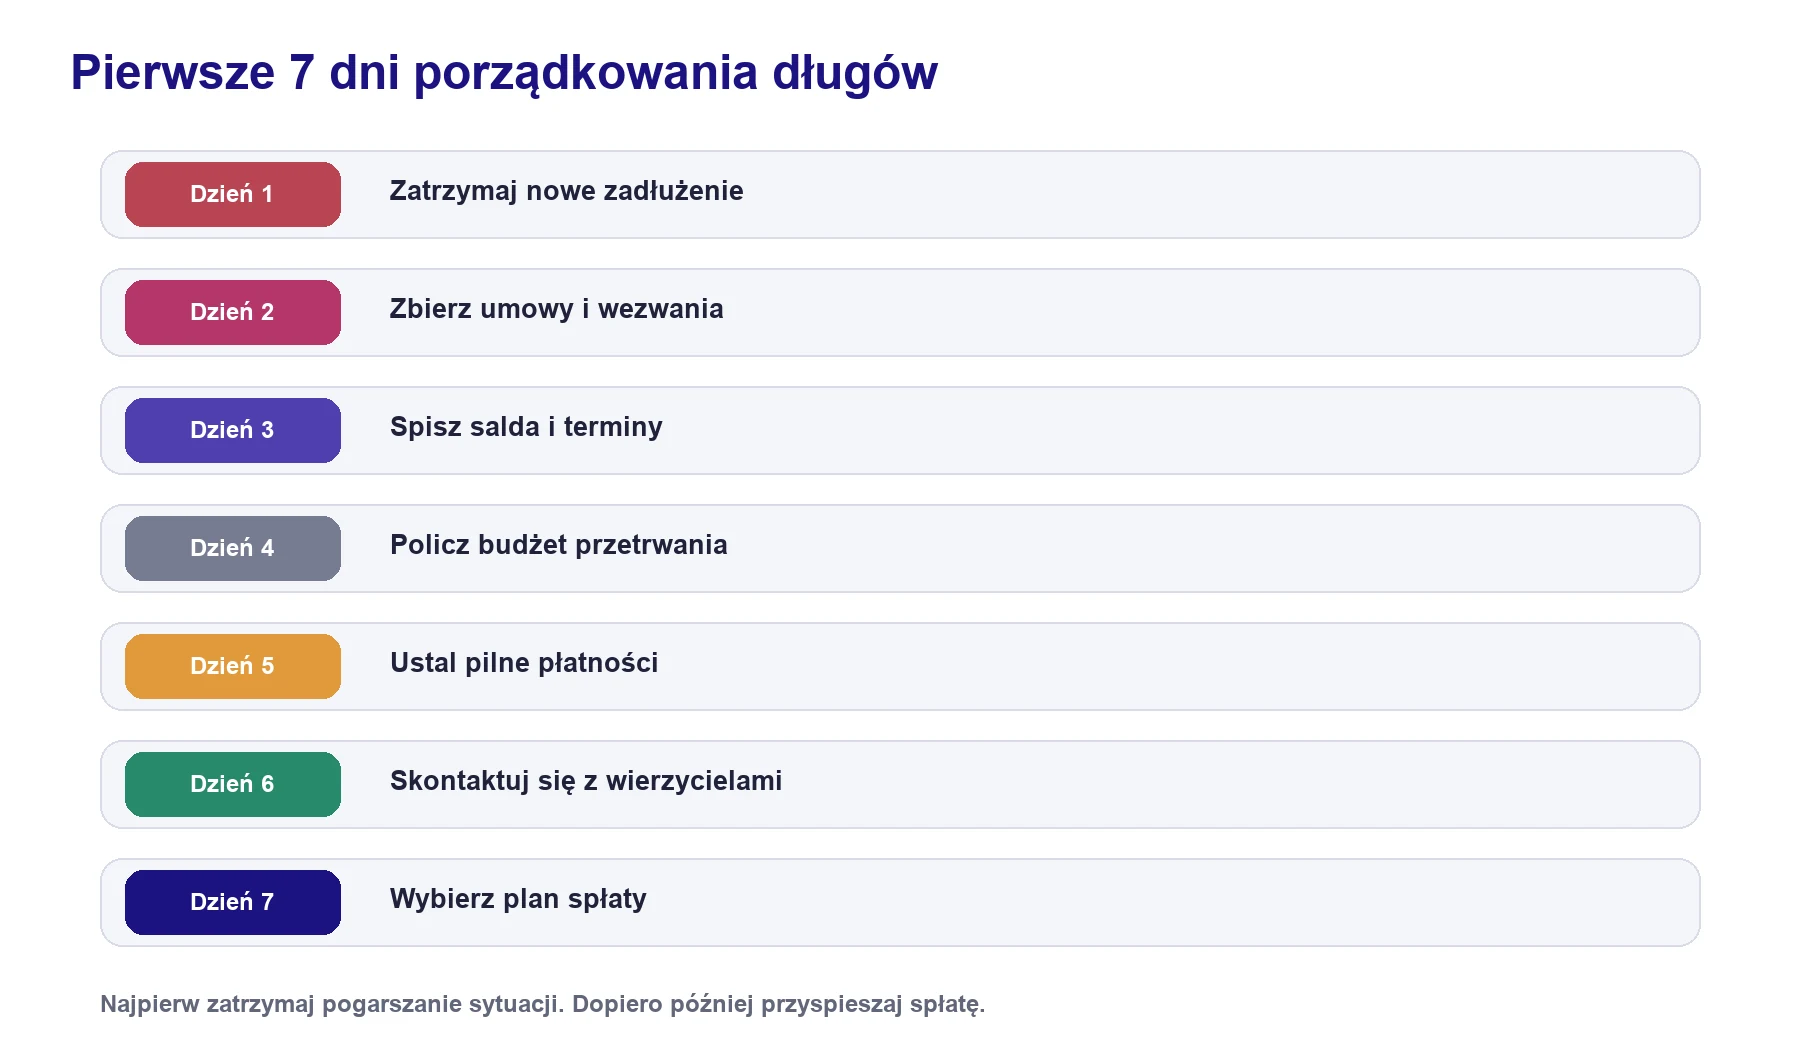
Co zrobić w pierwszych siedmiu dniach?
Dzień 1. Zatrzymaj nowe zadłużenie
Wyłącz korzystanie z limitu odnawialnego i karty do bieżącego finansowania życia, jeśli każda nowa transakcja zwiększa saldo, którego nie spłacasz w całości. Usuń szybkie płatności z aplikacji pożyczkowych i nie składaj kilku wniosków równocześnie. Nowa umowa może zmienić termin problemu, ale bez trwałej nadwyżki nie rozwiąże jego przyczyny.
Dzień 2. Zbierz dokumenty
Zgromadź umowy, harmonogramy, ostatnie zestawienia, wiadomości, wezwania i potwierdzenia wpłat. Przy karcie kredytowej pobierz ostatnie wyciągi. Przy pożyczce sprawdź całkowitą kwotę do zapłaty, pozostały kapitał i należności przeterminowane. Nie opieraj planu na saldzie widocznym tylko w jednej aplikacji, jeżeli otrzymałeś również pisma z innymi kwotami.
Dzień 3. Utwórz mapę zadłużenia
Każde zobowiązanie zapisz w osobnym wierszu. Potrzebujesz nazwy wierzyciela, numeru umowy, salda, raty minimalnej, terminu, kosztu, zabezpieczenia oraz statusu. Dodaj dane kontaktowe i informację o ostatniej wpłacie. Tabela jest narzędziem decyzyjnym, dlatego musi pokazywać stan na konkretny dzień.
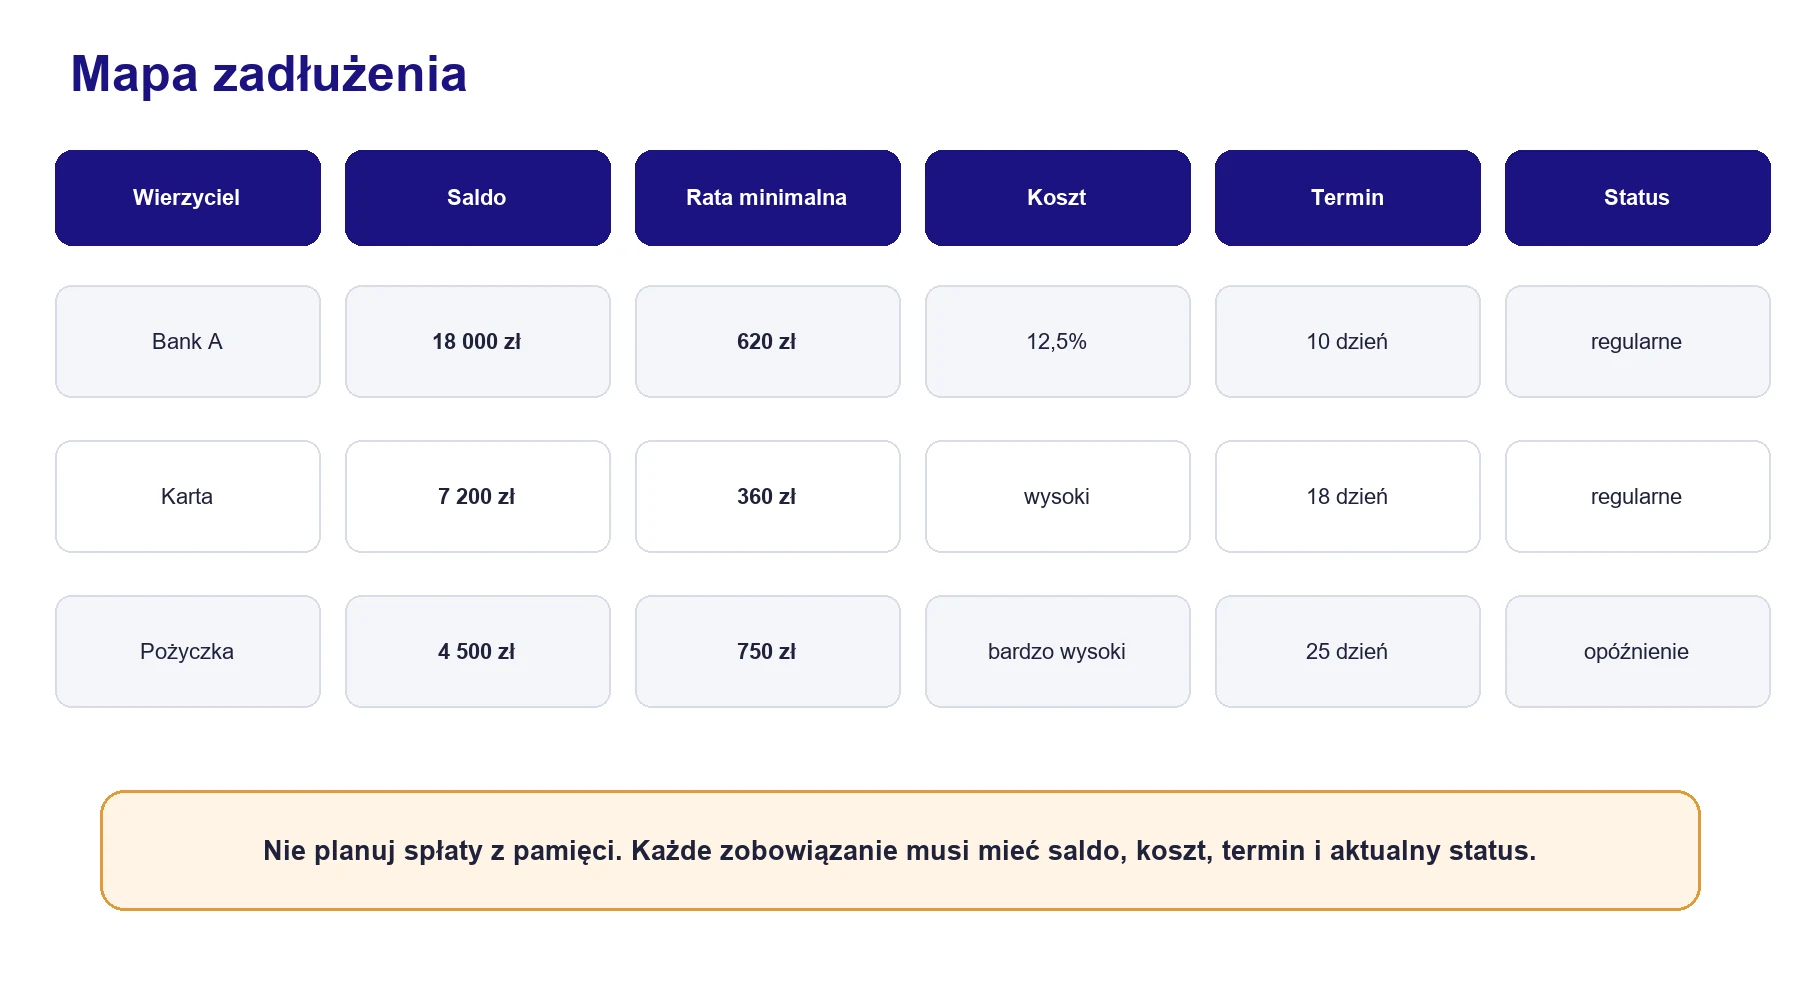
| Wierzyciel i umowa | Saldo | Rata lub minimum | Koszt i opłaty | Termin | Status |
|---|---|---|---|---|---|
| Bank A, kredyt | 18 000 zł | 620 zł | 12,5 procent | 10 dzień | Regularne |
| Karta kredytowa | 7 200 zł | 360 zł | Sprawdź wyciąg | 18 dzień | Regularne |
| Pożyczka | 4 500 zł | 750 zł | Wysoki koszt | 25 dzień | Opóźnienie |
| Limit w koncie | 3 000 zł | Odsetki miesięczne | Zmienne | Koniec miesiąca | Wykorzystany w całości |
Dzień 4. Policz budżet przetrwania
Budżet przetrwania obejmuje mieszkanie, podstawową żywność, leki, dojazd do pracy, utrzymanie dzieci i inne konieczne zobowiązania. Nie jest planem na całe życie. Ma pokazać, ile można przeznaczyć na wymagane płatności bez tworzenia kolejnego długu. Jeżeli po odjęciu tych kosztów wynik jest ujemny, sama kolejność nadpłat nie wystarczy.
Do dokładnego policzenia przepływów wykorzystaj poradnik Budżet domowy. W sytuacji zadłużenia szczególnie ważne jest uwzględnienie kosztów rocznych i nieregularnych.
Dzień 5. Ustal płatności pilne
Zabezpiecz podstawowe potrzeby, a następnie sprawdź wymagane minima i zaległości. Priorytet nie oznacza samowolnego pomijania pozostałych umów. Oznacza świadome działanie, kontakt i kierowanie dodatkowej nadwyżki tam, gdzie daje największy efekt albo zatrzymuje najpoważniejsze konsekwencje.
Dzień 6. Skontaktuj się z wierzycielami
Jeśli wiesz, że nie wykonasz płatności, skontaktuj się przed terminem. Przedstaw fakty, nie obiecuj kwoty niemożliwej do utrzymania i poproś o dostępne warianty. Po rozmowie poproś o warunki na piśmie. Sprawdź nową ratę, liczbę rat, oprocentowanie, prowizje, ubezpieczenie, całkowitą kwotę do zapłaty i konsekwencje niewykonania porozumienia.
Dzień 7. Wybierz metodę spłaty
Po opłaceniu uzgodnionych minimów całą dodatkową kwotę kieruj na jedno zobowiązanie. Rozpraszanie małych nadpłat pomiędzy wiele długów utrudnia zauważenie efektu. Wyjątkiem jest sytuacja pilna, wymagająca najpierw usunięcia zaległości albo zatrzymania poważnych konsekwencji.
Jak ustalić kolejność płatności?
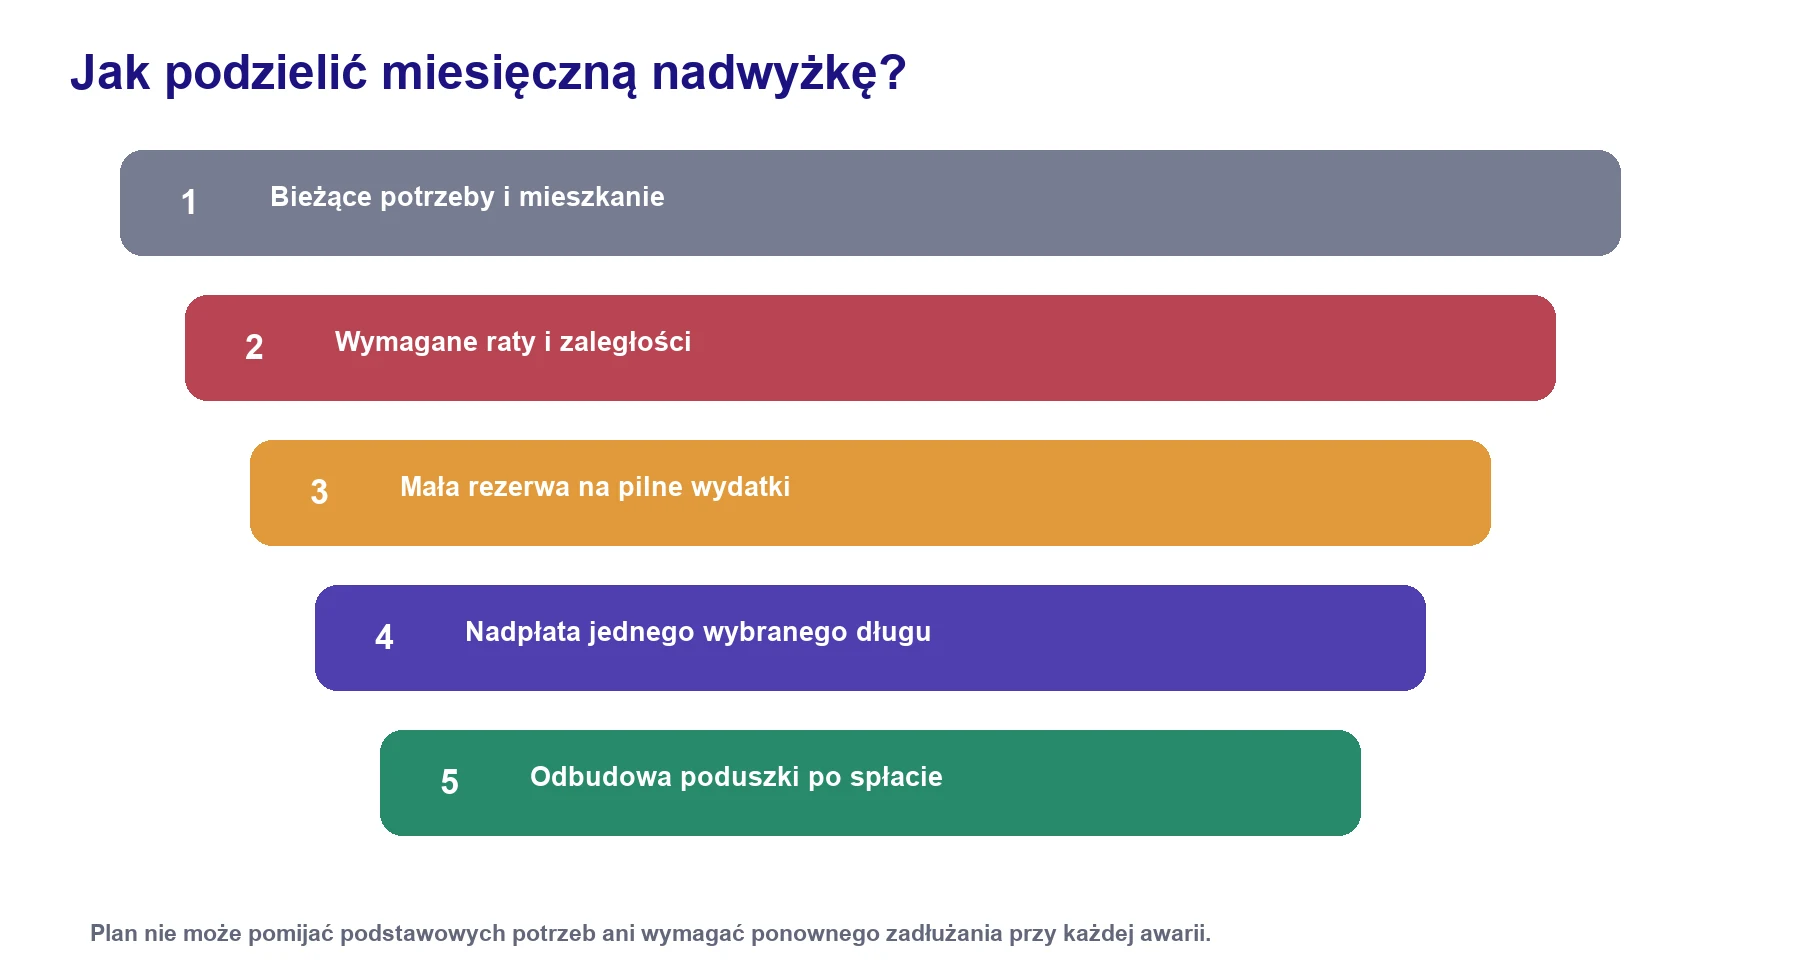
Kolejność składa się z dwóch warstw. Pierwsza to bezpieczeństwo życia i dochodu. Druga to optymalizacja kosztu zadłużenia. Najpierw chroń mieszkanie, media, zdrowie, alimenty, transport potrzebny do pracy i obowiązki, których zaniedbanie może natychmiast pogorszyć sytuację. Następnie wybierz sposób nadpłacania zobowiązań finansowych.
| Poziom | Co obejmuje | Cel |
|---|---|---|
| Podstawowe potrzeby | Mieszkanie, żywność, leczenie, praca, dzieci | Utrzymanie funkcjonowania gospodarstwa |
| Płatności pilne | Zaległości, wezwania, ustalenia wymagające reakcji | Zatrzymanie pogarszania sytuacji |
| Wymagane minima | Raty i kwoty zgodne z umową lub porozumieniem | Unikanie nowych zaległości |
| Nadpłata wybranego długu | Cała dostępna nadwyżka | Skrócenie spłaty i zmniejszenie kosztu |
| Mała rezerwa | Kwota na pilną awarię | Brak powrotu do długu przy drobnym problemie |
Kula śnieżna czy lawina zadłużenia?
Metoda kuli śnieżnej kieruje nadwyżkę na dług o najmniejszym saldzie. Po jego zamknięciu dotychczasowa rata i nadpłata przechodzą na kolejne zobowiązanie. Metoda daje szybki widoczny sukces, upraszcza liczbę płatności i może pomóc osobie, która wcześniej wielokrotnie porzucała plan.
Metoda lawiny kieruje nadwyżkę na zobowiązanie o najwyższym koszcie, przy zachowaniu wymaganych płatności pozostałych. Jeżeli warunki są porównywalne i plan jest wykonywany konsekwentnie, taka kolejność zwykle ogranicza koszt odsetek. Psychologicznie może być trudniejsza, gdy najdroższy dług ma duże saldo i zamknięcie go zajmuje długo.
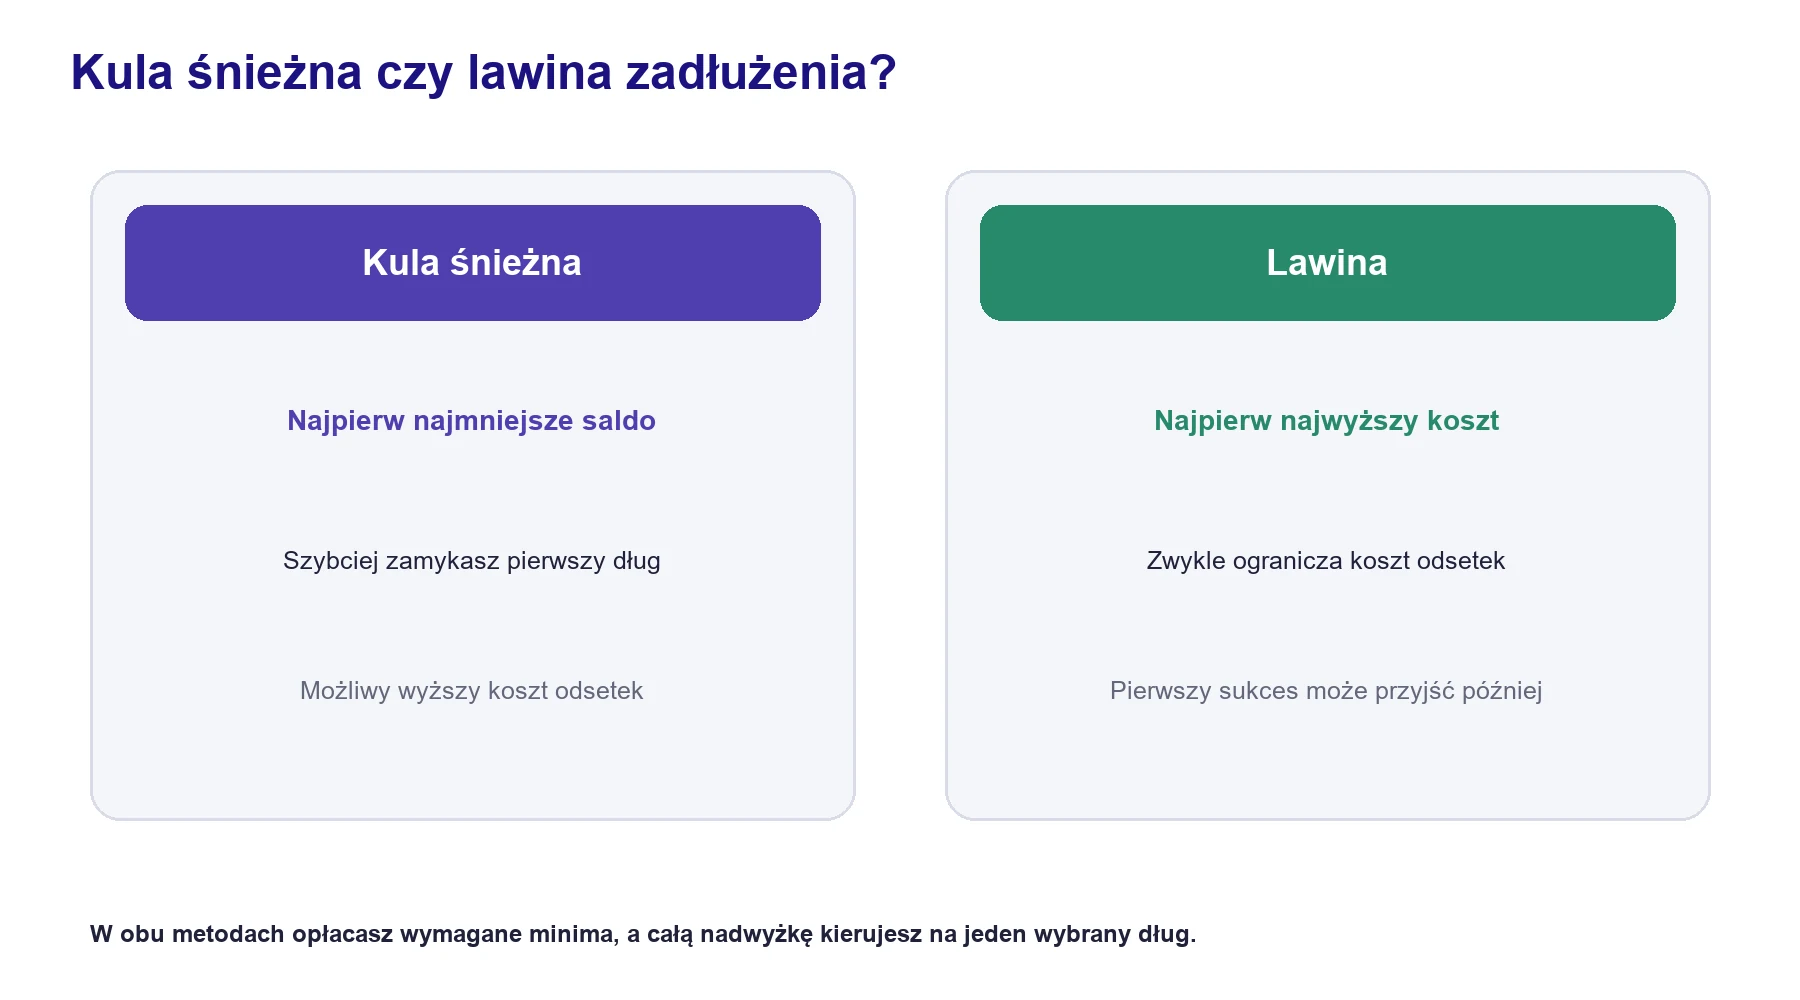
| Cecha | Kula śnieżna | Lawina zadłużenia |
|---|---|---|
| Pierwszy cel | Najmniejsze saldo | Najwyższy koszt |
| Największa zaleta | Szybki widoczny sukces | Ograniczenie kosztu odsetek |
| Główne ryzyko | Możliwy wyższy koszt | Dłuższe oczekiwanie na zamknięcie pierwszego długu |
| Dla kogo | Osoba potrzebująca prostoty i motywacji | Osoba konsekwentna i skupiona na koszcie |
| Warunek | Minima płacone na pozostałe długi | Minima płacone na pozostałe długi |
Przykład porównania obu metod
Załóżmy trzy zobowiązania. Karta ma saldo 7200 zł i wysoki koszt, pożyczka saldo 4500 zł i ratę 750 zł, a kredyt saldo 18 000 zł i ratę 620 zł. Po opłaceniu wymaganych kwot pozostaje 800 zł nadwyżki. Kula śnieżna skieruje ją na pożyczkę 4500 zł. Lawina może skierować ją na kartę, jeśli jej rzeczywisty koszt jest najwyższy.
Nie porównuj metod tylko na podstawie nazwy produktu. Sprawdź dokumenty, oprocentowanie, opłaty, status zaległości i możliwość wcześniejszej spłaty. Jeżeli jeden dług jest opóźniony i wymaga pilnego uzgodnienia, najpierw uporządkuj jego status, a dopiero później wróć do matematycznej kolejności.
Jak policzyć miesięczną kwotę na spłatę?
Kwota na przyspieszoną spłatę powstaje dopiero po odjęciu podstawowych kosztów, wydatków rocznych oraz wymaganych płatności. Nie wpisuj nadpłaty jako życzenia. Oprzyj ją na historii rachunku i utrzymaj mały margines. Plan pozbawiony rezerwy na leki, naprawę telefonu potrzebnego do pracy albo dojazd może szybko wymusić kolejne zadłużenie.
| Miesięczna nadwyżka | Rezerwa startowa | Nadpłata długu | Uwagi |
|---|---|---|---|
| 300 zł | 100 zł do pierwszego celu | 200 zł | Najważniejsza jest regularność i brak nowych zaległości |
| 500 zł | 150 zł do pierwszego celu | 350 zł | Po zbudowaniu rezerwy całość może zasilać dług |
| 1 000 zł | 200 zł do pierwszego celu | 800 zł | Szybsze zamknięcie pierwszego zobowiązania |
| 2 000 zł | 300 zł do pierwszego celu | 1 700 zł | Sprawdź warunki wcześniejszej spłaty |
Po osiągnięciu rezerwy startowej jej część nadwyżki przenieś na wybrany dług. Nie rozbudowuj pełnej poduszki kosztem bardzo drogiego zadłużenia, ale nie pozostawiaj też gospodarstwa bez żadnej ochrony. Właściwa proporcja zależy od stabilności dochodu, liczby osób i ryzyka nagłych kosztów.
Jeżeli trudno wygospodarować nadwyżkę, wykorzystaj poradnik sposoby oszczędzania. Wybierz przede wszystkim zmiany kosztów stałych, które poprawiają każdy kolejny miesiąc.
Jak rozmawiać z wierzycielem?
Rozmowa jest skuteczniejsza, gdy zawiera konkret. Przygotuj numer umowy, aktualne saldo, przyczynę trudności, wysokość dochodu, podstawowe koszty i kwotę, którą możesz płacić. Nie musisz przedstawiać długiej historii. Powiedz, co się zmieniło, od kiedy występuje problem i jaki wariant byłby wykonalny.
Poproś o przedstawienie dostępnych rozwiązań. Mogą one dotyczyć terminu, wysokości raty, okresu spłaty albo innej zmiany umowy. Nazwa rozwiązania nie przesądza, że będzie korzystne. Każdy wariant oceń przez całkowity koszt, długość obowiązywania, opłaty oraz konsekwencje niewykonania nowych warunków.
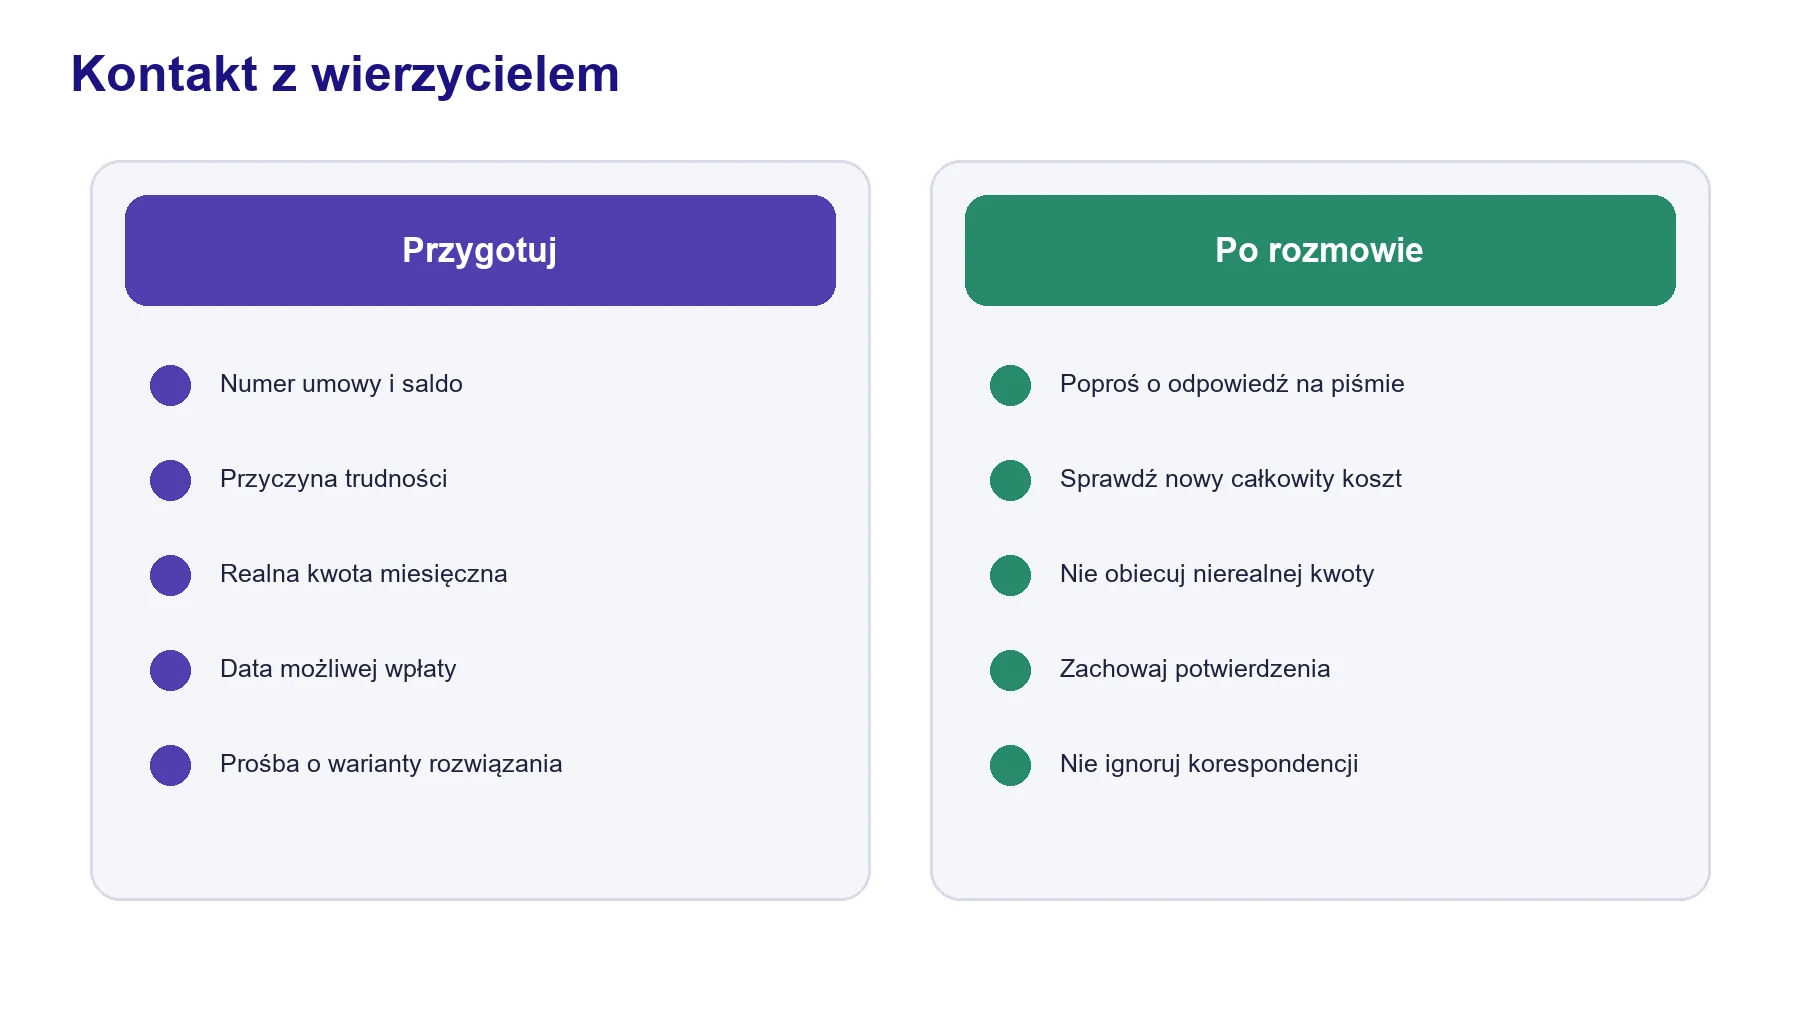
| Przygotuj | Zapytaj | Sprawdź po rozmowie |
|---|---|---|
| Numer umowy i aktualne saldo | Jakie warianty są dostępne | Czy warunki są zapisane |
| Przyczynę i przewidywany czas trudności | Jaka będzie nowa rata | Jaka jest całkowita kwota do zapłaty |
| Realną kwotę miesięczną | Czy pojawią się prowizje lub ubezpieczenie | Kiedy zaczyna obowiązywać zmiana |
| Datę możliwej pierwszej wpłaty | Jakie dokumenty są potrzebne | Co się stanie przy opóźnieniu |
| Dane kontaktowe | Gdzie złożyć wniosek lub reklamację | Czy stare ustalenia zostały zamknięte |
Przykładowa wiadomość do wierzyciela
Dzień dobry. Zwracam się w sprawie umowy numer [numer]. Z powodu [krótka przyczyna] od [data] moja sytuacja finansowa uległa pogorszeniu. Po przeanalizowaniu dochodów i podstawowych kosztów mogę obecnie przeznaczać na spłatę około [kwota] zł miesięcznie. Proszę o przedstawienie dostępnych możliwości zmiany warunków spłaty oraz wskazanie wymaganych dokumentów. Proszę również o podanie dla każdego wariantu nowej raty, okresu spłaty, oprocentowania, dodatkowych opłat i całkowitej kwoty do zapłaty. Proszę o odpowiedź na trwałym nośniku lub w formie pisemnej.
Dostosuj wiadomość do faktów. Nie wpisuj kwoty, której nie jesteś w stanie płacić tylko po to, aby uzyskać chwilową zgodę. Zachowaj kopię korespondencji, załączników i potwierdzeń. Jeśli odpowiedź jest niejasna, poproś o rozpisanie kosztów przed zaakceptowaniem zmiany.
Restrukturyzacja, konsolidacja i refinansowanie
Restrukturyzacja oznacza zmianę warunków istniejącego zobowiązania uzgodnioną z wierzycielem. Może dotyczyć raty, harmonogramu, okresu albo innych elementów umowy. Konsolidacja zwykle łączy kilka zobowiązań w jedno nowe. Refinansowanie zastępuje dotychczasowe finansowanie innym. W każdym przypadku potrzebne jest porównanie pełnego kosztu przed zmianą i po zmianie.
Niższa miesięczna rata może wynikać wyłącznie z wydłużenia okresu. Daje ulgę w bieżącym budżecie, ale może zwiększyć sumę odsetek. Prowizja, ubezpieczenie i dodatkowe produkty mogą dalej pogorszyć wynik. Sprawdź również, czy stare karty i limity zostaną rzeczywiście zamknięte, czy pozostaną dostępne i stworzą ryzyko ponownego zadłużenia.
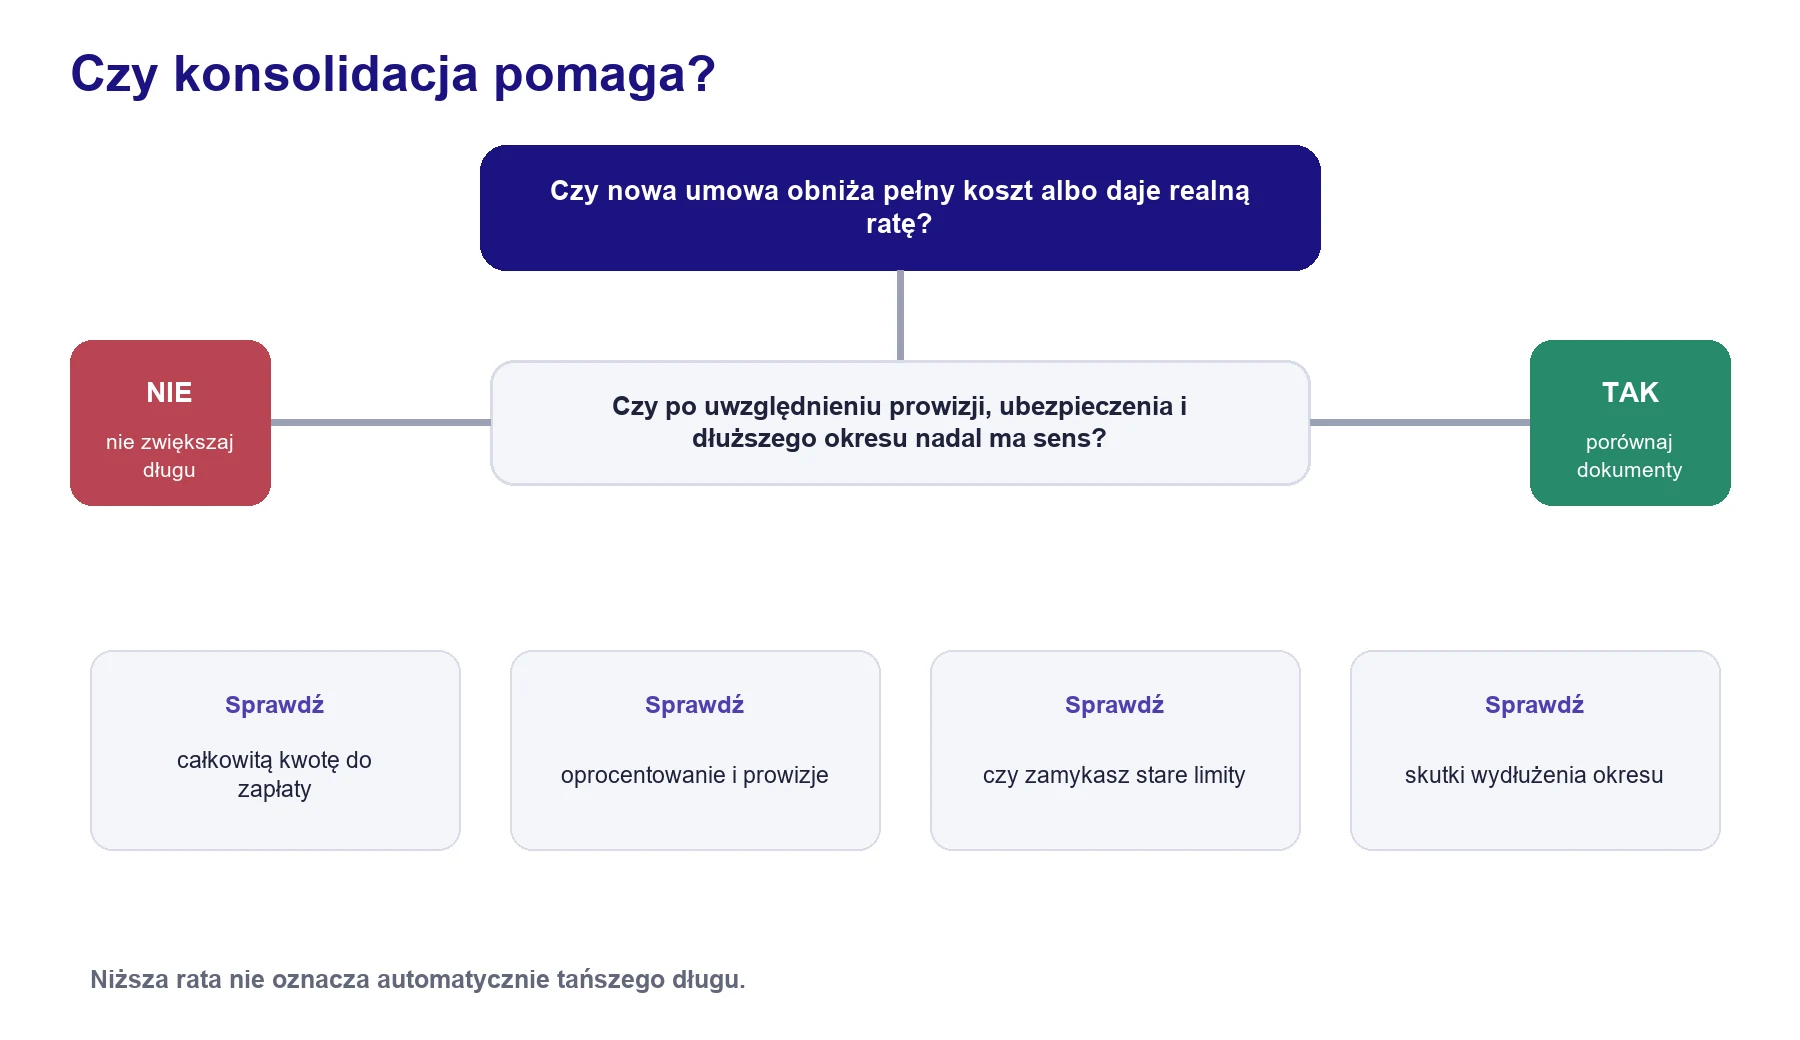
| Rozwiązanie | Możliwa korzyść | Ryzyko | Co policzyć |
|---|---|---|---|
| Zmiana harmonogramu | Rata dopasowana do dochodu | Dłuższy okres i większy koszt | Nowa suma wszystkich płatności |
| Konsolidacja | Jedna rata i prostsza kontrola | Prowizja, ubezpieczenie, ponowne użycie limitów | Pełny koszt oraz zamknięcie starych produktów |
| Refinansowanie | Lepsze warunki nowej umowy | Koszt uruchomienia i zabezpieczeń | Różnica kosztu po wszystkich opłatach |
| Czasowe odroczenie | Krótkoterminowa ulga | Przeniesienie płatności na później | Koszt w całym okresie |
Czy wcześniejsza spłata obniża koszt kredytu?
Przy wcześniejszej spłacie kredytu konsumenckiego mogą mieć znaczenie zasady proporcjonalnego obniżenia kosztów dotyczących skróconego okresu. Sposób rozliczenia zależy od rodzaju umowy i okoliczności. UOKiK publikuje informacje dla konsumentów dotyczące zwrotu kosztów po wcześniejszej spłacie. Zachowaj umowę, harmonogram, potwierdzenie zamknięcia oraz rozliczenie otrzymane od kredytodawcy.
Nie zakładaj automatycznie konkretnej kwoty zwrotu. Poproś instytucję o rozliczenie i sprawdź, jakie koszty ujęto. W razie sporu możesz skorzystać z procedury reklamacyjnej, a następnie z dostępnych form pomocy właściwych dla danego podmiotu i problemu.
Cztery scenariusze spłaty zadłużenia
Scenariusz 1. Zadłużenie karty kredytowej
Saldo karty wynosi 7200 zł, a użytkownik wpłaca tylko kwotę minimalną i dalej wykonuje transakcje. Pierwszym krokiem jest zatrzymanie nowych zakupów kartą oraz sprawdzenie wyciągu. Nadwyżka 800 zł miesięcznie powinna zasilać saldo obok wymaganej płatności. Jeżeli część transakcji nie korzysta z okresu bezodsetkowego albo występują wypłaty gotówki, trzeba osobno sprawdzić ich koszty.
Zasady działania limitu i spłaty opisuje poradnik Jak działa karta kredytowa?. Przed ułożeniem planu sprawdź również koszty karty kredytowej oraz kiedy działa okres bezodsetkowy.
Scenariusz 2. Kilka regularnie spłacanych zobowiązań
Łączne saldo wynosi 29 700 zł, wszystkie raty są płacone terminowo, a miesięczna nadwyżka to 1000 zł. Osoba może porównać kulę śnieżną i lawinę. Jeśli motywacja jest stabilna, wybór najdroższego długu może ograniczyć koszt. Gdy liczba rat powoduje chaos i wcześniejsze plany były porzucane, zamknięcie najmniejszego salda może uprościć system.
Scenariusz 3. Opóźnienia i niska nadwyżka
Dochód wystarcza na podstawowe potrzeby i część rat, ale istnieją zaległości. Priorytetem jest kontakt, zebranie aktualnych sald i ustalenie, które terminy wymagają natychmiastowej reakcji. Nadpłacanie jednego regularnego kredytu przy jednoczesnym ignorowaniu wezwań dotyczących innego zobowiązania może pogorszyć sytuację. Plan powinien najpierw uporządkować status zaległości.
Scenariusz 4. Raty wyższe niż trwała zdolność spłaty
Po odjęciu podstawowych kosztów zostaje 1200 zł, a wymagane płatności wynoszą 2600 zł. Nie da się rozwiązać różnicy samą zmianą kolejności. Potrzebny jest kontakt z wierzycielami, analiza umów, budżet naprawczy i ocena dostępnych form pomocy. Jeśli problem jest trwały, warto skorzystać z profesjonalnego poradnictwa przed podpisaniem nowych zobowiązań lub porozumień.
| Scenariusz | Główny problem | Pierwszy cel | Następny krok |
|---|---|---|---|
| Karta kredytowa | Nowe transakcje zwiększają saldo | Zatrzymać korzystanie z limitu | Stała nadpłata i kontrola wyciągu |
| Kilka regularnych rat | Wolna spłata i wiele płatności | Wybrać metodę | Skupić nadwyżkę na jednym długu |
| Opóźnienia | Rosnące zaległości i korespondencja | Ustalić aktualny status | Kontakt i pisemne warunki |
| Raty ponad możliwości | Trwały deficyt | Zatrzymać pogarszanie sytuacji | Profesjonalna pomoc i analiza wariantów |
Jak policzyć rzeczywisty koszt zadłużenia?
Samo saldo nie wystarcza do ustalenia kolejności spłaty. Dwa zobowiązania po 5000 zł mogą kosztować zupełnie inaczej. W jednym większość raty zmniejsza kapitał, a w drugim znaczną część pochłaniają odsetki, opłaty albo ubezpieczenie. Zbierz dla każdego długu aktualne saldo kapitału, oprocentowanie, przewidywane odsetki, opłaty cykliczne, koszt obowiązkowych produktów oraz kwotę potrzebną do całkowitego zamknięcia umowy na wybrany dzień.
RRSO pomaga porównywać oferty przed zawarciem umowy, ale przy istniejącym długu potrzebujesz także danych o pozostałym okresie i bieżącym rozliczeniu. Nie porównuj mechanicznie pierwotnej całkowitej kwoty do zapłaty z dzisiejszym saldem. Część kosztów mogła już zostać poniesiona, część może zależeć od czasu, a wcześniejsza spłata może zmienić rozliczenie. Poproś instytucję o informację, ile trzeba wpłacić, aby zamknąć zobowiązanie w konkretnym dniu.
| Element | Gdzie go znaleźć | Dlaczego jest potrzebny |
|---|---|---|
| Saldo kapitału | Aplikacja, wyciąg albo zaświadczenie | Pokazuje, jaka część pożyczonych pieniędzy pozostała |
| Kwota do całkowitej spłaty | Dyspozycja lub informacja od wierzyciela | Pozwala zaplanować zamknięcie na konkretny dzień |
| Oprocentowanie | Umowa i aktualne zestawienie | Pomaga ocenić tempo narastania odsetek |
| Opłaty cykliczne | Taryfa i historia rachunku | Mogą podnosić koszt utrzymywania produktu |
| Koszt opóźnienia | Wezwanie, umowa i rozliczenie | Pokazuje pilność usunięcia zaległości |
| Warunki wcześniejszej spłaty | Umowa i informacja instytucji | Wpływają na sposób zamknięcia zobowiązania |
Dla własnego planu możesz policzyć prosty wskaźnik miesięcznego kosztu. Zsumuj odsetki i opłaty naliczone w ostatnim pełnym miesiącu, a następnie podziel je przez średnie saldo z początku i końca miesiąca. To nie zastępuje parametrów umowy ani profesjonalnego wyliczenia. Pomaga jednak zauważyć, które zobowiązanie pochłania najwięcej pieniędzy tu i teraz.
Jak obliczyć datę wyjścia z długów?
Najprostsza prognoza powstaje z trzech danych: aktualnego salda, sumy wymaganych płatności oraz stałej miesięcznej nadwyżki. Samo podzielenie salda przez wpłatę daje jedynie przybliżenie, ponieważ pomija odsetki i opłaty. Mimo to warto wykonać taki rachunek jako dolną granicę czasu, a później porównać go z harmonogramem lub symulacją uwzględniającą koszt długu.
Przykład. Łączne saldo wynosi 30 000 zł. Po wymaganych ratach możesz przeznaczać dodatkowe 1000 zł miesięcznie. Jeżeli w uproszczeniu całe 1000 zł zmniejszałoby saldo, potrzebowałbyś 30 miesięcy. W rzeczywistości okres będzie dłuższy, jeśli w tym czasie naliczane są odsetki i opłaty. Skróci się natomiast po zamknięciu pierwszego zobowiązania, gdy uwolniona rata zasili następny dług.
| Saldo początkowe | Stała nadwyżka | Uproszczony czas bez kosztów | Co może zmienić wynik |
|---|---|---|---|
| 10 000 zł | 500 zł | 20 miesięcy | Odsetki, opłaty, dodatkowa wpłata |
| 20 000 zł | 1000 zł | 20 miesięcy | Koszt długu i uwolnione raty |
| 30 000 zł | 1500 zł | 20 miesięcy | Premie, zwroty i zmiana dochodu |
| 40 000 zł | 2000 zł | 20 miesięcy | Warunki wcześniejszej spłaty |
Prognozę aktualizuj po każdej racie, ponieważ prawdziwy plan powstaje z danych, a nie z pierwszego założenia. Zapisuj saldo na ten sam dzień miesiąca. Jeśli po trzech miesiącach spadek jest wyraźnie mniejszy od planu, sprawdź, czy przyczyną są opłaty, nowe transakcje, brak części nadpłat czy błędne saldo początkowe.
Jak spłacać długi przy nieregularnych dochodach?
Przy działalności, prowizjach, zleceniach albo pracy sezonowej plan oparty na najlepszym miesiącu szybko się załamie. Podstawą powinien być ostrożny dochód bazowy. Możesz przyjąć niższą z dwóch wartości: średnią z ostatnich dwunastu miesięcy pomniejszoną o bufor albo poziom, który osiągałeś także w słabszych miesiącach. Wymagane raty i podstawowe potrzeby muszą mieścić się właśnie w tym wariancie.
Wpływy ponad bazę dziel według ustalonej reguły. Przykładowo 60 procent dodatkowej kwoty przeznaczasz na dług, 25 procent na koszty nieregularne i podatki, a 15 procent na rezerwę startową. Proporcje zależą od sytuacji. Najważniejsze, aby decyzja zapadała przed wpływem pieniędzy. Bez reguły dobry miesiąc często zwiększa wydatki, a słaby miesiąc ponownie tworzy zadłużenie.
| Wpływ netto | Budżet bazowy | Kwota ponad bazę | Przykładowa wpłata 60 procent |
|---|---|---|---|
| 5000 zł | 5000 zł | 0 zł | 0 zł |
| 6500 zł | 5000 zł | 1500 zł | 900 zł |
| 8000 zł | 5000 zł | 3000 zł | 1800 zł |
| 10 000 zł | 5000 zł | 5000 zł | 3000 zł |
Osobno odkładaj pieniądze na podatki i koszty prowadzenia działalności. Nie traktuj ich jako dostępnej nadwyżki. Jeżeli terminy wpływów są nieprzewidywalne, porozmawiaj z wierzycielem o terminie raty lepiej dopasowanym do cyklu przychodów. Każdą zmianę potwierdź w dokumentach, zanim uznasz ją za obowiązującą.
Jak wyjść ze spirali chwilówek?
Spirala zaczyna się wtedy, gdy nowa pożyczka finansuje spłatę poprzedniej, a dochód nie pokrywa jednocześnie podstawowych potrzeb i wszystkich zobowiązań. Pierwszym celem nie jest znalezienie kolejnej oferty. Trzeba zatrzymać zawieranie nowych umów, spisać oddzielnie każdą pożyczkę, ustalić kwotę wymagalną, termin, aktualnego wierzyciela oraz stan korespondencji.
Nie zakładaj, że wszystkie zobowiązania obsługuje ta sama firma, z którą podpisano pierwotną umowę. Sprawdź pisma i aktualne dane do kontaktu. Nie dokonuj przypadkowych wpłat tylko na podstawie wiadomości, której pochodzenia nie potrafisz potwierdzić. Jeżeli saldo albo podmiot budzą wątpliwość, potrzebna jest analiza dokumentów.
W budżecie usuń płatności, które podtrzymują wyłącznie możliwość zaciągania następnej pożyczki. Następnie oceń, czy po podstawowych potrzebach istnieje kwota pozwalająca wykonywać realne ustalenia. Jeżeli nie, szybka pomoc prawna lub obywatelska może być ważniejsza niż samodzielne negocjowanie wielu umów naraz.
Co zrobić, gdy dzwoni windykacja?
Rozmowę potraktuj jako źródło informacji, a nie miejsce do podejmowania decyzji pod presją. Poproś o nazwę podmiotu, dane wierzyciela, podstawę kontaktu, numer sprawy i aktualne rozliczenie. Nie podawaj dodatkowych danych osobie, której tożsamości i umocowania nie potrafisz zweryfikować. Ustal bezpieczny kanał dalszej korespondencji.
Zapisz datę rozmowy, imię rozmówcy, przekazane kwoty i zapowiedziane kolejne działania. Jeśli uzgadniasz wariant spłaty, poproś o pisemne warunki przed dokonaniem pierwszej wpłaty wynikającej z nowego planu. Sprawdź, czy dokument określa saldo, terminy, skutki opóźnienia oraz sposób zaliczania wpłat.
Kontakt windykacyjny i pismo z sądu wymagają innego działania. Dokumentu sądowego nie odkładaj do segregatora z myślą, że odpowiesz po wypłacie. Zanotuj datę odbioru i uzyskaj pomoc w ocenie pisma oraz terminów. Ten poradnik nie rozstrzyga, czy konkretne roszczenie jest zasadne albo przedawnione, ponieważ wymaga to sprawdzenia dokumentów i aktualnych przepisów.
| Forma kontaktu | Co zanotować | Czego nie robić |
|---|---|---|
| Telefon | Datę, podmiot, numer sprawy i przekazane kwoty | Nie obiecuj kwoty bez budżetu |
| Wiadomość elektroniczna | Adres nadawcy, treść i załączniki | Nie klikaj niezweryfikowanych płatności |
| List | Datę odbioru, nadawcę i numer dokumentu | Nie wyrzucaj koperty ani załączników |
| Pismo sądowe | Pełną treść i datę doręczenia | Nie czekaj do następnej wypłaty z oceną |
Jak rozmawiać o długach z partnerem lub rodziną?
Ukrywanie zobowiązań utrudnia stworzenie prawdziwego budżetu gospodarstwa. Rozmowę przygotuj tak samo jak spotkanie finansowe. Przynieś listę długów, terminy, bieżące saldo, dochody i koszty podstawowe. Oddziel fakty od poczucia winy. Celem pierwszej rozmowy jest ustalenie wspólnego obrazu sytuacji i zasad na najbliższy miesiąc.
Nie zakładaj, że wszystkie długi jednej osoby automatycznie obciążają drugą w identyczny sposób. Odpowiedzialność zależy od umów, zgód, ustroju majątkowego i innych okoliczności. Jeśli zobowiązanie dotyczy obojga albo może wpływać na wspólny majątek, warto uzyskać indywidualną poradę prawną zamiast opierać się na ogólnych odpowiedziach znalezionych w internecie.
W codziennym planie ustalcie limit wydatków wymagających wspólnej decyzji, dostęp do zestawienia rat i sposób informowania o nowych pismach. Jedna osoba może prowadzić tabelę, ale obie powinny rozumieć plan. Wspólne konto do kosztów życia może ułatwić kontrolę, o ile nie ukrywa ryzyka potrąceń, blokad albo wykorzystania dostępnego limitu.
Czy spłacać dług wobec rodziny tak samo jak kredyt?
Pożyczka od bliskiej osoby może nie naliczać odsetek, ale ma koszt relacyjny. Nie pomijaj jej w mapie zadłużenia. Zapisz kwotę, termin, dotychczasowe wpłaty i ustalenia. Jeżeli nie możesz dotrzymać pierwotnego terminu, poinformuj o tym wcześniej i zaproponuj realny harmonogram. Milczenie zwykle niszczy zaufanie szybciej niż sama długość spłaty.
W czystej optymalizacji finansowej drogi kredyt może mieć pierwszeństwo przed nieoprocentowaną pożyczką rodzinną. Nie oznacza to jednak zerowych wpłat dla bliskiej osoby bez rozmowy. Rozwiązaniem może być niewielka regularna kwota podtrzymująca ustalenie oraz skierowanie większej nadwyżki na najdroższy dług. Plan powinien być jawny dla wszystkich zainteresowanych.
Co zrobić z premią, zwrotem podatku albo sprzedażą rzeczy?
Jednorazowy wpływ może wyraźnie skrócić spłatę, ale nie powinien znikać bez decyzji. Najpierw sprawdź, czy masz zaległe podstawowe rachunki i minimalną rezerwę na pilny wydatek. Następnie poproś o aktualną kwotę potrzebną do zamknięcia wybranego zobowiązania. Jeżeli wpływ wystarcza na jego pełną spłatę, potwierdź procedurę i sposób uzyskania dokumentu o zamknięciu.
Gdy jednorazowa kwota nie zamyka długu, porównaj dwa warianty. Możesz zmniejszyć saldo najdroższego zobowiązania albo zamknąć mały dług i uwolnić całą ratę. Uwzględnij wpływ na miesięczny budżet, nie tylko na łączny koszt. Osoba bez żadnej rezerwy może podzielić wpływ między niewielkie zabezpieczenie i nadpłatę, zamiast przeznaczać sto procent na dług i za tydzień ponownie korzystać z limitu.
| Jednorazowy wpływ | Przykładowa rezerwa | Nadpłata | Cel |
|---|---|---|---|
| 1000 zł | 300 zł | 700 zł | Ograniczenie ryzyka nowego długu |
| 3000 zł | 500 zł | 2500 zł | Znaczący spadek wybranego salda |
| 6000 zł | 1000 zł | 5000 zł | Możliwe zamknięcie małego długu |
| 10 000 zł | Zależnie od sytuacji | Pozostała część | Zamknięcie długu i przeniesienie raty |
Jak zautomatyzować plan spłaty?
Automatyzacja ma zmniejszyć liczbę decyzji, ale nie może działać bez kontroli salda. Ustaw wymagane płatności krótko po wpływie dochodu i osobny przelew na nadpłatę. Zachowaj na rachunku bufor, aby drobne przesunięcie terminu nie powodowało braku środków. Przy nieregularnych wpływach lepsze mogą być przypomnienia i ręczne zatwierdzenie niż sztywny przelew wykonywany przed otrzymaniem pieniędzy.
Raz w miesiącu wykonaj przegląd. Potwierdź zaksięgowanie rat, pobierz nowe salda, sprawdź korespondencję i odnotuj wysokość kosztów. Po zamknięciu długu anuluj związane z nim zlecenie i od razu zwiększ przelew na kolejny cel o pełną uwolnioną ratę. Ten moment decyduje, czy metoda kuli śnieżnej albo lawiny rzeczywiście przyspieszy.
Przechowuj dokumenty w jednym miejscu. Dla każdej umowy utwórz folder z umową, harmonogramem, reklamacjami, odpowiedziami, potwierdzeniami nadpłat i dokumentem zamknięcia. Nazwij pliki datą oraz rodzajem pisma. Porządek dokumentów nie zmniejsza salda, ale chroni przed błędną wpłatą i ułatwia wyjaśnienie rozbieżności.
Jak utrzymać plan przez wiele miesięcy?
Plan spłaty jest projektem długoterminowym. Zbyt ostry budżet może działać przez dwa tygodnie, a później wywołać serię nieplanowanych wydatków. Zostaw niewielką, z góry określoną kwotę na przyjemności i koszty nieregularne. Nie traktuj jej jako błędu. Jej rolą jest utrzymanie systemu bez sięgania po kredyt przy każdej okazji.
Ustal kamienie milowe oparte na saldzie i zachowaniu. Pierwszym może być miesiąc bez nowego długu, drugim zamknięcie najmniejszego zobowiązania, trzecim spadek salda o 25 procent. Świętowanie nie musi oznaczać dużego wydatku. Ważne, aby postęp był widoczny także przed ostatnią ratą.
Jeśli plan został przerwany, nie czekaj do kolejnego roku. Sprawdź jedną przyczynę: zbyt wysoka nadpłata, pominięty koszt roczny, spadek dochodu, brak rezerwy albo powrót do używania limitu. Zmień konkretny element i kontynuuj. Powrót do planu w następnym tygodniu jest lepszy niż idealny start za kilka miesięcy.
Jak wybrać pierwszy dług do nadpłaty?
Decyzja nie powinna wynikać wyłącznie z jednej liczby. Najpierw usuń sytuacje pilne, a dopiero później wybierz strategię optymalizacji. Dług może zasługiwać na pierwszeństwo, gdy ma wysoki koszt, bardzo małe saldo, uwalnia dużą miesięczną ratę, jest zabezpieczony ważnym składnikiem majątku albo generuje konsekwencje, których nie można zaakceptować. Te kryteria mogą wskazywać różne zobowiązania.
Nadaj każdemu długowi ocenę od jednego do pięciu w czterech obszarach: koszt, pilność, możliwość szybkiego zamknięcia i wpływ na miesięczny budżet. Ocena nie zastępuje analizy prawnej. Ma ujawnić, dlaczego wybierasz konkretny cel. Jeżeli dwa długi uzyskują podobny wynik, możesz wybrać ten, którego zamknięcie będzie prostsze i bardziej motywujące.
| Kryterium | Pytanie kontrolne | Kiedy wynik jest wysoki |
|---|---|---|
| Koszt | Ile odsetek i opłat nalicza się obecnie? | Dług szybko powiększa całkowity koszt |
| Pilność | Jakie skutki może mieć dalsze opóźnienie? | Termin lub konsekwencja wymagają szybkiej reakcji |
| Szybkość zamknięcia | Czy obecna nadwyżka zamknie saldo w kilka miesięcy? | Małe saldo można całkowicie usunąć |
| Wpływ na budżet | Jaką ratę uwolni pełna spłata? | Zamknięcie wyraźnie zwiększy miesięczną nadwyżkę |
Po wyborze nie zmieniaj celu co tydzień pod wpływem reklamy, pojedynczego wyciągu albo chwilowego stresu. Zmiana jest uzasadniona, gdy pojawia się zaległość, nowe pismo, zmiana kosztu, utrata dochodu lub możliwość całkowitego zamknięcia innego długu. Każdą zmianę zapisz wraz z powodem.
Co zrobić po pominięciu raty?
Najgorszą reakcją jest udawanie, że płatność została wykonana. Sprawdź dokładną kwotę brakującej raty, datę, dostępne środki i sposób kontaktu wskazany przez instytucję. Jeżeli przelew został wysłany, ale nie zaksięgował się prawidłowo, zachowaj potwierdzenie i wyjaśnij identyfikację wpłaty. Jeżeli pieniędzy nie ma, skontaktuj się z wierzycielem i zapytaj o aktualne saldo oraz dostępne rozwiązania.
Nie rozdzielaj przypadkowo małej kwoty pomiędzy kilka rachunków bez wiedzy, jak zostanie zaliczona. Poproś o informację, co obejmuje wskazane saldo i na jaki rachunek należy zapłacić. Przy kilku pominiętych ratach zaktualizuj mapę zadłużenia od nowa. Plan sprzed miesiąca może już nie odzwierciedlać rzeczywistości.
Po opanowaniu bieżącej sytuacji ustal przyczynę. Jeżeli rata była zbyt wysoka, potrzebna jest korekta budżetu lub rozmowa o warunkach. Jeśli problemem był termin, można sprawdzić możliwość jego zmiany. Jeżeli pieniądze zostały wydane przed płatnością, ustaw przelew bliżej dnia wpływu dochodu i oddziel środki na raty od pieniędzy dostępnych na codzienne wydatki.
Jak złożyć reklamację dotyczącą rozliczenia długu?
Reklamacja powinna wskazywać konkretną umowę, operację albo rozbieżność. Napisz, czego nie rozumiesz, jakie kwoty widzisz w dokumentach i jakiego działania oczekujesz. Dołącz kopie potwierdzeń, wyciągów lub korespondencji, ale zachowaj oryginały. Złóż reklamację kanałem udostępnionym przez instytucję i zachowaj dowód jej przekazania.
Dobre żądanie jest możliwe do zweryfikowania. Możesz poprosić o historię zaliczenia wpłat, wyjaśnienie składowych salda, korektę błędnej opłaty albo rozliczenie wcześniejszej spłaty. Nie łącz wielu niezależnych problemów w jednym zdaniu. Uporządkuj je chronologicznie i przypisz dokument do każdego punktu.
| Część reklamacji | Co wpisać | Przykład |
|---|---|---|
| Identyfikacja | Dane umowy i okres | Umowa numer X, rozliczenie za sierpień |
| Opis problemu | Konkretna rozbieżność | Wpłata z dnia X nie jest widoczna w zestawieniu |
| Dowody | Dokumenty potwierdzające fakty | Potwierdzenie przelewu i wyciąg |
| Oczekiwanie | Jednoznaczne działanie | Proszę o wyjaśnienie i korektę salda |
| Kontakt | Adres odpowiedzi i preferowany kanał | Odpowiedź elektroniczna lub pisemna |
Po otrzymaniu odpowiedzi sprawdź, czy odnosi się do każdego punktu i czy zmiana została rzeczywiście ujęta w saldzie. Jeśli spór trwa, ustal właściwy dalszy tryb dla rodzaju instytucji i umowy. Przed przekazaniem sprawy dalej uporządkuj reklamację, odpowiedź, umowę i wszystkie załączniki w kolejności dat.
Przykładowy budżet naprawczy dla jednej osoby
Załóżmy dochód netto 6000 zł, podstawowe koszty 3500 zł oraz wymagane płatności 1700 zł. Pozostaje 800 zł miesięcznie. Osoba nie ma rezerwy, dlatego przez pierwsze pięć miesięcy przeznacza 200 zł na zabezpieczenie oraz 600 zł na wybrany dług. Po zebraniu 1000 zł rezerwy cała nadwyżka 800 zł trafia na nadpłatę.
| Pozycja | Kwota | Udział dochodu | Decyzja |
|---|---|---|---|
| Mieszkanie i media | 1800 zł | 30 procent | Chronić terminowość |
| Żywność i środki podstawowe | 900 zł | 15 procent | Ustalić tygodniowy limit |
| Transport, zdrowie i telefon | 800 zł | 13 procent | Kontrolować koszty nieregularne |
| Wymagane raty | 1700 zł | 28 procent | Wykonywać zgodnie z ustaleniami |
| Rezerwa startowa | 200 zł | 3 procent | Do osiągnięcia 1000 zł |
| Nadpłata wybranego długu | 600 zł | 10 procent | Po rezerwie wzrost do 800 zł |
Ten przykład nie jest gotowym limitem dla każdego gospodarstwa. Rodzina z dziećmi, osoba z chorobą przewlekłą albo mieszkaniec droższego miasta będzie miała inną strukturę kosztów. Mechanizm pozostaje jednak ten sam. Najpierw liczysz realne potrzeby i wymagane płatności, potem tworzysz minimalną ochronę, a na końcu ustalasz nadpłatę, którą można powtarzać.
Po trzech miesiącach porównaj plan z historią rachunku. Jeżeli żywność kosztowała średnio 1050 zł zamiast 900 zł, nie udawaj, że limit działa. Sprawdź przyczynę i zmień budżet lub sposób zakupów. Plan oparty na zaniżonych kosztach będzie co miesiąc wytwarzał fałszywą nadwyżkę.
Jak nie wrócić do zadłużenia po spłacie?
Ostatnia rata usuwa saldo, ale nie zawsze usuwa przyczynę. Jeżeli dług powstał przez brak rezerwy, pierwszym celem po spłacie jest poduszka. Jeżeli przyczyną były zakupy pod wpływem emocji, potrzebne są limity, usunięcie zapisanych kart i czas na decyzję. Jeśli problemem był trwały deficyt, trzeba utrzymać niższe koszty albo większy dochód także po zamknięciu umów.
Sprawdź, które produkty kredytowe pozostają aktywne. Zamknięcie salda karty nie zawsze oznacza zamknięcie rachunku karty, a spłata wykorzystanego limitu nie musi usuwać samego limitu. Jeżeli produkt nie ma już roli w twoim planie, sprawdź procedurę zamknięcia i uzyskaj potwierdzenie. Nie podejmuj tej decyzji w ciemno, gdy karta jest potrzebna do konkretnych płatności albo podróży. Najpierw przygotuj bezpieczny zamiennik.
Przez pierwsze sześć miesięcy po spłacie zachowaj poziom życia z okresu planu i przekieruj dawną ratę na oszczędności. W ten sposób tworzysz zabezpieczenie szybciej niż osoba rozpoczynająca od zera, ponieważ nawyk przelewu już istnieje. Po osiągnięciu ustalonej poduszki możesz podzielić kwotę między cele, inwestycje oraz rozsądne zwiększenie wydatków.
Plan działania na pierwsze 30 dni
| Okres | Działanie | Rezultat |
|---|---|---|
| Dni 1 do 7 | Dokumenty, mapa długów, budżet przetrwania, kontakt | Pełny obraz sytuacji |
| Dni 8 do 14 | Weryfikacja sald, odpowiedzi wierzycieli, ograniczenie kosztów stałych | Realna miesięczna nadwyżka |
| Dni 15 do 21 | Wybór kolejności i automatyzacja wymaganych płatności | Działający harmonogram |
| Dni 22 do 30 | Pierwsza nadpłata, kontrola korespondencji, korekta planu | Potwierdzenie wykonalności |
Po miesiącu nie oceniaj planu wyłącznie przez spadek całego salda. Sprawdź również, czy nie powstał nowy dług, czy wszystkie wymagane płatności zostały wykonane, czy korespondencja jest uporządkowana i czy nadwyżka była realna. Pierwszy miesiąc ma przede wszystkim zamienić chaos w przewidywalny system.
Jak zwiększyć tempo spłaty bez zniszczenia budżetu?
Najpierw szukaj kosztów stałych oraz wydatków powtarzalnych. Obniżenie rachunku o 100 zł daje 1200 zł rocznie dostępnych na spłatę. Sprzedaż nieużywanych rzeczy może zasilić pierwszą nadpłatę, ale nie zastępuje miesięcznej nadwyżki. Dodatkowe zlecenie działa tylko wtedy, gdy wpływ jest od razu kierowany zgodnie z planem.
- Przeznacz część premii i zwrotów na wybrany dług.
- Po zamknięciu jednej raty przenieś całą dotychczasową kwotę na kolejny dług.
- Nie zwiększaj wydatków po chwilowej poprawie salda.
- Sprawdzaj koszt dojazdu, opieki i podatków przed podjęciem dodatkowej pracy.
- Każdą trwałą obniżkę rachunku zamieniaj w automatyczną nadpłatę.
Jak mierzyć postęp?
| Miernik | Jak policzyć | Co pokazuje |
|---|---|---|
| Łączne saldo | Suma aktualnych zobowiązań | Czy zadłużenie rzeczywiście maleje |
| Liczba aktywnych długów | Umowy z pozostałym saldem | Czy system się upraszcza |
| Miesięczna nadwyżka | Dochód minus potrzeby i minima | Zdolność do przyspieszenia spłaty |
| Koszt odsetek i opłat | Dane z wyciągów i harmonogramów | Cena utrzymywania długu |
| Dni opóźnienia | Stan każdej zaległości | Pilność reakcji |
| Rezerwa startowa | Płynne środki na awarię | Ryzyko powrotu do zadłużenia |
Aktualizuj tabelę raz w miesiącu, najlepiej po zaksięgowaniu wszystkich rat. Codzienne sprawdzanie salda może zwiększać stres, a nie poprawiać decyzje. Miesięczny przegląd powinien zakończyć się jedną konkretną decyzją, na przykład zwiększeniem nadpłaty o 100 zł albo korektą limitu wydatków.
Czego nie robić podczas wychodzenia z długów?
Nie ignoruj korespondencji
Brak pieniędzy nie zatrzymuje terminów. Otwieraj pisma, zapisuj daty i szukaj pomocy przy niezrozumiałych dokumentach.
Nie ukrywaj części zobowiązań przed własnym planem
Pomijanie karty, limitu albo pożyczki rodzinnej zniekształca nadwyżkę i termin wyjścia z długu.
Nie obiecuj nierealnej raty
Porozumienie, którego nie da się wykonywać, może dać tylko krótką ulgę i kolejne koszty.
Nie podpisuj konsolidacji bez pełnego porównania
Rata jest tylko jednym parametrem. Sprawdź całkowitą kwotę, okres, oprocentowanie, prowizje i dodatkowe produkty.
Nie nadpłacaj kosztem podstawowych potrzeb
Plan prowadzący do braku pieniędzy na żywność, leki albo dojazd do pracy może szybko stworzyć nowy dług.
Nie inwestuj pieniędzy przeznaczonych na najbliższe raty
Ryzyko spadku wartości albo ograniczonego dostępu jest sprzeczne z krótkim terminem płatności.
Nie traktuj limitu jako dochodu
Dostępna kwota kredytowa zwiększa zobowiązanie. Nie poprawia miesięcznej zdolności do spłaty.
Kiedy potrzebna jest pomoc specjalisty?
Skorzystaj z pomocy, gdy nie rozumiesz pisma, kwestionujesz saldo, sprawa trafiła do sądu, rozpoczęła się egzekucja, istnieje ryzyko utraty mieszkania, zobowiązanie może pochodzić z oszustwa albo wszystkie realistyczne warianty nadal pozostawiają trwały deficyt. Pomoc jest również potrzebna przed decyzją o upadłości konsumenckiej, ponieważ wiąże się ona z poważnymi skutkami i wymaga analizy indywidualnej sytuacji.
Państwowy system nieodpłatnej pomocy prawnej obejmuje między innymi problemy z rozłożeniem długu na raty oraz spłatą pożyczek. Osoba, która nie może ponieść kosztu odpłatnej pomocy, może sprawdzić zasady i umówić poradę.
| Sytuacja | Rodzaj pomocy | Co przygotować |
|---|---|---|
| Problem z planem i rozmową z wierzycielem | Poradnictwo obywatelskie | Umowy, salda, budżet, korespondencję |
| Pismo sądowe lub egzekucja | Pomoc prawna | Pełne pismo, kopertę, terminy, wcześniejsze dokumenty |
| Spór z bankiem po reklamacji | Właściwa procedura i instytucja pomocowa | Reklamację, odpowiedź, umowę, wyciągi |
| Podejrzenie oszustwa | Pilna pomoc prawna i właściwe zgłoszenia | Dowody kontaktu, transakcje, umowy |
| Trwała niewypłacalność | Analiza prawna dostępnych postępowań | Majątek, dochody, wierzycieli, historię zadłużenia |
Upadłość konsumencka nie jest zwykłą metodą spłaty
Upadłość konsumencka jest postępowaniem prawnym dotyczącym niewypłacalności, a nie skrótem pozwalającym ominąć analizę zobowiązań. Może obejmować majątek, wierzycieli i plan spłaty, a jej konsekwencje zależą od indywidualnego przypadku. Nie podejmuj decyzji na podstawie kalkulatora albo reklamy usługi oddłużeniowej.
Jeżeli rozważasz takie postępowanie, skorzystaj z aktualnej pomocy prawnej i sprawdź obowiązujące przepisy. Projekty zmian prawa nie są tym samym co przepisy już obowiązujące. Dokument roboczy i publikowany artykuł należy ponownie zweryfikować przed publikacją oraz przy każdej późniejszej aktualizacji.
Co zrobić po spłacie ostatniego długu?
Nie usuwaj automatycznego przelewu tylko dlatego, że ostatnia rata zniknęła. Zmień jego odbiorcę. Najpierw odbuduj rezerwę startową, następnie pełną poduszkę finansową, a później finansuj dalsze cele. Dzięki temu lata spłaty pozostawiają po sobie trwały nawyk, a nie wyłącznie pustą pozycję w budżecie.
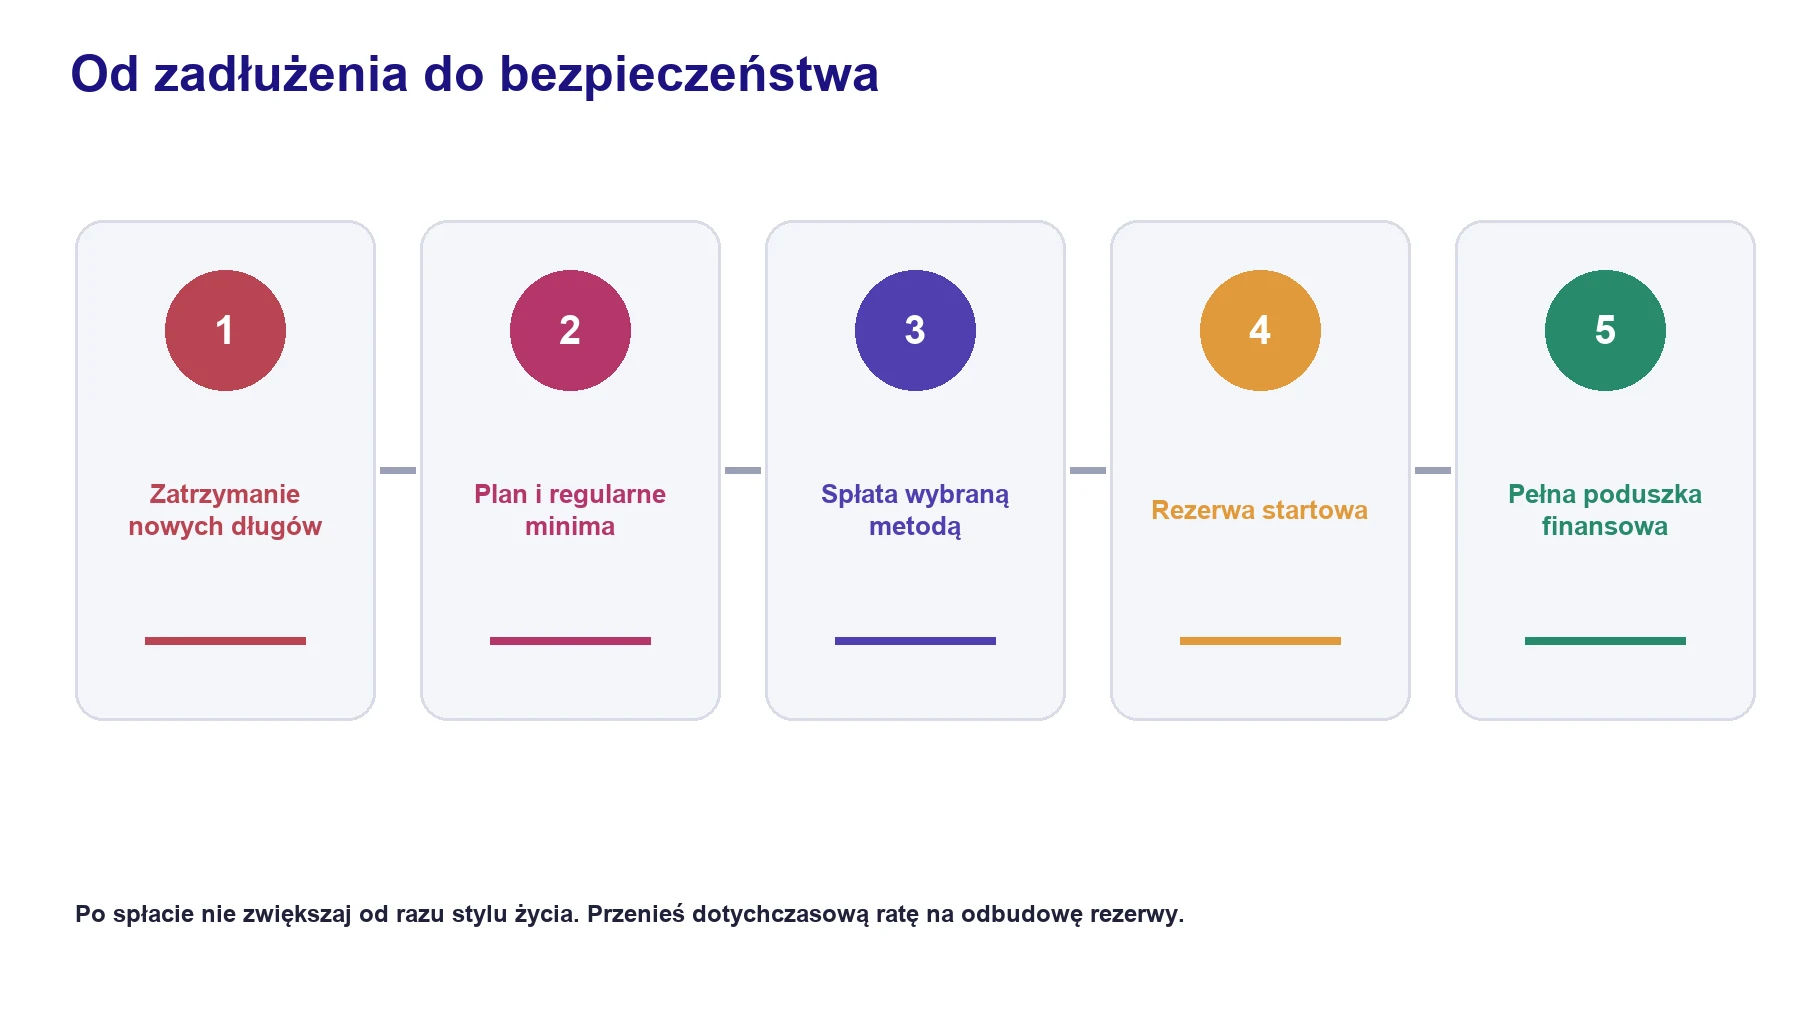
Po zakończeniu spłaty wykorzystaj poradnik Poduszka finansowa. Dotychczasowa rata może stać się głównym przelewem budującym rezerwę.
Po uporządkowaniu zobowiązań i odbudowaniu miesięcznej nadwyżki możesz przygotować się do przyszłego finansowania. Poradnik Poprawa zdolności kredytowej pokazuje, jak bank może analizować dochody, koszty, raty, limity oraz historię BIK.
Podsumowanie
Wyjście z długów wymaga kolejności. Najpierw zatrzymujesz nowe zobowiązania i chronisz podstawowe potrzeby. Następnie zbierasz dokumenty, tworzysz mapę zadłużenia i liczysz realną nadwyżkę. Po kontakcie z wierzycielami wybierasz metodę, kierujesz dodatkowe pieniądze na jeden dług i co miesiąc aktualizujesz wynik.
Najlepszy plan nie jest najbardziej agresywny, lecz wykonalny. Musi uwzględniać jedzenie, mieszkanie, zdrowie, pracę i małą rezerwę na pilne wydatki. Jeżeli matematyka się nie domyka albo sprawa ma charakter prawny, szybkie skorzystanie z profesjonalnej pomocy jest elementem planu, a nie oznaką porażki.