Kwota wolna od zajęcia na koncie bankowym wynosi w 2026 roku 3604,50 zł miesięcznie. To 75% minimalnego wynagrodzenia brutto, które wynosi 4806 zł. Ochrona dotyczy określonych rachunków osób fizycznych i ma wyjątki, zwłaszcza przy egzekucji alimentów. Nie oznacza też, że bank musi co miesiąc dopłacić Ci brakującą kwotę albo pozostawić 3604,50 zł po każdym przelewie.
Jeśli widzisz zajęcie rachunku, najpierw sprawdź pozostałą do wykorzystania kwotę wolną, pochodzenie wpływów i rodzaj egzekucji. Samo saldo nie wystarcza do ustalenia, ile pieniędzy możesz wydać. Inaczej traktowane są zwykłe środki, inaczej ustawowo chronione świadczenia, a jeszcze inaczej pieniądze dodatkowo zwolnione przez organ egzekucyjny.
Ile wynosi kwota wolna od zajęcia w 2026 roku?
Zgodnie z art. 54 Prawa bankowego podstawą jest 75% minimalnej pensji przysługującej osobie zatrudnionej w pełnym miesięcznym wymiarze czasu pracy. Ministerstwo Rodziny, Pracy i Polityki Społecznej podaje na 2026 rok kwotę 4806 zł.
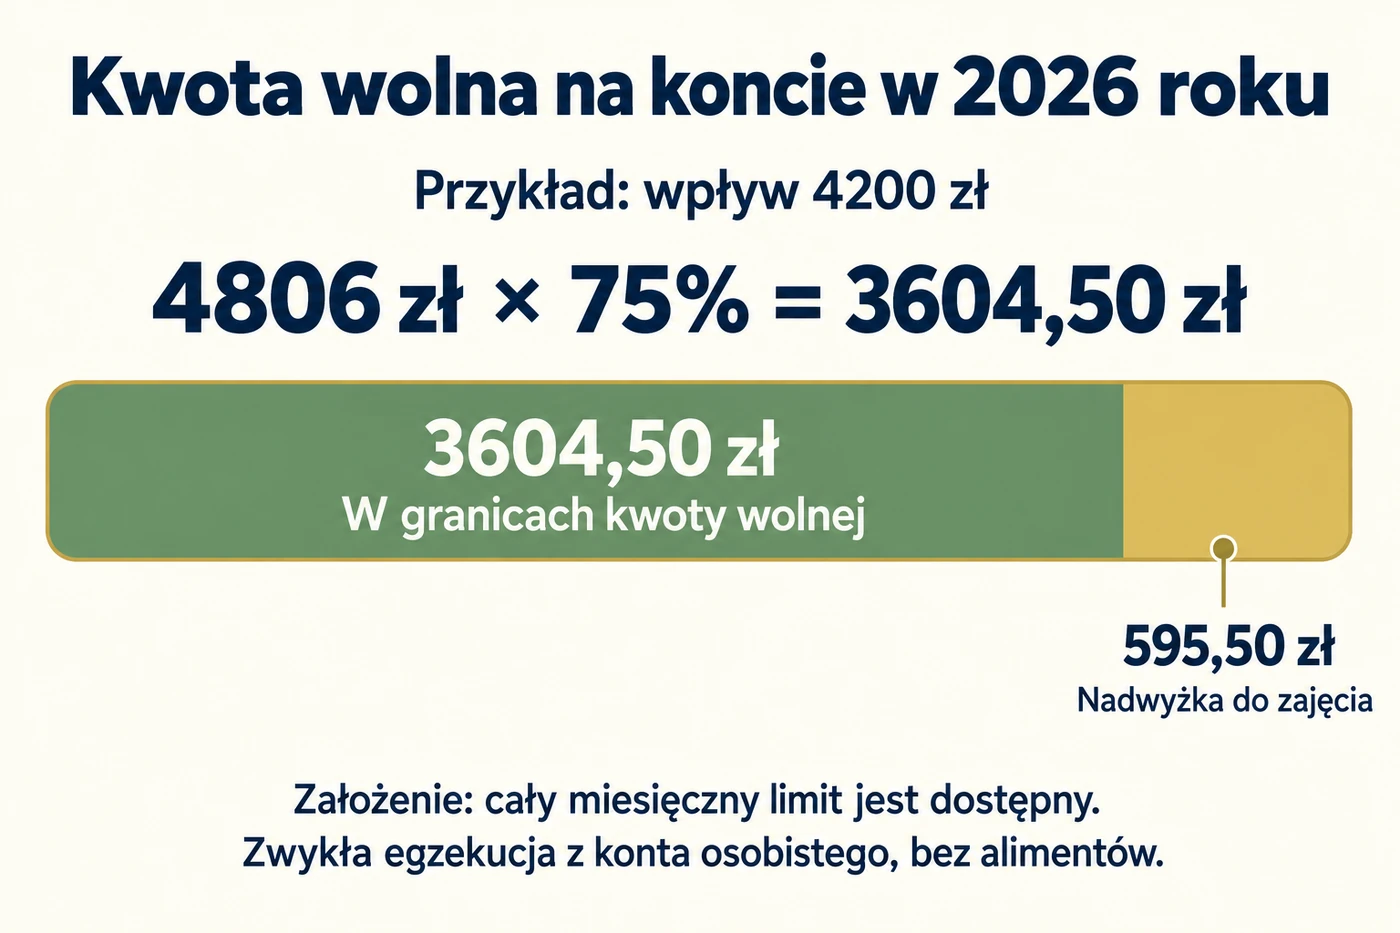
4806 zł × 75% = 3604,50 zł.
| Element | Zasada w 2026 roku |
|---|---|
| Podstawa obliczenia | 4806 zł minimalnego wynagrodzenia brutto |
| Wysokość ochrony na rachunku | 3604,50 zł w miesiącu kalendarzowym |
| Odnowienie | Pierwszego dnia nowego miesiąca |
| Niewykorzystana część | Nie zwiększa limitu następnego miesiąca |
| Egzekucja alimentów | Zwykła kwota wolna na rachunku nie przysługuje |
| Chronione świadczenia | Mogą być dostępne niezależnie od miesięcznej kwoty wolnej |
Nie przeliczaj tego limitu na podstawie własnego wynagrodzenia. Przy pensji 7000 zł nie jest to 75% z 7000 zł. Nie obniżasz go też samodzielnie dlatego, że pracujesz na pół etatu lub w danym miesiącu nie pracujesz. Mowa tutaj o ochronie środków na rachunku, a nie o potrąceniu wykonywanym przez pracodawcę.
Na jakich kontach obowiązuje ochrona?
Przepis obejmuje rachunki oszczędnościowe, rachunki oszczędnościowo rozliczeniowe oraz rachunki terminowych lokat oszczędnościowych osoby fizycznej. W praktyce chodzi między innymi o zwykłe konto osobiste i konto oszczędnościowe. Jeśli nazwy produktów są niejasne, sprawdź czym jest ROR i czym różni się od rachunku oszczędnościowego.
Rachunek firmowy nie otrzymuje tej ochrony tylko dlatego, że działalność prowadzi jedna osoba. Nie należy także mylić kwoty wolnej z limitem kredytowym. Dostępny debet nie jest dodatkową pulą chronionych oszczędności, którą bank ma obowiązek wypłacić przy zajęciu.
Ochrona z art. 54 dotyczy zajęcia na podstawie sądowego lub administracyjnego tytułu wykonawczego. Dlatego pytanie „ile może zabrać komornik” nie wyczerpuje tematu. Rachunek może być zajęty również przez administracyjny organ egzekucyjny, na przykład w związku z należnością podatkową.
Jak działa miesięczny limit? Trzy przykłady
Poniższe obliczenia zakładają zwykłą egzekucję inną niż alimentacyjna, indywidualne konto osobiste i środki bez osobnego ustawowego zwolnienia. Zakładamy także, że pozostała należność objęta zajęciem jest większa od pokazanej nadwyżki. Gdy do spłaty zostało mniej, zajęcie nie powinno przekroczyć tej należności wraz z objętymi nim kosztami.
Wpływ 4200 zł, cały limit jeszcze dostępny
Na początku rozpatrywanej sytuacji nie masz innych środków i nie wykorzystano kwoty wolnej w tym miesiącu. Wpływa 4200 zł. W granicach miesięcznej ochrony mieści się 3604,50 zł, a nadwyżka wynosi 595,50 zł. Ta nadwyżka może zostać przeznaczona na egzekucję.
Kwota 3604,50 zł nie musi przez cały miesiąc leżeć nietknięta. Możesz korzystać z niej na bieżące potrzeby. Wydanie jej nie oznacza jednak, że kolejny zwykły przelew zostanie objęty od nowa pełnym limitem.
Wydano już 2000 zł, później wpływa kolejne 2500 zł
Załóżmy, że wcześniejsze środki zostały wydane w ramach kwoty wolnej i saldo wynosi zero. Z limitu 3604,50 zł pozostaje 1604,50 zł. Po nowym wpływie 2500 zł ta część pozostaje w granicach ochrony. Pozostałe 895,50 zł może podlegać zajęciu.
To pokazuje, dlaczego nie wystarczy porównać nowego wpływu z pełnymi 3604,50 zł. Liczy się również wykorzystanie ochrony wcześniej w tym samym miesiącu. Kolejny przelew nie uruchamia osobnej kwoty wolnej.
Na koncie jest tylko 1200 zł
Jeśli cały limit jest dostępny, możesz korzystać z posiadanych 1200 zł. Bank nie dopłaci różnicy do 3604,50 zł. Kwota wolna wyznacza ochronę Twoich pieniędzy, a nie wysokość świadczenia wypłacanego przez bank.
Dokładnie ten sposób rozumienia limitu opisuje PKO BP w informacjach o zajęciach egzekucyjnych. W aplikacji szukaj osobno salda, dostępnych środków i pozostałej kwoty wolnej. Te wartości mogą się różnić.
Kiedy odnawia się kwota wolna i czy przechodzi na kolejny miesiąc?
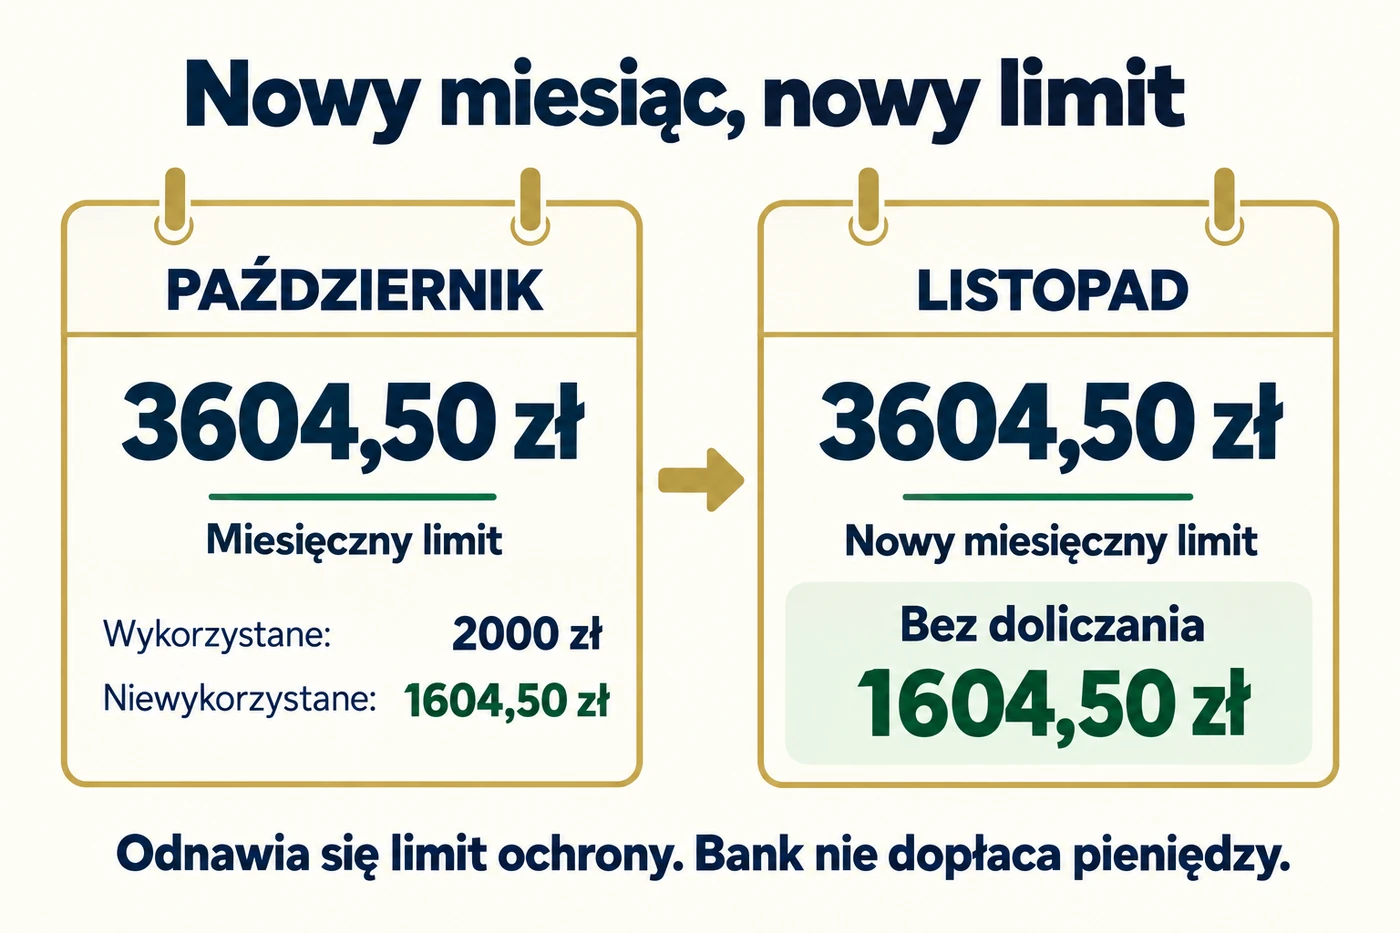
Limit odnawia się pierwszego dnia miesiąca kalendarzowego. Niewykorzystanej części z poprzedniego miesiąca nie dodaje się do nowego limitu. Jeśli w październiku wykorzystasz 2000 zł, pozostałe 1604,50 zł ochrony nie powiększy listopadowego limitu do 5209 zł.
Nie oznacza to automatycznie zniknięcia niewydanych pieniędzy z rachunku. Trzeba odróżnić rzeczywiste saldo od niewykorzystanego limitu. Środki pozostałe na początku kolejnego miesiąca oraz nowe wpływy są oceniane w ramach aktualnej ochrony i obowiązującego zajęcia. Zasady te szczegółowo opisuje ING w wyjaśnieniu kwoty wolnej.
Data otrzymania pensji nie zmienia kalendarza limitu. Jeśli wynagrodzenie wpływa 28. dnia miesiąca, nowy okres ochrony nadal rozpoczyna się pierwszego dnia kolejnego miesiąca, a nie po upływie 30 dni od wypłaty.
Czy kilka rachunków oznacza kilka kwot wolnych?
Nie otrzymujesz odrębnego limitu na każdą umowę rachunku w tym samym banku. Konto osobiste, dodatkowe konto i rachunek oszczędnościowy nie tworzą trzech osobnych kwot po 3604,50 zł. Liczba kart do rachunku również nie zwiększa ochrony.
Art. 54 mówi o środkach jednej osoby niezależnie od liczby umów. Przy rachunkach w różnych bankach ustal sposób obsługi konkretnego zajęcia bezpośrednio z bankami i organem prowadzącym egzekucję. Nie planuj budżetu na założeniu, że samo otwieranie kolejnych kont mnoży przysługujące Ci zwolnienie.
Rachunek wspólny także nie daje automatycznie dwóch kwot wolnych z powodu dwóch współposiadaczy. Ustawa przewiduje jedną wysokość ochrony rachunku wspólnego. Osobną kwestią pozostaje to, czyje środki i jaki udział podlegają egzekucji. W razie zajęcia za dług jednej osoby znaczenie mają rodzaj postępowania, umowa i pochodzenie pieniędzy.
Podstawy działania takiego rachunku opisujemy w poradniku wspólne konto bankowe a pełnomocnictwo. Przy sporze o majątek współposiadacza potrzebna może być indywidualna pomoc prawna, a nie samo przeliczenie miesięcznego limitu.
800 plus, alimenty otrzymywane i inne świadczenia
Niektóre wpływy są chronione niezależnie od kwoty wolnej. Art. 54a Prawa bankowego obejmuje określone świadczenia i dodatki wskazane w przepisach. Należą do nich między innymi świadczenie wychowawcze 800 plus, świadczenia rodzinne i alimentacyjne oraz świadczenia z pomocy społecznej. Tych pieniędzy nie należy traktować jak zwykłego przelewu zużywającego miesięczny limit.
Przykładowo, otrzymanie chronionego świadczenia 800 plus nie powinno zmniejszyć pozostałej zwykłej kwoty wolnej o 800 zł. Bank musi jednak prawidłowo rozpoznać pochodzenie wpływu. Jeśli blokuje takie pieniądze, pokaż potwierdzenie przelewu, nadawcę i dokument potwierdzający rodzaj świadczenia.
Alimenty otrzymywane a egzekucja długu alimentacyjnego to dwie różne sytuacje. W pierwszej pieniądze mogą korzystać z ustawowej ochrony. W drugiej, gdy to od Ciebie egzekwowane są alimenty, zwykły miesięczny limit z rachunku nie przysługuje. Nie stosuj do obu przypadków tego samego obliczenia.
Przy alimentach od osoby fizycznej bank może potrzebować wyroku lub ugody. Pekao opisuje dokumenty potrzebne do zwolnienia takich wpływów. Sama dowolna nazwa przelewu nie zastępuje wykazania, czym rzeczywiście są pieniądze.
Pensja po potrąceniu a zajęcie rachunku
Ochrona wynagrodzenia u pracodawcy oraz ochrona pieniędzy na koncie wynikają z odmiennych zasad. Nie zakładaj, że po potrąceniu z pensji każda pozostała złotówka będzie automatycznie dostępna na zajętym rachunku bez względu na wykorzystanie limitu.
Jeżeli pracodawca już potrącił część wynagrodzenia, a bank blokuje kolejną część, zbierz zaświadczenie o potrąceniu, potwierdzenie wpływu i dane sprawy. Wyjaśnij sytuację z organem egzekucyjnym i bankiem. Zwolnienie określonych wpływów może wymagać przekazania bankowi ograniczenia zajęcia przez ten organ. Sam telefon z informacją „to jest pensja” może nie wystarczyć.
Podobnie nie przenoś mechanicznie na rachunek zasad potrąceń z emerytury lub renty. Ustal, czy dany wpływ jest ustawowo wyłączony z egzekucji, czy potrzebne jest osobne ograniczenie. Takie rozróżnienie pomaga uniknąć obietnicy, że bank zwolni każdy przelew od pracodawcy lub ZUS.
Bank zablokował za dużo pieniędzy. Co przygotować?
Zacznij od ustalenia, czy problem dotyczy obliczenia kwoty wolnej, rozpoznania chronionego świadczenia czy zakresu zajęcia. W pierwszych dwóch sprawach potrzebne będzie wyjaśnienie banku. Jeżeli kwestionujesz samą egzekucję lub potrzebujesz jej ograniczenia, sprawa wymaga kontaktu z organem egzekucyjnym.
- Zapisz organ prowadzący postępowanie, sygnaturę i kwotę zajęcia widoczne w bankowości.
- Pobierz historię rachunku z bieżącego miesiąca i sprawdź wykorzystanie kwoty wolnej.
- Wskaż konkretny wpływ: datę, nadawcę, tytuł i kwotę. Dołącz dokument potwierdzający jego charakter.
- Poproś bank o wyjaśnienie obliczenia oraz udostępnienie środków, które powinny być chronione.
- Gdy potrzebne jest ograniczenie albo uchylenie zajęcia, skontaktuj się z organem i dopilnuj przekazania odpowiedniej informacji do banku.
W reklamacji pisz konkretnie. Zamiast „zabrali mi wszystko” wskaż na przykład, że wpływ z określonego dnia pochodzi z chronionego świadczenia, a bank zaliczył go do zwykłych środków. Zachowaj numer zgłoszenia i odpowiedź. Zasady obsługi takich spraw wyjaśnia też Rzecznik Finansowy w pytaniach o egzekucję z rachunku.
Nie czekaj z reakcją na koniec miesiąca. W sprawie skargi na czynności komornika lub innych środków prawnych mogą biec odrębne terminy. Reklamacja w banku nie zastępuje właściwego pisma procesowego. Przy sporze o samą podstawę egzekucji skorzystaj z pomocy prawnika lub nieodpłatnej pomocy prawnej.
Najczęstsze pytania o kwotę wolną na koncie
Czy trzeba składać wniosek o zwykłą kwotę wolną?
Bank powinien uwzględnić ustawową kwotę wolną przy obsłudze zajęcia. Osobnego wyjaśnienia lub dokumentów mogą wymagać chronione świadczenia i dodatkowe zwolnienia. Jeśli nie widzisz ochrony, sprawdź rodzaj konta i egzekucji.
Czy z kwoty wolnej można płacić kartą i robić przelewy?
Tak, ochrona nie ogranicza się do wypłaty gotówki w oddziale. Możesz korzystać z udostępnionych środków zgodnie z funkcjami rachunku. Wydatki zmniejszają pozostały miesięczny limit.
Czy po spłacie długu konto odblokuje się natychmiast?
Jeśli spłacasz poza bankiem, samo potwierdzenie przelewu może nie wystarczyć. Bank potrzebuje właściwej informacji o uchyleniu lub ograniczeniu zajęcia. Sprawdź także, czy na rachunku nie ma innego aktywnego zajęcia.
Czy kwota wolna rozwiązuje problem zadłużenia?
Chroni część pieniędzy na bieżące potrzeby, ale nie umarza długu ani nie zatrzymuje automatycznie naliczania kosztów. Równolegle uporządkuj zobowiązania i możliwości spłaty. Pomocny będzie plan wychodzenia z długów krok po kroku.