Jak poprawić zdolność kredytową? Kompletny poradnik z wyliczeniami
Dochody, koszty, limity, BIK oraz plan działania przed złożeniem wniosku
Zdolność kredytowa pokazuje, czy według oceny banku będziesz w stanie spłacać nowy kredyt wraz z odsetkami w terminach przewidzianych w umowie. Nie jest stałą cechą klienta ani jedną liczbą obowiązującą w całym sektorze. Ten sam dochód, gospodarstwo domowe i zestaw zobowiązań mogą prowadzić do różnych wyników w zależności od banku, rodzaju kredytu, okresu spłaty oraz wewnętrznych zasad oceny ryzyka.
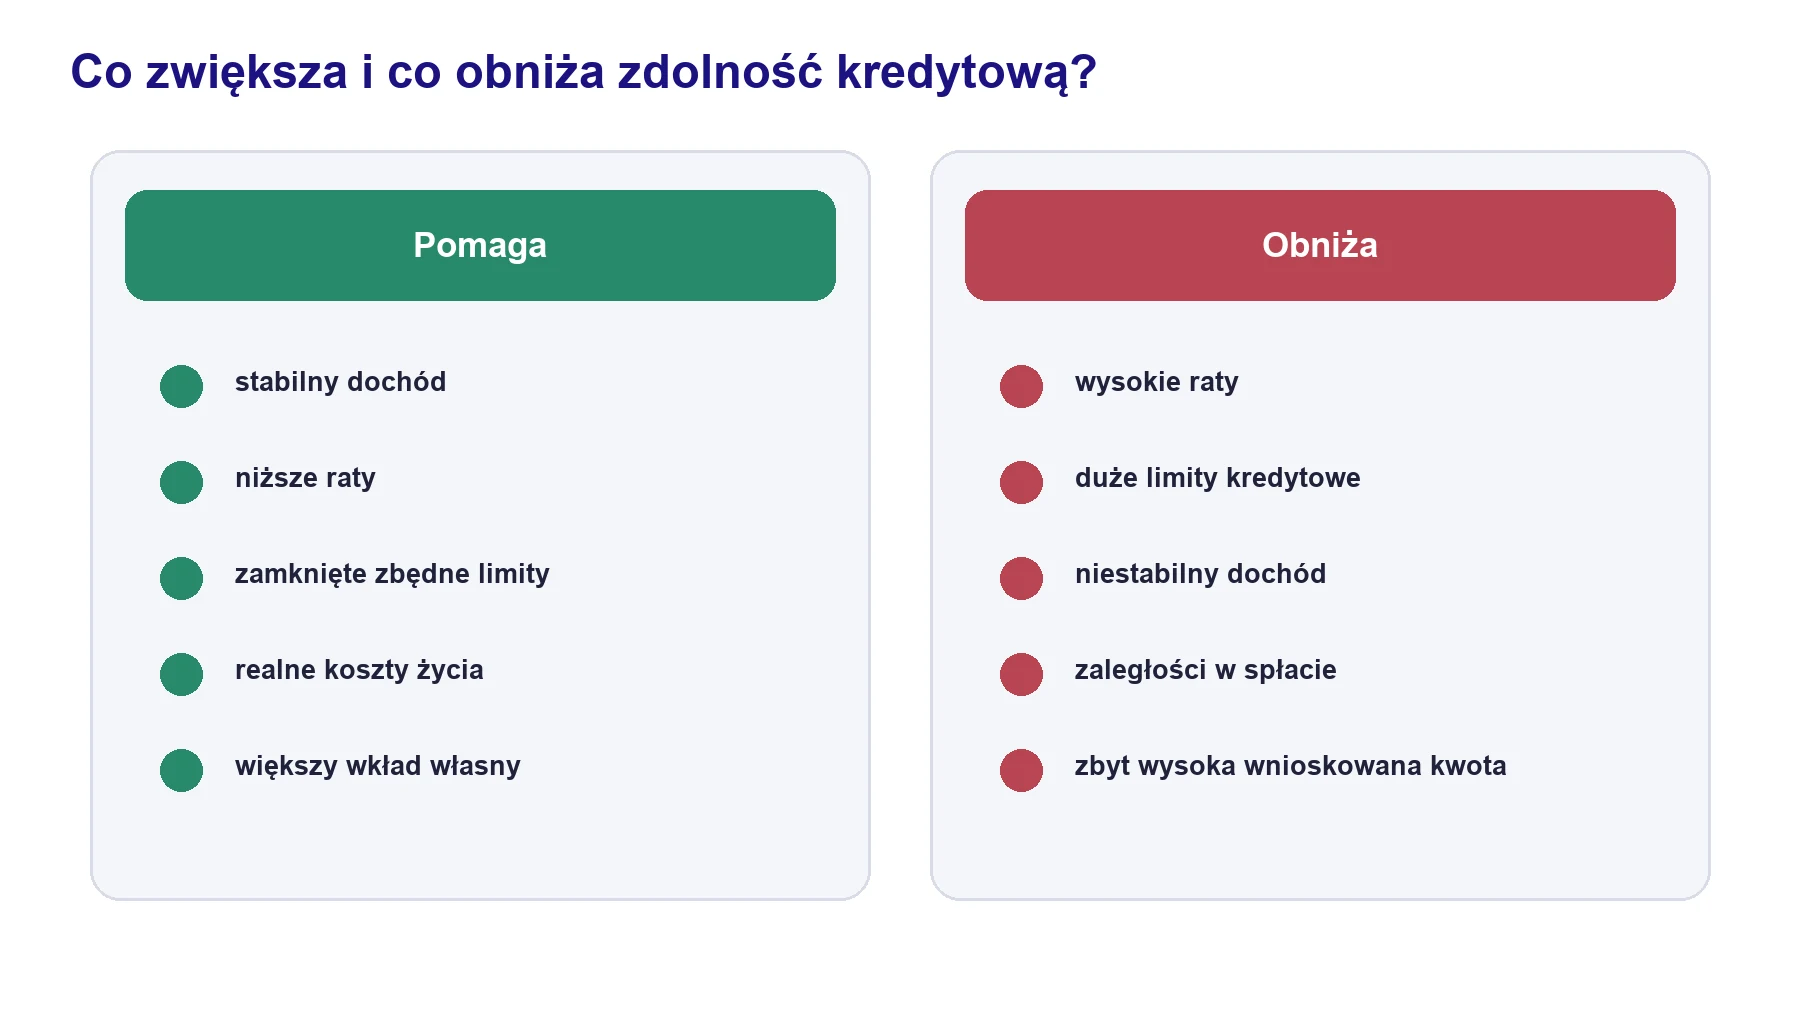
Poprawa zdolności nie polega na ukrywaniu wydatków ani sztucznym zawyżaniu dochodu. Skuteczny plan porządkuje fakty: stabilizuje wpływy, ogranicza raty i zbędne limity, usuwa błędy w danych, poprawia terminowość oraz dopasowuje wnioskowaną kwotę do realnego budżetu. Największy efekt przynoszą zmiany, które można potwierdzić w dokumentach i które pozostaną bezpieczne po uruchomieniu kredytu.
Poradnik pokazuje uproszczone wyliczenia i scenariusze. Nie odtwarza algorytmu konkretnego banku, ponieważ instytucje stosują własne modele, minimalne koszty utrzymania i założenia. Traktuj obliczenia jako narzędzie do przygotowania wniosku i oceny własnego bezpieczeństwa, a nie obietnicę otrzymania określonej kwoty.
Najważniejsze wnioski
- Zdolność kredytowa i ocena punktowa BIK to dwa różne pojęcia.
- Bank analizuje dochody, koszty życia, obecne raty, limity, liczbę osób w gospodarstwie oraz parametry nowego kredytu.
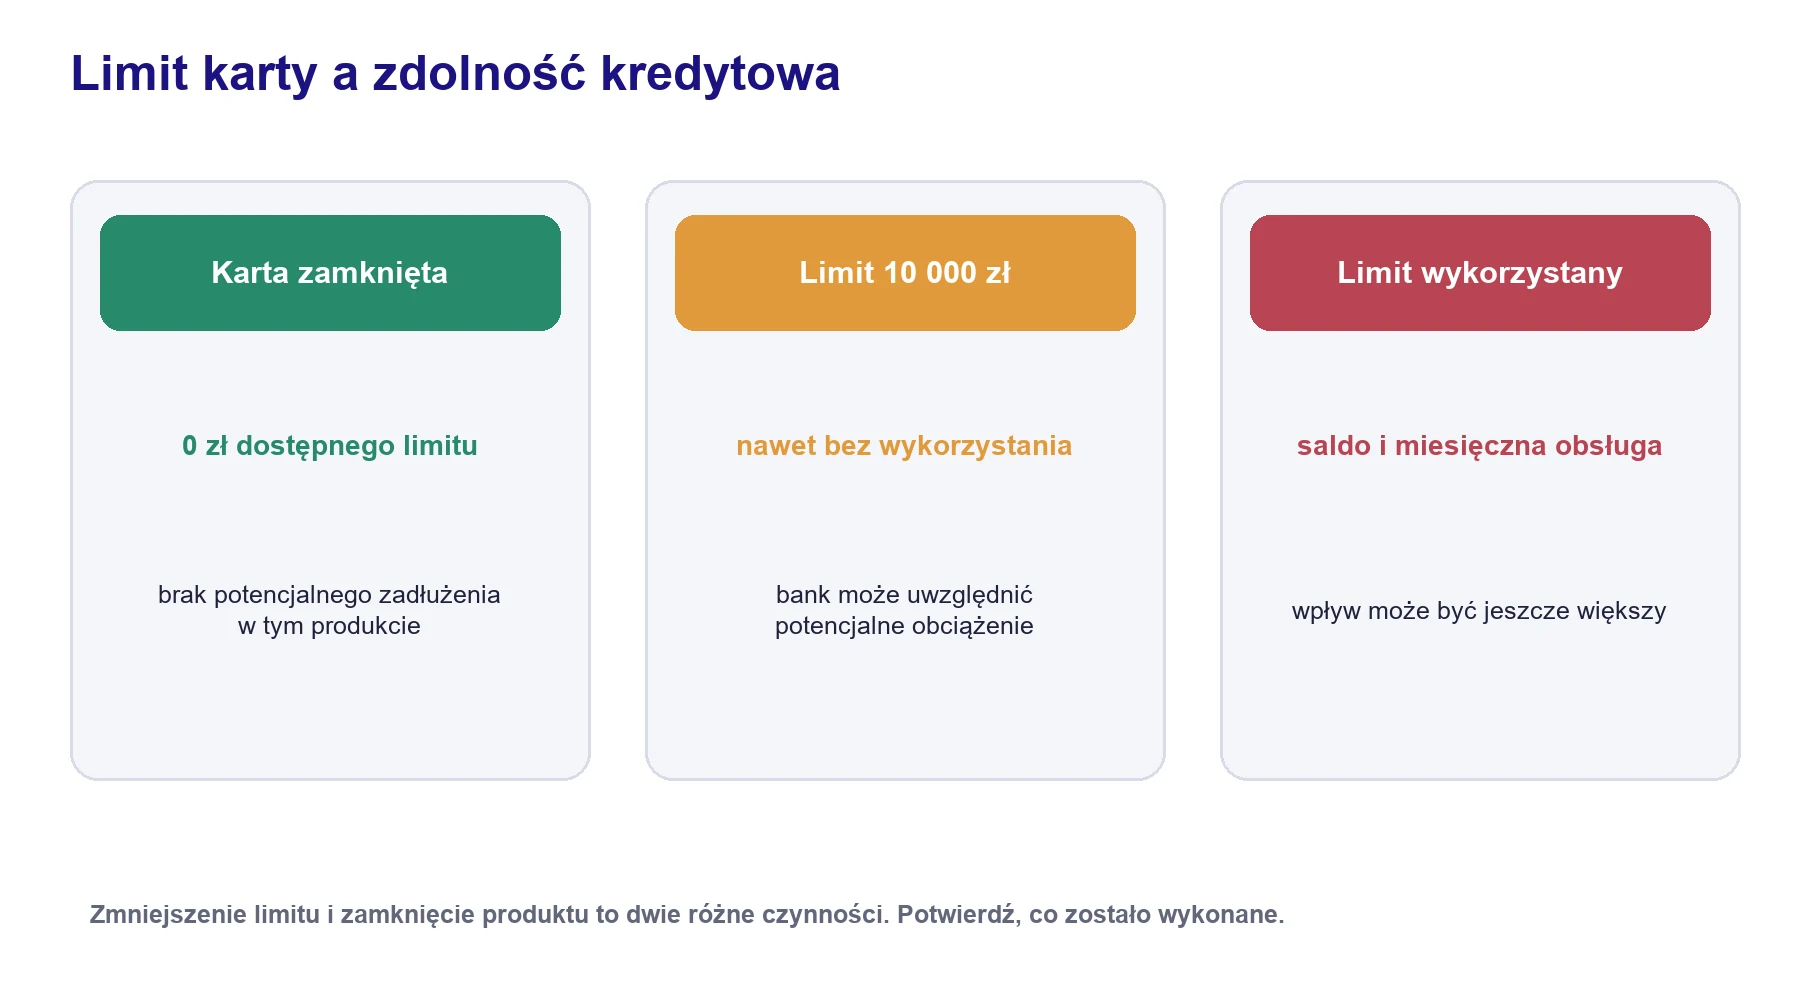
- Niewykorzystana karta kredytowa albo limit w rachunku mogą nadal wpływać na ocenę jako dostępne zadłużenie.
- Spłata zobowiązania nie zawsze oznacza zamknięcie produktu. Potrzebne może być osobne wypowiedzenie i potwierdzenie zamknięcia.
- Nieregularny dochód nie wyklucza kredytu, ale bank oceni jego historię, powtarzalność i możliwość utrzymania w okresie spłaty.
- Większa zdolność nie oznacza, że wykorzystanie całej dostępnej kwoty jest bezpieczne dla twojego budżetu.
- Najlepszy moment na wniosek następuje po zakończeniu porządków i pojawieniu się zmian w dokumentach oraz bazach.
Co to jest zdolność kredytowa?
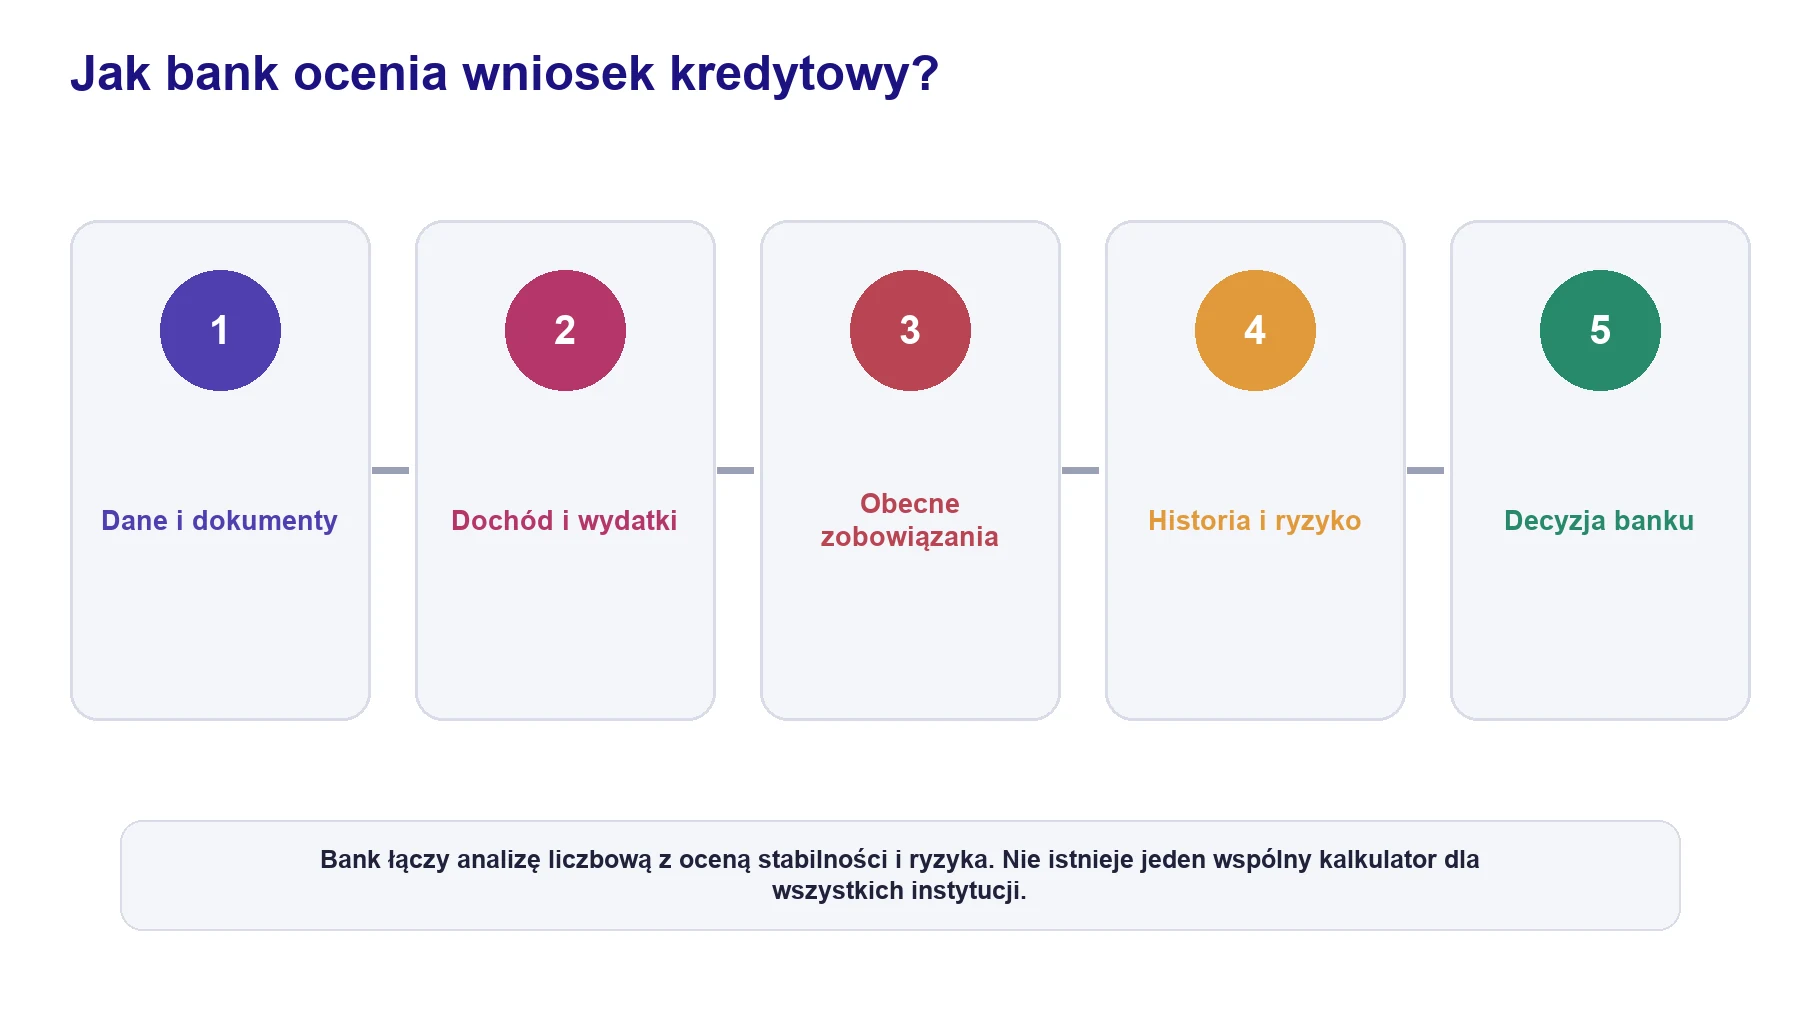
Prawo bankowe definiuje zdolność kredytową jako zdolność do spłaty zaciągniętego kredytu wraz z odsetkami w terminach określonych w umowie. Bank uzależnia udzielenie kredytu od wyniku tej oceny i może żądać dokumentów oraz informacji potrzebnych do jej przeprowadzenia. Przy kredycie konsumenckim kredytodawca ma obowiązek ocenić zdolność przed zawarciem umowy na podstawie danych od klienta oraz odpowiednich baz lub własnych zbiorów danych.
Podstawę prawną opisują między innymi art. 70 Prawa bankowego oraz art. 9 ustawy o kredycie konsumenckim. W praktyce bank łączy przepisy z własną polityką kredytową i oceną ryzyka.
Ocena obejmuje część ilościową i jakościową. Część ilościowa porównuje dochód, koszty, raty i przewidywane obciążenie nowym kredytem. Część jakościowa może uwzględniać stabilność źródła dochodu, historię spłaty, wiek, okres kredytowania i inne cechy istotne dla ryzyka. W kredycie hipotecznym KNF wskazuje również na konieczność uwzględnienia ryzyka spadku dochodu rozporządzalnego oraz ryzyka stopy procentowej.
Zdolność kredytowa a scoring BIK
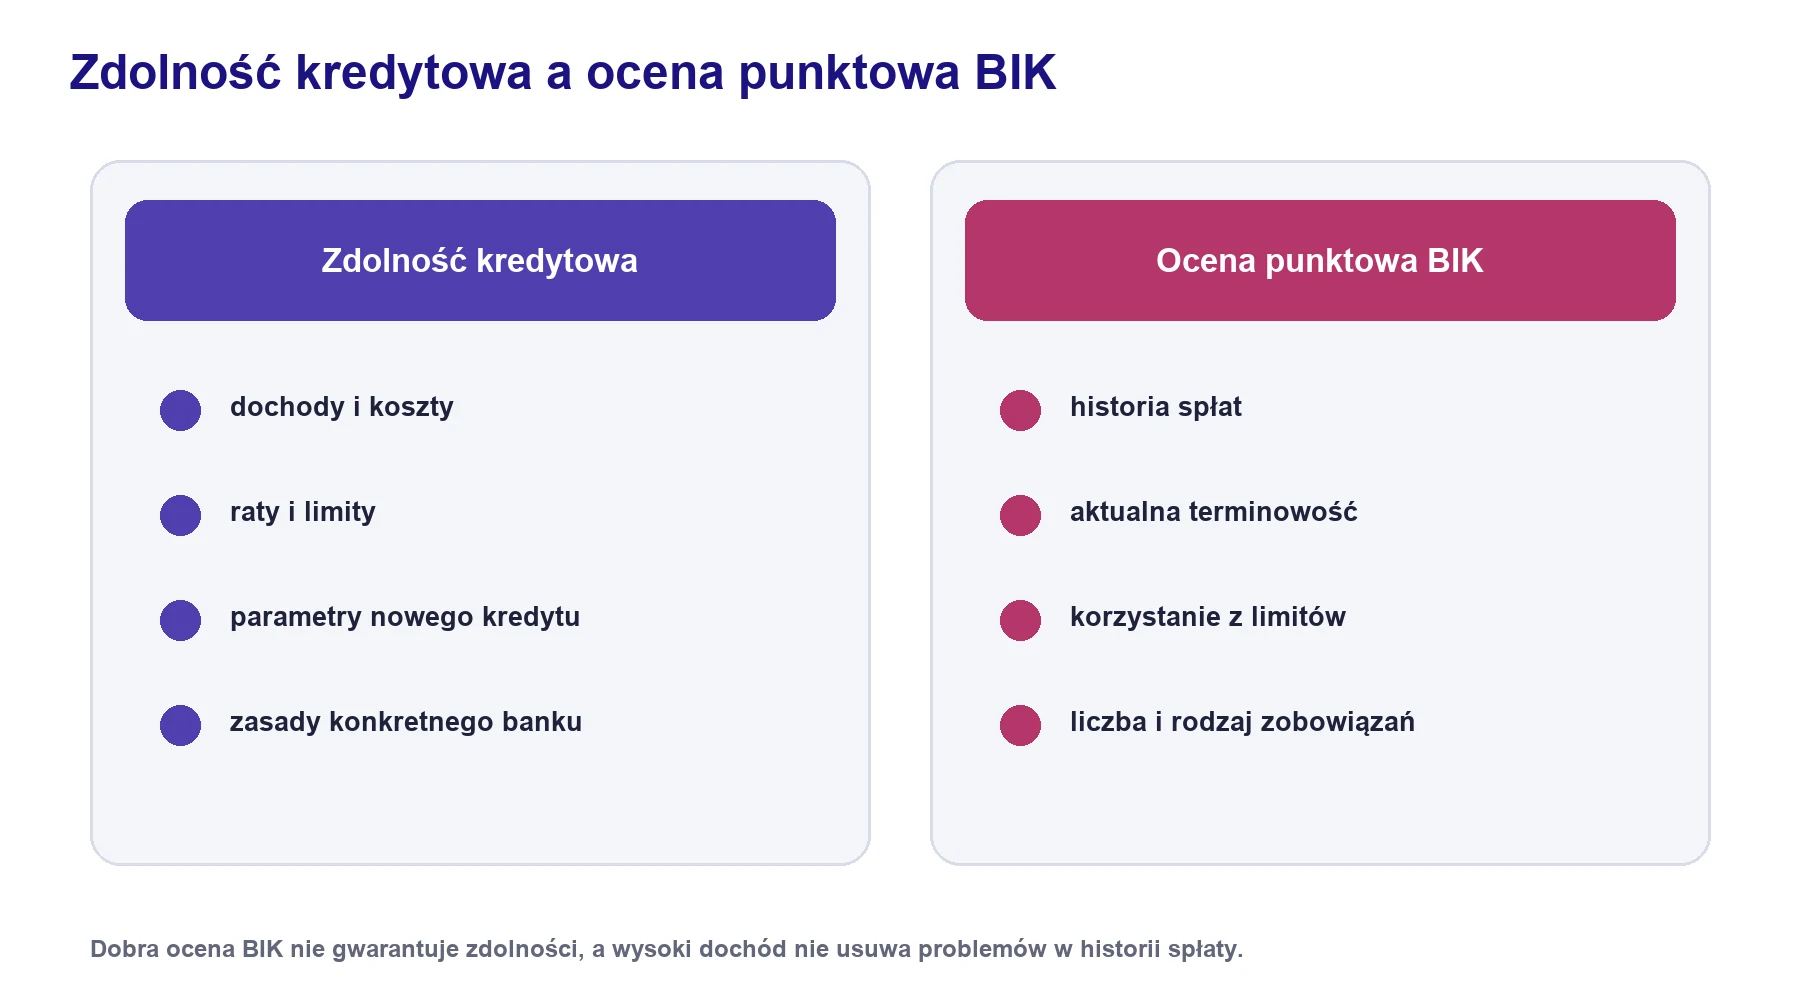
Zdolność kredytowa odpowiada na pytanie, czy dochody i sytuacja finansowa pozwalają obsługiwać nową ratę. Ocena punktowa BIK opisuje ryzyko wynikające z historii kredytowej zgromadzonej w BIK. Możesz mieć wysoką ocenę punktową, ale zbyt małą nadwyżkę na oczekiwaną kwotę kredytu. Możesz też mieć dobry dochód, lecz słabą historię spłaty, która utrudni pozytywną decyzję.
Według aktualnej informacji BIK z 28 czerwca 2026 roku zapytania, w tym zapytania kredytowe, nie są uwzględniane w ocenie punktowej BIK. Na ocenę wpływają między innymi opóźnienia, bieżąca terminowość, długość historii, liczba nowych zobowiązań, wykorzystanie limitów oraz liczba spłacanych kredytów i pożyczek gotówkowych. Bank może równocześnie stosować własny model i analizować szerszy zestaw danych.
Przed złożeniem wniosku sprawdź aktualne wyjaśnienie BIK: wyjaśnienie BIK o zapytaniach kredytowych. Nie opieraj decyzji na starszych poradnikach opisujących wcześniejsze zasady.
| Obszar | Zdolność kredytowa | Ocena punktowa BIK |
|---|---|---|
| Główne pytanie | Czy klient obsłuży nową ratę | Jak historia wskazuje ryzyko spłaty |
| Dochód i koszty życia | Mają bezpośrednie znaczenie | Nie tworzą samej oceny punktowej BIK |
| Raty i limity | Zmniejszają wolną kwotę | Sposób korzystania jest częścią historii |
| Terminowość | Może wpływać na decyzję banku | Jest ważnym elementem oceny |
| Wynik | Zależy od banku i produktu | Jest obliczany przez BIK na podstawie historii |
Co bank bierze pod uwagę przy liczeniu zdolności?
Dokładna lista i waga czynników zależą od instytucji. KNF wskazuje, że przy kredytach hipotecznych ocena powinna uwzględniać źródła spłaty, koszty utrzymania typowe dla kredytobiorcy, wszystkie zobowiązania finansowe oraz okres kredytowania. Bank analizuje także stabilność dochodów i rzeczywisty poziom wydatków, w tym liczbę osób na utrzymaniu, status mieszkaniowy i miejsce zamieszkania.
| Czynnik | Co może sprawdzać bank | Jak się przygotować |
|---|---|---|
| Dochód | Kwotę, źródło, ciągłość i historię | Zbierz dokumenty i historię wpływów |
| Koszty życia | Gospodarstwo, mieszkanie, dzieci i lokalizację | Policz realny budżet zamiast zaniżać wydatki |
| Obecne raty | Kredyty, pożyczki, zakupy ratalne | Spisz saldo i miesięczne obciążenie |
| Limity | Karty i limity odnawialne | Zdecyduj, które są naprawdę potrzebne |
| Historia spłaty | Terminowość i aktualne zaległości | Sprawdź raport i popraw błędy |
| Nowy kredyt | Kwotę, okres, ratę, oprocentowanie i zabezpieczenie | Porównaj kilka bezpiecznych wariantów |
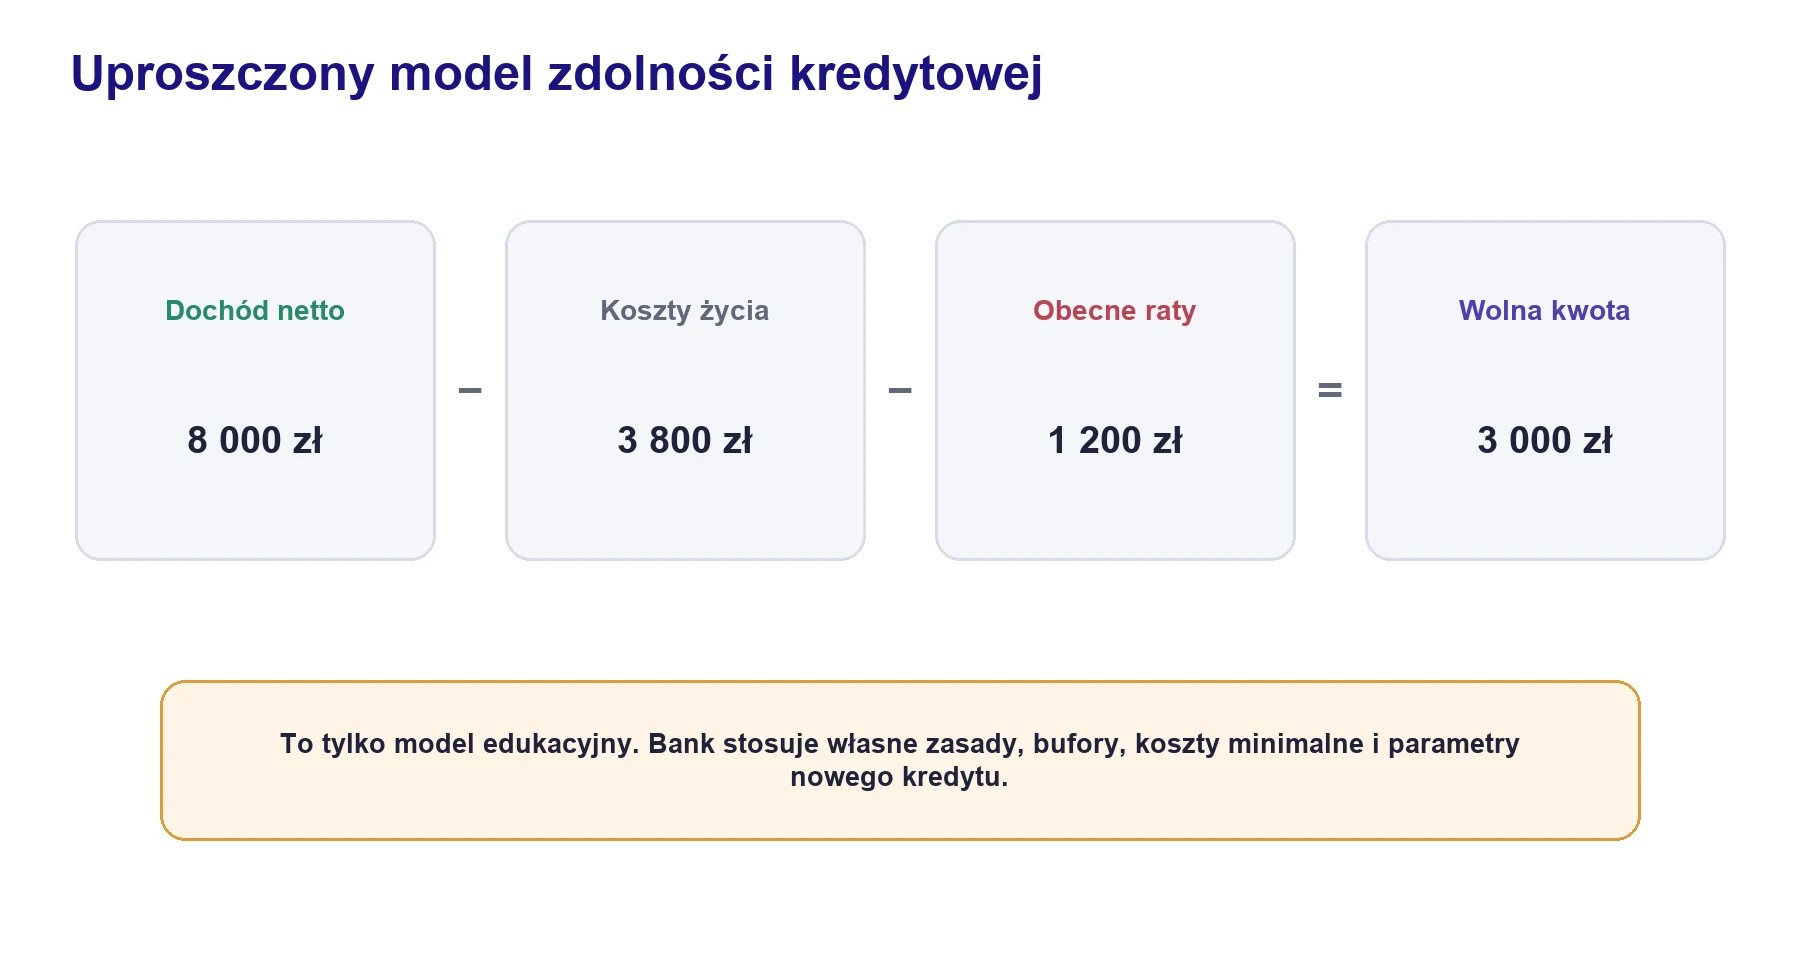
Jak samodzielnie oszacować zdolność kredytową?
Nie odtworzysz dokładnego algorytmu banku, ale możesz policzyć wolną kwotę w gospodarstwie. Zsumuj stabilne miesięczne dochody netto. Odejmij rzeczywiste koszty życia, zobowiązania niekredytowe, obecne raty, zakupy na raty oraz bezpieczny bufor. Pozostała kwota pokazuje, ile przestrzeni ma budżet przed zastosowaniem zasad konkretnego banku i kosztu nowego kredytu.
| Pozycja | Przykład singla | Przykład pary z dzieckiem |
|---|---|---|
| Dochód netto | 6500 zł | 11 000 zł |
| Koszty życia i mieszkania | 3200 zł | 6000 zł |
| Obecne raty | 700 zł | 1400 zł |
| Własny bufor bezpieczeństwa | 600 zł | 1000 zł |
| Kwota przed nową ratą | 2000 zł | 2600 zł |
Wynik nie jest kwotą raty zaakceptowaną przez bank. Instytucja może przyjąć inne koszty minimalne, zastosować bufor dochodowy, uwzględnić potencjalne obciążenie limitów i sprawdzić ratę przy określonym poziomie oprocentowania. Twoje wyliczenie ma przede wszystkim odpowiedzieć, czy kredyt pozostanie bezpieczny także po gorszym miesiącu.
Jeżeli nie znasz swoich rzeczywistych wydatków, najpierw przygotuj budżet domowy. Dane z kilku miesięcy są bardziej użyteczne niż deklaracja przygotowana w dniu składania wniosku.
Jak dochód wpływa na zdolność kredytową?
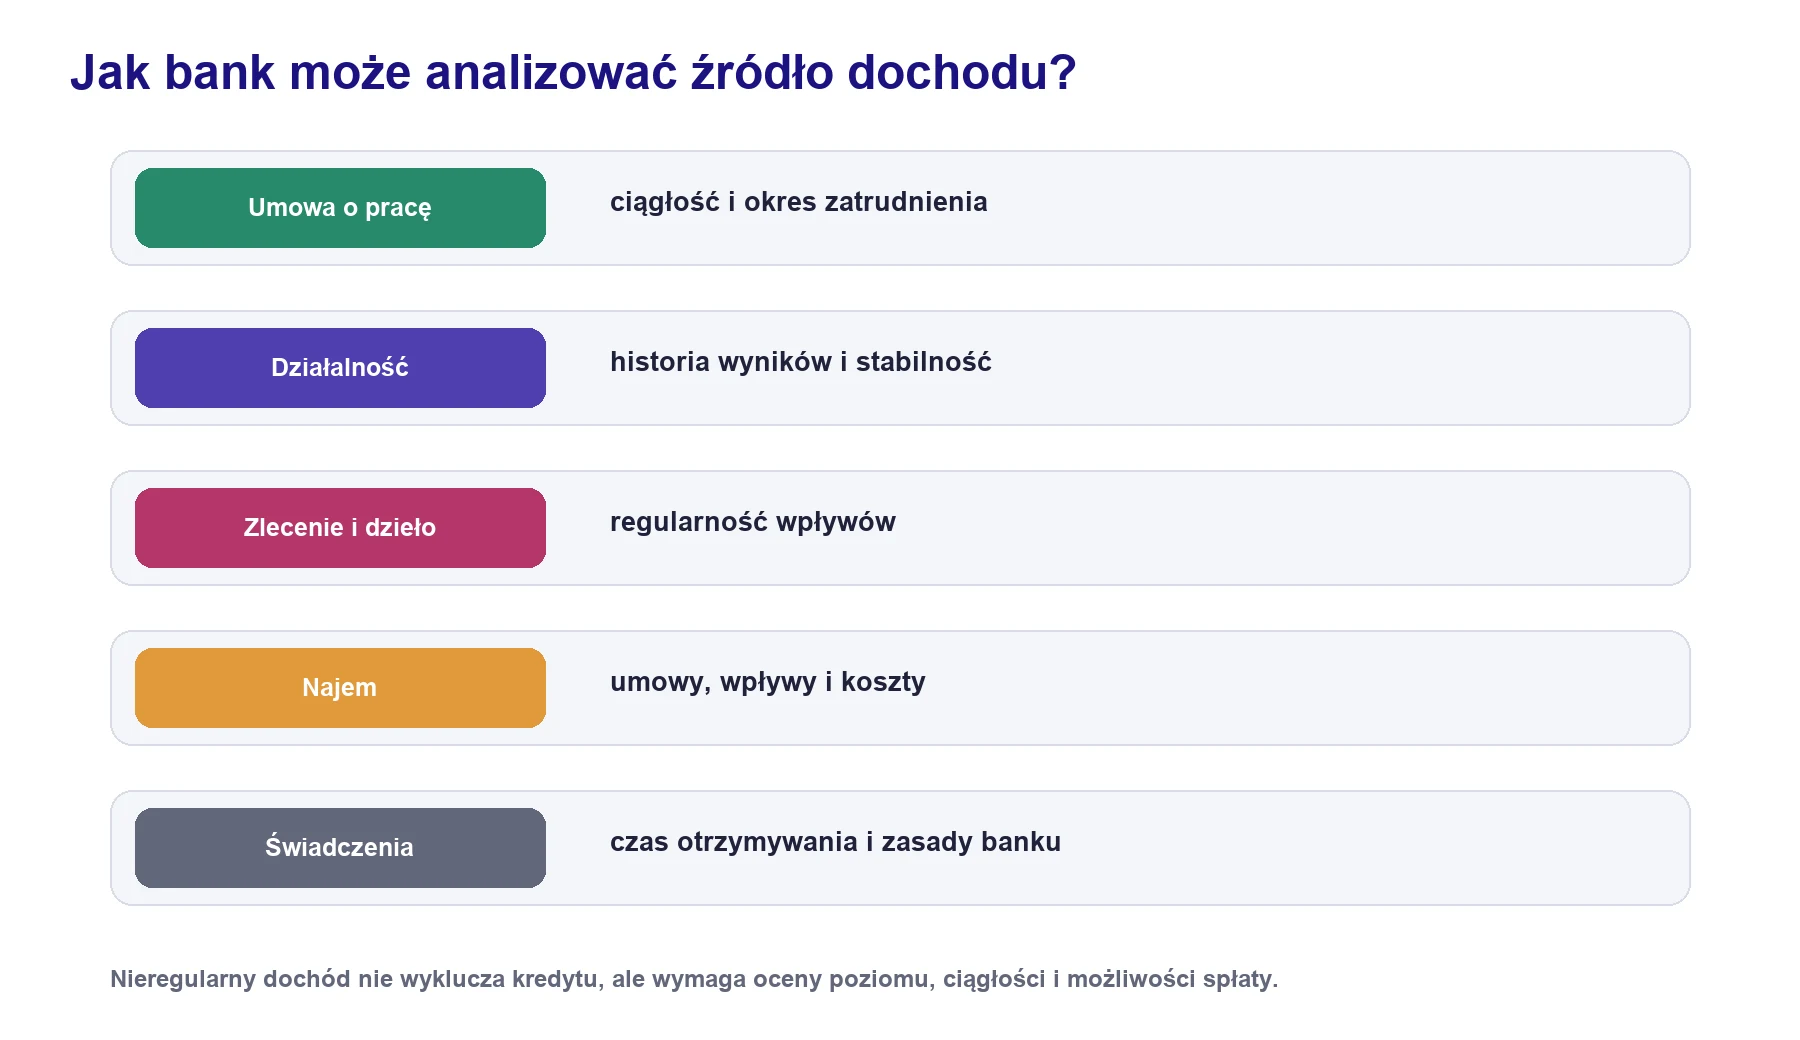
Znaczenie ma nie tylko kwota, lecz także prawdopodobieństwo utrzymania dochodu. Bank może analizować okres zatrudnienia, rodzaj umowy, branżę, częstotliwość wpływów i dokumenty potwierdzające źródło. Przy działalności gospodarczej ważna będzie historia wyników, koszty, podatki i powtarzalność dochodu. Przy zleceniach, dziełach albo najmie istotna jest regularność oraz odpowiednio długa historia.
Umowa o pracę
Stabilna umowa i regularne wpływy ułatwiają udokumentowanie dochodu, ale sama nazwa umowy nie gwarantuje wyniku. Bank może sprawdzić okres zatrudnienia, czas pozostały do końca umowy, okres próbny, zmiany pracodawcy i składniki wynagrodzenia. Premie uznaniowe mogą być ocenione inaczej niż stała pensja. Nie zmieniaj pracy wyłącznie pod wniosek bez policzenia wpływu na wymaganą historię zatrudnienia.
Umowa zlecenie i umowa o dzieło
Dochód cywilnoprawny może zostać zaakceptowany, jeżeli ma odpowiednią historię i powtarzalność. Przygotuj umowy, rachunki, rozliczenia podatkowe oraz wyciągi pokazujące wpływy. Jednorazowe wysokie zlecenie nie musi podnieść zdolności w takim stopniu jak regularny dochód osiągany przez wiele miesięcy.
Działalność gospodarcza
Przedsiębiorca powinien oddzielić przychód od dochodu i środków rzeczywiście dostępnych po kosztach oraz podatkach. Bank może wymagać dokumentów księgowych, zeznań podatkowych, historii rachunku i potwierdzeń braku zaległości. Forma opodatkowania wpływa na sposób prezentacji wyniku, dlatego porównuj wymagania banków przed zmianą rozliczeń tylko ze względu na kredyt.
Najem i inne źródła
Dochód z najmu może wymagać umów, historii wpływów i dokumentów podatkowych. Bank uwzględni również koszty oraz ryzyko przerw. Świadczenia mogą być oceniane w zależności od czasu, przez jaki będą wypłacane, i okresu kredytu. KNF zwraca uwagę, że dochód powinien być rozpatrywany w całym okresie spłaty, a nie tylko w chwili zawierania umowy.
Jak koszty życia wpływają na wynik?
Zaniżenie kosztów we wniosku nie tworzy zdolności. Bank może stosować minimalne wartości wynikające z własnych analiz i porównywać deklarację z liczbą osób w gospodarstwie, statusem mieszkaniowym oraz lokalizacją. Dla bezpieczeństwa użyj średniej z co najmniej trzech miesięcy i dodaj koszty roczne podzielone przez dwanaście.
| Koszt | Jak policzyć miesięcznie | Częsty błąd |
|---|---|---|
| Mieszkanie | Czynsz lub rata, media i opłaty | Pomijanie sezonowego wzrostu energii |
| Żywność | Średnia z historii rachunku | Liczenie wyłącznie zakupów w jednym sklepie |
| Transport | Paliwo, bilety, serwis i ubezpieczenie | Pomijanie kosztów rocznych samochodu |
| Dzieci | Opieka, edukacja, zdrowie i zajęcia | Wpisywanie tylko opłat stałych |
| Zdrowie | Leki, wizyty i ubezpieczenia | Zakładanie braku wydatków nieregularnych |
| Subskrypcje i telefon | Wszystkie umowy cykliczne | Pozostawienie nieużywanych usług |
Nie obniżaj własnego budżetu do poziomu, którego nie da się utrzymać. Kredyt będzie spłacany przez wiele lat, a nie tylko w miesiącu składania wniosku. Bezpieczna rata pozostawia przestrzeń na wzrost kosztów, przerwę w dochodzie, naprawę i inne zdarzenia, których nie pokazuje prosty kalkulator.
Jak karta kredytowa wpływa na zdolność?
Karta tworzy dostępny limit, z którego klient może skorzystać po decyzji kredytowej. Dlatego bank może traktować część limitu jako potencjalne miesięczne obciążenie nawet wtedy, gdy bieżące saldo wynosi zero. Sposób liczenia zależy od banku. Samodzielne wyzerowanie salda nie jest tym samym co obniżenie limitu albo zamknięcie umowy.
Jeżeli karta jest zbędna, sprawdź saldo, transakcje oczekujące, opłaty i procedurę wypowiedzenia. Zachowaj potwierdzenie zamknięcia. Jeżeli karta jest potrzebna, rozważ rozsądne zmniejszenie limitu zamiast pochopnego zamknięcia. Decyzja powinna uwzględniać również historię, codzienne potrzeby oraz warunki produktu.
Działanie produktu i sposób spłaty wyjaśnia poradnik Jak działa karta kredytowa?. Koszty, odsetki i wypłaty gotówki znajdziesz w tekście koszty karty kredytowej.
Jak limit w koncie wpływa na zdolność?
Limit odnawialny działa podobnie do dostępnego kredytu. Nawet jeśli go nie wykorzystujesz, bank może uwzględnić potencjalne obciążenie. Jeśli rachunek jest stale na minusie, najpierw przygotuj plan wyjścia z limitu. Jednorazowe zmniejszenie limitu bez rezerwy może spowodować brak środków na podstawowe płatności i ponowne zadłużenie w droższym produkcie.
Po spłacie sprawdź, czy umowa limitu została zakończona, czy tylko saldo wróciło do zera. Przy wspólnym przygotowaniu do kredytu hipotecznego spisz limity wszystkich wnioskodawców. Małe produkty w kilku bankach mogą łącznie tworzyć istotne potencjalne obciążenie.
Czy warto spłacić kredyt lub raty przed wnioskiem?
Spłata zobowiązania może zwiększyć miesięczną wolną kwotę, ale użycie całych oszczędności nie zawsze jest najlepsze. Przy kredycie hipotecznym środki mogą być potrzebne na wkład własny, koszty transakcji, remont i poduszkę finansową. Porównaj efekt zmniejszenia raty z utratą płynności.
| Działanie | Możliwy efekt | Co sprawdzić |
|---|---|---|
| Spłata małej raty | Uwolnienie miesięcznego obciążenia | Kwotę zamknięcia i potwierdzenie |
| Nadpłata większego kredytu | Niższe saldo lub rata zależnie od umowy | Sposób rozliczenia nadpłaty |
| Zamknięcie zakupów ratalnych | Mniej aktywnych zobowiązań | Czy ostatnia rata została zaksięgowana |
| Konsolidacja | Jedna rata i inny harmonogram | Całkowity koszt i długość spłaty |
| Pozostawienie oszczędności | Większa płynność i wkład własny | Koszt długu oraz potrzebną rezerwę |
Jeżeli raty są już problemem, zamiast przygotowywać kolejny wniosek wykorzystaj poradnik plan wychodzenia z długów. Nowy kredyt nie powinien maskować trwałego deficytu.
Czy wspólny kredyt zawsze zwiększa zdolność?
Drugi wnioskodawca wnosi dochód, ale również własne koszty, raty, limity, historię oraz osoby pozostające na utrzymaniu. Wspólny wniosek może zwiększyć zdolność, pozostać neutralny albo ją obniżyć. Trzeba policzyć pełny obraz obu osób, a nie tylko dodać wynagrodzenia.
Przed wspólnym wnioskiem każde z was powinno sprawdzić raport, aktywne produkty i miesięczne obciążenia. Ustalcie także bezpieczną ratę dla gospodarstwa i wariant na wypadek utraty jednego dochodu. Zdolność bankowa może opierać się na dwóch pensjach, ale budżet rodzinny powinien przetrwać przynajmniej część gorszych scenariuszy.
Zdolność przy kredycie hipotecznym
Kredyt hipoteczny ma długi okres i jest zabezpieczony nieruchomością, dlatego bank analizuje zarówno klienta, jak i parametry finansowania. Znaczenie mają kwota, okres, rodzaj oprocentowania, wysokość wkładu własnego, wartość nieruchomości oraz przewidywana rata. Bank powinien również uwzględnić ryzyko zmiany stóp i spadku dochodu rozporządzalnego.
| Parametr | Wpływ na ocenę | Ryzyko dla klienta |
|---|---|---|
| Dłuższy okres | Może obniżyć miesięczną ratę | Zwykle zwiększa łączny koszt |
| Większy wkład własny | Zmniejsza potrzebną kwotę kredytu | Nie powinien usuwać całej rezerwy |
| Raty równe | Na początku bywają niższe niż malejące | Wolniejsza spłata kapitału na początku |
| Raty malejące | Wyższa pierwsza rata może wymagać większej zdolności | Silniejsze obciążenie początkowego budżetu |
| Oprocentowanie | Wpływa na ratę i koszt | Zmiana warunków może zwiększyć obciążenie |
Nie wybieraj maksymalnej kwoty tylko dlatego, że mieści się w wyniku banku. Policz ratę przy wyższym oprocentowaniu, utracie części dochodu oraz wzroście kosztów utrzymania. Po wniesieniu wkładu i opłaceniu transakcji powinna pozostać rezerwa na przeprowadzkę, naprawy i pierwsze miesiące spłaty.
Zasady ostrożnej oceny kredytów hipotecznych opisuje Rekomendacja S KNF.
Zdolność przy kredycie gotówkowym
Kredyt gotówkowy ma zwykle krótszy okres niż hipoteczny, lecz może mieć wyższy koszt. Bank analizuje dochód, koszty, raty i historię, a następnie sprawdza, czy nowa rata mieści się w jego zasadach. Wydłużenie okresu może obniżyć ratę i zwiększyć dostępną kwotę, ale równocześnie podnosi całkowitą sumę płatności.
Porównując warianty, zapisuj kwotę otrzymaną, ratę, liczbę rat, całkowitą kwotę do zapłaty, prowizję, ubezpieczenie i warunki wcześniejszej spłaty. Wysoka zdolność nie usuwa znaczenia ceny produktu. Kredyt dopasowany do maksymalnej możliwości banku może być zbyt dużym obciążeniem w budżecie klienta.
Plan poprawy zdolności w 30, 90 i 180 dni
Pierwsze 30 dni
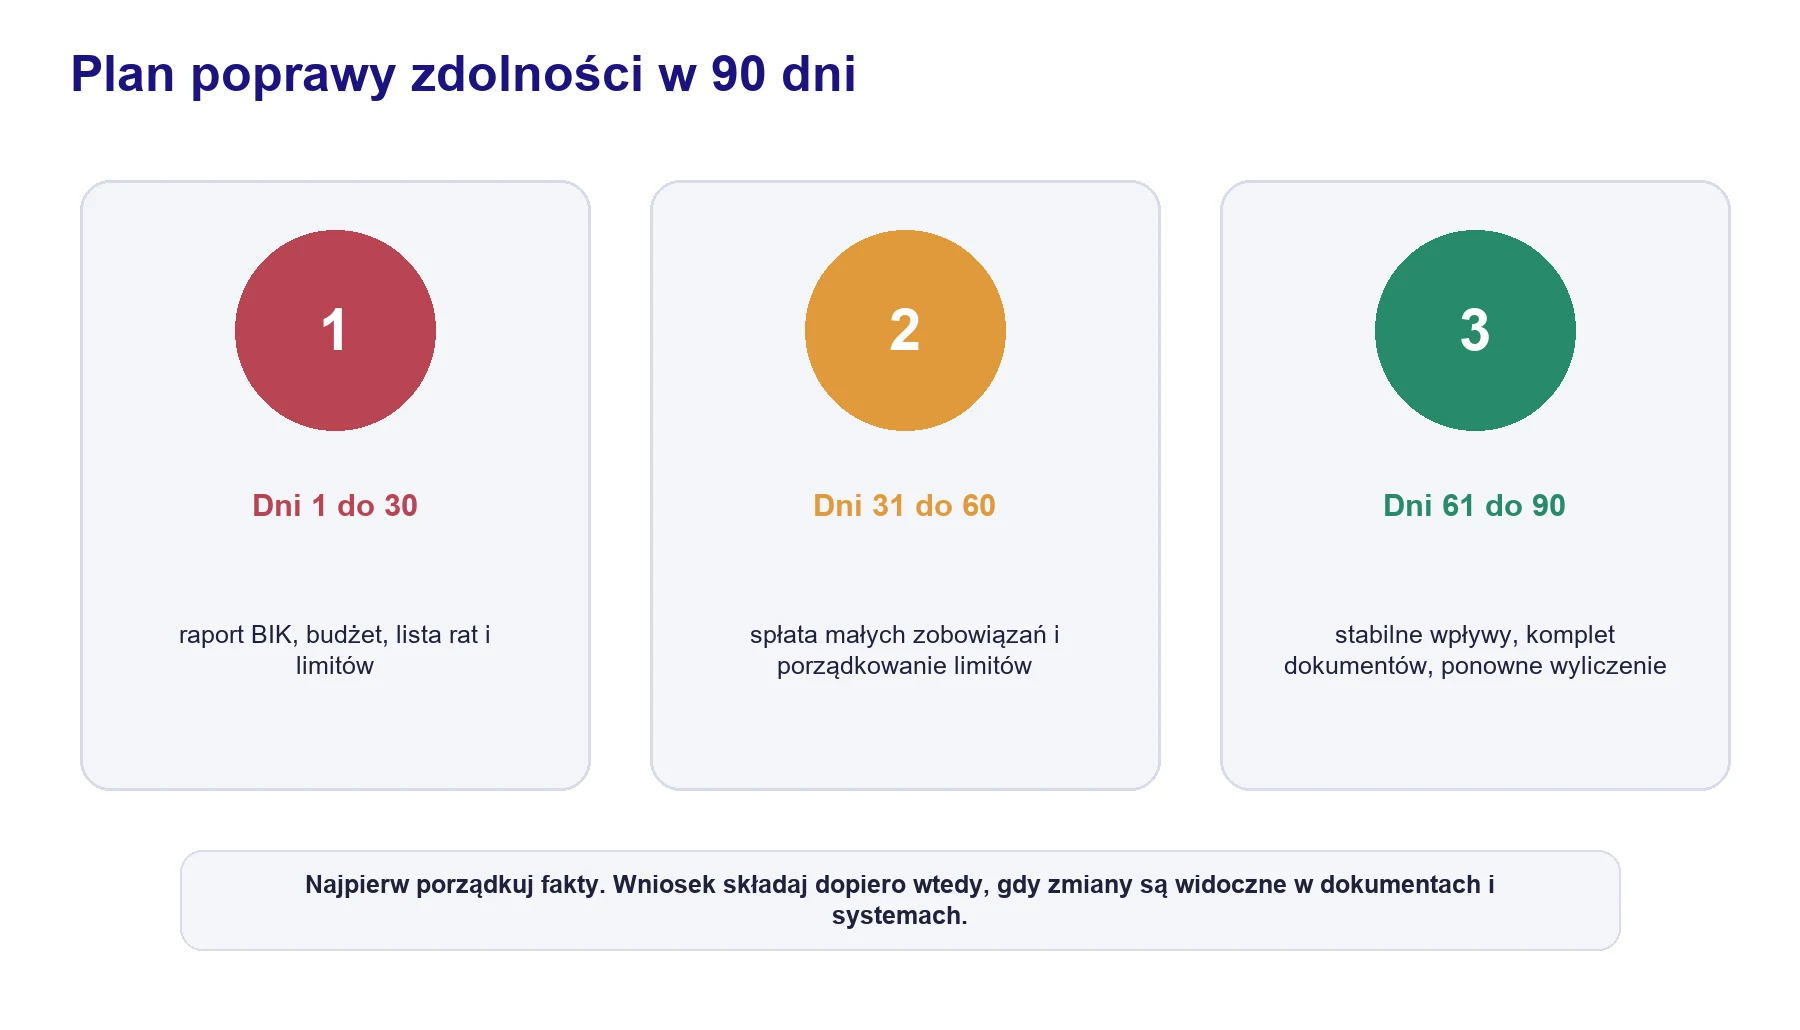
Pobierz raport BIK, spisz wszystkie raty i limity, policz realne koszty gospodarstwa oraz sprawdź dokumenty dochodowe. Nie składaj wniosków tylko po to, aby poznać wynik, jeżeli wiesz, że dane zawierają błędy albo produkty przeznaczone do zamknięcia nadal są aktywne. Najpierw uporządkuj stan faktyczny.
Od 31 do 90 dnia
Spłać zobowiązania, które można zamknąć bez utraty całej rezerwy. Zmniejsz lub zamknij niepotrzebne limity i uzyskaj potwierdzenia. Utrzymuj regularne wpływy oraz terminowe płatności. Zbieraj dokumenty pokazujące ciągłość dochodu. Po zakończeniu zmian sprawdź, czy zostały uwzględnione w odpowiednich systemach.
Od 91 do 180 dnia
Ten okres ma znaczenie szczególnie wtedy, gdy potrzebujesz dłuższej historii wpływów, stabilizacji po zmianie pracy albo wyników działalności. Nie twórz sztucznego obrotu. Zadbaj o prawdziwą powtarzalność dochodu, kontrolę kosztów i rezerwę. Ponownie policz bezpieczną ratę oraz przygotuj wariant niższej kwoty.
| Termin | Cel | Dowód wykonania |
|---|---|---|
| Dzień 7 | Pełna lista produktów i kosztów | Tabela zobowiązań i budżet |
| Dzień 30 | Wybrane produkty do spłaty lub zamknięcia | Dyspozycje i harmonogram |
| Dzień 60 | Mniej rat i limitów | Potwierdzenia zamknięcia |
| Dzień 90 | Ponowna ocena sytuacji | Aktualny raport i dokumenty dochodowe |
| Dzień 180 | Stabilniejsza historia | Ciągłość wpływów i rezerwa |
Jak przygotować dokumenty do oceny zdolności?
Dokumenty powinny potwierdzać ten sam obraz, który przedstawiasz we wniosku. Rozbieżność między deklarowanym dochodem, historią rachunku i dokumentem od pracodawcy może wydłużyć analizę albo wymagać dodatkowych wyjaśnień. Zanim przekażesz pliki, sprawdź okres, dane osobowe, kwoty oraz komplet stron. Nie poprawiaj dokumentów samodzielnie w programie graficznym.
| Źródło dochodu | Przykładowe dokumenty | Co sprawdzić |
|---|---|---|
| Umowa o pracę | Zaświadczenie, umowa, historia wpływów | Okres zatrudnienia i składniki pensji |
| Zlecenie lub dzieło | Umowy, rachunki, wyciągi i rozliczenia | Powtarzalność oraz okres uzyskiwania |
| Działalność gospodarcza | Dokumenty księgowe, podatkowe i rachunek firmowy | Dochód po kosztach i sezonowość |
| Najem | Umowa, wpływy i rozliczenie podatkowe | Ciągłość, koszty i czas umowy |
| Emerytura lub renta | Decyzja i historia wpływów | Rodzaj oraz okres świadczenia |
Lista banku może różnić się od tego zestawienia. Nie zamawiaj wszystkich możliwych zaświadczeń przed wybraniem instytucji, ponieważ część dokumentów ma ograniczoną aktualność. Najpierw ustal wymagania, potem zbierz materiały w odpowiedniej kolejności. Zachowaj kopię każdego dokumentu oraz informację, kiedy został przekazany.
Przy premiach, nadgodzinach i prowizjach przygotuj historię pokazującą, czy wpływy są regularne. Bank może przyjąć średnią, część zmiennych składników albo je pominąć zgodnie z własnymi zasadami. Własny budżet powinien opierać się na poziomie dochodu, który rzeczywiście utrzymasz, a nie na najlepszym miesiącu w roku.
Jak sprawdzić raport BIK przed wnioskiem?
Raport przejrzyj produkt po produkcie. Sprawdź dane instytucji, status umowy, saldo, limity, historię płatności oraz zobowiązania, których nie rozpoznajesz. Zwróć uwagę na karty i rachunki, z których już nie korzystasz. Sam brak karty w portfelu nie dowodzi, że umowa została zamknięta.
Porównaj raport z własnymi potwierdzeniami. Jeżeli spłaciłeś produkt niedawno, sprawdź, czy instytucja przekazała aktualizację. Jeśli dane są nieprawidłowe, rozpocznij wyjaśnianie u podmiotu, który je przekazał. Zapisz datę zgłoszenia, numer sprawy i otrzymaną odpowiedź. Nie próbuj usuwać prawidłowych informacji tylko dlatego, że obniżają ocenę.
| Element raportu | Pytanie kontrolne | Działanie |
|---|---|---|
| Aktywne kredyty | Czy saldo i rata są aktualne? | Porównaj z harmonogramem |
| Karty kredytowe | Czy limit odpowiada umowie? | Sprawdź potrzebę produktu |
| Limity w rachunku | Czy nie pozostał stary limit? | Uzyskaj potwierdzenie zamknięcia |
| Historia płatności | Czy występują nieznane opóźnienia? | Porównaj z potwierdzeniami |
| Nieznane zobowiązanie | Czy rozpoznajesz produkt i instytucję? | Pilnie wyjaśnij pochodzenie danych |
Samodzielne sprawdzenie raportu nie obniża oceny punktowej BIK. Aktualna informacja BIK wskazuje również, że zapytania nie są uwzględniane w samej ocenie punktowej. Nie oznacza to jednak, że możesz składać wnioski bez planu. Każdy bank podejmuje własną decyzję na podstawie całego procesu, a kolejny wniosek nie naprawia błędnego salda, niestabilnego dochodu ani zbyt wysokich rat.
Po jakim czasie zamknięcie produktu może pomóc?
Nie ma jednego terminu dla wszystkich produktów i banków. Najpierw instytucja musi zaksięgować spłatę, zamknąć umowę zgodnie z dyspozycją i przekazać aktualne dane. Następnie bank oceniający nowy wniosek musi zobaczyć zmianę w używanych źródłach. Dlatego nie planuj wniosku dzień po ostatniej wpłacie bez potwierdzenia.
Zamknięcie produktu obejmuje kilka etapów. Wyzerowanie salda usuwa bieżące zadłużenie. Wypowiedzenie kończy umowę zgodnie z jej warunkami. Potwierdzenie dokumentuje wykonanie. Aktualizacja danych sprawia, że nowy stan może zostać uwzględniony w analizie. Pominięcie jednego etapu jest częstą przyczyną rozczarowania wynikiem.
| Etap | Co oznacza | Dowód |
|---|---|---|
| Spłata | Saldo do zapłaty zostało uregulowane | Potwierdzenie przelewu i zestawienie |
| Dyspozycja | Klient zlecił zamknięcie produktu | Kopia wniosku lub potwierdzenie |
| Koniec umowy | Upłynął właściwy okres i produkt jest nieaktywny | Dokument instytucji |
| Aktualizacja danych | Nowy status trafił do odpowiednich systemów | Aktualny raport lub informacja banku |
Jeżeli termin transakcji jest bliski, nie dokonuj wielu zmian bez sprawdzenia ich kolejności. Zamknięcie rachunku używanego do wpływów może utrudnić dokumentowanie dochodu. Spłata kredytu z pieniędzy przeznaczonych na wkład może z kolei poprawić miesięczne obciążenie, ale zmniejszyć dostępne środki przy zakupie. Potrzebny jest wspólny plan, nie osobne optymalizacje.
Jak okres kredytowania zmienia zdolność i koszt?
Dłuższy okres zwykle rozkłada kapitał na większą liczbę rat, co może obniżyć miesięczne obciążenie. Niższa rata może ułatwić przejście oceny zdolności, ale dłuższy czas naliczania odsetek zazwyczaj zwiększa całkowity koszt. Wniosek powinien porównywać oba skutki jednocześnie.
Poniższy przykład ma charakter edukacyjny. Dla kwoty 300 000 zł i przykładowego stałego oprocentowania 7 procent rata równa wyniosłaby orientacyjnie około 2327 zł przy 20 latach, około 2120 zł przy 25 latach i około 1996 zł przy 30 latach. Łączna suma rat rosłaby jednak wraz z okresem. Rzeczywista oferta może zawierać prowizje, ubezpieczenia i inne warunki.
| Okres | Orientacyjna rata | Orientacyjna suma rat | Wniosek |
|---|---|---|---|
| 20 lat | około 2327 zł | około 558 000 zł | Wyższa rata i krótszy koszt odsetkowy |
| 25 lat | około 2120 zł | około 636 000 zł | Niższa rata i większa suma płatności |
| 30 lat | około 1996 zł | około 719 000 zł | Najniższa rata w przykładzie i najwyższa suma |
Nie wybieraj okresu tylko pod wynik kalkulatora. Sprawdź, czy umowa pozwala na nadpłatę, jaki jest jej koszt i co dzieje się z harmonogramem po nadpłacie. Jeżeli wybierasz dłuższy okres dla bezpieczeństwa raty, możesz później rozważyć nadpłaty, ale plan powinien działać także wtedy, gdy dodatkowych pieniędzy nie będzie.
Jak wkład własny wpływa na zdolność?
Większy wkład zmniejsza kwotę potrzebnego kredytu, a więc także ratę i łączny koszt. Może również wpływać na relację kredytu do wartości nieruchomości oraz warunki oferty. Nie należy jednak przeznaczać całych płynnych oszczędności na wkład. Po zakupie pojawiają się koszty transakcji, wyposażenia, przeprowadzki i napraw.
Policz trzy pule osobno. Pierwsza to wkład własny. Druga obejmuje koszty związane z zakupem i uruchomieniem finansowania. Trzecia to poduszka, której nie planujesz wydać przy transakcji. Jeśli zwiększenie wkładu o 20 000 zł pozostawia gospodarstwo bez rezerwy, porównaj efekt niższej raty z ryzykiem finansowania pierwszej awarii kartą lub pożyczką.
| Dostępne środki | Wkład | Koszty transakcji | Rezerwa po zakupie |
|---|---|---|---|
| 100 000 zł | 80 000 zł | 15 000 zł | 5000 zł |
| 100 000 zł | 70 000 zł | 15 000 zł | 15 000 zł |
| 100 000 zł | 60 000 zł | 15 000 zł | 25 000 zł |
Nie ma jednej poprawnej proporcji. Znaczenie mają stabilność dochodu, stan nieruchomości, liczba osób na utrzymaniu i możliwość szybkiego odbudowania oszczędności. Wybierz wariant, który spełnia wymagania finansowania i nie zmusza do ponownego zadłużenia bezpośrednio po zakupie.
Czy podwyżka wynagrodzenia od razu zwiększa zdolność?
Podwyżka może zwiększyć dochód, ale bank może potrzebować dokumentu oraz historii wpływów potwierdzających nowy poziom. Jednorazowa premia nie jest tym samym co stała zmiana wynagrodzenia. Jeżeli podwyżka wiąże się ze zmianą pracodawcy albo formy umowy, wzrost kwoty może zostać zestawiony z krótszą historią stabilności.
Przed wnioskiem zbierz aneks, nowe zaświadczenie i wyciągi pokazujące wpływy. Zapytaj, jaki okres jest analizowany dla twojego źródła dochodu. Nie odkładaj ważnej decyzji zawodowej wyłącznie dla kredytu bez porównania korzyści i ryzyka. Czasem wyższy, stabilny dochód po kilku miesiącach będzie lepszą podstawą niż natychmiastowy wniosek na niższej pensji.
Czy dodatkowy kredytobiorca zawsze pomaga?
Dodatkowa osoba poprawia wynik tylko wtedy, gdy jej dochód wnosi więcej niż koszty, zobowiązania i ryzyko, które bank także uwzględni. Osoba z niskim dochodem, dużymi limitami albo słabą historią może nie zwiększyć dostępnej kwoty. Znaczenie ma również wiek, ponieważ okres kredytowania może być analizowany w odniesieniu do wszystkich wnioskodawców.
Porównaj co najmniej dwa warianty: wniosek jednej osoby oraz wniosek wspólny. Dla każdego policz dochód, koszty gospodarstwa, raty, limity i bezpieczną ratę. Jeśli dodatkowy kredytobiorca jest potrzebny wyłącznie do zwiększenia maksymalnej kwoty, zastanówcie się, kto faktycznie będzie spłacał zobowiązanie i co stanie się przy zmianie relacji lub dochodu.
Najczęstsze mity o zdolności kredytowej
Mit 1. Wysokie zarobki gwarantują kredyt
Wysoki dochód może zostać pomniejszony przez wysokie koszty, alimenty, raty, limity i inne zobowiązania. Znaczenie ma również stabilność oraz historia. Bank ocenia cały obraz, a nie jedną kwotę z zaświadczenia.
Mit 2. Nieużywana karta nie ma znaczenia
Dostępny limit może zostać potraktowany jako potencjalne zadłużenie. Wpływ zależy od zasad banku, ale samo saldo zero nie oznacza zamknięcia produktu.
Mit 3. Brak historii kredytowej oznacza złą historię
Brak danych nie jest tym samym co opóźnienia. Może jednak ograniczać możliwość oceny zachowania na podstawie wcześniejszych spłat. Nie warto zaciągać kosztownego kredytu wyłącznie po to, aby stworzyć historię.
Mit 4. Kalkulator pokazuje pewną kwotę
Kalkulator używa założeń i uproszczonych danych. Ostateczny wynik zależy od dokumentów, polityki banku, produktu i pełnej analizy. Traktuj go jako orientację, nie promesę.
Mit 5. Najdłuższy okres jest zawsze najlepszy
Długi okres może obniżyć ratę, ale zwykle zwiększa koszt i wydłuża zobowiązanie. Wiek, oprocentowanie i zasady banku mogą dodatkowo ograniczyć efekt.
Mit 6. Każda konsolidacja poprawia zdolność
Niższa rata może pomóc w miesięcznym obciążeniu, lecz konsolidacja tworzy nową umowę, może wydłużyć spłatę i zwiększyć koszt. Stare limity muszą zostać faktycznie zamknięte, jeśli takie jest założenie planu.
Pięć przykładów poprawy zdolności
Przykład 1. Singiel z kartą i limitem
Dochód netto wynosi 7000 zł. Klient nie ma wykorzystanego salda, ale posiada kartę z limitem 12 000 zł i limit w rachunku 5000 zł. Najpierw sprawdza, czy produkty są potrzebne. Zamyka limit w rachunku, zmniejsza limit karty do poziomu odpowiadającego codziennym potrzebom i uzyskuje potwierdzenia. Dopiero później ponownie sprawdza zdolność.
Przykład 2. Para z dwiema małymi ratami
Para ma łącznie 12 000 zł dochodu oraz raty 350 zł i 480 zł. Do spłaty mniejszego zobowiązania potrzeba 2400 zł, a drugiego 11 000 zł. Spłata pierwszej raty uwalnia 350 zł przy mniejszym zużyciu oszczędności. Pozostałe środki zachowują na wkład i rezerwę. Wniosek składają po potwierdzeniu zamknięcia.
Przykład 3. Przedsiębiorca z sezonowym dochodem
Przedsiębiorca ma wysoką średnią roczną, ale słabsze miesiące zimowe. Zamiast pokazywać tylko najlepszy kwartał, przygotowuje dłuższą historię, wyjaśnia sezonowość i dokumentuje koszty. Własny budżet opiera na dochodzie z gorszych miesięcy. Dzięki temu ocenia, czy rata jest bezpieczna niezależnie od wyniku banku.
Przykład 4. Rodzina planująca kredyt hipoteczny
Rodzina może przeznaczyć cały kapitał na wkład, ale wtedy po zakupie zostanie bez rezerwy. Porównuje wariant większego wkładu z wariantem zachowania sześciu miesięcy podstawowych kosztów. Wybiera nie tylko maksymalną zdolność, lecz także poziom bezpieczeństwa po przeprowadzce i wyposażeniu mieszkania.
Przykład 5. Osoba po spłacie zadłużenia
Po zamknięciu ostatniej pożyczki klient zachowuje potwierdzenie, sprawdza aktualizację raportu i przez kilka miesięcy buduje rezerwę. Nie składa natychmiast kolejnego wniosku tylko dlatego, że rata zniknęła. Najpierw sprawdza przyczynę wcześniejszego zadłużenia i upewnia się, że nowa rata nie odtworzy problemu.
Czego nie robić przed wnioskiem?
Nie zaniżaj kosztów życia
Bank może stosować własne minima, a zaniżony budżet prowadzi do zbyt wysokiej raty.
Nie otwieraj nowych produktów bez potrzeby
Nowa karta, limit lub zakup ratalny może zmienić obraz zobowiązań.
Nie zamykaj całej płynności
Spłata rat kosztem wkładu, podatków albo rezerwy może pogorszyć bezpieczeństwo.
Nie zmieniaj pracy bez sprawdzenia skutków
Wyższa pensja może nie pomóc od razu, jeśli nowa historia zatrudnienia jest zbyt krótka.
Nie traktuj kalkulatora jako decyzji banku
Kalkulator nie zna wszystkich zasad instytucji i jakości dokumentów.
Nie składaj wniosku z błędnymi danymi
Najpierw wyjaśnij niezgodności w raporcie, saldach i dokumentach.
Nie wykorzystuj pełnej kwoty automatycznie
Maksymalna zdolność nie jest rekomendacją bezpiecznego poziomu zadłużenia.
Co zrobić po odmowie kredytu?
Odmowa nie zawsze oznacza ten sam problem. Przyczyną może być brak wystarczającej nadwyżki, historia spłaty, dokumenty dochodowe, zbyt krótki okres działalności, polityka konkretnego banku albo parametry nieruchomości. Nie składaj automatycznie wielu kolejnych wniosków bez zrozumienia powodu i bez poprawy danych.
Prawo bankowe przewiduje możliwość uzyskania pisemnego wyjaśnienia dotyczącego dokonanej oceny zdolności kredytowej. Wyjaśnienie obejmuje czynniki, w tym dane osobowe, które wpłynęły na ocenę. Aktualne przepisy wskazują termin roku na złożenie wniosku od otrzymania oceny oraz odpowiedź nie później niż w ciągu 30 dni od otrzymania wniosku. Przed użyciem tych terminów w indywidualnej sprawie sprawdź aktualne brzmienie przepisów.
Po otrzymaniu wyjaśnienia podziel przyczyny na trzy grupy. Pierwsza to dane możliwe do poprawienia, na przykład błąd albo nieaktualne saldo. Druga to sytuacja wymagająca czasu, jak krótka historia dochodu. Trzecia to parametry produktu, które można zmienić, na przykład kwota, okres albo liczba wnioskodawców. Dopiero wtedy zdecyduj o kolejnym kroku.
Jak ustalić bezpieczną ratę dla własnego budżetu?
Bank ocenia możliwość spłaty zgodnie ze swoim modelem, ale ty ponosisz skutki każdej raty. Zbuduj trzy scenariusze. Podstawowy wykorzystuje obecny dochód i koszty. Ostrożny zakłada spadek dochodu albo wzrost wydatków. Kryzysowy pokazuje, ile miesięcy spłaty pokryje poduszka finansowa. Rata bezpieczna powinna mieścić się w scenariuszu ostrożnym, a nie wyłącznie w najlepszym miesiącu.
| Scenariusz | Dochód | Koszty i raty obecne | Nowa rata | Pozostała kwota |
|---|---|---|---|---|
| Podstawowy | 10 000 zł | 6500 zł | 2000 zł | 1500 zł |
| Ostrożny | 9000 zł | 6900 zł | 2000 zł | 100 zł |
| Kryzysowy | 7000 zł | 6900 zł | 2000 zł | minus 1900 zł |
W przykładzie rata 2000 zł wygląda wygodnie tylko w scenariuszu podstawowym. Po niewielkim pogorszeniu budżet traci margines, a w kryzysie szybko potrzebuje rezerwy. Rozwiązaniem może być niższa kwota kredytu, większy wkład, dłuższe przygotowanie albo rezygnacja z transakcji. Sam fakt uzyskania zgody nie usuwa tego ryzyka.
Przed podjęciem dużego zobowiązania zbuduj poduszkę finansową. Jeśli potrzebujesz zwiększyć miesięczną nadwyżkę, wykorzystaj również poradnik sposoby oszczędzania.
Lista kontrolna przed złożeniem wniosku
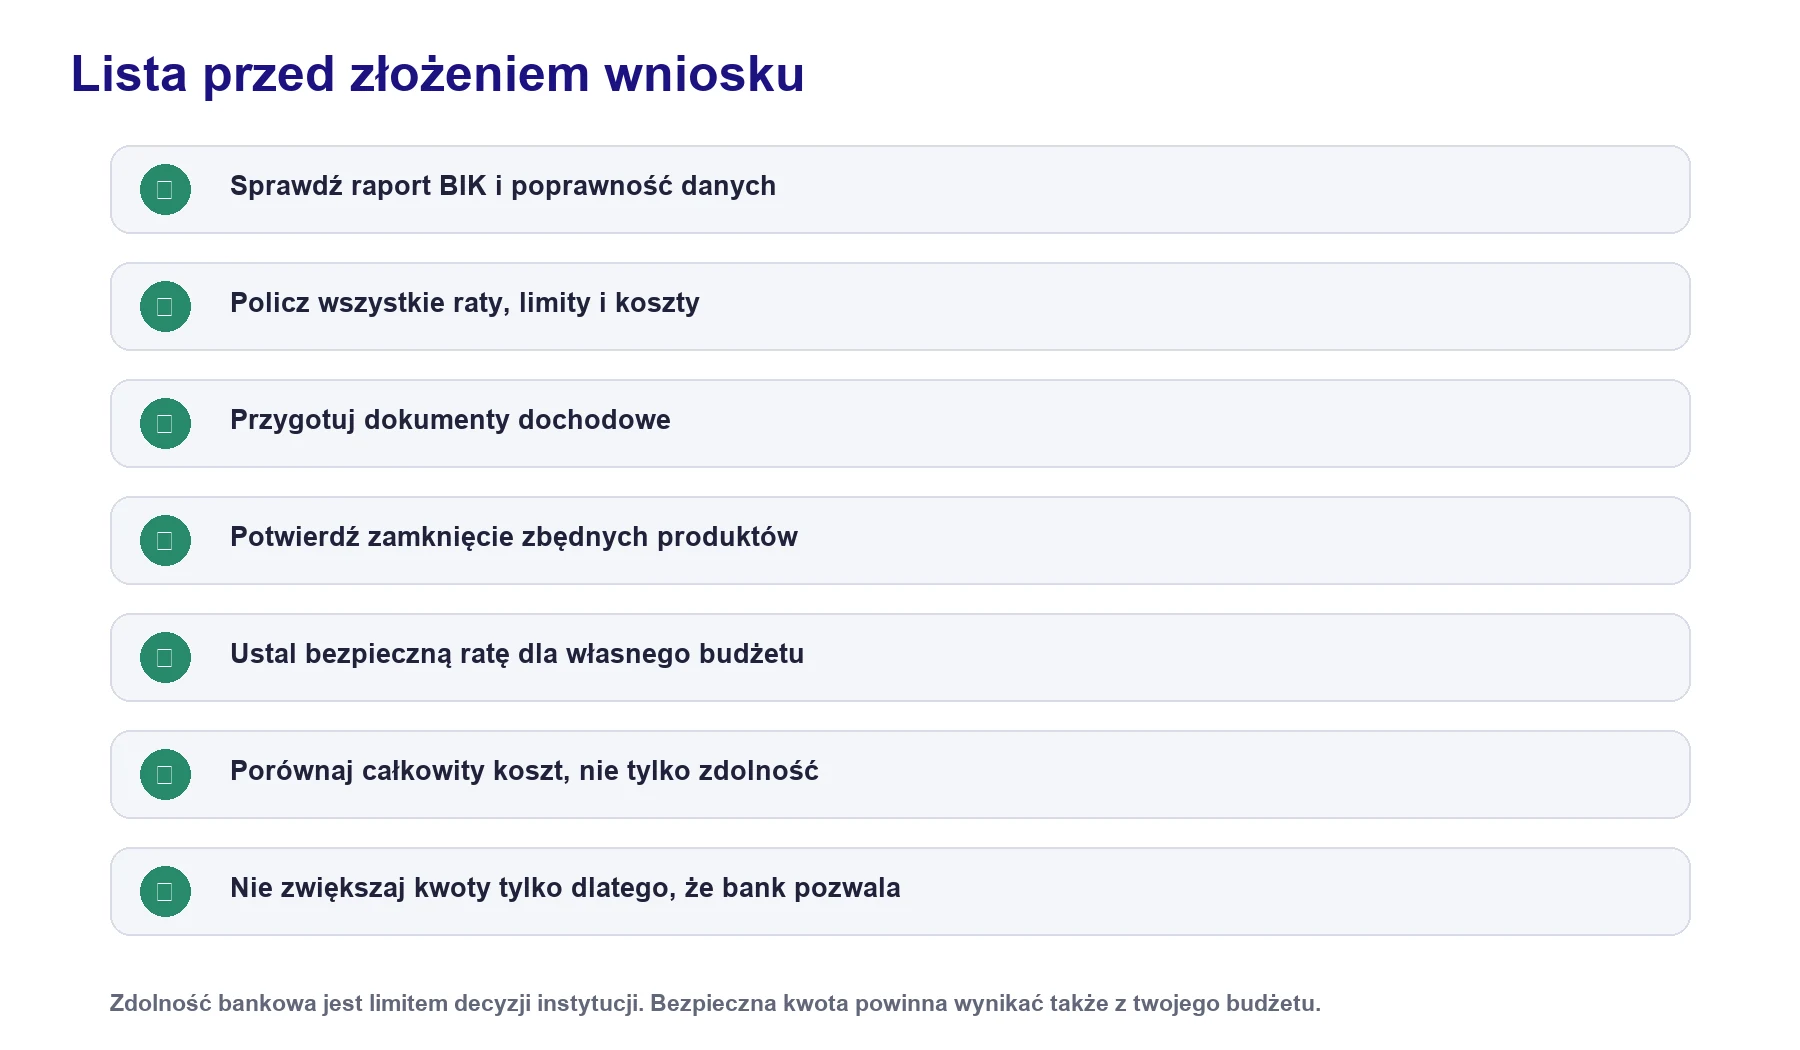
- Sprawdź raport BIK i zgodność aktywnych zobowiązań.
- Zbierz dokumenty potwierdzające wszystkie źródła dochodu.
- Policz koszty życia na podstawie historii, a nie pamięci.
- Spisz raty, limity kart, limity w rachunkach i zakupy ratalne.
- Uzyskaj potwierdzenia spłaty oraz zamknięcia zbędnych produktów.
- Ustal kwotę, okres i ratę, które przechodzą scenariusz ostrożny.
- Zachowaj wkład własny, koszty transakcji i rezerwę jako osobne cele.
- Porównaj całkowitą kwotę do zapłaty, opłaty i warunki umowy.
- Przygotuj wariant niższej kwoty na wypadek słabszego wyniku.
- Nie podpisuj umowy bez przeczytania dokumentów i wyjaśnienia niejasności.
Podsumowanie
Zdolność kredytowa powstaje z połączenia dochodu, kosztów, zobowiązań, historii oraz parametrów nowego kredytu. Najszybsze działania to uporządkowanie aktywnych kart i limitów, spłata zobowiązań uwalniających ratę, poprawienie błędów oraz przygotowanie pełnych dokumentów. Część zmian wymaga jednak czasu, ponieważ bank ocenia także stabilność i ciągłość dochodu.
Nie optymalizuj wyłącznie wyniku banku. Ostateczna rata musi pasować do realnego budżetu, scenariusza gorszego miesiąca i posiadanej rezerwy. Dobra decyzja kredytowa nie polega na zdobyciu najwyższej dostępnej kwoty, lecz na wybraniu zobowiązania, które można regularnie spłacać bez rezygnacji z podstawowych potrzeb i bez powrotu do zadłużenia.