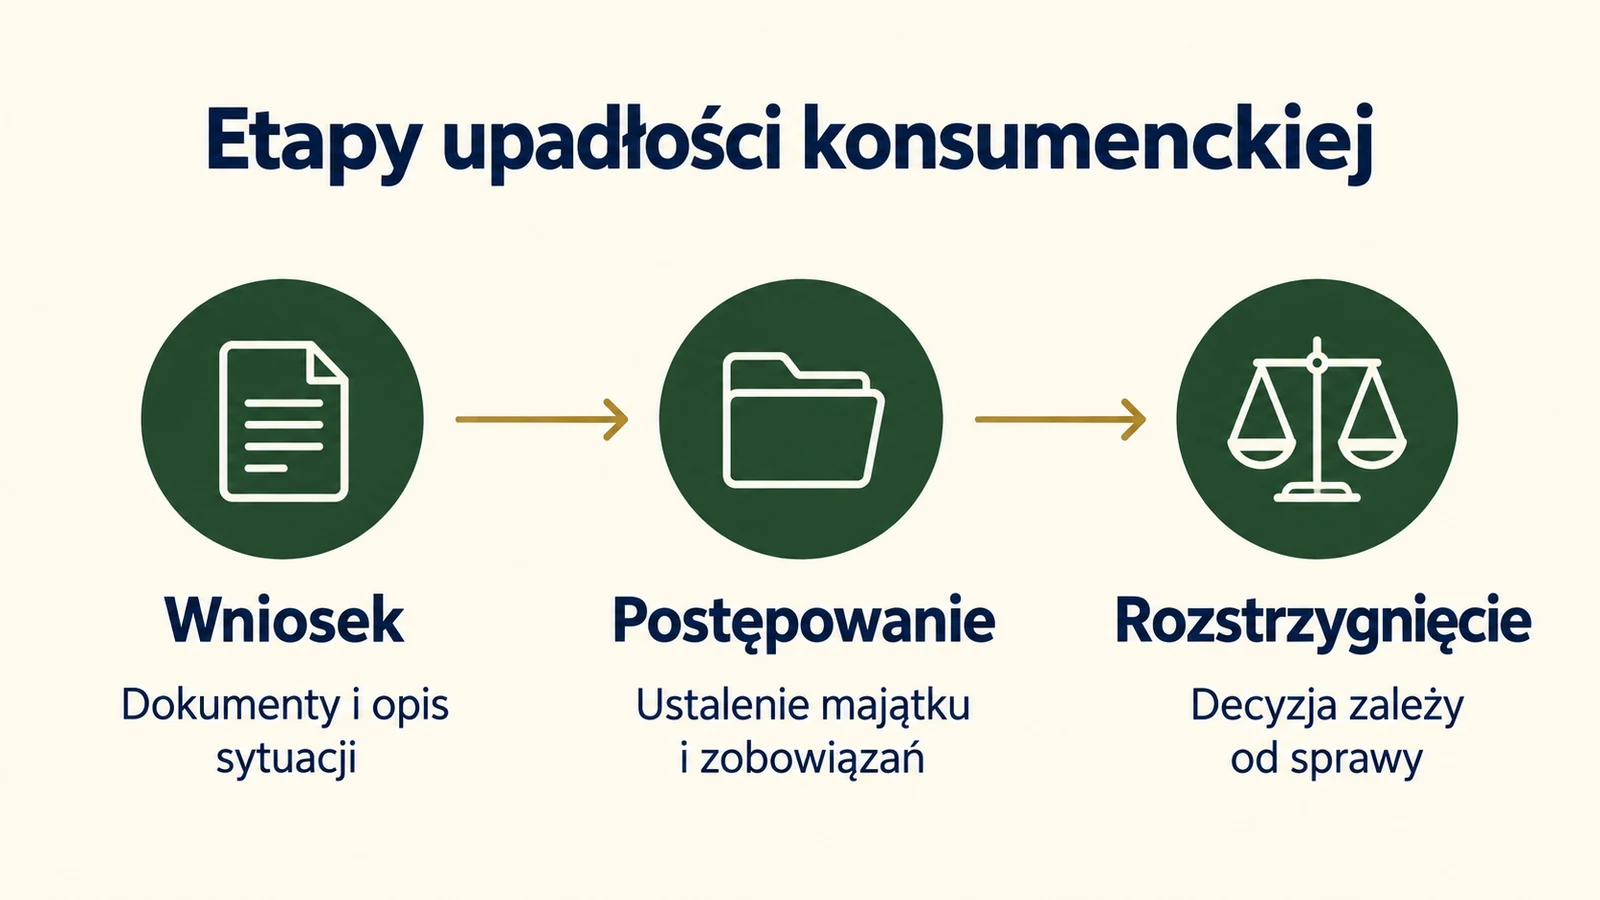
Upadłość konsumencka to postępowanie sądowe dla niewypłacalnej osoby fizycznej, które może prowadzić do umorzenia części albo całości jej zobowiązań. Zwykle obejmuje ustalenie majątku i długów, sprzedaż majątku podlegającego likwidacji oraz rozstrzygnięcie o dalszej spłacie. Samo złożenie wniosku ani ogłoszenie upadłości nie oznacza, że zadłużenie znika.
Najważniejsze pytania dotyczą więc nie tylko warunków złożenia wniosku. Równie istotne są skutki dla mieszkania, wynagrodzenia, małżonka i osób, które poręczyły kredyt. Znaczenie ma też rodzaj zobowiązań, ponieważ nie każdy dług podlega umorzeniu. Poniższy opis opiera się na przepisach sprawdzonych na 15 października 2026 roku.
Na czym polega upadłość konsumencka?
Postępowanie ma uporządkować sytuację niewypłacalnej osoby i umożliwić zaspokojenie wierzycieli w ramach jednej procedury. Wierzycielem może być bank, firma pożyczkowa, urząd, osoba prywatna albo inny podmiot, któremu należy się zapłata. O przebiegu sprawy i oddłużeniu rozstrzyga sąd, a majątek objęty postępowaniem ustala i likwiduje syndyk.
Oddłużenie może wymagać wykonania planu spłaty. W określonych sytuacjach sąd umarza zobowiązania bez takiego planu albo warunkowo. Może również odmówić oddłużenia, mimo wcześniejszego ogłoszenia upadłości. Dlatego obietnica, że samo uzyskanie postanowienia sądu zapewnia pozbycie się wszystkich długów, pomija najważniejszy etap sprawy.
Podstawę procedury stanowi Prawo upadłościowe, w tym przepisy dotyczące osób fizycznych nieprowadzących działalności gospodarczej. Zasady sądowego oddłużenia różnią się od dobrowolnego porządkowania rat. Jeśli potrzebujesz najpierw zestawić zobowiązania i możliwości ich regulowania, pomocny będzie osobny poradnik jak wyjść z długów i przygotować plan spłaty zadłużenia.
Upadłość nie polega również na połączeniu kredytów w nową umowę. Tak działa kredyt konsolidacyjny, który wymaga odrębnej oceny zdolności kredytowej i może zwiększyć łączny koszt zadłużenia. W postępowaniu upadłościowym sąd ocenia niewypłacalność oraz ustawowe przesłanki dalszego rozstrzygnięcia.
Kiedy osoba zadłużona jest niewypłacalna?
Niewypłacalność oznacza utratę zdolności do wykonywania wymagalnych zobowiązań pieniężnych. Chodzi o płatności, których termin już nadszedł. Sama wysoka suma kredytu, długi okres spłaty czy chwilowo niskie saldo na rachunku nie przesądzają o niewypłacalności.
Ustawa wprowadza domniemanie utraty zdolności do płacenia, jeżeli opóźnienie przekracza trzy miesiące. To reguła ułatwiająca ocenę sytuacji, a nie minimalny okres, który każda osoba musi celowo przeczekać. Rzeczywista utrata zdolności płatniczej może wymagać oceny także wcześniej. Z kolei samo spóźnienie nie powinno być rozpatrywane bez przyczyny i całej sytuacji finansowej.
Przykład: osoba ma kredyt na 180 000 zł, lecz regularnie opłaca raty z dochodów pozwalających również na utrzymanie rodziny. Sama kwota kredytu nie oznacza niewypłacalności. Inna osoba może mieć znacznie niższy dług, ale po trwałej utracie dochodu nie być w stanie regulować już wymagalnych płatności.
Przepisy nie ustanawiają jednej minimalnej kwoty zadłużenia wymaganej do upadłości konsumenckiej. Dopuszczają także postępowanie z jednym wierzycielem. Nie trzeba więc mieć jednocześnie kredytu, kilku chwilówek i egzekucji komorniczej, aby w ogóle oceniać przesłanki upadłości.
Kto może złożyć wniosek? Także były przedsiębiorca
Typowym wnioskodawcą jest osoba fizyczna, która nie prowadzi działalności gospodarczej. Może pracować, pobierać emeryturę lub świadczenia, pozostawać bez pracy albo nie mieć majątku. Żadna z tych cech samodzielnie nie przesądza o wyniku sprawy.
Były przedsiębiorca może korzystać z procedury konsumenckiej, jeżeli spełnia jej warunki. Długi nie muszą pochodzić wyłącznie z zakupów prywatnych. Mogą pozostawać po zakończonej działalności, w tym wynikać z rozliczeń z kontrahentami. Samo zamknięcie firmy nie usuwa jednak zobowiązań ani nie zapewnia ich późniejszego umorzenia.
Trzeba odróżnić zakończenie działalności od jej zawieszenia oraz sprawdzić rzeczywisty status dłużnika. Osoba nadal będąca przedsiębiorcą podlega innym zasadom. Odrębnej oceny wymagają również wspólnicy niektórych spółek odpowiadający za ich zobowiązania całym majątkiem. Sama potoczna deklaracja, że ktoś już nie zajmuje się firmą, może nie wystarczyć.
Co do zasady wniosek konsumencki składa dłużnik. Ustawa przewiduje jednak przypadki, w których może zrobić to wierzyciel, między innymi wobec byłego przedsiębiorcy przed upływem roku od wykreślenia z właściwego rejestru. Ten roczny termin dotyczy uprawnienia wierzyciela. Nie oznacza obowiązkowego oczekiwania przez rok na własny wniosek konsumencki.
Wniosek o upadłość konsumencką. Jakie dane przygotować?
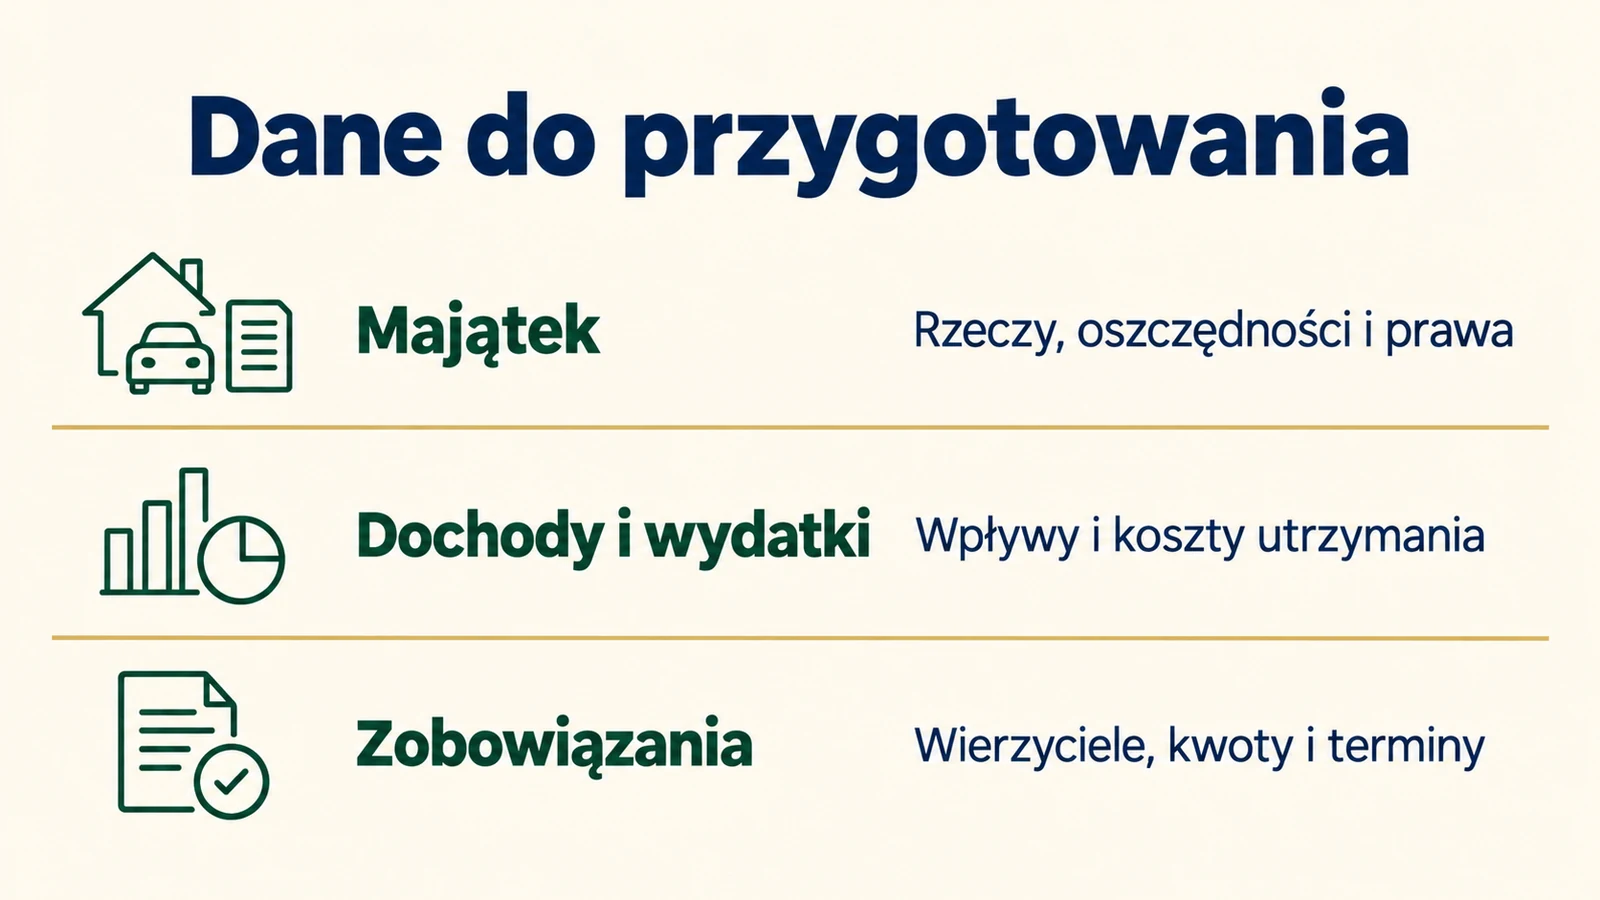
Wniosek powinien przedstawiać pełny i aktualny obraz sytuacji. Nie wystarczy podać łącznej kwoty długów i napisać, że raty są za wysokie. Sąd potrzebuje informacji pozwalających ocenić niewypłacalność, a później syndyk sprawdza majątek i zobowiązania.
- Dane osobowe i adresowe: w tym PESEL oraz NIP, jeżeli dłużnik miał go w ciągu ostatnich dziesięciu lat.
- Opis przyczyn niewypłacalności: konkretne zdarzenia, ich daty i dokumenty uprawdopodabniające przedstawioną sytuację.
- Wykaz majątku: rzeczy, nieruchomości, oszczędności i prawa majątkowe wraz z szacunkową wyceną oraz miejscem ich położenia.
- Spis wierzycieli: ich adresy, wysokość poszczególnych wierzytelności oraz terminy zapłaty.
- Wierzytelności sporne: oddzielne wskazanie, które należności i w jakim zakresie są kwestionowane.
- Zabezpieczenia: na przykład hipoteki i zastawy, wraz z datami ich ustanowienia.
- Przychody i koszty utrzymania: informacje za ostatnie sześć miesięcy, także dotyczące osób pozostających na utrzymaniu dłużnika.
- Określone czynności majątkowe: informacje o transakcjach z ostatnich dwunastu miesięcy dotyczących nieruchomości, akcji i udziałów oraz innych wskazanych w ustawie praw i rzeczy.
W ostatniej grupie próg przekraczający 10 000 zł dotyczy ruchomości, wierzytelności i innych praw. Nie należy przenosić go na obowiązek ujawnienia czynności dotyczących nieruchomości, akcji lub udziałów. Wartość czynności dotyczących tego samego prawa albo wierzytelności ocenia się łącznie w ustawowym okresie.
Praktycznie przydają się umowy, wezwania do zapłaty, dokumenty egzekucyjne, informacje o saldach, wynagrodzeniu, świadczeniach i kosztach leczenia czy mieszkania. Gdy wierzytelność została sprzedana, trzeba ustalić aktualnego wierzyciela i uniknąć podwójnego wykazania tego samego długu. Dług wobec rodziny także wymaga ujawnienia.
Wskazanie należności jako spornej nie jest jej uznaniem. Jeżeli kwestionujesz umowę, wysokość zadłużenia lub naliczone opłaty, opisz zakres sporu i dołącz dostępne dowody. Wniosek zawiera oświadczenie o prawdziwości danych, a istotne zatajenia mogą zaszkodzić całemu postępowaniu.
Gdzie złożyć wniosek? KRZ i formularz papierowy
Sprawę rozpoznaje właściwy sąd upadłościowy, czyli sąd rejonowy posiadający odpowiedni wydział. Właściwość wiąże się z głównym ośrodkiem podstawowej działalności dłużnika. W przypadku osoby nieprowadzącej działalności domniemywa się, że jest to miejsce jej zwykłego pobytu. Przy przeprowadzce za granicę albo życiu w kilku państwach nie należy ustalać właściwości wyłącznie na podstawie polskiego adresu zameldowania.
Elektroniczna obsługa postępowania odbywa się przez Krajowy Rejestr Zadłużonych. Portal publiczny pozwalający wyszukiwać informacje i konto służące do składania pism pełnią inne funkcje. Samo sprawdzenie danych w rejestrze ani zapisanie roboczego formularza nie oznacza wysłania wniosku do sądu.
Dłużnik w postępowaniu konsumenckim może złożyć wniosek z pominięciem systemu, na urzędowym formularzu. Ministerstwo Sprawiedliwości udostępnia formularze wniosku o upadłość konsumencką. Papierowej drogi nie należy zastępować zwykłą wiadomością elektroniczną do sekretariatu.
Przy późniejszej korespondencji trzeba uważnie sprawdzać pouczenia sądu. RPO opisał rozbieżności dotyczące papierowych pism po ogłoszeniu upadłości. Ministerstwo opowiada się za zachowaniem wyjątku także na tym etapie, lecz jego stanowisko nie wiąże sądów. Jeśli nie korzystasz z KRZ, sposób wniesienia konkretnego pisma warto wyjaśnić przed upływem terminu z sądem lub prawnikiem.
Jak przebiega postępowanie i co robi syndyk?
| Etap | Co się dzieje | Czego ten etap jeszcze nie oznacza |
|---|---|---|
| Rozpoznanie wniosku | Sąd sprawdza wniosek, jego kompletność i podstawy ogłoszenia upadłości. | Samo złożenie dokumentów nie umarza długów ani automatycznie nie zatrzymuje egzekucji. |
| Ogłoszenie upadłości | Sąd wydaje postanowienie i wyznacza syndyka. Powstają ustawowe skutki dotyczące majątku. | Nie jest to jeszcze końcowe rozstrzygnięcie o oddłużeniu. |
| Ustalenie długów i likwidacja majątku | Syndyk bada sytuację, przyjmuje zgłoszenia wierzytelności i sprzedaje składniki objęte likwidacją. | Własna ocena dłużnika nie przesądza, co można zachować i ile otrzymają wierzyciele. |
| Rozstrzygnięcie o dalszej spłacie | Sąd ocenia plan spłaty, przesłanki umorzenia bez planu albo odmowy oddłużenia. | Propozycja syndyka lub dłużnika nie wiąże sądu. |
| Wykonanie planu | Upadły płaci zgodnie z postanowieniem i wykonuje obowiązki sprawozdawcze. | Końcowe umorzenie wymaga właściwego rozstrzygnięcia sądu. |
Syndyk ustala skład masy upadłości, sprawdza dokumenty i podejmuje czynności dotyczące jej likwidacji. Może korzystać z informacji urzędu skarbowego i rejestrów. Dłużnik ma obowiązek współpracować, wydać majątek objęty postępowaniem i potrzebne dokumenty oraz udzielać wyjaśnień.
Po przeprowadzeniu właściwych czynności syndyk przedstawia projekt planu spłaty albo informację uzasadniającą inne rozstrzygnięcie. Dłużnik i wierzyciele mają możliwość przedstawienia stanowiska. Ostateczna wysokość spłat nie wynika więc z ustnej obietnicy kancelarii ani z samej propozycji wpisanej do wniosku.
Ustawa przewiduje kontrolę czynności syndyka przez sąd. Gdy pojawia się spór o działanie, zaniechanie lub skład majątku, istotne są właściwy środek i termin. Zwykła rozmowa z syndykiem może wyjaśnić problem, ale nie zastępuje formalnej skargi, jeżeli jej wniesienie jest potrzebne.
W dokumentach trzeba odróżniać umorzenie zobowiązań od umorzenia postępowania. Pierwsze dotyczy długów objętych rozstrzygnięciem, drugie oznacza zakończenie procedury i może nastąpić bez oddłużenia. O wyniku sprawy decyduje treść postanowienia, a nie samo wystąpienie słowa „umorzenie”.
Ile kosztuje upadłość konsumencka?
Opłata od wniosku o ogłoszenie upadłości konsumenckiej wynosi 30 zł. Wynika to z art. 76a i art. 14 ustawy o kosztach sądowych w sprawach cywilnych. Nie jest to jednak pełny koszt przeprowadzenia sprawy.
| Rodzaj kosztu | Zasada |
|---|---|
| Wniosek o ogłoszenie upadłości | Opłata podstawowa 30 zł. Możliwe jest ubieganie się o zwolnienie na ustawowych zasadach. |
| Wynagrodzenie syndyka | Ustala je sąd, uwzględniając między innymi zakres pracy i skomplikowanie sprawy. |
| Wydatki postępowania | Mogą obejmować czynności potrzebne do ustalenia, wyceny i sprzedaży majątku. |
| Własny pełnomocnik | Nie jest obowiązkowy. Odpłatna pomoc ma cenę i zakres wynikające z umowy z prawnikiem. |
W podstawowym trybie konsumenckim wynagrodzenie syndyka mieści się w ustawowym przedziale od jednej czwartej do dwukrotności wskazanego przeciętnego wynagrodzenia w sektorze przedsiębiorstw. W szczególnie uzasadnionych sprawach może sięgać czterokrotności. Podstawą jest wynagrodzenie bez wypłat nagród z zysku za czwarty kwartał poprzedniego roku. Nie jest to jedna stała cena każdej upadłości.
Koszty są pokrywane z masy upadłości, a gdy brakuje majątku albo płynnych funduszy, w ustawowych przypadkach tymczasowo finansuje je Skarb Państwa. Mogą później zostać rozliczone z uzyskanych środków albo uwzględnione w planie spłaty. Brak pieniędzy na całą procedurę na początku nie oznacza obowiązku zaciągnięcia na ten cel kolejnej pożyczki.
Osoba, która nie może ponieść kosztów sądowych bez uszczerbku dla koniecznego utrzymania siebie i rodziny, może ubiegać się o zwolnienie, przedstawiając wymagane oświadczenie. Wynagrodzenie prywatnie wybranego prawnika jest osobną kwestią. Przed zawarciem umowy warto ustalić, czy obejmuje tylko przygotowanie wniosku, czy również dalszą obsługę sprawy.
Czy można ogłosić upadłość bez majątku i dochodów?
Brak mieszkania, samochodu czy oszczędności nie wyklucza upadłości konsumenckiej na wniosek dłużnika. Przepisy przewidują tymczasowe pokrywanie kosztów przez Skarb Państwa. Nie stosuje się tutaj po prostu zasady, że brak majątku wystarczającego na koszty zawsze zamyka drogę do postępowania.
Brak majątku nie jest jednak tym samym co trwała niemożność dokonywania jakichkolwiek spłat. Osoba bez oszczędności może pracować albo mieć możliwości zarobkowe pozwalające na realizację planu. Z kolei ktoś bez aktualnego dochodu może znajdować się w sytuacji przejściowej, na przykład podczas leczenia lub poszukiwania pracy.
Sąd ocenia osobistą sytuację, potrzeby utrzymania i możliwości zarobkowe. Dopiero z tej oceny może wynikać plan spłaty, umorzenie bez planu albo umorzenie warunkowe. Hasło „nie mam nic, więc sąd umorzy wszystko od razu” pomija różnicę między stanem majątku a zdolnością do przyszłych spłat.
Co dzieje się z majątkiem, wynagrodzeniem i egzekucją?
Z dniem ogłoszenia upadłości majątek objęty ustawą staje się masą upadłości. Co do zasady wchodzi do niej majątek należący do upadłego w tym dniu oraz nabyty w toku postępowania, z ustawowymi wyjątkami. Upadły traci możliwość swobodnego zarządzania i rozporządzania składnikami należącymi do masy.
Nie oznacza to zabrania każdej rzeczy i całego dochodu. Wyłączone są między innymi mienie chronione przed egzekucją oraz część wynagrodzenia niepodlegająca zajęciu. Prawo upadłościowe przewiduje ponadto ochronę części dochodu powiązaną z sytuacją rodzinną i kryteriami pomocy społecznej. Szczególne potrzeby zdrowotne lub mieszkaniowe mogą uzasadniać odrębne rozstrzygnięcie.
Nie można zatem ustalić kwoty pozostającej na życie wyłącznie przez odczyt salda konta. Zasady opisane w poradnikach ile komornik może zabrać z pensji oraz jak działa kwota wolna od zajęcia na rachunku dotyczą egzekucji. W upadłości trzeba dodatkowo ustalić zakres masy i zastosować właściwe przepisy tej procedury.
Egzekucja skierowana do majątku wchodzącego do masy, wszczęta przed ogłoszeniem upadłości, co do zasady zostaje z mocy prawa zawieszona w dniu jej ogłoszenia, a po uprawomocnieniu postanowienia umorzona. Ustawa przewiduje szczególne sytuacje i wyjątki. Samo wysłanie wniosku nie daje takiego skutku.
Przepisanie rzeczy na rodzinę tuż przed wnioskiem nie zapewnia ich ochrony. Niektóre wcześniejsze czynności mogą być bezskuteczne wobec masy albo zaskarżone. Ukrywanie majątku i dokumentów może również prowadzić do zakończenia postępowania bez oczekiwanego oddłużenia.
Informacje o postępowaniu są ujawniane w publicznym Krajowym Rejestrze Zadłużonych. Upadłość nie jest zatem wyłącznie prywatnym ustaleniem dłużnika z wierzycielami. Decyzję i jej skutki warto oceniać łącznie z obowiązkami majątkowymi oraz informacyjnymi.
Czy w upadłości można stracić mieszkanie?
Tak. Mieszkanie lub dom należący do upadłego może wejść do masy i zostać sprzedany. Dotyczy to również nieruchomości służącej zaspokajaniu codziennych potrzeb rodziny. Sam fakt zamieszkiwania z dziećmi albo obciążenia nieruchomości hipoteką nie oznacza automatycznego wyłączenia jej z likwidacji.
Jeżeli spełnione są ustawowe warunki związane z potrzebami mieszkaniowymi, z ceny sprzedaży wydziela się kwotę odpowiadającą przeciętnemu czynszowi najmu w tej samej lub sąsiedniej miejscowości za okres od dwunastu do dwudziestu czterech miesięcy. Kwotę określa się na wniosek upadłego, uwzględniając między innymi liczbę osób na utrzymaniu, potrzeby mieszkaniowe, możliwości zarobkowe i uzyskaną cenę.
Nie jest to gwarancja otrzymania równowartości dwóch lat dowolnie wybranego najmu ani zapewnienie lokalu zastępczego przez sąd. Rozstrzygnięcie zależy od konkretnej sprawy. Planowanie przeprowadzki wymaga więc poznania rzeczywistych warunków sprzedaży i wydzielenia środków.
Prawo przewiduje również rozwiązania układowe, które w odpowiednich warunkach mogą pozwolić inaczej uregulować spłatę. Ich dostępność, finansowanie i wpływ na mieszkanie trzeba ocenić osobno. Nie należy zakładać, że samo zgłoszenie zainteresowania układem zatrzyma sprzedaż nieruchomości.
Upadłość a małżeństwo, wspólny kredyt i poręczenie
Ogłoszenie upadłości jednego małżonka powoduje powstanie rozdzielności majątkowej. Jeżeli wcześniej istniała wspólność majątkowa, majątek wspólny wchodzi do masy upadłości, a jego podział jest niedopuszczalny. Drugi małżonek może dochodzić należności z tytułu swojego udziału przez zgłoszenie wierzytelności.
Nie oznacza to automatycznego wyjęcia połowy mieszkania lub oszczędności przed ich sprzedażą. Osobno ustala się, co należało do majątku wspólnego, a co do majątku osobistego drugiego małżonka. Znaczenie mają dokumenty dotyczące nabycia rzeczy, darowizn, spadków i obowiązującego ustroju majątkowego.
Intercyza zawarta krótko przed wnioskiem również nie musi chronić majątku przed skutkami upadłości. Ustawa określa szczególne zasady skuteczności rozdzielności wobec masy, zależne między innymi od sposobu i czasu jej ustanowienia. Nie wystarczy więc samo istnienie dokumentu podpisanego przed ogłoszeniem upadłości.
Oddłużenie jednej osoby nie zwalnia automatycznie współkredytobiorcy ani poręczyciela wobec banku. Jeżeli małżonkowie wspólnie odpowiadają za kredyt, upadłość jednego z nich nie usuwa odpowiedzialności drugiego. Wierzyciel zachowuje także określone prawa do zabezpieczeń ustanowionych na majątku osoby trzeciej.
Plan spłaty wierzycieli. Jak długo trwa i od czego zależy rata?
Plan spłaty określa sąd. Bierze pod uwagę możliwości zarobkowe upadłego, konieczne utrzymanie jego i osób pozostających na jego utrzymaniu, potrzeby mieszkaniowe, wysokość niezaspokojonych długów oraz to, ile wierzyciele otrzymali już w postępowaniu.
Znaczenie mają możliwości zarobkowe, a nie wyłącznie dochód z jednego ostatniego miesiąca. Jednocześnie rata nie powinna być obliczana przez mechaniczne odjęcie od pensji przypadkowo przyjętego minimum. Potrzeby rodziny, stan zdrowia i udokumentowane koszty wymagają rzeczywistej oceny.
| Sytuacja | Ustawowa zasada dotycząca planu |
|---|---|
| Brak ustalenia umyślności lub rażącego niedbalstwa w powstaniu albo istotnym zwiększeniu niewypłacalności | Co do zasady okres nie dłuższy niż 36 miesięcy. |
| Niewypłacalność spowodowana lub istotnie pogłębiona umyślnie albo wskutek rażącego niedbalstwa | Okres od 36 do 84 miesięcy. |
| Spłata w ramach wykonania planu co najmniej 50% zobowiązań objętych wskazaną w ustawie podstawą | Plan nie dłuższy niż dwa lata. |
| Spłata w ramach wykonania planu co najmniej 70% takich zobowiązań | Plan nie dłuższy niż rok. |
Procentów nie wylicza się dowolnie z jednego wybranego kredytu. Dotyczą zobowiązań objętych planem, które według ustawowych zasad zostałyby uznane na liście wierzytelności. Zastosowanie właściwego wariantu i sposób liczenia pozostają elementem rozstrzygnięcia sądu.
Okres planu nie jest równy całemu czasowi od wysłania wniosku do zakończenia oddłużenia. Ustawa przewiduje zaliczanie określonego czasu po upływie sześciu miesięcy od ogłoszenia upadłości, ale także wyjątek związany z kosztami tymczasowo pokrytymi przez Skarb Państwa. Nie można obiecać konkretnej daty końcowej na podstawie samego limitu 36 miesięcy.
Przykład: dwie osoby mają po 100 000 zł niezaspokojonych długów. Jedna utrzymuje dziecko i ponosi udokumentowane koszty leczenia, druga ma wyższe możliwości zarobkowe oraz inne koszty utrzymania. Nie wynika z tego jedna identyczna rata dla obu osób. Kalkulator dzielący dług przez 36 nie odtwarza sposobu ustalania planu przez sąd.
Kiedy możliwe jest umorzenie bez planu spłaty?
Sąd umarza zobowiązania bez ustalania planu, gdy osobista sytuacja upadłego w oczywisty sposób wskazuje na trwałą niezdolność do dokonywania jakichkolwiek spłat. Musi chodzić o rzeczywistą i trwałą sytuację. Sam brak zatrudnienia, niski dochód lub brak nieruchomości nie wystarcza do automatycznego zastosowania tego rozwiązania.
Jeśli niezdolność do jakichkolwiek spłat nie jest trwała, możliwe jest warunkowe umorzenie zobowiązań bez planu. Przez pięć lat od uprawomocnienia postanowienia upadły i wierzyciele mogą na ustawowych zasadach doprowadzić do ponownej oceny możliwości spłaty. Jeżeli sąd stwierdzi ustanie niezdolności, może uchylić warunkowe umorzenie i ustalić plan.
W tym okresie nadal istnieją obowiązki, między innymi coroczne sprawozdanie dotyczące sytuacji majątkowej i zawodowej. Warunkowe umorzenie nie oznacza zatem pięciu lat bez kontaktu z sądem. Wniosek złożony w ustawowym terminie może zostać rozpoznany także po jego upływie.
Przykład: chwilowy brak możliwości pracy podczas leczenia i trwała niezdolność wynikająca z osobistej sytuacji wymagają innej oceny. Samo zaświadczenie o aktualnym braku dochodu nie rozstrzyga, który wariant będzie właściwy. Potrzebne są dokumenty pokazujące także rokowania i realne możliwości zarobkowe.
Odmienną sytuacją jest odmowa oddłużenia. Może do niej prowadzić celowe doprowadzenie do niewypłacalności lub celowe istotne zwiększenie jej stopnia, na przykład przez trwonienie majątku. Znaczenie ma także wcześniejsze postępowanie z umorzeniem zobowiązań w okresie dziesięciu lat przed nowym wnioskiem. Ustawa przewiduje wyjątki uzasadnione względami słuszności lub humanitarnymi, ale nie można traktować ich jako pewnego wyniku.
Jakich długów upadłość konsumencka nie umarza?
Oddłużenie ma ustawowe granice. Przede wszystkim nie obejmuje zobowiązań o charakterze alimentacyjnym. Dotyczy to również zaległych alimentów. Ogłoszenie upadłości nie znosi też obowiązku regulowania bieżących alimentów.
Poza umorzeniem pozostają także wskazane w ustawie renty odszkodowawcze związane z chorobą, niezdolnością do pracy, kalectwem lub śmiercią, sądowe kary grzywny oraz określone obowiązki naprawienia szkody i zadośćuczynienia. Ustawa wymienia również nawiązki i świadczenia pieniężne orzeczone jako środek karny lub środek związany z poddaniem sprawcy próbie, a także naprawienie szkody wynikającej z przestępstwa lub wykroczenia stwierdzonego prawomocnym orzeczeniem.
Nie podlega umorzeniu dług, którego upadły umyślnie nie ujawnił, jeżeli wierzyciel nie uczestniczył w postępowaniu. To kolejny powód, dla którego nie można ograniczyć wykazu do banków lub wierzycieli prowadzących już egzekucję.
Zasadnicze oddłużenie po wykonaniu planu dotyczy zobowiązań powstałych przed ogłoszeniem upadłości i niewykonanych w ramach planu. Nowe zobowiązania wymagają odrębnego traktowania. Bieżący czynsz, rachunki lub nowe umowy nie znikają tylko dlatego, że postępowanie już się toczy.
Przykład: osoba ma zadłużenie z kredytu i zaległe alimenty. Ewentualne umorzenie pozostałej części zobowiązania kredytowego nie oznacza umorzenia alimentów. Przy kilku różnych rodzajach długów trzeba sprawdzić każdy z nich, zamiast zakładać jeden wspólny skutek dla całej sumy.
Obowiązki w czasie planu i zmiana sytuacji życiowej
Realizacja planu obejmuje terminowe płatności i obowiązki informacyjne. Upadły składa co roku, do końca kwietnia, sprawozdanie za poprzedni rok kalendarzowy. Wykazuje wymagane dane o przychodach, spłaconych kwotach i nabytych składnikach majątkowych oraz dołącza kopię złożonego rocznego zeznania podatkowego.
Nie może również swobodnie podejmować czynności majątkowych pogarszających zdolność do wykonania planu. W szczególnie uzasadnionych przypadkach ustawa przewiduje zgodę sądu albo zatwierdzenie czynności. Ukrywanie przychodów lub niewykonywanie obowiązków może doprowadzić do uchylenia planu i braku umorzenia pozostałych długów.
Jeżeli sytuacja pogorszy się i wykonanie planu stanie się niemożliwe, istnieje droga wniosku o jego zmianę. Sąd może między innymi przedłużyć spłatę na dalszy okres nieprzekraczający osiemnastu miesięcy. Przy trwałej niemożności wynikającej z okoliczności niezależnych od upadłego ustawa przewiduje również możliwość uchylenia planu i umorzenia niewykonanych zobowiązań. Samodzielne zaprzestanie płacenia nie zastępuje takiej decyzji.
Istotna poprawa majątkowa także może mieć znaczenie. Ustawa odróżnia przy tym wzrost wynagrodzenia lub dochodów z osobistej pracy zarobkowej od poprawy wynikającej z innych przyczyn, na przykład otrzymania znacznego majątku. Nie należy zakładać, że każda podwyżka automatycznie zwiększy ratę, ani że inne nowe składniki majątku są obojętne dla planu.
Ile trwa upadłość i gdzie uzyskać bezpłatną pomoc?
Nie ma jednej wiarygodnej długości całej procedury dla każdego dłużnika. Znaczenie mają kompletność dokumentów, obciążenie sądu, liczba wierzycieli, spory, rodzaj majątku i czas jego sprzedaży. Do tego dochodzi ewentualny plan spłaty lub okres warunkowego umorzenia. Ustawowe terminy poszczególnych czynności nie są gwarancją zakończenia całej sprawy w określonym miesiącu.
Przed oceną możliwego rozwiązania warto uporządkować informacje o długach, majątku i kosztach utrzymania. Konsultacja jest szczególnie istotna przy mieszkaniu, majątku wspólnym, wcześniejszej działalności gospodarczej, alimentach albo dawnych darowiznach. Pozwala ustalić skutki dla konkretnej osoby i rodziny, zamiast opierać decyzję na samej obietnicy oddłużenia.
Osoby, których nie stać na odpłatną poradę, mogą skorzystać z systemu nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego. Pomoc jest dostępna stacjonarnie oraz zdalnie. Informacje o zapisach i wymaganym oświadczeniu o braku możliwości poniesienia kosztów porady podaje Ministerstwo Sprawiedliwości.
Na spotkanie dobrze zabrać zestawienie wierzycieli, korespondencję z sądu i komornika, informacje o dochodach oraz dokumenty dotyczące majątku. Warto zapytać o właściwy tryb postępowania, możliwe skutki dla mieszkania i bliskich, rodzaje nieumarzanych zobowiązań oraz sposób składania pism. Porada pomaga zrozumieć własną sytuację, ale nie jest gwarancją wyniku sądowego postępowania.