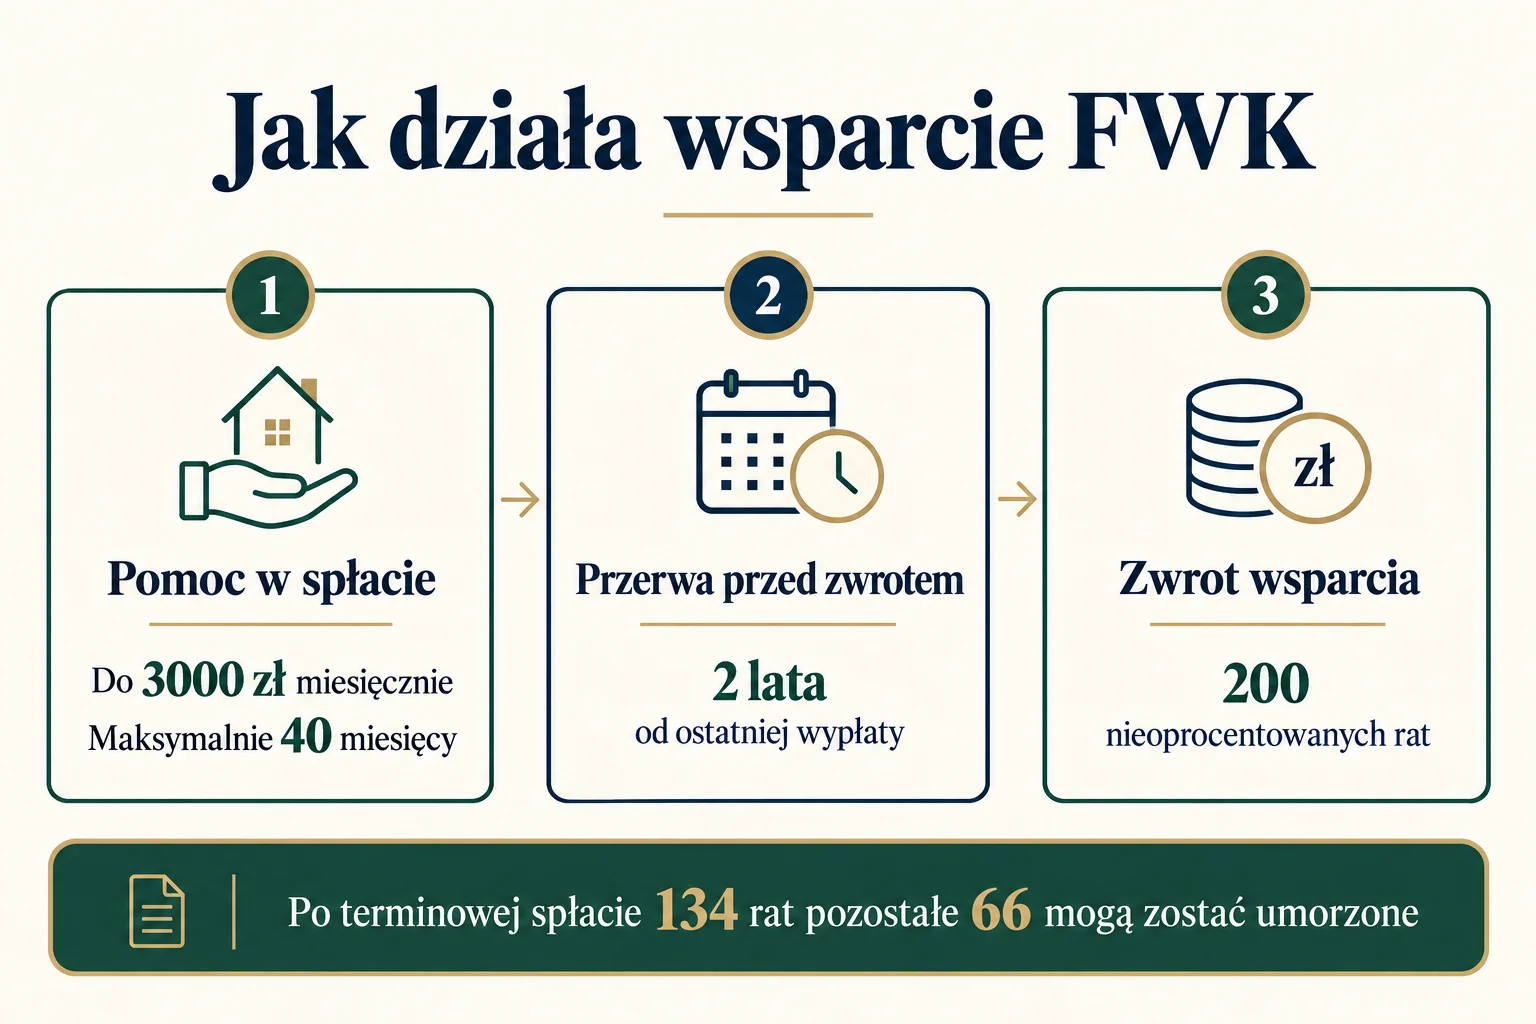
Fundusz Wsparcia Kredytobiorców może pomagać w spłacie kredytu mieszkaniowego przez maksymalnie 40 miesięcy, do 3000 zł miesięcznie. To pomoc zwrotna, choć po terminowej spłacie określonej liczby rat część zobowiązania podlega umorzeniu. Wniosek składasz w banku obsługującym kredyt, a pieniądze trafiają na jego spłatę, nie na dowolne wydatki.
Nie musisz czekać, aż powstaną zaległości. Warto sprawdzić warunki już po utracie pracy, spadku dochodów albo wzroście obciążenia ratą. Z drugiej strony sam fakt, że kredyt stał się niewygodny, nie wystarczy. Bank bada ustawowe przesłanki i wyłączenia, a Twoje obowiązki nie kończą się w dniu podpisania umowy o wsparcie.
Fundusz Wsparcia Kredytobiorców w 2026 roku. Najważniejsze zasady
| Element | Zasada |
|---|---|
| Miesięczna pomoc | Kwota powiązana z ratą kredytu, maksymalnie 3000 zł |
| Okres pomocy | Nie dłużej niż 40 miesięcy |
| Maksymalna suma | 120 000 zł przy pełnym okresie i maksymalnej wypłacie |
| Miejsce złożenia wniosku | Bank lub inny uprawniony kredytodawca obsługujący kredyt mieszkaniowy |
| Rozpoczęcie zwrotu | W miesiącu po upływie dwóch lat od ostatniej wypłaty |
| Spłata pomocy | 200 równych, nieoprocentowanych rat miesięcznych |
| Umorzenie | Pozostałe 66 rat po spłacie 134 rat bez opóźnienia |
120 000 zł to limit, a nie kwota należna każdemu wnioskodawcy. Przy racie wynoszącej 1800 zł miesięczna pomoc nie staje się automatycznie wypłatą 3000 zł. Również okres korzystania może być krótszy, jeżeli ustaną warunki przyznania wsparcia albo wystąpi inna ustawowa przyczyna wstrzymania wypłat.
Podstawę stanowi ustawa o wsparciu kredytobiorców. Opisane niżej zasady dotyczą zwykłego trybu FWK. Szczególne rozwiązania dla osób poszkodowanych przez powódź mają odrębne warunki i nie należy przenosić ich na każdy kredyt mieszkaniowy.
Kto może otrzymać wsparcie? Wystarczy jedna przesłanka
Podstawowe kryteria są alternatywne. Nie musisz jednocześnie pozostawać bez pracy, mieć bardzo wysokiej raty i spełniać limitu dochodowego. Wystarczy jedna z trzech przesłanek, ale dodatkowo trzeba przejść sprawdzenie pozostałych warunków. To rozróżnienie ma znaczenie dla osób pracujących, które błędnie zakładają, że fundusz jest dostępny wyłącznie dla bezrobotnych.
Status osoby bezrobotnej
W dniu składania wniosku co najmniej jeden z kredytobiorców może posiadać status bezrobotnego. Chodzi o formalny status, a nie tylko potoczne stwierdzenie, że obecnie nie zarabiasz. Przy wspólnym kredycie istotna jest sytuacja osób zobowiązanych do jego spłaty. Samo pozostawanie bez pracy przez członka rodziny, który nie jest kredytobiorcą, nie spełnia automatycznie tej przesłanki.
Sprawdź również sposób zakończenia zatrudnienia. Ustawa przewiduje wyłączenie, gdy utrata pracy nastąpiła wskutek wypowiedzenia złożonego przez kredytobiorcę albo rozwiązania umowy bez wypowiedzenia z winy pracownika w trybie wskazanym w Kodeksie pracy. Nie oceniaj swojej sytuacji tylko po tym, czy urząd pracy zarejestrował Cię jako bezrobotnego.
Rata przekraczająca 40% dochodu gospodarstwa
Druga możliwość dotyczy relacji miesięcznej raty kapitałowej i odsetkowej do miesięcznego dochodu gospodarstwa domowego. Wskaźnik musi przekraczać 40%. Wynik równy dokładnie 40% nie wystarcza na tej podstawie, choć nadal możesz spełniać inną przesłankę. Do prostego sprawdzenia podziel ratę przez dochód i pomnóż wynik przez 100.
Przykład: rata wynosi 2800 zł, a dochód gospodarstwa przyjęty do oceny 6000 zł. Obciążenie wynosi około 46,67%, więc kryterium relacji raty do dochodu jest spełnione. Gdy rata wynosi 2400 zł przy tym samym dochodzie, wynik to dokładnie 40%. Nie zaokrąglaj go w górę, żeby uzyskać uprawnienie.
Do tego wskaźnika nie dodawaj dowolnie rat kredytu samochodowego, karty czy zakupów na raty. Ustawa odnosi go do obsługi kredytu mieszkaniowego. Pozostałe zobowiązania mogą pogarszać domowy budżet, ale nie zmieniają automatycznie sposobu liczenia tej konkretnej przesłanki.
Dochód pozostający po zapłacie raty
Trzecie kryterium sprawdza, ile zostaje po odjęciu miesięcznych kosztów obsługi kredytu mieszkaniowego. W 2026 roku próg dla gospodarstwa jednoosobowego wynosi 2525 zł. Dla gospodarstwa wieloosobowego jest to 2057,50 zł na osobę. Te wartości wynikają z dwuipółkrotności odpowiednich kryteriów pomocy społecznej.
| Gospodarstwo | Maksymalny dochód po odjęciu raty |
|---|---|
| Jedna osoba | 2525 zł |
| Dwie osoby | 4115 zł łącznie |
| Trzy osoby | 6172,50 zł łącznie |
| Cztery osoby | 8230 zł łącznie |
Przykład: trzyosobowe gospodarstwo ma 8500 zł dochodu przyjętego do oceny i ratę 2500 zł. Po jej odjęciu zostaje 6000 zł, czyli mniej niż 6172,50 zł. Kryterium dochodu pozostałego po racie jest spełnione, mimo że sama rata stanowi mniej niż 40% dochodu. To pokazuje, dlaczego warto policzyć obie możliwości.
Jednoosobowego gospodarstwa nie porównuj z kwotą 2057,50 zł. Ma ono własny próg. Przy większej rodzinie ustal także prawidłową liczbę osób. Nie chodzi wyłącznie o nazwiska w umowie kredytowej, lecz o gospodarstwo domowe w rozumieniu ustawy. Wątpliwości dotyczące wspólnego zamieszkiwania i gospodarowania wyjaśnij we wniosku.
Jak policzyć dochód do FWK bez pomyłki?
Dochód na potrzeby funduszu jest zdefiniowany przez odesłanie do przepisów o pomocy społecznej. Nie oznacza więc po prostu sumy wszystkich przelewów na konto. Przelew pomiędzy własnymi rachunkami nie staje się nowym zarobkiem, a poszczególne świadczenia i nieregularne wpływy mogą wymagać odrębnej kwalifikacji.
Przygotuj zestawienie źródeł dochodu wszystkich osób tworzących gospodarstwo oraz dokumenty potwierdzające właściwy okres. Osobno wypisz wynagrodzenie, działalność gospodarczą, świadczenia i inne wpływy. Bank powinien wyjaśnić, które kwoty uwzględnia, jakie pomniejszenia stosuje i z którego miesiąca potrzebuje danych. Nie zastępuj tego roczną średnią wybraną tylko dlatego, że daje korzystniejszy wynik.
Gdy dochód właśnie spadł, pokaż datę i przyczynę zmiany. Ostatni wyciąg może jeszcze zawierać dawną, wyższą pensję albo jednorazową wypłatę. To dobry powód do wyjaśnienia sposobu obliczeń, nie do pomijania wpływu w dokumentach. Przykłady w tym poradniku zakładają, że wskazany dochód został już prawidłowo ustalony do oceny FWK.
Pomocne jest wstępne sprawdzenie przez formularz UOKiK dotyczący FWK. Wynik ma charakter orientacyjny. Nie zastępuje wniosku, kontroli dokumentów ani decyzji banku. Jeżeli wynik jest blisko granicy, ustal dokładne kwoty zamiast opierać się na zaokrąglonej pensji i przybliżonej racie.
Kiedy fundusz nie pomoże?
Spełnienie kryterium dochodowego nie usuwa pozostałych ograniczeń. Przed przygotowaniem wniosku sprawdź przede wszystkim prawa do innych nieruchomości, stan umowy kredytowej, wcześniejsze korzystanie z pomocy i ewentualne ubezpieczenie od utraty pracy. Te informacje mogą przesądzić o wyniku niezależnie od wysokości dochodu.
Przeszkodą mogą być prawa do innego mieszkania lub domu, także posiadane w ciągu sześciu miesięcy przed wnioskiem. Ustawa obejmuje również wskazane prawa spółdzielcze i roszczenia o przeniesienie własności. Jeżeli odziedziczyłeś udział albo Twoja sytuacja prawna jest nietypowa, opisz ją bankowi dokładnie. Nie zakładaj, że mały udział albo niedawna sprzedaż zawsze rozwiązują problem.
Wsparcie lub pożyczka na spłatę zadłużenia nie mogą być przyznane, jeżeli umowę kredytu wypowiedziano przed złożeniem wniosku. Dlatego odkładanie kontaktu do ostatniego etapu windykacji może zamknąć tę drogę. Samo opóźnienie i wypowiedzenie umowy to różne sytuacje. Odbieraj korespondencję i ustal, na jakim etapie jest Twoja sprawa.
Wsparcia nie przyznaje się za okres objęty świadczeniem z ubezpieczenia spłaty kredytu na wypadek utraty pracy. Wcześniejsze korzystanie z FWK także wymaga sprawdzenia. Nowa umowa nie zeruje wykorzystanego czasu i nie daje automatycznie kolejnych 40 miesięcy. W szczególnych przypadkach można ubiegać się o dalszą pomoc w granicach łącznego limitu.
Jakie kredyty obejmuje FWK?
Fundusz dotyczy kredytów mieszkaniowych w ustawowym znaczeniu. Znaczenie mają zabezpieczenie hipoteczne i cel związany z zaspokojeniem potrzeb mieszkaniowych. Nie wystarczy, że produkt ma w nazwie słowo „hipoteczny”, jeżeli pieniądze przeznaczono na inny cel. Zwykły kredyt gotówkowy na codzienne wydatki nie staje się kredytem mieszkaniowym przez to, że spłaca go właściciel mieszkania.
Przepisy obejmują między innymi zakup, budowę i remont oraz wskazane inne cele mieszkaniowe. Możliwa jest również ocena kredytu refinansującego wcześniejszy kredyt mieszkaniowy. Przy zobowiązaniu konsolidującym kilka różnych długów istotna jest część przeznaczona na spłatę kredytu mieszkaniowego i wymagane zabezpieczenie. Zabierz pierwotną umowę oraz dokumenty późniejszego finansowania.
Kredyt walutowy nie jest z góry wykluczony. Ustawa przewiduje przekazywanie wsparcia w walucie spłaty z przeliczeniem według określonych zasad. Limit jest wyrażony w złotych, więc nie zakładaj, że pokrycie raty w walucie będzie zawsze identyczne. Szczegółowe kwoty i terminy powinny wynikać z umowy o wsparcie.
Wniosek o Fundusz Wsparcia Kredytobiorców krok po kroku
1. Skontaktuj się ze swoim kredytodawcą
Wniosek kierujesz do instytucji obsługującej kredyt, a nie do dowolnego banku z korzystniejszą ofertą. Zapytaj o formularz, dostępny kanał złożenia i dokumenty dla wybranej przesłanki. Ustawa dopuszcza postać papierową lub elektroniczną. Sposób obsługi online zależy jednak od banku, dlatego nie zakładaj, że formularz znajduje się w tej samej zakładce co zwykły wniosek o kredyt.
2. Przygotuj komplet danych i potwierdzeń
Potrzebne będą dane kredytu i kredytobiorców, informacje o gospodarstwie, dochodach oraz sytuacji uprawniającej do wsparcia. Przy bezrobociu przygotuj dokumenty dotyczące statusu i zakończenia zatrudnienia. Przy kryterium finansowym przydadzą się dokumenty dochodowe oraz aktualna rata. Odpowiedz także na pytania o inne nieruchomości, wcześniejszą pomoc i ubezpieczenie.
Nie wysyłaj dokumentów na adres otrzymany z przypadkowej reklamy. Skorzystaj z bankowości, oficjalnej strony lub placówki. Zachowaj kopię wniosku i potwierdzenie jego złożenia. Przy kredycie wspólnym ustal, kto składa formularz oraz czyje podpisy będą wymagane na umowie. Jedna osoba wypełniająca wniosek online nie oznacza pominięcia sytuacji pozostałych kredytobiorców.
3. Odpowiedz na prośby o uzupełnienia
Sprawdzaj wiadomości z banku i pilnuj wskazanych terminów. Jeśli bank kwestionuje obliczenia, poproś o wyjaśnienie przyjętego dochodu, raty i liczby osób. Łatwiej poprawić konkretną rozbieżność niż ponownie wysyłać te same skany bez komentarza. Nie przedstawiaj orientacyjnego wyniku kalkulatora jako dowodu spełnienia wszystkich warunków.
4. Przeczytaj umowę i ustal pierwszą wypłatę
Po pozytywnej ocenie sprawdź kwotę, okres wypłat, rachunek obsługi, obowiązki informacyjne i reguły zwrotu. Zapytaj, którą ratę obejmie pierwsza pomoc oraz ile musisz dopłacać samodzielnie. Dopóki bank nie potwierdzi rozliczenia, nie traktuj samego złożenia wniosku jako zawieszenia obowiązku płatności.
Przy racie 3600 zł i wsparciu 3000 zł nadal pozostaje 600 zł do zapewnienia z własnych środków. Ustal też rozliczenie ewentualnej wcześniejszej zaległości i innych należności. Nie zakładaj, że przekazanie pomocy automatycznie usuwa wszystkie opłaty lub rozwiązuje każdy spór dotyczący kredytu.
Ile trzeba zwrócić? Przykłady rat i umorzenia
Zwrot zwykłego wsparcia rozpoczyna się w miesiącu następującym po miesiącu, w którym minęły dwa lata od ostatniej wypłaty. Zasadniczo jest rozłożony na 200 równych, nieoprocentowanych rat. Terminy płatności i rachunek wynikają z informacji kredytodawcy. Ustawa przewiduje płatność do 15. dnia miesiąca oraz przekazanie informacji o pierwszej racie z wyprzedzeniem.
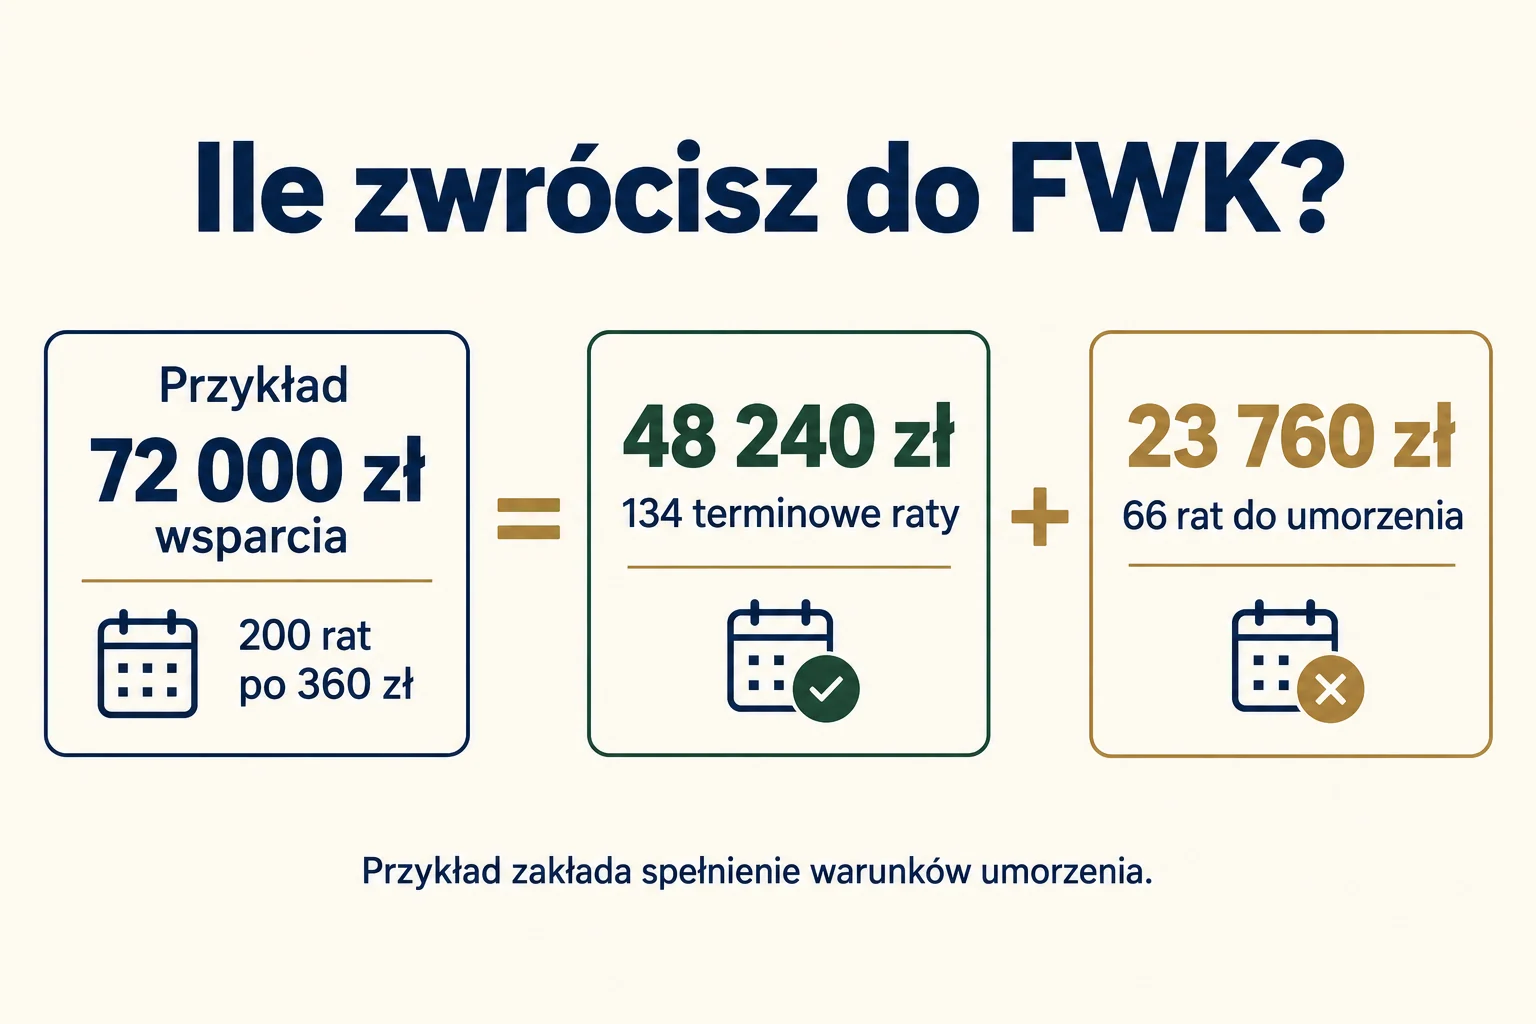
Jeżeli spłacisz 134 raty bez opóźnienia, pozostała część rat zostaje umorzona. W standardowym rozkładzie oznacza to 66 z 200 rat, czyli 33% wypłaconej kwoty. Nie przedstawiaj jednak całego otrzymanego wsparcia jako bezzwrotnej dotacji. Większość pomocy pozostaje do oddania, a korzyść z umorzenia zależy od terminowości.
| Wypłacone wsparcie | Rata zwrotu | 134 raty | Pozostałe 66 rat |
|---|---|---|---|
| 36 000 zł | 180 zł | 24 120 zł | 11 880 zł |
| 72 000 zł | 360 zł | 48 240 zł | 23 760 zł |
| 120 000 zł | 600 zł | 80 400 zł | 39 600 zł |
Przykłady zakładają standardowy harmonogram i spełnienie warunków umorzenia. Dwuletnia przerwa dotyczy zwrotu pomocy do funduszu, a nie automatycznego zawieszenia rat Twojego kredytu mieszkaniowego. Po zakończeniu wypłat FWK ponownie musisz samodzielnie pokrywać całą ratę bankową, a później może dojść rata zwrotu wsparcia.
Co zrobić, gdy dochody wzrosną albo znajdziesz pracę?
Niezwłocznie informuj kredytodawcę o zmianach istotnych dla przyznanej pomocy. Dotyczy to między innymi utraty statusu bezrobotnego, zmiany dochodów lub raty wpływającej na wybraną przesłankę, zmniejszenia gospodarstwa, sprzedaży nieruchomości i czynności egzekucyjnych. Nie wystarczy założyć, że bank zobaczy wyższą pensję na rachunku i sam ustali wszystkie okoliczności.
Powrót do pracy nie musi oznaczać, że przestajesz spełniać każdą możliwą przesłankę. Ustawa przewiduje możliwość złożenia nowego wniosku, gdy dotychczasowa podstawa odpada, ale spełniasz inną. Ustal to z bankiem przed samodzielnym wyciąganiem wniosków. Nie ukrywaj zmiany, aby wypłaty trwały dłużej.
Otrzymanie pomocy nienależnej może skutkować obowiązkiem zwrotu wraz z odsetkami. Zachowuj zgłoszenia zmian i odpowiedzi banku tak samo starannie jak pierwszą umowę. Przy wieloletnim rozliczeniu trudno później odtworzyć ustalenia prowadzone wyłącznie przez telefon.
Sprzedaż mieszkania i pożyczka na brakującą kwotę
Sprzedaż nieruchomości objętej wsparciem ma znaczenie dla zwrotu otrzymanej pomocy. Zgodnie z ustawą zwrot wsparcia następuje wtedy w terminie 30 dni od zbycia. Nie zakładaj więc, że po sprzedaży bez zmian pozostanie dwuletnia przerwa i standardowe 200 rat. Przed ustaleniem ceny i rozliczenia transakcji uzyskaj od banku dokładne zestawienie zobowiązań.
Osobnym rozwiązaniem jest pożyczka na spłatę zadłużenia, gdy cena sprzedaży kredytowanej nieruchomości nie pokrywa całego kredytu zaciągniętego na jej zakup. Limit tej pożyczki wynosi 120 000 zł. Nie jest to dodatkowe 120 000 zł do swobodnego wykorzystania ani automatyczna korzyść dostępna bez spełnienia ustawowych warunków.
Przykład: po rozliczeniu sprzedaży zostaje 55 000 zł kredytu. To brakująca kwota, którą można przedstawić do oceny w ramach tego rozwiązania, zamiast wnioskować z góry o maksymalny limit. Bank sprawdzi zarówno rozliczenie, jak i przesłanki pomocy. Przed sprzedażą możliwe jest ubieganie się o promesę. Ustawa wiąże ten tryb z umową przedwstępną i późniejszym dostarczeniem umowy sprzedaży w terminie 14 dni.
Odmowa wsparcia i trudności ze zwrotem
Po odmowie przeczytaj uzasadnienie. Czym innym jest brak dokumentu, czym innym niespełnione kryterium, a jeszcze czym innym ustawowe wyłączenie. Sprawdź dane przyjęte przez bank i nie wysyłaj identycznego wniosku bez odniesienia się do powodu odmowy.
Możesz wystąpić o dodatkową weryfikację przez Radę Funduszu za pośrednictwem kredytodawcy. Termin wynosi 14 dni od otrzymania informacji o odrzuceniu. Jeżeli negatywna ocena zostanie utrzymana, przewidziano opłatę 100 zł. Ten tryb i terminy sprawdź w otrzymanym piśmie. Zwykłe pytanie na infolinii nie musi być formalnym wnioskiem o dodatkową weryfikację.
Jeżeli kłopot pojawi się dopiero przy zwrocie pomocy, skontaktuj się z bankiem przed terminem raty. Ustawa przewiduje możliwość wnioskowania do Rady Funduszu o odroczenie, rozłożenie należności lub umorzenie w uzasadnionych przypadkach. To odrębne postępowanie, a nie obietnica pozytywnej decyzji dla każdej osoby z problemem finansowym.
FWK jest jednym elementem porządkowania zadłużenia. Gdy trudności dotyczą wielu zobowiązań, przyda się również plan opisany w poradniku jak wyjść z długów. Nie finansuj brakującej raty kolejną kosztowną pożyczką bez oceny całego budżetu i możliwości rozmowy z wierzycielami.
Jak zaplanować budżet po zakończeniu wsparcia?
Już w czasie pobierania pomocy przygotuj dwa warianty wydatków. Pierwszy powinien pokazywać miesiąc bez dopłaty do raty, drugi miesiąc, w którym oprócz pełnej raty bankowej zaczynasz oddawać wsparcie. Przy kredycie spłacanym jeszcze przez wiele lat te obciążenia mogą występować równocześnie. Nie traktuj dwuletniej przerwy jako dodatkowego dochodu.
Jeżeli sytuacja pozwala, część odzyskanej nadwyżki przeznacz na rezerwę na rachunki i nieprzewidziane koszty. Osobno zapisz terminy przeglądu oprocentowania, końca okresowo stałej stopy i odnowienia ubezpieczenia. Dzięki temu wzrost raty albo składki nie zbiegnie się z pierwszą ratą zwrotu całkowicie bez przygotowania.
Po poprawie sytuacji porównaj rzeczywisty budżet z pierwotnym planem. Zmiana pracy może oznaczać jednocześnie wyższy dochód, koszty dojazdu i utratę prawa do dalszych wypłat. Liczy się kwota pozostająca do dyspozycji po wszystkich stałych zobowiązaniach, a nie sama wyższa pensja wpisana do umowy.
Najczęstsze pytania o Fundusz Wsparcia Kredytobiorców
Czy muszę mieć zaległości, aby złożyć wniosek?
Nie. Możesz sprawdzić uprawnienie, zanim przestaniesz płacić terminowo. Czekanie na wypowiedzenie umowy jest szczególnie niekorzystne, ponieważ wypowiedzenie przed złożeniem wniosku stanowi ustawową przeszkodę.
Czy można pracować i dostać pomoc?
Tak. Status bezrobotnego jest tylko jedną z możliwych przesłanek. Osoba pracująca może spełniać kryterium obciążenia ratą albo dochodu pozostającego po jej zapłacie, o ile nie zachodzą pozostałe wyłączenia.
Czy pieniądze dostanę na swoje konto?
Środki są przekazywane kredytodawcy na wskazany rachunek przeznaczony do obsługi wsparcia. Nie jest to przelew na zakupy lub remont. Sprawdź w banku, jak pomoc zostanie rozliczona z Twoją ratą i jaką część nadal pokrywasz samodzielnie.
Czy FWK jest tym samym co karencja w spłacie?
Nie. Fundusz przekazuje zwrotną pomoc na spłatę kredytu. Karencja zmienia zakres lub termin płatności zgodnie z umową z bankiem. Samo odroczenie kapitału może pozostawiać obowiązek zapłaty odsetek. Porównuj skutki obu rozwiązań, zamiast kierować się jedynie niższą bieżącą wpłatą.
Czy mogę zrezygnować ze wsparcia?
Ustal z bankiem sposób zakończenia wypłat i rozliczenie już otrzymanych środków. Zaprzestanie pobierania pomocy nie usuwa obowiązku jej zwrotu. Zachowaj potwierdzenie, datę ostatniej wypłaty i informację o dalszym harmonogramie.
Co przygotować do pierwszej rozmowy z bankiem?
Numer umowy, aktualną ratę, zestawienie dochodów i osób w gospodarstwie, przyczynę pogorszenia sytuacji oraz informacje o innych nieruchomościach i wcześniejszym wsparciu. Zapisz pytania o sposób liczenia dochodu, wymagane załączniki i termin pierwszej wypłaty. Dzięki temu rozmowa może zakończyć się konkretną listą działań.