Budżet domowy nie jest systemem kar ani listą rzeczy, których trzeba sobie odmówić. To plan wykorzystania pieniędzy, zanim codzienne płatności zdecydują za Ciebie. Dobrze przygotowany budżet pokazuje, ile naprawdę kosztuje życie, które wydatki wracają co miesiąc, jakie większe płatności pojawią się w ciągu roku i jaką część dochodu można bezpiecznie przeznaczyć na oszczędności.
W tym poradniku przejdziesz od historii rachunku do gotowego planu na miesiąc. Zobaczysz przykładowe budżety singla, pary, rodziny oraz seniora, poznasz sposoby planowania przy nieregularnych dochodach i policzysz własną poduszkę finansową. Nie musisz wdrażać wszystkiego jednego dnia. Najważniejsze jest stworzenie prostego systemu, który będzie działał również w trudniejszym miesiącu.
Najważniejsze wnioski
- Budżet powinien opierać się na rzeczywistych transakcjach z ostatnich miesięcy, a nie na pamięci.
- Wydatki roczne trzeba podzielić przez dwanaście i odkładać na nie co miesiąc.
- Oszczędności warto zaplanować przed wydawaniem pieniędzy, ale kwota musi być możliwa do utrzymania.
- Metoda 50 30 20 jest punktem odniesienia, a nie obowiązkową normą dla każdego gospodarstwa.
- Najpierw potrzebujesz płynnej rezerwy, dopiero później możesz szukać wyższego zysku kosztem dostępu do pieniędzy.
Czym jest budżet domowy?
Budżet domowy to plan dochodów i wydatków gospodarstwa w określonym czasie. Najczęściej przygotowuje się go na miesiąc, ponieważ w takim rytmie wpływa wynagrodzenie i pojawia się większość rachunków. Sam spis transakcji mówi, co wydarzyło się wcześniej. Budżet dodaje do tego decyzję, co ma wydarzyć się dalej.
Najprostszy budżet odpowiada na cztery pytania. Ile pieniędzy wpłynie? Ile trzeba przeznaczyć na zobowiązania i codzienne potrzeby? Jakie większe koszty pojawią się później? Ile zostanie na bezpieczeństwo i cele? Platforma Edukacji Finansowej prowadzona ze środków Funduszu Edukacji Finansowej również opiera kalkulator budżetu na dochodach, kategoriach wydatków i planowanych oszczędnościach. To dobry dowód, że skuteczny model nie musi być skomplikowany.
Budżet nie musi bilansować się co do jednej złotówki. Potrzebny jest niewielki bufor na różnice w rachunkach, cenach i drobnych wydatkach. Jeżeli każda złotówka zostanie przypisana zbyt sztywno, jedno tankowanie albo wyższy rachunek za prąd może zburzyć cały plan.
Budżet domowy krok po kroku
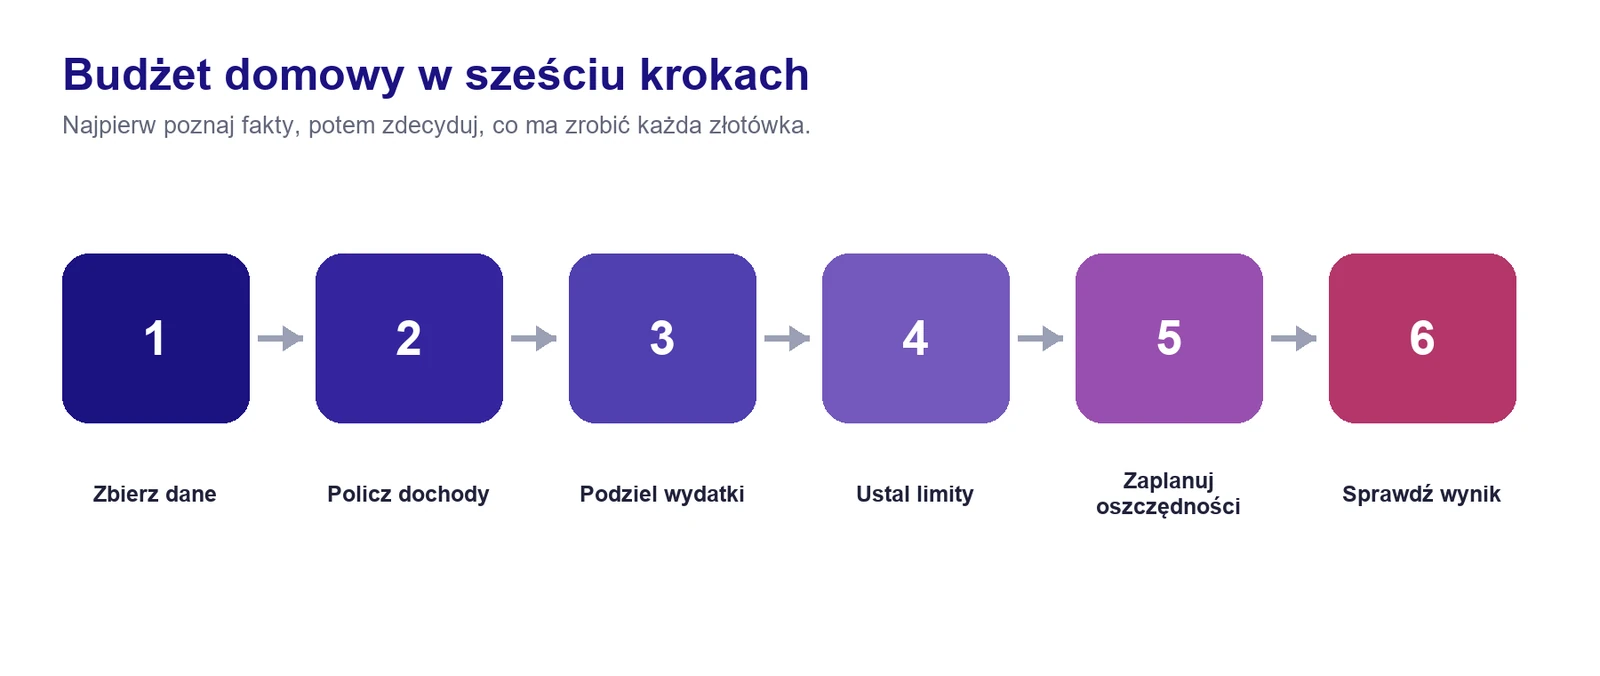
Krok 1 Zbierz dane z ostatnich trzech miesięcy
Pobierz historię wszystkich rachunków, kart i portfeli, z których korzystasz. Uwzględnij gotówkę, płatności odroczone oraz zakupy opłacane z konta drugiej osoby. Jeden miesiąc może być nietypowy, dlatego trzy miesiące dają znacznie lepszy obraz. Jeżeli w tym okresie były święta, urlop albo naprawa samochodu, nie usuwaj tych kosztów. Właśnie takie zdarzenia pokazują, że budżet potrzebuje kategorii na wydatki nieregularne.
Nie musisz od razu opisywać każdej transakcji. Zacznij od kilkunastu szerokich kategorii. Szczegółowość jest przydatna tylko wtedy, gdy prowadzi do decyzji. Jeżeli osobne kategorie pieczywo, nabiał i warzywa niczego nie zmienią, połącz je jako zakupy spożywcze.
Krok 2 Policz dochód dostępny do wydania
Wpisuj kwoty netto, czyli pieniądze, które rzeczywiście trafiają do gospodarstwa. Stała pensja jest przewidywalna. Premia, prowizja, dodatkowe zlecenie albo zwrot podatku powinny być traktowane ostrożniej. Jeżeli wpływ jest nieregularny, nie finansuj nim kosztów, które musisz ponosić każdego miesiąca.
Przy zmiennych dochodach policz ostrożną podstawę. Możesz użyć najniższego wpływu z ostatnich sześciu miesięcy albo średniej pomniejszonej o bezpieczny margines. Miesiące lepsze od planu zasilają rezerwę, podatki, wydatki roczne i cele. Dzięki temu słabszy miesiąc nie zmusza do pożyczania pieniędzy na zwykłe rachunki.
Krok 3 Podziel wydatki według ich zachowania
Najbardziej użyteczny podział uwzględnia nie tylko przeznaczenie pieniędzy, lecz także przewidywalność kosztu. Czynsz jest stały, jedzenie zmienne, ubezpieczenie samochodu nieregularne, a awaria pralki awaryjna. Każdy rodzaj wymaga innej metody planowania.
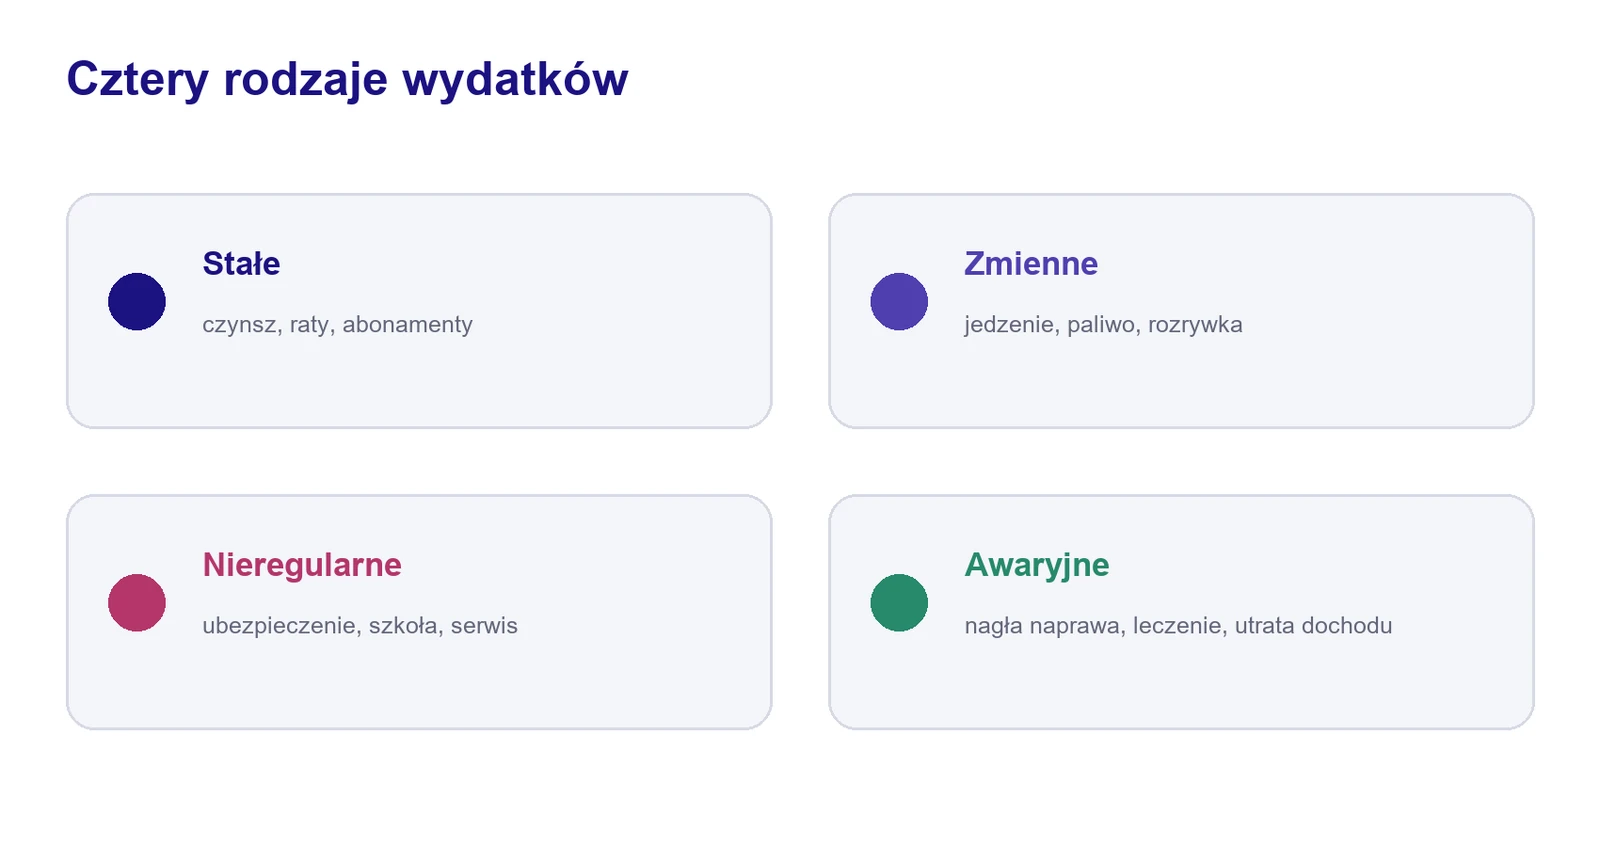
| Rodzaj wydatku | Przykłady | Jak planować |
|---|---|---|
| Stały | Czynsz, rata, internet, abonament | Wpisz pełną kwotę i termin płatności |
| Zmienny | Jedzenie, paliwo, rozrywka | Ustal realistyczny limit na podstawie historii |
| Nieregularny | Ubezpieczenie, wakacje, szkoła, serwis auta | Podziel przewidywany koszt przez liczbę miesięcy |
| Awaryjny | Naprawa, nagłe leczenie, utrata dochodu | Finansuj z oddzielnej rezerwy |
Krok 4 Ustal limity na podstawie rzeczywistości
Limit nie powinien być życzeniem. Jeżeli gospodarstwo wydawało na żywność średnio 1800 zł, zapisanie 1000 zł nie tworzy oszczędności. Tworzy plan, który prawdopodobnie upadnie w połowie miesiąca. Zacznij od kwoty zbliżonej do średniej, a następnie wybierz jedną lub dwie kategorie do poprawy.
Dobrą metodą jest limit tygodniowy dla kategorii, które łatwo przekroczyć. Miesięczne 1600 zł na jedzenie można kontrolować jako około 370 zł tygodniowo, pozostawiając resztę na miesiące dłuższe niż cztery tygodnie. Dzięki temu problem widać wcześniej niż ostatniego dnia miesiąca.
Krok 5 Zaplanuj oszczędności i cele
Oszczędzanie powinno pojawić się w budżecie jako zaplanowana pozycja, a nie przypadkowa reszta. Nie oznacza to jednak, że należy ustawić przelew na kwotę, której później trzeba będzie użyć do opłacenia rachunków. Zacznij od wartości możliwej do utrzymania przez kilka miesięcy. Gdy poznasz rzeczywiste koszty, stopniowo ją zwiększaj. Konkretny system, wyliczenia i plan na pierwszy miesiąc znajdziesz w poradniku jak oszczędzać pieniądze.
Rozdziel cele o różnym terminie. Pieniądze na ubezpieczenie samochodu potrzebne za cztery miesiące nie są poduszką finansową. Oszczędności na wakacje nie powinny finansować nagłej naprawy. Oddzielne cele lub subkonta pomagają zobaczyć, ile pieniędzy jest naprawdę dostępne.
Krok 6 Sprawdź plan w trakcie miesiąca
Budżet nie działa bez krótkiego przeglądu. Raz w tygodniu sprawdź saldo kategorii, nadchodzące płatności i nietypowe transakcje. Taki przegląd może trwać dziesięć minut. Na koniec miesiąca odpowiedz na trzy pytania. Który limit był nierealny? Co pojawiło się niespodziewanie, choć dało się przewidzieć? Jaką jedną zmianę wprowadzić w kolejnym miesiącu?
Nie poprawiaj historii, aby plan wyglądał lepiej. Jeżeli koszt był większy, zapisz prawdziwą kwotę i poszukaj przyczyny. Budżet ma wspierać decyzje, a nie wystawiać ocenę jego właścicielowi.
Kategorie wydatków domowych
Dobra lista kategorii jest krótka, ale obejmuje całe życie gospodarstwa. Poniższy układ można skopiować do arkusza, aplikacji albo zwykłego zeszytu.
| Kategoria | Co uwzględnić |
|---|---|
| Mieszkanie | Czynsz, rata, prąd, gaz, woda, ogrzewanie, internet, naprawy |
| Żywność i dom | Zakupy spożywcze, chemia, kosmetyki, drobne wyposażenie |
| Transport | Paliwo, bilety, parking, serwis, ubezpieczenie, opony |
| Zdrowie | Leki, wizyty, badania, stomatolog, ubezpieczenia |
| Dzieci | Szkoła, przedszkole, ubrania, zajęcia, kieszonkowe |
| Zobowiązania | Raty, limity, karty kredytowe, pożyczki |
| Czas wolny | Restauracje, kultura, hobby, wyjazdy |
| Wydatki roczne | Święta, wakacje, prezenty, podatki, polisy |
| Cele finansowe | Rezerwa, poduszka, duże zakupy, cele długoterminowe |
| Bufor | Niewielka kwota na różnice i drobne nieplanowane koszty |
Jeżeli jakaś kategoria regularnie przekracza plan, można ją podzielić. Na przykład jedzenie może zostać rozdzielone na zakupy spożywcze oraz restauracje. Nie warto jednak tworzyć kilkudziesięciu pozycji od pierwszego dnia. Im bardziej pracochłonny system, tym większe ryzyko, że przestaniesz go prowadzić.
Przykładowy budżet singla
Załóżmy, że jedna osoba otrzymuje 6200 zł netto, wynajmuje mieszkanie i nie ma dzieci. Poniższe liczby są przykładem mechanizmu, a nie wzorem kosztów dla każdego miasta. Najważniejsze jest zachowanie miejsca na wydatki roczne, oszczędności i bufor.
| Kategoria | Kwota | Udział dochodu |
|---|---|---|
| Mieszkanie i rachunki | 2200 zł | 35,5% |
| Żywność i dom | 1000 zł | 16,1% |
| Transport | 350 zł | 5,6% |
| Zdrowie, telefon i usługi | 350 zł | 5,6% |
| Czas wolny | 500 zł | 8,1% |
| Wydatki roczne | 400 zł | 6,5% |
| Oszczędności | 1000 zł | 16,1% |
| Bufor | 400 zł | 6,5% |
| Razem | 6200 zł | 100% |
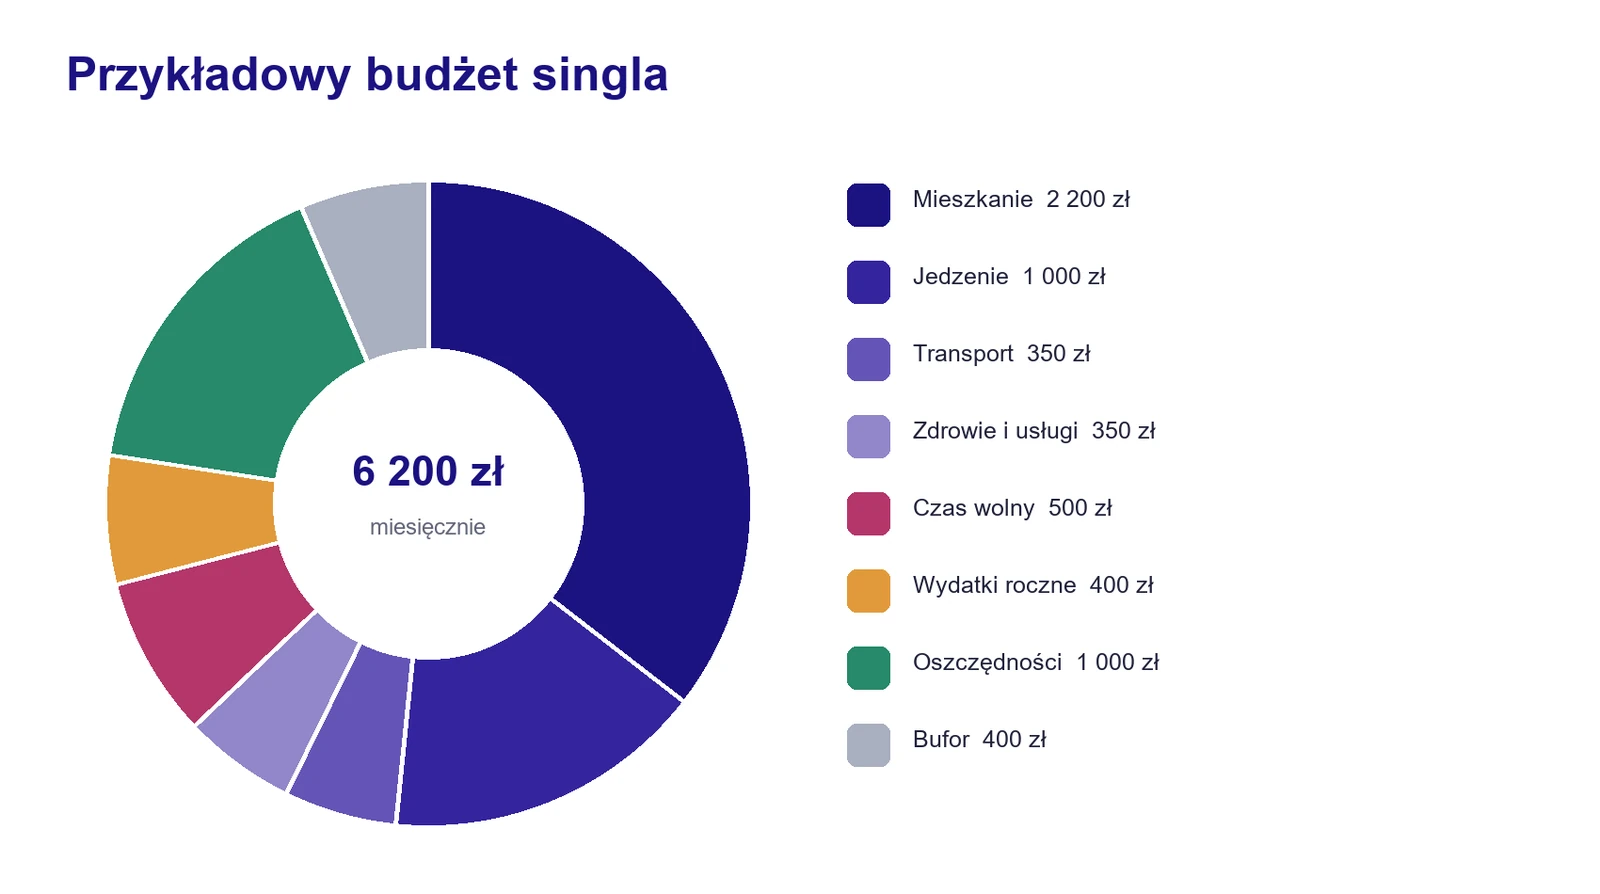
Jeżeli koszty mieszkania wzrosną o 300 zł, nie można udawać, że budżet nadal się zgadza. Trzeba zmniejszyć inną kategorię, obniżyć cel oszczędnościowy albo znaleźć dodatkowy dochód. Właśnie to jest największa zaleta planu. Konsekwencję decyzji widać przed wykonaniem płatności.
Przykładowy budżet pary
Para osiąga łącznie 11 000 zł netto. Może wpłacać całość dochodów na wspólne konto albo zachować rachunki osobiste i ustalić wspólną składkę. Oba modele mogą działać, jeśli zasady są jawne i obejmują także wydatki nieregularne.
| Kategoria | Kwota |
|---|---|
| Mieszkanie i rachunki | 3000 zł |
| Żywność i dom | 1800 zł |
| Transport | 1000 zł |
| Zdrowie | 400 zł |
| Czas wolny | 800 zł |
| Abonamenty i usługi | 200 zł |
| Wydatki roczne | 600 zł |
| Oszczędności | 2200 zł |
| Kwoty osobiste | 600 zł |
| Bufor | 400 zł |
| Razem | 11 000 zł |
Przy różnych dochodach wspólna składka nie musi być równa kwotowo. Można ustalić ją proporcjonalnie do zarobków. Jeśli jedna osoba otrzymuje 7000 zł, a druga 4000 zł, ich udział we wspólnych kosztach może wynosić odpowiednio około 64% i 36%. Ważniejsze od wybranej metody jest to, aby obie osoby rozumiały zasady i miały dostęp do informacji o wspólnych zobowiązaniach.
Przykładowy budżet rodziny
Rodzina z dziećmi ma więcej kosztów sezonowych. Wyprawka szkolna, zajęcia, wyjazdy i ubrania nie powinny pojawiać się w budżecie dopiero w miesiącu płatności. W przykładzie dochód gospodarstwa wynosi 12 500 zł netto.
| Kategoria | Kwota |
|---|---|
| Mieszkanie i rachunki | 3500 zł |
| Żywność i dom | 2500 zł |
| Transport | 1400 zł |
| Dzieci | 1100 zł |
| Zdrowie i usługi | 600 zł |
| Czas wolny | 600 zł |
| Wydatki roczne | 800 zł |
| Oszczędności | 1500 zł |
| Bufor | 500 zł |
| Razem | 12 500 zł |
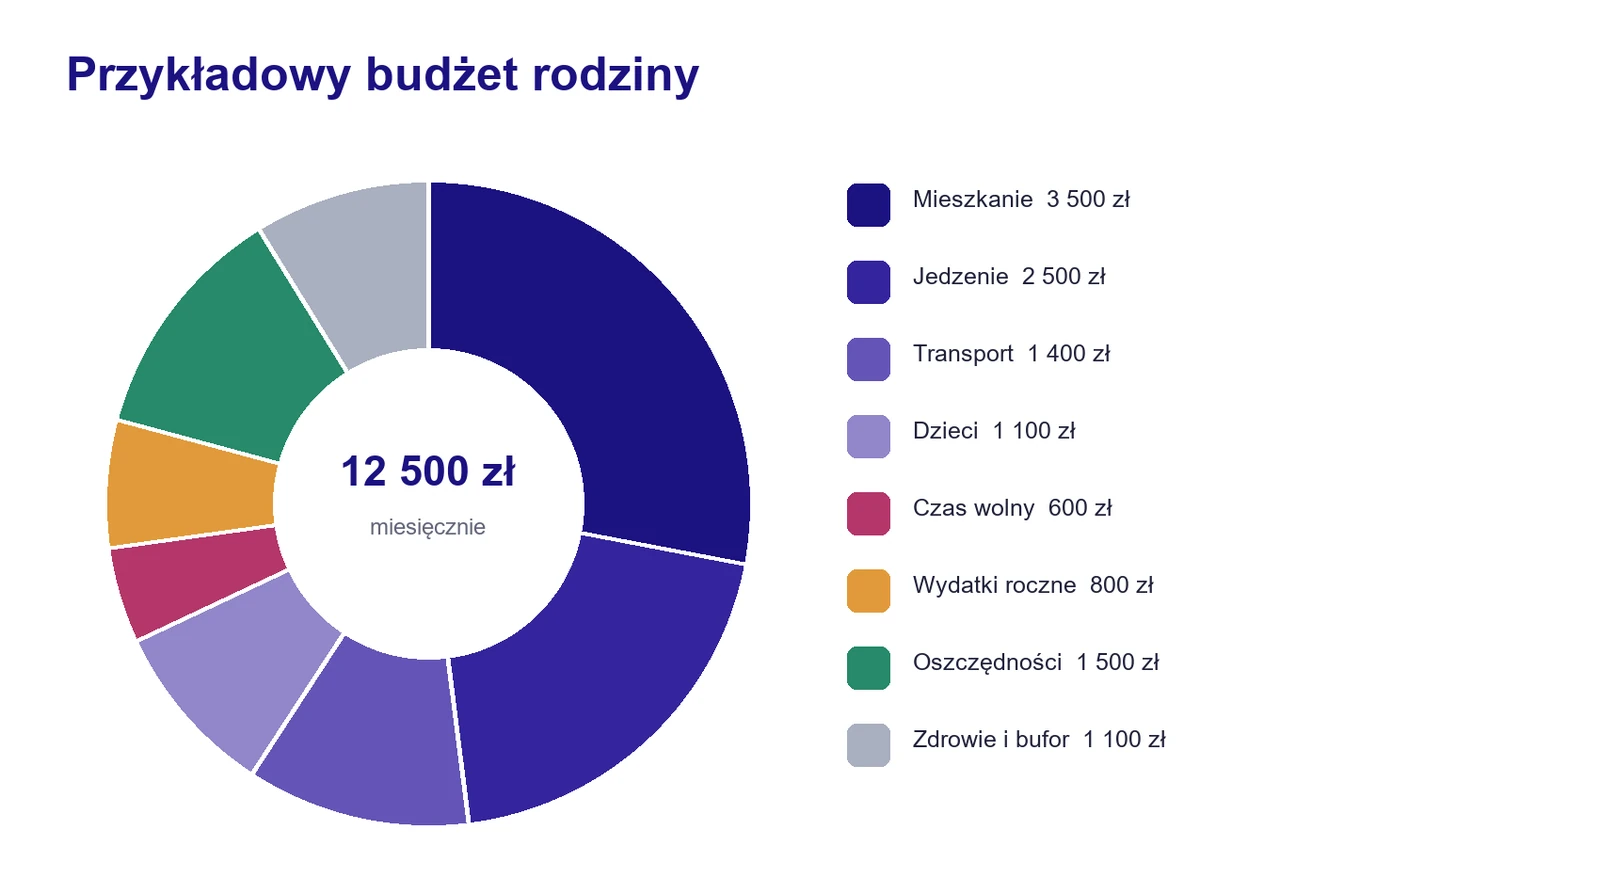
Jeżeli rodzina wydaje w sierpniu 2400 zł na szkołę i ubrania, miesięczna rezerwa powinna powstawać wcześniej. Odkładanie 200 zł przez dwanaście miesięcy daje potrzebną kwotę bez obciążania jednego wynagrodzenia. Ten sam sposób działa przy wakacjach, świętach, podatku od nieruchomości i ubezpieczeniu samochodu.
Przykładowy budżet seniora
W budżecie seniora szczególne znaczenie mają koszty mieszkania, zdrowia, gotówki oraz dostępność pieniędzy. Przy dochodzie 4500 zł przykładowy plan może obejmować 1500 zł na mieszkanie, 1100 zł na żywność, 500 zł na zdrowie, 200 zł na transport, 100 zł na telefon, 200 zł na czas wolny, 300 zł na wydatki nieregularne, 400 zł oszczędności i 200 zł buforu.
Oszczędności seniora nie powinny być blokowane bez uwzględnienia potrzeb zdrowotnych i mieszkaniowych. Część rezerwy powinna pozostać dostępna szybko i w prosty sposób. Wybierając rachunek, trzeba zwrócić uwagę nie tylko na opłatę miesięczną, ale również koszt karty, wypłat gotówki, przelewów w placówce oraz dostęp do pomocy.
Jak prowadzić budżet przy nieregularnych dochodach?
Przedsiębiorca, freelancer albo osoba otrzymująca prowizje nie może zakładać, że każdy miesiąc będzie równie dobry. Najpierw trzeba oddzielić pieniądze firmy od środków prywatnych. Następnie warto ustalić stałą kwotę przekazywaną na życie osobiste. Dzięki temu domowy budżet nie zmienia się przy każdej fakturze.
- Policz podstawowe koszty, których nie można szybko ograniczyć.
- Ustal ostrożny dochód bazowy na podstawie słabszych miesięcy.
- Zbuduj oddzielną rezerwę na podatki i składki.
- W lepszych miesiącach uzupełniaj bufor dochodowy.
- Dopiero nadwyżkę ponad te cele przeznaczaj na dodatkowe wydatki i inwestowanie.
Jeżeli dochód bazowy wynosi 6500 zł, a faktyczny wpływ w danym miesiącu to 9000 zł, dodatkowe 2500 zł nie powinno automatycznie podnosić poziomu życia. Można je podzielić między rezerwę, wydatki roczne i cele. Gdy kolejny miesiąc przyniesie 5000 zł, różnicę pokryje bufor zamiast karty kredytowej.
Metoda 50 30 20
Metoda 50 30 20 dzieli dochód netto na trzy części. Około 50% trafia na potrzeby, 30% na zachcianki, a 20% na oszczędności i cele finansowe. To łatwy punkt startu, lecz nie uniwersalna norma. Osoba mieszkająca w drogim mieście może wydawać na potrzeby więcej niż połowę dochodu. Rodzina spłacająca drogie zadłużenie może czasowo przeznaczać większą część na poprawę bezpieczeństwa.
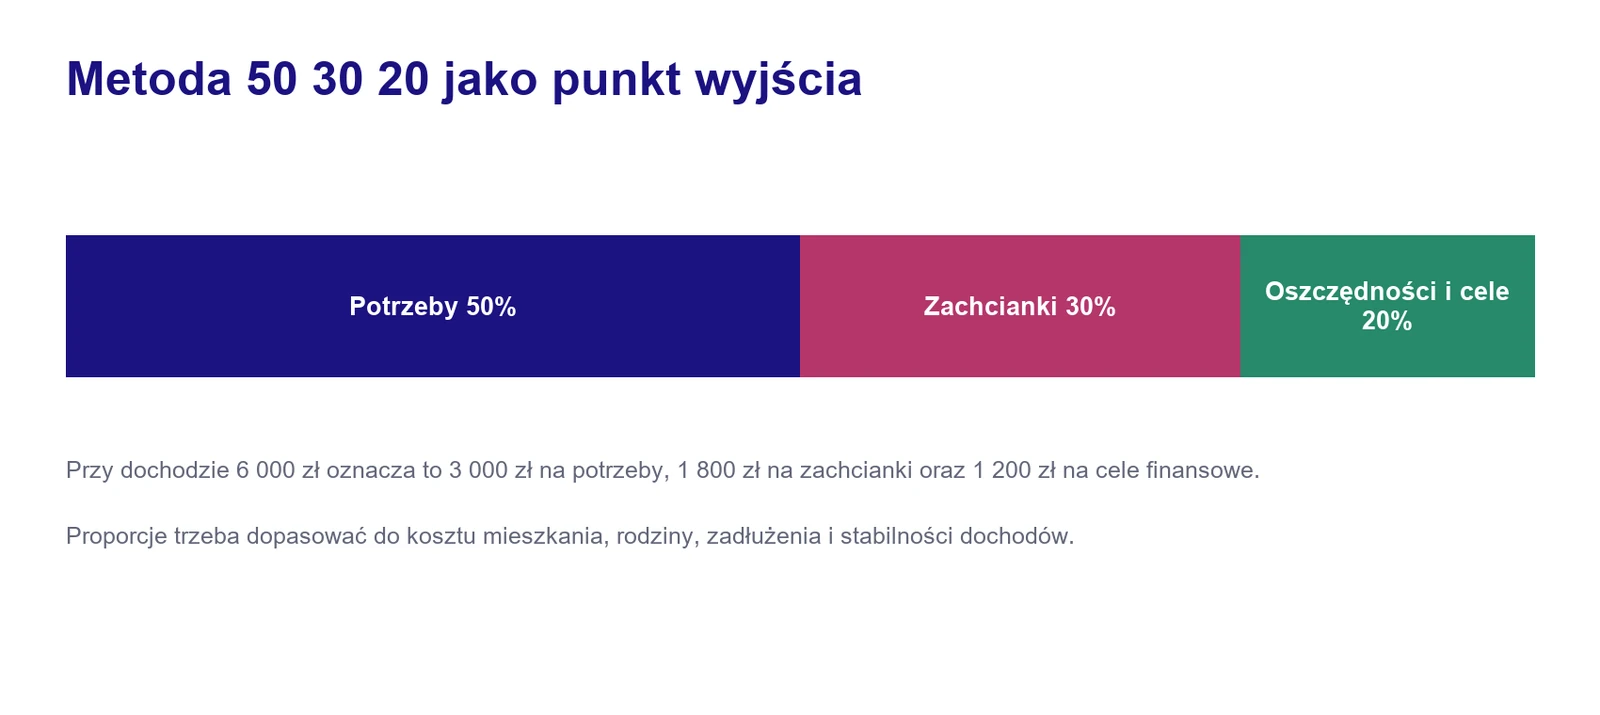
Największy problem tej metody to niejasna granica między potrzebą a zachcianką. Podstawowy abonament telefoniczny może być potrzebą, ale drogi pakiet z usługami, których nie używasz, zawiera część uznaniową. Zamiast spierać się o etykietę, sprawdź, czy wydatek wspiera ważny cel i czy jego poziom jest świadomą decyzją.
Budżet kopertowy i budżet zerowy
Budżet kopertowy
W systemie kopertowym pieniądze są dzielone między kategorie. Dawniej używano papierowych kopert z gotówką. Dzisiaj tę samą funkcję mogą pełnić osobne subkonta, cele oszczędnościowe albo limity w aplikacji. Gdy pula na restauracje zostanie wykorzystana, kolejne wyjście wymaga świadomego przeniesienia pieniędzy z innej kategorii.
Budżet zerowy
Budżet zerowy nie oznacza wydania całej pensji. Oznacza przypisanie każdej złotówki do określonego zadania. Oszczędności, rezerwa i nadpłata zobowiązań również są zadaniami. Po zaplanowaniu dochód pomniejszony o wszystkie przeznaczenia wynosi zero, ale część pieniędzy pozostaje na rachunkach jako kapitał na przyszłość.
Budżet zerowy daje dużą kontrolę, lecz wymaga częstszych korekt. System kopertowy jest prostszy w kategoriach codziennych. Można je połączyć. Cały dochód otrzymuje przeznaczenie, a najbardziej zmienne wydatki są pilnowane za pomocą limitów.
Wydatki roczne i nieregularne
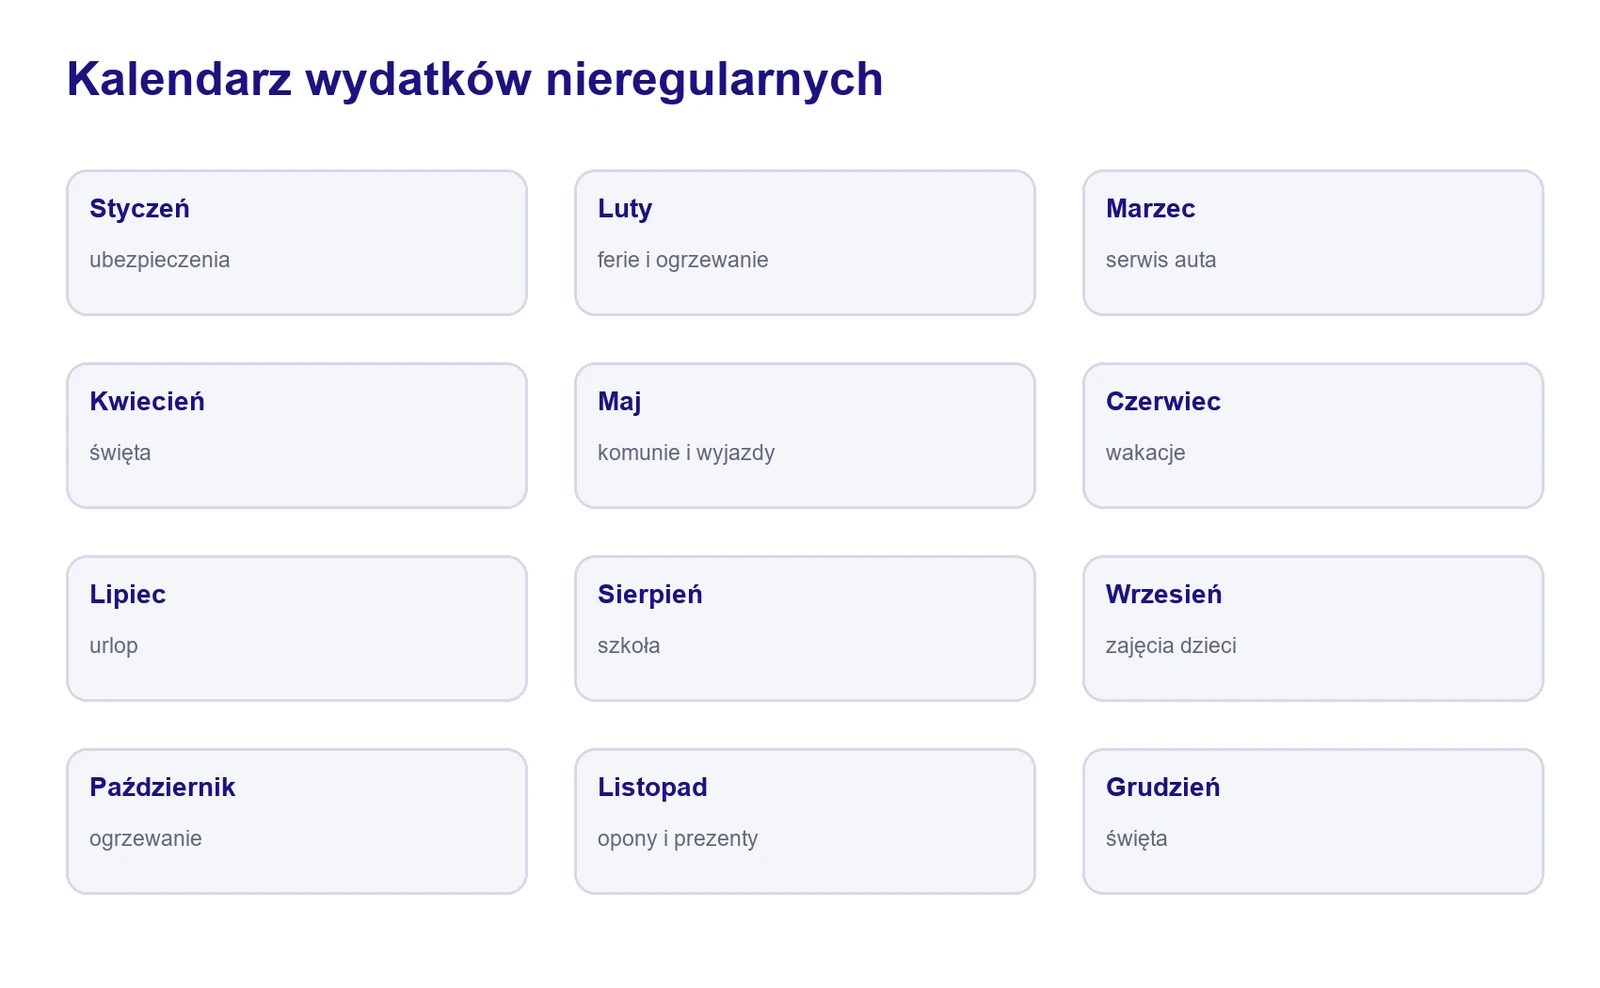
Wiele wydatków nazywamy niespodziewanymi tylko dlatego, że nie występują co miesiąc. Święta, urodziny, wakacje, ubezpieczenie samochodu, wymiana opon i początek roku szkolnego mają przybliżone terminy. Ich koszt można oszacować i rozłożyć na miesiące.
| Wydatek | Koszt roczny | Miesięczna rezerwa |
|---|---|---|
| Ubezpieczenie samochodu | 1800 zł | 150 zł |
| Serwis i opony | 2400 zł | 200 zł |
| Prezenty i święta | 2400 zł | 200 zł |
| Wakacje | 6000 zł | 500 zł |
| Szkoła i zajęcia | 2400 zł | 200 zł |
| Naprawy domowe | 1800 zł | 150 zł |
| Razem | 16 800 zł | 1400 zł |
Tabela pokazuje ważną rzecz. Gospodarstwo może mieć prawidłowy budżet miesięczny, a mimo to regularnie wpadać w problemy, jeżeli nie uwzględnia kosztów całego roku. Miesięczna rezerwa nie jest dodatkowym kosztem. Jest wcześniejszym przygotowaniem pieniędzy na płatność, która i tak się pojawi.
Jak znaleźć pieniądze uciekające z budżetu?
Nie zaczynaj od rezygnacji ze wszystkiego, co sprawia przyjemność. Najpierw poszukaj wydatków, które nie dają proporcjonalnej wartości. Najczęściej są to zapomniane abonamenty, opłaty bankowe możliwe do uniknięcia, zakupy spożywcze kończące się wyrzucaniem jedzenia, dostawy zamawiane z rozpędu oraz małe płatności powtarzane wiele razy.
- Sprawdź wszystkie cykliczne obciążenia karty i rachunku.
- Policz koszt każdej usługi w skali roku.
- Porównaj planowane zakupy z rzeczywistym zużyciem.
- Wybierz trzy wydatki, które można ograniczyć bez pogorszenia codziennego życia.
- Przenieś odzyskaną kwotę na konkretny cel, zamiast pozostawiać ją na rachunku bieżącym.
Przy usługach bankowych sprawdź, czy spełniasz warunki bezpłatności i czy sposób korzystania z bankomatów nie generuje prowizji. Pomocny będzie poradnik Opłaty za konto osobiste i kartę. Jeżeli rachunek przestał odpowiadać Twoim potrzebom, zobacz również Jak przenieść konto do innego banku.
Jak wykorzystać konto i aplikację bankową?
Historia rachunku jest najłatwiejszym źródłem danych do budżetu, ale wymaga sprawdzenia. Automatyczne kategorie potrafią pomylić sklep spożywczy z innym rodzajem zakupów, a przelew między własnymi rachunkami nie jest wydatkiem. Raz w tygodniu popraw błędne oznaczenia i sprawdź transakcje gotówkowe.
Oddziel rachunek do bieżących płatności od pieniędzy na cele. Nie musisz otwierać wielu kont w różnych bankach. Wystarczą subkonta lub cele dostępne w jednej aplikacji. Dobrze działa podział na rachunki, wydatki codzienne, koszty roczne i bezpieczeństwo.
Jeżeli szukasz rachunku do codziennego zarządzania pieniędzmi, porównaj ranking kont osobistych. Wybieraj konto według własnego sposobu korzystania, a nie tylko wysokości jednorazowej premii.
Ile powinno zostawać z pensji?
Nie istnieje jedna prawidłowa kwota dla każdego. Dwie osoby z takim samym dochodem mogą mieć inne koszty mieszkania, liczbę osób na utrzymaniu, stan zdrowia i stabilność pracy. W pierwszym miesiącu celem może być samo zatrzymanie deficytu. Później warto dojść do regularnej nadwyżki finansującej wydatki roczne oraz bezpieczeństwo.
Jeżeli po wszystkich kosztach zostaje 600 zł, zaplanuj przeznaczenie tej kwoty. Część może zasilić małą rezerwę, część koszt roczny, a część długoterminowy cel. Jeżeli nic nie zostaje, przeanalizuj największe pozycje. Kilka drobnych oszczędności może pomóc, ale trwałą zmianę częściej przynosi renegocjacja dużego kosztu, zmiana mieszkania, transportu, zobowiązania albo wzrost dochodu.
Poduszka finansowa
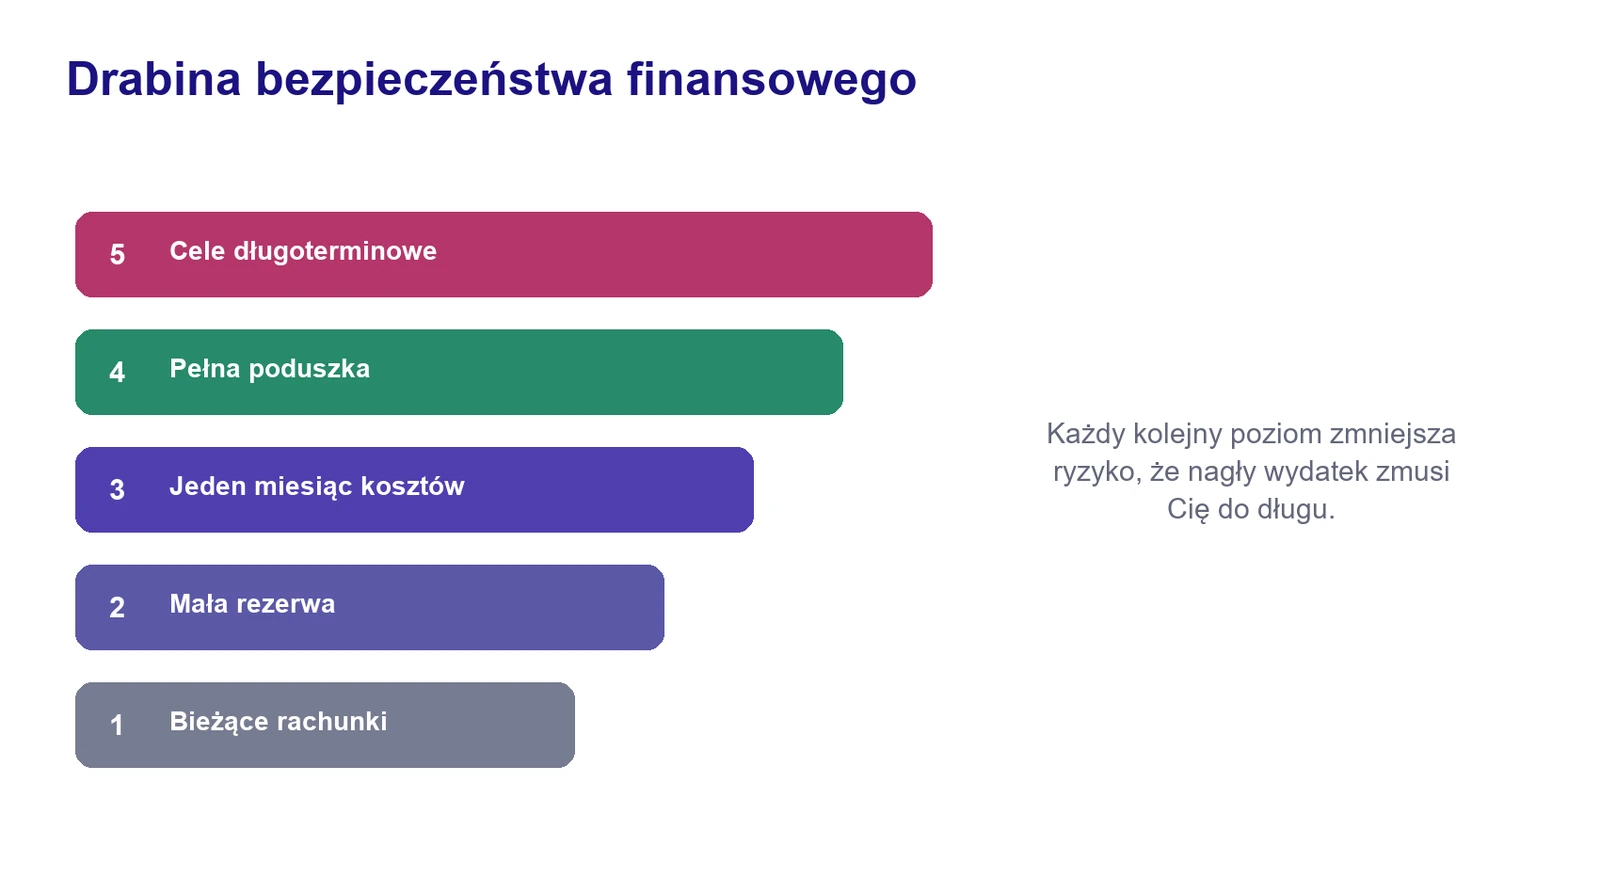
Poduszka finansowa to pieniądze przeznaczone na utratę dochodu albo poważny, nieplanowany koszt. Nie jest funduszem wakacyjnym ani pulą na remont zaplanowany od dawna. Jej wysokość liczy się od niezbędnych miesięcznych wydatków, a nie od pełnego dochodu.
Jeżeli podstawowe koszty gospodarstwa wynoszą 5200 zł miesięcznie, zabezpieczenie na trzy miesiące wynosi 15 600 zł, na sześć miesięcy 31 200 zł, a na dziewięć miesięcy 46 800 zł. Liczbę miesięcy trzeba dopasować do stabilności zatrudnienia, liczby dochodów w rodzinie, zdrowia, zobowiązań i czasu potrzebnego na znalezienie pracy.
| Sytuacja | Przykładowy cel | Dlaczego |
|---|---|---|
| Dwa stabilne dochody i niskie zobowiązania | 3 miesiące kosztów | Ryzyko utraty całego dochodu gospodarstwa jest mniejsze |
| Jeden dochód lub kredyt | 6 miesięcy kosztów | Potrzebny jest dłuższy czas na odbudowę dochodu |
| Działalność lub nieregularne wpływy | 6 do 12 miesięcy kosztów | Dochody mogą spadać przez dłuższy okres |
Gdzie trzymać pieniądze z budżetu?
Pieniądze na różne cele mogą wymagać różnych produktów. Środki potrzebne w tym tygodniu powinny być na rachunku bieżącym. Rezerwa i poduszka potrzebują bezpieczeństwa oraz szybkiego dostępu. Pieniądze na cel z konkretną datą można podzielić między konto oszczędnościowe i krótkie lokaty, jeśli termin wypłaty jest dopasowany do potrzeby.
| Cel | Najważniejsza cecha | Przykładowe miejsce |
|---|---|---|
| Bieżące rachunki | Natychmiastowy dostęp | Konto osobiste |
| Wydatki roczne | Oddzielenie od codziennych pieniędzy | Subkonto lub konto oszczędnościowe |
| Poduszka finansowa | Bezpieczeństwo i płynność | Konto oszczędnościowe oraz część w krótkich lokatach |
| Cel z określonym terminem | Dopasowanie daty i ryzyka | Konto oszczędnościowe albo lokata |
Aktualne produkty możesz porównać w rankingu kont oszczędnościowych oraz w rankingu lokat bankowych. Przed wyborem sprawdź okres promocyjny, limit kwoty, warunek nowych środków i zasady obowiązujące po zakończeniu promocji. Jeżeli chcesz dokładnie porównać produkty, przeczytaj również, jak bank nalicza odsetki na koncie oszczędnościowym oraz czym różni się lokata od konta oszczędnościowego.
Środki i należności jednego deponenta w danym banku lub kasie są co do zasady gwarantowane łącznie do równowartości 100 000 euro. Limit dotyczy sumy rachunków, a nie każdego rachunku osobno. Szczegóły wyjaśnia Bankowy Fundusz Gwarancyjny.
Budżet w Excelu aplikacji czy zeszycie
Najlepsze narzędzie to takie, którego będziesz używać. Arkusz pozwala budować własne formuły, porównywać miesiące i tworzyć wykresy. Aplikacja może automatycznie kategoryzować transakcje i wysyłać powiadomienia. Zeszyt daje prostotę i pełną kontrolę bez udostępniania danych.
| Narzędzie | Zalety | Ograniczenia |
|---|---|---|
| Arkusz | Elastyczność, obliczenia, historia | Wymaga ręcznego uzupełniania lub importu |
| Aplikacja | Automatyzacja, szybki podgląd, powiadomienia | Kategorie wymagają kontroli, ważna jest prywatność |
| Zeszyt | Prostota, brak konfiguracji | Trudniejsze sumowanie i analiza dłuższego okresu |
| Aplikacja bankowa | Dane o transakcjach są już dostępne | Nie obejmuje łatwo rachunków w innych bankach i gotówki |
Możesz zacząć od historii rachunku i jednej tabeli. Dopiero gdy system działa, dodaj wykresy albo automatyzację. Rozbudowane narzędzie nie naprawi budżetu, jeżeli dane są niepełne albo limity nie odpowiadają rzeczywistym kosztom.
Jak naprawić budżet z deficytem?
Deficyt pojawia się wtedy, gdy planowane wydatki są wyższe od dochodów. Najgorszym rozwiązaniem jest pominięcie części kosztów w arkuszu. Liczby będą wyglądały lepiej, ale na rachunku nadal zabraknie pieniędzy. Najpierw trzeba ustalić wielkość problemu. Inaczej naprawia się brak 200 zł, a inaczej stałą lukę wynoszącą 2000 zł.
Podziel wydatki na trzy grupy. Pierwsza obejmuje koszty konieczne w najbliższym miesiącu, takie jak mieszkanie, jedzenie, leki i dojazd do pracy. Druga to zobowiązania, które można renegocjować albo zmienić w dłuższym czasie. Trzecia obejmuje wydatki, które można ograniczyć od razu. Nie nazywaj całej trzeciej grupy zbędną. Czas wolny i drobne przyjemności mogą pozostać w planie, lecz ich poziom powinien być świadomy.
| Rodzaj zmiany | Przykład | Kiedy daje efekt |
|---|---|---|
| Natychmiastowa | Rezygnacja z nieużywanej subskrypcji, limit restauracji | W bieżącym miesiącu |
| Organizacyjna | Plan posiłków, wspólne przejazdy, zmiana sposobu zakupów | W ciągu kilku tygodni |
| Umowna | Zmiana taryfy, rachunku, ubezpieczenia lub dostawcy | Po zakończeniu albo zmianie umowy |
| Strukturalna | Zmiana mieszkania, samochodu, pracy albo źródeł dochodu | Po kilku miesiącach |
Przykład pokazuje znaczenie skali. Gospodarstwo ma dochód 8000 zł i wydatki 8700 zł. Usunięcie dwóch abonamentów daje 90 zł, ograniczenie zamawianego jedzenia 250 zł, a zmiana sposobu dojazdu 180 zł. Nadal brakuje 180 zł. Dopiero dodatkowe zlecenie przynoszące 400 zł tworzy niewielką nadwyżkę. Drobne oszczędności były potrzebne, ale sam problem wymagał także zmiany dochodu.
Jeżeli brakuje pieniędzy na podstawowe koszty, priorytetem jest płynność i ochrona mieszkania, zdrowia oraz możliwości zarabiania. Nie finansuj zwykłych wydatków kolejnymi szybkimi pożyczkami. Gdy zobowiązania przekraczają możliwości spłaty, trzeba jak najwcześniej skontaktować się z wierzycielem i szukać rozwiązania przed powstaniem dalszych zaległości.
Budżet domowy i spłata zobowiązań
Raty i zadłużenie trzeba ujmować w budżecie oddzielnie od zwykłych zakupów. Zapisz saldo każdego zobowiązania, oprocentowanie, minimalną ratę, termin i ewentualne koszty wcześniejszej spłaty. Dzięki temu wiadomo, która płatność jest obowiązkowa i gdzie dodatkowa wpłata może ograniczyć koszt odsetek.
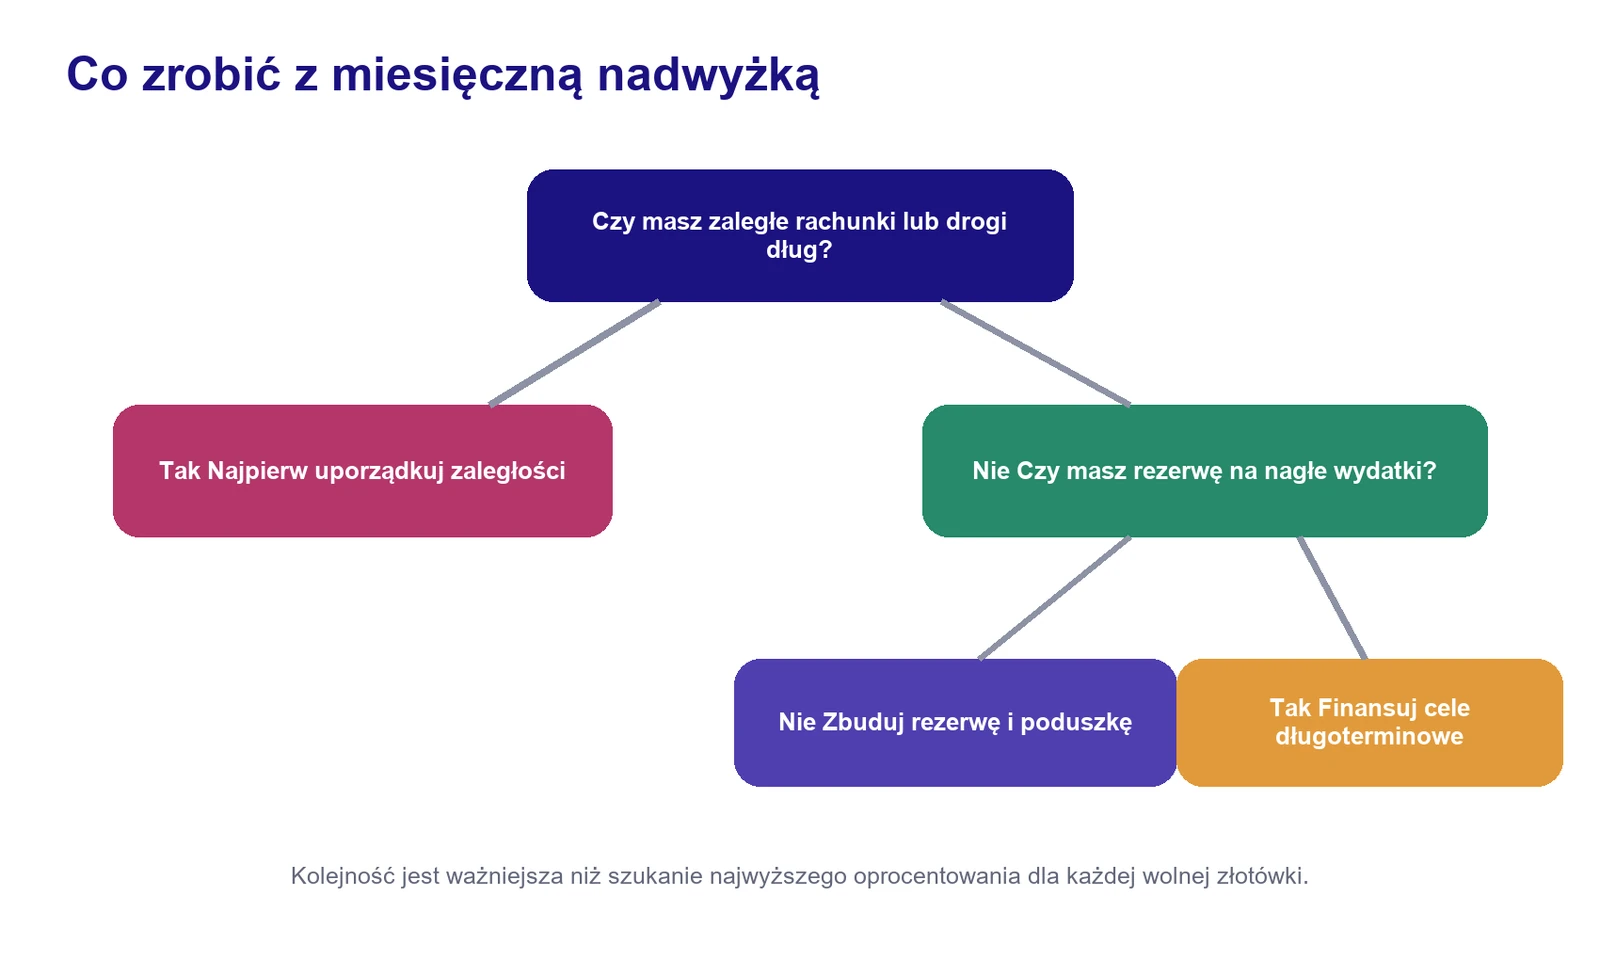
Najpierw zatrzymaj powstawanie nowych zaległości. Opłać wymagane raty i zbuduj małą rezerwę na typowe awarie. Bez niej każdy niespodziewany wydatek może ponownie trafić na kartę albo limit. Następnie wybierz sposób kierowania dodatkowych pieniędzy. Metoda najwyższego kosztu zaczyna od zobowiązania z najwyższym oprocentowaniem. Metoda najmniejszego salda zaczyna od długu, który można zamknąć najszybciej. Pierwsza zwykle ogranicza koszt, druga daje szybszy efekt psychologiczny.
Przykładowo masz trzy zobowiązania: 1800 zł na karcie, 6000 zł pożyczki oraz 18 000 zł kredytu. Po opłaceniu minimalnych rat możesz przeznaczyć dodatkowe 500 zł na jedno z nich. Jeżeli karta ma najwyższy koszt, skupienie na niej zmniejszy ryzyko naliczania drogich odsetek. Po jej zamknięciu całą uwolnioną kwotę kierujesz do następnego zobowiązania.
Nie inwestuj agresywnie pieniędzy potrzebnych na najbliższe raty. Potencjalny zysk nie usuwa obowiązku terminowej spłaty, a wartość inwestycji może spaść w niekorzystnym momencie. Budżet powinien najpierw zapewnić wykonanie zobowiązań, następnie podstawowe bezpieczeństwo, a dopiero później finansować cele o większym ryzyku.
Jak planować duże cele finansowe?
Cel finansowy powinien mieć nazwę, kwotę, termin i miesięczną wpłatę. Samo hasło oszczędzam na samochód nie pokazuje, czy plan jest wykonalny. Jeżeli potrzebujesz 24 000 zł za dwa lata i masz już 3600 zł, do zebrania pozostaje 20 400 zł. Bez uwzględniania odsetek oznacza to 850 zł miesięcznie przez 24 miesiące.
Gdy wymagana wpłata jest zbyt wysoka, można zmienić tylko kilka elementów. Obniżyć kwotę celu, wydłużyć termin, zwiększyć dochód albo przeznaczyć na cel większą część obecnej nadwyżki. Oprocentowanie może pomóc, ale nie powinno zastępować realistycznego planu. Przy krótkim terminie największe znaczenie ma regularność wpłat.
| Cel | Kwota | Termin | Miesięczna wpłata bez odsetek |
|---|---|---|---|
| Sprzęt domowy | 3600 zł | 12 miesięcy | 300 zł |
| Wakacje | 6000 zł | 10 miesięcy | 600 zł |
| Wkład własny | 60 000 zł | 48 miesięcy | 1250 zł |
| Samochód | 24 000 zł | 24 miesiące | 1000 zł |
Cele o różnych terminach nie powinny konkurować na jednym saldzie. Jeżeli odkładasz jednocześnie na wakacje, poduszkę i wkład własny, ustal kolejność oraz minimalną wpłatę dla każdego celu. Możesz czasowo skupić większą część pieniędzy na poduszce, a po osiągnięciu pierwszego poziomu przesunąć nadwyżkę do kolejnego planu.
Przy celu trwającym kilka lat uwzględnij możliwość wzrostu ceny. Kwota wkładu własnego albo samochodu może być inna niż dziś. Raz na kwartał sprawdź, czy założenie nadal odpowiada rynkowi i własnym potrzebom. Aktualizacja celu nie jest porażką. Jest częścią zarządzania planem.
Jak zrobić miesięczne podsumowanie?
Podsumowanie nie powinno ograniczać się do sprawdzenia salda rachunku. Saldo może obejmować pieniądze przeznaczone na ubezpieczenie, wakacje albo kolejne rachunki. Porównaj plan z rzeczywistym wynikiem każdej ważnej kategorii i opisz tylko największe różnice.
- Policz faktyczny dochód i oddziel wpływy jednorazowe od powtarzalnych.
- Sprawdź wykonanie kosztów stałych i wyjaśnij każdą zmianę umowy albo rachunku.
- Porównaj limity wydatków zmiennych z wynikiem.
- Potwierdź, że rezerwy na koszty roczne rzeczywiście zostały odłożone.
- Zapisz kwotę przekazaną na poduszkę i pozostałe cele.
- Wybierz maksymalnie trzy korekty na kolejny miesiąc.
Załóżmy, że plan na jedzenie wynosił 1600 zł, a wynik to 1820 zł. Zamiast automatycznie obniżać limit, sprawdź przyczynę. Jeżeli wzrost wynikał z przyjęcia rodzinnego, część kosztu powinna trafić do kategorii wydarzenia. Jeżeli powtarza się co miesiąc, limit był zaniżony albo sposób zakupów wymaga zmiany.
Warto również obserwować kilka prostych wartości w czasie: udział kosztów obowiązkowych w dochodzie, miesięczną nadwyżkę, wielkość rezerwy oraz liczbę miesięcy zabezpieczonych poduszką. Trend z sześciu miesięcy mówi więcej niż jeden wyjątkowo dobry albo słaby wynik.
Najczęstsze błędy
Planowanie z pamięci
Drobne transakcje, gotówka i zakupy internetowe łatwo pominąć. Zawsze zaczynaj od historii rachunków i kart.
Brak kosztów rocznych
Budżet bez ubezpieczeń, świąt, wakacji i napraw działa tylko do pierwszej większej płatności. Podziel te koszty na miesiące.
Zbyt ambitne cięcia
Zmniejszenie kilku kategorii o połowę może dobrze wyglądać w arkuszu, lecz zwykle nie jest trwałe. Wprowadzaj jedną lub dwie zmiany i sprawdzaj ich efekt.
Traktowanie limitu karty jako dochodu
Karta kredytowa i płatność odroczona przesuwają moment zapłaty. Nie zwiększają pieniędzy dostępnych do wydania. Zakup trzeba ująć w budżecie w chwili podjęcia decyzji.
Oszczędzanie bez celu
Jedna nieopisana pula jest łatwa do wykorzystania. Nazwany cel, kwota i termin pomagają ocenić postęp oraz chronią pieniądze przed przypadkowym wydaniem.
Porzucenie planu po słabszym miesiącu
Przekroczenie jednej kategorii nie oznacza porażki całego systemu. Skoryguj pozostałe limity, zapisz przyczynę i popraw następny plan. Budżet ma reagować na życie.
Plan na pierwsze 30 dni
| Termin | Zadanie |
|---|---|
| Dzień 1 | Pobierz historię rachunków i kart z ostatnich trzech miesięcy |
| Dni 2 do 4 | Przypisz transakcje do kilkunastu kategorii |
| Dzień 5 | Policz dochód bazowy oraz wydatki obowiązkowe |
| Dni 6 do 7 | Spisz wydatki roczne i wylicz miesięczne rezerwy |
| Dzień 8 | Ustal limity i kwotę oszczędności |
| Co tydzień | Sprawdź wykonanie planu i nadchodzące płatności |
| Dzień 30 | Porównaj plan z wynikiem i popraw tylko najważniejsze założenia |
Po pierwszym miesiącu nie oceniaj systemu wyłącznie na podstawie kwoty oszczędności. Sprawdź również, czy widzisz nadchodzące płatności, czy mniej wydatków Cię zaskakuje i czy potrafisz wyjaśnić różnicę między planem a wynikiem. To oznaki rosnącej kontroli finansowej.
Najczęstsze pytania o budżet domowy
Jak zacząć prowadzić budżet domowy?
Pobierz historię rachunków z ostatnich trzech miesięcy, policz dochody netto, podziel wydatki na kilkanaście kategorii i przygotuj plan następnego miesiąca. Na początku ważniejsza jest kompletność danych niż idealny arkusz.
Czy trzeba zapisywać każdą złotówkę?
Trzeba uwzględnić wszystkie wydatki, ale nie każdy musi być opisany osobno. Drobne transakcje można grupować. Gotówkę najlepiej zapisać w chwili wypłaty do odpowiedniej koperty albo notować większe zakupy.
Ile odkładać miesięcznie?
Kwota zależy od dochodu, kosztów i celu. Zacznij od poziomu, który nie powoduje późniejszego sięgania po oszczędności. Następnie zwiększaj go po ograniczeniu kosztów albo wzroście dochodu.
Czy metoda 50 30 20 zawsze działa?
Nie. Jest prostym punktem odniesienia. Wysoki koszt mieszkania, dzieci, leczenie albo spłata zadłużenia mogą wymagać innych proporcji.
Jak planować budżet przy nieregularnej pensji?
Ustal konserwatywny dochód bazowy, utrzymuj bufor dochodowy i nie finansuj stałych kosztów z najlepszych miesięcy. Nadwyżki rozdzielaj między podatki, rezerwę, wydatki roczne i cele.
Gdzie trzymać pieniądze na wydatki roczne?
Powinny być oddzielone od rachunku używanego na co dzień i łatwo dostępne przed terminem płatności. Może to być subkonto albo konto oszczędnościowe.
Jak często sprawdzać budżet?
Krótki przegląd raz w tygodniu zwykle wystarcza. Pełne podsumowanie wykonaj na koniec miesiąca przed przygotowaniem kolejnego planu.
Co zrobić teraz?
Nie czekaj na idealny moment ani idealny arkusz. Pobierz historię transakcji, policz trzy największe kategorie i wypisz wydatki, które pojawią się w ciągu najbliższego roku. Następnie przygotuj prosty plan jednego miesiąca. Jeżeli wynik jest ujemny, szukaj zmiany w największych kosztach. Jeżeli pojawia się nadwyżka, nadaj jej konkretne zadanie.
Budżet staje się wartościowy wtedy, gdy pomaga podjąć decyzję wcześniej. Nie musi przewidzieć wszystkiego. Powinien jednak sprawić, że zwykłe rachunki, koszty roczne i oszczędności przestaną konkurować o te same pieniądze.
Jeżeli wymagane raty przekraczają realną nadwyżkę, sam budżet nie wystarczy. W takiej sytuacji wykorzystaj poradnik Jak wyjść z długów?, aby spisać zobowiązania, ustalić kolejność płatności i przygotować wykonalny plan.