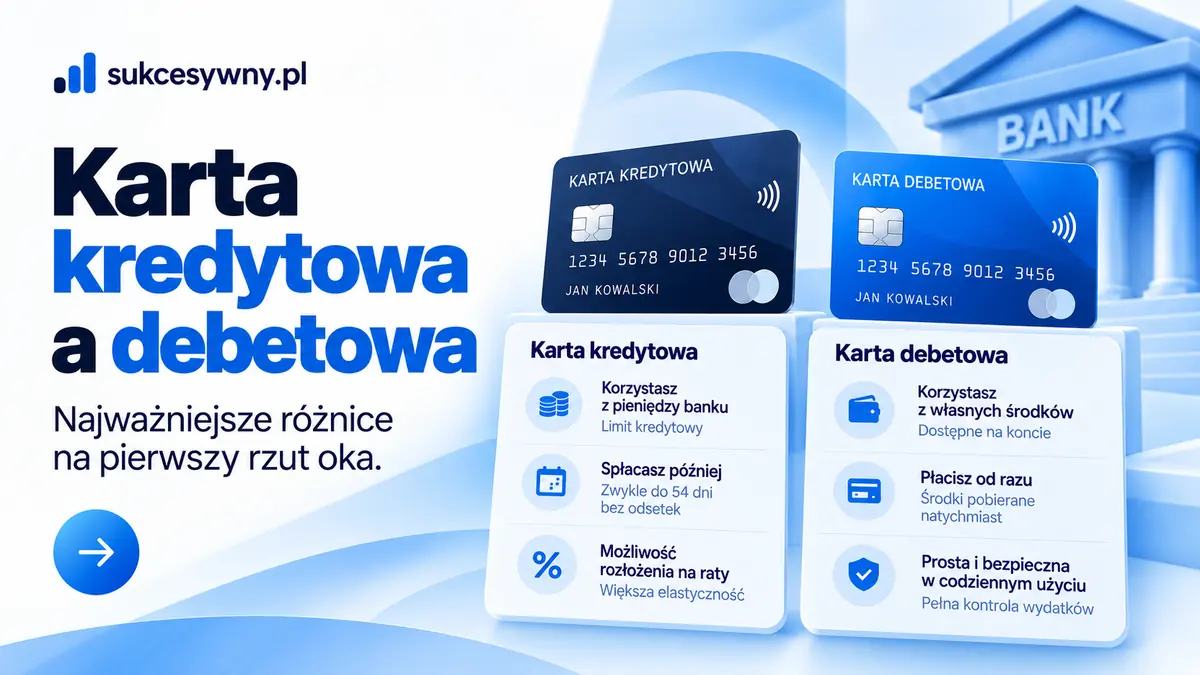
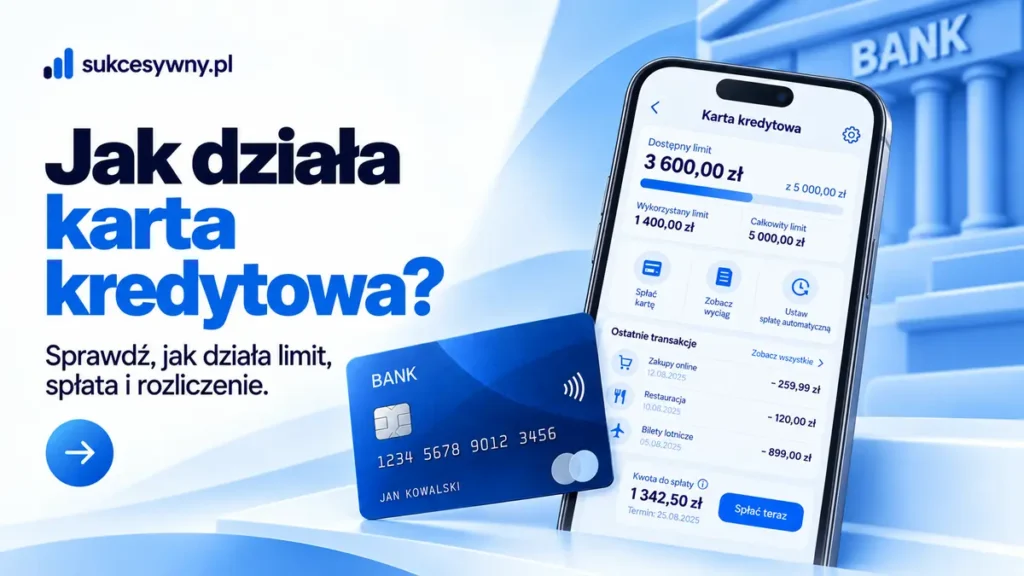
Karta kredytowa pozwala płacić pieniędzmi udostępnionymi przez bank w ramach przyznanego limitu. Wykorzystaną kwotę trzeba później spłacić. Przy transakcjach objętych okresem bezodsetkowym można uniknąć odsetek, jeżeli spełni się warunki spłaty.
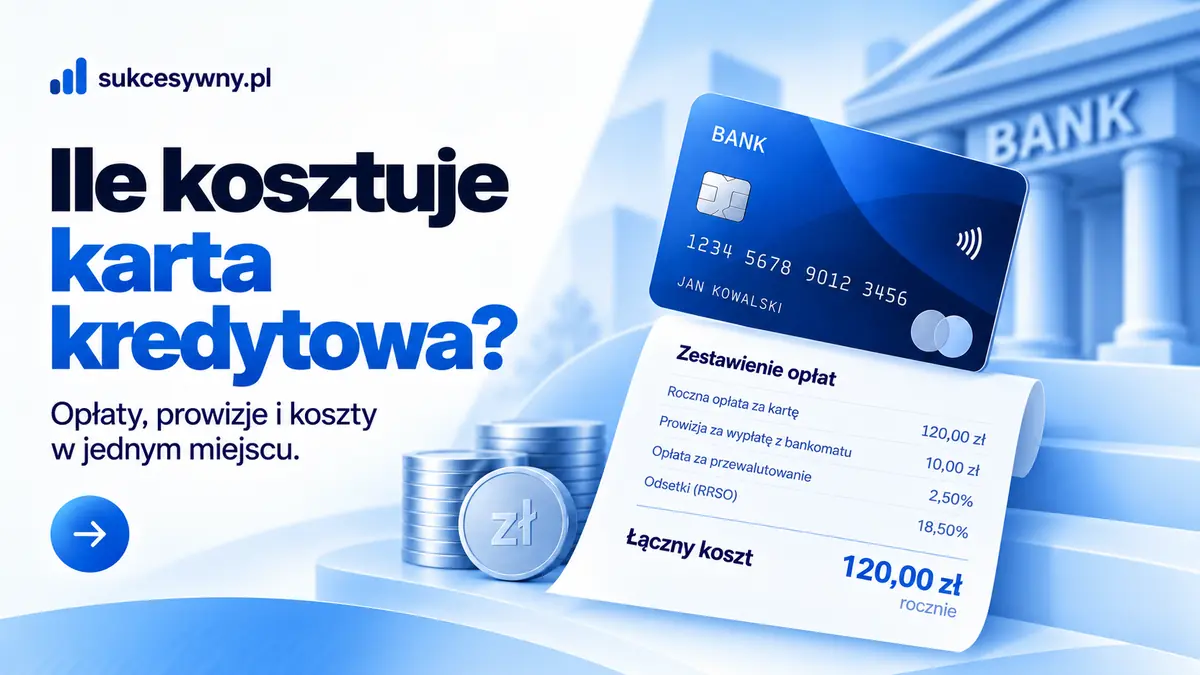
Nie oznacza to jednak, że karta zawsze jest bezpłatna. Oddzielnie mogą obowiązywać opłaty za jej obsługę, wypłaty gotówki, przelewy albo dodatkowe usługi. Zanim zaczniesz korzystać z limitu, warto zrozumieć, co oznaczają poszczególne kwoty widoczne w aplikacji.
Czym jest limit na karcie kredytowej?
Limit kredytowy określa, do jakiej wysokości bank udostępnia Ci finansowanie. Jego przyznanie i wysokość zależą między innymi od oceny zdolności kredytowej. Karta może być dostępna również w banku, w którym nie prowadzisz konta osobistego. Wyjaśnienie działania karty kredytowej przez BIK.
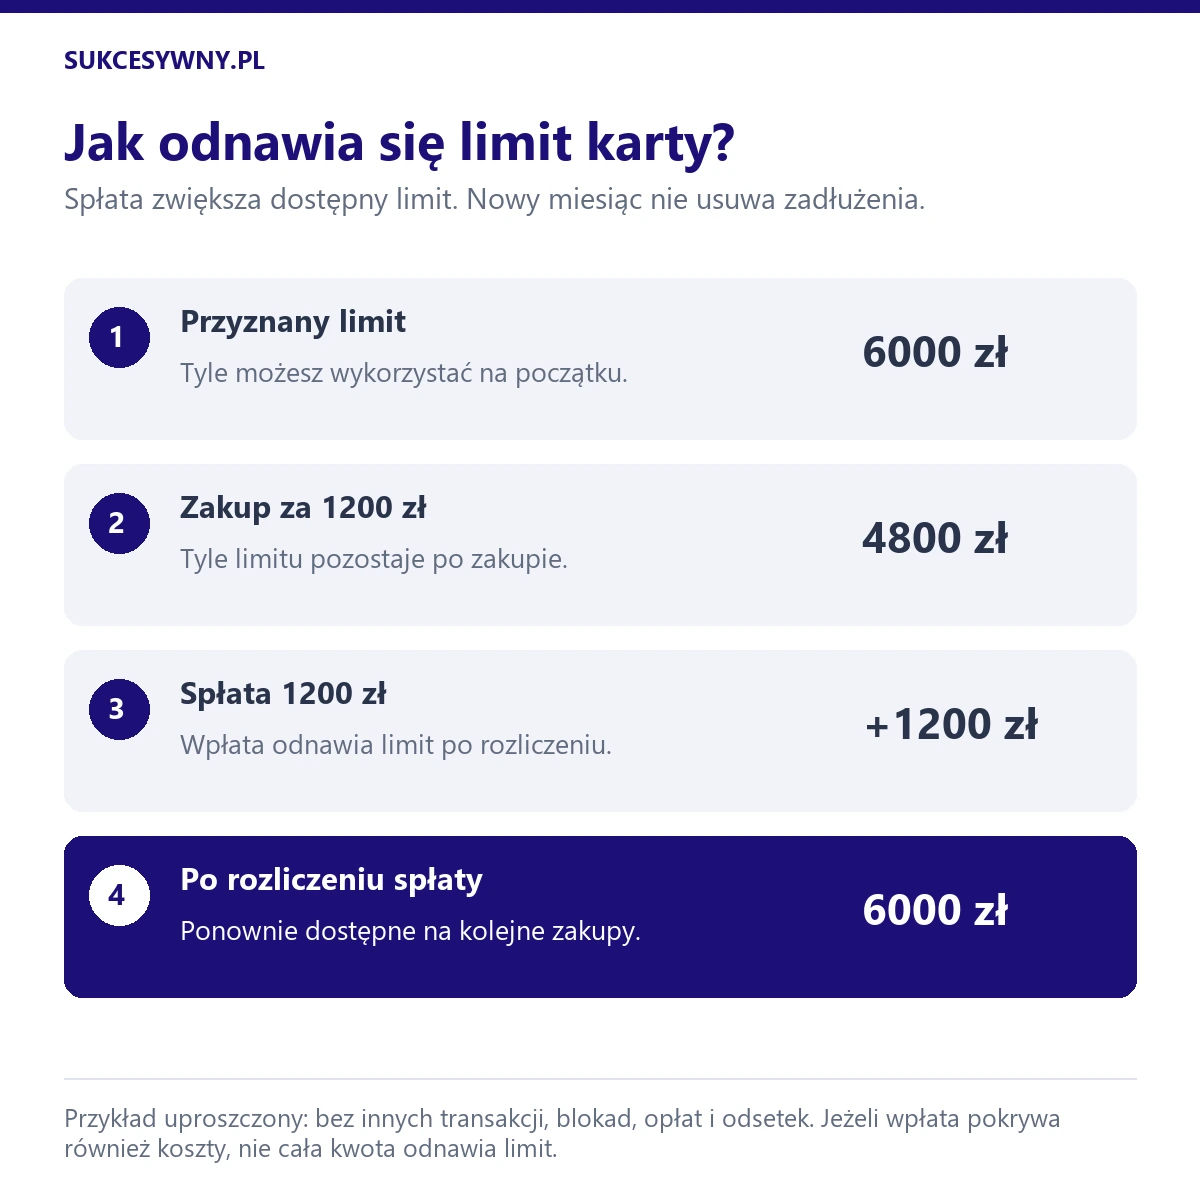
Przykład: otrzymujesz limit 6000 zł i płacisz kartą 1200 zł za zakupy. Jeżeli nie masz innych transakcji, blokad ani opłat, pozostaje Ci 4800 zł dostępnego limitu.
Limit 6000 zł nie oznacza, że bank przekazał Ci dodatkowy dochód. Każdy wykorzystany złoty tworzy zobowiązanie, które będzie wymagało rozliczenia.
Przy wyborze limitu warto więc patrzeć na kwotę możliwą do spłaty, a nie tylko na najwyższą propozycję banku.
Czy limit odnawia się co miesiąc?
Początek nowego miesiąca nie kasuje zadłużenia. Dostępny limit zwiększa się po rozliczeniu spłaty, zgodnie z zasadami banku.
Załóżmy, że masz limit 6000 zł, wykorzystałeś 2000 zł i wpłacasz 800 zł. W uproszczonym przykładzie, bez opłat i odsetek, pozostaje 1200 zł zadłużenia, a do wykorzystania masz 4800 zł.
Jeżeli część wpłaty pokrywa odsetki, prowizje lub inne należności, nie cała wpłacona kwota musi odnowić kapitał dostępny na kolejne zakupy. Takie rozróżnienie zawiera między innymi regulamin Karty Kredytowej z Żubrem. Zasady odnawiania limitu w Banku Pekao.
Nie warto traktować kolejnego cyklu rozliczeniowego jako nowej puli pieniędzy niezależnej od wcześniejszych wydatków.
Limit kredytowy a limit płatności
Te dwa ustawienia pełnią różne funkcje.
Limit kredytowy określa wysokość finansowania przyznanego przez bank.
Limit transakcyjny ogranicza określone operacje, na przykład dzienne zakupy internetowe lub wypłaty gotówki.
Możesz mieć 5000 zł dostępnego kredytu, ale nie zapłacić 2000 zł w internecie, jeśli dzienny limit takich płatności wynosi 1000 zł. Zwiększenie limitu transakcyjnego nie zwiększa przyznanego kredytu.
Przed większą płatnością sprawdź obie wartości. ING udostępnia zmianę limitów transakcyjnych w szczegółach karty w bankowości internetowej. Ustawienia i obsługa kart kredytowych ING.
Jak wygląda zakup kartą kredytową?
W sklepie lub internecie płacisz podobnie jak kartą debetową. Różnica dotyczy źródła finansowania i późniejszego rozliczenia.
Po autoryzacji operacji możesz zobaczyć blokadę kwoty. Ostateczne zaksięgowanie następuje po rozliczeniu transakcji. Dlatego data zakupu i data pojawienia się operacji w rozliczonym zadłużeniu nie zawsze są identyczne.
Przy rezerwacjach hotelowych lub innych usługach blokada może także pełnić funkcję zabezpieczenia. Zmniejsza wtedy dostępne środki, chociaż nie musi jeszcze oznaczać ostatecznego obciążenia. Wyjaśnienia Visa dotyczące autoryzacji i blokad.
Praktyczny przykład: masz 3000 zł dostępnego limitu, a hotel blokuje 1500 zł. Na inne wydatki pozostaje około 1500 zł, nawet jeśli końcowy rachunek za pobyt nie został jeszcze rozliczony.
Co znajduje się na wyciągu z karty?
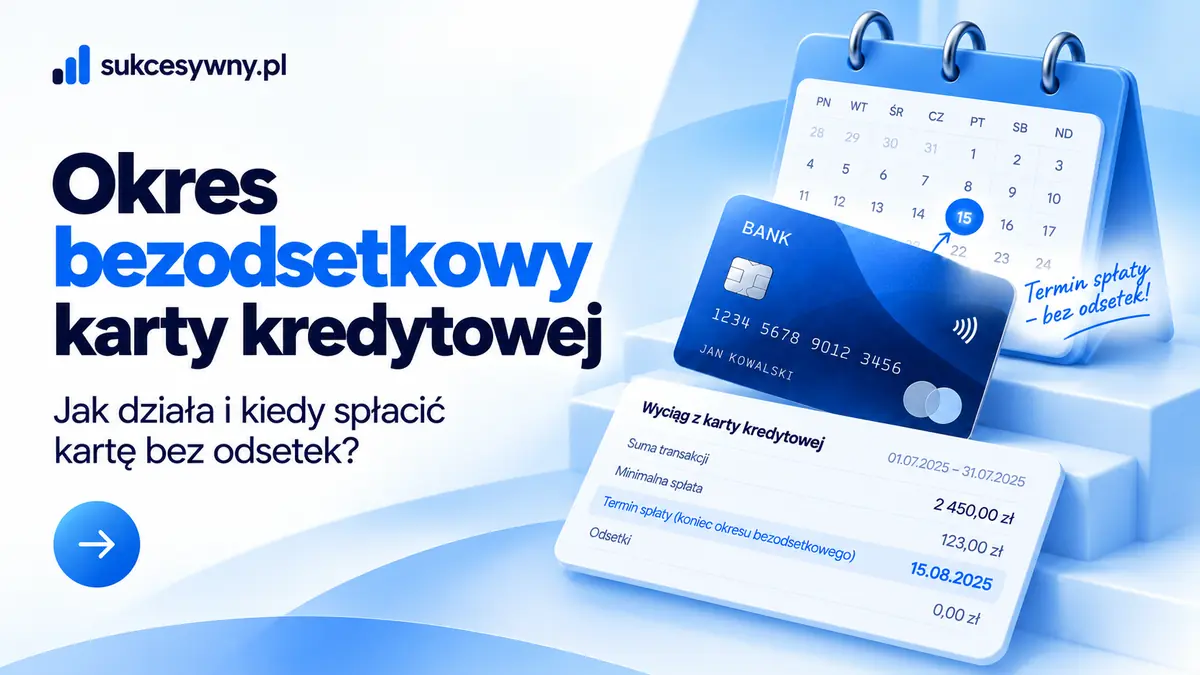
Po zakończeniu cyklu bank przygotowuje zestawienie transakcji. Warto przeczytać je przed spłatą, zamiast kierować się wyłącznie jedną liczbą na ekranie głównym aplikacji. Przykładowy kalendarz zakupów i spłaty znajdziesz w poradniku okres bezodsetkowy karty kredytowej.
Sprawdź przede wszystkim:
- Saldo zadłużenia z zakończonego okresu.
- Kwotę minimalną do spłaty.
- Termin spłaty.
- Naliczone opłaty i odsetki.
- Rozliczone transakcje i wpłaty.
Cykl rozliczeniowy nie musi pokrywać się z miesiącem kalendarzowym. To umowa i zestawienie określają, które operacje obejmuje dane rozliczenie. Opis zestawienia karty w Santander Consumer Banku.
Spłata minimalna i całkowita to różne rzeczy
Spłata minimalna jest kwotą, którą trzeba uregulować zgodnie z zestawieniem. Samo zapłacenie minimum zwykle nie wystarcza do zachowania okresu bezodsetkowego. Przykłady obliczania odsetek znajdziesz w artykule ile kosztuje karta kredytowa.
Przykładowo PKO BP przy Przejrzystej karcie kredytowej wskazuje minimalną spłatę wynoszącą 4% zadłużenia, nie mniej niż 50 zł. Jednocześnie informuje, że częściowa spłata wiąże się z odsetkami. To warunki konkretnego produktu, a nie uniwersalny wzór dla wszystkich kart. Zasady spłaty Przejrzystej karty kredytowej PKO.
Przykład hipotetyczny: wyciąg pokazuje 2000 zł zadłużenia i 100 zł minimum. Wpłata 100 zł nie oznacza, że pozostałe 1900 zł staje się darmową pożyczką.
Jeżeli chcesz uniknąć odsetek od zakupów objętych okresem bezodsetkowym, sprawdź kwotę wymaganej pełnej spłaty i termin jej zaksięgowania.
Czy trzeba spłacić także najnowsze zakupy?
Bieżące zadłużenie może być wyższe niż kwota z ostatniego wyciągu.
Załóżmy, że wyciąg obejmuje 2000 zł, a po jego wystawieniu robisz kolejne zakupy za 500 zł. Aplikacja może pokazywać 2500 zł wykorzystanego limitu. Nie oznacza to automatycznie, że całe 2500 zł należy spłacić w terminie dotyczącym poprzedniego wyciągu.
Sprawdź, które operacje należą do zakończonego cyklu, a które do nowego. Przy zaległościach, ratach i odsetkach sposób rozliczenia może być bardziej złożony.
Jak ustawić wygodną spłatę?
Jeżeli bank umożliwia automatyczną spłatę, sprawdź, czy ustawiasz spłatę całkowitą, czy tylko minimalną. Samo włączenie automatyzacji nie przesądza o unikaniu odsetek.
ING opisuje możliwość automatycznej spłaty zadłużenia w swojej bankowości. Informacje o spłacaniu karty w ING.
Przed terminem upewnij się, że na rachunku źródłowym są pieniądze. Po terminie sprawdź wykonanie operacji. Przy przelewie z innego banku zostaw czas na jego rozliczenie.
Co sprawdzić przed zamówieniem karty?
Porównaj wysokość opłaty, warunki jej uniknięcia, długość okresu bezodsetkowego i zasady spłaty. Zwróć uwagę również na koszty transakcji innych niż zwykłe zakupy.
Pomocny będzie ranking kart kredytowych. Wybierając ofertę, dopasuj limit do planowanych wydatków i możliwości spłaty. Premia za zamówienie karty nie zastępuje oceny kosztów jej późniejszego używania.