Karencja w spłacie kredytu oznacza przesunięcie spłaty na warunkach ustalonych z bankiem. Najczęściej chodzi o karencję kapitału: przez określony czas płacisz odsetki, ale nie oddajesz jeszcze pożyczonej kwoty. Nie jest to automatycznie okres bez rat ani bez kosztów.
Zanim skorzystasz z takiego rozwiązania, sprawdź, co dokładnie zostaje odroczone, ile zapłacisz w tym czasie i jak będzie wyglądała spłata później. Najwięcej mówi harmonogram z konkretnymi kwotami. Sama nazwa usługi albo informacja o braku prowizji nie wystarcza.
Co to jest karencja w spłacie kapitału?
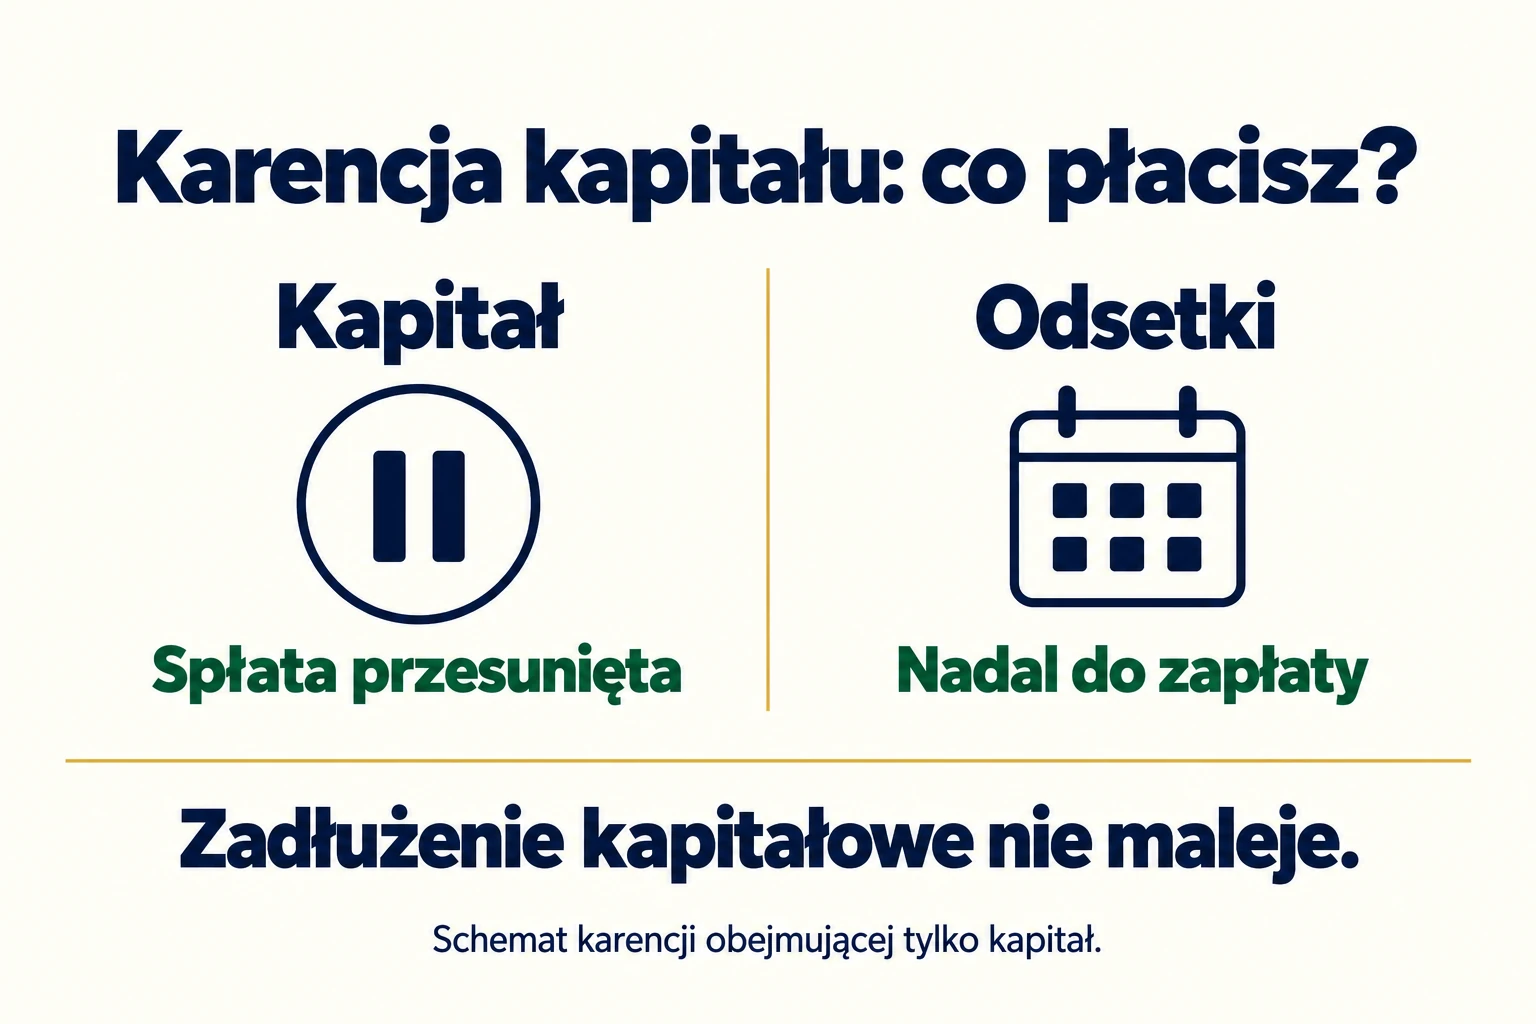
Standardowa rata kredytu obejmuje część kapitałową i odsetkową. Pierwsza zmniejsza pożyczoną kwotę, druga jest kosztem korzystania z pieniędzy. Przy karencji kapitału odraczasz pierwszą część, a odsetki nadal rozliczasz według umowy.
Jeżeli masz do oddania 100 000 zł i przez kilka miesięcy płacisz wyłącznie odsetki, zadłużenie kapitałowe pozostaje na tym samym poziomie. Niższy bieżący przelew do banku może poprawić płynność, ale sam w sobie nie przybliża do spłacenia pożyczonej kwoty.
Santander Consumer Bank opisuje różne formy karencji, w tym przesunięcie pierwszych rat oraz zawieszenie samej części kapitałowej. Warunki poszczególnych ofert są różne. Rozwiązania reklamowanego przez jeden bank nie należy przenosić na każdą umowę kredytową.
Karencja kapitału, całej raty i wakacje kredytowe
Bank może odroczyć rozpoczęcie spłaty albo zgodzić się na zmianę harmonogramu już obsługiwanego kredytu. W dokumentach mogą pojawić się nazwy takie jak karencja, prolongata, odroczenie lub wakacje kredytowe. Sprawdź, co stoi za nazwą w Twojej umowie.
| Rozwiązanie | Co dzieje się z płatnościami | Najważniejsze pytanie |
|---|---|---|
| Karencja kapitału | Spłata kapitału jest przesunięta, odsetki pozostają do zapłaty | Jak i kiedy spłacisz odroczony kapitał? |
| Odroczenie całej raty | Wskazane raty płacisz później | Czy za ten czas naliczane są odsetki i jak zostaną rozliczone? |
| Umowne wakacje kredytowe | Zakres wynika z warunków konkretnej usługi banku | Czy zawieszenie obejmuje kapitał, odsetki i inne należności? |
| Restrukturyzacja | Bank i klient uzgadniają szerszą zmianę zasad spłaty | Czy nowy harmonogram pasuje do realnych dochodów? |
Od umownych rozwiązań trzeba oddzielić pomoc wynikającą z konkretnych przepisów. Nie zakładaj, że zasady dawnych ustawowych wakacji kredytowych stosują się do każdej późniejszej przerwy w spłacie. Dostępność i warunki programu sprawdza się dla właściwego okresu i rodzaju kredytu.
Ile odsetek zapłacisz podczas karencji? Przykład
Przyjmijmy uproszczony przykład: wypłacony kapitał wynosi 100 000 zł, oprocentowanie to 8% rocznie, a w czasie karencji płacisz tylko odsetki. Pomijamy prowizje, ubezpieczenia, zmianę oprocentowania oraz różnice wynikające z liczby dni w miesiącu.
100 000 zł × 8% ÷ 12 = około 666,67 zł odsetek miesięcznie.
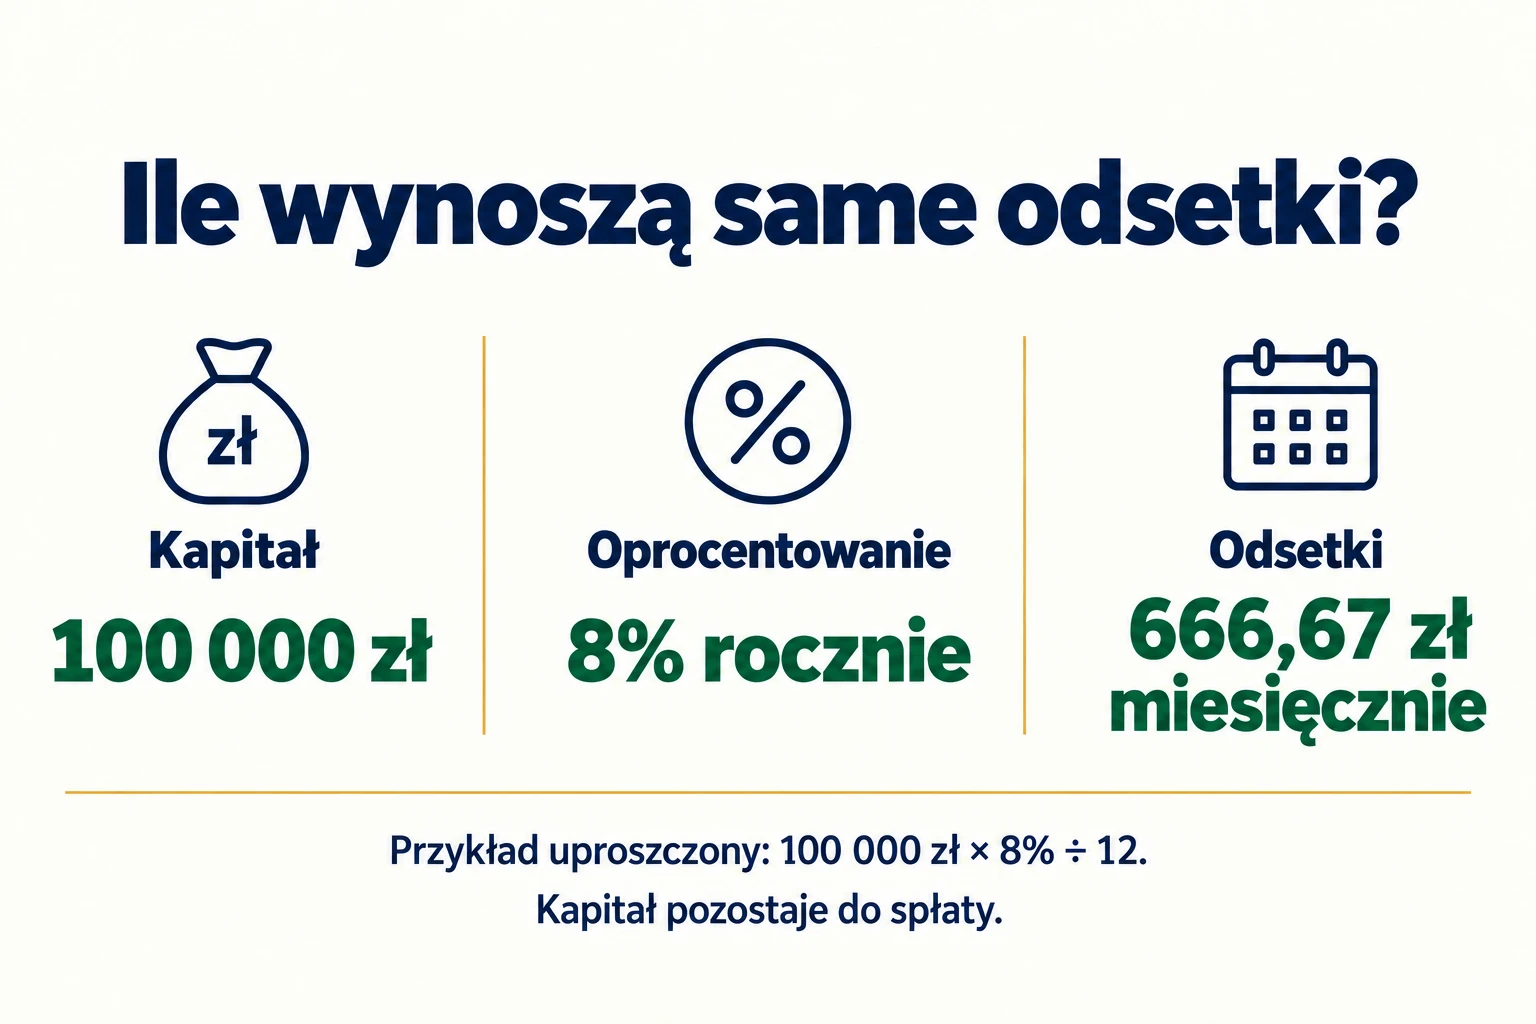
Po trzech takich miesiącach zapłacisz około 2000 zł odsetek, a kapitał do spłaty nadal będzie wynosił 100 000 zł. Te płatności nie są zaliczką na przyszłe raty kapitałowe. Stanowią koszt korzystania z pieniędzy w okresie, w którym nie zmniejszałeś zadłużenia.
Jeżeli w zwykłej racie spłacałbyś również kapitał, podstawa naliczania kolejnych odsetek stopniowo by malała. Właśnie dlatego karencja kapitału może zwiększać koszt całego kredytu. Dokładną różnicę oblicza się przez porównanie dwóch kompletnych harmonogramów przy tych samych założeniach.
Czy karencja zawsze zwiększa koszt kredytu?
Nie wolno przypisać jednej odpowiedzi wszystkim ofertom. Jeśli odroczenie jest bez dodatkowej prowizji, nadal mogą powstawać odsetki. Jeśli bank oferuje konkretny wariant bez zwiększenia kosztu, trzeba sprawdzić jego warunki i porównać kwoty. Brak opłaty administracyjnej to coś innego niż brak kosztu finansowania.
Poproś bank o zestawienie rat bez karencji i z karencją. Porównaj łączną kwotę do zapłaty, datę ostatniej raty, ewentualny koszt aneksu oraz opłaty za produkty towarzyszące. Zwróć uwagę, czy odsetki z odroczonego okresu płacisz na bieżąco, później, czy są rozliczane w inny sposób przewidziany umową.
W ocenie kosztu pomoże wyjaśnienie RRSO. Sam spadek najbliższej raty nie oznacza tańszego kredytu. Może jedynie przesuwać obciążenie na dalsze miesiące.
Co dzieje się z ratą po zakończeniu karencji?
Zależy to od sposobu rozłożenia odroczonego kapitału. Możliwe jest pozostawienie dotychczasowej daty zakończenia kredytu i spłacanie większych rat przez pozostały czas. Innym rozwiązaniem jest wydłużenie okresu kredytowania. Umowa może przewidywać jeszcze inny harmonogram.
Załóżmy, że do końca umowy zostało 60 miesięcy. Trzy miesiące bez spłaty kapitału mogą oznaczać, że oddasz go w pozostałych 57 miesiącach albo że bank ustali późniejszy koniec umowy. Nie wybieraj samodzielnie jednego wariantu. Powinien on jasno wynikać z dokumentów.
Przed zgodą na zmianę sprawdź nie tylko pierwszą ratę po przerwie, lecz także ostatnią oraz łączną liczbę rat. Upewnij się, że nowa płatność mieści się w budżecie domowym również wtedy, gdy kończy się okres niższego obciążenia.
Karencja przy budowie domu i wypłacie kredytu w transzach
Przy finansowaniu budowy środki często są uruchamiane etapami. W okresie wypłat umowa może przewidywać spłacanie odsetek od wykorzystanej kwoty, a rozpoczęcie spłaty kapitału później. Trzeba wtedy sprawdzić, od jakiego zdarzenia zależy koniec karencji.
Może mieć znaczenie wypłata ostatniej transzy, termin wskazany w harmonogramie albo inne postanowienie umowy. Opóźnienie budowy nie oznacza automatycznego przedłużenia karencji. Jeśli harmonogram inwestycji się zmienia, uzgodnij z bankiem wpływ na wypłaty i raty.
Mechanizm spłaty samych odsetek od uruchomionej kwoty pokazuje objaśnienie zapisów umowy hipotecznej ING. To przykład konkretnej konstrukcji. Zasady wcześniejszego zakończenia karencji i obsługi transz odczytaj z własnej umowy.
Jak zawnioskować o karencję w spłacie?
Sprawdź rozwiązanie dostępne dla Twojej umowy
Zapytaj, czy bank przewiduje karencję jako zwykłą funkcję produktu, czy potrzebny jest wniosek o zmianę zasad spłaty. Podaj numer umowy, okres, którego dotyczy prośba, oraz oczekiwany zakres odroczenia. Nie ograniczaj pytania do ogólnego „czy mogę nie płacić raty?”.
Opisz swoją sytuację i przygotuj dokumenty
Jeżeli powodem są przejściowe trudności, przedstaw dochody, stałe koszty i przewidywany moment poprawy. Bank może poprosić o potwierdzenia. Wskaż kwotę, którą rzeczywiście jesteś w stanie płacić, zamiast deklarować rozwiązanie niemożliwe do utrzymania.
Przeczytaj decyzję oraz nowy harmonogram
Sprawdź datę rozpoczęcia, raty objęte zmianą, sposób rozliczenia odsetek i zasady po zakończeniu karencji. Zachowaj decyzję, aneks, jeśli jest wymagany, oraz harmonogram. Ustal również, czy musisz zmienić zlecenie stałe.
Samo złożenie wniosku nie jest zgodą na pominięcie raty. Dopóki nie otrzymasz skutecznej zmiany warunków, postępuj zgodnie z obowiązującą umową. Jeżeli termin spłaty jest blisko, skontaktuj się z bankiem i ustal stan sprawy.
Czy karencja wpływa na BIK?
Odroczenie uzgodnione w umowie i realizowane zgodnie z harmonogramem nie jest tym samym co samowolne opóźnienie. Jeżeli jednak podczas karencji masz płacić odsetki i tego nie robisz, może powstać zaległość.
Osobną sprawą jest ocena kolejnego wniosku kredytowego. Bank analizuje całą sytuację, aktualne zobowiązania i historię. Nie można obiecać, że każda forma restrukturyzacji lub odroczenia pozostanie bez wpływu na przyszłą decyzję. Zapytaj swój bank, jak zostanie oznaczona zmiana i jakie informacje przekazuje do BIK.
Kiedy sama karencja może nie wystarczyć?
Przerwa w spłacie części kapitałowej może pomóc przy czasowym spadku dochodów. Jeśli jednak budżet nie wystarcza nawet na odsetki albo problem będzie trwał długo, potrzebna może być szersza zmiana warunków.
Przy kredycie hipotecznym art. 33 ustawy o kredycie hipotecznym przewiduje restrukturyzację uzasadnioną oceną sytuacji majątkowej konsumenta. Może ona obejmować zmianę rat, wydłużenie okresu albo inne uzgodnione działania. Nie oznacza to bezwarunkowej zgody na każdy wniosek.
Warto też sprawdzić Fundusz Wsparcia Kredytobiorców. Jest to osobny mechanizm pomocy dla osób spełniających warunki, a wniosek składa się w banku obsługującym kredyt mieszkaniowy. Nie myl wsparcia z umorzeniem kredytu ani ze zwykłą karencją.
Jeżeli rat i zaległości jest więcej, zacznij od pełnej listy zobowiązań. Poradnik jak wyjść z długów pomoże uporządkować plan rozmów z wierzycielami. Zaciąganie kolejnego zobowiązania na ratę bez policzenia dalszych kosztów może tylko przesunąć problem.
Pytania o karencję w spłacie kredytu
Czy karencja oznacza umorzenie rat?
Nie. Odroczenie przesuwa spłatę na zasadach umowy. Nie usuwa automatycznie kapitału ani kosztów. Sprawdź, gdzie odroczone kwoty znajdują się w nowym harmonogramie.
Czy mogę wcześniej zakończyć karencję?
Zapytaj bank o procedurę dla swojego produktu. Wcześniejsze rozpoczęcie spłaty kapitału i jednorazowa nadpłata mogą być odrębnymi dyspozycjami. Pomocnicze warianty nadpłat porównasz w kalkulatorze nadpłaty kredytu, ale harmonogram po zmianie potwierdza bank.
Czy podczas karencji opłacam ubezpieczenie?
Zależy to od umowy kredytu i ubezpieczenia. Odroczenie spłaty kapitału samo w sobie nie anuluje składki ani innych należności. Poproś o pełne zestawienie płatności w okresie karencji.
Czy to ta sama karencja co w promocjach bankowych?
Nie. W promocjach określenie dotyczy zwykle okresu, przez który nie mogłeś posiadać wskazanego produktu, aby otrzymać premię. Tutaj mówimy o terminach spłaty kredytu, czyli o zupełnie innym zagadnieniu.