Koszt karty kredytowej zależy od tego, jak jej używasz. Ta sama karta może kosztować niewiele przy regularnych zakupach i pełnej spłacie albo znacznie więcej przy wypłatach gotówki i długotrwałym zadłużeniu.
Nie wystarczy sprawdzić opłaty za wydanie. Osobno trzeba policzyć obsługę karty, odsetki, prowizje transakcyjne i koszty usług dodatkowych.
Z jakich elementów składa się koszt karty?
Przed podpisaniem umowy sprawdź:
- Opłatę za wydanie i obsługę karty.
- Warunki zwolnienia z opłaty miesięcznej lub rocznej.
- Oprocentowanie zadłużenia.
- Prowizję za wypłatę gotówki.
- Koszt przelewu z rachunku karty.
- Zasady przewalutowania.
- Opłaty za raty, ubezpieczenia i dodatkowe usługi.
Nie wszystkie wystąpią u każdego użytkownika. Ich znaczenie zależy od planowanych operacji.
Przy porównaniu dwóch kart przyjmij ten sam scenariusz. Karta używana tylko do zakupów w Polsce wymaga innego rachunku kosztów niż produkt zabierany za granicę i używany do wypłat.
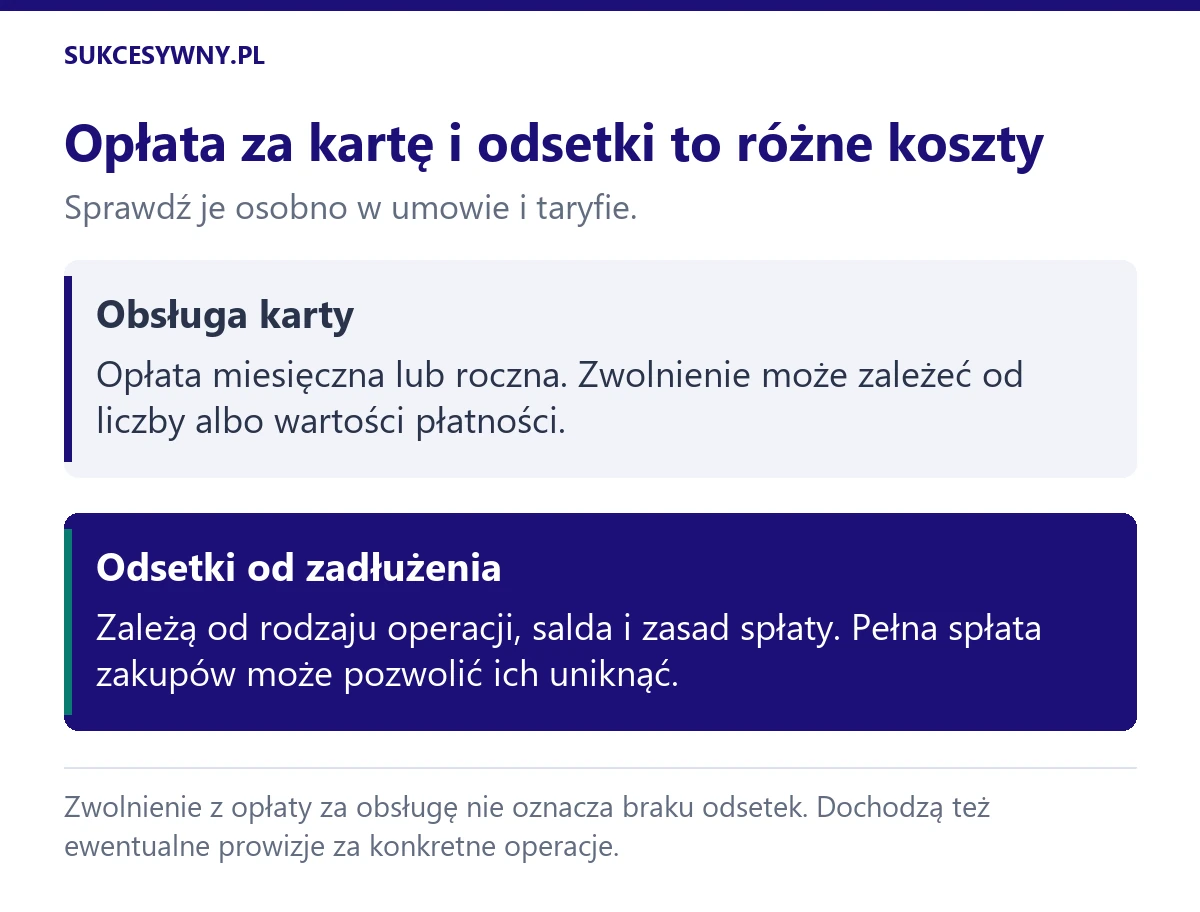
Opłata za kartę może zależeć od aktywności
Bank może uzależnić zwolnienie z opłaty od liczby transakcji albo wartości zakupów. Te warunki nie są zamienne.
ING przy karcie kredytowej Visa i Mastercard wskazuje miesięczną opłatę 10 zł oraz możliwość jej uniknięcia po wykonaniu minimum pięciu transakcji w miesiącu. Bank opisuje również zwolnienie z opłaty przez pierwsze sześć miesięcy od podpisania umowy. Opłaty za karty ING.
Jedna płatność na wysoką kwotę nie zastąpi pięciu operacji, jeśli warunek dotyczy ich liczby. Przy wymogu obrotu jest odwrotnie: duża liczba drobnych zakupów może nie zapewnić potrzebnej sumy.
Sprawdź również, czy bank uwzględnia transakcje dokonane czy zaksięgowane w danym okresie oraz jak traktuje zwroty.
Przykład opłaty rocznej w karcie premium
PKO Mastercard Platinum ma opłatę roczną zależną od wartości transakcji:
- Poniżej 30 000 zł: 300 zł.
- Od 30 000 zł do mniej niż 60 000 zł: 150 zł.
- Od 60 000 zł: 0 zł.
To warunki prezentowane na stronie produktu w chwili przygotowania tekstu. Opłaty za PKO Mastercard Platinum.
Próg 60 000 zł odpowiada średnio 5000 zł miesięcznie, ale jest to przeliczenie pomocnicze. Nie zastępuje zasad banku dotyczących roku rozliczeniowego i kwalifikowanych transakcji.
Nie warto kupować niepotrzebnych rzeczy tylko po to, aby uniknąć opłaty. Dodatkowe wydatki mogą przewyższyć oszczędność.
Kiedy naliczają się odsetki?
Odsetki zależą między innymi od rodzaju transakcji, terminu spłaty i spełnienia warunków okresu bezodsetkowego. Zasady przypisywania zakupów do wyciągu i ustalania terminu spłaty wyjaśnia poradnik okres bezodsetkowy karty kredytowej.
Pełna spłata zakupów zgodnie z umową może pozwolić ich uniknąć. Spłata częściowa zwykle oznacza korzystanie z oprocentowanego finansowania. Wypłaty gotówki i przelewy mogą podlegać innym zasadom niż zakupy. Wyjaśnienie kosztów korzystania z karty przez Santander Consumer Bank.
Najważniejsze jest ustalenie, od jakiej kwoty i od którego dnia bank nalicza odsetki. Nie zawsze jest to dopiero dzień następujący po terminie wskazanym na wyciągu.
Jak oszacować odsetki od zadłużenia?
Dla uproszczonego przykładu ze stałym saldem można zastosować wzór:
Odsetki = oprocentowane zadłużenie × roczna stopa oprocentowania × liczba dni ÷ podstawa roczna
Załóżmy hipotetycznie:
- Oprocentowane zadłużenie wynosi 3000 zł.
- Stawka to 12% rocznie.
- Okres naliczania obejmuje 40 dni.
- Podstawa roczna wynosi 365 dni.
Obliczenie:
3000 zł × 0,12 × 40 ÷ 365 = około 39,45 zł
To przykład matematyczny, nie aktualna oferta konkretnego banku. Pomija opłaty, zmiany oprocentowania i wpłaty w trakcie okresu.
Przy rzeczywistym zadłużeniu trzeba uwzględnić każdą zmianę salda i kolejność rozliczania spłat. Nie można po prostu pomnożyć końcowej kwoty długu przez liczbę dni od pierwszego zakupu.
Wypłata gotówki może oznaczać dwa koszty
Pierwszym jest prowizja za operację. Drugim mogą być odsetki naliczane bez okresu bezodsetkowego.
ING dla wskazanych kart Visa i Mastercard podaje prowizję 4% wypłacanej kwoty, minimum 9 zł, oraz brak okresu bezodsetkowego dla wypłat. Tabela kosztów wypłat kartą ING.
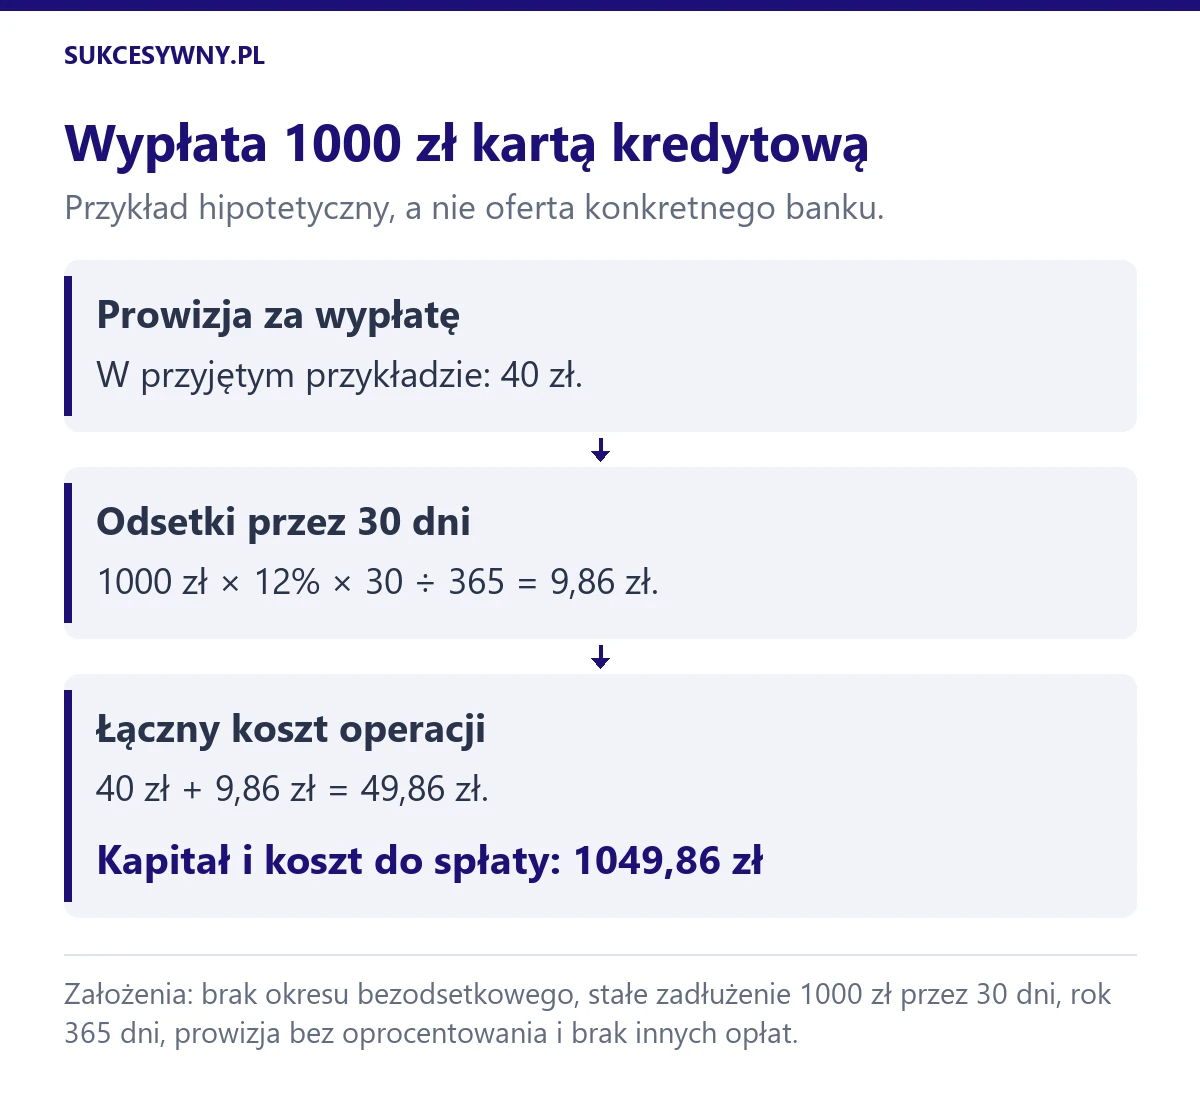
Przy wypłacie 1000 zł sama prowizja według takiej stawki wynosi 40 zł.
Osobny przykład hipotetyczny: przy prowizji 40 zł i oprocentowaniu 12% od 1000 zł przez 30 dni odsetki wyniosłyby około 9,86 zł. Łącznie daje to około 49,86 zł, przy założeniu, że prowizja nie zwiększa podstawy oprocentowania i nie występują inne koszty.
Nie należy przedstawiać tego wyniku jako kalkulacji aktualnej karty ING. Do jej wyliczenia potrzebna jest stawka obowiązująca w konkretnej umowie i pełne zasady rozliczenia.
Brak prowizji banku nie oznacza braku wszystkich kosztów
Przy wypłacie zagranicznej mogą pojawić się koszt przewalutowania oraz opłata operatora bankomatu.
Jeżeli urządzenie proponuje przeliczenie wypłaty na złote, jest to odrębna usługa DCC. Jej kurs może różnić się od rozliczenia przez bank lub organizację kartową. Przed akceptacją porównaj prezentowane warunki. Wyjaśnienie dynamicznego przeliczania walut przez Worldline.
Także wyjątek obejmujący gotówkę okresem bezodsetkowym nie usuwa automatycznie prowizji za samą operację. Zawsze sprawdzaj obie pozycje.
Czy raty na karcie są darmowe?
Rozłożenie transakcji na raty może wiązać się z oprocentowaniem, prowizją albo inną opłatą. Niższa miesięczna płatność nie świadczy o niższym łącznym koszcie.
PKO BP udostępnia odrębną usługę spłaty ratalnej z własnymi parametrami i kalkulatorem. Spłata karty kredytowej na raty w PKO BP.
Przykład: rozkładasz 2400 zł na 12 płatności. Zanim zaakceptujesz ofertę, sprawdź sumę wszystkich rat i opłat. Nie oceniaj jej tylko na podstawie hasła „około 200 zł miesięcznie”.
Co mówi RRSO?
RRSO wyraża całkowity koszt kredytu w ujęciu rocznym, w relacji do kwoty kredytu, przy przyjętych założeniach. Uwzględnia więcej niż samo oprocentowanie nominalne. UOKiK wskazuje je jako istotny element porównywania finansowania. Poradnik UOKiK dotyczący kosztów kredytu.
W karcie kredytowej sposób korzystania z limitu ma duże znaczenie. Przykład reprezentatywny zakłada konkretną kwotę i harmonogram spłaty. Twój koszt może być inny, jeśli spłacasz wyciągi w całości albo wykonujesz dodatkowo płatne wypłaty.
Nie obliczaj kosztu jednej miesięcznej transakcji przez proste podzielenie RRSO przez 12.
Jak porównać koszt w swoim przypadku?
Zapisz planowaną liczbę zakupów, ich wartość, wypłaty i sposób spłaty. Następnie policz opłatę za obsługę oraz koszty operacji, które rzeczywiście wykonasz.
Jeżeli zamierzasz spłacać tylko minimum, sprawdź koszt utrzymywania zadłużenia przez kilka miesięcy. Jeżeli spłacasz całość, większe znaczenie mogą mieć warunki zwolnienia z opłaty i przewalutowanie.
Porównaj ranking kart kredytowych, a szczegółowe stawki potwierdź w taryfie właściwej dla wybranej umowy.