Konto w Porządku w Banku Pocztowym jest przeznaczone dla osób od 26. roku życia. Za prowadzenie obecnie oferowanego rachunku nie trzeba płacić ani zapewniać miesięcznego wpływu. Osobno rozliczana jest karta. Jeśli wybierzesz kartę fizyczną, unikniesz jej miesięcznej opłaty po wykonaniu płatności bezgotówkowych na co najmniej 400 zł.
Przy wyborze tego konta warto przyjrzeć się trzem rzeczom: rodzajowi karty, najbliższym bankomatom i sposobowi załatwiania spraw. Koszt zwykłego przelewu wykonanego samodzielnie w aplikacji będzie inny niż koszt takiej samej dyspozycji złożonej pracownikowi placówki. Podobnie bezpłatne prowadzenie rachunku nie oznacza, że bez opłat są wszystkie usługi dodatkowe.
Dla kogo jest Konto w Porządku
To rachunek do codziennych rozliczeń w złotych. Możesz używać go do otrzymywania wynagrodzenia, emerytury lub innych wpływów, opłacania rachunków i zakupów. Obsługa jest dostępna przez Pocztowy24, aplikację Pocztowy oraz placówki banku i Poczty Polskiej. Osoba, która część spraw załatwia w telefonie, a przy trudniejszych potrzebuje rozmowy z pracownikiem, ma więc oba sposoby dostępu.
Dla klientów przed 26. urodzinami bank ma osobny wariant Start. Warto wybrać odpowiednią wersję, bo różnica dotyczy między innymi opłat za kartę. Ten opis odnosi się do obecnej oferty Konta w Porządku dla dorosłych. Jeśli masz starszy rachunek, sprawdź jego pełną nazwę w umowie lub bankowości. Podobna nazwa produktu nie przesądza o identycznym cenniku.
Ile kosztuje Konto w Porządku
Najczęściej używane usługi zestawiliśmy poniżej. Stawki dotyczą standardowej oferty, bez doliczania odrębnych ubezpieczeń czy zamówionych pakietów. Przy wypłatach kartą fizyczną znaczenie ma sieć urządzenia.
| Usługa | Standardowy koszt |
|---|---|
| Prowadzenie obecnie oferowanego konta | 0 zł bez warunku wpływu |
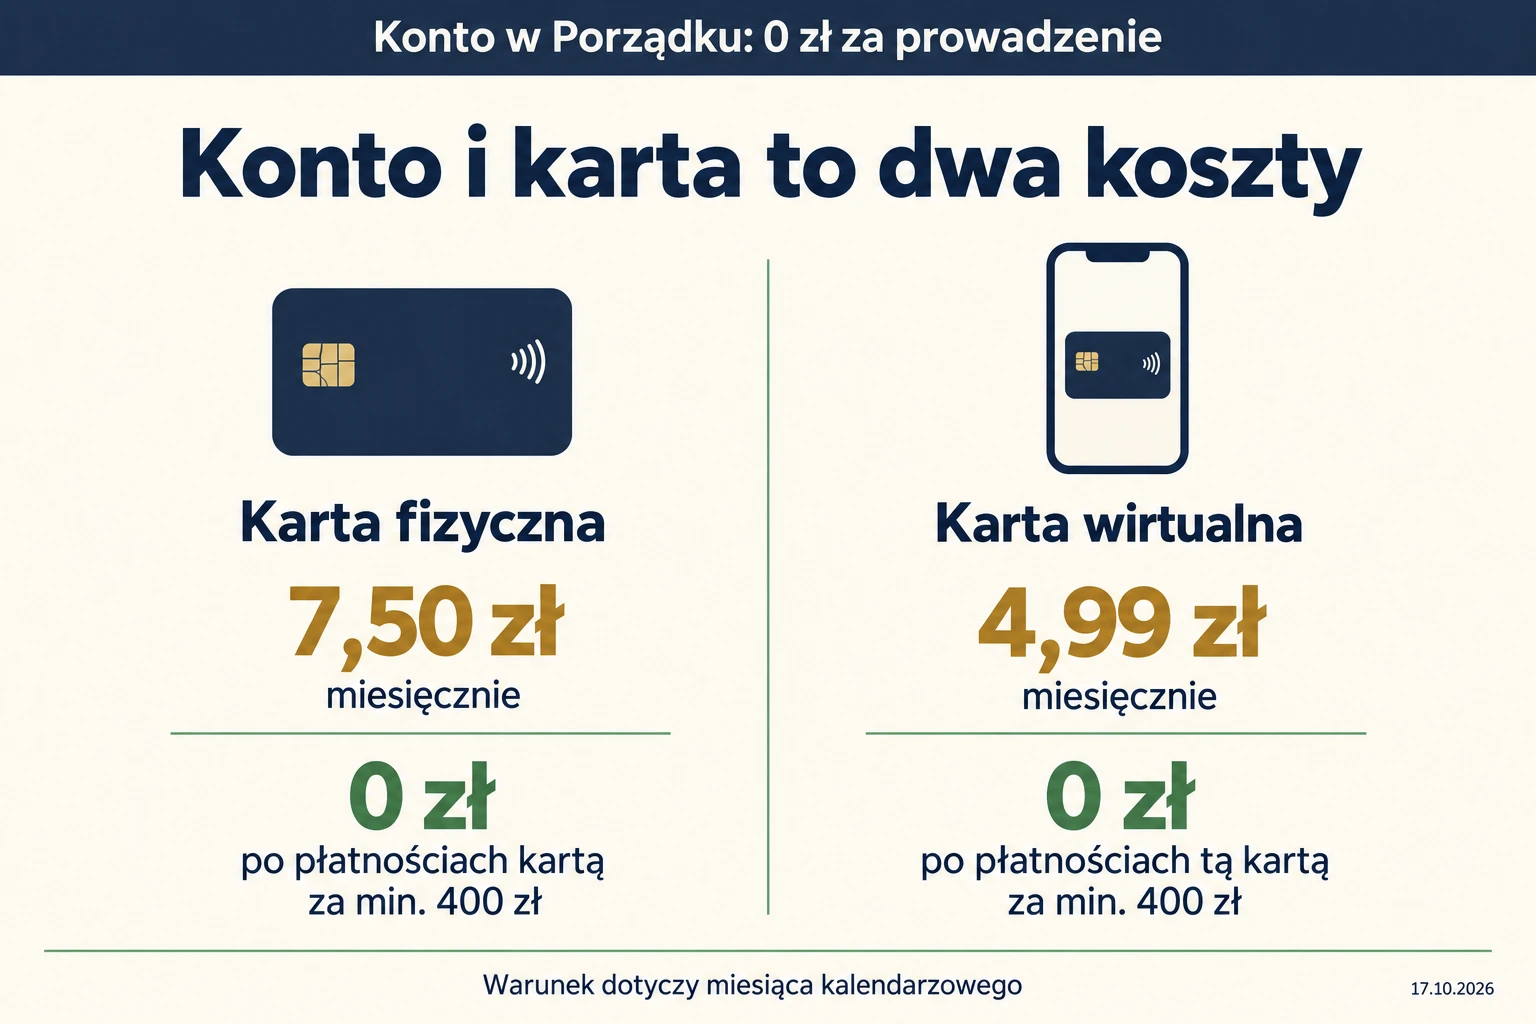
| Karta fizyczna | 0 zł po płatnościach kartą min. 400 zł miesięcznie; inaczej 7,50 zł |
| Karta wirtualna | 0 zł po płatnościach tą kartą min. 400 zł miesięcznie; inaczej 4,99 zł |
| Zwykły przelew krajowy online | 0 zł |
| Przelew natychmiastowy online | 5,50 zł |
| Wypłata kartą fizyczną z Planet Cash lub PKO BP w Polsce | 0 zł |
| Wypłata kartą fizyczną z pozostałych bankomatów w Polsce | 5,50 zł |
| Wpłata we wskazanych wpłatomatach Euronet i Planet Cash | 0 zł |
Szczegółowe zasady i pozostałe opłaty znajdziesz w taryfie Banku Pocztowego. Przed zleceniem mniej typowej czynności sprawdź odpowiednią pozycję, zwłaszcza gdy korzystasz z pomocy pracownika, wysyłasz pieniądze za granicę albo zamawiasz dokument w formie papierowej.
Jak uniknąć opłaty za kartę fizyczną
Za standardową kartę fizyczną do Konta w Porządku bank pobiera 7,50 zł miesięcznie. Opłata znika po wykonaniu tą kartą transakcji bezgotówkowych na łączną kwotę przynajmniej 400 zł w danym miesiącu kalendarzowym. Liczy się suma płatności, więc nie trzeba wydawać całej kwoty jednorazowo.
Przykładowo zakupy za 160 zł, 140 zł i 100 zł dają razem 400 zł. To wystarczy do osiągnięcia progu, jeżeli są to transakcje objęte warunkiem. Zwykły przelew z rachunku, wypłata z bankomatu czy płatność kodem BLIK nie są płatnością tą kartą. Nie traktuj ich jako sposobu na spełnienie warunku bezpłatności.
Najwygodniej przeznaczyć tę kartę na część normalnych wydatków, które i tak ponosisz. Robienie dodatkowych zakupów tylko po to, żeby uniknąć opłaty, może kosztować więcej niż sama karta. Przed końcem miesiąca zajrzyj do historii transakcji i sprawdź, jaką kwotę rzeczywiście wydałeś właściwą kartą.
Karta wirtualna ma własny cennik
Bank oferuje również kartę wirtualną, której dane są dostępne w bankowości. Jej standardowa miesięczna opłata wynosi 4,99 zł. Można jej uniknąć po wykonaniu płatności bezgotówkowych tą kartą na minimum 400 zł w miesiącu. Jest to odrębny produkt, dlatego przy zamówieniu dwóch kart sprawdź warunki każdej z nich.
Karta wirtualna i karta fizyczna dodana do telefonu to dwie różne sytuacje. Samo dodanie fizycznej karty do portfela cyfrowego nie zmienia jej w osobną kartę wirtualną banku. W szczegółach produktu sprawdź nazwę i numer końcowych cyfr karty, a następnie porównaj je z pozycją w cenniku.
Kartą wirtualną możesz płacić w internecie i używać jej w obsługiwanym portfelu cyfrowym. Do wypłaty gotówki potrzebujesz urządzenia obsługującego odpowiedni sposób użycia karty. Przed wyborem tego wariantu warto sprawdzić, czy pasuje on do bankomatów, z których korzystasz najczęściej.
Gdzie w aplikacji zobaczysz dostępne karty
W udokumentowanej wersji aplikacji Pocztowy otwórz menu z trzema kropkami, przejdź do „Karty” i wybierz „Dodaj nową kartę”. Pojawią się dwie osobne propozycje: karta wirtualna oraz fizyczna karta z logo Poczty Polskiej. Przy każdej znajduje się przycisk „Zamów kartę”. Ten ekran przedstawia ofertę przed zamówieniem, a nie listę aktywnych kart posiadacza.
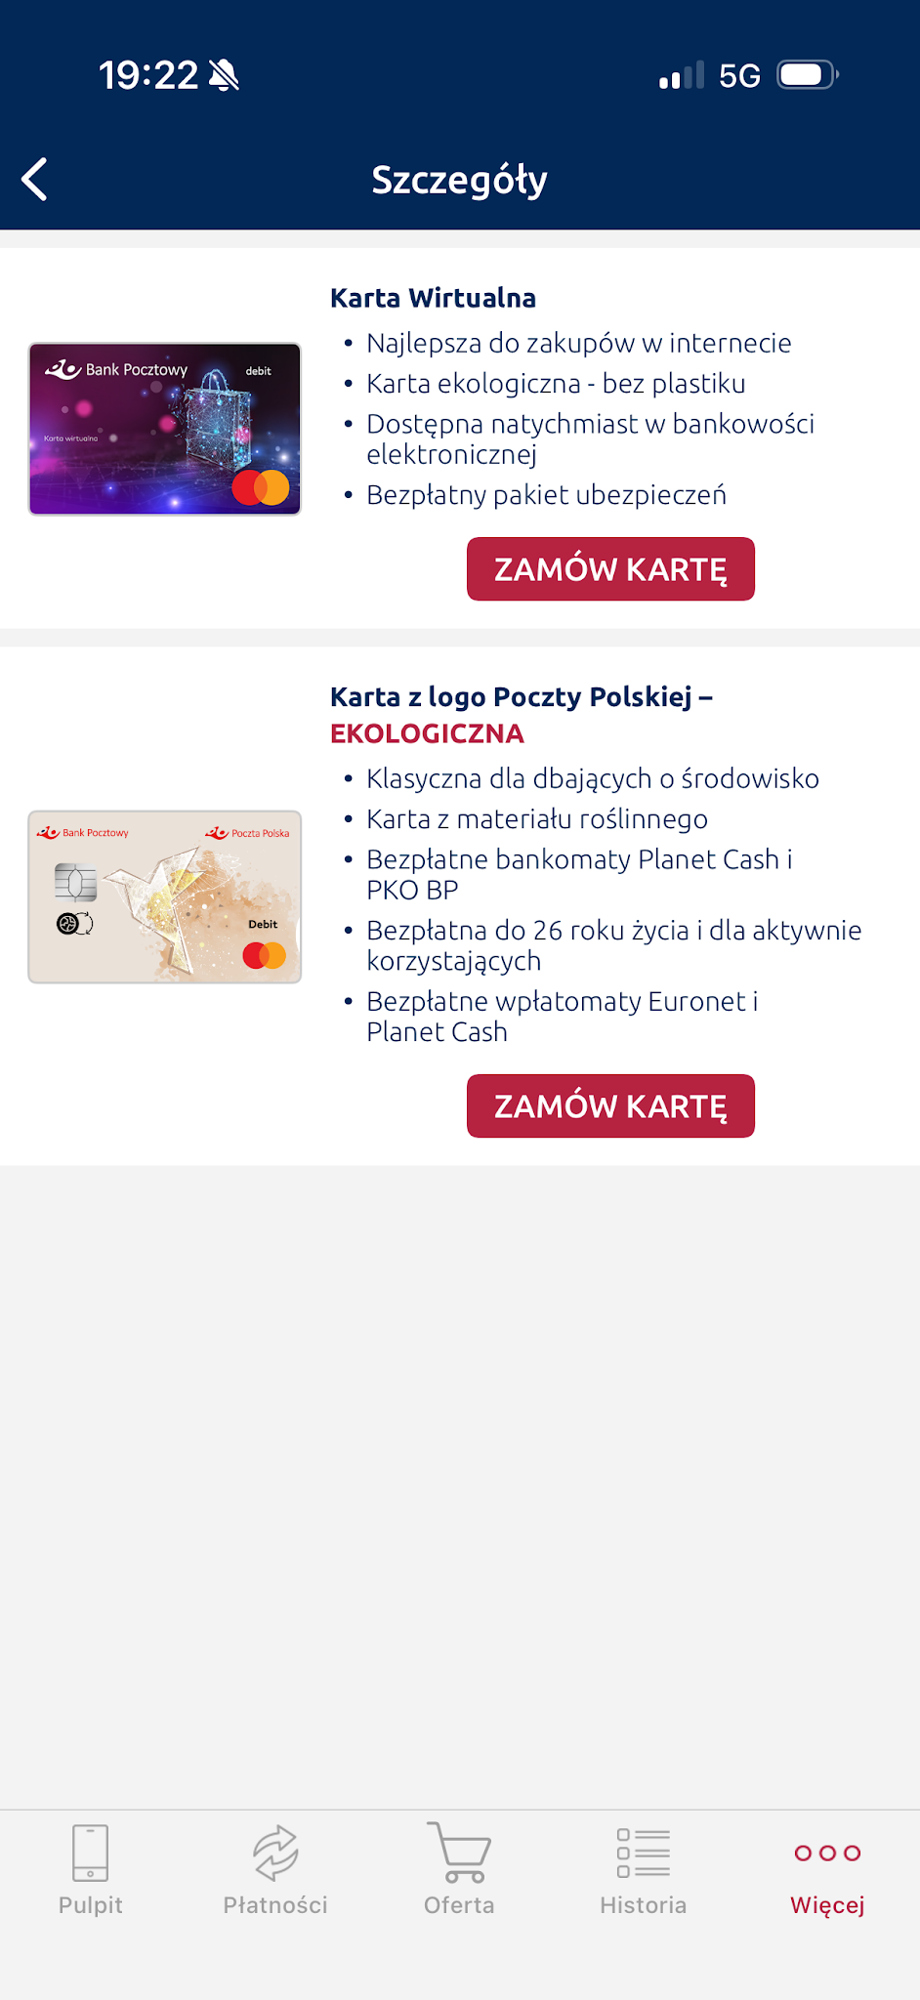
Nie zamawiaj drugiego produktu tylko dlatego, że widzisz go w menu. Jeśli chcesz płacić dotychczasową kartą przez telefon, najpierw sprawdź możliwość dodania jej do obsługiwanego portfela. Osobną kartę wirtualną wybierz wtedy, gdy potrzebujesz właśnie takiego produktu i znasz jego warunki. Przed zatwierdzeniem porównaj nazwę, cenę i rachunek powiązany z kartą.
Bankomaty, wpłatomaty i obsługa gotówki
Dla standardowej karty fizycznej bezpłatne wypłaty w Polsce obejmują bankomaty Planet Cash i PKO BP. Za wypłatę w innym krajowym urządzeniu taryfa przewiduje 5,50 zł. Wpłaty we wskazanych wpłatomatach Euronet i Planet Cash są bezpłatne. Nie przenoś jednak tych zasad automatycznie na wypłatę gotówki w kasie placówki.
Sprawdzenie mapy urządzeń przed otwarciem konta pozwala ocenić realny koszt korzystania z rachunku. Jeśli najbliżej domu masz bezpłatny bankomat, korzystanie z gotówki będzie prostsze. Jeśli zwykle wypłacasz w innej sieci, uwzględnij te operacje w miesięcznym budżecie.
W Banku Pocztowym dostępna jest również dostawa gotówki pod wskazany adres. To może być przydatne osobie, której trudno dotrzeć do bankomatu, ale jest osobno płatną usługą. Przed zleceniem sprawdź koszt, sposób wypłaty oraz termin dostarczenia. Bezpłatne konto nie oznacza bezpłatnej dostawy pieniędzy.
Przelewy i aplikacja w codziennym użyciu
Zwykły krajowy przelew wykonany w aplikacji lub Pocztowy24 kosztuje 0 zł. Inaczej rozliczany jest przelew natychmiastowy, za który w tych kanałach zapłacisz 5,50 zł. Wybieraj go wtedy, gdy rzeczywiście zależy Ci na szybkiej realizacji. Przy zwykłym przelewie do innego banku znaczenie mają dni robocze oraz sesje rozliczeniowe.
Aplikacja daje także dostęp do BLIK i historii rachunku. To ułatwia kontrolowanie wydatków oraz sprawdzanie, czy zlecona płatność została wykonana. Przy otrzymaniu karty warto od razu przejrzeć dostępne limity i dopasować je do typowych zakupów. Ustawienie limitu nie zwalnia jednak z weryfikacji kwoty i odbiorcy każdej zatwierdzanej operacji.
Ile zapłacisz przy różnych sposobach korzystania
Poniższe przykłady pomagają policzyć koszt powtarzalnych czynności. Nie obejmują ubezpieczeń, dodatkowych pakietów, operacji walutowych ani innych usług, których nie wymieniono. W każdym wariancie przyjmujemy jedną standardową kartę fizyczną oraz pełny miesiąc korzystania z rachunku.
| Twój miesiąc | Koszt opisanych czynności |
|---|---|
| Zakupy kartą 500 zł, zwykłe przelewy online, bezpłatna sieć bankomatów | 0 zł |
| Zakupy kartą 250 zł, zwykłe przelewy online, bez wypłat gotówki | 7,50 zł za kartę |
| Zakupy kartą 500 zł i dwie wypłaty po 5,50 zł w pozostałych bankomatach | 11 zł za wypłaty |
| Bez płatności kartą, jeden przelew natychmiastowy za 5,50 zł | 13 zł łącznie |
W drugim przykładzie do progu brakuje 150 zł. Jeżeli takie zwykłe zakupy i tak masz w planie, możesz zapłacić właściwą kartą. Jeśli nie potrzebujesz kolejnych zakupów, wydanie 150 zł tylko dla uniknięcia 7,50 zł opłaty nie poprawia domowego budżetu. Gdy rzadko płacisz kartą, warto porównać rachunki z bezwarunkowo bezpłatną kartą zamiast dostosowywać wydatki do banku.
Podobnie działa częste korzystanie z płatnych bankomatów. Próg zakupów zwalnia z miesięcznej obsługi karty, lecz nie usuwa prowizji za wypłatę w innej sieci. To dwa różne koszty. Dwie płatne wypłaty w miesiącu oznaczają w tym przykładzie 132 zł rocznie, nawet jeśli przez wszystkie miesiące karta pozostaje bezpłatna.
Czy konto sprawdzi się dla seniora
Możliwość obsługi na poczcie oraz brak warunku wpływu do bezpłatnego prowadzenia konta mogą być istotne dla osoby otrzymującej emeryturę. O opłacalności decyduje jednak sposób korzystania z rachunku. Częste dyspozycje u pracownika mogą generować koszty, nawet gdy sam rachunek jest bezpłatny.
Warto przed podpisaniem umowy rozpisać typowy miesiąc: liczbę przelewów, wypłat, wizyt i rodzaj używanej karty. Przy pomocy bliskiej osoby można nauczyć się wykonywania podstawowych operacji samodzielnie, bez udostępniania jej hasła, PIN ani kodów potwierdzających. Pomoc w obsłudze i przekazanie dostępu do pieniędzy to różne sprawy.
Promocja konta a zwykłe warunki rachunku
Premia za otwarcie konta jest dodatkiem do oferty, a nie stałą cechą rachunku. Jej otrzymanie może wymagać właściwego sposobu złożenia wniosku, spełnienia warunków uczestnictwa i wykonania określonych płatności. Przed rozpoczęciem sprawdź aktualną promocję Banku Pocztowego i jej regulamin.
Warunek zwolnienia z opłaty za kartę oraz warunki promocji sprawdzaj oddzielnie. Płatność, która pomaga osiągnąć miesięczny próg 400 zł, nie musi automatycznie spełniać wszystkich wymagań konkretnej akcji. Zwróć uwagę również na terminy i rodzaj karty wskazany w regulaminie premii.
Bank pobrał opłatę za kartę. Co sprawdzić
Najpierw odczytaj nazwę opłaty i okres, którego dotyczy. Potem sprawdź historię właściwej karty, a nie samą sumę wszystkich wydatków z konta. Oddziel zakupy kartą od przelewów, BLIKA i wypłat gotówki. Jeśli masz kartę fizyczną i wirtualną, zweryfikuj obie osobno. Płatności jedną kartą nie traktuj jako automatycznego spełnienia warunku drugiej.
Zwróć uwagę na zwroty zakupów i operacje z końcówki miesiąca. Widoczna blokada środków nie zawsze daje pełny obraz późniejszego rozliczenia. Jeżeli według historii warunek został spełniony, a opłata nadal jest pobrana, przygotuj datę i nazwę opłaty oraz zestawienie transakcji. Poproś bank o wyjaśnienie, które płatności uwzględnił w danym miesiącu. Nie przesyłaj przy tej okazji PIN ani pełnych danych karty.
Przy starszym koncie sprawdź także dokumenty zmiany taryfy i dokładną nazwę wariantu. Konto w Porządku, dawne Konto w Porządku Plus oraz rachunki wycofane ze sprzedaży mogą występować w jednym dokumencie, ale w różnych kolumnach. Samo znalezienie w tabeli stawki 0 zł nie wystarcza bez sprawdzenia nagłówka.
Co sprawdzić przed wyborem konta
Konto w Porządku warto rozważyć, jeśli odpowiada Ci połączenie obsługi mobilnej z dostępem do placówek pocztowych. Przed decyzją porównaj najbliższe bankomaty, cenę wybranej karty i koszt czynności, które będziesz wykonywać regularnie. W ten sposób ocenisz rachunek na podstawie własnych potrzeb, a nie tylko hasła o bezpłatnym prowadzeniu.
Informacje o pozostałych usługach i sposobach kontaktu znajdziesz w sekcji o Banku Pocztowym. Przy samym zakładaniu konta przygotuj dokument tożsamości, telefon i dostęp do poczty elektronicznej. Wybranie odpowiedniego kanału otwarcia oraz sprawdzenie kosztów przed podpisaniem umowy ogranicza późniejsze niespodzianki.
Jeżeli konto odpowiada Twoim potrzebom, kolejność formularza i weryfikację tożsamości pokazujemy w instrukcji, jak założyć konto w Banku Pocztowym. Przy porównywaniu innych ofert zajrzyj do rankingu kont osobistych.