Nie każdy dług przedawnia się po trzech latach, a czasu zwykle nie liczy się od podpisania umowy. Trzeba ustalić rodzaj roszczenia, termin jego wymagalności i zdarzenia, które mogły przerwać albo zawiesić bieg przedawnienia. Znaczenie mają także status konsumenta, ewentualny wyrok oraz wcześniejsza egzekucja.
Przedawnienie nie jest automatycznym wykreśleniem zadłużenia. Wpływa przede wszystkim na możliwość skutecznego dochodzenia zapłaty. Poniżej znajdziesz zasady sprawdzone na 15 października 2026 roku, przykłady oraz listę dokumentów potrzebnych do oceny konkretnej sprawy. Sam rok zawarcia kredytu lub data ostatniego telefonu od windykatora nie wystarczą.
Co oznacza przedawnienie długu?
W języku prawnym przedawnia się roszczenie, czyli możliwość żądania określonego świadczenia od drugiej osoby. Dług nie znika tak, jak po zapłacie lub skutecznym zwolnieniu z zobowiązania. Po upływie właściwego terminu dłużnik może jednak korzystać z ochrony przed dochodzeniem zapłaty, a wobec konsumenta przepisy przewidują szczególne zasady.
Podstawę stanowią art. 117 do 125 Kodeksu cywilnego. Ustawa odróżnia upływ terminu, możliwość powołania się na przedawnienie i wyjątkowe sytuacje, w których sąd może nie uwzględnić jego skutków. Dlatego hasło „dług jest stary” nie jest jeszcze pełnym argumentem prawnym.
Przedawnienie trzeba też oddzielić od porządkowania finansów. Zestawienie wszystkich rat i kosztów utrzymania opisujemy w poradniku jak wyjść z długów i przygotować plan spłaty. Tutaj chodzi o ocenę konkretnego roszczenia, jego historii i dokumentów, a nie o rekomendację zaprzestania płacenia zobowiązań.
Konsument a przedsiębiorca. Czy trzeba podnieść zarzut?
Gdy roszczenie jest skierowane przeciwko konsumentowi, po upływie terminu przedawnienia co do zasady nie można domagać się jego zaspokojenia. Sąd powinien uwzględnić przedawnienie z urzędu. Konsumentem jest osoba fizyczna dokonująca z przedsiębiorcą czynności niezwiązanej bezpośrednio z jej działalnością gospodarczą lub zawodową. Liczy się charakter konkretnej umowy, nie samo posiadanie firmy.
Poza tym szczególnym reżimem zasadą jest możliwość uchylenia się od zapłaty przez skorzystanie z zarzutu przedawnienia. Nie należy więc zakładać, że w każdym sporze sąd sam zbada całą historię należności. Dotyczy to również wielu rozliczeń między osobami prywatnymi, w których żadna ze stron nie występuje jako przedsiębiorca.
Nawet konsument powinien zareagować na pozew lub nakaz zapłaty. Sąd może nie mieć pełnych dokumentów albo strony mogą różnie oceniać datę wymagalności i skutki wcześniejszych czynności. W odpowiedzi warto wskazać konkretne roszczenie, daty oraz dowody. Nie zastępuje tego telefon do firmy windykacyjnej.
Ochrona nie jest bezwzględna. Art. 117¹ pozwala sądowi wyjątkowo nie uwzględnić przedawnienia wobec konsumenta, jeżeli wymagają tego względy słuszności. Znaczenie mają między innymi długość terminu, skala opóźnienia wierzyciela i jego przyczyny. Nie jest to swobodne uprawnienie windykatora do pominięcia przedawnienia.
Po ilu latach przedawnia się dług?
Ogólny termin wynosi sześć lat, a dla świadczeń okresowych oraz roszczeń związanych z działalnością gospodarczą trzy lata. Pierwszeństwo może jednak mieć przepis szczególny. W relacji z bankiem trzyletni termin roszczenia o spłatę wynika z jego związku z działalnością banku, nie z tego, że kredytobiorca prowadzi firmę.
| Rodzaj roszczenia | Podstawowy termin | Co trzeba dodatkowo sprawdzić? |
|---|---|---|
| Roszczenie podlegające zasadzie ogólnej, np. zwrot zwykłej prywatnej pożyczki | 6 lat | Wymagalność, ewentualny przepis szczególny i historię zdarzeń |
| Roszczenie banku o spłatę kredytu | Co do zasady 3 lata | Terminy poszczególnych rat, wypowiedzenie, wyrok i zabezpieczenia |
| Świadczenia okresowe, np. czynsz najmu | Co do zasady 3 lata | Każdą należność oddzielnie; nie jedną datę dla całej umowy |
| Roszczenie sprzedawcy o cenę sprzedaży w zakresie jego przedsiębiorstwa | 2 lata | Czy zastosowanie ma art. 554, zamiast ogólnego terminu dla działalności |
| Roszczenia wynikające z umowy o dzieło | 2 lata | Dzień oddania dzieła albo dzień, w którym miało być oddane |
| Roszczenia z umowy przedwstępnej objęte art. 390 § 3 | 1 rok | Szczególny początek biegu i ewentualne wcześniejsze postępowanie |
Tabela nie obejmuje wszystkich należności. Podatki, składki, roszczenia pracownicze czy niektóre należności przewozowe mają własne regulacje. Nie przenoś na nie automatycznie cywilnej zasady sześciu lub trzech lat. Również nazwa „faktura” nie wyznacza terminu: dokument może dotyczyć sprzedaży, dzieła, usługi albo innego świadczenia.
Przy umowie przedwstępnej istotne jest odróżnienie roszczenia o zawarcie umowy, odszkodowania i rozliczenia wpłaconych pieniędzy. Więcej o skutkach samej wpłaty wyjaśnia poradnik zadatek a zaliczka. Nie należy przypisywać jednego rocznego terminu każdemu żądaniu zwrotu pieniędzy tylko dlatego, że pojawiło się przy zakupie mieszkania.
Od kiedy liczyć termin? Najpierw wymagalność
Wymagalność oznacza moment, od którego wierzyciel może skutecznie żądać spełnienia świadczenia. Przy typowej płatności określonej w umowie trzeba odszukać termin zapłaty. Jeżeli umowę zawarto w styczniu, lecz pieniądze miały zostać oddane w czerwcu, nie można zacząć obliczeń automatycznie od styczniowego podpisu.
Gdy umowa nie określa daty zapłaty, analiza bywa trudniejsza. Znaczenie mogą mieć wezwanie do wykonania zobowiązania i przepisy właściwe dla umowy. Art. 120 przewiduje też regułę dotyczącą sytuacji, w której wymagalność zależy od działania wierzyciela. Nie może on dowolnie odwlekać początku przedawnienia przez wieloletnie niewykonywanie czynności, którą mógł podjąć wcześniej.
Przy zwykłej pożyczce bez oznaczonego terminu zwrotu dochodzą szczególne zasady jej wypowiedzenia. Właśnie dlatego formularz pytający wyłącznie o datę przelewu nie obliczy wiarygodnie końca przedawnienia. Potrzebne są treść umowy, korespondencja oraz informacja, co strony później uzgodniły.
Kredyt w ratach i wypowiedzenie umowy
Raty kredytu mogą mieć różne daty wymagalności i przedawniać się oddzielnie. Nie wolno liczyć wszystkich od ostatniej raty zapisanej w wieloletnim harmonogramie. Sam fakt rozłożenia kapitału na raty nie czyni go też świadczeniem okresowym takim jak czynsz. Trzyletni termin roszczenia banku ma inne uzasadnienie.
Wypowiedzenie może postawić pozostałą niespłaconą część kredytu w stan wymagalności, ale wymaga oceny skuteczności i upływu właściwego okresu. Nie rozpoczyna ponownie biegu dla rat już wcześniej wymagalnych. Potwierdza to omówiona przez Rzecznika Finansowego uchwała Sądu Najwyższego III CZP 52/22.
Przykład: klient nie zapłacił rat z maja i czerwca 2022 roku, a wypowiedzenie doprowadziło do wymagalności pozostałej kwoty w 2024 roku. Nie oznacza to, że raty z 2022 roku dostały automatycznie nowy trzyletni termin od 2024 roku. Zaległe raty i pozostały kapitał trzeba rozdzielić, a potem sprawdzić pozew, ugody oraz inne zdarzenia.
Koniec roku kalendarzowego. Jak działa ta zasada?
Według art. 118 koniec terminu przedawnienia przypada na ostatni dzień roku kalendarzowego, chyba że termin jest krótszy niż dwa lata. Zasada obejmuje więc także terminy dokładnie dwuletnie. Nie oznacza to jednak, że każdy roczny termin można wydłużyć do grudnia.
Poniższe przykłady pokazują wyłącznie podstawowe obliczenie. Zakładamy prawidłowo ustaloną wymagalność, brak przerwania i zawieszenia, brak wcześniejszego wyroku oraz brak odmiennego przepisu szczególnego. Nie są rozstrzygnięciem rzeczywistej sprawy na podstawie dwóch dat.
| Przykładowe roszczenie | Początek przyjęty w przykładzie | Termin | Wynik przy tych założeniach |
|---|---|---|---|
| Rata kredytu bankowego | Wymagalność w maju 2022 roku | 3 lata | Koniec 31 grudnia 2025 roku |
| Kolejna rata tego samego kredytu | Wymagalność w styczniu 2023 roku | 3 lata | Koniec 31 grudnia 2026 roku |
| Zwrot prywatnej pożyczki według zasady ogólnej | Wymagalność w marcu 2020 roku | 6 lat | Koniec 31 grudnia 2026 roku |
Dwie raty jednego kredytu mogą zatem mieć różny końcowy rok. Podobnie dwie osoby, które zawarły umowy tego samego dnia, mogą mieć różne terminy przedawnienia. Różnica może wynikać nie tylko z harmonogramu, lecz także z późniejszego uznania roszczenia lub postępowania sądowego.
Przerwanie i zawieszenie to dwa różne skutki
Po przerwaniu termin biegnie od nowa. Przy zawieszeniu okres objęty zawieszeniem nie jest wliczany do biegu. W drugim przypadku wcześniejszy upływ czasu pozostaje istotny. To najważniejsza różnica, której nie oddaje potoczne określenie „zatrzymanie przedawnienia”.
Gdy przerwanie następuje przez czynność w postępowaniu przed sądem lub odpowiednim organem, nowy bieg nie rozpoczyna się, dopóki postępowanie nie zostanie zakończone. Pozew nie oznacza więc zwykle, że następnego dnia zaczyna płynąć termin, który może upłynąć podczas trwającego procesu.
Przy pozwie istotne jest jego skuteczne wniesienie, a nie dopiero dzień, w którym dłużnik otrzymał przesyłkę z sądu. Trzeba jednak sprawdzić, jakiej należności dochodzono i czy pismo wywołało skutki procesowe. Pozew zwrócony lub cofnięty może nie zachować skutku przerwania. Samo znalezienie sygnatury sprawy bez zapoznania się z jej zakończeniem nie wystarcza.
| Zdarzenie | Typowe znaczenie | Ważne zastrzeżenie |
|---|---|---|
| Skuteczny pozew o zapłatę | Może przerwać bieg | Znaczenie mają zakres żądania i procesowe losy pozwu |
| Uznanie roszczenia przed upływem terminu | Przerywa bieg | Trzeba ustalić treść, datę i zakres uznania |
| Mediacja objęta obecnymi przepisami | Zawieszenie na czas mediacji | Dotyczy roszczeń objętych umową o mediację |
| Zawezwanie do próby ugodowej według obecnych przepisów | Zawieszenie na czas postępowania pojednawczego | Nie daje automatycznie całego nowego terminu |
| Zwykłe wezwanie do zapłaty lub telefon wierzyciela | Samo w sobie nie przerywa biegu | Odpowiedź dłużnika może mieć odrębne znaczenie |
| Sprzedaż wierzytelności innej firmie | Sama zmiana wierzyciela nie przerywa biegu | Trzeba przeanalizować również wcześniejszą historię sprawy |
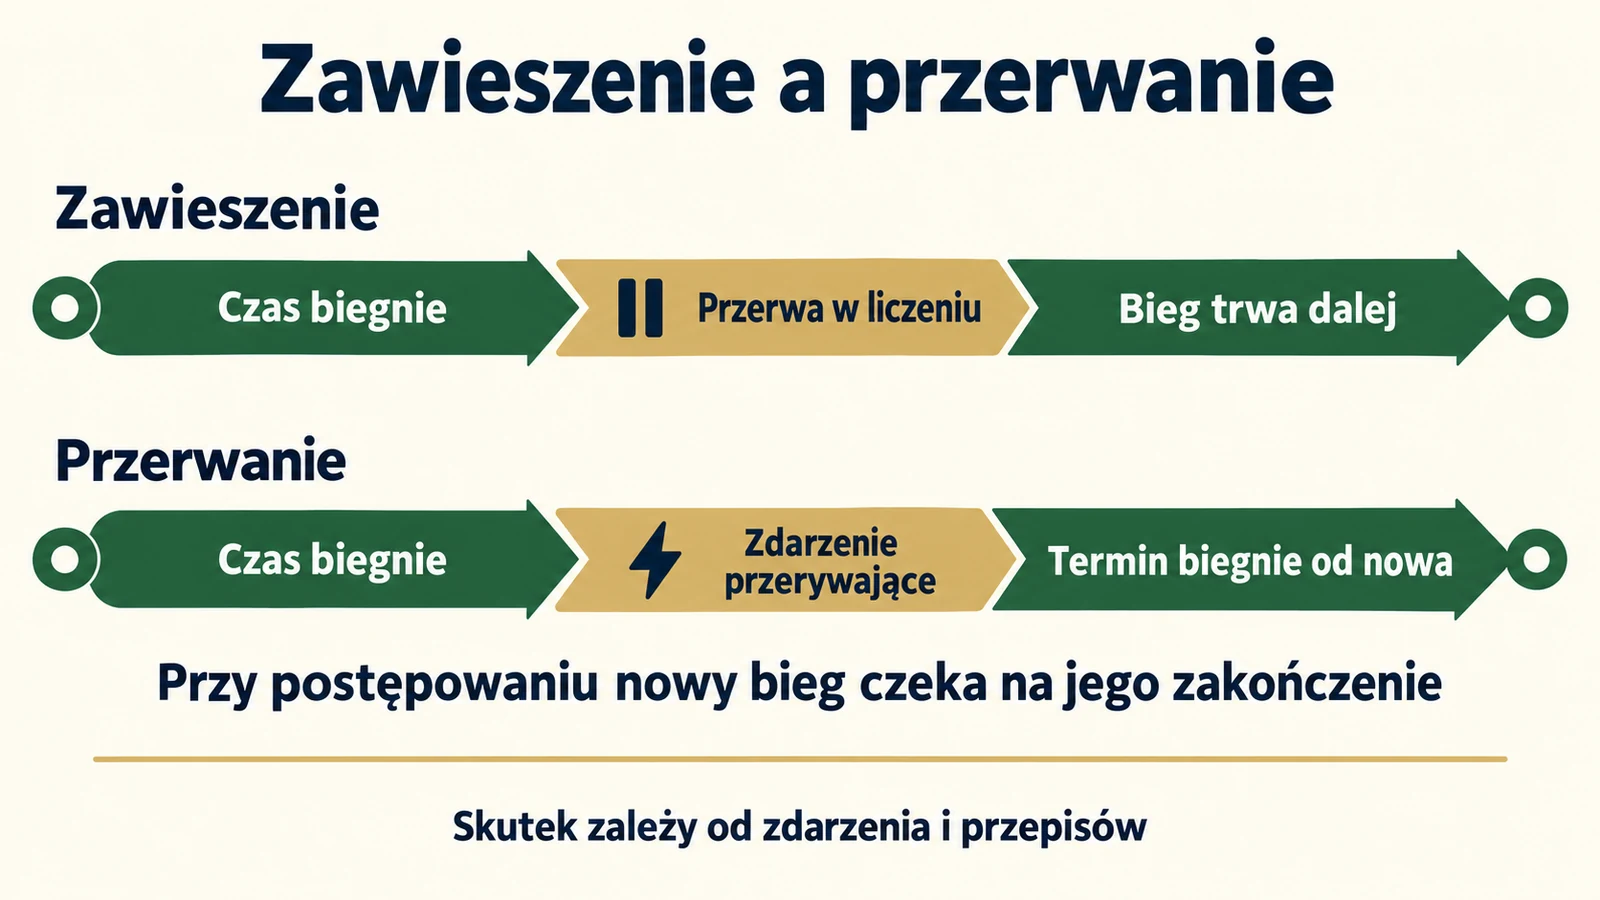
Zawieszenie może wynikać także z innych sytuacji wskazanych w ustawie, na przykład określonych relacji rodzinnych albo niemożności dochodzenia roszczenia z powodu siły wyższej. Sam brak pieniędzy na spłatę nie stanowi jednak takiej uniwersalnej przeszkody. Nie każda trudność życiowa automatycznie zatrzymuje termin.
Uznanie długu, częściowa wpłata i ugoda
Uznanie nie musi mieć postaci dokumentu zatytułowanego „uznanie długu”. Znaczenie może mieć także zachowanie pokazujące wierzycielowi, że dłużnik uważa dane roszczenie za istniejące. Prośba o rozłożenie konkretnej należności na raty, potwierdzenie salda albo częściowa spłata mogą wymagać takiej oceny.
Nie oznacza to, że każda wpłata uznaje automatycznie całą sumę podaną przez wierzyciela. Trzeba sprawdzić tytuł przelewu, korespondencję, tożsamość zobowiązania i zakres ewentualnego sporu. Zapłata bezspornej faktury nie musi potwierdzać innej faktury ani wszystkich naliczonych opłat.
Oś przykładu: roszczenie banku staje się wymagalne w 2022 roku. Bez dalszych zdarzeń podstawowe obliczenie prowadzi do końca 2025 roku. Jeżeli w 2024 roku nastąpi skuteczne uznanie tego roszczenia, wcześniejszy bieg zostaje przerwany. Przy trzyletnim terminie i braku kolejnych zdarzeń nowe obliczenie prowadzi do końca 2027 roku. Samo wezwanie banku wysłane w 2024 roku nie wywołałoby tego samego skutku.
Ugoda pozasądowa może obejmować uznanie, zmianę terminów spłaty, umorzenie części należności lub inne ustalenia. Jej skutki wynikają z treści, a nie wyłącznie z nazwy. Nie należy też utożsamiać każdej prywatnej ugody z ugodą sądową, dla której ustawa przewiduje szczególne zasady.
Inaczej ocenia się działanie podjęte już po przedawnieniu. Nie można przerwać biegu, który zakończył się wcześniej. Może natomiast powstać pytanie o zrzeczenie się korzystania z przedawnienia lub inne skutki oświadczenia. Nie wolno przyjmować automatycznie, że każdy podpis czy każda wpłata oznaczają taką rezygnację. Przy starym zadłużeniu treść ugody warto sprawdzić przed jej przyjęciem.
Mediacja i zawezwanie do próby ugodowej od 2022 roku
Od 30 czerwca 2022 roku obowiązuje zmieniony model. Roszczenia objęte umową o mediację korzystają z zawieszenia przez czas mediacji, a roszczenia objęte wnioskiem o zawezwanie do próby ugodowej przez czas postępowania pojednawczego. Samo podjęcie takich działań nie zapewnia już nowego pełnego terminu po ich zakończeniu.
Zmianę oraz przepisy przejściowe zawiera ustawa nowelizująca zasady mediacji i biegu przedawnienia. Do mediacji i postępowań pojednawczych wszczętych i niezakończonych przed wejściem tej zmiany w życie stosuje się przepisy dotychczasowe. Data dokumentu z 2021 roku może więc prowadzić do innej analizy niż podobny dokument z 2024 roku.
Zwykłe negocjacje mailowe nie stają się mediacją tylko dlatego, że strony próbują się porozumieć. Jeżeli doszło do formalnej mediacji, trzeba ustalić jej początek, koniec oraz objęte nią roszczenia. Ostateczna data przedawnienia wymaga następnie uwzględnienia wszystkich właściwych zasad, w tym reguły końca roku, jeżeli ma zastosowanie.
Czy dług po wyroku lub u komornika też się przedawnia?
Co do zasady roszczenie stwierdzone prawomocnym orzeczeniem sądu podlega sześcioletniemu terminowi z art. 125. Przepis obejmuje również wskazane w nim ugody sądowe oraz ugodę przed mediatorem zatwierdzoną przez sąd. Dla należnych w przyszłości świadczeń okresowych zachowano termin trzyletni. Istotne są zatem prawomocność, treść rozstrzygnięcia i rodzaj zasądzonej należności.
Nie można po otrzymaniu wyroku nadal liczyć wyłącznie pierwotnych trzech lat od raty kredytu. Nie działa też reguła, że każdy wyrok jest aktualny bez końca. Dalsze skuteczne czynności egzekucyjne mogą przerwać bieg, a w czasie odpowiedniego postępowania nowy termin nie biegnie. Dlatego ważne są daty wszczęcia i zakończenia egzekucji oraz jej zakres.
Umorzenie egzekucji nie oznacza umorzenia długu. Bezskuteczność poszukiwania majątku nie usuwa automatycznie roszczenia. Przy ocenie przedawnienia trzeba przeczytać podstawę i przyczynę zakończenia postępowania. Cofnięcie wniosku, brak majątku i inne przyczyny mogą wymagać różnej oceny skutków wcześniejszych czynności.
Oddłużenie w postępowaniu sądowym to jeszcze inny mechanizm. Jego warunki i możliwe rozstrzygnięcia opisuje poradnik o upadłości konsumenckiej. Nie należy traktować przedawnienia, umorzenia egzekucji i umorzenia zobowiązań jako trzech nazw tego samego zdarzenia.
Odsetki, hipoteka i zmiana wierzyciela
Kwota z wezwania często składa się z kapitału, odsetek i kosztów. Każdą część trzeba zidentyfikować, zamiast zastosować jeden termin do całej sumy. Odsetki jako świadczenie okresowe mają własny bieg, a ich relacja do należności głównej i treść ewentualnego wyroku również mają znaczenie. Narzędzie do naliczania kwoty nie rozstrzyga o możliwości jej dochodzenia.
Jeżeli chcesz osobno sprawdzić wysokość naliczonych odsetek, możesz skorzystać z kalkulatora odsetek ustawowych. Jego wynik jest obliczeniem finansowym. Nie potwierdza, że wszystkie wskazane odsetki są nieprzedawnione ani prawidłowo zasądzone.
Szczególnej uwagi wymaga hipoteka. Art. 77 ustawy o księgach wieczystych i hipotece zachowuje możliwość zaspokojenia z obciążonej nieruchomości mimo przedawnienia zabezpieczonej wierzytelności. Ustawa wyłącza z tej reguły świadczenia uboczne. Samo stwierdzenie przedawnienia osobistego roszczenia nie wystarcza zatem do wniosku, że mieszkanie jest wolne od ryzyka egzekucji.
Sprzedaż długu funduszowi albo przekazanie obsługi firmie windykacyjnej nie tworzą natomiast nowego zobowiązania z nowym terminem. Nabywca otrzymuje wierzytelność z jej dotychczasową historią. Przy starych sprawach bankowych trzeba dodatkowo sprawdzić rodzaj wcześniejszego tytułu i to, kto podejmował czynności. Nie każdą historię egzekucji można bez zmian przypisać kolejnemu wierzycielowi.
Stare długi. Dlaczego ważny jest 9 lipca 2018 roku?
W tym dniu zmieniły się między innymi ogólny termin dziesięcioletni na sześcioletni, reguła końca roku oraz ochrona konsumenta. Starszych spraw nie można jednak przeliczyć przez proste odjęcie czterech lat. Trzeba zastosować przepisy przejściowe z art. 5 nowelizacji z 2018 roku.
Dla roszczeń istniejących i jeszcze nieprzedawnionych w dniu zmiany zasadniczo wprowadzono nowe zasady. Gdy nowy termin był krótszy, ustawa przewidziała liczenie go od wejścia zmiany w życie, z uwzględnieniem wcześniejszego końca wynikającego z dawnych przepisów. Nie oznacza to, że każdemu staremu roszczeniu rozpoczęto wtedy zupełnie nowy termin.
Osobno potraktowano określone roszczenia przysługujące konsumentowi, powstałe wcześniej i nadal nieprzedawnione. W ich przypadku pozostawiono dotychczasowe zasady wskazane w ustawie. To inny kierunek roszczenia niż żądanie banku wobec klienta. Ustawa objęła też szczególną ochroną wskazane w niej przedawnione roszczenia przeciwko konsumentom, nawet gdy wcześniej nie podniesiono zarzutu.
Rozróżnienie ma praktyczne znaczenie, gdy to klient domaga się pieniędzy od instytucji, na przykład rozliczenia prowizji po wcześniejszej spłacie kredytu. Nie wystarczy skopiować terminu roszczenia banku o ratę i zastosować go do żądania konsumenta. Przy sprawach sprzed 2018 roku potrzebna jest pełna chronologia.
Jak sprawdzić, czy konkretne roszczenie jest przedawnione?
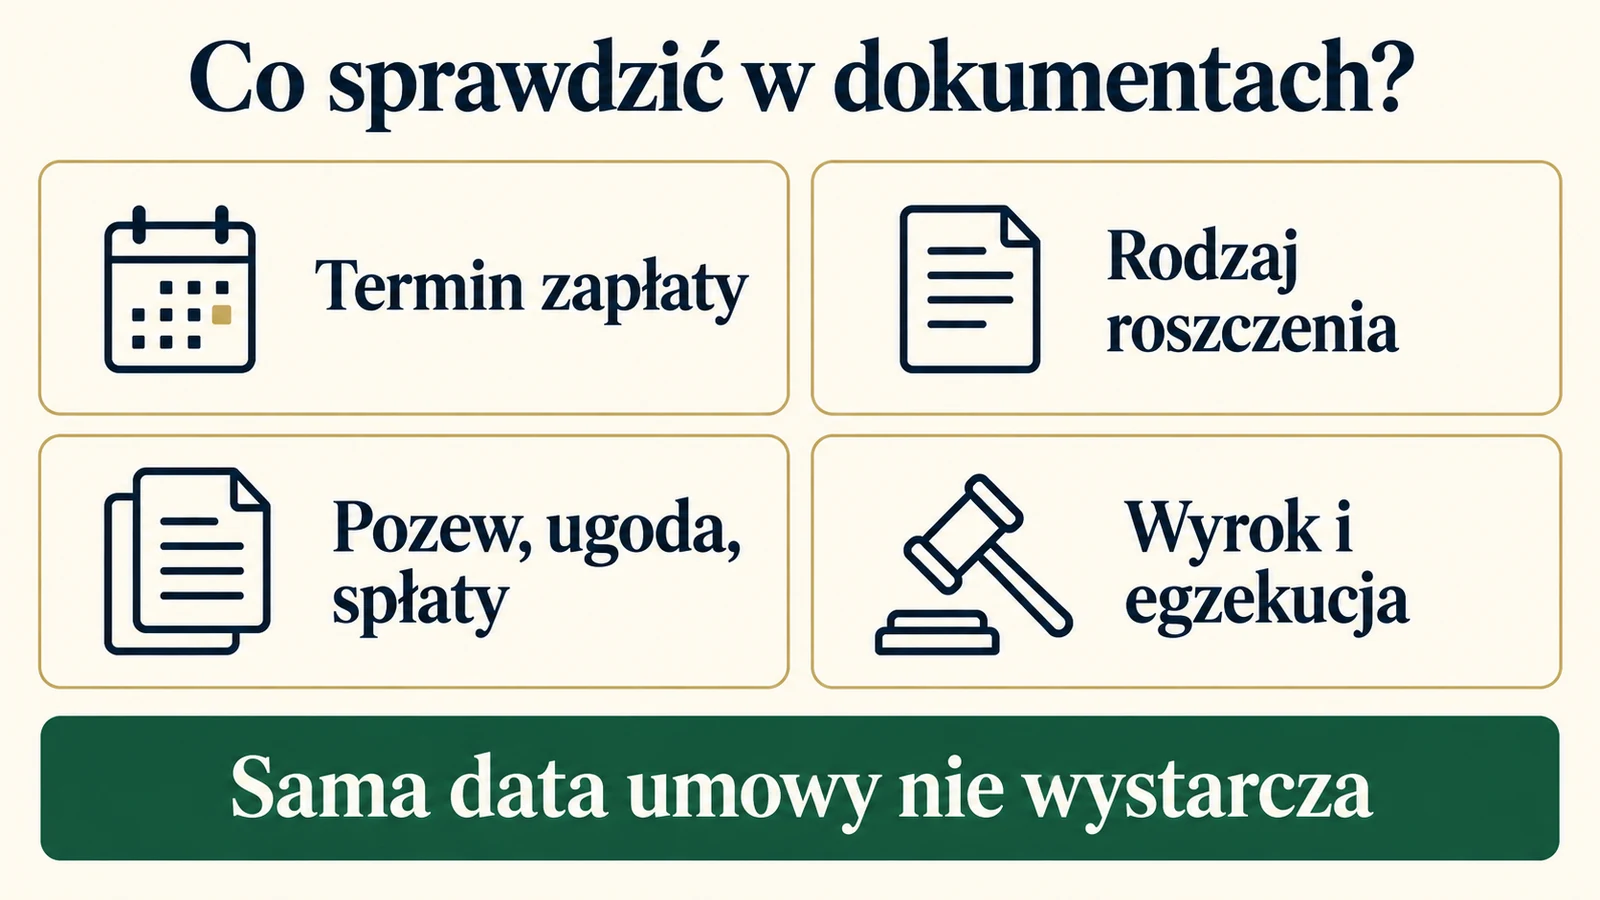
Zacznij od rozdzielenia dokumentów według zobowiązań. Jeden wierzyciel może dochodzić kilku różnych należności, a jedna umowa może obejmować wiele rat. Dla każdej pozycji sporządź prostą oś zdarzeń, bez wpisywania końcowego wyniku przed ustaleniem podstaw.
- Ustal podstawę i strony: umowę, rodzaj należności, pierwotnego oraz obecnego wierzyciela, status konsumenta.
- Odszukaj terminy: harmonogram, faktury, daty wymagalności, wypowiedzenie i dowody jego doręczenia.
- Oddziel składniki: kapitał, poszczególne raty, odsetki, opłaty i koszty postępowania.
- Zbierz późniejsze czynności: ugody, potwierdzenia salda, wpłaty, korespondencję dotyczącą rat oraz dokumenty mediacji.
- Sprawdź postępowania: pozew, nakaz, wyrok, prawomocność, wnioski egzekucyjne i postanowienia o zakończeniu.
- Dopiero wtedy dobierz reguły: termin ogólny lub szczególny, przepisy przejściowe, przerwanie, zawieszenie i sposób ustalenia końca.
Jeżeli firma wskazuje tylko łączną sumę, poproś o zestawienie podstaw i dat oraz dokumenty potwierdzające nabycie wierzytelności. Sam brak odpowiedzi nie rozstrzyga jednak sprawy na twoją korzyść. Gdy równolegle biegnie termin sądowy, oczekiwanie na wyjaśnienia firmy go nie zastępuje ani automatycznie nie wydłuża.
Nie ma jednego rejestru, który na podstawie numeru PESEL potwierdzi przedawnienie wszystkich długów. Informacja w bazie, brak wpisu lub data widoczna w panelu wierzyciela nie zastępują oceny prawnej. Możliwość przechowywania danych o zobowiązaniu również podlega odrębnym zasadom.
Co zrobić po otrzymaniu wezwania albo nakazu zapłaty?
Najpierw ustal, czy pismo pochodzi od wierzyciela, firmy obsługującej należność, sądu czy komornika. Zachowaj kopertę, datę doręczenia i wszystkie załączniki. Wezwanie firmy do zapłaty nie jest wyrokiem, a zawiadomienie komornika wskazuje na inną fazę sprawy niż pierwsze negocjacje.
Przy piśmie sądowym przeczytaj pouczenie o terminie i sposobie reakcji. Nie zakładaj jednego terminu dla wszystkich trybów postępowania. Wskazanie przedawnienia powinno łączyć się z konkretnymi datami i dokumentami; mogą być istotne również inne zarzuty, na przykład wcześniejsza spłata, błędna kwota albo brak podstaw naliczonych kosztów.
Nie należy płacić symbolicznej kwoty wyłącznie po to, by „kupić czas”, bez zrozumienia skutków. Z drugiej strony nie można przyjąć, że każde żądanie dotyczące starej umowy jest bezpodstawne. Dobrowolna zapłata przedawnionego roszczenia co do zasady nie podlega zwrotowi tylko dlatego, że później odkryto przedawnienie, co wynika z art. 411 pkt 3 Kodeksu cywilnego.
Przy niepełnych dokumentach, starym wyroku, hipotece lub kilku postępowaniach potrzebna może być indywidualna analiza prawnika. Informacje o punktach i zapisach znajdziesz w państwowym serwisie nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego. Na spotkanie zabierz całą chronologię, a nie wyłącznie ostatnie wezwanie do zapłaty.