Poduszka finansowa to pieniądze przeznaczone na utrzymanie podstawowego poziomu życia wtedy, gdy dochód nagle spada albo pojawia się pilny wydatek. Nie ma jednej prawidłowej kwoty dla wszystkich. Rozsądny cel najczęściej wynika z trzech elementów: miesięcznych wydatków niezbędnych, liczby osób zależnych od dochodu oraz prawdopodobieństwa, że przerwa w zarabianiu potrwa dłużej niż kilka tygodni.
Najprostszy punkt wyjścia to równowartość od trzech do sześciu miesięcy niezbędnych kosztów. Osoba z bardzo stabilnym zatrudnieniem, niskimi zobowiązaniami i drugim dochodem w gospodarstwie może zacząć od niższego zakresu. Przedsiębiorca, osoba pracująca sezonowo, jedyny żywiciel rodziny albo właściciel domu z kredytem potrzebuje zwykle większej rezerwy. Najważniejsze jest więc policzenie własnego scenariusza zamiast kopiowania przypadkowej kwoty z internetu.
Ten poradnik prowadzi od obliczenia celu do wyboru miejsca dla pieniędzy. Jeżeli nie znasz jeszcze swoich rzeczywistych kosztów, zacznij od artykułu Budżet domowy krok po kroku. Na jego podstawie łatwiej oddzielisz wydatki konieczne od tych, które w trudniejszym okresie można ograniczyć.
Czym jest poduszka finansowa?
Poduszka finansowa jest osobną rezerwą na zdarzenia, których nie da się dokładnie przewidzieć. Jej zadaniem nie jest osiąganie najwyższej możliwej stopy zwrotu. Ma dać czas, płynność i możliwość spokojnego podjęcia decyzji bez korzystania z drogiego długu. Dobra poduszka pozwala zapłacić za mieszkanie, żywność, leczenie, transport oraz inne podstawowe zobowiązania w okresie przejściowych problemów.
Rezerwa działa jak bufor pomiędzy nagłym zdarzeniem a kartą kredytową, limitem w koncie, pożyczką albo sprzedażą inwestycji w niekorzystnym momencie. Nie usuwa ryzyka utraty pracy czy awarii, ale zmienia ich skutki. Zamiast natychmiast szukać finansowania, możesz wykorzystać własne środki i zaplanować dalsze kroki.
Pieniądze tworzące poduszkę powinny być wyraźnie oddzielone od rachunku używanego do codziennych płatności. Jeżeli znajdują się na tym samym koncie co pensja i karta, łatwo pomylić je ze zwykłą nadwyżką. Oddzielny rachunek pomaga kontrolować kwotę, ogranicza impulsywne wypłaty i pozwala sprawdzić, czy rezerwa nadal odpowiada aktualnym kosztom życia.
Poduszka finansowa a fundusz awaryjny i oszczędności na cele
Te pojęcia bywają używane zamiennie, ale praktyczny podział ułatwia zarządzanie pieniędzmi. Mały fundusz awaryjny służy do pokrywania pojedynczych niespodziewanych wydatków, na przykład naprawy sprzętu albo pilnej wizyty u specjalisty. Pełna poduszka finansowa chroni przed dłuższą utratą dochodu. Oszczędności celowe dotyczą wydatków, których termin lub prawdopodobieństwo można przewidzieć.
| Rodzaj pieniędzy | Do czego służy | Przykładowy cel |
|---|---|---|
| Rezerwa startowa | Małe pilne wydatki bez naruszania miesięcznego budżetu | 1 000 do 3 000 zł |
| Poduszka finansowa | Utrzymanie podstawowych kosztów przy spadku albo utracie dochodu | 3 do 12 miesięcy wydatków |
| Fundusz wydatków rocznych | Koszty znane, ale ponoszone rzadziej niż co miesiąc | Ubezpieczenie, szkoła, serwis auta |
| Oszczędności celowe | Planowany zakup albo wydarzenie | Wakacje, remont, wkład własny |
| Inwestycje | Długoterminowy wzrost kapitału przy akceptacji ryzyka | Emerytura i cele wieloletnie |
Jeżeli wiesz, że za osiem miesięcy zapłacisz ubezpieczenie samochodu, nie jest to awaria. Taki koszt powinien powstawać w osobnym funduszu. Dzięki temu poduszka nie jest regularnie uszczuplana przez przewidywalne rachunki i pozostaje gotowa na rzeczywisty kryzys.
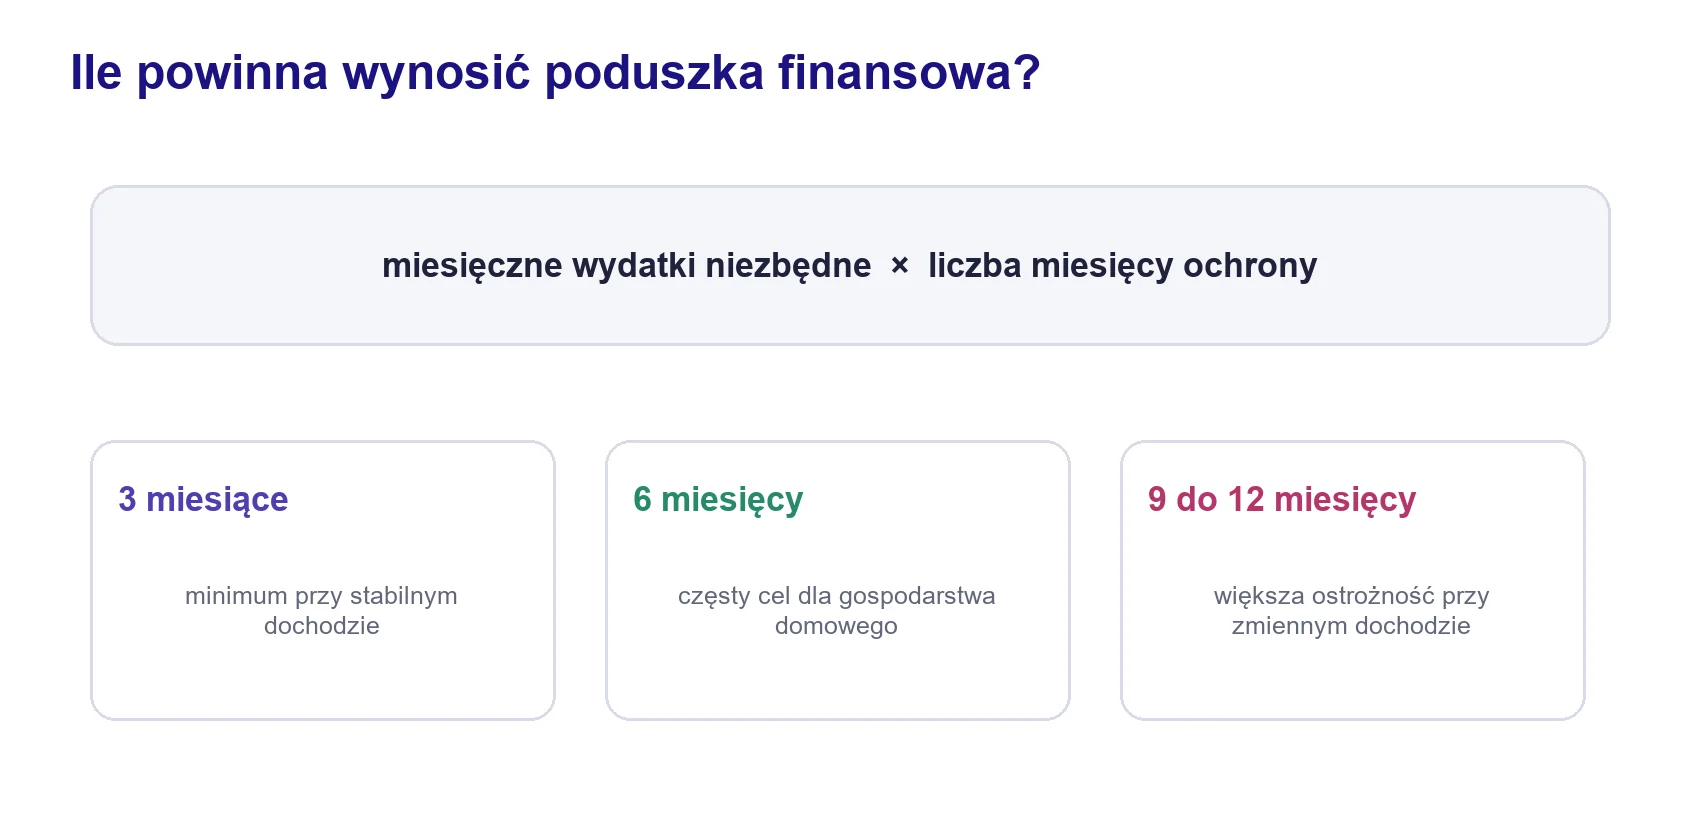
Najpierw powstaje mała rezerwa, następnie jeden miesiąc kosztów, a dopiero później pełna poduszka finansowa.
Ile powinna wynosić poduszka finansowa?
Podstawowy wzór jest prosty: miesięczne wydatki niezbędne mnożysz przez liczbę miesięcy ochrony. Najwięcej pracy wymaga prawidłowe ustalenie obu wartości. Nie należy automatycznie mnożyć całej pensji, ponieważ część dochodu może być przeznaczana na inwestycje, rozrywkę lub cele, które w czasie kryzysu można czasowo ograniczyć.
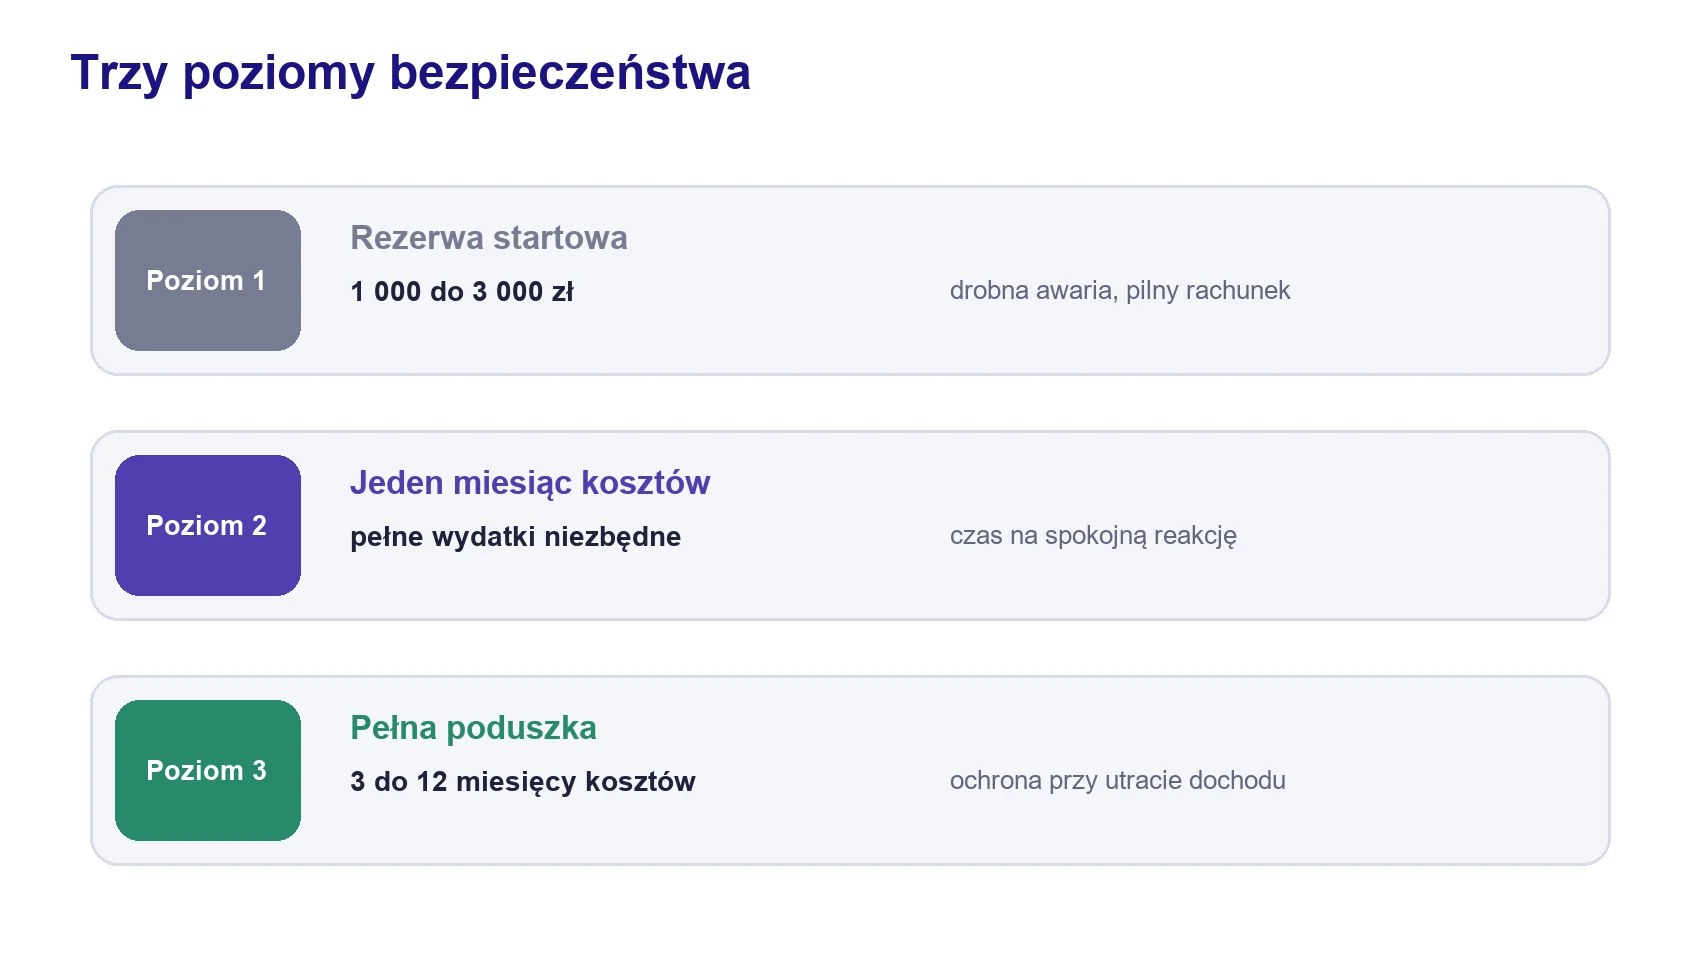
Kwota poduszki wynika z kosztów niezbędnych i okresu, przez który rezerwa ma je finansować.
Które wydatki uwzględnić w obliczeniach?
Do podstawy należy włączyć koszty, które będą ponoszone także po utracie dochodu. Zwykle są to mieszkanie, raty, podstawowa żywność, energia, ogrzewanie, telefon, internet potrzebny do pracy i poszukiwania zatrudnienia, transport, leki, ubezpieczenia, opieka nad dziećmi oraz minimalne zobowiązania wynikające z umów.
Nie trzeba natomiast bezrefleksyjnie uwzględniać obecnego poziomu restauracji, zakupów impulsywnych, drogich wyjazdów, nowych urządzeń czy wszystkich subskrypcji. Warto jednak zostawić niewielki margines na zwykłe życie. Plan zakładający całkowite wycięcie każdej przyjemności przez wiele miesięcy może być matematycznie oszczędny, ale trudny do utrzymania.
| Uwzględnij w podstawie | Rozważ ograniczenie | Zaplanuj osobno |
|---|---|---|
| Mieszkanie, media, raty | Restauracje i dostawy jedzenia | Wakacje |
| Podstawowa żywność | Rozrywka i drogie hobby | Prezenty i święta |
| Leki i leczenie | Zakupy odzieżowe ponad potrzeby | Ubezpieczenia roczne |
| Transport potrzebny do życia i pracy | Niepotrzebne subskrypcje | Planowany remont |
| Opieka nad dziećmi | Dobrowolne dodatkowe usługi | Wymiana samochodu |
Na 3, 6 czy 12 miesięcy?
Trzy miesiące mogą być rozsądnym pierwszym celem dla osoby z przewidywalnym etatem, łatwo zbywalnymi kompetencjami, niewielkimi zobowiązaniami i drugim stabilnym dochodem w gospodarstwie. Nie oznacza to, że dokładnie po trzech miesiącach rezerwa zawsze wystarczy. Jest to raczej minimalny bufor, który daje czas na znalezienie rozwiązania.
Sześć miesięcy tworzy większy margines i często pasuje do rodziny, osoby spłacającej kredyt albo gospodarstwa, w którym utrata jednego dochodu znacząco obniżyłaby bezpieczeństwo. Dziewięć lub dwanaście miesięcy warto rozważyć przy działalności gospodarczej, dochodach sezonowych, pracy zależnej od prowizji, długim czasie poszukiwania zatrudnienia, kosztownym leczeniu, utrzymywaniu kilku osób albo bardzo wysokich stałych zobowiązaniach.
Liczba miesięcy nie powinna wynikać wyłącznie z lęku. Zbyt duża rezerwa trzymana przez wiele lat na nisko oprocentowanym rachunku może tracić siłę nabywczą. Po osiągnięciu celu warto skierować nowe nadwyżki do funduszy celowych, nadpłaty drogiego długu albo inwestycji dostosowanych do horyzontu i ryzyka.
Jak dopasować liczbę miesięcy do własnego ryzyka?
Zacznij od trzech miesięcy i dodawaj kolejne miesiące, gdy występują czynniki zwiększające ryzyko. Nie jest to formalny test finansowy, lecz praktyczny sposób uporządkowania decyzji.
| Czynnik | Co zwiększa potrzebną rezerwę | Sugestia do celu |
|---|---|---|
| Źródło dochodu | Działalność, prowizja, sezonowość, umowy krótkoterminowe | Dodaj 2 do 4 miesięcy |
| Liczba dochodów | Jedna osoba utrzymuje całe gospodarstwo | Dodaj 1 do 3 miesięcy |
| Zobowiązania | Kredyt mieszkaniowy, alimenty, wysokie koszty stałe | Dodaj 1 do 2 miesięcy |
| Rynek pracy | Wąska specjalizacja albo długi proces rekrutacji | Dodaj 1 do 3 miesięcy |
| Zdrowie i opieka | Stałe leczenie albo osoby wymagające wsparcia | Dodaj 1 do 3 miesięcy |
| Majątek | Dom, stare auto potrzebne do pracy, kosztowne urządzenia | Dodaj osobny fundusz lub miesiąc |
Przykłady poduszki finansowej dla różnych gospodarstw
Poniższe scenariusze pokazują sposób myślenia. Kwoty nie są uniwersalnymi zaleceniami. Każda osoba powinna podstawić własne koszty i ocenić ryzyko. W przykładach cel nie obejmuje bieżącego salda przeznaczonego na rachunki w aktualnym miesiącu.
Singiel na stabilnym etacie
Załóżmy, że miesięczne koszty niezbędne wynoszą 4 000 zł. Osoba pracuje na umowie o pracę, nie ma dzieci ani kredytu hipotecznego, a jej kwalifikacje są poszukiwane. Cel w wysokości czterech i pół miesiąca daje 18 000 zł. Pierwszym etapem może być 3 000 zł rezerwy startowej, drugim pełne 4 000 zł, a następnie stopniowe dojście do celu.
Jeżeli singiel planuje w najbliższym czasie zmianę branży albo przeprowadzkę, może czasowo zwiększyć cel do sześciu miesięcy. Poduszka nie powinna jednak finansować samej przeprowadzki, jeżeli jest ona świadomie planowana. Na taki koszt warto utworzyć osobny fundusz.
Para z dwoma dochodami
Para wydaje na potrzeby 7 200 zł miesięcznie. Oboje pracują w różnych branżach, a jeden dochód pokrywa większość podstawowych rachunków. Cztery miesiące dają cel 28 800 zł. Ryzyko jednoczesnej utraty obu pensji jest niższe niż przy jednym źródle dochodu, ale wspólne koszty mieszkania i zobowiązania nadal wymagają ochrony.
Dobrym rozwiązaniem może być połączenie wspólnej rezerwy na koszty gospodarstwa z małymi indywidualnymi rezerwami każdej osoby. Ustalenia powinny określać, kto ma dostęp do pieniędzy, w jakich sytuacjach można ich użyć i jak odbudować kwotę po wypłacie.
Rodzina z dziećmi i kredytem mieszkaniowym
Rodzina ma 9 200 zł niezbędnych kosztów. W tej kwocie znajduje się rata, żywność, media, transport, leki, szkoła i podstawowe ubezpieczenia. Sześć miesięcy oznacza 55 200 zł. Cel jest znaczny, dlatego budowa może zająć kilka lat. Nie trzeba czekać na pełną kwotę, aby odczuć poprawę bezpieczeństwa. Każdy osiągnięty poziom zmniejsza ryzyko zaciągnięcia długu po awarii lub utracie części dochodu.
Rodzina powinna dodatkowo rozważyć osobne fundusze na samochód, dom i wydatki szkolne. Jeśli każdą naprawę finansuje z poduszki, saldo będzie stale spadało, mimo że wiele tych kosztów można przewidzieć statystycznie.
Osoba prowadząca działalność gospodarczą
Przedsiębiorca ma 6 800 zł prywatnych wydatków niezbędnych, a przychody są sezonowe. Dziewięć miesięcy daje 61 200 zł prywatnej poduszki. Nie należy mieszać jej z rezerwą firmy. Działalność potrzebuje osobnych pieniędzy na podatki, składki, wynagrodzenia, leasing, dostawców i okresy słabszej sprzedaży.
Jeżeli dochód przedsiębiorcy zależy od kilku dużych klientów, utrata jednego kontraktu może obniżyć wpływy na wiele miesięcy. Wyższy cel nie jest wtedy przesadą, lecz konsekwencją koncentracji przychodów. Warto także liczyć średnie koszty z dwunastu miesięcy, a nie tylko z ostatniego dobrego kwartału.
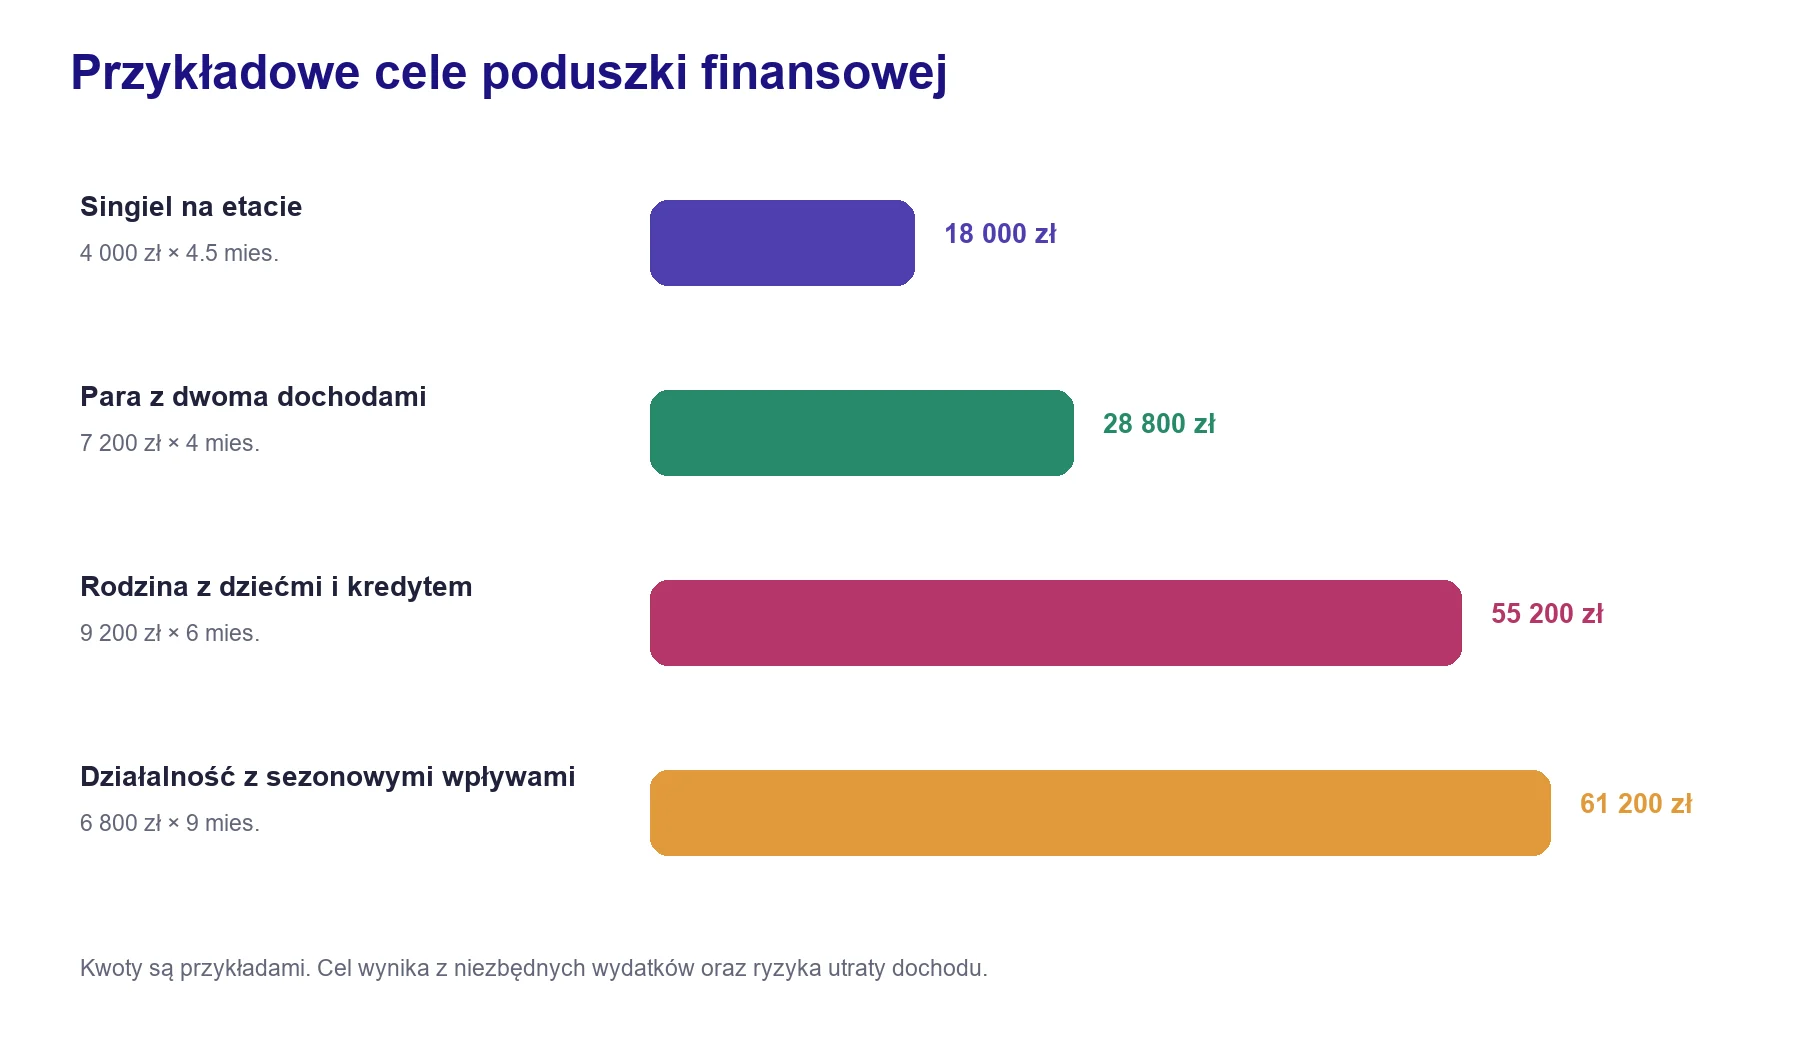
Przykładowe cele różnią się ze względu na koszty, liczbę dochodów i stabilność zarabiania.
Senior z emeryturą i stałymi kosztami leczenia
Senior otrzymuje regularną emeryturę, a jego niezbędne koszty wynoszą 4 200 zł miesięcznie. Stałe źródło dochodu zmniejsza ryzyko całkowitej utraty wpływów, ale rosnące wydatki na leczenie, naprawy mieszkania i pomoc w codziennych czynnościach mogą pojawić się nagle. Cel w wysokości czterech miesięcy oznacza 16 800 zł. Osobny fundusz na zdrowie lub utrzymanie domu może dodatkowo ochronić główną rezerwę.
W tym przypadku ważna jest nie tylko wysokość kwoty, lecz także prosty dostęp. Pieniądze nie powinny być w całości zamknięte w produkcie wymagającym obsługi aplikacją, jeżeli właściciel z niej nie korzysta. Warto sprawdzić możliwość wypłaty w oddziale, ustanowienia pełnomocnika oraz kontaktu telefonicznego. Bliska osoba powinna wiedzieć, gdzie znajdują się dokumenty i jakie rachunki trzeba opłacić, ale nie powinna korzystać z loginu właściciela.
Jeżeli część emerytury regularnie zostaje na koncie, nadwyżka może stopniowo odbudowywać poduszkę po wypłacie. Przy obliczeniu celu nie należy jednak zakładać, że wszystkie wydatki zdrowotne pokryje publiczna opieka albo ubezpieczenie. Własna płynna kwota pozwala zareagować bez oczekiwania na refundację lub termin świadczenia.
Jak zbudować poduszkę finansową od zera?
Pełny cel może wyglądać zbyt ambitnie, zwłaszcza gdy wynosi kilkadziesiąt tysięcy złotych. Dlatego budowę warto podzielić na etapy. Pierwsza kwota ma zatrzymać drobne problemy, druga daje miesiąc oddechu, a kolejne zwiększają liczbę miesięcy ochrony. Jeżeli najpierw musisz wygospodarować regularną nadwyżkę, skorzystaj z planu pokazującego jak oszczędzać pieniądze przy różnych dochodach.
Krok 1 Ustal koszt trybu podstawowego
Przejrzyj historię rachunku i karty z co najmniej trzech miesięcy. Przy nieregularnych wydatkach użyj pełnego roku. Zapisz koszty mieszkania, rachunków, żywności, transportu, zdrowia, dzieci, rat oraz obowiązkowych umów. Nie opieraj się na pamięci, ponieważ drobne płatności i koszty roczne są łatwe do pominięcia.
Krok 2 Wyznacz trzy kolejne cele
- Rezerwa startowa od 1 000 do 3 000 zł, zależnie od typowych drobnych awarii.
- Jeden pełny miesiąc wydatków niezbędnych.
- Docelowa liczba miesięcy wynikająca z ryzyka dochodu i zobowiązań.
Dzięki temu postęp jest widoczny wcześniej. Osiągnięcie pierwszego etapu nie daje jeszcze pełnego bezpieczeństwa, ale pozwala poradzić sobie z częścią zdarzeń bez pożyczania pieniędzy.
Krok 3 Otwórz osobne miejsce na rezerwę
Oddziel poduszkę od rachunku do codziennych płatności. Konto nie musi znajdować się w innym banku, ale powinno być wyraźnie oznaczone i pozbawione karty używanej na co dzień. Jeżeli aplikacja pozwala nazwać rachunek lub cel, użyj nazwy przypominającej o przeznaczeniu pieniędzy.
Krok 4 Ustaw automatyczny przelew
Stały przelew wykonywany krótko po wpływie wynagrodzenia ogranicza ryzyko, że oszczędzanie zostanie przesunięte na koniec miesiąca. Kwota powinna być wystarczająco ambitna, aby budować postęp, ale nie może powodować regularnego wracania po pieniądze. Lepiej przez rok odkładać 700 zł bez przerw niż ustawić 1 500 zł i co drugi miesiąc wypłacać część rezerwy.
Krok 5 Przyspieszaj budowę dodatkowymi wpływami
Premia, zwrot podatku, sprzedaż nieużywanych przedmiotów, dodatkowe zlecenie lub oszczędność po renegocjacji umowy mogą skrócić czas budowy. Warto wcześniej ustalić prostą zasadę, na przykład połowę każdego nieregularnego wpływu kierować do poduszki do momentu osiągnięcia celu.
Jak długo trwa budowanie poduszki?
Czas wynika z brakującej kwoty podzielonej przez miesięczną wpłatę. Jeżeli celem jest 30 000 zł, wpłata 500 zł miesięcznie oznacza około pięciu lat, a 2 000 zł około piętnastu miesięcy. Odsetki nie powinny być podstawą planu, ponieważ oprocentowanie i warunki ofert mogą się zmieniać.
| Miesięczna wpłata | Cel 12 000 zł | Cel 30 000 zł | Cel 60 000 zł |
|---|---|---|---|
| 300 zł | 40 miesięcy | 100 miesięcy | 200 miesięcy |
| 500 zł | 24 miesiące | 60 miesięcy | 120 miesięcy |
| 1 000 zł | 12 miesięcy | 30 miesięcy | 60 miesięcy |
| 1 500 zł | 8 miesięcy | 20 miesięcy | 40 miesięcy |
| 2 000 zł | 6 miesięcy | 15 miesięcy | 30 miesięcy |
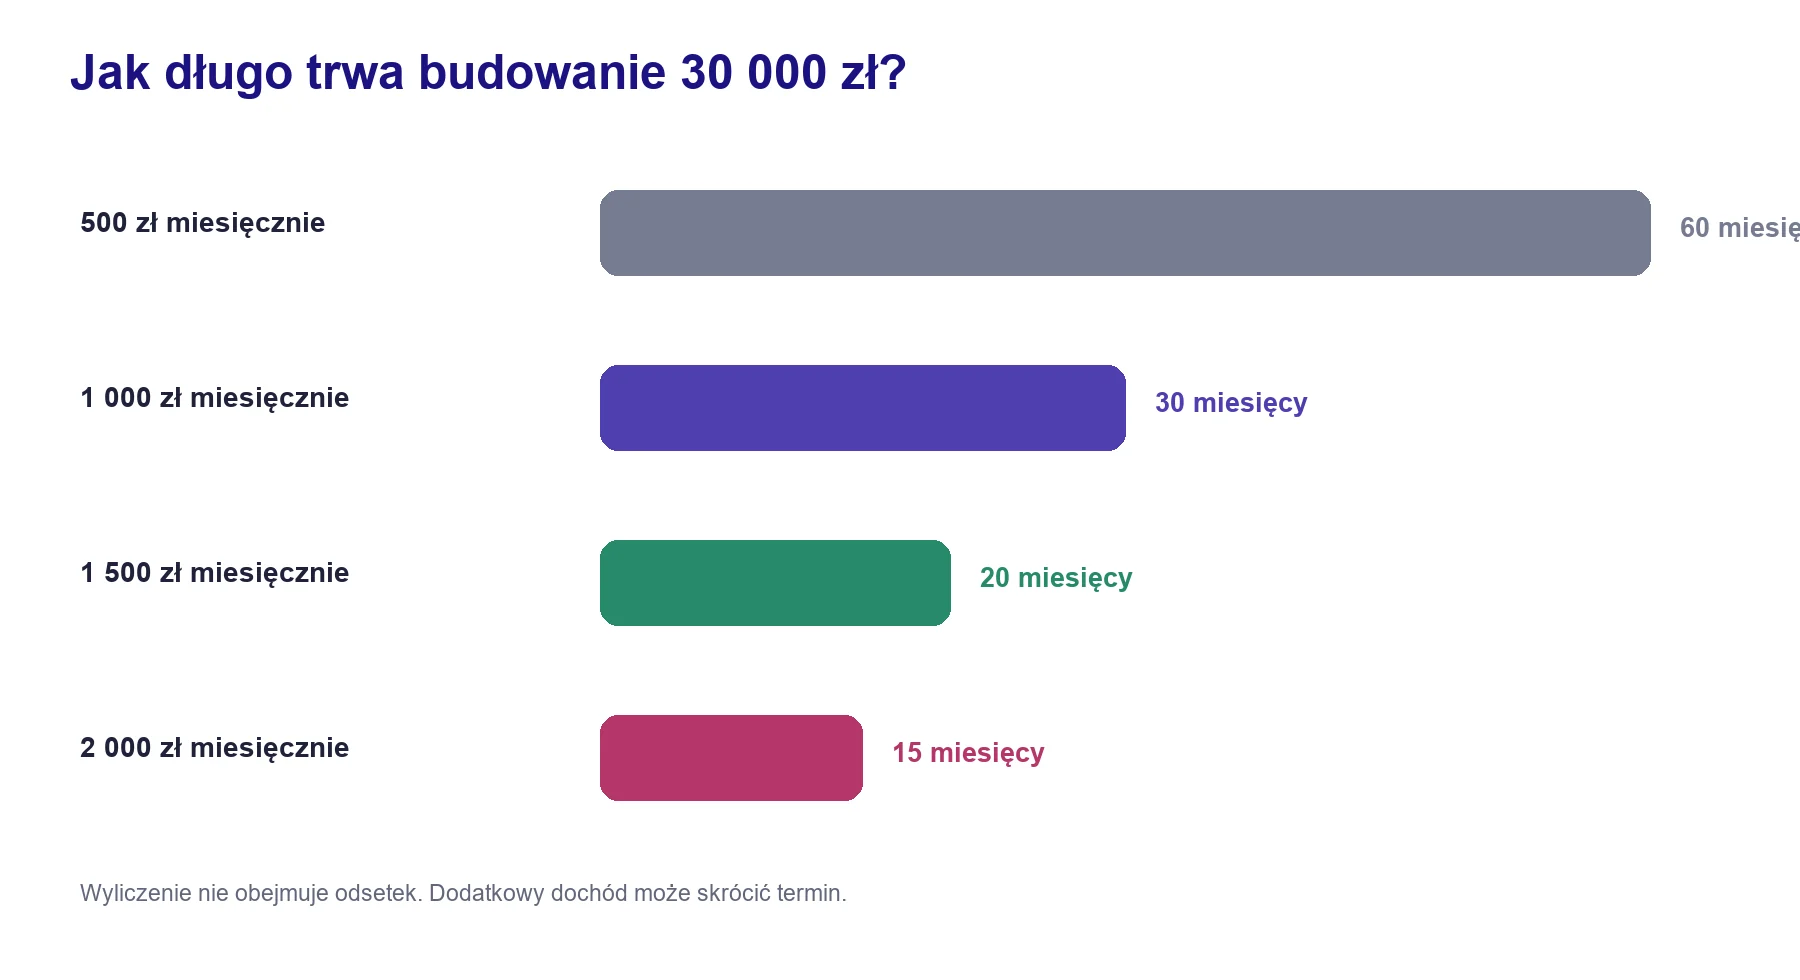
Regularność wpłat ma większe znaczenie niż czekanie na jednorazową dużą nadwyżkę.
Co zrobić gdy nie ma z czego odkładać?
Brak nadwyżki jest informacją o strukturze budżetu, a nie dowodem porażki. Najpierw trzeba sprawdzić, czy problem wynika z czasowo wysokich kosztów, drogiego zadłużenia, zbyt niskiego dochodu czy wydatków, które można zmienić. Samo ograniczanie drobnych przyjemności nie rozwiąże sytuacji, gdy większość dochodu pochłania mieszkanie, transport lub raty.
W pierwszej kolejności warto szukać zmian o dużym wpływie: kosztu kont i kart, ubezpieczeń, abonamentów, energii, transportu, refinansowania drogiego zadłużenia albo możliwości zwiększenia dochodu. Nawet niewielka rezerwa budowana po 100 lub 200 zł miesięcznie jest lepsza niż brak oddzielonych środków. Jeżeli pojawi się dodatkowy wpływ, może on szybko uzupełnić pierwszy poziom.
Przy porządkowaniu kosztów bankowych pomocny będzie poradnik Opłaty za konto osobiste i kartę. Jeżeli rachunek nie odpowiada już Twoim potrzebom, sprawdź również jak przenieść konto do innego banku.
Gdzie trzymać poduszkę finansową?
Poduszka ma być dostępna, bezpieczna i możliwie odporna na pokusę codziennego wydawania. Dopiero później liczy się oprocentowanie. Produkt z nieco wyższą stawką nie jest lepszy, jeżeli wypłata trwa zbyt długo, wymaga spełnienia skomplikowanych warunków albo grozi utratą istotnej części odsetek przy wcześniejszym zakończeniu.
Nie trzeba trzymać całej kwoty w jednym miejscu. Warstwowy podział pozwala połączyć natychmiastowy dostęp z lepszym wykorzystaniem części, której prawdopodobnie nie będziesz potrzebować tego samego dnia.
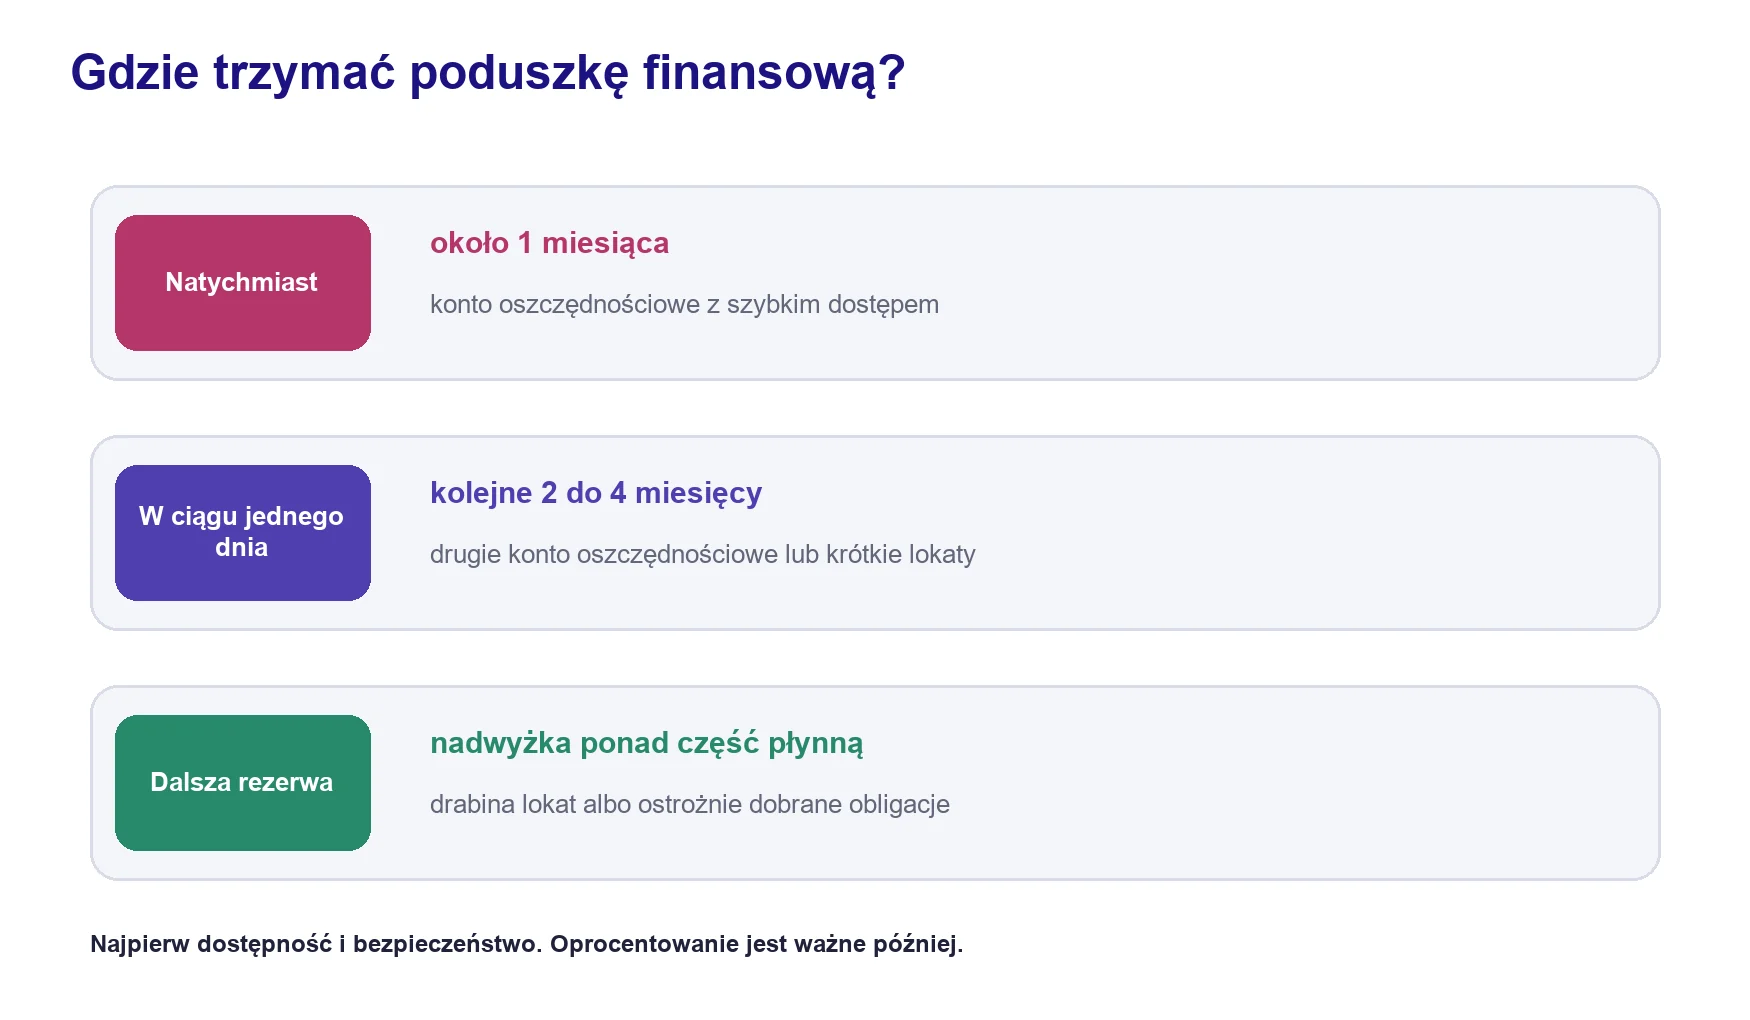
Płynna część powinna być dostępna natychmiast, a dalszą rezerwę można podzielić pomiędzy kilka bezpiecznych rozwiązań.
Konto oszczędnościowe
Konto oszczędnościowe zwykle dobrze nadaje się do płynnej części poduszki. Pozwala dopłacać pieniądze w dowolnym momencie i wypłacić je bez zrywania całego produktu. Trzeba jednak sprawdzić liczbę bezpłatnych przelewów, koszt kolejnych wypłat, limit kwoty objętej stawką, okres promocyjny oraz zasady dla nowych środków.
Aktualne rozwiązania można porównać w rankingu kont oszczędnościowych. Przed wyborem przeczytaj również, jak bank nalicza odsetki na koncie oszczędnościowym oraz co dzieje się po zakończeniu promocji.
Lokata bankowa
Lokata może przechowywać część dalszej rezerwy, zwłaszcza gdy jest podzielona na kilka mniejszych kwot z różnymi terminami. Jedna lokata obejmująca całą poduszkę ogranicza elastyczność. Jeżeli potrzebujesz tylko części pieniędzy, możesz być zmuszony zakończyć cały depozyt i utracić odsetki zgodnie z warunkami banku.
Praktycznym rozwiązaniem jest drabina lokat. Zamiast jednego depozytu na 30 000 zł można utworzyć kilka lokat, na przykład po 5 000 zł, z różnymi terminami. Nadal trzeba zachować część pieniędzy na rachunku z natychmiastowym dostępem.
Zanim wybierzesz depozyt, porównaj ranking lokat bankowych i sprawdź, co dzieje się przy zerwaniu lokaty przed terminem. Osobny poradnik pokazuje także różnice między lokatą a kontem oszczędnościowym.
Zwykłe konto osobiste
Rachunek bieżący zapewnia łatwy dostęp, ale cała poduszka na koncie z kartą jest narażona na przypadkowe wydanie i zwykle nie pracuje efektywnie. Warto pozostawić na nim pieniądze na bieżący miesiąc oraz ewentualnie małą natychmiastową rezerwę. Reszta powinna być oddzielona od codziennych płatności.
Jeżeli chcesz uporządkować rachunki do codziennych finansów, zobacz ranking kont osobistych. Konto główne i miejsce przechowywania poduszki nie muszą być tym samym produktem.
Obligacje skarbowe
Część osób rozważa detaliczne obligacje skarbowe dla dalszej, najmniej płynnej warstwy rezerwy. Trzeba pamiętać, że wypłata nie działa jak natychmiastowy przelew z konta, a przedterminowy wykup odbywa się na zasadach właściwych dla danej emisji i może wiązać się z opłatą. Z tego powodu obligacje nie powinny zastępować płynnej części poduszki.
Takie rozwiązanie można rozważyć dopiero wtedy, gdy na koncie pozostaje kwota wystarczająca na pierwsze miesiące kryzysu. Przed zakupem trzeba sprawdzić aktualny list emisyjny, termin wypłaty oraz koszt przedterminowego wykupu. Parametry emisji zmieniają się, dlatego nie należy opierać wieloletniego planu na jednej historycznej stawce.
Gotówka w domu
Niewielka kwota gotówki może być przydatna podczas awarii płatności, przerwy w dostępie do bankowości albo konieczności szybkiego zakupu. Trzymanie dużej poduszki w domu zwiększa jednak ryzyko kradzieży, zniszczenia i utraty wartości. Gotówka powinna być uzupełnieniem, a nie głównym miejscem dla wielomiesięcznej rezerwy.
Czy poduszkę można inwestować?
Pieniędzy potrzebnych w krótkim terminie nie należy uzależniać od wyniku rynku akcji, funduszy o zmiennej wartości, kryptowalut ani innych aktywów, które mogą mocno spaść właśnie wtedy, gdy stracisz dochód. Inwestycje służą długoterminowym celom i wymagają akceptacji wahań. Poduszka ma być dostępna bez konieczności sprzedaży po niekorzystnej cenie.
Jeżeli rezerwa jest już pełna, a bieżące bezpieczeństwo zapewnia płynna część, nadwyżkę ponad cel można przeznaczać na inwestycje zgodnie z osobnym planem. Ważne, aby nie nazywać inwestycją pieniędzy, które mają pokryć czynsz lub ratę w przyszłym miesiącu.
Bezpieczeństwo środków i gwarancje depozytów
Środki objęte systemem gwarantowania są co do zasady chronione łącznie do równowartości 100 000 euro dla jednego deponenta w danym banku lub kasie. Limit dotyczy sumy odpowiednich rachunków, a nie każdego produktu osobno. Szczegółowe zasady, wyjątki i czas wypłaty opisuje Bankowy Fundusz Gwarancyjny.
Przy dużych kwotach trzeba sprawdzić, czy produkty działające pod różnymi markami nie należą do tej samej instytucji objętej jednym limitem. Poduszka typowego gospodarstwa zwykle jest znacznie niższa, ale zasada ma znaczenie przy łączeniu jej z innymi oszczędnościami.
Oprocentowanie inflacja i podatek
Poduszka przechowywana w gotówce lub na nieoprocentowanym rachunku traci siłę nabywczą wraz ze wzrostem cen. Nie oznacza to jednak, że trzeba podejmować wysokie ryzyko, aby pokonać inflację w każdym roku. Podstawową funkcją rezerwy jest bezpieczeństwo. Rozsądne oprocentowanie zmniejsza koszt utrzymywania płynności, ale nie powinno zmieniać poduszki w portfel spekulacyjny.
Odsetki od lokat są objęte zryczałtowanym podatkiem od przychodów kapitałowych. Aktualne stawki podatkowe publikuje Ministerstwo Finansów. Przy porównaniu ofert patrz na zysk netto, a nie wyłącznie na stawkę brutto podaną w reklamie.
Kiedy można wykorzystać poduszkę finansową?
Wypłata jest uzasadniona, gdy zdarzenie jest pilne, nieplanowane i dotyczy podstawowego bezpieczeństwa albo możliwości zarabiania. Przykładem może być utrata pracy, nagły spadek zleceń, leczenie, pilna naprawa instalacji w mieszkaniu, awaria samochodu potrzebnego do pracy albo konieczność opłacenia podstawowych rachunków podczas opóźnienia świadczenia.
Samo poczucie, że zakup jest okazją, nie wystarcza. Promocja sprzętu, wyjazd, prezent, inwestycja z obietnicą szybkiego zysku czy wcześniejsza spłata taniego zobowiązania nie powinny automatycznie sięgać do pieniędzy awaryjnych. Na planowane potrzeby służą osobne fundusze.
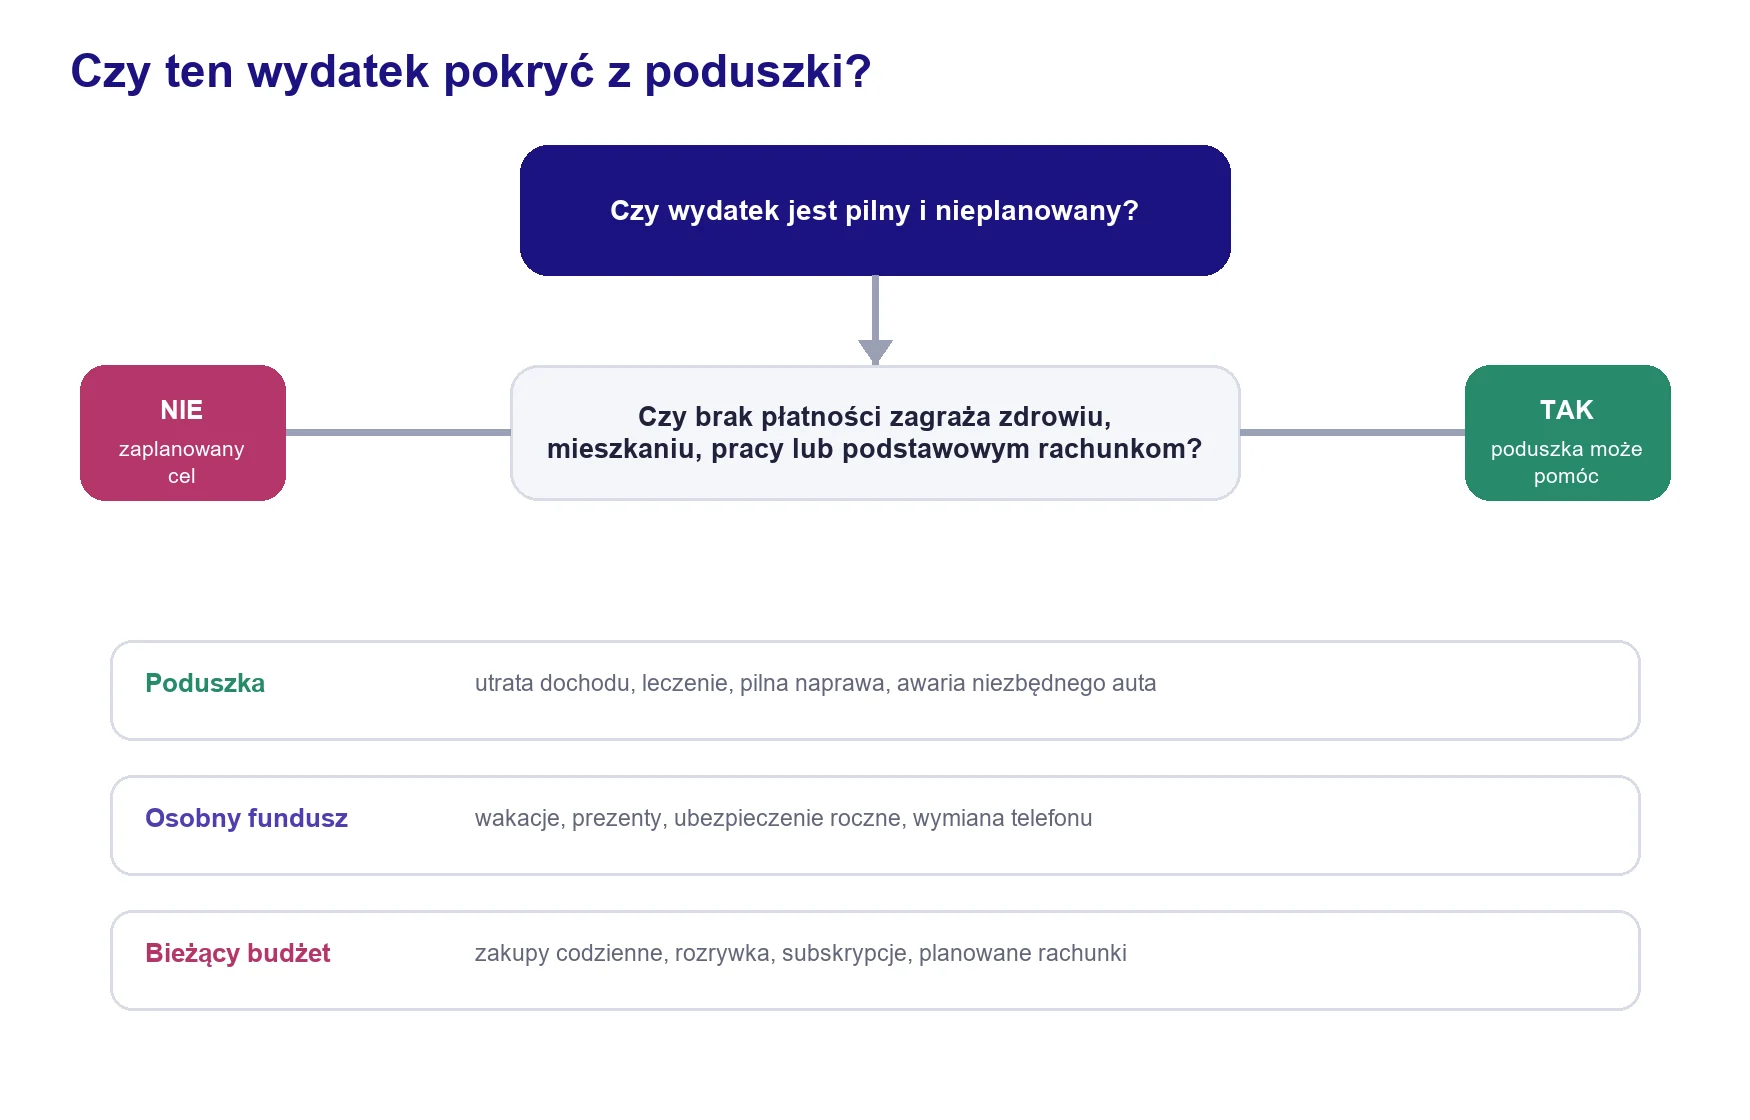
Poduszka służy do pilnych i nieplanowanych zdarzeń dotyczących podstawowego bezpieczeństwa.
Co zrobić po użyciu części pieniędzy?
Wypłata nie oznacza, że plan się nie udał. Poduszka istnieje właśnie po to, aby zostać użyta w uzasadnionej sytuacji. Po ustabilizowaniu problemu zapisz wykorzystaną kwotę, ustal nowe saldo i wróć do stałego przelewu. Jeżeli równocześnie oszczędzasz na mniej pilny cel, możesz czasowo skierować większą część nadwyżki do odbudowy rezerwy.
Najpierw odtwórz małą rezerwę startową, następnie jeden miesiąc kosztów, a później pełny poziom. Analiza zdarzenia może również pokazać, że dotychczasowy cel był zbyt niski albo że potrzebujesz osobnego funduszu na awarie samochodu, leczenie czy utrzymanie domu.
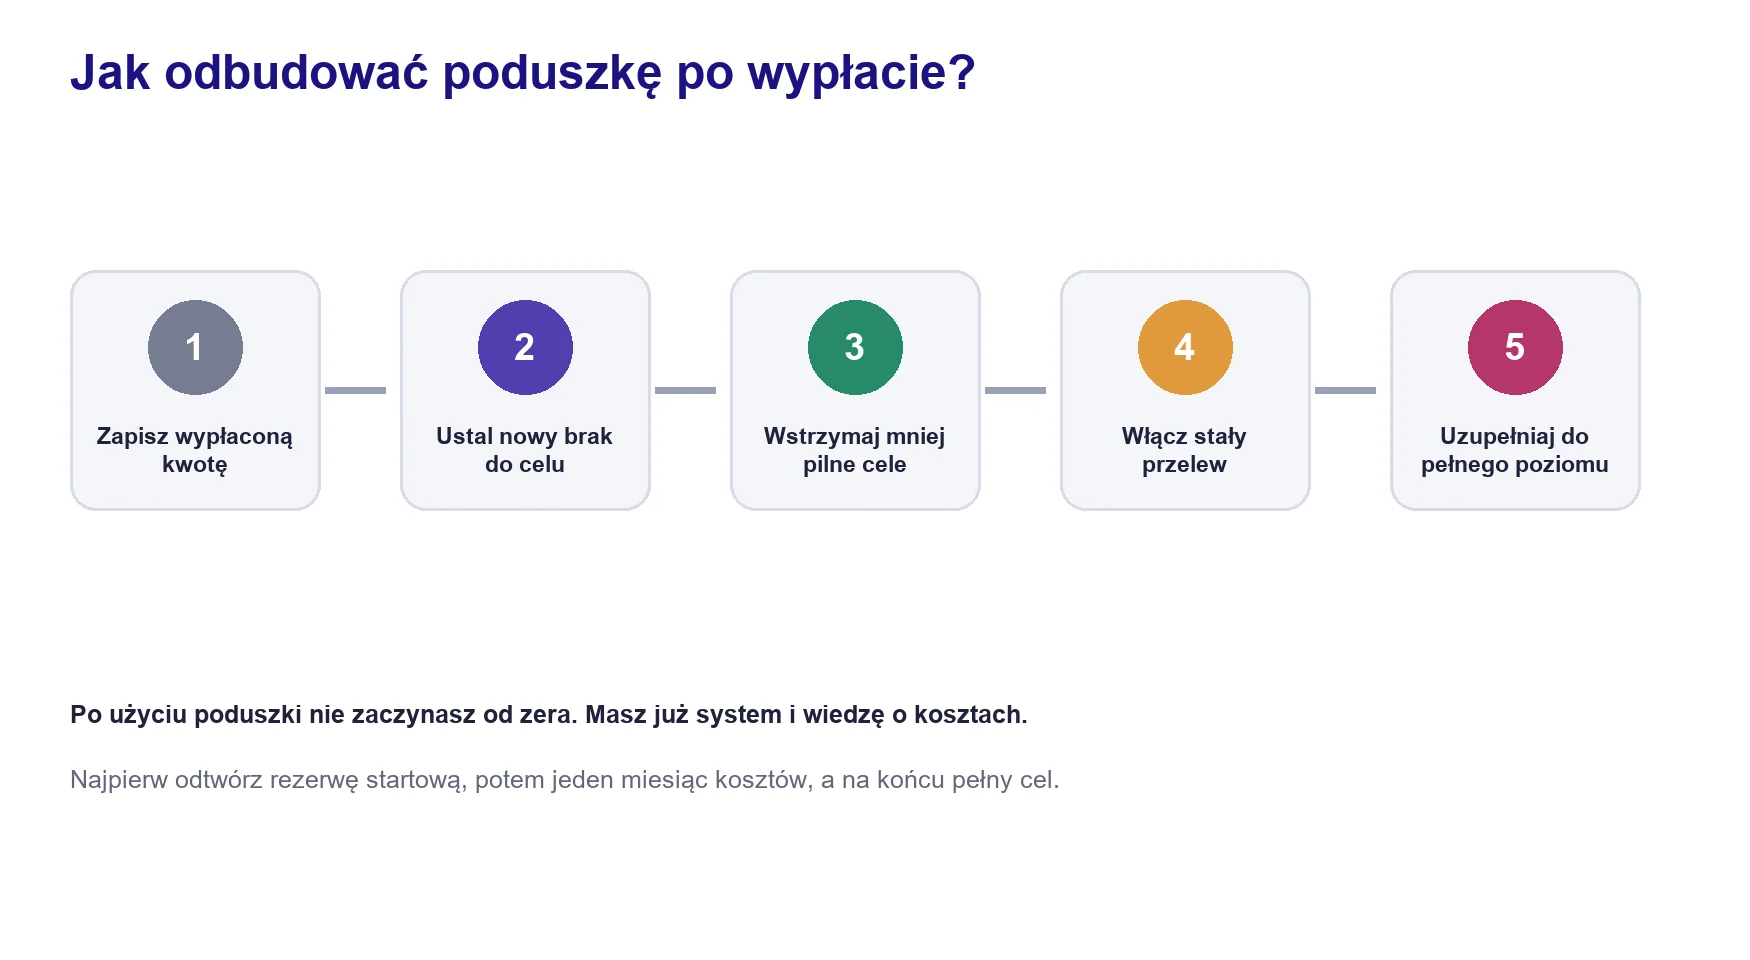
Po wykorzystaniu środków należy policzyć brak, przywrócić stały przelew i odbudować kolejne poziomy rezerwy.
Poduszka finansowa przy nieregularnych dochodach
Przy zmiennych wpływach nie należy obliczać rezerwy na podstawie najlepszego miesiąca. Użyj średniej z co najmniej dwunastu miesięcy, ale koszty podstawowe ustal niezależnie od przychodu. Dobre miesiące powinny finansować słabsze okresy i budowę poduszki, zamiast automatycznie podnosić poziom życia.
Praktyczny system obejmuje trzy rachunki lub logiczne pule: pieniądze na bieżące koszty, rezerwę na podatki i koszty zawodowe oraz prywatną poduszkę. Każdy wpływ można dzielić według ustalonych proporcji. Gdy miesiąc jest dobry, nadwyżka zasila rezerwę. Gdy jest słabszy, bieżący budżet korzysta z puli wyrównującej dochód, a pełna poduszka pozostaje na poważniejszy kryzys.
Osoba samozatrudniona powinna rozdzielić finanse firmy i gospodarstwa domowego. Prywatna poduszka nie może być jednocześnie pieniędzmi na VAT, podatek dochodowy, składki, leasing i faktury dostawców. W przeciwnym razie ta sama kwota pozornie zabezpiecza kilka różnych ryzyk.
Poduszka finansowa a spłata zadłużenia
Przy drogim zadłużeniu pojawia się konflikt pomiędzy budową rezerwy a szybką spłatą. Całkowite przeznaczenie wszystkich pieniędzy na dług może zmniejszyć odsetki, ale pozostawia gospodarstwo bez ochrony przed kolejną awarią. Wtedy nowy wydatek ponownie trafia na kartę lub pożyczkę i problem wraca.
Często rozsądna jest kolejność: mała rezerwa startowa, intensywna spłata najdroższego długu, następnie pełna poduszka. Wyjątkiem mogą być zobowiązania zaległe, egzekucja, bardzo wysokie oprocentowanie albo ryzyko utraty mieszkania. W takiej sytuacji plan trzeba dopasować do warunków umów i priorytetu podstawowego bezpieczeństwa.
Kredyt hipoteczny ma zwykle inny charakter niż limit w koncie lub zadłużenie karty. Nie należy opróżniać całej poduszki tylko po to, aby jednorazowo obniżyć saldo kredytu. Po nadpłacie pieniądze stają się mniej dostępne, a rata i koszty życia nadal muszą być opłacane.
Jak często aktualizować wysokość poduszki?
Wysokość rezerwy warto sprawdzać co najmniej raz w roku oraz po dużej zmianie życiowej. Nowe dziecko, kredyt, przeprowadzka, zmiana pracy, rozpoczęcie działalności, rozwód, choroba albo znaczny wzrost kosztów mogą zmienić zarówno miesięczną podstawę, jak i potrzebną liczbę miesięcy ochrony.
Aktualizacja nie musi oznaczać budowania całej kwoty od początku. Porównaj obecne saldo z nowym celem. Jeżeli brakuje 5 000 zł, ustal termin uzupełnienia. Jeśli poduszka jest wyższa niż potrzeba, nie wypłacaj nadwyżki impulsywnie. Najpierw sprawdź fundusze wydatków rocznych, zadłużenie i cele długoterminowe.
Czy ubezpieczenie zastępuje poduszkę finansową?
Ubezpieczenie i poduszka rozwiązują inne problemy. Polisa może pokryć zdarzenie opisane w warunkach umowy, na przykład określony uszczerbek na zdrowiu, szkodę w mieszkaniu albo utratę zdolności do pracy. Nie każda przyczyna spadku dochodu jest jednak objęta ochroną. Ubezpieczyciel może potrzebować dokumentów, przeprowadzić postępowanie i wypłacić pieniądze dopiero po weryfikacji. Rachunki trzeba natomiast płacić od razu.
Poduszka finansuje okres oczekiwania, udział własny, wyłączenia odpowiedzialności oraz zdarzenia, których polisa w ogóle nie obejmuje. Ubezpieczenie może zmniejszyć kwotę potrzebną na bardzo kosztowne ryzyko, lecz nie tworzy pieniędzy dostępnych tego samego dnia. Najbezpieczniejszy system łączy właściwie dobrane polisy z płynną rezerwą.
Przy ocenie ochrony nie wystarczy spojrzeć na sumę ubezpieczenia. Trzeba przeczytać definicje zdarzeń, okres karencji, wyłączenia, wymagane dokumenty, udział własny i termin wypłaty. Nie uwzględniaj oczekiwanego świadczenia w podstawowym saldzie poduszki, dopóki nie wiesz, że rzeczywiście przysługuje i kiedy może zostać wypłacone.
Czy odprawa zasiłek albo pomoc rodziny zmniejszają potrzebną kwotę?
Przyszłą odprawę, zasiłek lub pomoc bliskich można traktować jako dodatkową warstwę bezpieczeństwa, ale nie jako pieniądze już zgromadzone. Prawo do świadczenia zależy od warunków, a termin wpływu może być inny niż termin najbliższych rachunków. Pomoc rodziny zależy natomiast od jej sytuacji w tym samym momencie. Kryzys gospodarczy może dotknąć kilka osób jednocześnie.
Jeżeli masz potwierdzone prawo do odprawy odpowiadającej trzem pensjom, możesz uwzględnić ją przy wyborze docelowej liczby miesięcy, ale płynna część rezerwy nadal powinna pokrywać okres do wypłaty i zdarzenia niezwiązane z rozwiązaniem umowy. Podobnie działa ubezpieczenie od utraty pracy. Świadczenie może zmniejszyć tempo zużywania poduszki, lecz nie zastępuje gotowych środków.
W obliczeniach warto przygotować dwa wyniki. Wariant podstawowy zakłada tylko własne pieniądze. Wariant dodatkowy pokazuje, jak długo rezerwa wystarczy po uruchomieniu potwierdzonych świadczeń. Dzięki temu plan nie opiera się na obietnicy, ale nadal wykorzystuje realne zabezpieczenia.
W jakiej walucie trzymać poduszkę finansową?
Główna część poduszki powinna odpowiadać walucie codziennych wydatków. Jeżeli czynsz, rata, żywność i rachunki są płacone w złotych, większość rezerwy powinna być dostępna w złotych. Trzymanie całej kwoty w obcej walucie wprowadza ryzyko kursowe. W chwili wypłaty możesz otrzymać mniej złotych niż zakładał plan, mimo że liczba euro lub dolarów się nie zmieniła.
Część walutowa ma sens, gdy gospodarstwo rzeczywiście ponosi stałe koszty w innej walucie. Przykładem jest rata, czynsz, czesne, leczenie albo utrzymanie członka rodziny za granicą. Wtedy można wyznaczyć osobny cel dla tych zobowiązań i przechowywać go w odpowiedniej walucie. Nie jest to spekulacja na kursie, lecz dopasowanie aktywa do przyszłego wydatku.
Osoba zarabiająca w euro, ale żyjąca w Polsce, powinna sprawdzić, ile miesięcy kosztów złotowych chce zabezpieczyć bez konieczności wymiany po przypadkowym kursie. Rozwiązaniem może być podział rezerwy między walutę dochodu i walutę wydatków. Proporcje wynikają z rachunków, a nie z prognozy walutowej.
Jak zabezpieczyć dostęp do pieniędzy?
Poduszka jest użyteczna tylko wtedy, gdy można z niej skorzystać w trudnej sytuacji. Warto sprawdzić, czy dostęp nie zależy od jednego telefonu, jednej karty, zapamiętanego hasła albo obecności tylko jednej osoby. Awaria urządzenia, hospitalizacja lub śmierć właściciela rachunku może utrudnić rodzinie dostęp do pieniędzy właśnie wtedy, gdy są potrzebne.
W gospodarstwie domowym trzeba ustalić, gdzie znajduje się rezerwa, kto jest właścicielem rachunku i jakie legalne uprawnienia ma druga osoba. Samo przekazanie hasła do bankowości nie jest bezpiecznym rozwiązaniem. W zależności od potrzeb można rozważyć rachunek wspólny, pełnomocnictwo albo podział części rezerwy pomiędzy rachunki małżonków. Zakres uprawnień powinien odpowiadać zasadom banku i sytuacji prawnej rodziny.
Dobrym testem jest pytanie: czy bliska osoba potrafiłaby w ciągu jednego dnia opłacić podstawowe rachunki, gdyby właściciel głównego konta nie mógł użyć telefonu? Nie trzeba udostępniać wszystkich danych. Wystarczy przygotować bezpieczną informację o instytucjach, sposobie kontaktu, polisach, pełnomocnictwach i najważniejszych terminach płatności.
Warto także rozłożyć część środków pomiędzy dwa niezależne kanały. Nie chodzi o ciągłe przenoszenie pieniędzy za stawką, ale o odporność na czasową awarię jednego banku lub utratę dostępu do urządzenia. Niewielka gotówka i drugi rachunek mogą pokryć podstawowe potrzeby do momentu odzyskania dostępu.
Co się stanie gdy koszty życia wzrosną?
Cel wyliczony kilka lat temu może wyglądać dobrze nominalnie, ale pokrywać coraz mniej miesięcy. Jeżeli miesięczne koszty rosły z 6 000 zł do 7 200 zł, poduszka 36 000 zł skróciła się z sześciu do pięciu miesięcy, nawet bez wypłaty jednej złotówki. Dlatego raz w roku trzeba przeliczyć nie tylko saldo, lecz także liczbę miesięcy ochrony.
Przy dużej zmienności cen można dodać margines od pięciu do dziesięciu procent. Nie zastępuje on aktualizacji, ale ogranicza ryzyko, że pojedyncza podwyżka czynszu, raty lub rachunków natychmiast obniży bezpieczeństwo. Margines powinien wynikać z najbardziej zmiennych podstawowych kosztów, a nie być przypadkowym powiększeniem celu.
Przykład: rodzina wydaje 8 000 zł miesięcznie i chce zabezpieczyć sześć miesięcy. Podstawowy cel wynosi 48 000 zł. Margines dziesięciu procent podnosi go do 52 800 zł. Jeżeli rodzina ma już 50 000 zł, nie musi zaczynać planu od nowa. Brakujące 2 800 zł może uzupełnić kilkoma dodatkowymi przelewami.
Co zrobić po zbudowaniu pełnej poduszki?
Osiągnięcie celu nie oznacza, że wszystkie kolejne nadwyżki powinny pozostać na tym samym koncie. Najpierw sprawdź, czy fundusze wydatków rocznych są pełne, czy nie masz drogiego zadłużenia i czy rezerwa firmy jest oddzielona od pieniędzy prywatnych. Następnie możesz skierować nowe wpłaty do celów średnioterminowych, nadpłaty zobowiązań albo inwestycji zgodnych z horyzontem.
Sama poduszka nadal wymaga obsługi. Raz w roku porównaj jej saldo z kosztami, sprawdź warunki rachunku i usuń produkty, które stały się niepotrzebnie drogie. Nie trzeba jednak przenosić pieniędzy co kilka tygodni. Każda zmiana powinna uwzględniać dostępność, ryzyko błędu, warunki nowych środków i czas potrzebny na ponowne uruchomienie dostępu.
Możesz ustalić górny próg poduszki. Jeżeli saldo przekracza cel po dopisaniu odsetek lub spadku kosztów, nadwyżka trafia do kolejnego priorytetu. Taka reguła zapobiega gromadzeniu coraz większej kwoty bez decyzji i pozwala oddzielić bezpieczeństwo od długoterminowego budowania majątku.
Najczęstsze błędy przy budowaniu poduszki
- Liczenie celu od wysokości pensji zamiast od rzeczywistych wydatków niezbędnych.
- Trzymanie całej kwoty na rachunku z kartą używaną każdego dnia.
- Uznawanie limitu w koncie lub karty kredytowej za własną rezerwę.
- Inwestowanie całej poduszki w aktywa o zmiennej cenie.
- Zamykanie całej kwoty w jednym produkcie z ograniczonym dostępem.
- Finansowanie z poduszki przewidywalnych wydatków rocznych.
- Ciągłe przenoszenie pieniędzy za każdą promocją bez sprawdzenia warunków i terminu dostępu.
- Brak aktualizacji celu po wzroście kosztów lub zmianie sytuacji rodzinnej.
- Budowanie tak wysokiego celu, że wszystkie inne cele finansowe zostają zatrzymane na wiele lat.
Największym błędem jest jednak odkładanie rozpoczęcia do momentu, gdy pojawi się duża nadwyżka. Poduszka powstaje głównie przez regularność, wyraźny cel i ochronę zgromadzonych pieniędzy przed codziennym wydawaniem.
Plan działania na pierwsze 30 dni
- Pobierz historię rachunku z ostatnich trzech miesięcy oraz listę kosztów rocznych.
- Oblicz miesięczne wydatki niezbędne i oddziel je od kosztów możliwych do ograniczenia.
- Wybierz liczbę miesięcy ochrony na podstawie źródła dochodu, zobowiązań i liczby osób w gospodarstwie.
- Ustal trzy cele: rezerwę startową, jeden miesiąc kosztów i pełną poduszkę.
- Otwórz albo wydziel rachunek, który nie służy do codziennych płatności.
- Ustaw automatyczny przelew wykonywany po wpływie wynagrodzenia.
- Zdecyduj, jaka część premii i dodatkowych wpływów będzie przyspieszać budowę.
- Zapisz zasady użycia pieniędzy i termin corocznej aktualizacji celu.
Po trzydziestu dniach ważniejszy od idealnego produktu jest działający system. Powinieneś znać cel, mieć oddzielone pieniądze i pierwszy automatyczny przelew. Oprocentowanie można później optymalizować bez niszczenia całego planu.
Poduszka ma znaczenie również przed zaciągnięciem dużego zobowiązania. Poradnik Jak poprawić zdolność kredytową? pokazuje, jak połączyć rezerwę, wkład własny, raty i bezpieczny budżet.
Podsumowanie
Poduszka finansowa nie ma jednej prawidłowej wartości. Jej wysokość wynika z wydatków niezbędnych, stabilności dochodu, zobowiązań oraz odpowiedzialności za inne osoby. Trzy miesiące mogą być początkiem, sześć miesięcy częstym celem, a dziewięć lub dwanaście miesięcy rozsądnym poziomem przy większej niepewności.
Najważniejsza jest kolejność. Najpierw policz koszty, potem zbuduj małą rezerwę i jeden miesiąc bezpieczeństwa. Następnie rozwijaj pełną poduszkę, dzieląc ją według szybkości dostępu. Płynna część powinna być dostępna natychmiast, a dalszą rezerwę można rozłożyć pomiędzy bezpieczne rozwiązania o przewidywalnych zasadach.
Dobrze zbudowana poduszka nie jest pieniędzmi bez celu. Jej celem jest czas. Daje możliwość szukania pracy bez przyjmowania pierwszej przypadkowej oferty, naprawienia awarii bez drogiej pożyczki i podejmowania decyzji bez presji najbliższego rachunku.