Kalkulator odsetek ustawowych oblicza odsetki za opóźnienie albo odsetki kapitałowe według stawek obowiązujących w wybranych dniach. Wpisz należność główną oraz pierwszy i ostatni dzień naliczania. Gdy w trakcie okresu zmieniała się stawka, narzędzie rozdzieli obliczenie i pokaże poszczególne części.
Najpierw ustal właściwy rodzaj odsetek. Odsetki kapitałowe, ustawowe za opóźnienie, handlowe i podatkowe nie są zamienne. Poniższy formularz obejmuje dwa pierwsze rodzaje wynikające z Kodeksu cywilnego. Nie służy do obliczania zaległości podatkowych ani odsetek ustawowych za opóźnienie w transakcjach handlowych.
Kalkulator odsetek ustawowych i odsetek za opóźnienie
Oblicz odsetki za wskazany okres
Wybierz rodzaj odsetek z Kodeksu cywilnego. Kwota kapitału pozostaje stała przez cały okres.
Pierwszy dzień naliczania to nie to samo co termin zapłaty. Przy typowym opóźnieniu odsetki zaczynają biec następnego dnia po prawidłowo ustalonym terminie. W formularzu podajesz już pierwszy dzień okresu odsetkowego. Obie wpisane daty są wliczane do liczby dni.
Wynik pokazuje osobno odsetki oraz należność główną powiększoną o odsetki. Jeżeli dług wynosi 10 000 zł, a odsetki 76,03 zł, łączna kwota w tym modelu wynosi 10 076,03 zł. Nie doliczamy kosztów sądowych, zastępstwa procesowego, egzekucji ani innych opłat.
Ile wynoszą odsetki ustawowe w 2026 roku?
Od 5 marca 2026 roku odsetki ustawowe kapitałowe wynoszą 7,25% rocznie, a odsetki ustawowe za opóźnienie 9,25% rocznie. Stawki wynikają odpowiednio z obwieszczenia dotyczącego odsetek ustawowych i obwieszczenia dotyczącego odsetek za opóźnienie. Bazę kalkulatora sprawdzono do 8 października 2026 roku.
| Rodzaj | Sposób ustalenia stawki | Stawka od 5 marca 2026 r. |
|---|---|---|
| Odsetki ustawowe kapitałowe | Stopa referencyjna NBP powiększona o 3,5 punktu procentowego | 7,25% rocznie |
| Odsetki ustawowe za opóźnienie | Stopa referencyjna NBP powiększona o 5,5 punktu procentowego | 9,25% rocznie |
| Odsetki maksymalne kapitałowe | Dwukrotność odsetek ustawowych kapitałowych | 14,50% rocznie |
| Odsetki maksymalne za opóźnienie | Dwukrotność odsetek ustawowych za opóźnienie | 18,50% rocznie |
Stawki maksymalne są limitami, a nie automatycznie należną wysokością odsetek w każdej sprawie. Kalkulator oblicza stawki ustawowe, bez wariantu maksymalnego i bez samodzielnie wpisywanej stawki umownej. Jeśli umowa albo orzeczenie wskazuje inną stopę, wynik ustawowy nie musi odpowiadać Twojemu roszczeniu.
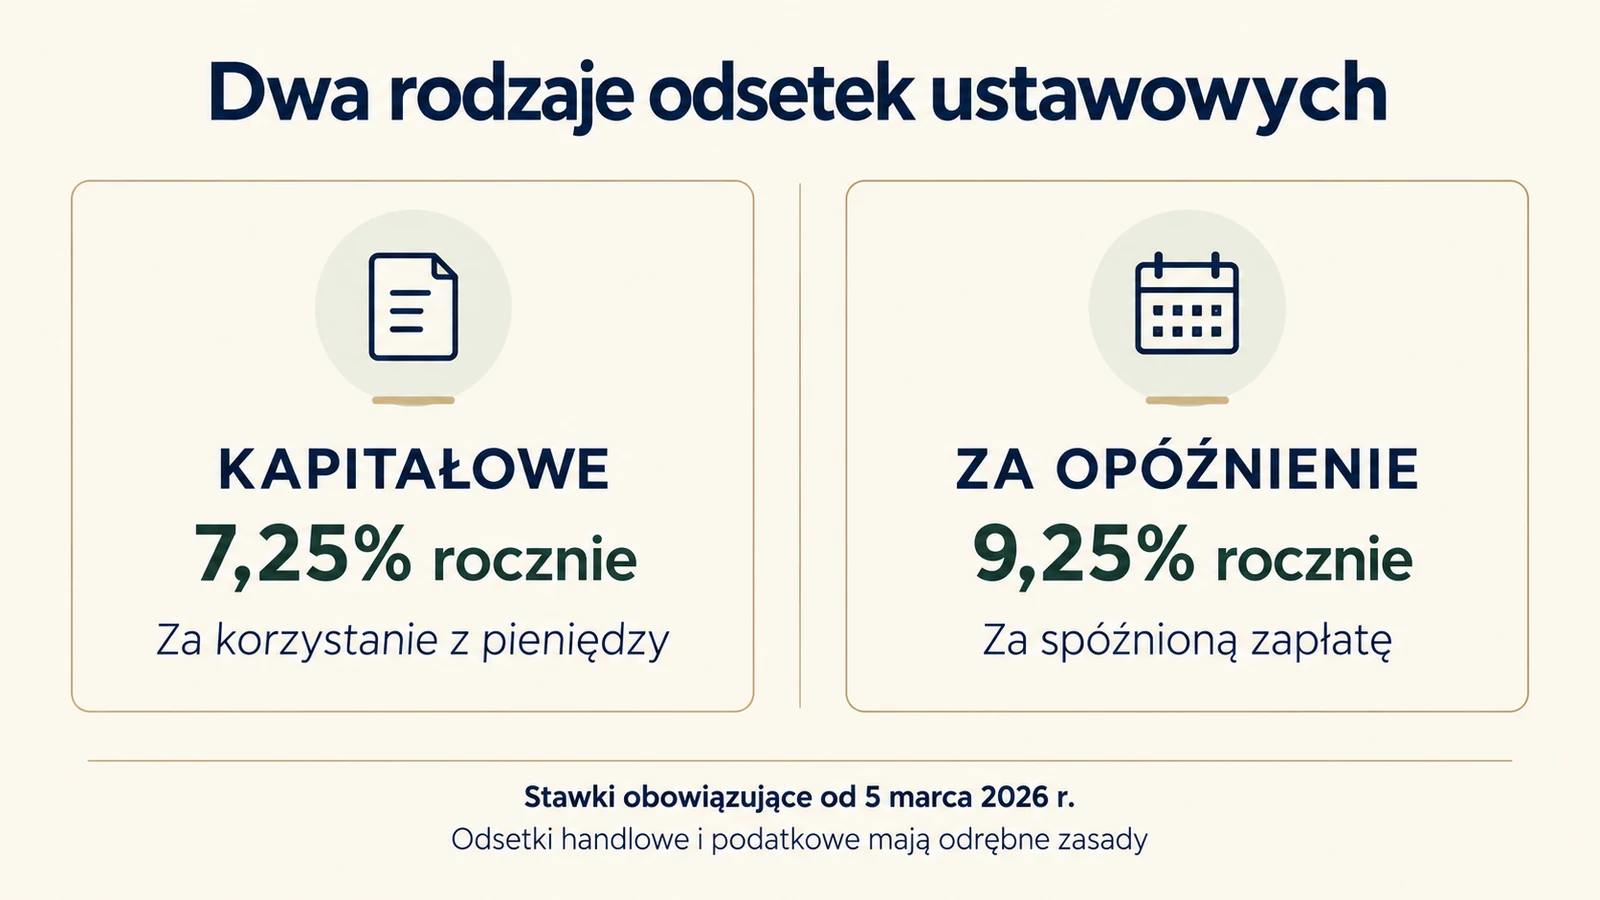
Odsetki kapitałowe a odsetki za opóźnienie
Odsetki kapitałowe wiążą się z korzystaniem z cudzych pieniędzy, ale nie należą się automatycznie od każdego przekazania środków. Potrzebna jest podstawa wynikająca z czynności prawnej, ustawy, orzeczenia sądu albo decyzji właściwego organu. Gdy wysokość należnych odsetek nie została określona w inny sposób, zastosowanie może mieć stawka ustawowa z art. 359 Kodeksu cywilnego.
Odsetki za opóźnienie dotyczą spóźnionej zapłaty świadczenia pieniężnego. Art. 481 przewiduje możliwość ich żądania także wtedy, gdy wierzyciel nie poniósł szkody, a opóźnienie nie wynikało z okoliczności, za które dłużnik odpowiada. Jeśli stopa odsetek za opóźnienie nie została oznaczona, znaczenie ma stawka ustawowa, z uwzględnieniem zasad wskazanych w tym przepisie.
Obie reguły, limity i wyjątki znajdziesz w Kodeksie cywilnym, w art. 359 oraz 481. Formularz pomaga policzyć kwotę dla ustalonej podstawy i okresu. Nie rozstrzyga, od kiedy świadczenie jest wymagalne ani czy w konkretnej sprawie zastosowanie ma przepis szczególny.
Jak obliczyć odsetki ustawowe? Wzór
Dla jednego okresu ze stałą stawką i niezmienną kwotą należności stosujemy:
Odsetki = należność główna × stawka roczna × liczba dni ÷ 365.
Stawkę 9,25% podstawiasz jako 0,0925. W naszym modelu rok ma 365 dni także przy obliczeniach obejmujących rok przestępny, natomiast rzeczywisty 29 lutego jest wliczany do długości okresu. Wzór z mianownikiem 365 przedstawia również Sąd Okręgowy w Warszawie w objaśnieniu obliczania zadłużenia.
Nie zaokrąglamy odsetek po każdym dniu. Najpierw sumujemy dokładne wartości dla poszczególnych stawek, a dopiero końcową kwotę zaokrąglamy do grosza. W tabeli wynikowej każdy wiersz jest pokazany z dokładnością do dwóch miejsc, więc suma widocznych zaokrąglonych wierszy może różnić się od końcowego wyniku o grosz.
Przykład. 10 000 zł i 30 dni opóźnienia
Załóżmy, że prawidłowo ustalony termin zapłaty przypadał 7 września 2026 roku, a należność została zapłacona 7 października. Okres od 8 września do 7 października włącznie obejmuje 30 dni. Przy stawce 9,25% rocznie obliczenie wygląda tak:
10 000 zł × 0,0925 × 30 ÷ 365 = 76,03 zł po zaokrągleniu.
Kwota główna z odsetkami wynosi 10 076,03 zł. Przykład zakłada, że przez cały okres nie było częściowych spłat, potrąceń ani innych zdarzeń zmieniających podstawę. Jeżeli wprowadziłbyś termin zapłaty jako pierwszy dzień naliczania, policzyłbyś o jeden dzień za dużo.
Co jeśli w trakcie opóźnienia zmieniła się stawka?
Trzeba podzielić obliczenie według dat wejścia w życie nowych stawek. Nie stosuj dzisiejszego oprocentowania do całej wielomiesięcznej zaległości. Podobnie data późniejszego opublikowania obwieszczenia nie zastępuje wskazanej w nim daty obowiązywania stawki.
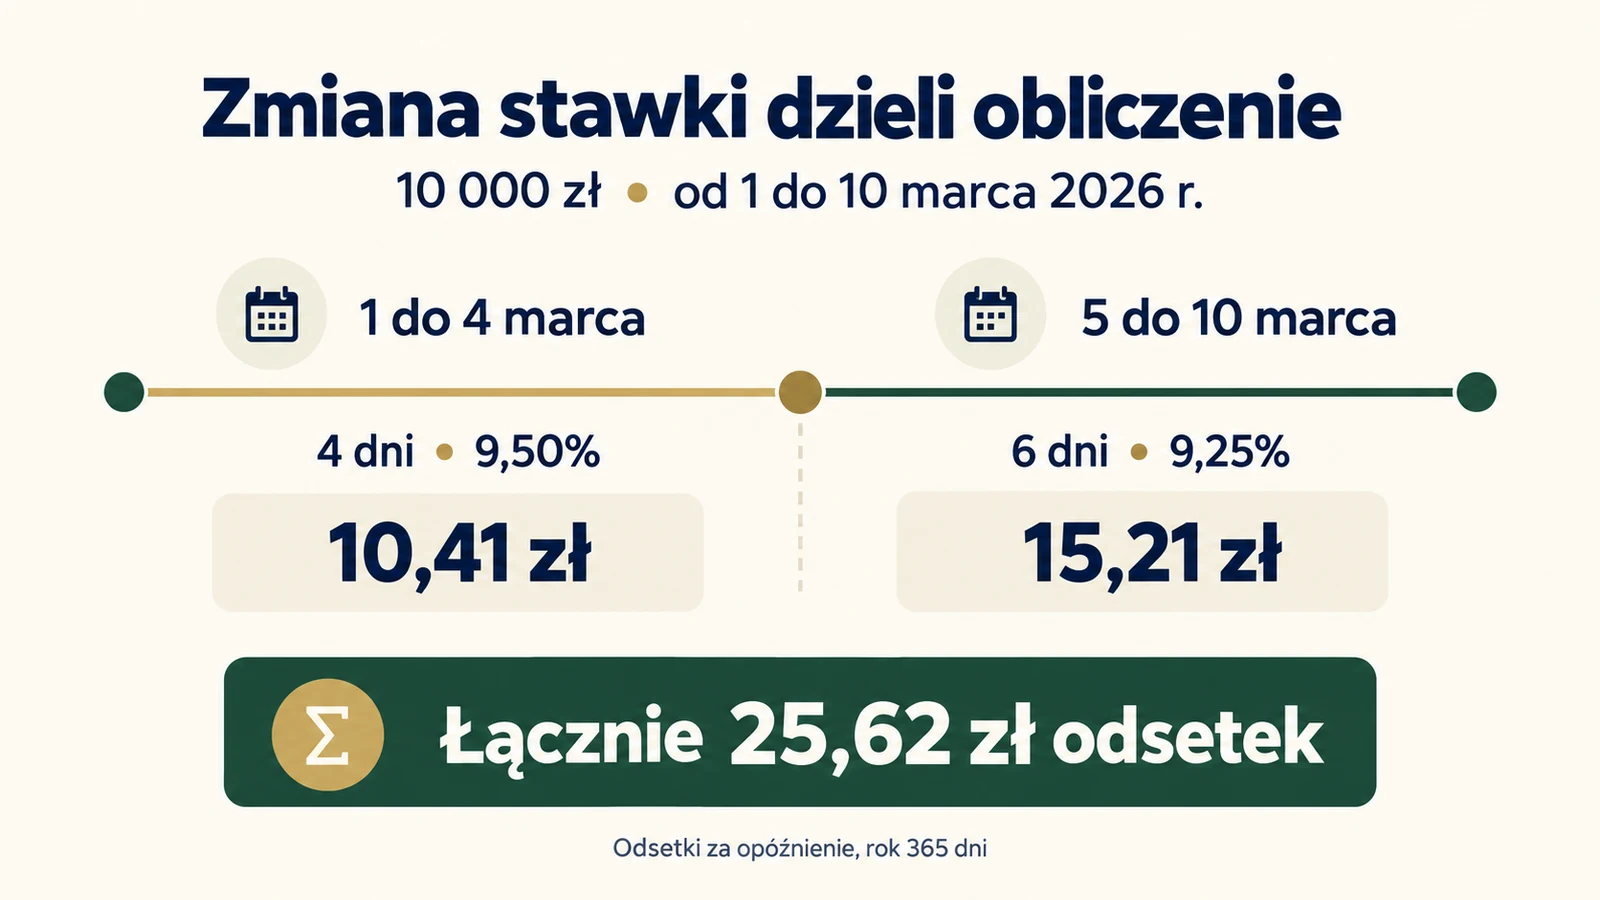
Przykład dotyczy 10 000 zł i już ustalonego okresu odsetkowego od 1 do 10 marca 2026 roku. Przez pierwsze cztery dni stawka za opóźnienie wynosiła 9,50%, a od 5 marca 9,25%.
| Okres | Liczba dni | Stawka roczna | Odsetki po zaokrągleniu |
|---|---|---|---|
| 1 do 4 marca 2026 r. | 4 | 9,50% | 10,41 zł |
| 5 do 10 marca 2026 r. | 6 | 9,25% | 15,21 zł |
| Cały okres | 10 | Dwie stawki | 25,62 zł |
Jak ustalić początek i koniec naliczania?
Najpierw sprawdź termin wynikający z umowy, faktury, ustawy albo orzeczenia. Nie każda data wydrukowana na dokumencie przesądza o wymagalności. Gdy termin nie jest określony, znaczenie mogą mieć m.in. wezwanie do zapłaty i zasady z art. 455 Kodeksu cywilnego.
Jeżeli koniec terminu do wykonania czynności przypada na sobotę albo dzień ustawowo wolny od pracy, trzeba uwzględnić regułę z art. 115 i ewentualne przepisy szczególne. Nie rozpoczynaj więc odsetek automatycznie następnego dnia po dacie z kalendarza bez sprawdzenia, czy termin nie uległ przesunięciu.
Kiedy opóźnienie już trwa, naliczasz dni kalendarzowe, w tym soboty, niedziele i święta. Przy przelewie istotny jest moment skutecznej zapłaty, zasadniczo uznanie rachunku wierzyciela, a nie samo zlecenie operacji przez dłużnika. Formularz nie sprawdza historii rachunku i nie przesuwa wpisanych dat.
Jeżeli przelew został wykonany blisko terminu, sprawdź sesje przelewów w opisie swojego banku oraz potwierdzenie faktycznego zaksięgowania u odbiorcy. Sama godzina wysłania przelewu nie zawsze oznacza, że pieniądze dotarły tego samego dnia.
Częściowa spłata zmienia obliczenie
Jeśli w trakcie naliczania dłużnik spłacił część należności, dalszych odsetek nie należy automatycznie liczyć od pierwotnej kwoty. Najpierw ustal sposób zaliczenia wpłaty. Zależnie od sytuacji część pieniędzy może zostać rozliczona na odsetki lub inne należności, więc nie każda wpłata w całości zmniejsza kapitał. Reguły zaliczania opisuje m.in. art. 451 Kodeksu cywilnego.
Kalkulator obsługuje jeden niezmienny kapitał. Przy częściowych spłatach wykonaj odrębne obliczenia dla prawidłowo ustalonych okresów i kwot, pilnując, aby żaden dzień nie został policzony dwa razy. Nie sumuj bez zastanowienia wyników, jeśli część naliczonych odsetek została już zapłacona.
Czego ten kalkulator nie obejmuje?
- Odsetek podatkowych. Mają własne stawki, warunki i zasady zaokrągleń.
- Odsetek handlowych. Dla transakcji objętych ustawą o przeciwdziałaniu nadmiernym opóźnieniom stosuje się odrębne reguły.
- Odsetek umownych i maksymalnych. Formularz stosuje wyłącznie wybrany rodzaj stawki ustawowej.
- Automatycznej kapitalizacji. Nie doliczamy codziennie odsetek do kwoty, od której liczone są kolejne.
- Oceny przedawnienia i zasadności roszczenia. Wynik matematyczny nie potwierdza możliwości skutecznego dochodzenia kwoty.
- Dat sprzed 2016 roku i po dacie weryfikacji. Dla nich potrzebne są inne lub ponownie sprawdzone dane.
Odsetki od zaległych odsetek wymagają odrębnej podstawy. Art. 482 Kodeksu cywilnego przewiduje określone sytuacje, w których można ich żądać. Nie należy traktować zwykłych odsetek ustawowych jak procentu składanego z codziennym dopisywaniem zysku do kapitału.
Historyczne stawki używane w obliczeniach
Od początku 2016 roku rozróżniamy wskazane dwa rodzaje odsetek. Początkowe stawki wynosiły 5% i 7%. Późniejsze zmiany zależą od stopy referencyjnej NBP. Historyczne stawki odsetek za opóźnienie publikuje ZUS. W kalkulatorze stosujemy pełną serię zmian od 1 stycznia 2016 roku, a poniżej pokazujemy najnowsze okresy.
| Od dnia | Kapitałowe rocznie | Za opóźnienie rocznie |
|---|---|---|
| 5 października 2023 r. | 9,25% | 11,25% |
| 8 maja 2025 r. | 8,75% | 10,75% |
| 3 lipca 2025 r. | 8,50% | 10,50% |
| 4 września 2025 r. | 8,25% | 10,25% |
| 9 października 2025 r. | 8,00% | 10,00% |
| 6 listopada 2025 r. | 7,75% | 9,75% |
| 4 grudnia 2025 r. | 7,50% | 9,50% |
| 5 marca 2026 r. | 7,25% | 9,25% |
Każda stawka obowiązuje do dnia poprzedzającego kolejną zmianę. Ostatnią w bazie stosujemy wyłącznie do 8 października 2026 roku. Dalszy okres zostanie udostępniony po sprawdzeniu aktualnych danych, aby kalkulator nie zakładał bez weryfikacji, że stawki pozostają niezmienne.
Najczęstsze pytania
Czy odsetki nalicza się za weekendy?
Tak, w trwającym okresie odsetkowym liczymy dni kalendarzowe. Osobną kwestią jest przesunięcie samego terminu płatności, gdy przypada on na dzień objęty odpowiednią regułą ustawową. Najpierw ustal termin, dopiero potem licz opóźnienie.
Czy za jeden dzień też mogą powstać odsetki?
Tak. Jeżeli podstawa naliczania i termin są prawidłowe, opóźnienie trwające jeden dzień może rodzić odsetki. Wpisanie tej samej daty początku i końca daje w formularzu jeden dzień, ponieważ liczymy obie daty włącznie.
Czy wynik można od razu wpisać do wezwania do zapłaty?
Najpierw sprawdź kwotę główną, typ odsetek, okres, wcześniejsze wpłaty i podstawę roszczenia. Przy zmianie stawki warto zachować rozbicie z tabeli. Kalkulacja jest informacyjna i nie zastępuje oceny prawnej konkretnego sporu.