Oszczędzanie pieniędzy nie zaczyna się od rezygnacji ze wszystkiego, co daje przyjemność. Zaczyna się od poznania własnych przepływów i wybrania kilku zmian, które można powtarzać przez wiele miesięcy. Jednorazowe ograniczenie wydatków daje chwilową ulgę. System zbudowany wokół stałego przelewu, kontroli kosztów powtarzalnych i jasnych celów tworzy oszczędności nawet wtedy, gdy motywacja słabnie.
W tym poradniku przejdziesz od diagnozy finansów do konkretnego planu. Zobaczysz, ile można uzbierać przy różnych wpłatach, gdzie szukać oszczędności w pierwszej kolejności i jak odkładać pieniądze przy małych albo nieregularnych dochodach. Dostaniesz również plan na 30 dni oraz 35 działań, z których można wybrać te najlepiej pasujące do własnego życia.
Jeżeli nie masz jeszcze uporządkowanych wpływów i wydatków, zacznij od poradnika Budżet domowy krok po kroku. Ten artykuł skupia się na tworzeniu nadwyżki i zamianie jej w regularne oszczędności.
Najważniejsze wnioski
- Najpierw policz realną nadwyżkę, a dopiero potem ustal kwotę oszczędzania.
- Największy efekt często daje obniżenie kosztu powtarzanego co miesiąc, a nie ciągłe pilnowanie pojedynczych drobnych zakupów.
- Stały przelew po wpływie wynagrodzenia jest skuteczniejszy niż odkładanie tego, co zostanie pod koniec miesiąca.
- Pierwszym celem powinna być niewielka rezerwa, następnie poduszka finansowa, a dopiero później dalsze cele i inwestycje.
- Plan musi uwzględniać koszty roczne, ponieważ bez nich pozorna nadwyżka znika przy ubezpieczeniu, naprawie albo większym zakupie.
- Skuteczny system pozostawia miejsce na przyjemności. Zbyt restrykcyjny plan zwykle kończy się szybkim powrotem do dawnych nawyków.
Od czego zacząć oszczędzanie pieniędzy
Jak zacząć oszczędzać pieniądze?
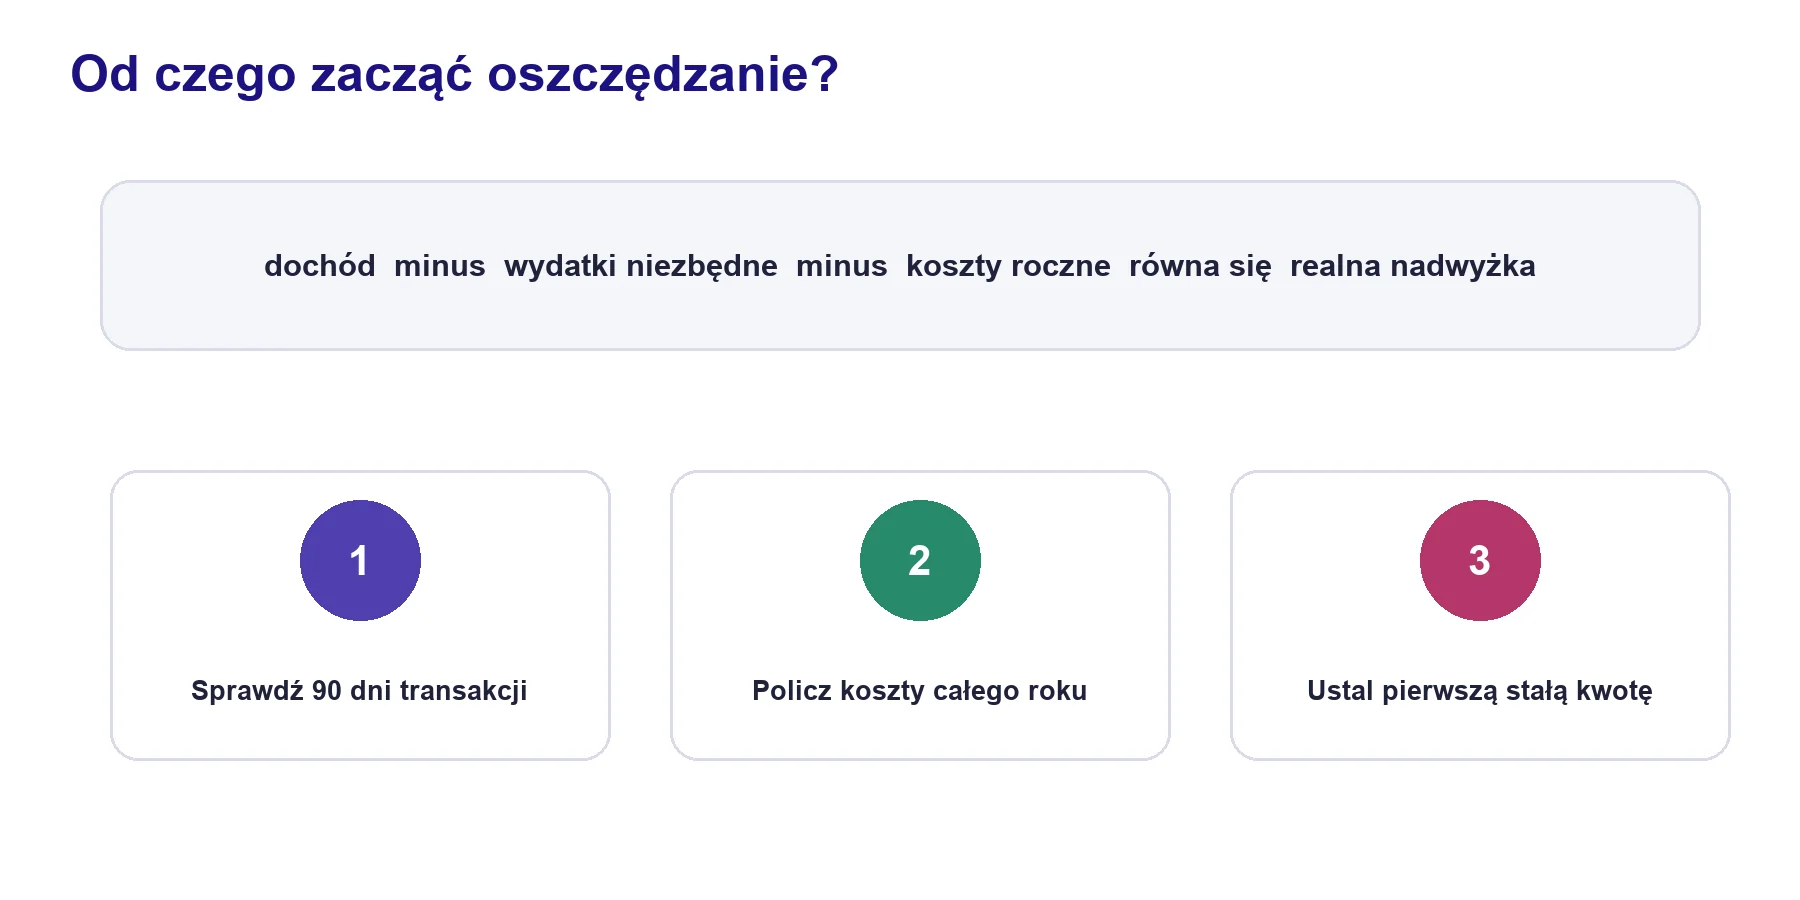
Pierwszy krok to analiza co najmniej trzech pełnych miesięcy. Jeden miesiąc bywa nietypowy z powodu wakacji, świąt, większej naprawy albo premii. Trzy miesiące pokazują już powtarzalne rachunki, przeciętne zakupy i koszty, które łatwo przeoczyć. Pobierz historię rachunku i karty, a następnie przypisz każdą transakcję do jednej z kilku prostych kategorii.
- Mieszkanie i rachunki
- Żywność i chemia domowa
- Transport
- Zdrowie i edukacja
- Zobowiązania
- Przyjemności i zakupy uznaniowe
- Wydatki roczne
- Oszczędności i cele
Nie twórz na początku kilkudziesięciu kategorii. Nadmierna szczegółowość utrudnia wyciągnięcie wniosków. Wystarczy zobaczyć, które obszary są największe, które rosną oraz gdzie płacisz za coś, czego prawie nie używasz. Dopiero później można rozbić problematyczną kategorię na mniejsze części.
Jak policzyć realną nadwyżkę?
Realna nadwyżka to dochód pomniejszony o wydatki bieżące oraz miesięczną część kosztów rocznych. Jeśli ubezpieczenie auta kosztuje 2400 zł, w planie miesięcznym powinno pojawić się 200 zł. Jeśli prezenty, szkolna wyprawka i serwis urządzeń kosztują łącznie około 6000 zł rocznie, odkładaj na nie około 500 zł miesięcznie. Dzięki temu te wydatki nie zjadają oszczędności przeznaczonych na bezpieczeństwo.
| Element | Przykład miesięczny | Co zrobić |
|---|---|---|
| Dochód netto | 7 000 zł | Zapisz przewidywalną kwotę |
| Koszty niezbędne | 4 300 zł | Sprawdź czynsz, żywność, transport i zdrowie |
| Koszty roczne podzielone przez 12 | 700 zł | Odkładaj je na osobnym rachunku |
| Wydatki uznaniowe | 1 100 zł | Ustal limit, którego nie trzeba codziennie negocjować |
| Realna nadwyżka | 900 zł | Podziel ją pomiędzy rezerwę i cel długoterminowy |
Ile pieniędzy odkładać miesięcznie?
Nie istnieje jedna prawidłowa wartość procentowa. Kwota musi pasować do dochodu, kosztów mieszkania, liczby osób w gospodarstwie i aktualnych zobowiązań. Dobrym początkiem może być 5 procent dochodu, jeżeli wcześniej nie odkładałeś nic. Po dwóch albo trzech miesiącach podnieś udział do 10 procent. Gdy sytuacja pozwala, poziom 15 lub 20 procent wyraźnie przyspiesza budowanie bezpieczeństwa.
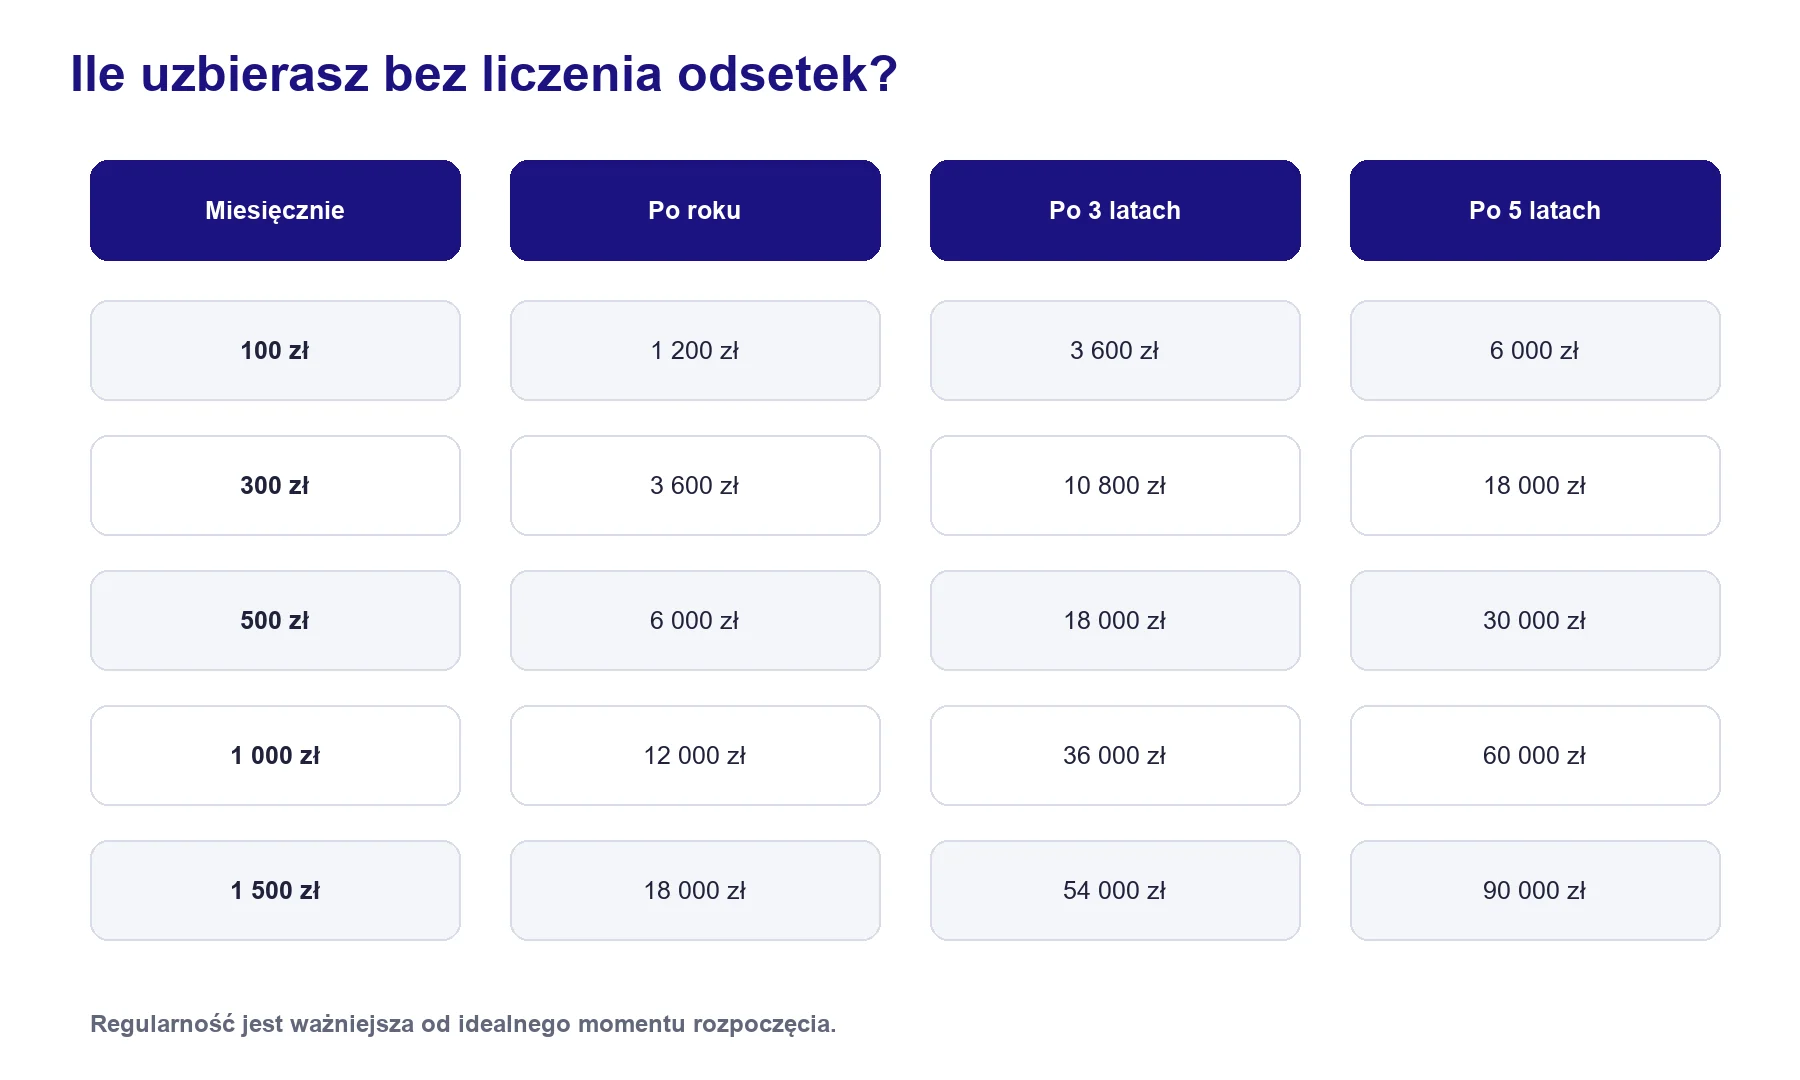
Procent jest użyteczny do porównywania postępu, ale przelew wykonuje się w konkretnej kwocie. Dlatego zamiast ogólnego celu „będę więcej oszczędzać” ustaw 300, 500 albo 1000 zł przelewane automatycznie w ustalonym dniu. Kwotę można później zwiększać po podwyżce, spłacie raty albo obniżeniu rachunków.
| Dochód netto | 5 procent | 10 procent | 15 procent | 20 procent |
|---|---|---|---|---|
| 4 000 zł | 200 zł | 400 zł | 600 zł | 800 zł |
| 6 000 zł | 300 zł | 600 zł | 900 zł | 1 200 zł |
| 8 000 zł | 400 zł | 800 zł | 1 200 zł | 1 600 zł |
| 10 000 zł | 500 zł | 1 000 zł | 1 500 zł | 2 000 zł |
| 14 000 zł | 700 zł | 1 400 zł | 2 100 zł | 2 800 zł |
Ile można uzbierać dzięki regularnemu oszczędzaniu
Jak oszczędzać przy małych zarobkach?
Przy napiętym budżecie celem na początku nie jest wysoki procent dochodu. Najważniejsze jest odzyskanie niewielkiej przestrzeni oraz zbudowanie rezerwy, która zatrzyma kosztowne pożyczanie przy pierwszej awarii. Zacznij od kwoty możliwej do utrzymania, nawet jeśli wynosi 50 albo 100 zł. Równolegle pracuj nad jednym większym kosztem stałym.
Wybierz jedną opłatę, którą można zmniejszyć bez pogorszenia codziennego funkcjonowania. Może to być niewykorzystywana subskrypcja, drogi abonament, płatna karta, dodatkowe ubezpieczenie kupione bez analizy albo częste zamawianie jedzenia. Jeżeli uda się odzyskać 150 zł miesięcznie, nie zostawiaj tej kwoty na rachunku bieżącym. Od razu skieruj ją na oddzielne konto.
Sprawdź również poradnik Opłaty za konto osobiste i kartę. Jak uniknąć kosztów. Nawet niewielka opłata pobierana co miesiąc staje się pełnym rachunkiem w skali roku.
Co zrobić, gdy na koniec miesiąca nic nie zostaje?
Nie czekaj na koniec miesiąca. Ustaw mały przelew bezpośrednio po dochodzie, a następnie obserwuj, czy budżet nadal się domyka. Jeśli trzeba wracać po pieniądze przed kolejną wypłatą, zmniejsz kwotę i znajdź konkretny koszt do ograniczenia. Celem nie jest udowodnienie silnej woli, lecz zbudowanie przepływu, który działa bez tworzenia zaległości.
Jeżeli wydatki niezbędne są wyższe niż dochód, sama optymalizacja drobnych zakupów nie wystarczy. Potrzebny jest plan naprawczy obejmujący zobowiązania, mieszkanie, transport albo zwiększenie dochodu. W takiej sytuacji oszczędzanie zaczyna się od zatrzymania narastania deficytu.
35 sposobów na oszczędzanie pieniędzy
Poniższe działania nie są listą obowiązków. Wybierz kilka o największym wpływie i sprawdź rezultat przez pełny miesiąc. Najpierw zajmij się kosztami powtarzalnymi, ponieważ każda skuteczna zmiana pracuje również w kolejnych miesiącach.
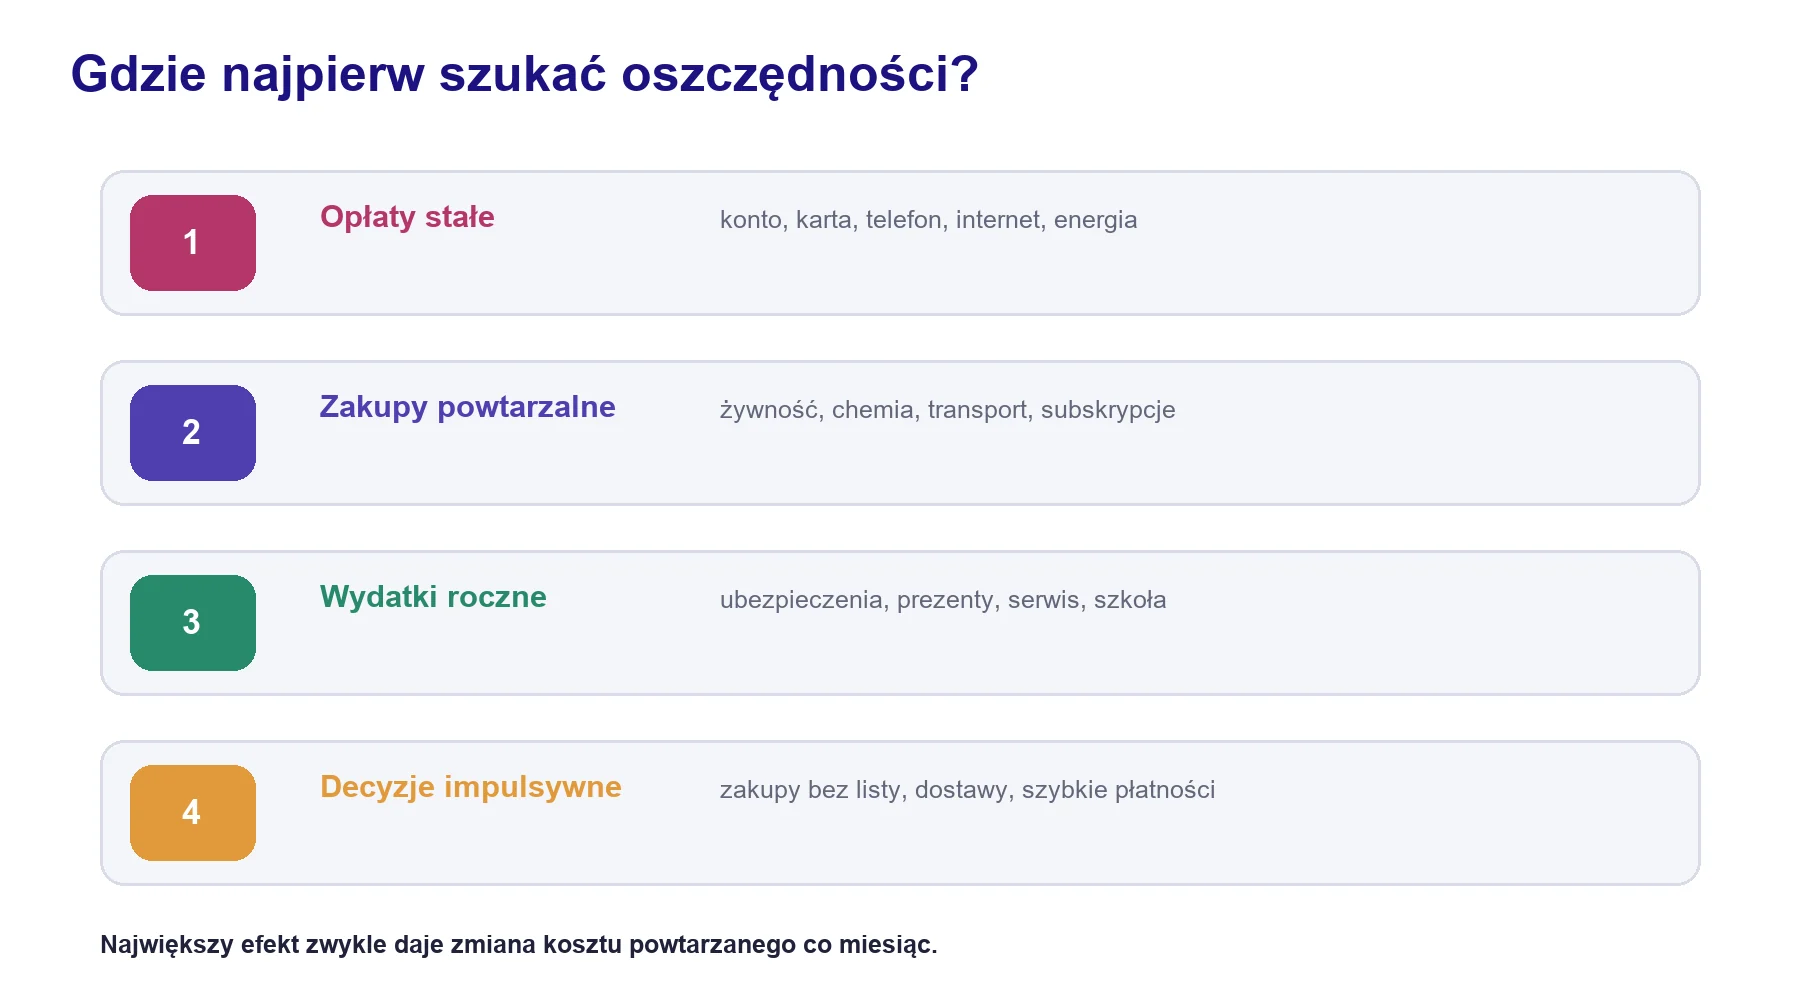
Gdzie najpierw szukać oszczędności
Konto, rachunki i koszty stałe
1. Sprawdź opłaty za konto i kartę
Zobacz, czy warunek bezpłatności jest osiągany naturalnie. Jeśli wymaga sztucznych transakcji albo stałej kontroli, porównaj prostszy rachunek.
2. Porównaj abonament telefoniczny
Sprawdź rzeczywiste zużycie internetu i usług. Nie płać za pakiet, którego nie wykorzystujesz.
3. Przejrzyj internet i telewizję
Przed końcem umowy zanotuj datę wypowiedzenia. Porównaj sam internet z pełnym pakietem i policz roczny koszt.
4. Usuń niewykorzystywane subskrypcje
Przejrzyj historię płatności kartą i sklep z aplikacjami. Roczna opłata potrafi ukryć usługę, z której korzystałeś tylko raz.
5. Sprawdź ubezpieczenia
Porównuj zakres ochrony, wyłączenia i udział własny, a nie tylko cenę. Usuń dublujące się dodatki.
6. Ogranicz koszt energii
Zidentyfikuj urządzenia pracujące przez wiele godzin. Zmiana nawyku przy jednym dużym odbiorniku daje więcej niż obsesyjne wyłączanie drobiazgów.
7. Zaplanuj raty i zobowiązania
Spisz terminy i pełne koszty. Nadpłata drogiego zadłużenia może dać pewny efekt większy niż odsetki od oszczędności.
8. Negocjuj przedłużenia umów
Nie akceptuj automatycznie pierwszej propozycji. Poproś o wariant bez dodatków i porównaj koszt całego okresu.
Jeśli obecny rachunek jest kosztowny albo niewygodny, zobacz jak przenieść konto do innego banku oraz porównaj warunki w rankingu kont osobistych.
Żywność i codzienne zakupy
9. Planuj posiłki na kilka dni
Plan nie musi obejmować całego miesiąca. Wystarczy lista czterech albo pięciu głównych posiłków i produktów, które można wykorzystać w kilku daniach.
10. Rób zakupy z listą
Lista ogranicza liczbę decyzji w sklepie. Dodawaj produkty w ciągu tygodnia i sprawdzaj zapasy przed wyjściem.
11. Porównuj cenę za jednostkę
Duże opakowanie nie zawsze jest tańsze. Sprawdzaj cenę za kilogram, litr albo sztukę oraz ryzyko zmarnowania nadmiaru.
12. Ustal limit dostaw jedzenia
Zamiast całkowitego zakazu wybierz konkretną liczbę zamówień. Dzięki temu koszt jest przewidywalny i łatwiejszy do utrzymania.
13. Wykorzystuj zapasy przed kolejnymi zakupami
Raz w tygodniu zaplanuj posiłek z produktów, które już są w domu. Zmniejsza to marnowanie żywności i porządkuje zamrażarkę.
14. Oddziel okazję od potrzeby
Promocja oszczędza pieniądze tylko wtedy, gdy produkt był zaplanowany i zostanie wykorzystany.
15. Kontroluj drobne zakupy poza domem
Nie musisz rezygnować z kawy albo przekąsek. Policz miesięczny koszt i ustal limit, który nie wypiera ważniejszego celu.
Transport, dom i większe wydatki
16. Policz pełny koszt samochodu
Uwzględnij paliwo, ubezpieczenie, serwis, opony, parkowanie i utratę wartości. Dopiero pełna kwota pozwala porównać alternatywy.
17. Łącz sprawy w jedną trasę
Planowanie przejazdów ogranicza paliwo, opłaty parkingowe i czas. Efekt jest większy niż szukanie najtańszej stacji po drugiej stronie miasta.
18. Twórz fundusz napraw
Odkładaj miesięczną kwotę na auto, sprzęt i mieszkanie. Planowana naprawa nie naruszy wtedy poduszki finansowej.
19. Kupuj używane tam, gdzie stan można ocenić
Meble, książki, sprzęt sportowy i wyposażenie dziecięce często mają niewielkie ślady użytkowania, a znacznie niższą cenę.
20. Naprawiaj rzeczy o dalszej użyteczności
Porównaj koszt naprawy z realną ceną zamiennika i przewidywanym czasem dalszego działania. Nie każda naprawa jest opłacalna.
21. Planuj sezonowe zakupy
Kurtka, opony, wyposażenie szkolne i sprzęt ogrodowy są łatwiejsze do sfinansowania, gdy termin i kwota są znane wcześniej.
22. Odkładaj na remont etapami
Podziel projekt na zakres konieczny, poprawiający wygodę i dekoracyjny. Najpierw sfinansuj elementy chroniące mieszkanie przed większym kosztem.
Zakupy, subskrypcje i decyzje impulsywne
23. Wprowadź dobę namysłu
Przy nieplanowanym zakupie odczekaj co najmniej jeden dzień. Dla większych kwot wydłuż okres do tygodnia.
24. Usuń zapisane dane karty ze sklepów
Dodatkowy krok przed płatnością daje czas na ocenę, czy zakup jest potrzebny.
25. Nie finansuj krótkiej przyjemności długą ratą
Jeżeli produkt zużyje się albo straci znaczenie wcześniej niż skończy się spłata, ryzyko rozczarowania rośnie.
26. Ustal miesięczny budżet na przyjemności
Kwota przeznaczona bez poczucia winy zmniejsza ryzyko nagłego porzucenia całego planu.
27. Korzystaj z biblioteki i wymiany
Książki, gry, narzędzia i przedmioty używane sporadycznie nie zawsze muszą być kupowane na własność.
28. Sprzedawaj rzeczy, których nie używasz
Wpływ przeznacz na konkretny cel. Jednorazowa sprzedaż nie zastąpi regularnego oszczędzania, ale może zbudować rezerwę startową.
29. Porównuj pełny koszt, nie wysokość raty
Dolicz prowizję, dostawę, ubezpieczenie, akcesoria i koszt finansowania. Niska rata może ukrywać drogą decyzję.
Nawyki, dochód i automatyzacja
30. Odkładaj pieniądze dzień po wypłacie
Ustaw automatyczny przelew, zanim środki rozpłyną się pomiędzy codzienne płatności.
31. Dziel dodatkowe wpływy według stałej zasady
Na przykład połowę premii przeznacz na cel, a połowę na bieżące potrzeby. Zasada podjęta wcześniej ogranicza impulsywne decyzje.
32. Zwiększaj przelew po każdej podwyżce
Zachowaj część wyższego dochodu, zanim wszystkie koszty życia dopasują się do nowej pensji.
33. Mierz wynik raz w tygodniu
Codzienna kontrola może męczyć. Krótki przegląd raz w tygodniu wystarczy, aby wcześnie zauważyć przekroczenie limitu.
34. Zamieniaj oszczędność w przelew
Jeżeli obniżyłeś rachunek o 80 zł, zwiększ automatyczne oszczędzanie o tę samą kwotę. Inaczej pieniądze mogą zniknąć w innej kategorii.
35. Rozwijaj dochód równolegle
Po ograniczeniu oczywistych kosztów kolejne cięcia mają coraz mniejszy efekt. Nowa umiejętność, zmiana pracy albo dodatkowe zlecenie może przyspieszyć cel bardziej niż dalsze ograniczanie życia.
Jak oszczędzać przy nieregularnych dochodach?
Przy działalności, prowizji albo pracy sezonowej nie opieraj budżetu na najlepszym miesiącu. Ustal bezpieczną podstawę na podstawie słabszych okresów. Po każdym wpływie najpierw odłóż pieniądze na podatki i zobowiązania, następnie wypłać sobie ustaloną kwotę na życie, a nadwyżkę podziel pomiędzy rezerwę oraz cele.
Dobrym rozwiązaniem są dwa poziomy oszczędzania. Pierwszy to minimalna wpłata wykonywana również w słabym miesiącu. Drugi to określony procent nadwyżki ponad podstawowy dochód. Dzięki temu system nie załamuje się przy gorszym wyniku, a dobre miesiące realnie przyspieszają budowę bezpieczeństwa.
| Miesiąc | Dochód | Kwota podstawowa | Część dodatkowa | Łączne oszczędności |
|---|---|---|---|---|
| Słabszy | 4 500 zł | 200 zł | 0 zł | 200 zł |
| Zwykły | 7 000 zł | 200 zł | 500 zł | 700 zł |
| Dobry | 10 000 zł | 200 zł | 1 400 zł | 1 600 zł |
| Bardzo dobry | 14 000 zł | 200 zł | 2 600 zł | 2 800 zł |
Przykładowe plany oszczędzania
Singiel z dochodem 5 200 zł
Po analizie wydatków singiel ustalił 3900 zł kosztów bieżących oraz 400 zł miesięcznie na wydatki roczne. Pozostaje 900 zł. Na początku 500 zł trafia do rezerwy i poduszki, 200 zł na konkretny cel, a 200 zł zostaje jako margines. Po trzech miesiącach niewykorzystany margines może zwiększyć stały przelew.
Para z dochodem 9 500 zł
Para prowadzi wspólne konto na rachunki i żywność, ale zachowuje osobne kwoty na wydatki własne. Łączne koszty konieczne i roczne wynoszą 6900 zł. Z nadwyżki 1600 zł trafia na poduszkę, 600 zł na wakacje, a 400 zł pozostaje na przyjemności. Jasny podział ogranicza konflikty i przypadkowe sięganie po oszczędności.
Rodzina z dochodem 13 500 zł
Rodzina wydaje 9600 zł na potrzeby bieżące, zobowiązania oraz miesięczną część kosztów rocznych. Przeznacza 1500 zł na poduszkę, 900 zł na cele dzieci i większe wydatki, 700 zł na wypoczynek, a resztę pozostawia jako margines. Przy premii połowa wpływu zasila poduszkę, a połowa wybrany cel rodzinny.
Senior z dochodem 4 200 zł
Najważniejsza jest płynność oraz oddzielny fundusz zdrowotny. Po opłaceniu kosztów podstawowych senior odkłada 250 zł na rezerwę, 150 zł na wydatki medyczne i 100 zł na większe zakupy. Nawet niewielkie, ale regularne kwoty zmniejszają ryzyko naruszania pieniędzy potrzebnych na rachunki.
Plan oszczędzania na 30 dni
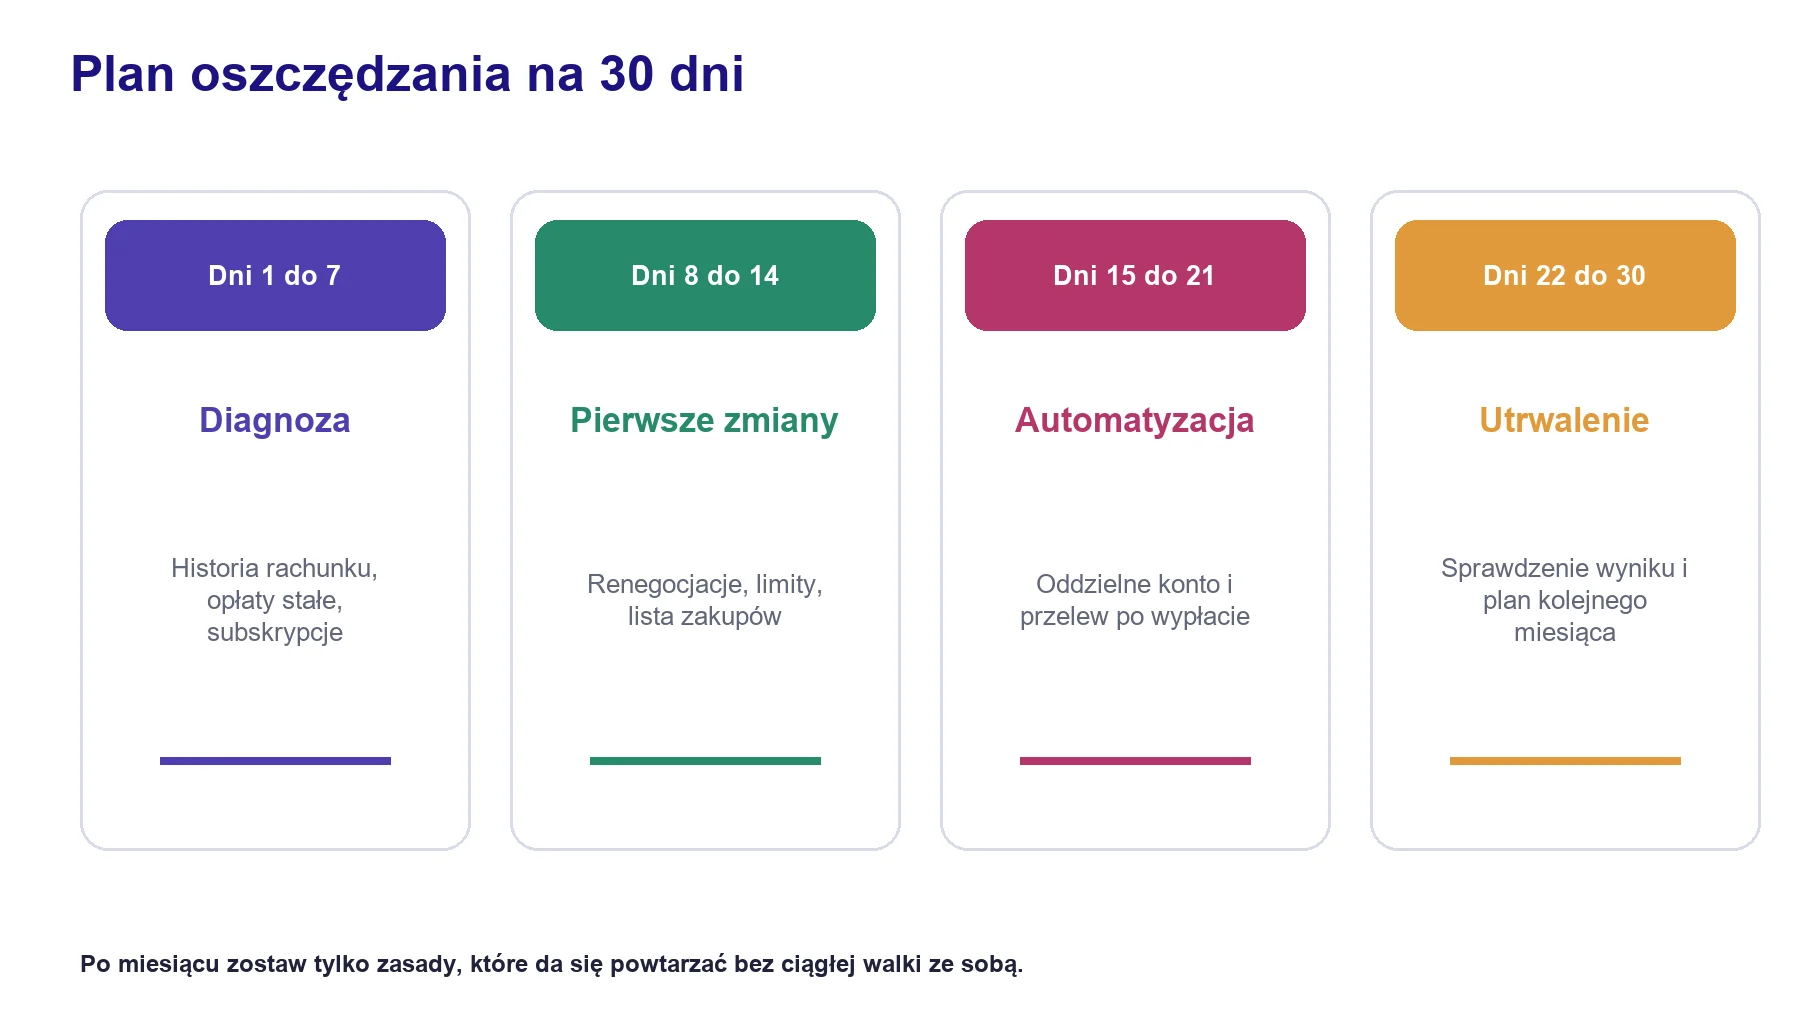
Plan oszczędzania pieniędzy na 30 dni
Dni 1 do 7. Diagnoza
- Pobierz historię rachunku i kart z ostatnich trzech miesięcy.
- Spisz opłaty stałe oraz daty zakończenia umów.
- Policz miesięczną część wydatków rocznych.
- Zaznacz subskrypcje i usługi używane rzadziej niż raz w tygodniu.
- Ustal pierwszą kwotę, którą możesz odłożyć bez tworzenia zaległości.
Dni 8 do 14. Pierwsze zmiany
- Anuluj jedną zbędną usługę.
- Porównaj przynajmniej jeden duży koszt stały.
- Ustal limity dla dwóch najbardziej zmiennych kategorii.
- Przygotuj listę posiłków i zakupów na kilka dni.
- Załóż oddzielny rachunek lub wydziel cel oszczędnościowy.
Dni 15 do 21. Automatyzacja
- Ustaw przelew wykonywany po wpływie dochodu.
- Ustal zasadę dzielenia premii i dodatkowych wpływów.
- Zapisz kwoty na cele roczne.
- Usuń zapisane karty z miejsc prowokujących zakupy impulsywne.
- Sprawdź postęp po pierwszym tygodniu działania limitów.
Dni 22 do 30. Utrwalenie
- Porównaj plan z rzeczywistymi wydatkami.
- Zwiększ albo zmniejsz przelew do kwoty możliwej do utrzymania.
- Przenieś niewykorzystaną część limitów na cel.
- Wybierz jedną zmianę do wprowadzenia w następnym miesiącu.
- Zapisz termin comiesięcznego przeglądu finansów.
Jak zautomatyzować oszczędzanie?
Automatyzacja usuwa konieczność podejmowania tej samej decyzji co miesiąc. Najlepszy termin przelewu to dzień wpływu dochodu albo następny dzień roboczy. Kwota powinna być ambitna, ale nie może wymuszać regularnego cofania pieniędzy na rachunek bieżący.
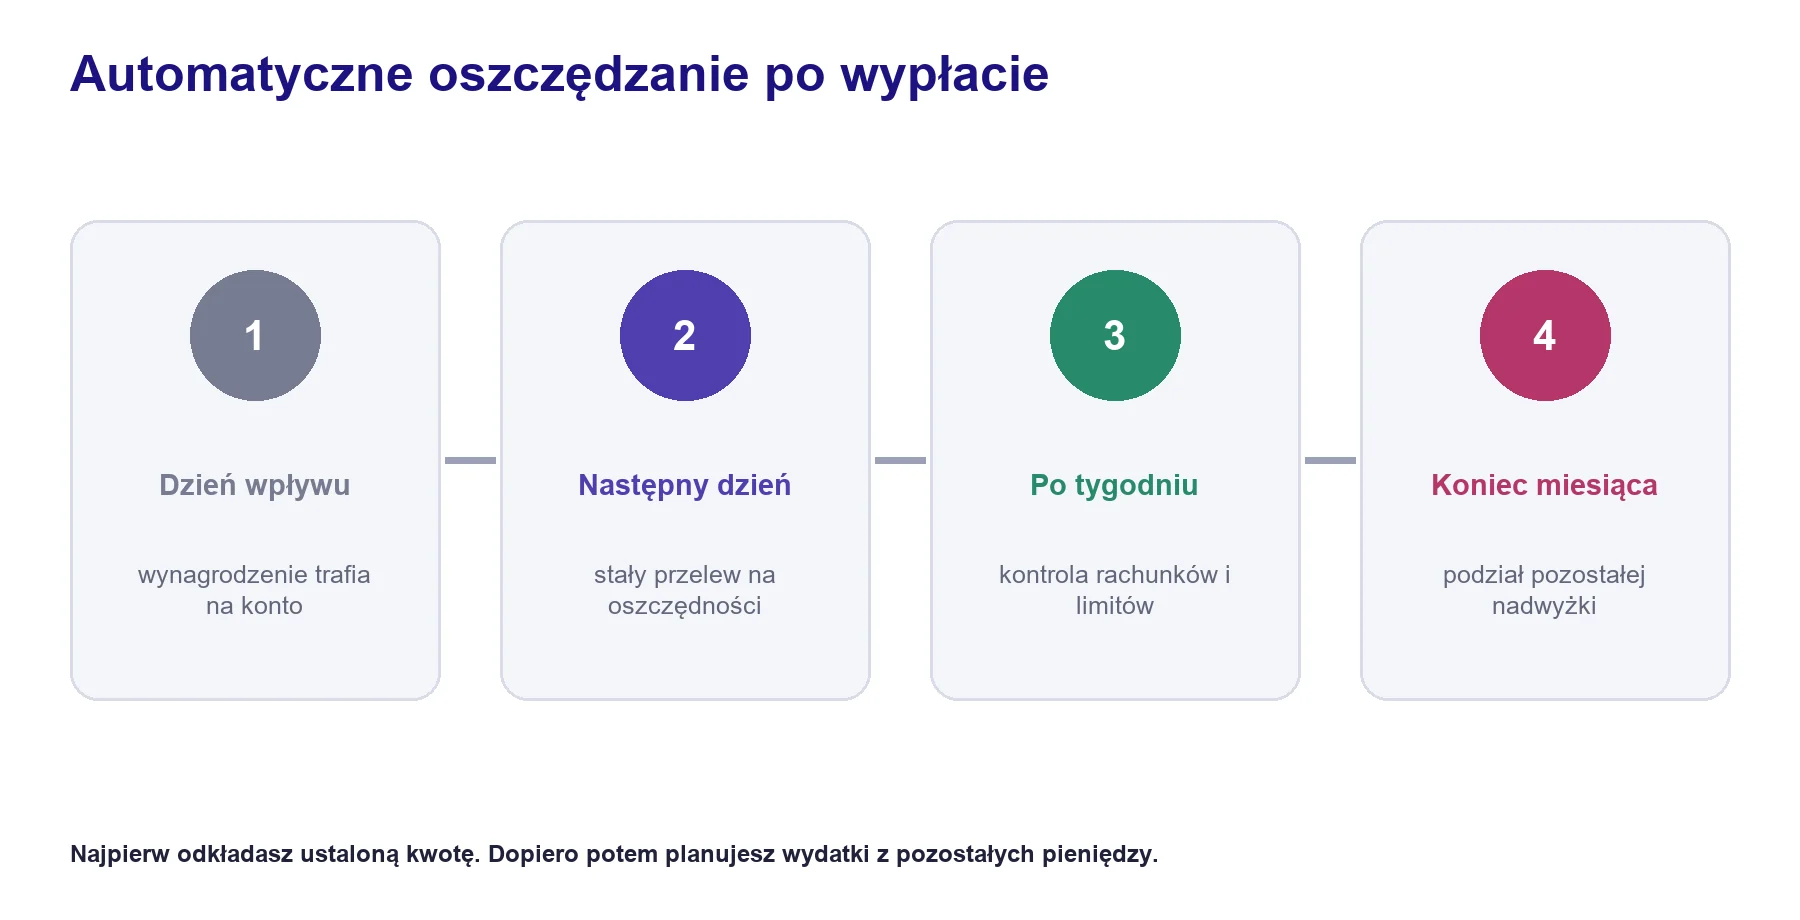
Jak działa automatyczne oszczędzanie po wypłacie
Możesz ustawić kilka przelewów na osobne cele, ale nie przesadzaj z liczbą rachunków. Wystarczy rezerwa, wydatki roczne i jeden albo dwa aktywne cele. Zbyt rozbudowany system utrudnia kontrolę i może prowadzić do wielu przelewów zwrotnych.
Gdzie odkładać oszczędności?
Miejsce zależy od terminu i przeznaczenia pieniędzy. Środki na najbliższe miesiące powinny być bezpieczne i łatwo dostępne. Pieniądze na wydatek zaplanowany za kilka lat mogą być ulokowane inaczej, jeżeli akceptujesz ograniczoną dostępność albo zmiany wartości. Nie łącz rezerwy awaryjnej z kapitałem przeznaczonym na długoterminowe cele.
Płynną część rezerwy można porównać w rankingu kont oszczędnościowych. Przed wyborem przeczytaj również, jak bank nalicza odsetki na koncie oszczędnościowym oraz co dzieje się po zakończeniu promocji.
Przy środkach, których nie potrzebujesz natychmiast, pomocne będzie porównanie lokaty z kontem oszczędnościowym i aktualny ranking lokat bankowych.
Przy bankowych oszczędnościach znaczenie ma ochrona depozytów. Zasady oraz wysokość gwarancji opisuje Bankowy Fundusz Gwarancyjny. Przed ulokowaniem bardzo dużej kwoty sprawdź aktualny limit gwarancji oraz sposób przeliczania równowartości w złotych.
Sprawdź aktualne zasady gwarancji BFG
Co oszczędzać najpierw?
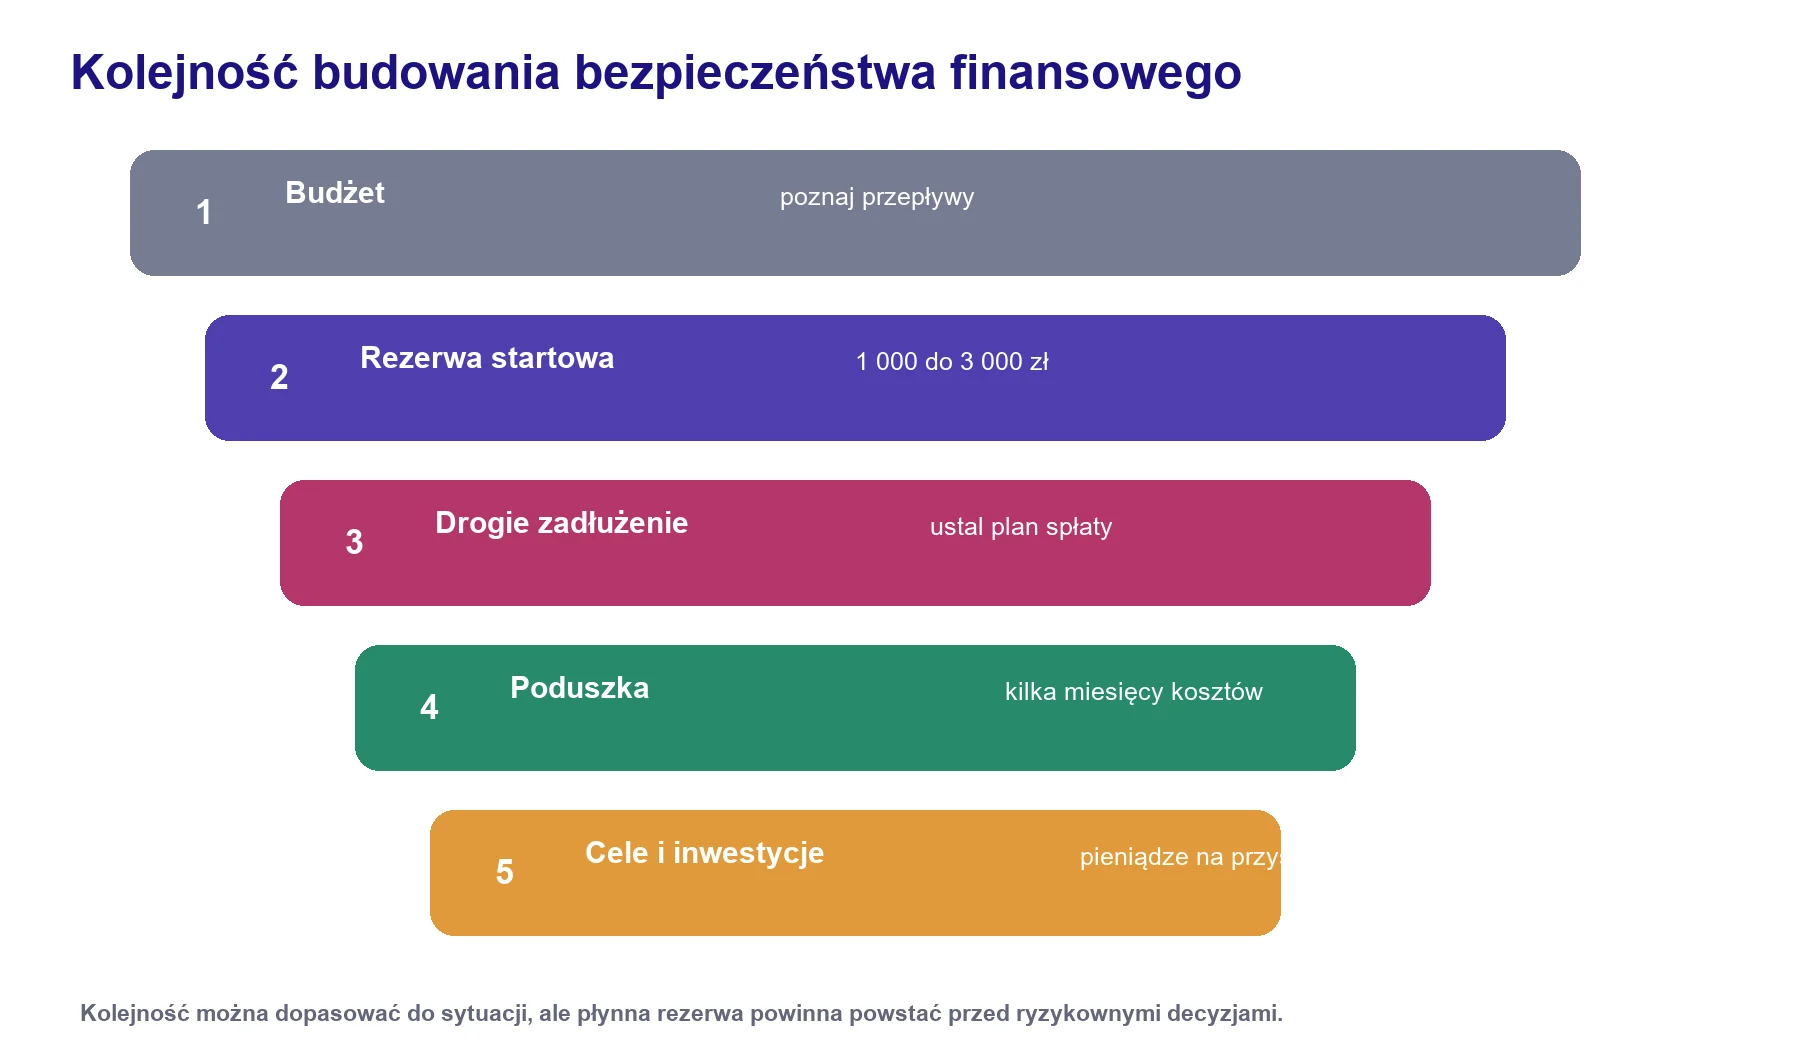
Kolejność celów finansowych
Najpierw zbuduj małą rezerwę pozwalającą opłacić pilną naprawę albo niespodziewany rachunek. Następnie oceń drogie zadłużenie i ustal plan jego spłaty. Kolejnym celem jest poduszka finansowa obejmująca kilka miesięcy koniecznych wydatków. Dopiero nadwyżki ponad ten poziom powinny finansować dalsze cele lub rozwiązania o większym ryzyku.
Dokładne wyliczenia oraz scenariusze dla różnych gospodarstw znajdziesz w poradniku Poduszka finansowa. Ile powinna wynosić i gdzie trzymać pieniądze?.
Jak mierzyć postęp?
Mierz trzy wartości. Pierwsza to miesięczna kwota odłożona. Druga to udział oszczędności w dochodzie. Trzecia to liczba miesięcy podstawowych wydatków pokrywana przez zgromadzoną rezerwę. Każda pokazuje coś innego. Kwota pomaga realizować cel, procent pozwala porównywać miesiące, a liczba miesięcy mówi o poziomie bezpieczeństwa.
| Miernik | Wzór | Co pokazuje |
|---|---|---|
| Kwota oszczędności | Wpłaty pomniejszone o wypłaty | Rzeczywisty postęp celu |
| Stopa oszczędzania | Oszczędności podzielone przez dochód | Jaką część wpływów zachowujesz |
| Miesiące bezpieczeństwa | Rezerwa podzielona przez koszty niezbędne | Jak długo możesz pokrywać podstawowe wydatki |
| Spadek kosztów stałych | Koszt poprzedni minus koszt obecny | Trwały efekt renegocjacji i zmian |
Najczęstsze błędy podczas oszczędzania
Odkładanie wyłącznie tego, co zostanie
Pod koniec miesiąca pieniądze mają wiele konkurencyjnych zastosowań. Stały przelew nadaje oszczędzaniu pierwszeństwo.
Zbyt wysoka kwota na początku
Plan wymagający regularnego cofania pieniędzy nie buduje nawyku. Lepiej zacząć niżej i zwiększać przelew.
Brak funduszy na wydatki roczne
Ubezpieczenie albo serwis nie są nagłym kryzysem. Powinny mieć osobną pulę.
Trzymanie wszystkiego na koncie bieżącym
Brak oddzielenia utrudnia ocenę dostępnych pieniędzy i sprzyja przypadkowemu wydaniu celu.
Ciągłe zmienianie systemu
Każda nowa metoda wymaga czasu. Oceń ją po pełnym miesiącu, a większe zmiany po kilku miesiącach.
Rezygnacja ze wszystkich przyjemności
Plan bez miejsca na odpoczynek i spontaniczność jest trudny do utrzymania. Wydatki uznaniowe powinny mieć limit, a nie znikać całkowicie.
Skupienie wyłącznie na drobiazgach
Jeżeli czynsz, auto albo zadłużenie pochłaniają większość dochodu, drobne cięcia nie rozwiążą problemu.
Inwestowanie pieniędzy potrzebnych wkrótce
Wartość ryzykownego aktywa może spaść dokładnie wtedy, gdy pojawi się potrzeba wypłaty.
Kiedy zwiększyć miesięczną kwotę?
Zwiększ przelew po podwyżce, premii, spłacie raty, zmianie tańszej umowy albo zakończeniu dużego celu. Nie czekaj, aż wyższy dochód zostanie całkowicie wchłonięty przez styl życia. Dobrym rozwiązaniem jest przeznaczenie części poprawy na oszczędności, a części na wygodę. Dzięki temu postęp finansowy jest widoczny, ale plan nie przypomina kary.
Raz na kwartał sprawdź, czy obecna kwota nadal odpowiada sytuacji. Raz w roku zaktualizuj cele, koszty i wysokość poduszki. Po dużej zmianie życiowej, takiej jak przeprowadzka, narodziny dziecka, zmiana pracy albo kredyt, wykonaj przegląd od razu.
Która metoda oszczędzania będzie najlepsza?
Metoda ma ułatwiać powtarzanie właściwej decyzji. Nie wybieraj rozwiązania tylko dlatego, że dobrze wygląda w arkuszu albo jest popularne w mediach społecznościowych. Osoba ze stałą pensją może korzystać z jednego przelewu kwotowego. Przy dochodzie zmiennym lepiej połączyć małą wpłatę podstawową z procentem dodatkowych wpływów. Gospodarstwo z wieloma kosztami rocznymi potrzebuje natomiast kilku nazwanych funduszy.
Stała kwota po wypłacie
Ustalasz jedną kwotę i zlecasz przelew dzień po dochodzie. To najprostsza metoda przy przewidywalnej pensji. Jej zaletą jest jasny wynik i łatwa automatyzacja. Wadą może być brak elastyczności, gdy część miesięcy jest znacznie droższa. Rozwiązaniem jest oddzielne planowanie kosztów rocznych, aby nie zmniejszać przelewu za każdym razem, gdy pojawia się ubezpieczenie albo wyjazd.
Procent każdego wpływu
Każdy dochód dzielisz według ustalonej proporcji. Możesz odkładać 10 procent wynagrodzenia, premii i wpływów dodatkowych. Metoda dobrze działa przy zleceniach i działalności, ponieważ kwota automatycznie dostosowuje się do wyniku miesiąca. Wymaga jednak zapisania minimalnego poziomu kosztów, aby wysoki procent w słabym miesiącu nie powodował problemów z rachunkami.
Najpierw cel, potem wydatki
Na początku miesiąca przelewasz kwotę odpowiadającą celowi, a pozostałe pieniądze dzielisz pomiędzy kategorie. To podejście zmienia kolejność decyzji. Oszczędności nie konkurują już z każdą zachcianką pojawiającą się przez następne tygodnie. Metoda nie oznacza ignorowania potrzeb. Kwota musi wynikać z budżetu, a nie z arbitralnego założenia.
Zaokrąglanie płatności
Bank może zaokrąglać każdą transakcję i przenosić różnicę na wybrany cel. Jest to dobry dodatek, ale słaby fundament. Wynik zależy od liczby płatności, więc częstsze wydawanie paradoksalnie zwiększa wpłaty. Traktuj zaokrąglenia jako bonus obok stałego przelewu, a nie uzasadnienie dla dodatkowych zakupów.
Fundusze na konkretne cele
Tworzysz osobne pule na ubezpieczenie, wakacje, prezenty, sprzęt i inne przewidywalne wydatki. Kwotę celu dzielisz przez liczbę miesięcy do terminu. Jeżeli za dziesięć miesięcy potrzebujesz 5000 zł, miesięczna wpłata wynosi 500 zł. Ta metoda zapobiega nazywaniu każdego większego rachunku sytuacją awaryjną.
| Metoda | Dla kogo | Największa zaleta | Na co uważać |
|---|---|---|---|
| Stała kwota | Stałe dochody | Prosta automatyzacja | Zbyt wysoka kwota w droższym miesiącu |
| Procent wpływu | Dochody zmienne | Dostosowanie do wyniku | Brak minimalnej wpłaty |
| Najpierw cel | Osoby wydające dostępną nadwyżkę | Cel ma pierwszeństwo | Kwota bez oparcia w budżecie |
| Zaokrąglenia | Jako uzupełnienie systemu | Działa w tle | Nie daje przewidywalnego wyniku |
| Fundusze celowe | Wiele wydatków rocznych | Mniej niespodzianek | Zbyt duża liczba oddzielnych puli |
Czy oszczędzać, gdy masz zadłużenie?
Całkowite odkładanie oszczędzania do chwili spłaty wszystkich zobowiązań może być ryzykowne. Bez choćby małej rezerwy każda awaria ponownie trafia na kartę albo pożyczkę. Najpierw zbuduj kwotę wystarczającą na typowe pilne wydatki, a następnie skieruj większą część nadwyżki na drogie zadłużenie. Po jego spłacie przelew dotychczas przeznaczany na ratę może zasilać pełną poduszkę.
Kolejność zależy od kosztu długu, warunków wcześniejszej spłaty i stabilności dochodu. Kredyt mieszkaniowy o długim terminie nie jest tym samym problemem co odnawialny limit albo zadłużenie karty. Zapisz oprocentowanie, prowizje, minimalną ratę i termin. Nie kieruj się wyłącznie saldem, ponieważ niewielki dług może być najdroższy procentowo.
| Sytuacja | Pierwszy krok | Kolejny krok |
|---|---|---|
| Brak rezerwy i drogi dług | Mała rezerwa na pilne wydatki | Intensywna spłata drogiego długu |
| Rezerwa jest gotowa | Utrzymanie minimalnej kwoty | Spłata według kosztu albo ustalonej kolejności |
| Drogie zobowiązania spłacone | Zwiększenie poduszki | Cele długoterminowe |
| Nieregularny dochód | Większa część płynna | Elastyczne nadpłaty w dobrych miesiącach |
Jak oszczędzać pieniądze w parze?
Wspólne oszczędzanie wymaga uzgodnienia zasad, a nie identycznego podejścia do każdego zakupu. Najpierw ustalcie koszty wspólne, cele oraz kwoty pozostające do swobodnej dyspozycji każdej osoby. Rozmowa wyłącznie o pojedynczych transakcjach szybko zamienia się w kontrolę. Rozmowa o limitach i celach pozwala zachować samodzielność.
Wpłaty na wspólne konto można podzielić po równo albo proporcjonalnie do dochodów. Gdy jedna osoba zarabia 7000 zł, a druga 3000 zł, udział 70 i 30 procent może być sprawiedliwszy niż identyczna kwota. Równość kwot nie zawsze oznacza równe obciążenie. Ważne, aby sposób był jawny i akceptowany przez obie strony.
Ustalcie zasady dla większych zakupów, korzystania z poduszki i dodatkowych wpływów. Przykładowo każda osoba może samodzielnie decydować o wydatkach z własnej puli, a zakupy przekraczające ustalony próg wymagają rozmowy. Premia może być dzielona pomiędzy cel wspólny, cel osobisty i przyjemność. Dzięki temu oszczędzanie nie odbiera całej korzyści z lepszego miesiąca.
| Obszar | Ustalenie pary | Przykład |
|---|---|---|
| Koszty wspólne | Podział po równo albo według dochodu | 70 procent i 30 procent |
| Wydatki własne | Stała kwota bez wzajemnego rozliczania | Po 500 zł miesięcznie |
| Cel wspólny | Automatyczne wpłaty po dochodzie | Po 800 zł na poduszkę |
| Duże zakupy | Próg wymagający wspólnej decyzji | Każdy zakup powyżej 600 zł |
| Dodatkowy wpływ | Zasada ustalona przed otrzymaniem pieniędzy | Połowa na cel, reszta do podziału |
Jak wyznaczyć cel oszczędnościowy?
Dobry cel odpowiada na cztery pytania. Ile pieniędzy potrzebujesz, kiedy będą potrzebne, jaka kwota jest już zgromadzona i ile możesz dopłacać co miesiąc. Bez terminu trudno ocenić, czy przelew jest wystarczający. Bez konkretnej kwoty łatwo uznać każdy wynik za zbyt mały albo przenieść pieniądze na inne potrzeby.
Załóżmy, że celem jest 12 000 zł za osiemnaście miesięcy, a obecnie masz 3000 zł. Brakuje 9000 zł. Bez uwzględniania odsetek miesięczna wpłata wynosi 500 zł. Jeśli 500 zł jest nierealne, masz trzy uczciwe możliwości: wydłużyć termin, zmniejszyć zakres celu albo zwiększyć dochód i nadwyżkę. Samo oczekiwanie, że pieniądze pojawią się później, nie jest planem.
| Cel | Kwota | Termin | Miesięczna wpłata |
|---|---|---|---|
| Rezerwa startowa | 3 000 zł | 6 miesięcy | 500 zł |
| Ubezpieczenie i serwis auta | 3 600 zł | 12 miesięcy | 300 zł |
| Wyjazd rodzinny | 9 600 zł | 16 miesięcy | 600 zł |
| Wkład własny | 60 000 zł | 5 lat | 1 000 zł |
| Sprzęt do pracy | 8 000 zł | 10 miesięcy | 800 zł |
Jak korzystać z promocji, zwrotów i programów lojalnościowych?
Promocja jest oszczędnością tylko wtedy, gdy nie zwiększa planowanego wydatku. Zwrot 5 procent nie uzasadnia zakupu, którego bez promocji by nie było. Zanim skorzystasz, sprawdź cenę końcową, limit zwrotu, termin wypłaty i warunki aktywności. Policzenie pełnego kosztu jest ważniejsze niż wysokość procentu w reklamie.
Premie bankowe i zwroty mogą przyspieszać cele, ale nie powinny finansować podstawowego planu. Traktuj je jak wpływ dodatkowy. Po otrzymaniu od razu przelej ustaloną część na cel. Jeżeli premia wymaga konta, karty albo określonych transakcji, zapisz terminy i warunki. Utrata zwolnienia z opłaty może zmniejszyć rzeczywistą korzyść.
Przy zmianie rachunku sprawdź, co bank uznaje za wpływ na konto. Pozwoli to uniknąć błędnego założenia, że każdy przelew spełnia warunek oferty lub bezpłatności.
Czy inflacja oznacza, że nie warto trzymać gotówki?
Wzrost cen zmniejsza siłę nabywczą pieniędzy, ale nie zmienia zadania płynnej rezerwy. Część oszczędności ma być dostępna szybko i bez ryzyka utraty wartości nominalnej. Próba maksymalizacji zysku z całej poduszki może utrudnić wypłatę albo narazić środki na spadek w złym momencie.
Cel krótkoterminowy oceniaj przede wszystkim przez bezpieczeństwo i dostęp. Przy długim terminie możesz rozważać rozwiązania o innym profilu, ale dopiero po oddzieleniu poduszki i pieniędzy potrzebnych w najbliższych latach. Nazwanie każdej nadwyżki inwestycją zaciera różnicę pomiędzy ochroną bieżącego życia a budowaniem majątku.
Comiesięczna kontrola oszczędności
Przegląd nie powinien zajmować wielu godzin. Wystarczy sprawdzić saldo celów, wykonanie przelewów, największe różnice w wydatkach i nadchodzące koszty roczne. Następnie podejmij jedną albo dwie decyzje na kolejny miesiąc. Zbyt długa lista zmian utrudnia ocenę, co naprawdę zadziałało.
- Ile pieniędzy wpłynęło na każdy cel?
- Czy z któregoś celu wypłaciłem środki i dlaczego?
- Która kategoria przekroczyła plan najbardziej?
- Czy w następnym miesiącu pojawi się większy wydatek?
- Który koszt stały można sprawdzić przed końcem umowy?
- Czy kwota automatycznego przelewu nadal jest właściwa?
Zapisuj wynik w prostym arkuszu albo notatce. Nie musisz rejestrować każdej drobnej decyzji, jeżeli bankowa historia transakcji daje wystarczający obraz. Najważniejsze jest obserwowanie trendu oraz szybkie zauważenie sytuacji, w której cele przestają rosnąć.
Jeżeli oszczędzanie blokują wysokie raty i rosnące zaległości, najpierw uporządkuj zobowiązania. W poradniku Jak wyjść z długów? znajdziesz metody spłaty, wyliczenia i plan pierwszych działań.
Podsumowanie
Skuteczne oszczędzanie łączy trzy elementy. Najpierw poznajesz swoje wydatki i odzyskujesz realną nadwyżkę. Następnie automatyzujesz wpłatę wykonywaną po dochodzie. Na końcu przypisujesz pieniądzom konkretne zadania, aby rezerwa, wydatki roczne i dalsze cele nie mieszały się ze sobą.
Nie musisz wdrażać 35 sposobów. Wybierz jeden koszt stały, jeden nawyk zakupowy i jeden automatyczny przelew. Sprawdź rezultat przez 30 dni. Jeżeli plan działa, dodaj kolejną zmianę. Małe decyzje powtarzane przez lata budują większy efekt niż krótki okres skrajnych ograniczeń.