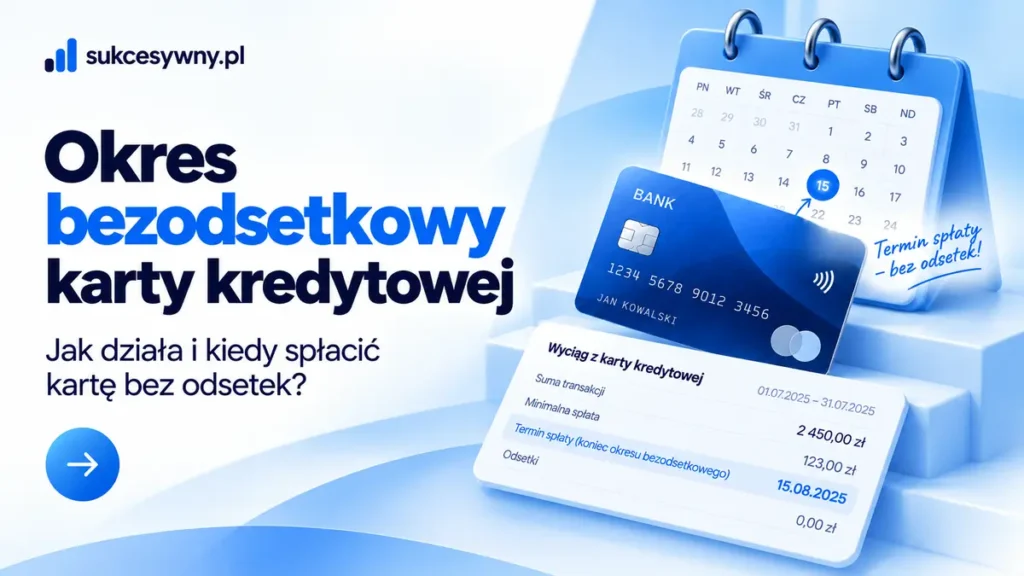
Okres bezodsetkowy to czas, w którym możesz rozliczyć określone transakcje kartą kredytową bez ponoszenia odsetek, jeśli spełnisz warunki banku. Najczęściej dotyczy zakupów bezgotówkowych i wymaga pełnej spłaty kwoty wskazanej na wyciągu.
Hasło „do 55 dni” nie oznacza jednak, że każdy zakup dostaje osobne 55 dni na spłatę. Znaczenie ma moment rozliczenia transakcji w cyklu oraz termin wskazany przez bank.
Z czego składa się okres bezodsetkowy?
W typowym modelu obejmuje on czas pozostały do zakończenia cyklu rozliczeniowego oraz dodatkowy czas na spłatę wyciągu.
Przykładowo ING opisuje miesięczny cykl oraz 21 dni na spłatę po jego zakończeniu. Bank podaje maksymalnie do 52 dni bez odsetek, ale konkretna transakcja może korzystać z krótszego czasu. Wyjaśnienie cyklu i terminu spłaty w ING.
Najdłuższy czas dotyczy operacji rozliczonych blisko początku cyklu. Zakupy rozliczone pod koniec tego samego cyklu mają wcześniejszy termin spłaty w stosunku do dnia zakupu.
Przykład zakupów na początku i końcu cyklu
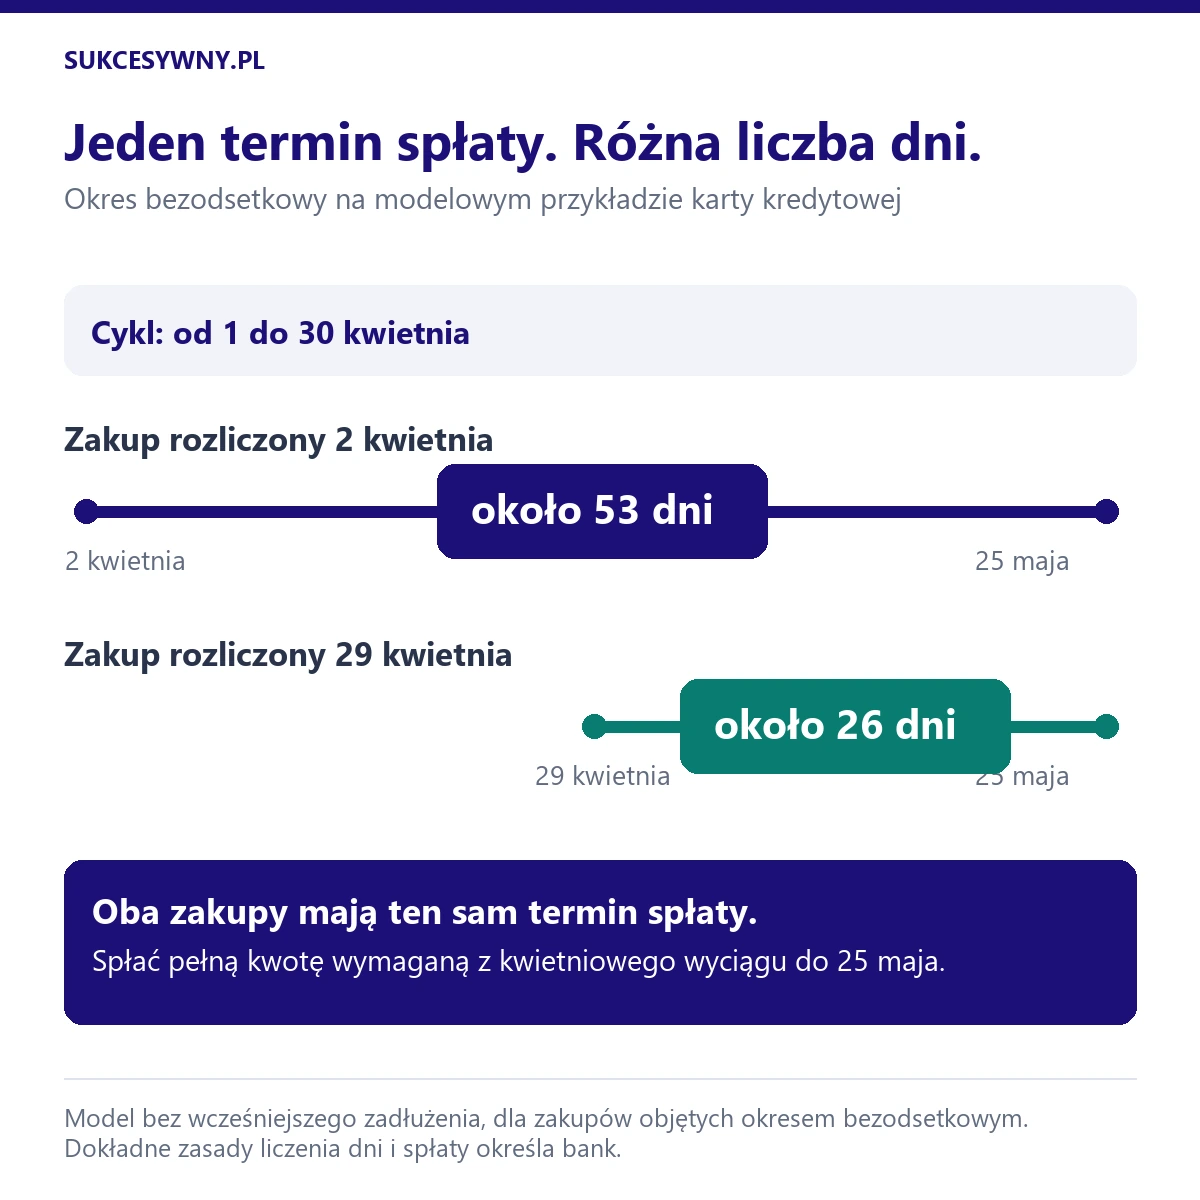
Przyjmijmy modelowy harmonogram:
- Cykl trwa od 1 do 30 kwietnia.
- Bank wystawia wyciąg po zakończeniu cyklu.
- Termin pełnej spłaty przypada 25 maja.
- Nie ma wcześniejszego zadłużenia ani operacji wyłączonych z okresu bezodsetkowego.
Zakup rozliczony 2 kwietnia
Do 25 maja pozostaje około 53 dni. Pieniądze banku finansują zakup przez większą część cyklu i dodatkowy czas na spłatę.
Zakup rozliczony 29 kwietnia
Do tego samego terminu pozostaje około 26 dni. Kwietniowy wyciąg obejmuje obie transakcje, dlatego obie rozliczasz w terminie wskazanym na tym zestawieniu.
To przykład działania harmonogramu, nie warunki konkretnej karty. Dokładne liczenie dni oraz terminy przypadające w dni wolne wynikają z umowy i wyciągu.
Podobną zależność pokazuje Citi Handlowy, wyjaśniając, dlaczego długość okresu bezodsetkowego zależy od momentu zakupu. Przykład okresu bezodsetkowego Citi.
Co z zakupem dokonanym po wystawieniu wyciągu?
W przedstawionym modelu transakcja rozliczona 5 maja należy już do kolejnego cyklu.
Jeśli kwietniowy wyciąg opiewa na 2400 zł, a majowe zakupy wynoszą 600 zł, bieżące zadłużenie może wynosić 3000 zł. Kwota dotycząca kwietniowego rozliczenia pozostaje jednak odrębną pozycją.
Nie utożsamiaj bieżącego wykorzystania limitu z kwotą wymaganą do spłaty ostatniego wyciągu. Sprawdź obie wartości w szczegółach karty.
Przy terminowej spłacie, braku wcześniejszych zaległości i standardowych zakupach objętych okresem bezodsetkowym nowe transakcje rozliczasz według ich własnego cyklu. Szczególne zasady mogą dotyczyć planów ratalnych i innych rodzajów operacji.
Data zakupu czy data zaksięgowania?
Płatność wykonana ostatniego dnia cyklu nie zawsze zostanie w nim rozliczona. Sprzedawca może przekazać operację do rozliczenia później.
Dlatego nie opieraj terminu spłaty wyłącznie na dacie z paragonu. Sprawdź, na którym wyciągu bank ujął transakcję.
W materiałach Citi okres między zaksięgowaniem operacji a terminem spłaty jest wskazany jako podstawa wyjaśnienia długości okresu bezodsetkowego. Zasady rozliczenia zakupów kartą Citi Simplicity.
Nie warto planować wydatków na granicy cykli przy założeniu, że każda płatność zostanie zaksięgowana natychmiast.
Dlaczego spłata minimalna nie wystarcza?
Spłata minimalna pozwala wywiązać się z minimalnego obowiązku płatniczego wskazanego na wyciągu. Nie jest jednak równoznaczna z warunkiem zwolnienia z odsetek. Finansowe skutki pozostawienia zadłużenia pokazujemy w poradniku ile kosztuje karta kredytowa.
Przykład: masz 3000 zł zadłużenia z zakończonego cyklu. Spłacasz tylko część kwoty. Pozostała należność nadal jest finansowana kredytem, a bank może naliczyć odsetki zgodnie z regulaminem.
Nie zakładaj, że odsetki będą dotyczyły wyłącznie dni po terminie spłaty. Santander Consumer Bank w regulaminie opisuje naliczanie odsetek od transakcji od daty jej rozliczenia, z uwzględnieniem zasad zwolnienia przy odpowiedniej spłacie. Regulamin rozliczania karty w Santander Consumer Banku.
Dokładny wynik zależy od historii zadłużenia, dat wpłat oraz kolejności ich rozliczania.
Czy okres bezodsetkowy obejmuje wypłaty gotówki?
Nie ma jednej zasady wspólnej dla wszystkich kart.
ING Visa i Mastercard
Bank wskazuje, że wypłaty z bankomatów i przelewy z rachunku karty nie korzystają z okresu bezodsetkowego. Odsetki naliczane są od dnia operacji do pełnej spłaty. Warunki kart kredytowych ING.
PKO Mastercard Platinum
PKO BP informuje, że wypłaty gotówki w kraju i za granicą są objęte okresem bezodsetkowym. Nadal trzeba spełnić warunki spłaty, a osobną kwestią pozostaje prowizja za wypłatę. Warunki PKO Mastercard Platinum.
Brak odsetek i brak prowizji to dwie odrębne korzyści. Wystąpienie jednej nie oznacza automatycznie drugiej.
Czy raty zachowują okres bezodsetkowy?
Plan ratalny na karcie może mieć własne oprocentowanie i harmonogram. Nie należy traktować go jak zwykłego zakupu oczekującego na najbliższy wyciąg.
Santander Consumer Bank wskazuje, że uruchomienie planu ratalnego nie musi pozbawiać okresu bezodsetkowego pozostałych transakcji, ale wymagana płatność obejmuje właściwą ratę. Zasady planów ratalnych na kartach.
Sprawdź, jaka kwota widnieje na zestawieniu jako wymagana do zachowania preferencyjnego rozliczenia. Nie obliczaj jej samodzielnie jako dowolnej części całego zadłużenia.
Jak nie pomylić terminu spłaty?
Po wystawieniu wyciągu zapisz kwotę i termin. Jeśli korzystasz z automatycznej spłaty, potwierdź jej zakres i zapewnij pieniądze na rachunku źródłowym.
Przy zwrocie zakupów nie zakładaj, że samo zgłoszenie odstąpienia od umowy zmniejszy należność na karcie. Sprawdź zaksięgowanie zwrotu oraz jego wpływ na wymaganą spłatę.
Jeżeli w poprzednim cyklu nie spłaciłeś całości, przed kolejnymi zakupami ustal warunki ponownego korzystania z okresu bezodsetkowego. Samo pojawienie się nowego wyciągu nie rozwiązuje wcześniejszego zadłużenia.
W rankingu kart kredytowych porównaj nie tylko maksymalną liczbę dni, lecz także zakres transakcji objętych preferencją i koszty pozostałych operacji.