Kalkulator nadpłaty kredytu pozwala sprawdzić, ile odsetek możesz zaoszczędzić i co zmieni wybór między niższą ratą a krótszym okresem spłaty. Wpisujesz aktualne saldo, oprocentowanie i pozostałą liczbę miesięcy. Możesz dodać jednorazową nadpłatę, regularną dodatkową wpłatę oraz opłaty pobierane przez bank.
Wynik pokazuje trzy scenariusze dla tych samych danych: dalszą spłatę bez nadpłat, skrócenie okresu oraz obniżanie raty. To pomaga oddzielić oszczędność na odsetkach od zmniejszenia miesięcznego obciążenia. Te dwie korzyści często występują razem, ale nie są tym samym.
Kalkulator nadpłaty kredytu hipotecznego
Porównaj dwa sposoby nadpłaty
Wpisz obecne saldo kredytu i okres, który pozostał do spłaty. Kalkulator porównuje brak nadpłat, skrócenie okresu oraz obniżanie raty.
Porównanie wyników
| Wynik | Bez nadpłat | Krótsza spłata | Niższa rata |
|---|
Oszczędność to różnica przyszłych odsetek pomniejszona o wpisane opłaty. Nadpłacony kapitał nie jest kosztem kredytu. Wariant niższej raty przelicza ją po każdej nadpłacie na pozostały pierwotny okres.
Zobacz miesięczny harmonogram
| Miesiąc | Rata | Odsetki | Nadpłata | Opłata procentowa | Saldo po spłacie |
|---|
Jednorazowa nadpłata jest uwzględniona przed pierwszym miesiącem. Koszty stałe i opłata od tej nadpłaty są w podsumowaniu.
Wynik jest symulacją, a nie nowym harmonogramem banku. Przyjmujemy stałe oprocentowanie przez cały pozostały okres, miesięczne naliczanie odsetek i natychmiastowe zaliczenie nadpłaty na kapitał w opisanym momencie. Przy kredycie ze zmienną stopą przyszłe raty oraz oszczędności będą zależały od zmian oprocentowania.
Jakie dane wpisać, żeby obliczenie miało sens?
Zacznij od salda kapitału widocznego w bankowości. Nie wpisuj pierwotnej kwoty kredytu, jeżeli część została już spłacona. Nie wpisuj też sumy wszystkich przyszłych rat, ponieważ zawiera ona odsetki, które kalkulator ma dopiero wyliczyć. Jeżeli bank pokazuje osobno kapitał i naliczone odsetki, potrzebujesz pierwszej z tych wartości.
Oprocentowanie powinno być nominalną roczną stopą z aktualnych warunków kredytu. RRSO uwzględnia także inne koszty, więc nie nadaje się do prostego naliczania miesięcznych odsetek od salda. Zamiana stopy nominalnej na RRSO może wyraźnie zawyżyć wynik.
Pozostały okres podaj w miesiącach. Jeżeli do końca umowy zostało 17 lat i 6 miesięcy, wpisz 210. Wybierz też właściwy rodzaj rat. Raty równe oznaczają zbliżoną łączną ratę kapitałowo odsetkową przy niezmiennej stopie. W ratach malejących regularna część kapitałowa pozostaje zasadniczo stała, a odsetki spadają wraz z zadłużeniem.
| Pole | Co wpisać | Czego nie wpisywać |
|---|---|---|
| Pozostały kapitał | Aktualne saldo zadłużenia kapitałowego | Sumy przyszłych rat z odsetkami |
| Oprocentowanie | Aktualną nominalną stopę roczną | RRSO lub samej marży |
| Liczba miesięcy | Okres pozostały do końca spłaty | Pierwotnego okresu umowy |
| Nadpłata miesięczna | Kwotę dodatkową ponad regularną ratę | Całej miesięcznej wpłaty |
| Opłaty | Koszty rzeczywiście wynikające z warunków banku | Automatycznie 3% bez sprawdzenia umowy |
Skrócenie okresu czy zmniejszenie raty?
Przy skróceniu okresu pozostawiasz zbliżone regularne obciążenie, ale szybciej kończysz spłatę. Mniejszy kapitał generuje mniej odsetek, więc większa część kolejnych wpłat może spłacać zadłużenie. W typowym porównaniu z jedną nadpłatą i taką samą stopą daje to większą oszczędność odsetkową niż samo obniżenie raty.
Przy obniżeniu raty bank rozkłada zmniejszony kapitał na pozostały okres. Miesięczne obowiązkowe obciążenie maleje, co może ułatwić utrzymanie budżetu przy nieregularnych dochodach. Ceną tej elastyczności jest wolniejsza spłata kapitału, jeżeli różnicy w racie nie przeznaczasz na kolejne nadpłaty.
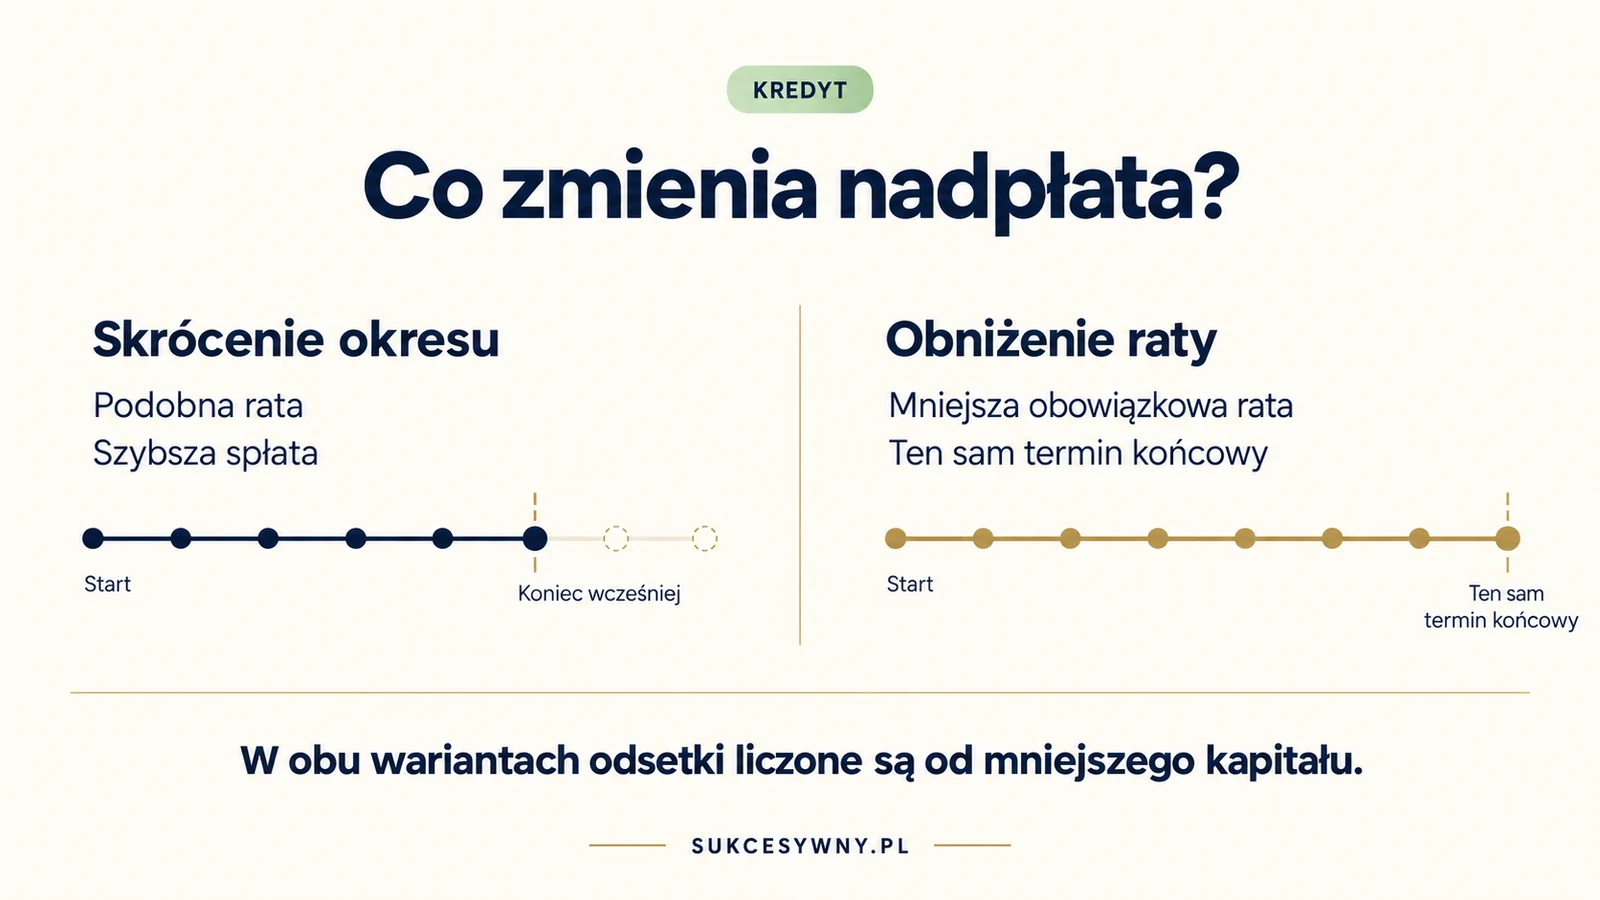
Nie istnieje jeden wariant najlepszy dla każdego kredytobiorcy. Jeżeli niższa obowiązkowa rata daje Ci potrzebny margines bezpieczeństwa, może mieć wartość niezależną od samych odsetek. Z kolei utrzymanie dotychczasowej sumy miesięcznych wpłat mimo obniżenia raty może przyspieszyć spłatę podobnie jak formalne skracanie okresu, o ile warunki banku i termin zaliczania wpłat są porównywalne.
Przykład: nadpłata 20 000 zł przy saldzie 300 000 zł
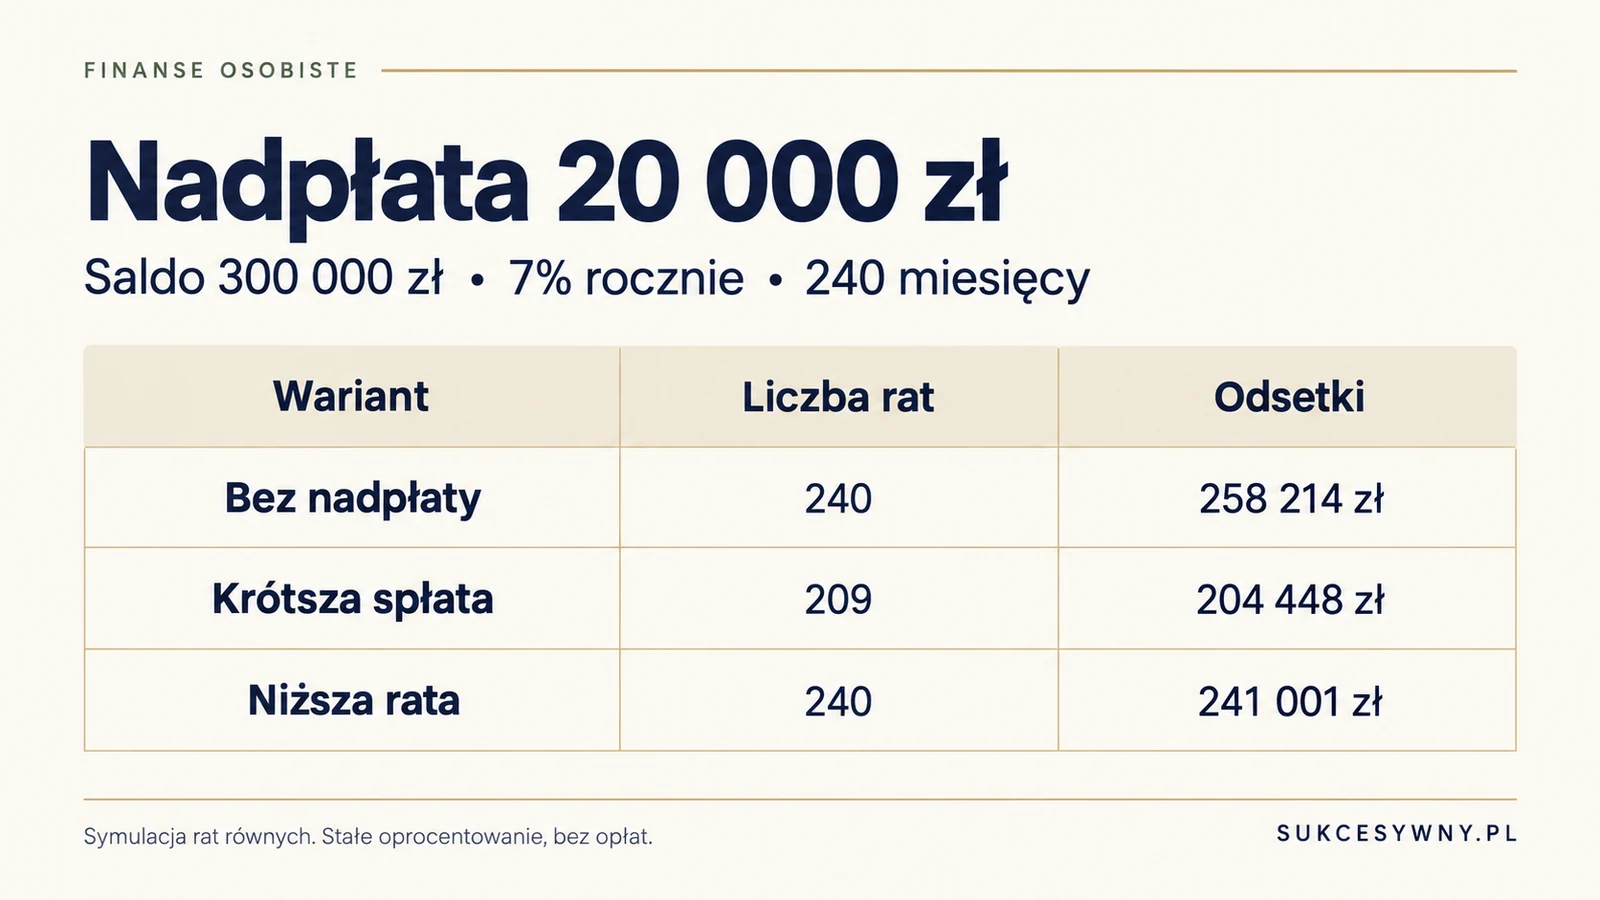
Przyjmijmy 300 000 zł kapitału, 240 miesięcy do końca, oprocentowanie 7% rocznie i raty równe. Nadpłata 20 000 zł następuje od razu. Nie dodajemy późniejszych nadpłat ani opłat. Oprocentowanie pozostaje stałe przez cały modelowany okres, a odsetki i raty zaokrąglamy do groszy.
| Wariant | Pierwsza regularna rata | Liczba miesięcy | Odsetki do końca |
|---|---|---|---|
| Bez nadpłaty | 2325,90 zł | 240 | 258 214,37 zł |
| Nadpłata i krótsza spłata | 2325,90 zł | 209 | 204 448,28 zł |
| Nadpłata i niższa rata | 2170,84 zł | 240 | 241 000,69 zł |
W tej symulacji skrócenie okresu zmniejsza przyszłe odsetki o 53 766,09 zł i kończy spłatę 31 miesięcy wcześniej. Obniżenie raty zmniejsza pierwsze regularne obciążenie o 155,06 zł i pozwala zaoszczędzić 17 213,68 zł odsetek. W wariancie obniżania raty model przelicza ją na bieżąco, dlatego zaokrąglenia mogą powodować groszowe zmiany kolejnych rat.
Nie oznacza to, że wpłata 20 000 zł daje zysk 53 766,09 zł natychmiast. Oszczędność jest sumą odsetek, których nie zapłacisz przez wiele przyszłych lat przy przyjętej stopie. Dziś oddajesz bankowi część własnej gotówki. To różnica między oszczędnością nominalną w długim okresie a pieniędzmi dostępnymi teraz na rachunku.
Jak kalkulator liczy regularne nadpłaty?
Jednorazowa nadpłata zmniejsza saldo przed pierwszym miesiącem obliczeń. Nadpłata miesięczna jest doliczana po regularnej racie każdego miesiąca. Jeżeli wpiszesz 500 zł, model zakłada dodatkowe 500 zł ponad aktualną ratę, aż do spłaty zadłużenia. Ostatnia nadpłata jest ograniczona do pozostałego kapitału, więc kalkulator nie tworzy fikcyjnej nadwyżki wpłaconej po zamknięciu kredytu.
W wariancie krótszej spłaty przy ratach równych utrzymujemy ratę wynikającą z harmonogramu bez nadpłat. Przy ratach malejących zachowujemy pierwotną miesięczną część kapitałową. W wariancie niższej raty pozostały kapitał jest przeliczany na czas pozostający do pierwotnego terminu końcowego. Duże regularne nadpłaty mogą zakończyć spłatę wcześniej również w tym wariancie.
Porównanie zakłada tę samą kwotę dodatkowej nadpłaty, ale nie identyczny całkowity miesięczny wydatek. Po obniżeniu raty płacisz mniej raty i nadal tę samą wpisaną nadpłatę. Jeśli chcesz porównać stały budżet łączny, uwzględnij także różnicę w ratach. Samo zaznaczenie tej samej nadpłaty w obu kolumnach nie wyrównuje całych miesięcznych wpłat.
Kiedy bank może pobrać opłatę za nadpłatę?
W przypadku kredytów hipotecznych objętych ustawą z 2017 roku konsument ma prawo do wcześniejszej spłaty części lub całości kredytu. Zasady rekompensaty określa art. 40 ustawy o kredycie hipotecznym. Nie należy przenosić tych reguł automatycznie na każdą starszą umowę czy dowolny inny produkt kredytowy.
Przy zmiennej stopie rekompensata może dotyczyć spłaty w pierwszych 36 miesiącach od zawarcia umowy, jeżeli została zastrzeżona w umowie. Nie może przekroczyć 3% spłacanej przed terminem kwoty ani odsetek, które od tej kwoty przypadłyby za rok. Gdy do końca umowy został krótszy okres, dochodzi ograniczenie do odsetek za ten pozostały czas. Obowiązuje również ograniczenie do kosztów banku bezpośrednio związanych z wcześniejszą spłatą.
Przy stopie stałej lub okresowo stałej bank może zastrzec rekompensatę w okresie obowiązywania tej stopy, z uwzględnieniem ustawowego ograniczenia kosztowego. Nie oznacza to automatycznej opłaty w każdym banku. Trzeba sprawdzić własną umowę, taryfę i informację uzyskaną przed nadpłatą.
Kalkulator nie rozstrzyga, czy bank ma prawo pobrać wskazaną opłatę. Wpisaną stawkę procentową stosuje do wszystkich modelowanych nadpłat, a podaną kwotę dodatkowych kosztów dolicza raz. Jeżeli opłata wygasa po kilku miesiącach, taki stały parametr będzie uproszczeniem. Wówczas warto policzyć osobno etap objęty opłatą i dalszą spłatę albo oprzeć decyzję na harmonogramie banku.
Jak wykonać nadpłatę w praktyce?
Przy oprocentowaniu okresowo stałym sprawdź również datę końca obecnego okresu. Wpisane dziś 7% nie musi obowiązywać przez wszystkie pozostałe lata. Policz dodatkowo wariant z niższą i wyższą stopą, aby ocenić wrażliwość wyniku. Nie traktuj różnicy między tymi scenariuszami jako prognozy. Kalkulator nie przewiduje przyszłych decyzji o stopach procentowych ani warunków kolejnej propozycji banku.
- Sprawdź saldo kapitału, oprocentowanie i aktualny harmonogram.
- Ustal opłatę za wcześniejszą spłatę oraz ewentualny koszt aneksu.
- Sprawdź, czy bank domyślnie obniża ratę, czy skraca okres i jak złożyć inną dyspozycję.
- Złóż dyspozycję nadpłaty właściwą dla swojego kredytu i zapewnij środki na wskazanym rachunku.
- Po rozliczeniu sprawdź nowe saldo, harmonogram i datę kolejnej raty.
Sam przelew większej kwoty na konto obsługujące kredyt nie w każdym banku oznacza natychmiastową spłatę kapitału. Środki mogą oczekiwać na kolejną ratę lub właściwą dyspozycję. Znaczenie ma procedura konkretnej umowy. Nie zakładaj także, że nadpłata automatycznie zastępuje najbliższą ratę z harmonogramu.
Zgodnie z art. 38 ustawy możesz wystąpić do kredytodawcy o informację o kosztach wcześniejszej spłaty. Bank powinien przekazać ją na trwałym nośniku wraz z założeniami w ciągu 7 dni roboczych od otrzymania wniosku. To szczególnie przydatne przy większej wpłacie i umowie z okresowo stałym oprocentowaniem.
Nadpłacać kredyt czy zostawić oszczędności?
Porównanie samych odsetek pomija dostępność pieniędzy. Kwota przekazana na nadpłatę przestaje być gotówką do wykorzystania na awarię, utratę pracy czy pilny wydatek. W pierwszej kolejności sprawdź, jaka poduszka finansowa pozostanie po operacji i czy wystarczy na Twoje rzeczywiste koszty życia.
Przy porównaniu nadpłaty z lokatą czy obligacjami trzeba zestawić ten sam okres, kwoty po podatku oraz ryzyko i dostępność środków. Oprocentowanie oszczędności podawane brutto nie jest automatycznie kwotą, którą zachowasz. Z kolei wysoka suma oszczędzonych odsetek przez 20 lat nie jest roczną stopą zwrotu. Kalkulator pomaga policzyć scenariusz, ale nie zastępuje oceny całego domowego budżetu.
Innym sposobem zmniejszenia kosztu może być refinansowanie kredytu hipotecznego w innym banku. W tym przypadku porównaj nie tylko nową ratę, ale też koszty przeniesienia i pozostały okres spłaty. Niższa rata wynikająca z wydłużenia umowy może oznaczać więcej odsetek łącznie.
Najczęstsze pytania o kalkulator nadpłaty
Dlaczego wynik różni się od kalkulatora banku?
Bank może naliczać odsetki według rzeczywistej liczby dni, rozliczyć nadpłatę w innym dniu i stosować własne zasady zaokrąglania rat. Znaczenie mają też ubezpieczenia, aneksy i przyszłe zmiany stopy. Nasz model używa dwunastu równych miesięcznych okresów i nie odtwarza wszystkich zapisów umowy.
Czy nadpłata zawsze zmniejszy ratę?
Nie. Przy skróceniu okresu regularna rata może pozostać zbliżona, a korzyścią będzie szybsze zakończenie spłaty. Efekt zależy od wybranej dyspozycji i sposobu jej realizacji przez bank.
Czy można nadpłacić cały pozostały kapitał?
W modelu tak: wpisanie nadpłaty równej saldu zeruje przyszłe raty i odsetki. Przy rzeczywistym zamknięciu kredytu poproś bank o kwotę całkowitej spłaty na konkretny dzień. Może ona obejmować już naliczone odsetki i należne opłaty, których samo saldo kapitału nie pokazuje.