Odsetki na koncie oszczędnościowym zależą od kwoty przechowywanych pieniędzy, oprocentowania i czasu oszczędzania. Gdy dopłacasz lub wypłacasz środki w trakcie miesiąca, nie wystarczy pomnożyć końcowego salda przez miesięczną część stawki rocznej.
Każda kwota pracuje przez okres, w którym jest objęta naliczaniem odsetek. Dlatego wpłata pod koniec miesiąca nie daje takiego samego zysku jak przechowywanie tych pieniędzy od jego początku.
Zasady bankowe sprawdzono 1 października 2026 r. Przykłady obliczeniowe są hipotetyczne.
Od jakiego salda bank nalicza odsetki?
Sprawdź w umowie, jakie saldo bank przyjmuje do obliczeń i od którego dnia uwzględnia zaksięgowaną wpłatę lub wypłatę. Często podstawą jest saldo na koniec dnia.
Przykładowo przedstawiciel ING wyjaśnia, że bank oblicza oprocentowanie według salda na koniec każdego dnia. Oznacza to, że po wypłacie części pieniędzy kolejne dni są rozliczane od mniejszej kwoty. Wyjaśnienie zasad naliczania odsetek w ING.
W obliczeniach korzystaj z dat księgowania lub dat waluty wskazanych przez bank. Sam moment zlecenia przelewu z innej instytucji nie przesądza, że pieniądze już pracują na koncie oszczędnościowym.
Wzór na odsetki na koncie oszczędnościowym
Dla okresu, w którym saldo i oprocentowanie się nie zmieniają, orientacyjne obliczenie wygląda tak:
Odsetki brutto = saldo × oprocentowanie roczne × liczba dni ÷ podstawa roczna
Przy stawce 6% do wzoru podstawiasz 0,06.
W przykładach przyjmujemy podstawę 365 dni, jedno rozliczenie odsetek na koniec analizowanego okresu i standardowy podatek 19%. Zaokrąglamy odsetki brutto do najbliższego grosza, a podatek w górę do pełnego grosza. Dokładne rozliczenie zależy od umowy rachunku.
Oprocentowanie 6% rocznie nie oznacza 6% miesięcznie. Dla 10 000 zł utrzymywanych przez 30 dni:
10 000 zł × 0,06 × 30 ÷ 365 = około 49,32 zł brutto
Po potrąceniu 9,38 zł podatku zysk wynosi 39,94 zł.
Jak policzyć odsetki przy dopłacie i wypłacie w trakcie miesiąca?
Podziel miesiąc na okresy ze stałym saldem. Nie zaokrąglaj każdego pomocniczego działania zbyt wcześnie, ponieważ może to zniekształcić sumę.
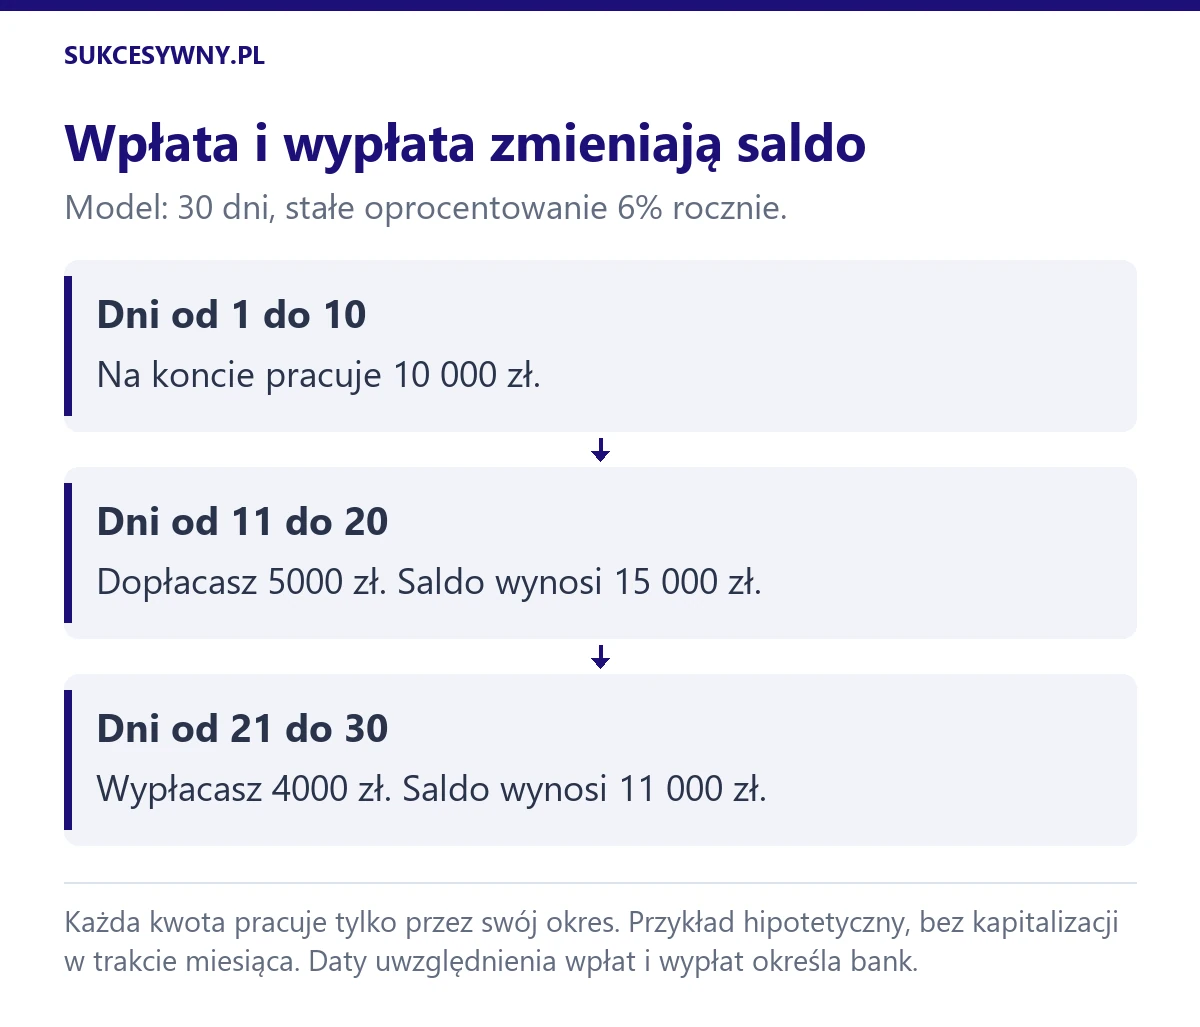
Załóżmy, że przez 30 dni obowiązuje 6% rocznie, a saldo wygląda następująco:
- Przez pierwsze 10 dni masz 10 000 zł.
- Następnie dopłacasz 5000 zł i przez kolejne 10 dni masz 15 000 zł.
- Później wypłacasz 4000 zł i przez ostatnie 10 dni masz 11 000 zł.
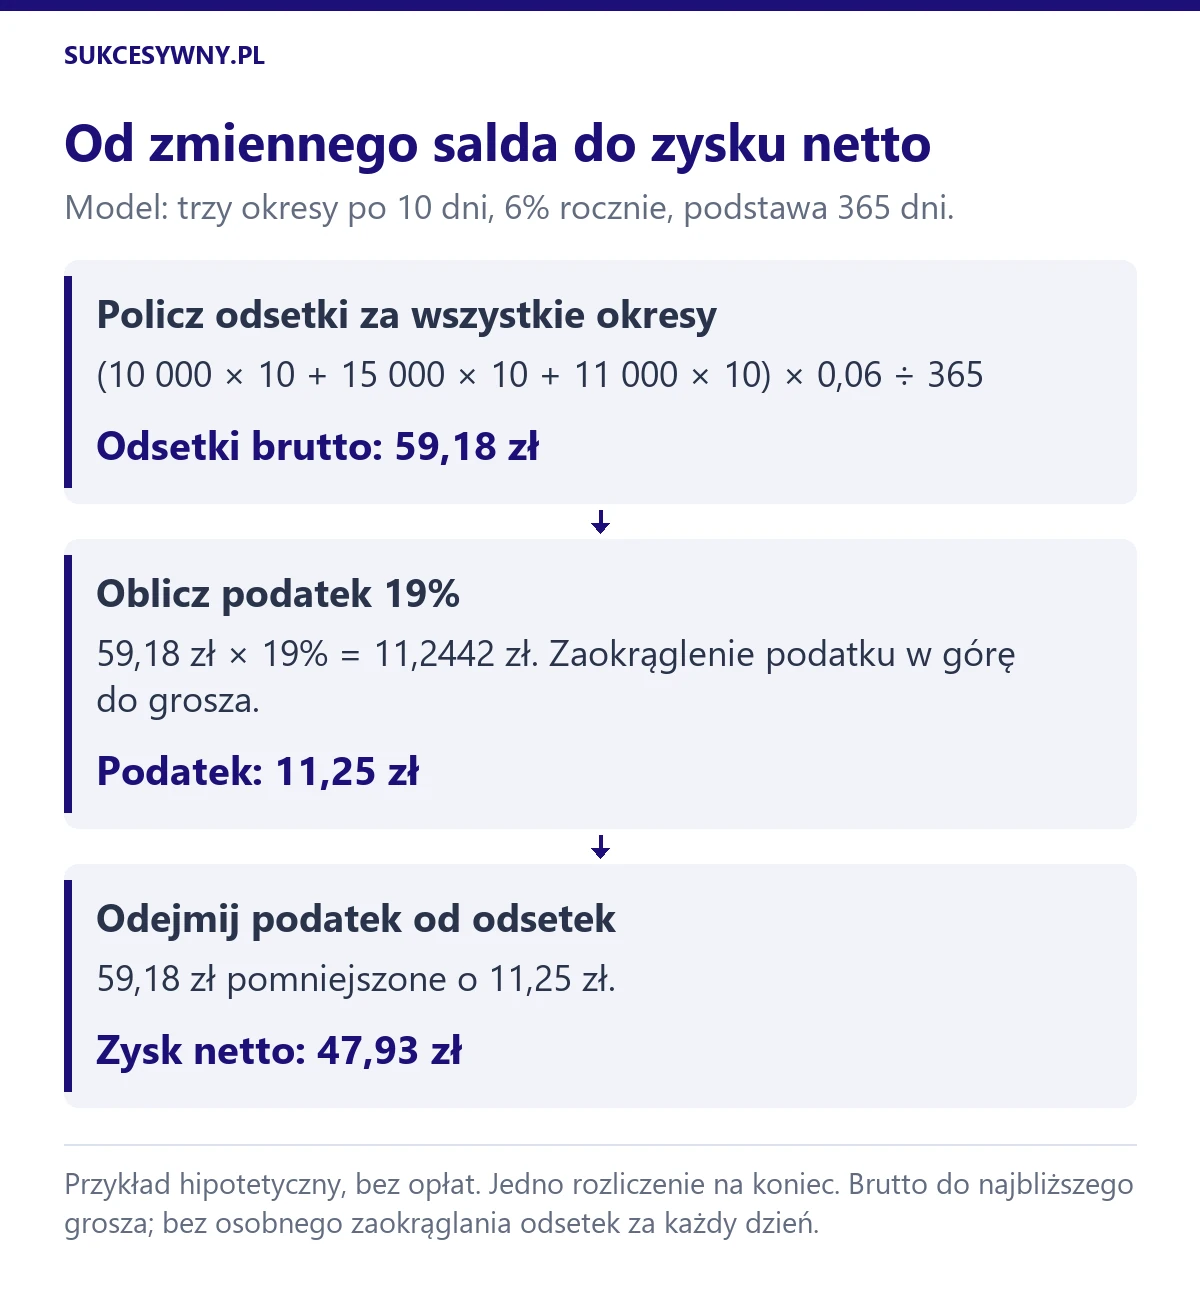
Odsetki brutto obliczasz łącznie:
(10 000 zł × 10 + 15 000 zł × 10 + 11 000 zł × 10) × 0,06 ÷ 365
Wynik to około 59,18 zł brutto. Podatek wynosi 11,25 zł, a zysk netto 47,93 zł.
Gdybyś policzył cały miesiąc od końcowego salda 11 000 zł, wynik byłby nieprawidłowy. Pominąłbyś zarówno wcześniejszy okres z niższą kwotą, jak i dni, w których na koncie znajdowało się 15 000 zł.
Czy wypłata pieniędzy oznacza utratę odsetek?
Wypłata z konta oszczędnościowego zwykle nie działa tak jak zerwanie lokaty. Zmniejsza kwotę pracującą w kolejnych dniach, ale nie musi odbierać odsetek za wcześniejszy okres.
Nest Bank wskazuje przy swoim koncie oszczędnościowym, że wypłata środków nie powoduje utraty odsetek. Zasady dostępu do pieniędzy w Nest Banku.
Osobno sprawdź jednak warunki dodatkowego oprocentowania. Promocja może uzależniać część zysku od salda, aktywności lub utrzymania określonych produktów. Zachowanie odsetek podstawowych nie zawsze oznacza zachowanie każdej premii odsetkowej.
Wypłata może też wiązać się z opłatą za przelew. To koszt odrębny od sposobu naliczania odsetek.
Jak liczyć odsetki, gdy konto ma kilka progów oprocentowania?
Najpierw sprawdź konstrukcję progów. Inaczej działa wyższa stawka dla pierwszej części salda, a inaczej zmiana oprocentowania całego salda po przekroczeniu limitu.
Przykład hipotetyczny: na koncie masz 40 000 zł. Pierwsze 25 000 zł jest oprocentowane na 6%, a nadwyżka 15 000 zł na 3%. Saldo pozostaje bez zmian przez 30 dni.
Obliczenie:
(25 000 zł × 0,06 + 15 000 zł × 0,03) × 30 ÷ 365
Daje to około 160,27 zł brutto. Przy przyjętych zasadach podatek wynosi 30,46 zł, a zysk netto 129,81 zł.
Nie licz całych 40 000 zł według 6%. Nie stosuj też niższej stawki do całej kwoty, jeżeli regulamin przypisuje ją wyłącznie nadwyżce.
Przy promocjach obejmujących nowe środki najpierw trzeba ustalić kwotę kwalifikującą się do wyższej stawki. Wyjaśniamy to w poradniku co to są nowe środki w banku.
Co to jest kapitalizacja odsetek i czym różni się od naliczania?
Kapitalizacja odsetek oznacza dopisanie ich do kapitału. Jeżeli po rozliczeniu zostawisz te pieniądze na oprocentowanym rachunku, mogą uczestniczyć w naliczaniu kolejnych odsetek. W ten sposób działa procent składany.
Naliczanie to wcześniejszy etap: bank oblicza, ile odsetek należy się za poszczególne dni. Codzienne naliczanie nie oznacza codziennej kapitalizacji. W historii konta możesz widzieć odsetki raz w miesiącu, choć wyliczenie uwzględniało zmieniające się saldo każdego dnia.
VeloBank informuje, że odsetki na Elastycznym Koncie Oszczędnościowym klient otrzymuje na koniec miesiąca. Termin wypłaty odsetek w VeloBanku jest przykładem konkretnego harmonogramu, a nie regułą dotyczącą każdego konta.
Kapitalizacja miesięczna, kwartalna i na koniec okresu
| Wariant | Kiedy odsetki mogą powiększyć kapitał | Co sprawdzić |
|---|---|---|
| Miesięczna | Po rozliczeniu kolejnych miesięcy | Dokładny dzień księgowania i saldo objęte oprocentowaniem |
| Kwartalna | Po rozliczeniu kwartału wskazanego w umowie | Czy terminy liczone są kalendarzowo, czy od otwarcia produktu |
| Na koniec okresu | Dopiero przy końcowym rozliczeniu | Czy odsetki pozostają z kapitałem, czy trafiają na inny rachunek |
Tabela przedstawia możliwe mechanizmy, nie listę wariantów dostępnych w każdym banku. Sama wypłata odsetek na osobne, nieoprocentowane konto nie daje dalszego wzrostu od tej kwoty. Przy lokacie znaczenie ma również dyspozycja odnowienia. Więcej wyjaśniamy w poradniku o lokacie odnawialnej i nieodnawialnej.
Przykład kapitalizacji: jak odsetki zaczynają pracować?
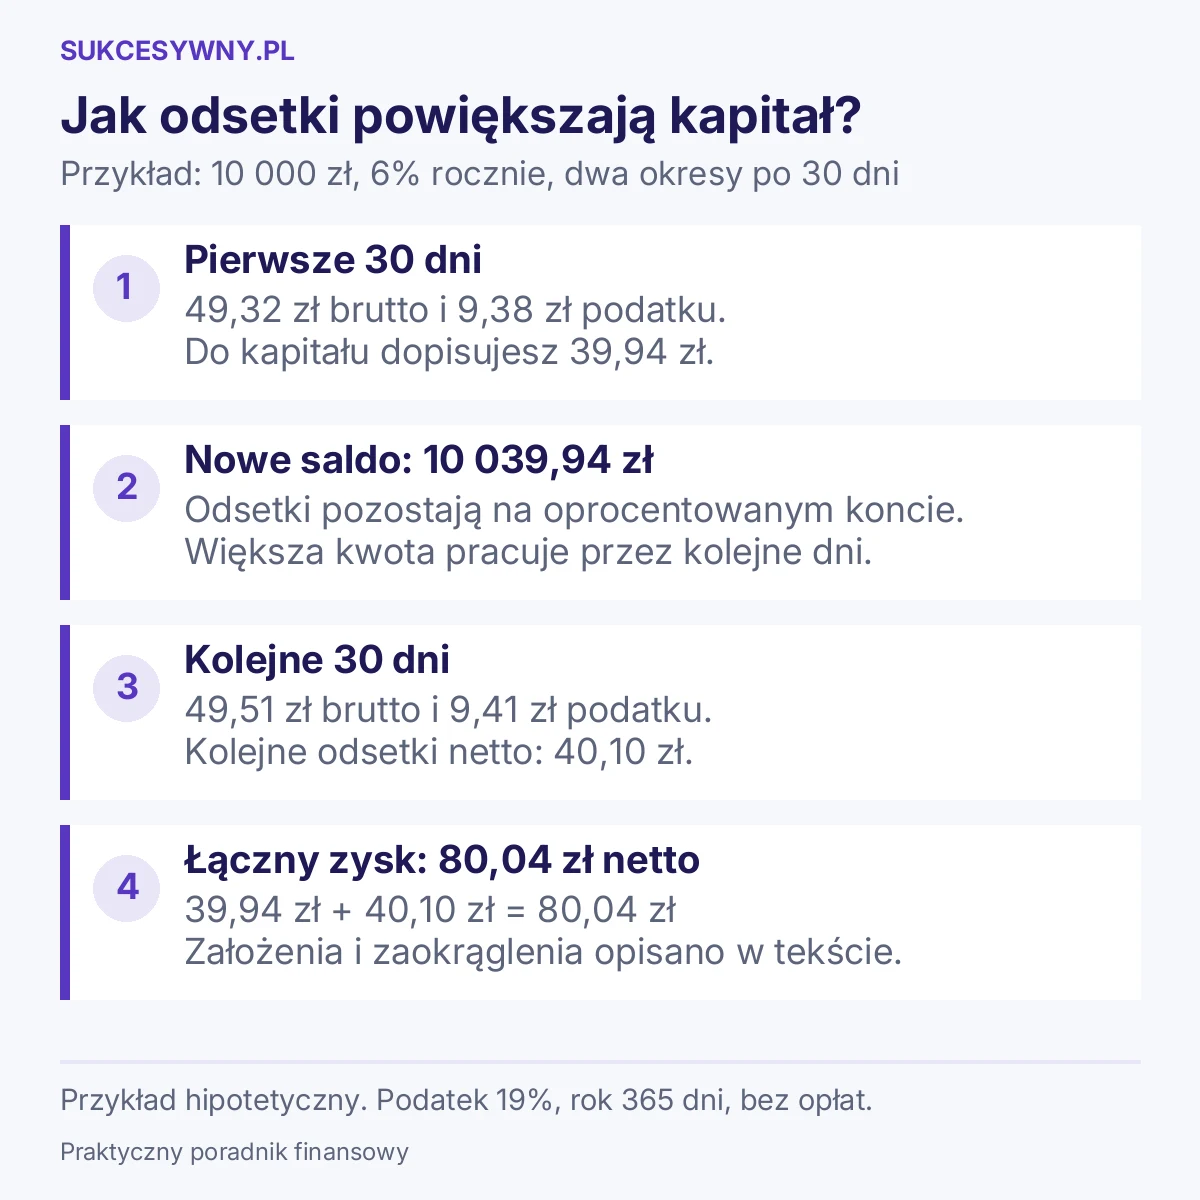
Załóżmy 10 000 zł, stałe oprocentowanie 6% rocznie i dwa następujące po sobie okresy po 30 dni. To uproszczony przykład, a nie dwa konkretne miesiące kalendarzowe. Przyjmujemy 365 dni w roku, dopisanie odsetek po każdym okresie, podatek 19% oraz takie same zasady zaokrągleń jak wyżej. Nie ma wpłat, wypłat, opłat ani limitu promocyjnego.
| Element | Pierwsze 30 dni | Kolejne 30 dni |
|---|---|---|
| Saldo na początku okresu | 10 000,00 zł | 10 039,94 zł |
| Odsetki brutto | 49,32 zł | 49,51 zł |
| Podatek | 9,38 zł | 9,41 zł |
| Odsetki netto | 39,94 zł | 40,10 zł |
Po pierwszym okresie kapitał rośnie do 10 039,94 zł. W drugim obliczenie wygląda więc tak: 10 039,94 zł × 0,06 × 30 ÷ 365. Po podatku otrzymujesz 40,10 zł. Łączny zysk z obu okresów wynosi 80,04 zł netto.
Gdyby te same 10 000 zł pracowało przez 60 dni i odsetki zostały rozliczone tylko raz na końcu, według tych założeń wyszłoby 98,63 zł brutto, 18,74 zł podatku i 79,89 zł netto. Różnica wynosi 15 groszy. W krótkim okresie efekt jest niewielki, ale pokazuje, dlaczego po dopisaniu odsetek kolejne wyliczenie może obejmować większą kwotę.
Czy częstsza kapitalizacja zawsze oznacza lepsze konto?
Przy takim samym oprocentowaniu i pozostawieniu pieniędzy na koncie wcześniejsze dopisanie odsetek może zwiększyć zysk. Nie oceniaj jednak oferty wyłącznie po tej jednej cesze. Niższa stawka, opłata za przelew albo niespełniony warunek promocji mogą mieć większe znaczenie niż różnica wynikająca z kapitalizacji.
W przykładzie powyżej jedna opłata 5 zł byłaby znacznie większa niż dodatkowe 15 groszy. Najpierw porównaj oprocentowanie swojej kwoty, czas jego obowiązywania i koszty. Dopiero później oceniaj wpływ częstotliwości dopisywania odsetek.
Sprawdź również limit promocyjnego salda. Jeżeli wyższa stawka dotyczy maksymalnie 50 000 zł, a tyle już wpłaciłeś, dopisane odsetki nie muszą korzystać z tej samej stawki. Mogą znaleźć się w części oprocentowanej standardowo. Procent składany nie znosi progów zapisanych w regulaminie.
Czy kapitalizacja podwyższa oprocentowanie?
Nie zmienia automatycznie stawki nominalnej. Zwiększa kwotę, od której mogą być obliczane następne odsetki. Konto nadal może mieć 6% rocznie, choć przy pozostawianiu dopisanych pieniędzy jego końcowy wynik różni się od prostego wyliczenia bez kapitalizacji.
Czy można wypłacić dopisane odsetki?
Jeżeli warunki rachunku pozwalają wypłacać dostępne środki, dopisane odsetki są częścią salda. Ich wypłata zmniejsza jednak kapitał pracujący w kolejnych dniach. Osobno sprawdź opłatę za operację oraz ewentualne warunki utrzymania premii.
Dlaczego bank wypłacił tylko część spodziewanych odsetek?
Niektóre oferty oddzielają odsetki standardowe od podwyższonych lub premiowych.
ING przy ofercie OKO „Bonus na start” opisuje miesięczne księgowanie odsetek standardowych oraz późniejsze dopisanie odsetek podwyższonych lub podwyższonych i premiowych po trzech miesiącach. Terminy rozliczenia odsetek w ING.
Dlatego pojedynczy wpis na wyciągu nie zawsze pokazuje całe rozliczenie promocji. Najpierw sprawdź, jakie części odsetek przewiduje regulamin i kiedy stają się należne. Jeśli skończył się okres wyższej stawki, sprawdź również, co dzieje się z kontem oszczędnościowym po zakończeniu promocji.
Jak podatek wpływa na wypłatę?
Przy standardowym opodatkowaniu odsetek stawką 19% można orientacyjnie pomnożyć zysk brutto przez 0,81. Do rozliczenia z dokładnością do grosza trzeba jednak uwzględnić zaokrąglenie podatku.
PKO BP wyjaśnia, że podatek od odsetek zaokrągla się do pełnych groszy w górę. Zasady zaokrąglania podatku od odsetek.
Nie zaokrąglaj podatku osobno od każdego dnia, jeśli bank pobiera go przy miesięcznym rozliczeniu. Taki sposób liczenia może znacznie zaniżyć przewidywany zysk.
Jak sprawdzić poprawność naliczonych odsetek?
Przygotuj historię rachunku, tabelę oprocentowania i regulamin promocji. Następnie sprawdź:
- Salda w poszczególnych dniach.
- Daty wpłat i wypłat uwzględniane przez bank.
- Stawkę przypisaną do każdej części pieniędzy.
- Zmiany oprocentowania w analizowanym okresie.
- Spełnienie warunków promocji.
- Daty wypłaty poszczególnych części odsetek.
- Potrącony podatek.
Jeżeli po uwzględnieniu tych danych nadal widzisz rozbieżność, poproś bank o szczegółowe wyliczenie za konkretny okres.
Przy wyborze kolejnego rachunku porównaj ranking kont oszczędnościowych. Obok stawki sprawdź limity, kapitalizację i wymagania, które wpływają na rzeczywistą wypłatę.