Pełnomocnictwo do konta bankowego pozwala wskazanej osobie działać w imieniu właściciela rachunku w określonym zakresie. Może ułatwić opłacanie rachunków rodzica, załatwianie spraw podczas wyjazdu lub codzienną pomoc bliskiej osobie. Nie zmienia jednak pełnomocnika we współwłaściciela konta ani automatycznie w spadkobiercę pieniędzy.
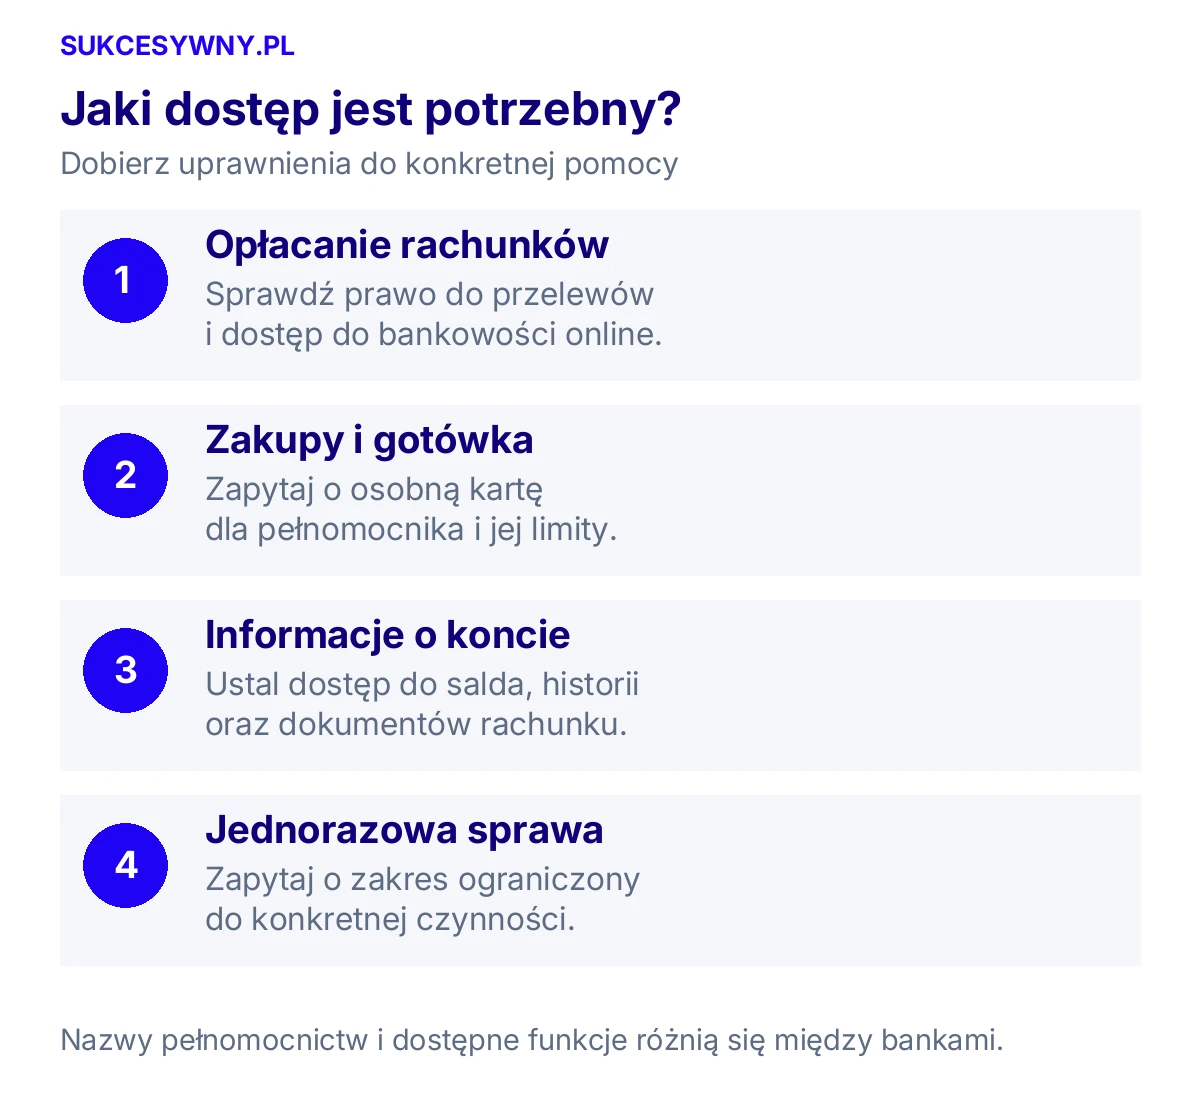
Przed nadaniem dostępu trzeba ustalić, jakie operacje będą potrzebne. Prawo do używania dodatkowej karty nie musi oznaczać dostępu do historii i przelewów. Nazwy pełnomocnictw różnią się między bankami, dlatego ważniejszy od nazwy formularza jest jego rzeczywisty zakres.
Co może pełnomocnik do konta?
Zależnie od udzielonego umocowania i zasad banku pełnomocnik może wykonywać przelewy, wypłacać pieniądze, uzyskiwać informacje o rachunku lub korzystać z własnej karty wydanej do tego konta. Nie należy zakładać, że ma od razu wszystkie możliwości właściciela.
| Potrzeba | Co ustalić z bankiem |
|---|---|
| Opłacanie rachunków | Czy dostęp obejmuje przelewy i bankowość internetową |
| Zakupy i wypłaty | Czy można wydać kartę na nazwisko pełnomocnika i jakie są limity |
| Sprawdzanie salda i historii | Jakie informacje będą widoczne i w którym kanale |
| Jedna konkretna czynność | Czy bank przyjmie umocowanie ograniczone do tej operacji |
| Zamknięcie konta lub zmiana umowy | Czy wymagane jest odrębne, wyraźne upoważnienie |
Przykład: córka ma pomagać mamie w opłacaniu czynszu. Zanim wybierzecie szeroki dostęp, ustalcie, czy potrzebne są także wypłaty gotówki, lokaty i wgląd w całą historię. Najpierw określcie zadanie, następnie dopasujcie zakres, który bank potrafi obsłużyć.
Pełnomocnictwo ogólne, rodzajowe i szczególne
Nie przenoś nazewnictwa z jednego banku do drugiego. W PKO BP pełnomocnictwo ogólne ma szeroki zakres, ale zawiera wyłączenia. Bank opisuje też pełnomocnictwo rodzajowe ograniczone do wybranych funkcji.
Z kolei mBank rozróżnia pełnomocnictwo rodzajowe i szczególne. To drugie może sprowadzać się do używania karty, bez dostępu do bankowości elektronicznej. Samo słowo „rodzajowe” nie wystarczy więc do porównania praw w dwóch instytucjach.
Poproś o wskazanie czynności dozwolonych i wyłączonych. Szczególnie sprawdź zawieranie umów kredytowych, zmianę umowy rachunku, nadawanie kolejnych pełnomocnictw oraz dysponowanie lokatami. Nie zakładaj, że dostęp do jednego konta obejmuje wszystkie produkty właściciela.
Pełnomocnik a współwłaściciel konta
Pełnomocnik działa w imieniu właściciela, natomiast współposiadacz jest stroną umowy wspólnego rachunku. Taką różnicę omawia również ING w porównaniu konta wspólnego z pełnomocnictwem. Wybór powinien zależeć od tego, czy chcecie wspólnie prowadzić rachunek, czy tylko umożliwić komuś pomoc. Zasady wspólnego zarządzania pieniędzmi opisujemy w poradniku jak działa wspólne konto bankowe.
| Kwestia | Pełnomocnictwo | Konto wspólne |
|---|---|---|
| Rola drugiej osoby | Działa w cudzym imieniu | Jest współposiadaczem rachunku |
| Zakres działania | Wynika z umocowania i zasad banku | Wynika z umowy wspólnego konta |
| Odebranie dostępu | Odwołanie pełnomocnictwa w banku | Zmiana relacji umownej według zasad rachunku |
| Dziedziczenie | Nie daje samo w sobie praw do spadku | Nie zastępuje ustalenia praw do środków zmarłego |
Możliwość wykonania przelewu nie oznacza prawa do przywłaszczenia pieniędzy. Jeśli pełnomocnik ma opłacać cudze rachunki, powinien działać zgodnie z ustaleniami z właścicielem i zachowywać potwierdzenia. Przelew środków na własne konto wymaga odrębnej podstawy, a nie tylko technicznego dostępu.
Jak ustanowić pełnomocnika do rachunku?
- Sprawdź dostępne kanały. Bank może umożliwiać wniosek w aplikacji, serwisie internetowym lub oddziale.
- Przygotuj dane obu osób. Zakres danych i sposób potwierdzenia tożsamości wynikają z procedury banku.
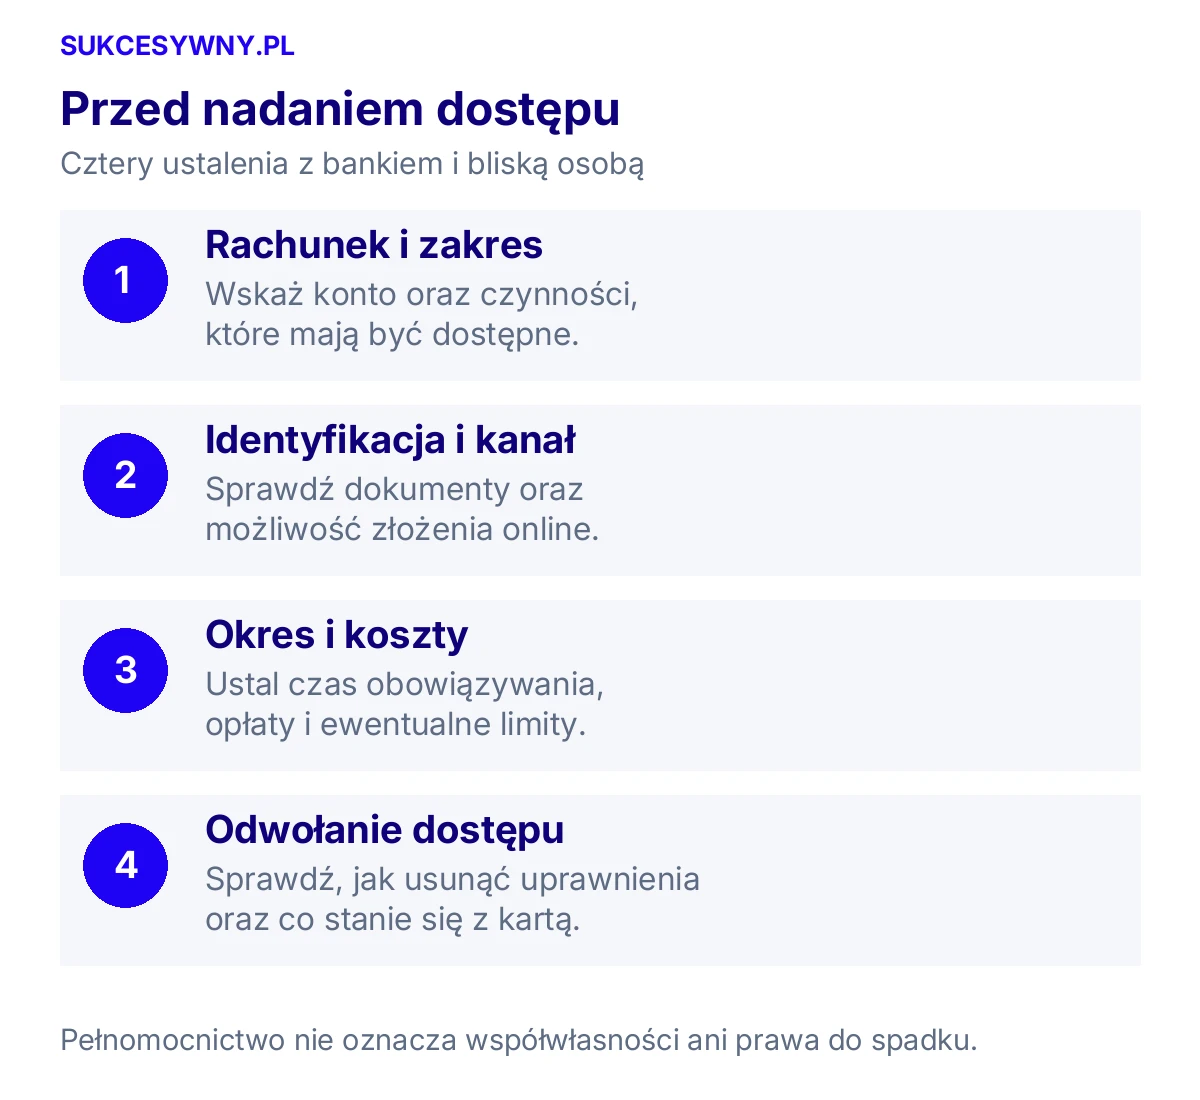
- Wskaż rachunek i czynności. Ustal okres obowiązywania oraz ograniczenia, jeśli bank je obsługuje.
- Potwierdź dyspozycję. Przy koncie wspólnym sprawdź, czy wymagana jest zgoda pozostałych współposiadaczy.
- Sprawdź aktywację dostępu. Pełnomocnik powinien korzystać z własnych danych logowania i własnej karty, jeśli ją otrzymuje.
Przykładowo ING opisuje dodanie pełnomocnika w bankowości internetowej, gdy wskazana osoba jest już klientem banku. Nie oznacza to, że każdą osobę w każdym banku można dodać bez dodatkowej identyfikacji.
Nie przekazuj nikomu swojego loginu, hasła, karty i kodów autoryzacyjnych jako zamiennika pełnomocnictwa. W ten sposób nie tworzysz prawidłowo zarejestrowanego dostępu dla drugiej osoby, a utrudniasz ustalenie, kto zlecał operacje.
Czy potrzebny jest notariusz i wzór pełnomocnictwa?
Przy standardowej dyspozycji składanej bezpośrednio w banku nie należy z góry zakładać konieczności wizyty u notariusza. Inne wymagania mogą dotyczyć dokumentu dostarczanego korespondencyjnie albo sporządzonego za granicą.
PKO BP opisuje między innymi poświadczenie podpisu i tożsamości przy pełnomocnictwie przesyłanym pisemnie oraz dodatkowe wymagania dla dokumentów zagranicznych. Zanim zamówisz dokument, pokaż bankowi planowany zakres i zapytaj, jakiego poświadczenia oraz tłumaczenia wymaga.
Najbezpieczniej zacząć od formularza akceptowanego przez dany bank. Internetowy wzór z jednym zdaniem „upoważniam do konta” może nie wystarczyć do czynności, którą chcesz zlecić.
Lista ustaleń przed podpisaniem
- Który rachunek lub rachunki obejmuje dostęp?
- Czy chodzi o informacje, przelewy, gotówkę, kartę czy pojedynczą czynność?
- Czy umocowanie ma datę końcową?
- Czy potrzebny jest osobny dostęp internetowy?
- Jak bank potwierdzi tożsamość pełnomocnika?
- Jakie są opłaty za nadanie, odwołanie i dodatkową kartę?
- Jak później zmienić zakres lub odwołać dostęp?
Jak odwołać pełnomocnictwo do konta?
Złóż dyspozycję w banku kanałem, który do tego udostępnia. Samo poinformowanie bliskiej osoby, że nie chcesz już jej pomocy, nie daje potwierdzenia usunięcia dostępu w systemie bankowym.
Po odwołaniu zachowaj potwierdzenie. Sprawdź, czy zamknięto dostęp internetowy do Twojego rachunku i co stało się z kartą wydaną pełnomocnikowi. Jeśli podejrzewasz nadużycie, poinformuj o tym bank od razu, opisując konkretne operacje. Nie czekaj na zwrot plastiku.
Warto ponownie przejrzeć pełnomocnictwa po zmianie sytuacji rodzinnej, zakończeniu opieki nad bliskim lub zmianie banku. Przy porządkowaniu rachunków pomocny będzie poradnik jak przenieść konto do innego banku.
Pełnomocnictwo a śmierć właściciela konta
Standardowego pełnomocnictwa bankowego nie traktuj jako dostępu do pieniędzy po śmierci właściciela. PKO BP wskazuje wygaśnięcie z chwilą śmierci, a nie dopiero po dostarczeniu bankowi aktu zgonu. Działająca aplikacja nie jest dowodem dalszego prawa do przelewów.
To inna kwestia niż dyspozycja wkładem na wypadek śmierci lub wypłata środków spadkobiercom. Informacje i dokumenty dla takich spraw bank opisuje w sekcji wsparcia w sprawach bankowych zmarłego. Przy niestandardowym umocowaniu wymagającym oceny prawnej trzeba sprawdzić jego treść i przepisy, zamiast opierać się wyłącznie na nazwie dokumentu.
Podobnie nie można po prostu ustanowić pełnomocnika za osobę, która nie jest w stanie skutecznie wyrazić woli. Jeżeli bliski nie może już sam podjąć decyzji, potrzebne może być ustalenie właściwej drogi prawnej z bankiem i prawnikiem. Warto uporządkować dostęp wcześniej, gdy właściciel może świadomie wybrać zakres pomocy.
O czym pamiętać przy codziennym korzystaniu?
Ustalcie sposób rozliczania wydatków, zachowywania potwierdzeń i informowania o większych płatnościach. Gdy konto służy także do przechowywania poduszki finansowej, zastanów się, czy osoba opłacająca bieżące rachunki rzeczywiście potrzebuje dostępu do wszystkich oszczędności.
Opłaty mogą zależeć od konta, kanału złożenia dyspozycji i dodatkowej karty. Sprawdź taryfę przed podpisaniem. Nie oceniaj rozwiązania wyłącznie po koszcie nadania dostępu, bo równie ważne są zakres uprawnień, łatwość odwołania i możliwość kontroli operacji.