Lokata i konto oszczędnościowe służą do przechowywania pieniędzy oraz uzyskiwania odsetek. Różnią się przede wszystkim dostępem do środków, możliwością dopłat i sposobem ustalania oprocentowania.
Lokata może sprawdzić się przy jednorazowej kwocie, której nie potrzebujesz przez określony czas. Konto oszczędnościowe daje większą elastyczność przy dopłacaniu i wypłacaniu pieniędzy. Wybór zależy jednak od warunków konkretnego produktu, a nie samej nazwy.
Zasady bankowe sprawdzono 14 września 2026 r. Stawki w obliczeniach są przykładami, a nie deklaracją aktualnej oferty konkretnego banku.
Na czym polega podstawowa różnica?
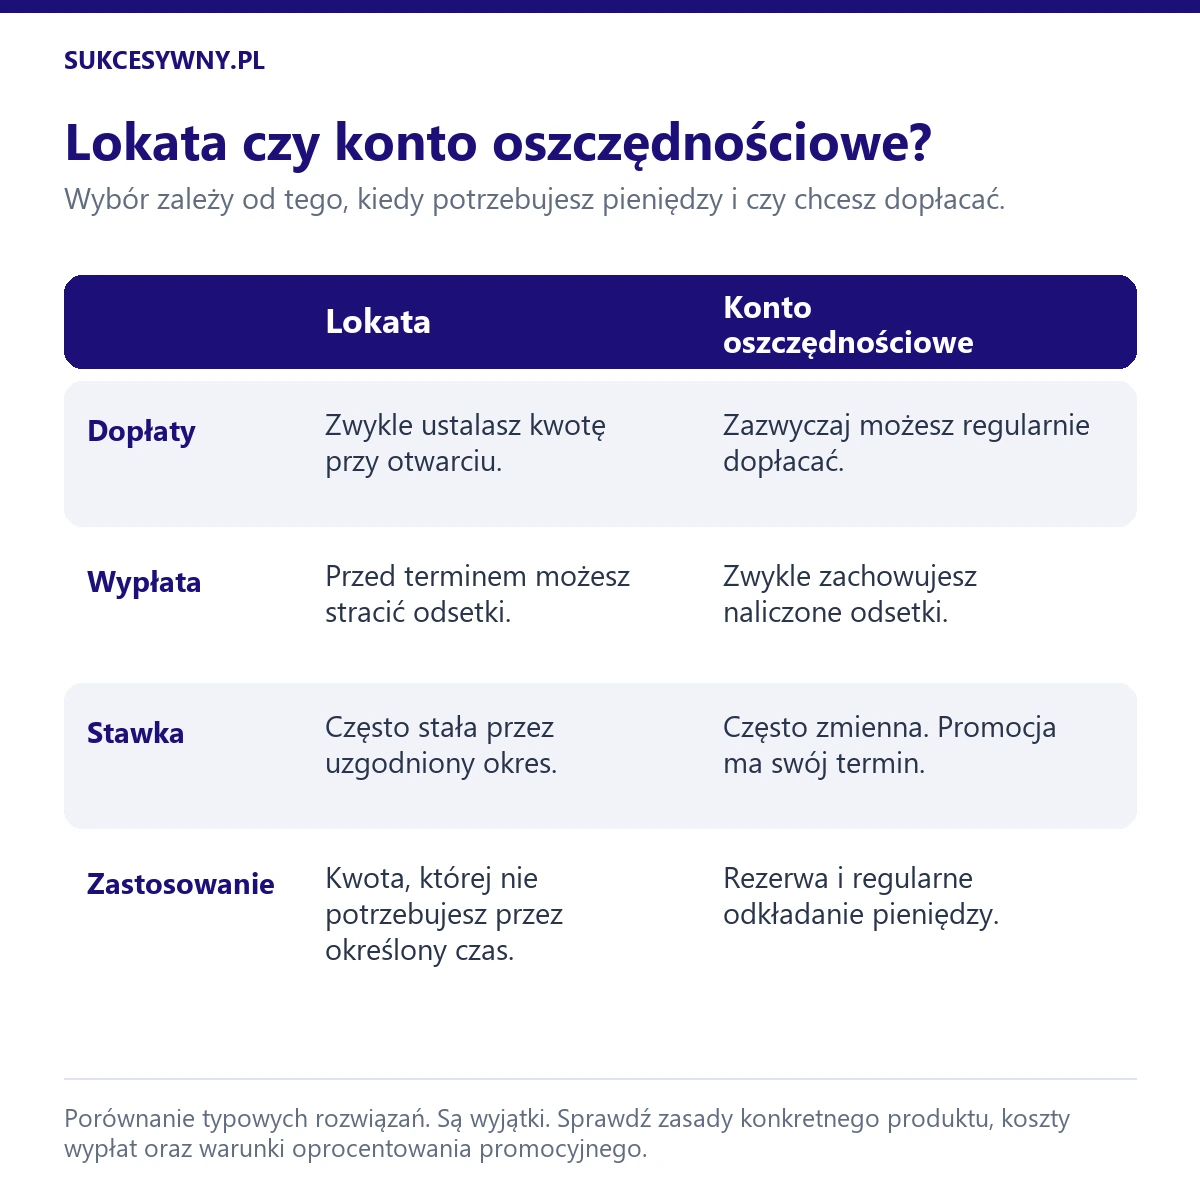
Na zwykłą lokatę terminową wpłacasz określoną kwotę na uzgodniony okres. Warunki wcześniejszej wypłaty mogą przewidywać utratę odsetek. Przy koncie oszczędnościowym możesz zazwyczaj zmieniać saldo w trakcie oszczędzania, a odsetki zależą od kwot przechowywanych w poszczególnych dniach.
PKO BP w swoim wyjaśnieniu działania konta oszczędnościowego wskazuje możliwość wypłaty pieniędzy bez utraty naliczonych odsetek. Osobno trzeba sprawdzić koszty operacji i zasady konkretnej promocji. Jak działa konto oszczędnościowe według PKO BP.
Przy porównywaniu produktów odpowiedz sobie na pytanie: czy przez cały planowany okres saldo pozostanie bez zmian?
Dostęp do pieniędzy
Lokata
Przy lokacie kluczowa jest data zakończenia. Wcześniejsze odzyskanie pieniędzy może być możliwe, ale na innych zasadach rozliczenia odsetek.
Niektóre produkty nie dopuszczają częściowej wypłaty. Wtedy potrzeba odzyskania niewielkiej kwoty oznacza zakończenie całego depozytu.
Konto oszczędnościowe
Możliwość wypłaty części środków ułatwia utrzymywanie rezerwy na wydatki. Po wypłacie mniejsze saldo oznacza jednak mniej pieniędzy pracujących na kolejne odsetki.
Sprawdź, ile kosztuje przelew na konto osobiste, czy liczba bezpłatnych operacji jest ograniczona oraz jak szybko pieniądze będą dostępne. Elastyczność nie oznacza, że każda operacja jest bezpłatna.
Czy do lokaty można dopłacać?
W standardowej lokacie kwota jest ustalana przy otwieraniu. Kolejne oszczędności często wymagają osobnego depozytu. Konto oszczędnościowe jest zwykle wygodniejsze do regularnych dopłat.
Istnieją jednak wyjątki. ING oferuje Lokatę z dopłatami, która przewiduje regularne wpłaty, zmienne oprocentowanie i kapitalizację co 12 miesięcy. Konstrukcja Lokaty z dopłatami w ING.
Dlatego stwierdzenie „do lokaty nigdy nie można dopłacać” jest zbyt szerokie. Trzeba sprawdzić produkt, który rzeczywiście zamierzasz otworzyć.
Oprocentowanie stałe i zmienne
Lokata ze stałym oprocentowaniem pozwala znać stawkę obowiązującą przez uzgodniony okres, pod warunkiem spełnienia zasad umowy. Ułatwia to zaplanowanie nominalnego zysku.
Konta oszczędnościowe często mają oprocentowanie zmienne. Wysoka stawka reklamowa może obowiązywać tylko przez kilka miesięcy i do określonej kwoty. Nie należy przenosić jej na cały rok oszczędzania.
Przed porównaniem zapisz:
- Stawkę i okres jej obowiązywania.
- Kwotę objętą daną stawką.
- Warunki uzyskania oprocentowania promocyjnego.
- Zasady po zakończeniu promocji lub odnowieniu lokaty.
- Dopuszczalne zmiany oprocentowania.
Nie każda lokata ma stałą stawkę i nie każda promocja konta działa identycznie.
Lokata czy konto oszczędnościowe daje większy zysk?
Nie ma stałej przewagi jednego produktu. Porównanie wymaga tej samej kwoty i tego samego czasu.
Przykład orientacyjny:
Masz 20 000 zł na 90 dni. Rozważasz lokatę na 5% rocznie oraz konto oszczędnościowe na 6% rocznie przez całe 90 dni.
Przy niezmiennym saldzie, podstawie 365 dni i podatku 19%:
- Lokata daje około 200 zł netto.
- Konto oszczędnościowe daje około 240 zł netto.
- Różnica wynosi około 40 zł.
To szacunek bez uwzględnienia dodatkowego zysku z ewentualnej kapitalizacji w trakcie okresu oraz opłat. Zakładamy, że cała kwota spełnia warunki wskazanych stawek.
Jeżeli uzyskanie wyższego oprocentowania wymaga dodatkowych kosztów wynoszących łącznie 50 zł, sama przewaga odsetek nie wystarczy do ich pokrycia.
Aktualne warunki porównaj w rankingu lokat bankowych oraz rankingu kont oszczędnościowych.
Co zmienia limit kwoty promocyjnej?
Najwyższe oprocentowanie może obejmować tylko część oszczędności.
Przykład: masz 50 000 zł, a promocyjne 6% dotyczy pierwszych 10 000 zł. Jeżeli pozostałe 40 000 zł jest oprocentowane na 1%, nie możesz liczyć zysku tak, jakby całe 50 000 zł pracowało na 6%.
W tym hipotetycznym układzie średnia ważona stawka dla całej kwoty wynosi 2% rocznie, zanim uwzględnisz kapitalizację i podatek:
- 10 000 zł przy 6% odpowiada 600 zł odsetek brutto za pełny rok.
- 40 000 zł przy 1% odpowiada 400 zł odsetek brutto za pełny rok.
- Łącznie 1000 zł od 50 000 zł oznacza 2%.
Nie jest to prognoza rocznej wypłaty z krótszej promocji. To sposób porównania stawek obejmujących różne części salda.
Sprawdź również, czy progi działają dla nadwyżek, czy po przekroczeniu kwoty zmienia się oprocentowanie całego salda.
Co wybrać do regularnego oszczędzania?
Jeśli co miesiąc odkładasz inną kwotę, konto oszczędnościowe może uprościć dopłaty. Nie musisz za każdym razem dobierać terminu kolejnej lokaty.
Przykład: odkładasz 1000 zł po każdej wypłacie. Pierwsza wpłata pracuje dłużej niż dwunasta. Nie można obliczać rocznych odsetek tak, jakby całe 12 000 zł znajdowało się na koncie od początku roku. Obliczenia uwzględniające dopłaty i wypłaty znajdziesz w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Lokata może być kolejnym etapem, gdy uzbierasz większą kwotę i ustalisz, że przez określony czas nie będzie potrzebna. Sprawdź wtedy minimalną wpłatę i warunki otwarcia.
Gdzie trzymać pieniądze na nieprzewidziane wydatki?
Przy rezerwie finansowej liczy się możliwość odzyskania części środków bez konieczności kończenia całego produktu.
Rozważmy osobę, która ma 30 000 zł oszczędności. Wie, że 10 000 zł może być potrzebne na naprawę samochodu lub nagły wydatek, a pozostałych 20 000 zł nie planuje używać przez kilka miesięcy.
Możliwy podział to dostępna rezerwa na koncie oszczędnościowym i osobna lokata dla pozostałej kwoty. Proporcje powinny wynikać z wydatków i planów tej osoby, a nie uniwersalnej reguły.
Przed takim podziałem sprawdź terminy przelewów, koszty wypłaty oraz to, czy przesunięcie pieniędzy wpływa na warunki promocji.
Nowe środki i wymagane konto osobiste
Zarówno lokata, jak i konto oszczędnościowe mogą mieć warunek nowych środków. Nie oznacza on zawsze pieniędzy przelanych z innego banku. Sposób obliczania nadwyżki wynika z regulaminu konkretnej oferty.
Przeczytaj co to są nowe środki w banku, zanim przeniesiesz oszczędności z założeniem, że cała wpłata uzyska wyższą stawkę.
Jeżeli bank wymaga konta osobistego, uwzględnij jego koszt i funkcję. Rachunek do codziennych rozliczeń nie jest tym samym co rachunek do oszczędzania. Różnicę wyjaśnia poradnik konto oszczędnościowe a konto osobiste.
Czy lokata jest bezpieczniejsza od konta oszczędnościowego?
Sama nazwa produktu nie daje wyższego limitu ochrony depozytów.
W banku objętym BFG standardowy limit wynosi równowartość 100 000 euro na deponenta w danym banku. Obejmuje łącznie chronione środki, a nie oddzielny limit dla każdej lokaty i każdego konta. Działające w Polsce oddziały banków z innych państw UE podlegają zasadniczo systemowi kraju macierzystego. Zasady ochrony depozytów wyjaśnione przez BFG.
Przy większej kwocie sprawdź instytucję prowadzącą rachunek oraz właściwy system gwarancji.
Jak podjąć decyzję?
Wybór zacznij od terminu wykorzystania pieniędzy.
Jeśli znasz datę wydatku i nie planujesz wcześniejszych wypłat, porównaj lokaty kończące się przed tym terminem. Jeśli będziesz dopłacać lub korzystać z części oszczędności, sprawdź konto oszczędnościowe.
Następnie policz korzyść dla swojej kwoty i okresu, uwzględniając limity promocji, podatek oraz dodatkowe opłaty. Możesz również korzystać z obu produktów, przypisując im różne cele.