Przeniesienie konta do innego banku warto zacząć od uporządkowania płatności i sprawdzenia, skąd otrzymujesz pieniądze. Sam przelew oszczędności zajmuje niewiele czasu. Więcej uwagi wymagają wynagrodzenie, rachunki opłacane automatycznie, subskrypcje i rozliczenie starej karty.
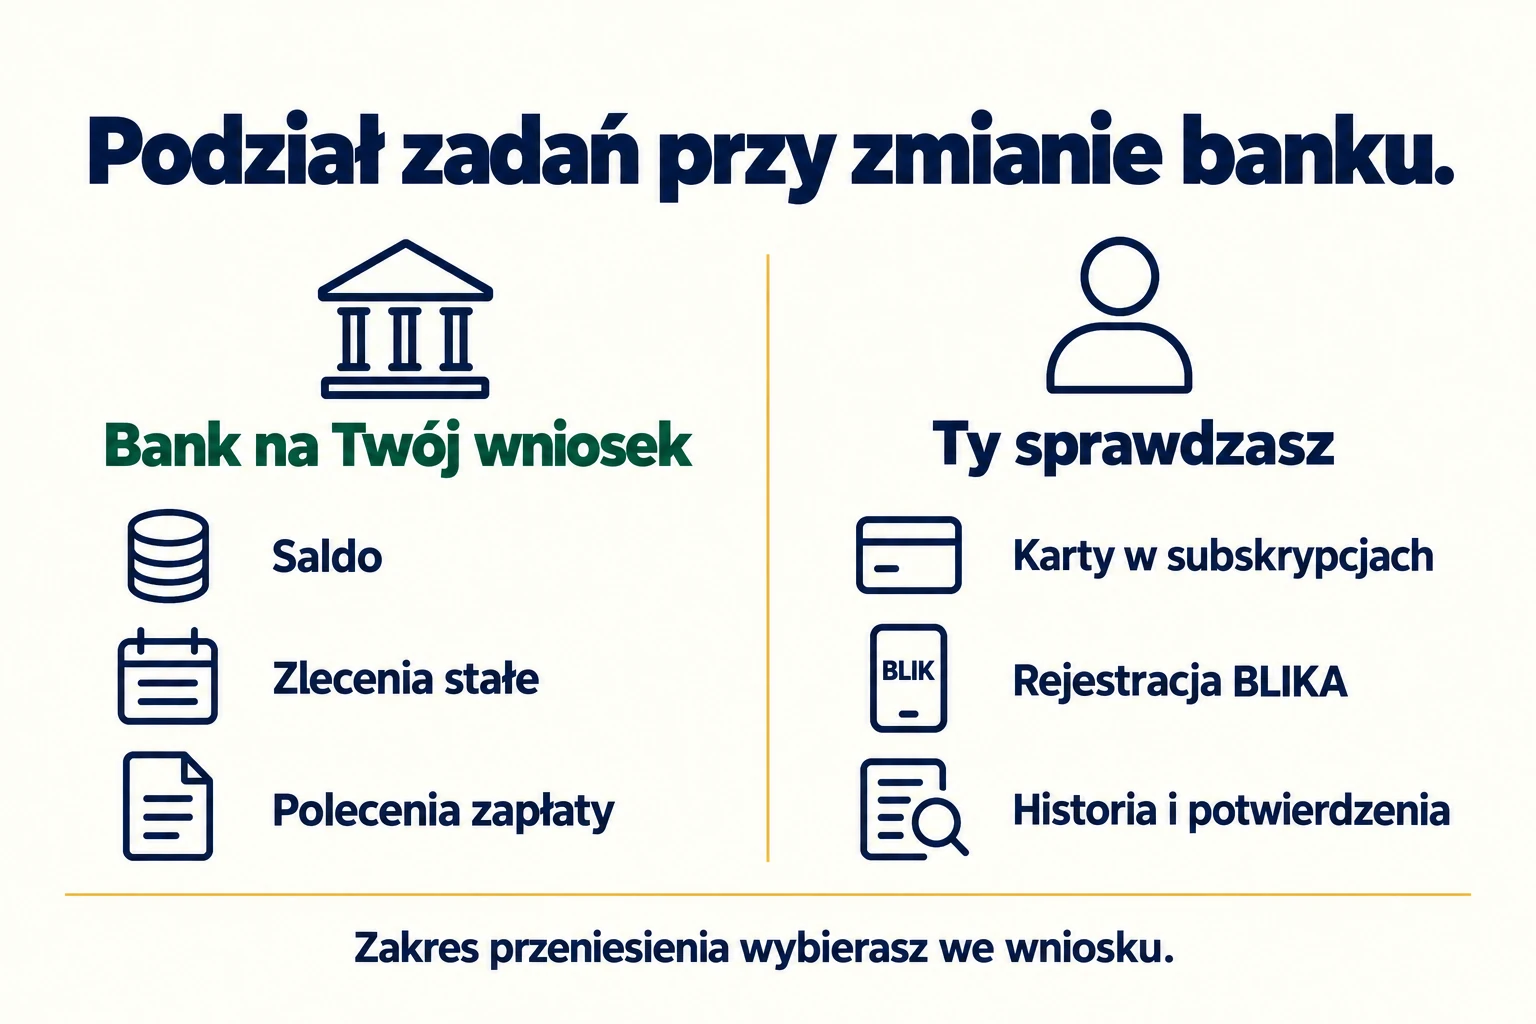
Możesz samodzielnie zmienić rachunek albo upoważnić nowy bank do przeniesienia wskazanych usług. W drugim przypadku składasz wniosek określający zakres czynności. Usługa może obejmować przekazanie salda, przeniesienie zleceń płatniczych oraz zamknięcie dotychczasowego konta, jeżeli tego zażądasz. Wymianę informacji między bankami wspiera system Ognivo. Opis usługi w KIR.
Najważniejsza kolejność: uruchom nowe konto, przenieś płatności i wpływy, a następnie dopilnuj rozliczenia oraz zamknięcia poprzedniego rachunku.
Czy można przenieść konto z tym samym numerem?
Przy zmianie banku otrzymujesz nowy numer rachunku. Nie działa to tak jak przeniesienie numeru telefonu do innego operatora. Przenoszone są określone usługi i środki, ale dotychczasowy numer konta nie staje się numerem rachunku w nowym banku.
Oznacza to, że trzeba zaktualizować dane wszędzie tam, gdzie ktoś regularnie wysyła Ci pieniądze. Nie zakładaj, że przelewy kierowane na poprzedni numer automatycznie trafią na nowe konto.
Zrób również listę miejsc, w których masz zapisaną starą kartę. Numer rachunku i numer karty to dwie różne rzeczy, dlatego zmiana danych do przelewu nie aktualizuje płatności kartą za abonament.
Przeniesienie konta przez bank czy samodzielnie?
Przeniesienie z pomocą nowego banku jest wygodne, gdy masz wiele zleceń stałych i poleceń zapłaty. We wniosku wskazujesz, jakie czynności bank ma wykonać w Twoim imieniu. Przed podpisaniem dokumentów sprawdź także datę rozpoczęcia płatności z nowego rachunku i ewentualną dyspozycję zamknięcia starego konta.
Samodzielna zmiana konta daje większą kontrolę nad kolejnością działań. Otwierasz rachunek, aktualizujesz dane u nadawców przelewów, ustawiasz płatności i składasz wypowiedzenie poprzedniej umowy.
Możesz też przenieść tylko wybrane usługi. BNP Paribas wskazuje, że klient posiadający już konto w tym banku może zlecić przeniesienie samych zleceń stałych lub poleceń zapłaty. Zakres przeniesienia usług w BNP Paribas.
Jak przenieść konto do innego banku krok po kroku
1. Wybierz rachunek dopasowany do codziennych płatności
Zanim rozpoczniesz zmianę, porównaj koszty prowadzenia konta, karty i wypłat gotówki. Sprawdź też, czy warunki bezpłatności spełnisz bez dodatkowych zakupów i przelewów wykonywanych wyłącznie dla banku.
Pomocny będzie ranking kont osobistych, w którym możesz porównać dostępne rachunki i ich podstawowe warunki.
Przy wyborze uwzględnij również dostępność potrzebnych bankomatów, funkcje aplikacji oraz sposób kontaktu z bankiem. Jeżeli nie wiesz, od czego zacząć porównanie, przeczytaj jak wybrać konto osobiste dopasowane do swoich potrzeb.
2. Przejrzyj historię starego rachunku
Sprawdź przynajmniej kilka ostatnich miesięcy, a przy płatnościach rocznych również dłuższy okres. Szukaj nie tylko dużych przelewów. Niewielki abonament łatwo przeoczyć, choć nieudana płatność może oznaczać przerwę w usłudze.
Przygotuj listę:
- Wpływów wynagrodzenia, świadczeń, stypendium i innych regularnych przelewów.
- Zleceń stałych, na przykład za czynsz lub oszczędzanie.
- Poleceń zapłaty za faktury.
- Subskrypcji pobieranych z karty.
- Rat, ubezpieczeń i produktów powiązanych z kontem.
- Oczekiwanych zwrotów ze sklepów i nierozliczonych transakcji.
Pobierz potrzebne wyciągi i potwierdzenia. Nie zakładaj, że po zamknięciu konta zachowasz identyczny dostęp do dokumentów w aplikacji.
3. Otwórz nowe konto i sprawdź, czy możesz z niego korzystać
Zaloguj się do bankowości, uruchom autoryzację operacji i wykonaj niewielki przelew testowy. Jeśli zamawiasz kartę, sprawdź jej aktywację i możliwość płacenia.
Nie uzależniaj opłacenia najbliższej faktury od tego, czy nowa karta dotrze na czas. Na okres zmiany pozostaw dostępny sposób płatności, z którego już korzystasz.
4. Złóż wniosek o przeniesienie lub samodzielnie ustaw usługi
Jeżeli wybierasz pomoc banku, sprawdź zakres upoważnienia. Zdecyduj, czy przenosisz wszystkie usługi, wybrane płatności, saldo oraz czy zlecasz zamknięcie poprzedniego rachunku.
Przykładowo PKO Bank Polski umożliwia złożenie dyspozycji w iPKO albo w oddziale. Klient wybiera zakres przeniesienia i instytucje, które bank ma powiadomić. Bank podaje cenę usługi wynoszącą 0 zł. Procedura przeniesienia do PKO Banku Polskiego.
Przy samodzielnej zmianie zanotuj datę ostatniej płatności ze starego rachunku i pierwszej z nowego. Dzięki temu łatwiej unikniesz podwójnego przelewu.
5. Przekaż nowy numer konta pracodawcy
Zapytaj dział kadr lub osobę obsługującą wynagrodzenia, do kiedy trzeba przekazać zmianę, aby objęła najbliższą wypłatę. Samo wysłanie numeru w dniu przelewu może być zbyt późne.
Najlepiej uzyskaj potwierdzenie przyjęcia nowych danych. Jeżeli bank powiadamia pracodawcę za Ciebie, nadal warto sprawdzić, czy zmiana została uwzględniona.
Przeniesienie wynagrodzenia nie oznacza tego samego co wykonanie przelewu z własnego konta. Jeżeli nowy rachunek wymaga określonego wpływu, sprawdź jego definicję. Wyjaśniamy to w artykule co bank uznaje za wpływ na konto.
6. Zaktualizuj subskrypcje i dane u pozostałych płatników
Sprawdź płatności za telefon, internet, serwisy filmowe, muzykę, przejazdy i przechowywanie plików. W usługach rozliczanych kartą dodaj dane nowej karty.
Powiadom też osoby i instytucje, które wysyłają Ci pieniądze. Mogą to być członkowie rodziny, najemca mieszkania, ubezpieczyciel lub podmiot wypłacający świadczenie.
Nie przyjmuj, że każdy bank powiadamia te same instytucje. ING wskazuje na przykład, że aktualizację rachunku w urzędzie skarbowym klient powinien wykonać samodzielnie, choć bank może zawiadamiać instytucje wskazane we wniosku. Sprawdź zakres usługi w swoim banku i właściwy dla siebie sposób aktualizacji danych. Zasady przenoszenia rachunku do ING.
7. Rozlicz stare konto i potwierdź jego zamknięcie
Przed zamknięciem sprawdź saldo, blokady kartowe, naliczone opłaty oraz wykorzystany limit. Przeniesienie codziennych płatności nie rozwiązuje automatycznie umowy kredytu czy innych produktów.
Jeżeli warunki kredytu zależą od posiadania konta albo wpływu wynagrodzenia, najpierw ustal konsekwencje zmiany z bankiem.
Zapisz datę zakończenia umowy i poproś o potwierdzenie zamknięcia rachunku. Samo odinstalowanie aplikacji, przecięcie karty lub wyzerowanie salda nie jest dyspozycją zamknięcia konta.
Jeżeli bank informuje, że pozostałe pieniądze trafiły na rachunek techniczny, ustal sposób ich wypłaty. Wyjaśniamy, jak działa rachunek techniczny i jak rozliczyć znajdujące się na nim środki.
Zlecenie stałe, polecenie zapłaty i subskrypcja. Co trzeba zmienić?
Zlecenie stałe ustawiasz dla powtarzalnego przelewu, na przykład 1200 zł czynszu każdego piątego dnia miesiąca. Przy zmianie banku sprawdź kwotę, odbiorcę, tytuł, częstotliwość i datę kolejnej realizacji.
Polecenie zapłaty pozwala pobierać należność z rachunku na podstawie udzielonej zgody. Po przeniesieniu upewnij się, że dana firma może pobierać środki z nowego konta.
Dokładniej wyjaśniamy, jak działa polecenie zapłaty i jak odwołać pobranie. Cofnięcie zgody na obciążanie starego rachunku nie rozwiązuje umowy z dostawcą usługi.
Subskrypcja kartowa jest powiązana z danymi karty zapisanymi u usługodawcy. Nie traktuj jej jak zwykłego zlecenia stałego. ING wyraźnie przypomina o aktualizacji danych karty w subskrypcjach i aplikacjach.
Przykład zmiany konta bez podwójnych płatności
Załóżmy, że Anna otrzymuje wynagrodzenie dziesiątego dnia miesiąca, opłaca czynsz piętnastego, a abonament za telefon jest pobierany z karty dwudziestego.
Anna otwiera nowe konto na początku miesiąca. Kadry potwierdzają, że dopiero następna wypłata trafi na nowy numer.
W tej sytuacji rozsądny plan wygląda następująco:
- Bieżące wynagrodzenie i czynsz pozostają na starym rachunku.
- Anna ustawia pierwszy czynsz z nowego konta na kolejny miesiąc.
- Wyłącza stare zlecenie po ostatniej zaplanowanej płatności.
- Aktualizuje kartę do abonamentu i sprawdza pierwsze pobranie.
- Po rozliczeniu operacji dopina zamknięcie poprzedniego konta.
To przykład organizacyjny, a nie harmonogram obowiązujący w każdym banku. Daty trzeba dopasować do własnych płatności i warunków rozwiązania umowy.
Ile trwa przeniesienie konta?
W ustawowej procedurze każdy bank ma własny zakres czynności i termin liczony od otrzymania odpowiednich dokumentów. Dlatego nie traktuj hasła „12 dni” jak gwarancji zamknięcia całej zmiany w 12 dni kalendarzowych.
| Etap | Termin ustawowy |
|---|---|
| Nowy bank zwraca się do dotychczasowego banku | Do 2 dni roboczych od otrzymania upoważnienia |
| Dotychczasowy bank przekazuje wymagane informacje | Do 5 dni roboczych od otrzymania upoważnienia przez ten bank |
| Nowy bank przygotowuje wskazane usługi i powiadomienia | Do 5 dni roboczych od otrzymania informacji |
Datę wykonywania zleceń stałych i poleceń zapłaty na nowym rachunku ustala się co najmniej 6 dni roboczych po otrzymaniu przez nowy bank dokumentów od dotychczasowego. Terminy opisują art. 59il i 59im ustawy o usługach płatniczych.
Zamknięcie starego rachunku zależy dodatkowo od daty dyspozycji, rozliczenia zobowiązań i warunków umowy. Wybierając dzień zmiany, uwzględnij wypłatę wynagrodzenia, faktury i transakcje kartowe. Pozostaw środki na operacje, które jeszcze obciążą poprzednie konto.
Ile kosztuje przeniesienie konta?
Wiele banków oferuje tę usługę bez opłaty. Nie oznacza to jednak, że ustawa zakazuje każdej opłaty związanej z przeniesieniem. Artykuł 59ip zapewnia bezpłatny dostęp do wskazanych informacji o zleceniach i poleceniach zapłaty. Opłaty za inne czynności objęte tą procedurą nie mogą przekraczać rzeczywistych kosztów banku.
Przed podpisaniem upoważnienia sprawdź aktualną taryfę obu banków. Oddziel koszt samego przeniesienia od należności za prowadzenie starego rachunku, kartę, wykorzystany limit czy zamówienie dodatkowych dokumentów. Usługa za 0 zł nie anuluje wcześniejszych zobowiązań.
Przy wyborze rachunku porównaj także warunki w rankingu darmowych kont bankowych. Ważne jest, ile zapłacisz po zmianie, a nie tylko to, czy sam wniosek jest bezpłatny.
Co z przelewami BLIK i pieniędzmi wysłanymi na stare konto?
Jeżeli odbierasz przelewy na telefon BLIK, sprawdź rejestrację numeru w nowej aplikacji. Dany numer telefonu może odbierać takie przelewy w jednym banku jednocześnie, co potwierdza Credit Agricole w objaśnieniu usługi. Sama zmiana konta do wynagrodzenia nie zastępuje tej czynności.
Gdy ktoś użyje starego numeru rachunku, dalszy przebieg zależy od tego, czy konto nadal działa i jak bank obsłuży operację. Nie zakładaj automatycznego przekierowania. Osobno opisujemy, co dzieje się z przelewem na zamknięte konto i jak ustalić jego status.
Co może utrudnić zmianę banku?
Przeszkodą może być między innymi wykorzystany limit, ujemne saldo, blokada rachunku lub rozbieżność podpisu. Takie sytuacje wymienia PKO Bank Polski w opisie swojej procedury.
Osobno sprawdź zobowiązania wynikające z promocji. Jeżeli oczekujesz premii, zamknięcie konta lub rezygnacja z karty przed wymaganym terminem może pozbawić Cię nagrody, zależnie od regulaminu.
Przy koncie wspólnym ustal wymagania dotyczące zgody współposiadaczy. BNP Paribas wymaga podpisania dokumentów przez wszystkich właścicieli przenoszonego rachunku wspólnego.
Pytania o przeniesienie konta
Czy trzeba od razu zamknąć stare konto?
Nie. Możesz zachować dwa rachunki, o ile odpowiadają Ci ich warunki. ING potwierdza, że zamknięcie dotychczasowego konta następuje na życzenie klienta. Pamiętaj jednak o opłatach i warunkach aktywności na pozostawionym rachunku.
Czy historia transakcji pojawi się w aplikacji nowego banku?
Nie zakładaj, że przeniesienie usług odtworzy całą historię w nowej aplikacji. Przed zmianą pobierz potrzebne dokumenty. Ewentualną możliwość importu lub podglądu danych z innego banku sprawdź osobno.
Czy można przenieść konto, mając kredyt?
Najpierw sprawdź umowę kredytową i powiązanie kredytu z rachunkiem. Zmiana konta do codziennych płatności nie jest przeniesieniem kredytu. Nie zamykaj rachunku potrzebnego do jego obsługi bez ustalenia dalszego sposobu spłaty.
Co sprawdzić na koniec?
Potwierdź pierwszy wpływ na nowy rachunek, wykonanie regularnych płatności, działanie subskrypcji i rozliczenie starego konta. Zachowaj potwierdzenie zamknięcia, jeżeli zrezygnowałeś z poprzedniego rachunku.