Zerwanie lokaty przed terminem może oznaczać utratę wszystkich odsetek za bieżący okres, wypłatę odsetek według obniżonej stawki albo zachowanie części zysku. Dokładne rozliczenie zależy od umowy konkretnej lokaty.
Przed zatwierdzeniem wypłaty sprawdź kwotę, którą bank faktycznie zwróci. Odsetki widoczne w aplikacji jako naliczone nie zawsze są odsetkami należnymi przy wcześniejszym zakończeniu umowy.
Zasady bankowe sprawdzono 14 września 2026 r. Stawki w obliczeniach są przykładami, a nie deklaracją aktualnej oferty konkretnego banku.
Co oznacza zerwanie lokaty?
Lokata terminowa jest zawierana na określony czas. Zerwanie oznacza zakończenie jej przed uzgodnionym terminem i rozliczenie według zasad przewidzianych dla wcześniejszej wypłaty.
W tym artykule omawiamy przede wszystkim zwykłe lokaty bankowe. Produkt strukturyzowany albo oferta łącząca lokatę z inwestycją wymaga osobnego sprawdzenia warunków wyjścia.
Nie myl również zerwania lokaty z wyłączeniem jej odnawiania. Wyłączenie odnowienia może pozwolić lokacie dotrwać do końca bieżącego okresu, po którym środki zostaną wypłacone zgodnie z dyspozycją.
Czy przy zerwaniu lokaty traci się wpłacone pieniądze?
Przy zwykłej lokacie terminowej podstawowym skutkiem wcześniejszego wyjścia jest często utrata odsetek, a nie wpłaconego kapitału. Konkretną kwotę zwrotu trzeba jednak sprawdzić w umowie i na ekranie potwierdzenia.
Przykładowo PKO BP przy Lokacie dla Bankowości Osobistej i Bankowości Prywatnej wskazuje, że wcześniejsze zakończenie oznacza zwrot wpłaconych pieniędzy bez odsetek. Bank nie pozwala też wypłacić tylko części środków z tego produktu. Warunki wcześniejszej wypłaty w PKO BP.
Nie przenoś tych zasad na wszystkie lokaty dostępne w tym samym banku. Nazwa produktu i wersja umowy mają znaczenie.
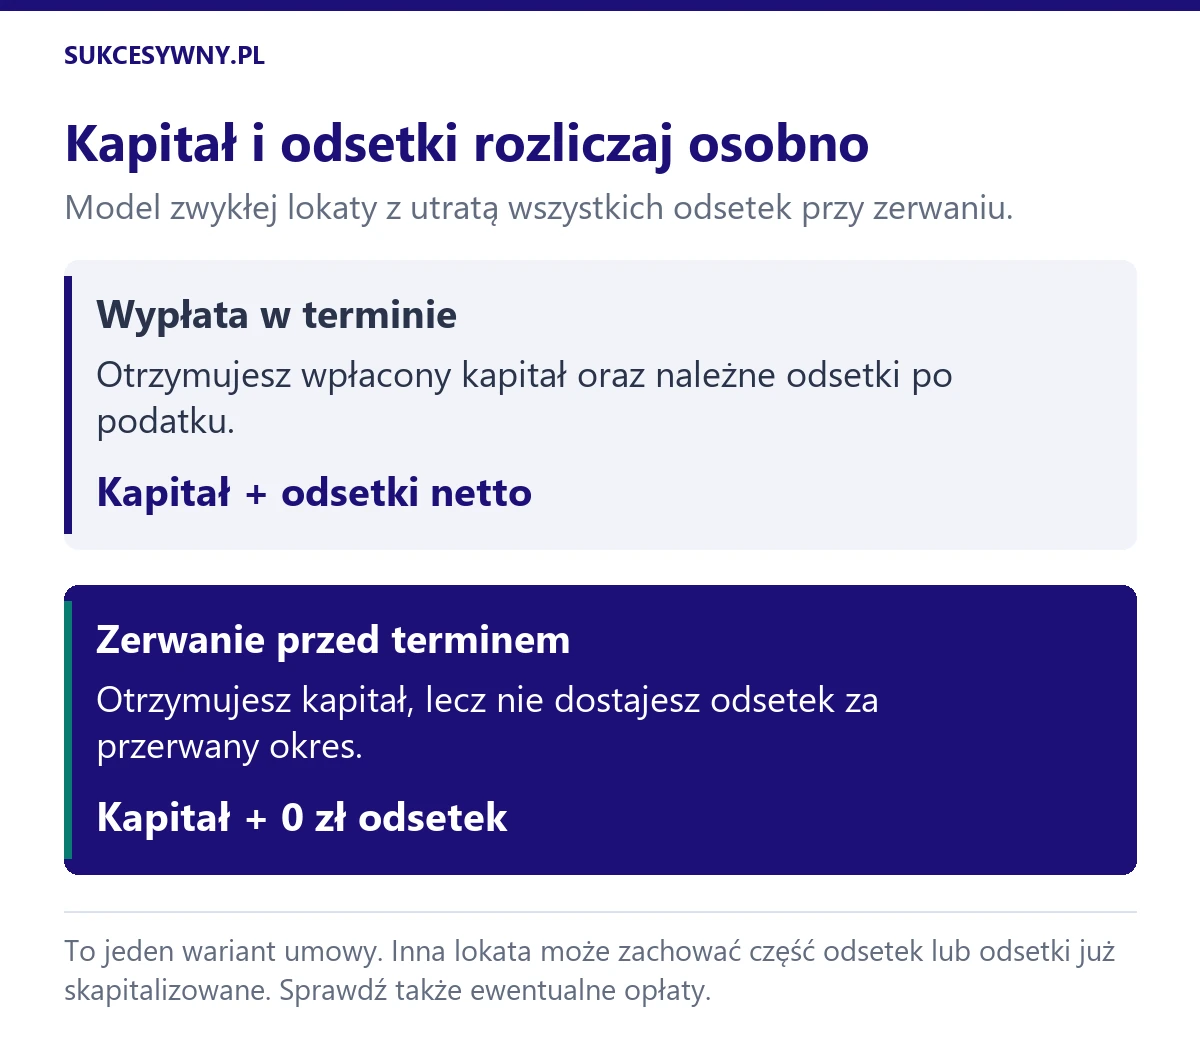
Trzy sposoby rozliczenia odsetek
Utrata odsetek za bieżący okres
W takim wariancie otrzymujesz kapitał, ale nie dostajesz odsetek za okres zakończony przed terminem. Nawet wypłata krótko przed końcem lokaty może pozbawić Cię zysku za cały ten okres.
W opublikowanym wzorze umowy lokaty Santander Consumer Banku wskazano oprocentowanie 0% za okres, w którym dochodzi do rozwiązania umowy wskutek przedterminowej wypłaty. Zasady rozliczenia lokaty Santander Consumer Banku.
Zachowanie odsetek już skapitalizowanych
ING przy Lokacie z dopłatami wskazuje inne rozwiązanie. Przy wcześniejszym zakończeniu klient zachowuje odsetki już skapitalizowane, ale nie otrzymuje naliczanych odsetek, które nie zostały jeszcze skapitalizowane. Kapitalizacja odbywa się co 12 miesięcy. Zasady zerwania Lokaty z dopłatami w ING.
Przykładowo zakończenie takiej lokaty po pierwszej rocznej kapitalizacji i kolejnych kilku miesiącach nie oznacza utraty całego dotychczasowego zysku. Trzeba oddzielić zakończony okres kapitalizacji od bieżącego.
Rozliczenie według obniżonego oprocentowania
Jeżeli umowa przewiduje osobną stawkę dla wcześniejszej wypłaty, bank może przeliczyć odsetki według tej stawki. Nie wystarczy więc znać oprocentowania reklamowanego przy otwieraniu lokaty.
Sprawdź, czy dokument mówi o procencie zachowanych odsetek, czy o odrębnym oprocentowaniu rocznym. To różne sposoby liczenia.
Przykład hipotetyczny: lokata 10 000 zł została otwarta na 6%, ale umowa przewiduje 1% rocznie przy wcześniejszym wyjściu. Za 90 dni odsetki według stawki 1% wyniosłyby około 24,66 zł brutto. Nie oznacza to wypłaty 1% kapitału za te 90 dni.
Czy można wypłacić tylko część lokaty?
Sprawdź, czy produkt przewiduje częściową wypłatę. Jeżeli nie, potrzeba odzyskania 2000 zł może oznaczać zakończenie całej lokaty na 20 000 zł.
Przed założeniem depozytu można rozważyć podział pieniędzy na kilka mniejszych lokat, jeśli bank na to pozwala.
Przykład: zamiast jednej lokaty 30 000 zł otwierasz trzy po 10 000 zł. Jeśli później potrzebujesz 10 000 zł, zamykasz jedną. Pozostałe mogą dotrwać do końca na swoich warunkach.
Sprawdź jednak minimalną kwotę, liczbę dopuszczalnych lokat i limit promocji. Nie każdą ofertę można powielić.
Czy warto zerwać lokatę dla wyższego oprocentowania?
Porównaj kwoty, które otrzymasz w tym samym dniu końcowym. Sam wzrost stawki z 5% do 7% nie przesądza o opłacalności zmiany.
Przykład obliczeniowy:
- Masz 20 000 zł na lokacie oprocentowanej na 5% rocznie.
- Lokata trwa 180 dni.
- Po 90 dniach znajdujesz ofertę 7% na kolejne 90 dni.
- Zerwanie starej lokaty oznacza utratę wszystkich odsetek.
- Przyjmujemy podstawę 365 dni, podatek 19%, brak opłat i natychmiastowe ulokowanie całego kapitału.
Pozostawienie starej lokaty do końca daje około 399,45 zł netto.
Zerwanie jej i ulokowanie pieniędzy na pozostałe 90 dni przy 7% daje około 279,61 zł netto.
Mimo wyższej stawki zmiana jest w tym przykładzie mniej korzystna o około 119,84 zł. Nowa lokata pracuje tylko przez połowę pierwotnego okresu.
Przy tych założeniach stawka nowej lokaty musiałaby wynieść około 10% rocznie, aby przez pozostałe 90 dni odrobić zysk z pierwotnej lokaty. Ewentualna premia, koszt rachunku lub opóźnienie przelewu zmieniłyby wynik.
Oferty do porównania znajdziesz w rankingu lokat bankowych. Zanim zmienisz produkt, uwzględnij utracone odsetki.
Jak sprawdzić koszt zerwania przed potwierdzeniem?
Przygotuj nazwę lokaty i datę jej otwarcia. Następnie sprawdź:
- Termin zakończenia bieżącego okresu.
- Kwotę kapitału do zwrotu.
- Odsetki należne przy wcześniejszej wypłacie.
- Ewentualne opłaty.
- Rachunek, na który trafią pieniądze.
- Termin udostępnienia środków.
Jeśli aplikacja pokazuje podsumowanie operacji, przeczytaj je przed autoryzacją. Gdy rozliczenie jest niejasne, poproś bank o podanie konkretnej kwoty wypłaty na wskazany dzień.
Nie zakładaj, że dyspozycję będzie można później cofnąć.
Co z lokatą, która już się odnowiła?
Sprawdź, czy wcześniejsza wypłata dotyczy pierwszego czy kolejnego okresu. Odsetki rozliczone przy poprzednim zakończeniu i odsetki naliczane obecnie mogą być traktowane inaczej.
Zwróć też uwagę na oprocentowanie po odnowieniu. Nie musi być takie samo jak w pierwszym okresie. Automatyczne przedłużenie lokaty nie oznacza automatycznego przedłużenia promocji.
Jeżeli chcesz zakończyć oszczędzanie w terminie, sprawdź możliwość wyłączenia odnowienia i termin złożenia takiej dyspozycji.
Jak ograniczyć potrzebę zrywania lokat?
Dobierz termin do planowanego wykorzystania pieniędzy. Środków na wydatek za dwa miesiące nie warto bez dodatkowego namysłu lokować na pół roku tylko dlatego, że stawka wygląda atrakcyjnie.
Pieniądze na nieprzewidziane potrzeby można trzymać oddzielnie od kwoty przeznaczonej na lokatę. Przy wyborze dostępnej rezerwy porównaj ranking kont oszczędnościowych, uwzględniając opłaty za przelewy i warunki promocyjnego oprocentowania. Różnice w dostępie do pieniędzy wyjaśnia porównanie lokata a konto oszczędnościowe.
Najważniejsze jest dopasowanie terminu i dostępności pieniędzy do potrzeb. Zysk zapisany w ofercie ma znaczenie dopiero wtedy, gdy spełnisz warunki jego wypłaty.