Zakończenie promocji na koncie oszczędnościowym zazwyczaj oznacza zmianę oprocentowania, a nie zamknięcie rachunku. Pieniądze pozostają na koncie, ale mogą zacząć przynosić znacznie mniej odsetek.
Nie zakładaj, że bank automatycznie obejmie Twoje oszczędności kolejną promocją. Nowa edycja może mieć inną stawkę, dzień badania salda i warunki uczestnictwa.
Zasady bankowe sprawdzono 14 września 2026 r. Przykłady obliczeniowe są hipotetyczne.
Co dokładnie kończy się wraz z promocją?
Trzeba rozróżnić cztery terminy:
- Termin przystąpienia do oferty.
- Początek Twojego indywidualnego okresu promocyjnego.
- Koniec obowiązywania wyższej stawki dla Twoich pieniędzy.
- Termin wypłaty dodatkowych odsetek.
To nie muszą być te same daty.
Przykładowo VeloBank w ofercie dostępnej we wrześniu 2026 r. wskazuje termin przystąpienia do 16 września. Indywidualny okres oprocentowania trwa 92 dni od pierwszego wpływu nowych środków i łącznego spełnienia warunków przystąpienia. Zasady okresu promocyjnego w VeloBanku.
Jeżeli dołączasz pod koniec zapisów, Twoja promocja nie musi kończyć się razem z możliwością przystąpienia nowych uczestników.
Jakie oprocentowanie obowiązuje po promocji?
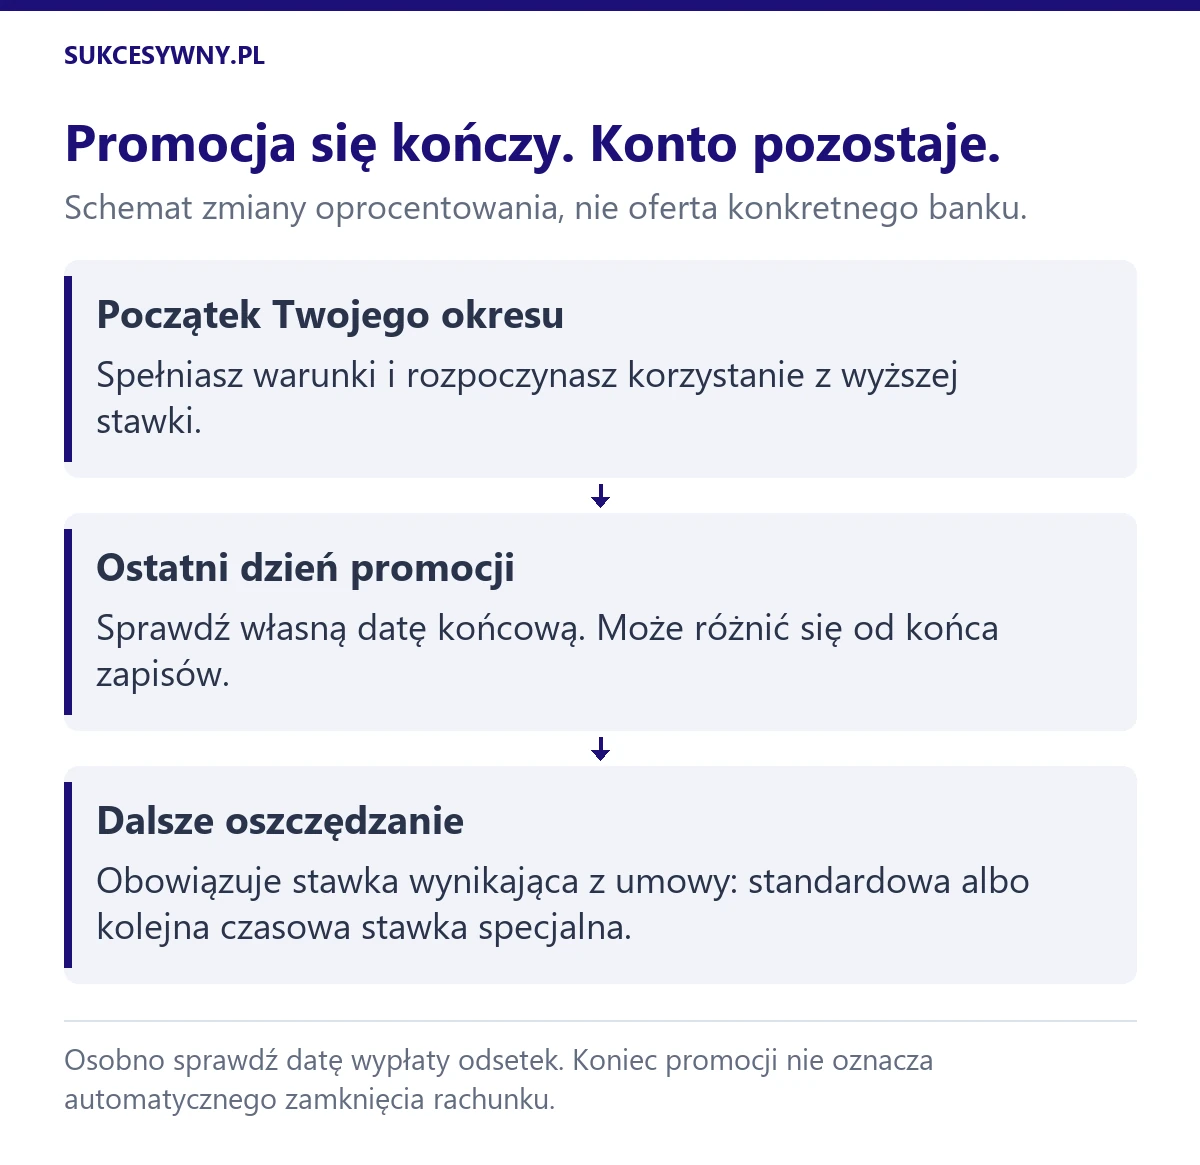
Sprawdź umowę, regulamin oferty i właściwą tabelę oprocentowania. Po pierwszym okresie może obowiązywać stawka standardowa albo inna, czasowo określona stawka specjalna.
Dobrym przykładem jest Nest Konto Oszczędnościowe. Dla opisanej przez bank oferty kont otwartych od 1 lipca 2026 r. pierwszy okres specjalnego oprocentowania trwa 90 dni. Następnie, od 91. dnia do 7 stycznia 2027 r., bank wskazuje 2% rocznie do 400 000 zł. Nie należy nazywać tej stawki bezterminowym oprocentowaniem standardowym. Zasady oprocentowania Nest Konta Oszczędnościowego.
Zapisz więc nie tylko nowy procent, lecz również datę, do której obowiązuje.
Ile możesz stracić na pozostawieniu pieniędzy przy niższej stawce?
Spadek oprocentowania nie oznacza potrącenia części kapitału. Oznacza niższy przyszły dochód z odsetek.
Przykład hipotetyczny: masz 50 000 zł. Promocja na 6% rocznie się kończy, a później obowiązuje 1% rocznie.
Dla kolejnych 30 dni, przy stałym saldzie, podstawie 365 dni i jednym rozliczeniu podatku:
- Przy 6% zysk wyniósłby około 246,58 zł brutto i 199,72 zł netto.
- Przy 1% zysk wyniósłby około 41,10 zł brutto i 33,29 zł netto.
- Różnica wynosi około 166,43 zł netto.
Przyjęto zaokrąglenie odsetek do najbliższego grosza oraz podatku 19% w górę do pełnego grosza. Pominięto opłaty i kapitalizację w trakcie okresu.
To porównanie dwóch stawek, a nie obietnica dostępności nowej promocji na 6%. Pokazuje jednak, dlaczego warto pilnować daty zakończenia podwyższonego oprocentowania.
Czy odsetki wypracowane podczas promocji przepadają?
Sam upływ okresu promocyjnego nie oznacza automatycznej utraty należnych odsetek. Sprawdź jednak, czy spełniłeś wszystkie warunki i kiedy bank ma je wypłacić.
ING w opisanej ofercie „Bonus na start” oddziela miesięczne odsetki standardowe od części podwyższonej lub premiowej, wypłacanej po trzech miesiącach. Harmonogram wypłaty odsetek w ING.
Jeżeli pieniądze mają pojawić się po zakończeniu promocji, nie traktuj ich wcześniejszego braku jako błędu. Najpierw sprawdź harmonogram. Przed zamknięciem rachunku ustal też, czy wpłynie to na prawo do wypłaty i sposób jej rozliczenia.
Czy kolejna edycja promocji uruchamia się automatycznie?
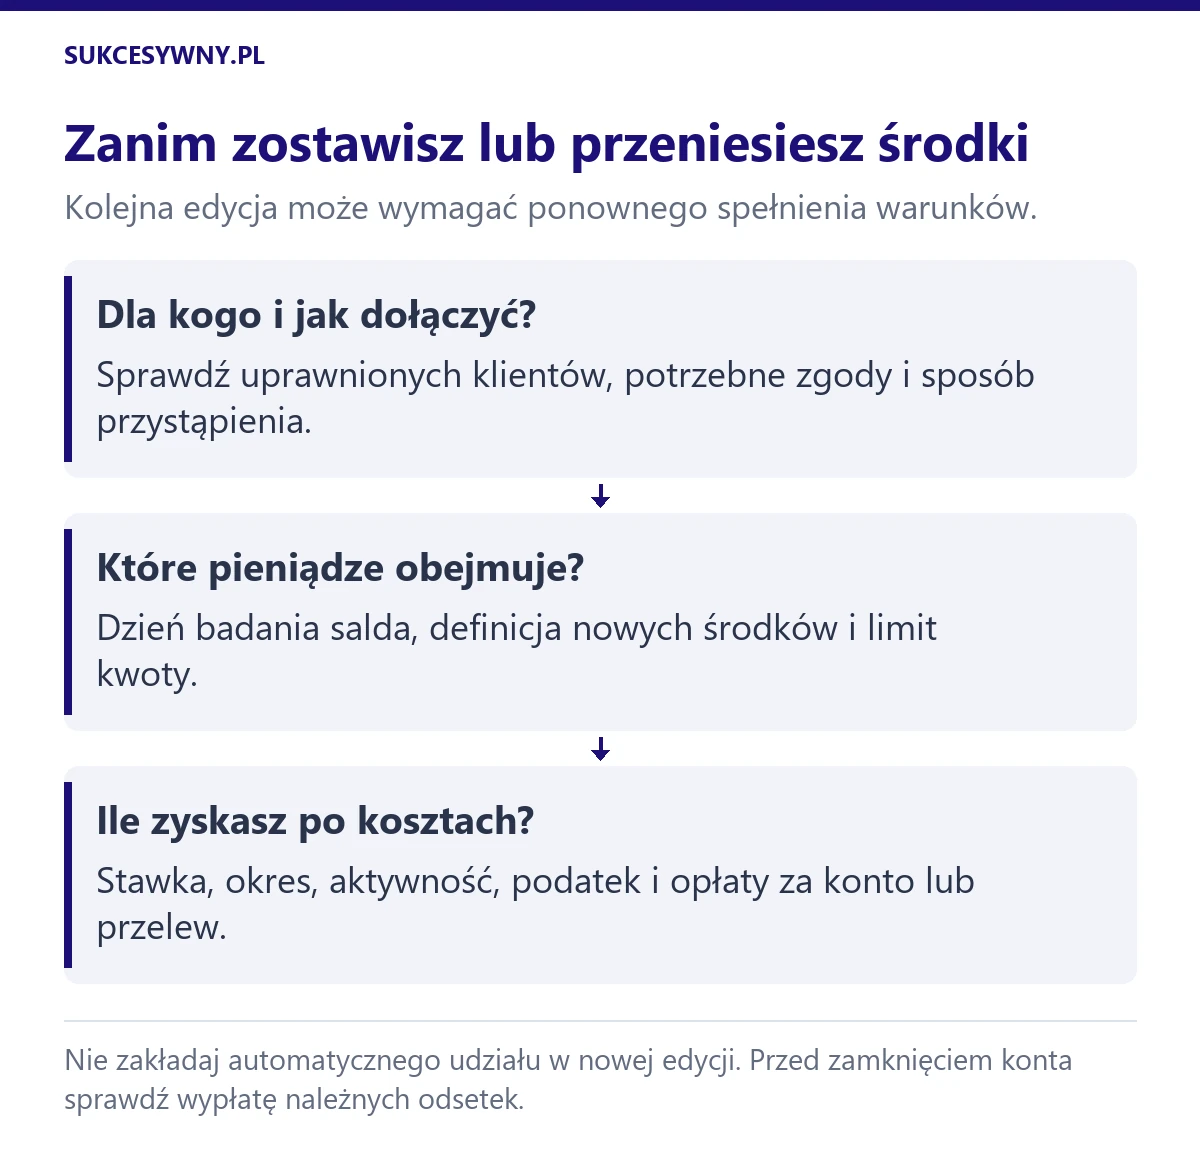
Nie przyjmuj tego założenia bez sprawdzenia regulaminu. Oferta widoczna na stronie banku może być przeznaczona dla innych klientów lub innych pieniędzy.
Przy kolejnej edycji sprawdź:
- Czy mogą uczestniczyć obecni klienci.
- Czy możesz dołączyć podczas trwania poprzedniej promocji.
- Czy potrzebna jest rejestracja, zgoda lub dodatkowa czynność.
- Jaki dzień służy do obliczenia salda początkowego.
- Które produkty bank uwzględnia w badaniu środków.
- Od kiedy zaczyna się nowy okres oprocentowania.
- Jakie limity i obowiązki obowiązują tym razem.
To, że poprzednia edycja wymagała określonej liczby płatności, nie oznacza, że następna będzie miała identyczne zasady.
Czy wypłata i ponowna wpłata zrobi z pieniędzy nowe środki?
Nie musi. O tym decyduje porównanie z saldem odniesienia i definicja z regulaminu.
Przykład hipotetyczny: w dniu badania salda miałeś w banku 40 000 zł. Później wypłaciłeś tę kwotę i ponownie ją przelałeś. Jeżeli oferta obejmuje nadwyżkę ponad tamto saldo, sam powrót tych samych 40 000 zł nie tworzy nadwyżki.
Nie wystarczy również przesunąć pieniędzy z konta oszczędnościowego na osobiste, jeżeli bank uwzględnia oba rachunki w obliczeniach.
Szczegółowe przykłady znajdziesz w poradniku co to są nowe środki w banku. Przed wykonaniem przelewu sprawdź zasady konkretnej edycji.
Co zrobić przed zakończeniem promocji?
Około tygodnia przed końcem sprawdź warunki dalszego oszczędzania. Nie oznacza to, że masz od razu wypłacać pieniądze.
Przygotuj następujące informacje:
- Dokładną datę zakończenia swojej promocji.
- Stawkę obowiązującą następnego dnia.
- Termin wypłaty dodatkowych odsetek.
- Pozostałe warunki do spełnienia.
- Koszt i czas przelewu.
- Warunki alternatywnej oferty.
Aktualne propozycje porównaj w rankingu kont oszczędnościowych. Sprawdź, czy wyższa stawka obejmie całą Twoją kwotę i czy rzeczywiście możesz z niej skorzystać.
Zostać w banku, przenieść pieniądze czy wybrać lokatę?
Pozostanie może być wygodne, jeśli kolejna dostępna oferta odpowiada Twoim potrzebom, a różnica zysku względem konkurencji jest niewielka.
Przeniesienie środków warto ocenić przez dodatkowe odsetki po podatku, pomniejszone o koszty. Weź pod uwagę opłaty za rachunek, przelew oraz czas, w którym pieniądze nie będą objęte oczekiwaną stawką.
Jeżeli znasz termin przyszłego wydatku i nie potrzebujesz wcześniejszych wypłat, możesz rozważyć lokatę. Różnice w dostępie do pieniędzy i dopłatach opisuje poradnik lokata a konto oszczędnościowe.
Nie wybieraj produktu wyłącznie dlatego, że ma najwyższą liczbę w reklamie. Sprawdź limit kwoty i czas obowiązywania oprocentowania.
Czy zamykać konto oszczędnościowe po promocji?
Najpierw sprawdź, czy zamknięcie jest potrzebne. Bezpłatny rachunek może przydać się później, ale jego posiadanie może mieć znaczenie dla warunków przyszłych ofert.
Nie zakładaj, że zamknięcie od razu przywróci status nowego klienta. Bank może badać historię produktów z określonego okresu.
Przed rezygnacją:
- Poczekaj na rozliczenie należnych odsetek albo potwierdź sposób ich wypłaty po zamknięciu.
- Sprawdź opłaty i produkty powiązane.
- Usuń niepotrzebne zlecenia stałe.
- Zachowaj wyciąg oraz potwierdzenie zamknięcia.
Opróżnienie konta oszczędnościowego nie zamyka automatycznie konta osobistego ani karty, które mogły być wymagane przy promocji.
Jak pilnować kolejnych okresów oprocentowania?
Zapisuj osobno datę końca podwyższonej stawki i datę wypłaty odsetek. Dodaj przypomnienie kilka dni przed każdą z nich.
Po zakończeniu oferty sprawdź oprocentowanie w szczegółach rachunku. Po terminie wypłaty porównaj rozliczenie z regulaminem i spełnionymi warunkami.
Dzięki temu decyzję o pozostawieniu lub przeniesieniu pieniędzy podejmujesz na podstawie własnej sytuacji, zamiast kierować się ofertą, która mogła już przestać Cię obejmować.