Konto osobiste za 0 zł nie zawsze oznacza bezpłatne korzystanie ze wszystkich usług banku. Prowadzenie rachunku może być darmowe, ale karta, wypłata z określonego bankomatu albo przelew natychmiastowy mogą kosztować dodatkowo.
Żeby ograniczyć opłaty, trzeba sprawdzić trzy rzeczy: za co bank pobiera pieniądze, jaki warunek zwalnia z opłaty i w jakim okresie należy go spełnić. Znaczenie ma nawet to, czy płacisz kartą, czy BLIKIEM oraz czy wypłacasz gotówkę jednorazowo, czy w kilku częściach.
Poniższe przykłady dotyczą konkretnych produktów opisanych na stronach banków, sprawdzonych 14 września 2026 r. Przy własnym rachunku zweryfikuj nazwę konta, wariant karty i obowiązującą Cię taryfę.
Konto, karta i dodatkowe usługi to osobne opłaty
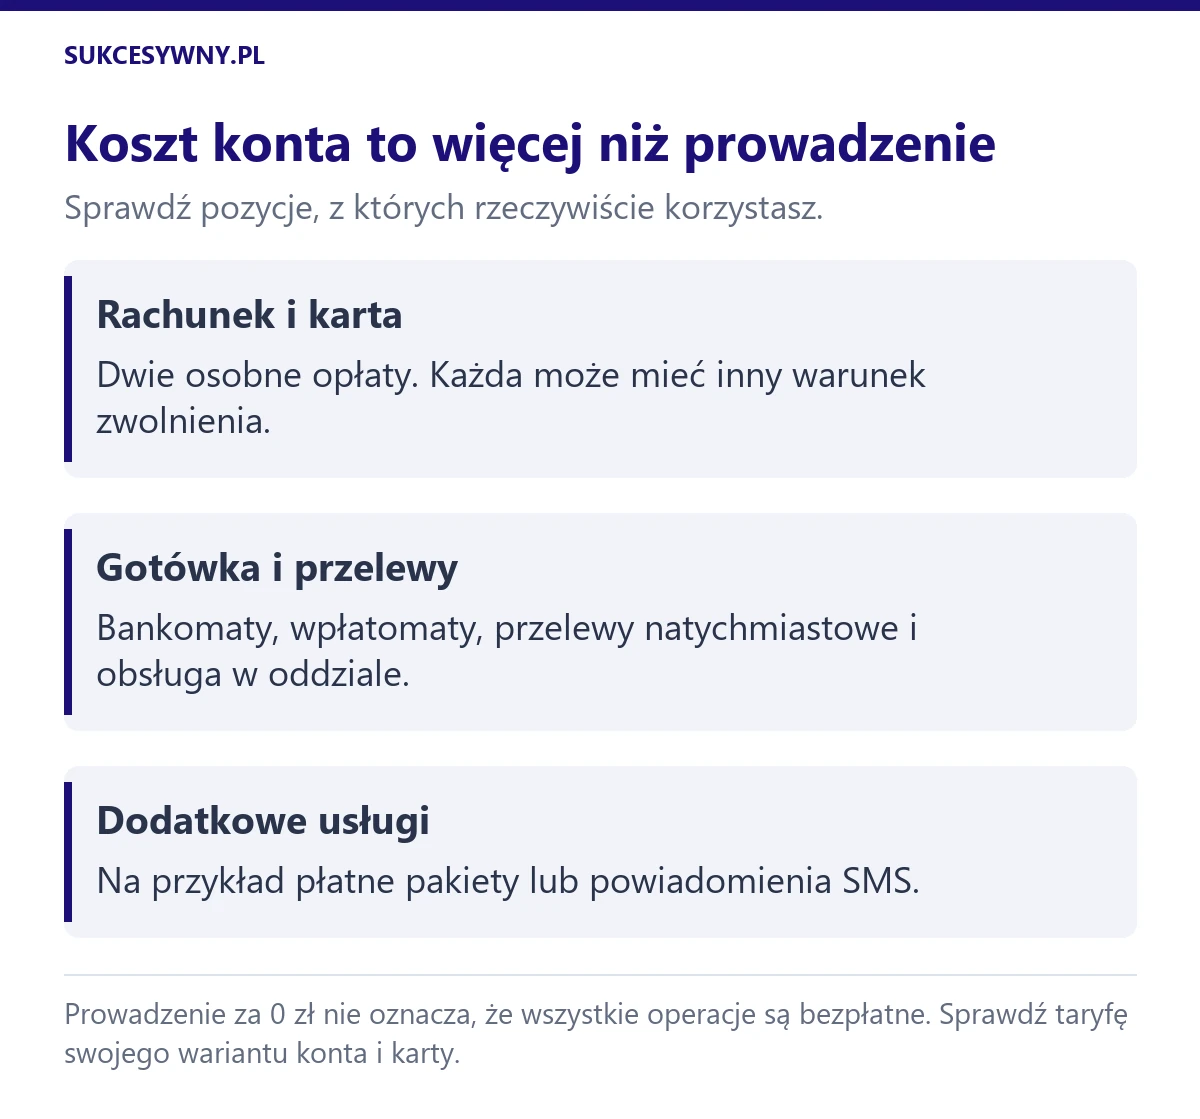
Zacznij od rozdzielenia kosztów. Najczęściej warto sprawdzić:
- Miesięczną opłatę za prowadzenie rachunku.
- Miesięczną opłatę za kartę debetową.
- Prowizje za wypłaty i wpłaty gotówki.
- Koszty przelewów innych niż zwykłe przelewy internetowe.
- Opłaty za obsługę w placówce.
- Koszty usług dodatkowych, na przykład pakietów i powiadomień.
Nie oceniaj rachunku wyłącznie po pierwszej pozycji. Jeżeli konto jest bezpłatne, ale co miesiąc płacisz za kartę i kilka operacji, rzeczywisty koszt korzystania będzie wyższy.
Do porównania produktów możesz wykorzystać ranking kont osobistych. Następnie sprawdź w taryfie wybranego rachunku te operacje, które wykonujesz najczęściej.
Jak uniknąć opłaty za prowadzenie konta?
Najpierw ustal, czy prowadzenie Twojego rachunku jest bezwarunkowo bezpłatne, czy wymaga aktywności. Niektóre konta mają darmowe prowadzenie, choć osobna opłata dotyczy karty.
Jeżeli bank wymaga wpływu, przeczytaj dokładnie jego definicję. Sprawdź:
- Czy liczy się suma przelewów, czy jeden wpływ.
- Czy pieniądze muszą pochodzić od pracodawcy.
- Czy przelew z własnego rachunku w innym banku spełnia warunek.
- Jakie operacje są wyłączone.
- W jakim okresie bank sprawdza wpływ.
Nie wystarczy, że saldo konta jest wysokie. Warunek wpływu może dotyczyć nowych przelewów w określonym miesiącu, a nie pieniędzy pozostawionych wcześniej na rachunku.
Różnice wyjaśniamy w poradniku co bank uznaje za wpływ na konto.
Jak uniknąć opłaty za kartę debetową?
Najczęstsze warunki dotyczą wartości zakupów albo liczby płatności. To dwa różne mechanizmy.
Jeżeli potrzebujesz zakupów za określoną kwotę, kilka małych płatności może nie wystarczyć. Jeżeli bank wymaga określonej liczby transakcji, jedna duża płatność nie zastąpi wszystkich pozostałych.
Przykład: przy hipotetycznym warunku pięciu płatności miesięcznie zakup za 1000 zł jest nadal tylko jedną transakcją. Przy warunku wydania 300 zł znaczenie ma natomiast łączna wartość zakupów, zgodnie z zasadami banku.
Najlepiej spełniać warunek przy zakupach, które i tak planujesz. Nie warto kupować niepotrzebnych rzeczy tylko po to, żeby uniknąć niewielkiej opłaty.
Przykład mBanku. Znaczenie ma suma płatności
W eKoncie do usług prowadzenie rachunku kosztuje 0 zł. Dla kart objętych opisanym przez bank standardowym warunkiem, z wyłączeniem Visa Podróże, opłata za kartę wynosi 0 zł po płatnościach na łączną kwotę minimum 350 zł w miesiącu. Przy niespełnieniu warunku wynosi 9 zł. Warunki eKonta do usług w mBanku.
Przykładowe zakupy za 140 zł, 120 zł i 90 zł dają łącznie 350 zł. Jeżeli transakcje kwalifikują się zgodnie z zasadami banku, osiągasz wymagany próg.
Przy wydatkach wynoszących 340 zł do progu brakuje 10 zł. Przeniesienie na tę kartę planowanego zakupu może mieć sens. Dokonywanie dodatkowego zakupu za 30 zł wyłącznie po to, żeby uniknąć 9 zł opłaty, zwiększa łączny wydatek.
Przykład ING. Sprawdź okres rozliczeniowy
W Koncie w Planie ING Go miesięczna opłata za kartę wynosi 0 zł dla osób poniżej 26 lat. W pozostałych przypadkach zwolnienie wymaga płatności kartą za minimum 300 zł w okresie rozliczeniowym. Bez spełnienia warunku opłata wynosi 10 zł. Opłaty Konta w Planie ING Go.
ING opisuje okres rozliczeniowy od 29. dnia miesiąca do 28. dnia kolejnego miesiąca. Dlatego nie wystarczy sprawdzić wydatków od pierwszego do ostatniego dnia miesiąca kalendarzowego. Bank wyjaśnia też, że opłata może zostać pobrana w kolejnym okresie. Zasady rozliczania transakcji kartami w ING.
Jeśli analizujesz okres od 29 sierpnia do 28 września, zakup z 29 września przypada już na następny okres. Warto sprawdzać licznik aktywności lub historię według dat stosowanych przez bank.
Czy BLIK zwalnia z opłaty za kartę?
Nie zakładaj, że każda płatność bezgotówkowa spełnia warunek dotyczący karty. Bank może uwzględniać wyłącznie transakcje kartowe albo wskazać szerszy zakres operacji.
Płatność kartą dodaną do Apple Pay lub Google Pay jest innym sposobem płacenia niż użycie kodu BLIK. ING wskazuje, że do wartości płatności zwalniających z opłaty zalicza zakupy kartą fizyczną oraz jej wirtualną postacią, także w portfelach mobilnych. Transakcje uwzględniane przez ING.
Praktyczna zasada: jeżeli w taryfie widzisz warunek „płatności kartą”, nie zastępuj ich BLIKIEM bez potwierdzenia, że regulamin na to pozwala.
Osobno sprawdzaj warunki premii. Zwolnienie z opłaty za kartę i zdobycie nagrody to dwie różne rzeczy. Wymagania promocyjne wyjaśniamy w artykule płatności kartą i BLIKIEM w promocjach bankowych.
Wypłaty z bankomatów. Liczy się sieć, kwota i sposób wypłaty
Przed wypłatą sprawdź cztery elementy:
- Do jakiej sieci należy bankomat.
- Czy wypłacasz kartą, czy BLIKIEM.
- Czy obowiązuje minimalna kwota bezpłatnej wypłaty.
- Czy bank ogranicza liczbę darmowych wypłat.
Nie przenoś zasad z jednej metody na drugą. Bank może inaczej wyceniać wypłatę kartą i BLIKIEM z tego samego urządzenia.
Kiedy kilka małych wypłat kosztuje więcej?
mBank podaje dla eKonta do usług bezpłatne wypłaty kartą i BLIKIEM z bankomatów w Polsce od 300 zł. Wypłata poniżej tej kwoty kosztuje 2,50 zł. Opłaty za wypłaty w mBanku.
Przy tych zasadach trzy osobne wypłaty po 100 zł oznaczają łącznie 7,50 zł prowizji. Jedna wypłata 300 zł spełnia próg bezpłatności.
Jeżeli potrzebujesz tylko 100 zł, najpierw rozważ zapłacenie bezgotówkowo. Nie musisz nosić większej ilości gotówki wyłącznie po to, żeby uniknąć prowizji.
Kiedy znaczenie ma liczba wypłat BLIKIEM?
ING podaje dla Konta w Planie ING Go bezpłatne wypłaty BLIKIEM z bankomatów ING i Planet Cash w Polsce. W pozostałych bankomatach pierwsza wypłata w okresie rozliczeniowym jest bezpłatna, a kolejne kosztują po 5 zł. Dla klientów poniżej 26 lat bank przewiduje zwolnienie również z tych opłat. Zasady wypłat w ING Go.
Dlatego warto sprawdzić pobliskie urządzenia, zanim zdecydujesz się na konto. Rachunek wygodny dla osoby płacącej głównie kartą może być mniej korzystny dla kogoś, kto kilka razy w tygodniu potrzebuje gotówki.
Zwykły przelew i przelew natychmiastowy mogą mieć inną cenę
Przy zlecaniu przelewu zwracaj uwagę na wybrany tryb. Bezpłatne przelewy internetowe nie muszą oznaczać bezpłatnych przelewów natychmiastowych.
Przykładowo ING Go ma zwykłe krajowe przelewy w Moim ING za 0 zł, natomiast przelew ekspresowy kosztuje 5 zł. Cennik przelewów ING Go.
Jeżeli rachunek można opłacić wcześniej, ustaw płatność z wyprzedzeniem. Przy pilnej płatności oceń, czy koszt szybszego przelewu jest uzasadniony sytuacją.
Policz roczny koszt, a nie tylko miesięczną opłatę
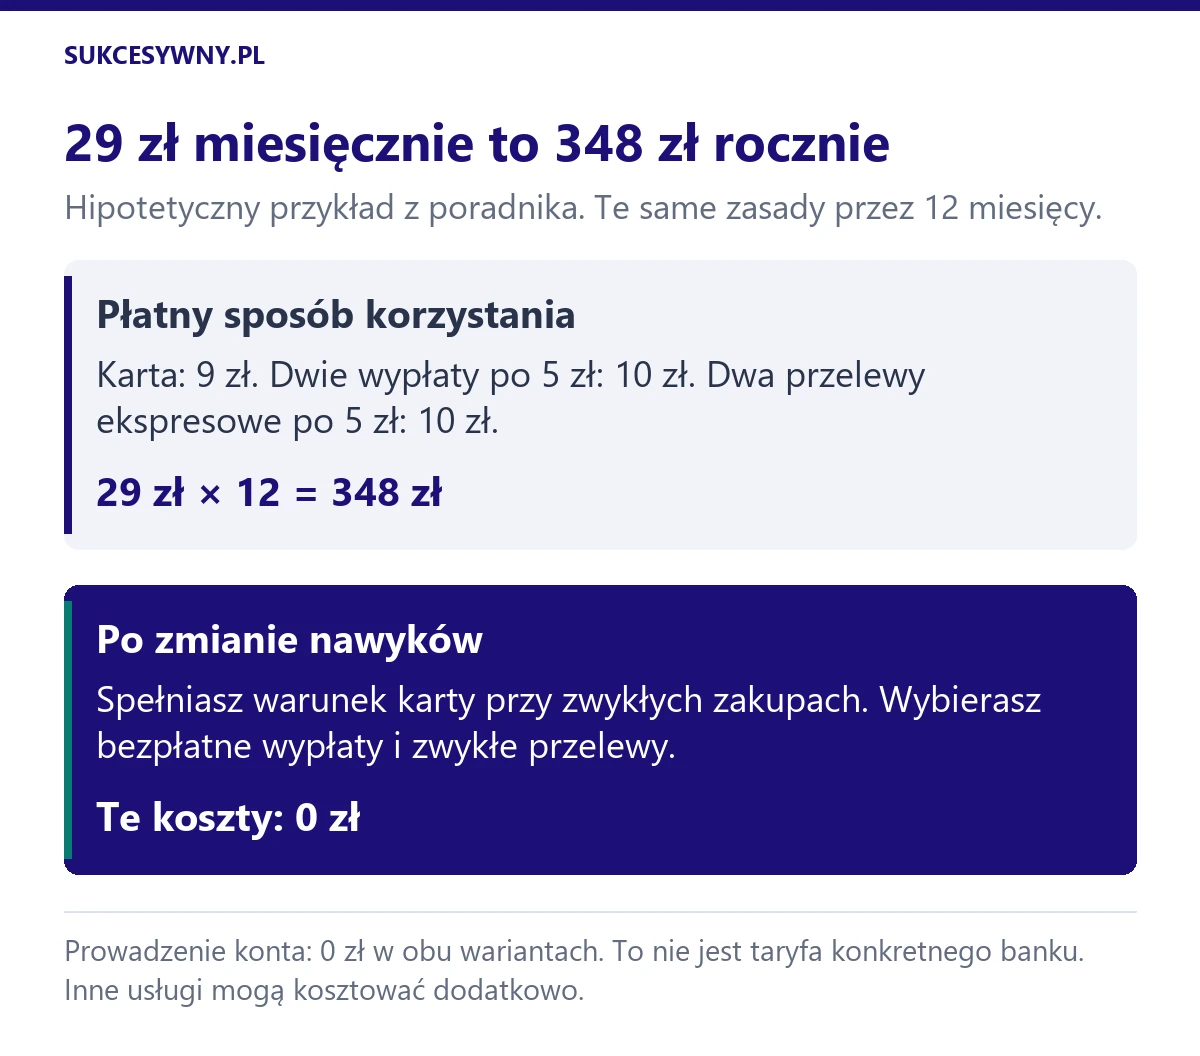
Poniższy przykład jest hipotetyczny i pokazuje metodę liczenia. Nie przedstawia taryfy jednego banku.
Załóżmy, że rachunek ma:
- Prowadzenie za 0 zł.
- Kartę za 9 zł miesięcznie, jeśli nie spełniasz warunku.
- Dwie płatne wypłaty miesięcznie po 5 zł.
- Dwa przelewy natychmiastowe miesięcznie po 5 zł.
Łączny koszt wynosi:
9 zł + 10 zł + 10 zł = 29 zł miesięcznie.
Przy takim korzystaniu przez cały rok zapłacisz 348 zł.
Jeżeli spełnisz warunek bezpłatnej karty przy zwykłych zakupach, wybierzesz bezpłatne wypłaty i zaplanujesz przelewy wcześniej, te konkretne koszty mogą zniknąć. Najpierw trzeba jednak sprawdzić, czy takie zmiany są dla Ciebie wygodne.
Gdzie sprawdzić obowiązujące opłaty?
Potrzebujesz dokumentów odnoszących się do Twojego produktu. Zwróć uwagę na:
- Pełną nazwę rachunku.
- Wariant karty.
- Datę obowiązywania taryfy.
- Przypisy pod odpowiednią pozycją.
- Regulamin zwolnienia promocyjnego, jeżeli z niego korzystasz.
W jednym banku mogą równolegle działać starsze konta i nowe plany z innymi opłatami. Nie zakładaj, że oferta reklamowana obecnie dotyczy również rachunku otwartego kilka lat wcześniej.
Warto też przejrzeć historię pobranych opłat. Jeśli co miesiąc pojawia się ta sama pozycja, sprawdź, czy można jej uniknąć przez zmianę sposobu korzystania, rezygnację z niepotrzebnej usługi albo zmianę produktu.
Co zrobić, jeśli bank pobrał opłatę mimo spełnienia warunku?
Najpierw sprawdź, za jaki okres ją naliczono. Data pobrania pieniędzy nie musi oznaczać, że opłata dotyczy bieżącego miesiąca.
Następnie porównaj wymagania z historią transakcji. Zweryfikuj metodę płatności, kwoty, daty i ewentualne zwroty. Zasady ujmowania transakcji znajdziesz w dokumentach banku.
Jeżeli nadal widzisz rozbieżność, złóż reklamację. Podaj:
- Nazwę pobranej opłaty, jej kwotę i datę.
- Warunek zwolnienia, który według Ciebie został spełniony.
- Operacje potwierdzające spełnienie warunku.
- Prośbę o wyjaśnienie i zwrot opłaty, jeżeli naliczono ją nieprawidłowo.
Korzystaj z oficjalnego kanału banku. Nie wysyłaj nikomu kodu PIN, hasła ani pełnych danych karty potrzebnych do autoryzacji płatności.
Czy warto zmieniać konto ze względu na opłaty?
Zmiana ma sens, gdy obecne warunki regularnie powodują koszty, a inne konto lepiej odpowiada Twoim zwyczajom.
Porównuj jednak cały rok korzystania. Premia powitalna jest jednorazową korzyścią, podczas gdy koszty rachunku mogą wracać co miesiąc.
Jeżeli płacisz głównie BLIKIEM, zwróć szczególną uwagę na warunek bezpłatnej karty. Jeśli często wypłacasz małe kwoty, sprawdź minimalny próg wypłaty. Jeżeli potrzebujesz oddziału, przeanalizuj koszty obsługi w placówce.
Dostępne oferty zestawiliśmy w rankingu kont osobistych. Wybierz rachunek, którego warunki pasują do sposobu, w jaki rzeczywiście korzystasz z pieniędzy.
Pytania o opłaty za konto i kartę
Czy nieużywana karta może kosztować?
Tak, jeśli umowa przewiduje opłatę i nie spełniasz warunku zwolnienia. Nieużywanie karty nie jest tym samym co rezygnacja z niej. Jeśli karta jest zbędna, sprawdź możliwość jej zamknięcia oraz wpływ tej decyzji na pozostałe warunki konta lub promocji.
Czy płatność telefonem liczy się do bezpłatnej karty?
Sprawdź metodę płatności i regulamin. Zakup kartą dodaną do portfela mobilnego może spełniać warunek płatności kartowej. Nie należy automatycznie utożsamiać go z płatnością kodem BLIK.
Czy można mieć darmowe konto i płatną kartę?
Tak. Opłata za prowadzenie rachunku i opłata za kartę są osobnymi pozycjami. Przykładem jest opisane wyżej eKonto do usług, w którym prowadzenie jest bezpłatne, a zwolnienie z opłaty za określone karty wymaga aktywności.
Czy warto płacić kartą ostatniego dnia okresu?
Lepiej zaplanować wymagane zakupy wcześniej. Dzięki temu masz czas sprawdzić status transakcji i to, czy została uwzględniona zgodnie z zasadami banku. Zakup wykonany w ostatniej chwili pozostawia mniej czasu na wyjaśnienie problemu.