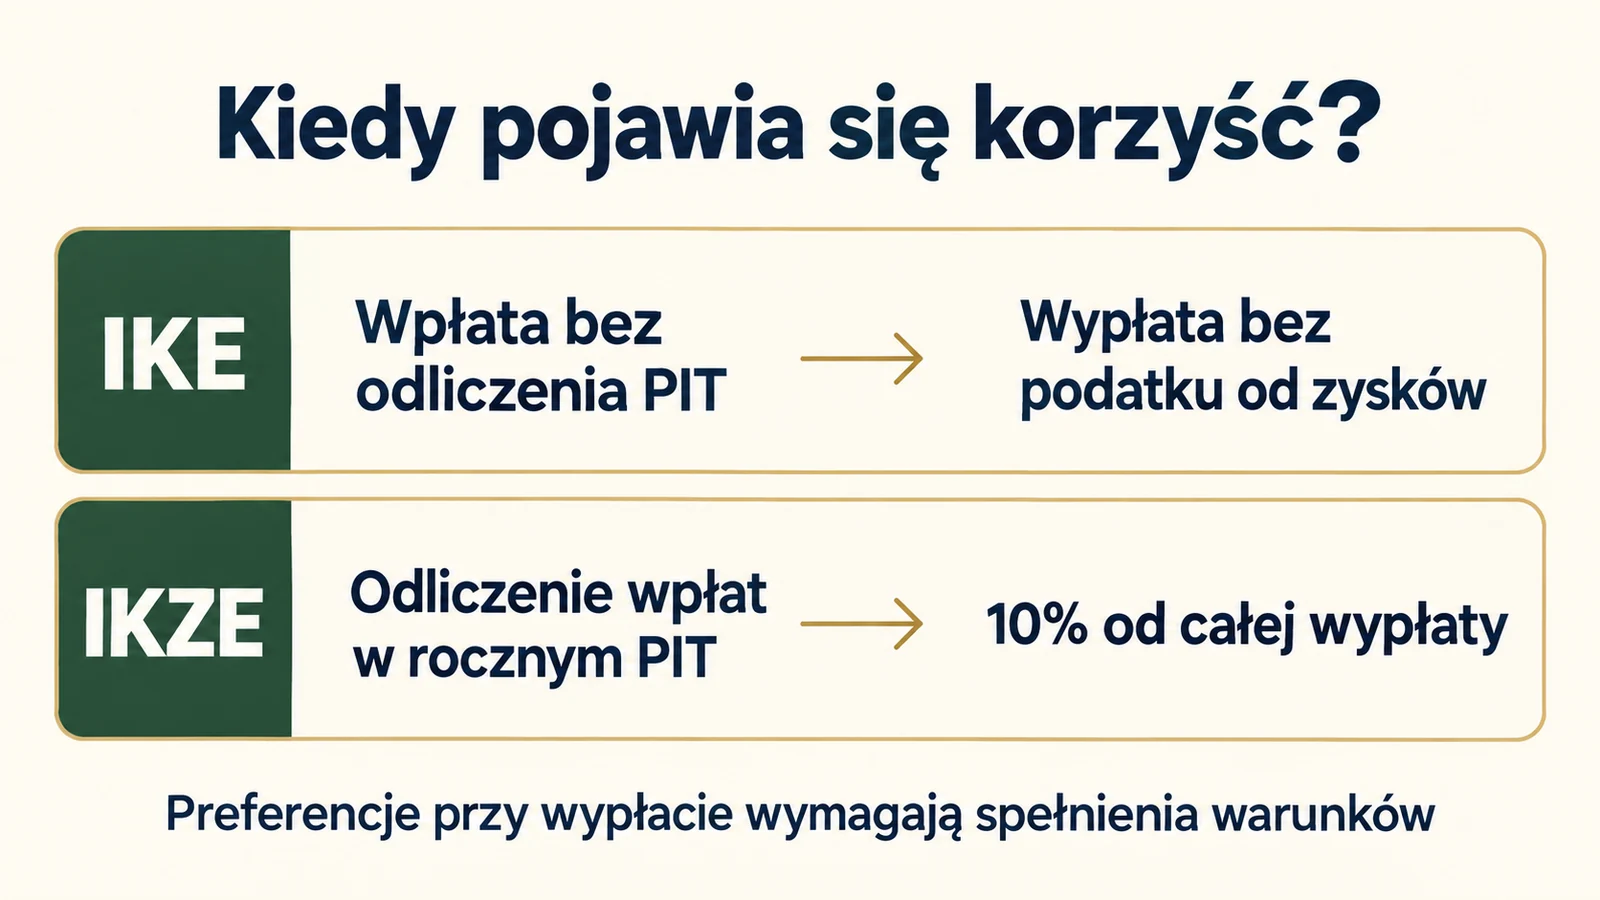
IKE czy IKZE? IKE pozwala wypłacić oszczędności bez polskiego podatku od zysków kapitałowych po spełnieniu ustawowych warunków. IKZE daje możliwość odliczenia wpłat w rocznym PIT, ale przy preferencyjnej wypłacie pobierane jest 10% od całej kwoty. Wybór zależy więc od podatku, który płacisz dzisiaj, planowanego terminu wykorzystania pieniędzy i tego, czy możesz zostawić je na dłużej.
Nie musisz wybierać jednego rozwiązania na zawsze. Możesz mieć jednocześnie IKE i IKZE. Najpierw warto jednak sprawdzić, czy odliczenie na IKZE rzeczywiście obniży Twój podatek, oraz oddzielić pieniądze na emeryturę od rezerwy na bieżące wydatki.
IKE a IKZE. Najważniejsze różnice
Oba konta służą dobrowolnemu oszczędzaniu na przyszłość i mają roczne limity wpłat. Różnią się przede wszystkim sposobem opodatkowania oraz dostępem do środków. Poniższe zasady dotyczą standardowej sytuacji osoby oszczędzającej na własnym koncie.
| Cecha | IKE | IKZE |
|---|---|---|
| Odliczenie wpłaty w rocznym PIT | Nie | Tak, w granicach limitu oraz dochodu lub przychodu do odliczenia |
| Limit wpłat w 2026 roku | 28 260 zł | 11 304 zł; dla osób uprawnionych do wyższego limitu 16 956 zł |
| Wiek przy preferencyjnej wypłacie | 60 lat albo 55 lat i uprawnienia emerytalne | 65 lat |
| Dodatkowy warunek wypłaty | Wpłaty w co najmniej 5 latach kalendarzowych albo ponad połowa wartości wpłat wniesiona co najmniej 5 lat przed wnioskiem o wypłatę | Wpłaty w co najmniej 5 latach kalendarzowych |
| Podatek przy wypłacie spełniającej warunki | Zwolnienie z polskiego podatku od zysków kapitałowych | 10% całej wypłacanej kwoty |
| Wcześniejszy dostęp do pieniędzy | Zwrot całości lub, w dopuszczalnym zakresie, części środków | Zwrot całości, bez częściowego zwrotu |
| Podatek przy wcześniejszym zwrocie | Co do zasady 19% wypracowanego dochodu | Rozliczenie zwróconej kwoty według skali podatkowej |
Sam odpowiedni wiek nie wystarcza. Trzeba spełnić również warunek dotyczący historii wpłat. Szczególne zasady obejmują między innymi niektóre starsze roczniki oraz środki przeniesione z pracowniczego programu emerytalnego na IKE.
Czym właściwie są IKE i IKZE?
IKE to Indywidualne Konto Emerytalne, a IKZE to Indywidualne Konto Zabezpieczenia Emerytalnego. Te nazwy określają zasady oszczędzania i podatków, a nie konkretną inwestycję. Konto może być prowadzone między innymi przez bank, dom maklerski, towarzystwo funduszy inwestycyjnych lub zakład ubezpieczeń.
Dlatego dwa rachunki z napisem „IKE” mogą działać zupełnie inaczej. Na jednym środki są oprocentowane, na drugim samodzielnie kupujesz instrumenty finansowe. Inne będą koszty, dostępne produkty, ryzyko i sposób obsługi. Podobnie jest z IKZE. Preferencja podatkowa nie oznacza gwarancji zysku ani ochrony każdej inwestycji przed stratą.
Porównuj więc dwie rzeczy osobno: zasady konta oraz to, w czym będą ulokowane pieniądze. Samo korzystne rozliczenie podatku nie naprawi wysokich opłat ani inwestycji niedopasowanej do terminu, w którym potrzebujesz środków.
Limity IKE i IKZE w 2026 roku
Na IKE możesz wpłacić w 2026 roku maksymalnie 28 260 zł. Podstawowy limit IKZE wynosi 11 304 zł. Osoby prowadzące pozarolniczą działalność w rozumieniu przepisów o systemie ubezpieczeń społecznych mogą korzystać z limitu 16 956 zł. Sama wysokość zarobków nie daje prawa do wyższego limitu.
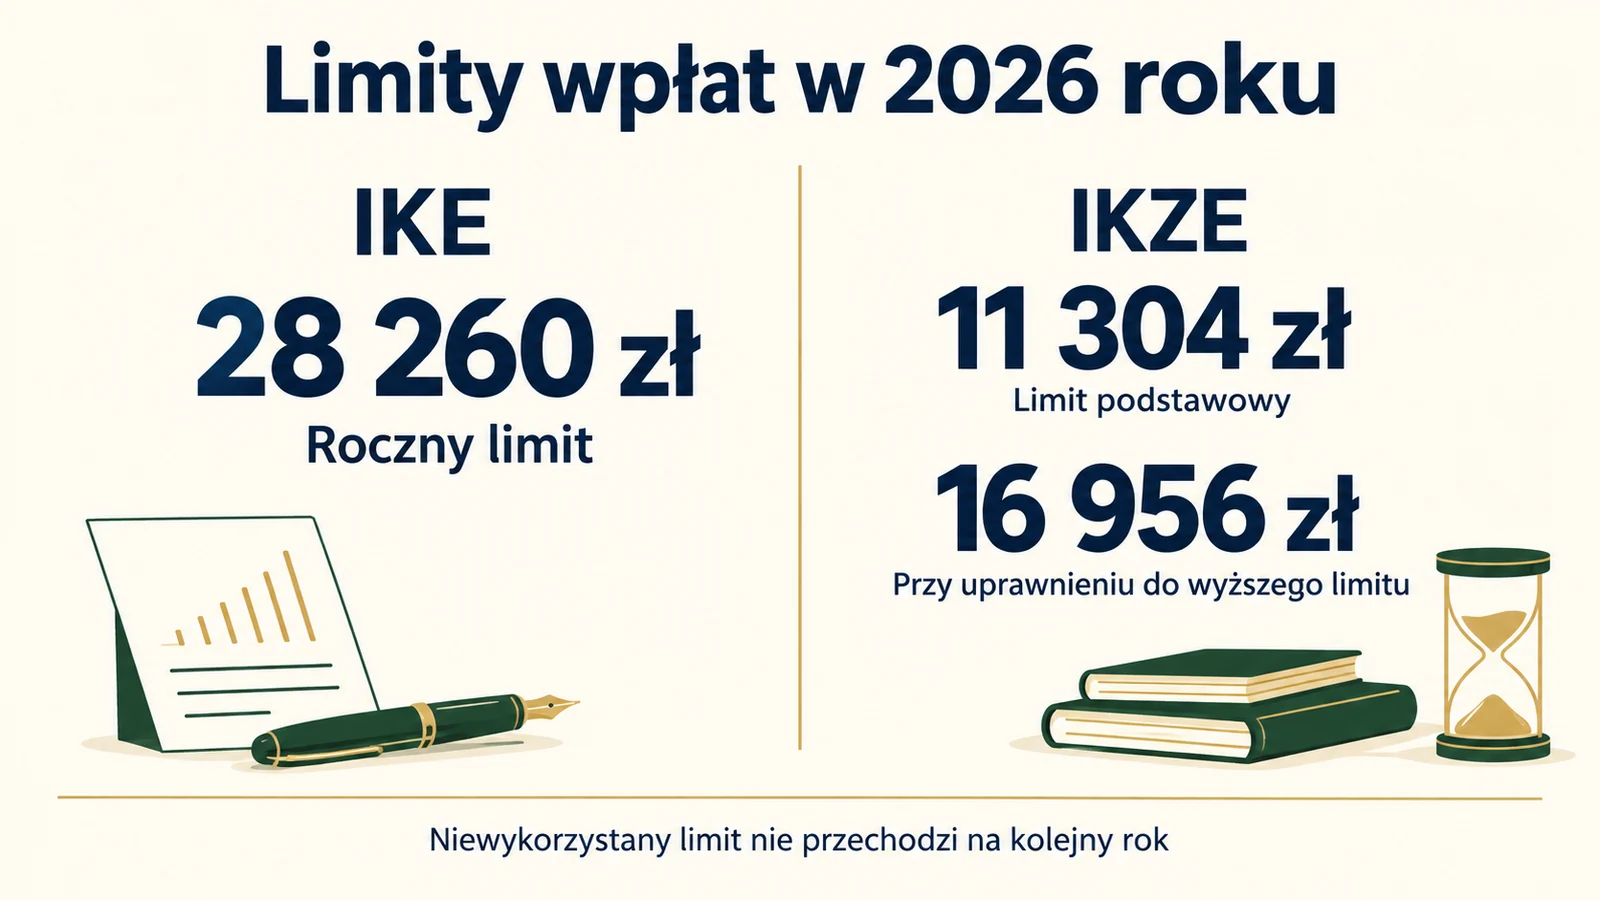
Przy korzystaniu z obu kont podstawowe limity dają łącznie 39 564 zł rocznych wpłat. Przy uprawnieniu do wyższego limitu IKZE suma wynosi 45 216 zł. To dwa osobne limity: niewykorzystanego miejsca na IKE nie można dopisać do limitu IKZE.
Niewykorzystany limit nie przechodzi na kolejny rok. Jeżeli w 2026 roku wpłacisz na IKE 10 000 zł, pozostałe 18 260 zł nie powiększy limitu na 2027 rok. Zysk wypracowany na koncie nie jest jednak nową wpłatą i nie zużywa limitu. Kwoty na dany rok warto sprawdzić przed większym przelewem; limit IKE na 2026 rok ogłoszono w oficjalnym obwieszczeniu.
Jak działa korzyść podatkowa na IKE?
Wpłata na IKE nie zmniejsza dochodu w rocznym PIT. Korzyść pojawia się przy wypłacie spełniającej warunki ustawowe: wypracowane zyski mogą być zwolnione z polskiego podatku od dochodów kapitałowych. Na zwykłym rachunku takie dochody mogą podlegać opodatkowaniu według zasad właściwych dla konkretnej inwestycji.
Prosty przykład: wpłacony kapitał wyniósł 100 000 zł, a wartość konta wzrosła do 150 000 zł. Zysk to 50 000 zł. Gdyby cały taki zysk poza IKE podlegał jednorazowemu opodatkowaniu stawką 19%, podatek wyniósłby 9500 zł. Przy wypłacie z IKE spełniającej warunki tego podatku nie ma. To przykład samego podatku, bez modelowania prowizji i momentów jego naliczania na zwykłym rachunku.
Własny plan wpłat sprawdzisz w kalkulatorze IKE. Możesz uwzględnić koszty, inflację oraz porównać wypłatę spełniającą warunki ze wcześniejszym zwrotem całej kwoty.
Preferencja IKE nie oznacza zniesienia wszystkich możliwych obciążeń, w tym zagranicznego podatku pobieranego u źródła od niektórych dochodów. Ogólne zasady opodatkowania oszczędności wyjaśniamy w tekście o podatku Belki.
Jak działa odliczenie na IKZE?
Wpłatę na IKZE odliczasz od dochodu albo, przy ryczałcie, od przychodu w rocznym rozliczeniu. Nie odliczasz całej wpłaconej kwoty bezpośrednio od podatku. Korzyść zależy od sposobu opodatkowania, podstawy oraz innych elementów rozliczenia.
Przykładowa wpłata 5000 zł może zmniejszyć PIT o 600 zł, jeżeli całe odliczenie obniża dochód opodatkowany stawką 12%. Przy stawce liniowej 19% byłoby to 950 zł, a przy pełnym odliczeniu od dochodu objętego stawką 32%: 1600 zł. Przy niskim dochodzie i wykorzystaniu kwoty wolnej korzyść może wynieść zero.
Nie należy zakładać, że osoba przekraczająca próg podatkowy zawsze odzyska 32% całej wpłaty. Przy podstawie 124 000 zł i wpłacie 5000 zł tylko 4000 zł odliczenia dotyczy części opodatkowanej stawką 32%. Pozostałe 1000 zł obniża część opodatkowaną stawką 12%. W tym przykładzie podatek maleje o 1400 zł.
Własne kwoty sprawdzisz w kalkulatorze IKZE. Zasady odliczenia, w tym brak możliwości przenoszenia niewykorzystanej z powodu zbyt niskiego dochodu ulgi na kolejne lata, opisuje również Ministerstwo Finansów.
Przy wypełnianiu zeznania skorzystaj z instrukcji jak odliczyć IKZE w PIT. Pokazujemy, jakie dokumenty przygotować, gdzie wpisać wpłaty i jak rozdzielić odliczenie małżonków.
Wypłata z IKE i IKZE. Kiedy można skorzystać z preferencji?
Dla IKE standardowy warunek wieku to ukończenie 60 lat. Wypłata może nastąpić także po ukończeniu 55 lat, jeżeli masz uprawnienia emerytalne. Dodatkowo potrzebne są wpłaty w przynajmniej pięciu dowolnych latach kalendarzowych albo wniesienie ponad połowy wartości wpłat nie później niż pięć lat przed złożeniem wniosku o wypłatę.
Dla IKZE granica wieku wynosi 65 lat. Do tego konieczne są wpłaty w co najmniej pięciu latach kalendarzowych. Nie muszą następować kolejno. Pięć lat z wpłatą nie oznacza pięciu dowolnych miesięcznych przelewów. Wymogi dotyczące wypłaty wynikają z ustawy o IKE i IKZE.
Na IKZE podatek 10% obejmuje całą preferencyjną wypłatę. Jeżeli na koncie jest 300 000 zł, podatek wynosi 30 000 zł, a kwota po jego potrąceniu 270 000 zł. Nie oblicza się go wyłącznie od zarobionych odsetek lub wzrostu wartości inwestycji. Nie należy więc porównywać 10% na IKZE z 19% podatku od zysków poza kontem bez uwzględnienia różnych podstaw opodatkowania.
Co jeśli pieniądze będą potrzebne wcześniej?
Możliwość wcześniejszego dostępu do środków istnieje na obu kontach, lecz nazywa się zwrotem i ma inne skutki niż preferencyjna wypłata. To ważne, gdy oszczędności mogą być potrzebne na mieszkanie, utratę dochodu lub inne wydatki przed emeryturą.
Przy wcześniejszym zwrocie z IKE co do zasady pojawia się 19% podatku od wypracowanego dochodu. Dopuszczalny jest również częściowy zwrot, ale dotyczy środków pochodzących z wpłat na IKE. Jeżeli wcześniej przeniesiono na konto środki z PPE, zasady są bardziej złożone; przy pełnym zwrocie może wystąpić przekazanie do ZUS kwoty odpowiadającej 30% sumy składek podstawowych wpłaconych do PPE.
Z IKZE nie można wykonać częściowego zwrotu. Wcześniejszy zwrot obejmuje całe konto, a otrzymana kwota podlega rozliczeniu według skali podatkowej. Dotyczy to również sytuacji, gdy wcześniejsze wpłaty odliczano od dochodu opodatkowanego liniowo. Duży zwrot może zwiększyć roczny dochód na tyle, że jego część trafi do wyższego progu.
Jeśli masz również oszczędności w PPK, nie przenoś na nie zasad IKE i IKZE. W poradniku jak wypłacić pieniądze z PPK pokazujemy osobno zwrot przed ukończeniem 60 lat, przekazanie części środków do ZUS oraz wypłatę po osiągnięciu tego wieku.
Dlatego konta emerytalnego nie warto traktować jako jedynego miejsca na awaryjne oszczędności. Pieniądze na nieprzewidziane wydatki lepiej rozpatrywać osobno; zobacz, jak ustalić wielkość poduszki finansowej.
Kiedy warto rozważyć IKE, a kiedy IKZE?
Gdy płacisz PIT według stawki 32%
IKZE warto dokładnie przeliczyć, jeżeli wpłata rzeczywiście obniży dochód objęty stawką 32%, a pieniądze mogą pozostać na koncie do spełnienia warunków wypłaty. W takim wariancie bieżąca korzyść podatkowa jest większa niż przy stawce 12%. Nadal trzeba uwzględnić koszty prowadzenia konta i przyszłe 10% od wypłaty.
Gdy nie płacisz podatku albo płacisz go niewiele
Odliczenie IKZE nie daje automatycznie korzyści, jeśli podatek już wynosi zero. W takiej sytuacji wybór wyłącznie na podstawie hasła „zwrot podatku” jest mylący. Warto porównać IKE, szczególnie jeśli zależy Ci na większym limicie i innych zasadach wcześniejszego dostępu do pieniędzy.
Gdy możesz potrzebować części pieniędzy przed 65. rokiem życia
Znaczenie ma możliwość częściowego zwrotu z IKE i wcześniejszy wiek preferencyjnej wypłaty. Nie oznacza to, że IKE zastępuje zwykłą rezerwę finansową. Zanim wybierzesz konto, ustal, jaka część oszczędności naprawdę ma pozostać na emeryturę, a jaka będzie potrzebna wcześniej.
Gdy masz środki na oba konta
Możesz korzystać z IKE i IKZE równocześnie, z osobnymi limitami. Na przykład wpłacić na IKZE kwotę dającą korzyść podatkową, a kolejne oszczędności skierować na IKE. To jedna z możliwości, nie uniwersalna kolejność dla każdego. Przy wyborze liczą się także płynność, koszty oraz to, jakie inwestycje są dostępne na danym koncie.
Jak porównywać wyniki, żeby się nie pomylić?
Porównanie tej samej wpłaty na IKE i IKZE nie jest tym samym co porównanie tego samego obciążenia domowego budżetu. Jeżeli wpłacasz na IKZE 5000 zł i dzięki temu PIT maleje o 600 zł, koszt wpłaty po uwzględnieniu korzyści podatkowej wynosi 4400 zł. Nadal na konto musisz jednak wpłacić pełne 5000 zł, a efekt w podatku pojawia się w rozliczeniu.
Drugie pytanie dotyczy wykorzystania korzyści podatkowej. Możesz ją wydać albo dołożyć do oszczędności. Jeżeli kalkulator zakłada reinwestowanie, trzeba wiedzieć, na jakim rachunku, z jakimi kosztami i czy kolejna wpłata mieści się w limicie. Nie wolno jednocześnie doliczyć tej samej kwoty do kapitału i ponownie dopisać jej jako osobnego zysku.
Trzecia rzecz to wspólne założenia: termin wpłat, czas oszczędzania, stopa zwrotu i koszty. Porównanie taniego rachunku z drogim produktem może bardziej pokazywać wpływ opłat niż różnice między IKE a IKZE. Mechanizm narastania kapitału wyjaśniamy w poradniku o procencie składanym.
Co sprawdzić przed otwarciem konta?
Po wyborze zasad podatkowych sprawdź konkretną ofertę. Zwróć uwagę na opłatę za prowadzenie, prowizje od zakupu i sprzedaży, koszty funduszy, ewentualne opłaty za transfer oraz dostępne instrumenty. Przy małych regularnych wpłatach szczególnie istotne mogą być minimalne prowizje kwotowe.
Sprawdź też sposób zasilania konta i możliwość przeniesienia go do innej instytucji. Zmiana dostawcy nie musi oznaczać wcześniejszego zwrotu pieniędzy na zwykły rachunek. Wypłata transferowa między kontami tego samego rodzaju ma inne zasady niż wycofanie oszczędności do własnego wykorzystania.
Rozsądny punkt wyjścia to kwota, którą jesteś w stanie regularnie odkładać bez naruszania rezerwy. Nie trzeba od razu wykorzystywać całego limitu. Jeżeli dopiero porządkujesz budżet, pomocny będzie poradnik jak zacząć oszczędzać pieniądze.
Najczęstsze pytania o IKE i IKZE
Czy można mieć IKE i IKZE jednocześnie?
Tak. Są to dwa odrębne konta z oddzielnymi limitami. Standardowo jedna osoba może oszczędzać na jednym IKE i jednym IKZE. Konta nie są wspólne dla małżonków.
Czy trzeba wpłacać co miesiąc?
Ustawowy limit jest roczny. Można rozłożyć wpłaty lub wpłacić większą kwotę jednorazowo, z uwzględnieniem warunków umowy danej instytucji. Znaczenie dla preferencyjnej wypłaty ma między innymi liczba lat kalendarzowych z wpłatami.
Czy pieniądze na IKE i IKZE są dziedziczone?
Tak. Można wskazać osoby uprawnione do otrzymania środków po śmierci oszczędzającego. Gdy ich nie wskazano, zastosowanie mają odpowiednie zasady dziedziczenia. Sposób przekazania środków i podatki zależą od rodzaju konta oraz wybranej formy wypłaty lub transferu.
Czy IKZE zawsze opłaca się bardziej przy wyższej stawce podatku?
Wyższa stawka może zwiększać bieżącą korzyść z odliczenia, ale nie rozstrzyga całego porównania. Trzeba uwzględnić przyszły podatek od wypłaty, koszty, ryzyko inwestycji i ewentualną potrzebę wcześniejszego zwrotu. Najpierw policz realną ulgę przy własnej podstawie opodatkowania.