Procent składany oznacza, że odsetki powiększają kapitał i w kolejnych okresach same przynoszą odsetki. Jeśli wpłacisz 10 000 zł na 5% rocznie, po pierwszym roku otrzymasz 500 zł odsetek przed podatkiem. Gdy pozostawisz całość na rachunku przy tej samej stopie, w drugim roku odsetki będą liczone już od 10 500 zł.
Efekt zależy od czasu, oprocentowania, częstotliwości dopisywania odsetek i Twoich wpłat. Poniższy kalkulator pozwala porównać te elementy. Oddziela pieniądze, które odkładasz samodzielnie, od wyniku uzyskanego dzięki oprocentowaniu.
Kalkulator procentu składanego z dopłatami
Wpisz kwotę na start, miesięczną dopłatę i zakładaną roczną stopę. Jeżeli chcesz sprawdzić sam efekt kapitalizacji, ustaw dopłatę na 0 zł. Dla zwykłych odsetek bankowych wybierz podatek 19%. Wariant bez podatku służy porównaniu matematycznemu, a nie oznacza, że dowolna forma oszczędzania jest zwolniona z opodatkowania.
Wpisz własne założenia i sprawdź, jaka część końcowego salda pochodzi z wpłat, a jaka z odsetek.
Końcowe saldo
Twoje wpłaty łącznie
Odsetki po podatku
Podatek pobrany łącznie
Granat: własne wpłaty. Zieleń: odsetki po podatku.
Zobacz wynik rok po roku
| Rok | Wpłaty łącznie | Odsetki netto łącznie | Podatek łącznie | Saldo |
|---|
Symulacja przy stałej stopie nominalnej. Każdy miesiąc to 1/12 roku. Odsetki naliczamy od kapitału i dopisujemy w wybranych terminach. Kwotę odsetek zaokrąglamy do groszy, a podatek w górę do grosza. Bez opłat i inflacji. Wynik nie jest prognozą ani ofertą banku.
Stopa w kalkulatorze jest założeniem na cały okres. Promocja bankowa na trzy miesiące nie zapewnia takiego oprocentowania przez dziesięć lat. Przy długim horyzoncie policz kilka wariantów, na przykład 2%, 4% i 6%, zamiast traktować jeden wynik jako pewną kwotę do wypłaty.
Jak działa procent składany? Przykład rok po roku
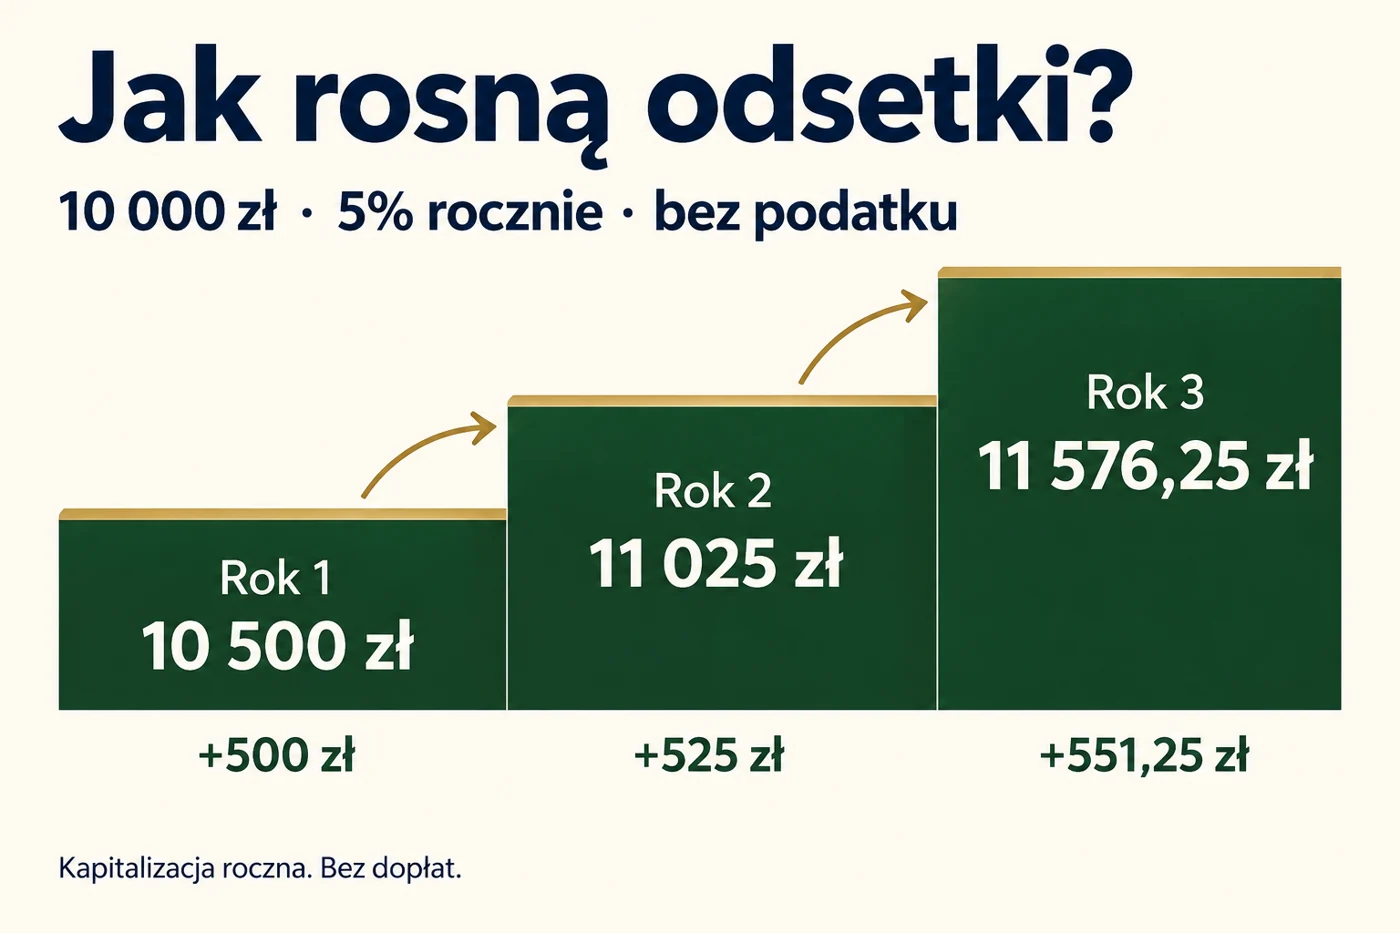
Załóżmy, że masz 10 000 zł, oprocentowanie wynosi niezmiennie 5% rocznie, odsetki są dopisywane na koniec każdego roku i nie wypłacasz ich z rachunku. Na razie pomijamy podatek oraz opłaty, żeby pokazać sam mechanizm.
| Rok | Kapitał na początku | Odsetki za rok | Saldo po kapitalizacji |
|---|---|---|---|
| 1 | 10 000 zł | 500 zł | 10 500 zł |
| 2 | 10 500 zł | 525 zł | 11 025 zł |
| 3 | 11 025 zł | 551,25 zł | 11 576,25 zł |
W drugim roku dodatkowe 25 zł bierze się z oprocentowania wcześniej otrzymanych 500 zł. W trzecim roku podstawą obliczeń jest już cały kapitał wraz z dwoma poprzednimi dopisaniami. Nie trzeba zwiększać stopy, żeby kwota kolejnych odsetek rosła. Wystarczy pozostawienie ich w oszczędnościach przy dodatnim oprocentowaniu.
To definicja mechanizmu, nie osobny produkt finansowy. Możesz go spotkać na koncie oszczędnościowym, w niektórych obligacjach albo przy ponownym ulokowaniu otrzymanych środków. O rzeczywistym wyniku decydują jednak zasady konkretnej umowy.
Procent prosty a składany. Co się zmienia?
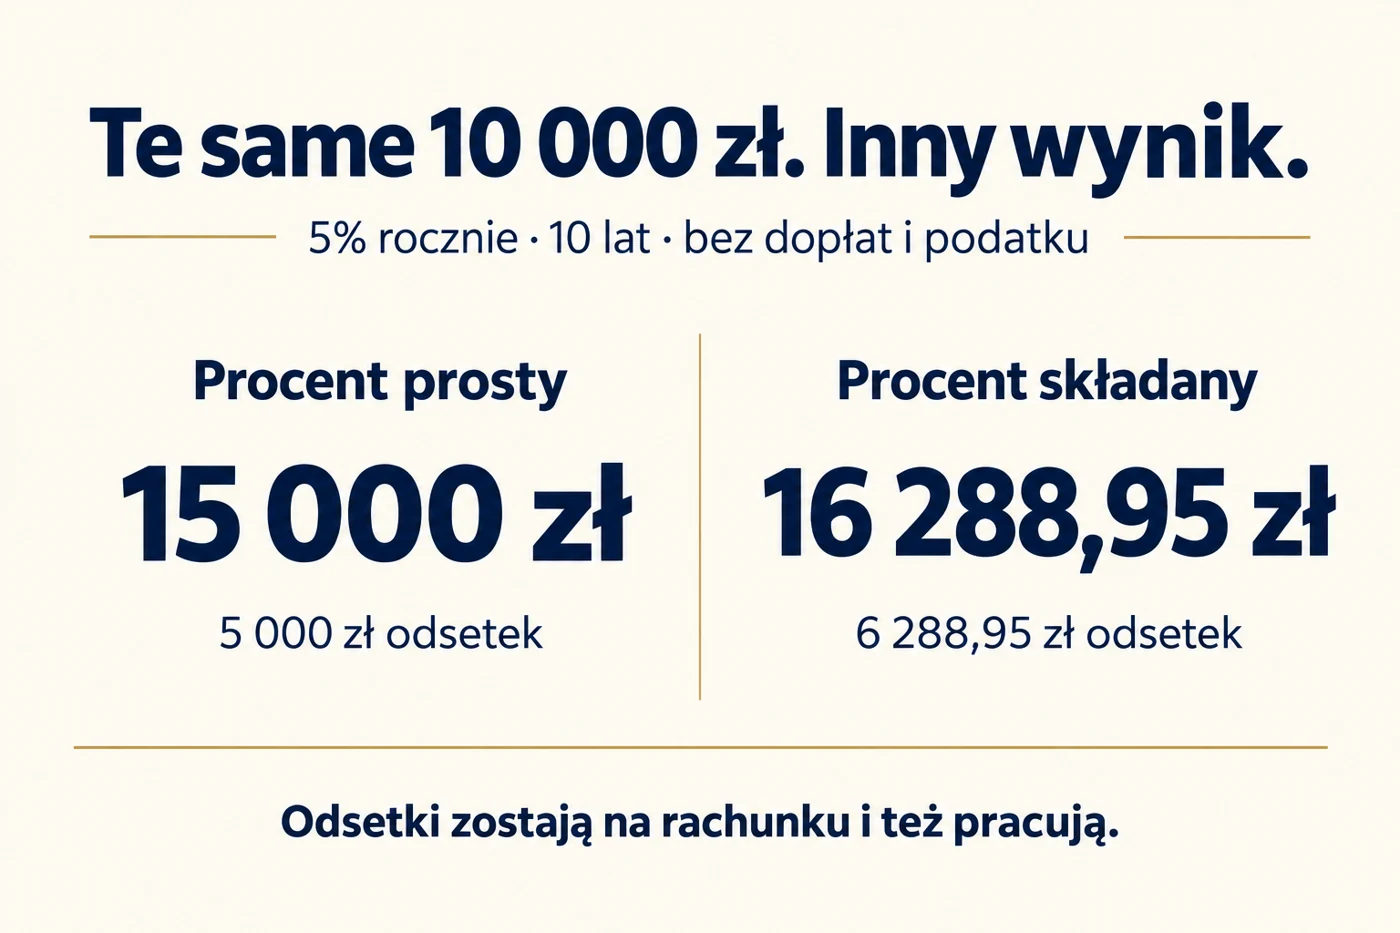
Przy procencie prostym odsetki oblicza się od niezmiennego kapitału początkowego. Dla 10 000 zł i 5% oznacza to po 500 zł za każdy pełny rok. Przez dziesięć lat uzbiera się 5000 zł odsetek. Razem z kapitałem daje to 15 000 zł przed podatkiem.
Przy procencie składanym odsetki pozostają w oprocentowanej kwocie. Matematyczny wynik po dziesięciu latach przy rocznej kapitalizacji to około 16 288,95 zł. Różnica względem procentu prostego wynosi około 1288,95 zł. To efekt odsetek naliczanych od wcześniejszych odsetek, bez dodatkowych wpłat właściciela.
Wypłacanie odsetek nie jest błędem, jeśli potrzebujesz ich na bieżące wydatki. Oznacza jednak, że te pieniądze przestają powiększać kapitał. Taką różnicę warto uwzględnić, gdy porównujesz oszczędzanie z produktem wypłacającym regularny dochód, na przykład lokatą rentierską.
Wzór na procent składany
Dla jednej wpłaty, stałej nominalnej stopy i równych okresów kapitalizacji wzór ma postać: K = P × (1 + r / m)m × t. Litera P oznacza początkową wpłatę, r roczną stopę w zapisie dziesiętnym, m liczbę kapitalizacji w roku, a t czas w latach. K to końcowa kwota razem z kapitałem.
Przy 5% wpisujesz do wzoru 0,05. Dla kapitalizacji rocznej m wynosi 1, kwartalnej 4, a miesięcznej 12. Przykładowo trzy lata przy kapitalizacji miesięcznej oznaczają 36 kolejnych okresów, a nie trzy.
Ten podstawowy wzór nie uwzględnia regularnych dopłat, podatku ani zmiennej stopy. Kalkulator powyżej wykonuje obliczenia miesiąc po miesiącu. Dzięki temu dopłata z ostatniego miesiąca nie otrzymuje odsetek za lata, podczas których nie było jej jeszcze na rachunku.
Kapitalizacja miesięczna, kwartalna i roczna
Kapitalizacja to dopisanie odsetek do oprocentowanego kapitału. Samo ich naliczanie nie musi oznaczać codziennego dopisywania. Bank może obliczać odsetki od dziennego salda, a dopisywać je raz w miesiącu. Szczegóły tego rozróżnienia wyjaśniamy w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Przy identycznej dodatniej stopie nominalnej, braku opłat i podatku częstsza kapitalizacja zwiększa końcowy wynik, bo odsetki wcześniej zaczynają pracować. Dla 10 000 zł, 5% i dziesięciu lat matematyczne saldo wynosi około 16 288,95 zł przy kapitalizacji rocznej oraz około 16 470,09 zł przy miesięcznej. Różnica to około 181,14 zł.
To znacznie mniej niż efekt regularnego odkładania kilkuset złotych miesięcznie. Nie wybieraj więc produktu wyłącznie według częstotliwości kapitalizacji. Najpierw porównaj oprocentowanie, okres jego obowiązywania, dostęp do pieniędzy i opłaty.
Regularne wpłaty. Które pieniądze naprawdę zarabiają?
Wpłata na początku miesiąca pracuje dłużej niż taka sama wpłata na jego końcu. W kalkulatorze możesz porównać obie sytuacje. Przy miesięcznej kapitalizacji dopłata na koniec miesiąca zaczyna przynosić odsetki od następnego miesiąca.
Jeśli zaczynasz od 10 000 zł i przez dziesięć lat odkładasz po 300 zł miesięcznie, Twoje własne wpłaty wyniosą 46 000 zł. Otrzymasz tę sumę również przy oprocentowaniu 0%. Dopiero nadwyżka ponad 46 000 zł, po uwzględnieniu podatku i kosztów, jest wynikiem oszczędzania.
Warto zacząć od kwoty, którą możesz utrzymać także w słabszym miesiącu. Pomaga przelew po wypłacie i osobne konto na cel. Praktyczne sposoby dopasowania wpłat do wydatków znajdziesz w poradniku jak oszczędzać pieniądze. Do regularnych oszczędności nie doliczaj pieniędzy, które za chwilę musisz wydać na rachunki.
Jak podatek Belki zmniejsza efekt?
Przy zwykłych opodatkowanych odsetkach bankowych z naliczonych 500 zł nie zostaje do kapitalizacji pełne 500 zł. Po podatku 19% jest to 405 zł. Kolejny okres zaczyna się więc od 10 405 zł, a nie od 10 500 zł.
Podatek pomniejsza nie tylko bieżące odsetki, ale też kwotę, która mogłaby zarabiać w przyszłości. Z tego powodu nie należy obliczać wieloletniego salda brutto, a następnie po prostu odejmować 19% całego salda. Kapitał wpłacony przez Ciebie nie jest odsetkami, a terminy pobrania podatku mają znaczenie.
Kalkulator pobiera podatek przy każdej wybranej kapitalizacji. Nie odwzorowuje produktów, w których rozliczenie następuje dopiero przy sprzedaży inwestycji. Takie różnice i obowiązki przy poszczególnych dochodach opisuje artykuł o podatku Belki.
Oszczędności emerytalne wymagają osobnego rozliczenia. W kalkulatorze IKZE sprawdzisz ulgę w rocznym PIT, wpływ kosztów i inflacji oraz kwotę po podatku przy wypłacie spełniającej warunki. Korzyść podatkowa jest pokazana osobno od kapitału na koncie.
Dla oszczędności na IKE przejdź do kalkulatora IKE z kosztami i inflacją. Porównuje te same wpłaty ze zwykłą inwestycją, w której podatek od zysku jest rozliczany na końcu. Pozwala też sprawdzić wariant wcześniejszego zwrotu.
Dlaczego wynik banku może być inny niż w kalkulatorze?
Nasz model dzieli rok na dwanaście równych miesięcy. Bank może stosować rzeczywistą liczbę dni, daty księgowania, inne terminy kapitalizacji i określone zasady zaokrągleń. Model zaokrągla dopisywane odsetki do groszy, dlatego może różnić się również o kilka groszy od wzoru, który zachowuje pełną precyzję aż do końca.
Większe rozbieżności zwykle mają inne źródło: promocyjna stopa kończy się wcześniej, wyższe oprocentowanie obejmuje tylko część salda albo odsetki są wypłacane na nieoprocentowany rachunek. Sprawdź też, czy odnowienie lokaty obejmuje kapitał z odsetkami. Samo ustawienie automatycznego odnowienia nie przesądza ani o reinwestowaniu odsetek, ani o utrzymaniu stopy. Pomocny jest poradnik co dzieje się z lokatą po terminie.
Inflacja, opłaty i ryzyko
Wyższe saldo nie musi oznaczać większej siły nabywczej. Jeśli ceny rosną szybciej niż Twoje oszczędności po podatku, za odłożoną kwotę możesz kupić mniej. Kalkulator pokazuje kwoty nominalne, bez korekty o inflację. Opłaty za produkt także trzeba uwzględnić osobno.
Zmianę wartości tej samej kwoty sprawdzisz w kalkulatorze inflacji. Możesz porównać miesiące na podstawie danych GUS albo przyjąć własne założenie przyszłego wzrostu cen. Wynik pokazuje, ile potrzeba na taki sam koszyk zakupów oraz ile realnie warte są nieoprocentowane pieniądze.
Przy inwestowaniu nie ma zwykle stałej dodatniej stopy w każdym roku. Wzrost o 10%, a następnie spadek o 10% nie przywraca punktu wyjścia: ze 100 zł robi się najpierw 110 zł, a potem 99 zł. Stałe 5% wpisane do modelu nie odwzoruje takiej ścieżki.
Dlatego nie oceniaj ryzyka po samym końcowym wyniku kalkulatora. Pieniądze na nieprzewidziane wydatki powinny zachować dostępność odpowiednią do Twoich potrzeb. Temat ten rozwijamy w poradniku o poduszce finansowej.
Najczęstsze pytania o procent składany
Czy procent składany działa przy małych kwotach?
Tak. Mechanizm jest taki sam dla 100 zł i 100 000 zł, choć różnica w złotych będzie inna. Przy małym kapitale największe znaczenie ma często utrzymanie regularnych wpłat oraz unikanie opłat, które pochłaniają odsetki.
Po jakim czasie podwoję kapitał?
To zależy od stopy, kapitalizacji i podatku. Przy stałych 5% rocznie, rocznej kapitalizacji, bez dopłat i podatku podwojenie następuje po około 14,2 roku według wzoru. Jest to wynik matematyczny przy założonej stopie, a nie dostępna dziś gwarancja na kilkanaście lat.
Czy dopłaty trzeba robić co miesiąc?
Nie. Regularność pomaga w planowaniu, ale możesz wpłacać w innych terminach. Ten kalkulator zakłada stałą miesięczną kwotę. Nieregularne wpłaty wymagają obliczenia każdej z nich od rzeczywistego momentu wniesienia.
Czy lokata zawsze daje procent składany?
Nie. Jeśli odsetki są dopiero wypłacane na koniec lokaty, nie pracują w jej trakcie jako dopisany kapitał. Efekt może pojawić się przy kolejnym ulokowaniu kapitału razem z odsetkami, zależnie od warunków odnowienia.