Kalkulator inflacji pokazuje, jak zmieniła się siła nabywcza pieniędzy między wybranymi miesiącami. Wpisz kwotę i okres, aby sprawdzić, ile pieniędzy potrzeba na koniec tego okresu na podobne zakupy oraz ile w dawnych cenach warte są oszczędności, których nominalna kwota się nie zmieniła.
Tryb historyczny korzysta z miesięcznych wskaźników cen konsumpcyjnych GUS dla Polski. Dostępny zakres to styczeń 1995 roku do sierpnia 2026 roku. Drugi tryb pozwala samodzielnie przyjąć roczną inflację i liczbę lat. Jest to przykład przyszłej zmiany cen, a nie prognoza GUS.
Kalkulator inflacji i siły nabywczej
Sprawdź zmianę wartości pieniędzy
Kwotę przeliczamy według przeciętnej zmiany cen. Nie dodajemy odsetek, podatku ani nowych wpłat.
Wynik przeliczenia
- Kwota potrzebna na podobne zakupy na koniec okresu
- Siła nabywcza nieoprocentowanej kwoty w cenach początkowych
- Łączna zmiana cen
- Zmiana siły nabywczej nieoprocentowanej kwoty
Szacunek dla przeciętnego koszyka. Tryb historyczny łączy opublikowane miesięczne wskaźniki, więc może różnić się od innych miar GUS. Wynik nie uwzględnia odsetek, podatków ani Twojej indywidualnej struktury wydatków.
Zobacz wartości w kolejnych latach
| Okres | Kwota na podobne zakupy | Siła nabywcza stałej kwoty |
|---|
Jak odczytać wynik kalkulatora?
Na wyniku zobaczysz kilka wartości opisujących ten sam okres. Najważniejsze jest rozróżnienie kwoty potrzebnej do zachowania siły nabywczej od wartości pieniędzy, które cały czas leżały na nieoprocentowanym rachunku.
| Wynik | Co oznacza? |
|---|---|
| Łączna zmiana cen | O ile procent zmienił się przeciętny poziom cen między wybranymi miesiącami lub w przyjętej symulacji. |
| Kwota potrzebna na podobne zakupy | Ile pieniędzy na koniec okresu odpowiada sile nabywczej kwoty wpisanej na początku. |
| Siła nabywcza nieoprocentowanej kwoty | Ile w cenach początkowego okresu warte są pieniądze, których kwota nominalna pozostała bez zmian. |
| Zmiana siły nabywczej | Procentowa zmiana wartości nieoprocentowanej kwoty, po uwzględnieniu wzrostu lub spadku cen. |
Jeżeli ceny wzrosły, potrzebujesz większej kwoty na podobne zakupy. Jednocześnie ta sama liczba złotych ma mniejszą siłę nabywczą. Te dwa wyniki odpowiadają na różne pytania, dlatego nie należy ich traktować jako sprzecznych obliczeń.
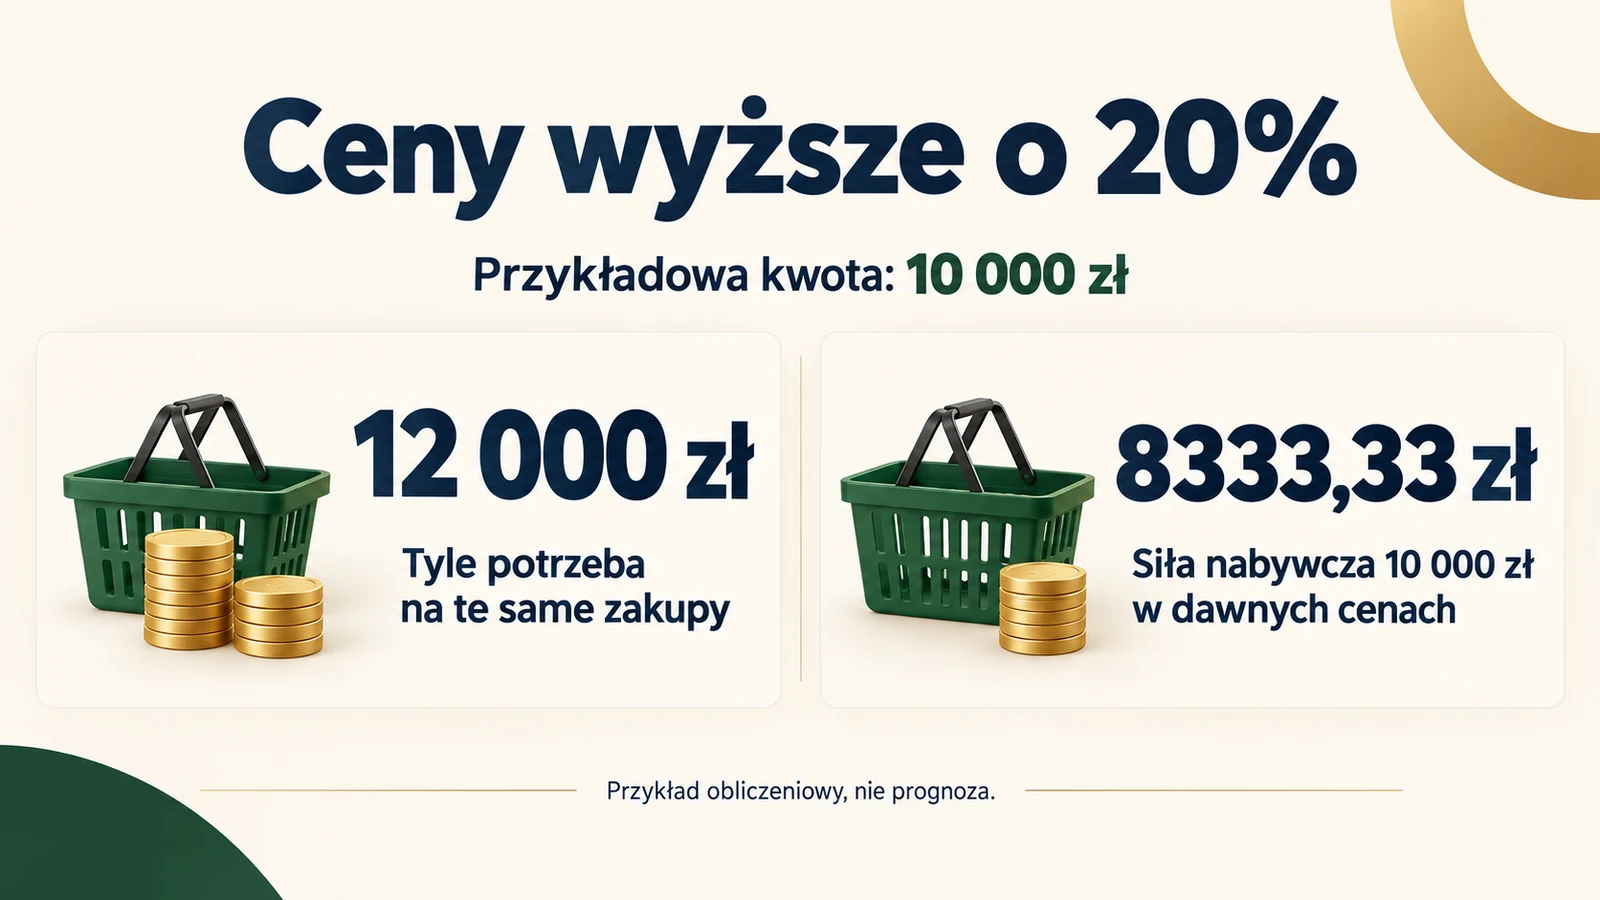
Przykład: co oznacza wzrost cen o 20%?
Masz 10 000 zł, a przeciętny poziom cen rośnie w rozpatrywanym okresie o 20%. Na zakupy odpowiadające początkowym 10 000 zł potrzebujesz teraz 12 000 zł. Jeżeli nadal trzymasz dokładnie 10 000 zł i nie otrzymałeś odsetek, siła nabywcza tej kwoty odpowiada około 8333,33 zł w dawnych cenach.
Utrata siły nabywczej wynosi zatem około 16,67%, a nie 20%. W pierwszym obliczeniu zwiększasz dawną kwotę o wzrost cen. W drugim dzielisz niezmienioną kwotę przez nowy poziom cen. Różny punkt odniesienia prowadzi do różnych procentów.
Jak obliczamy inflację między miesiącami?
W trybie historycznym łączymy wskaźniki GUS, w których poprzedni miesiąc ma wartość 100. Wskaźnik 100,3 oznacza wzrost cen o 0,3% względem poprzedniego miesiąca, a 99,5 oznacza spadek o 0,5%. Kolejne zmiany mnożymy, zamiast dodawać ich wartości procentowe.
Przy wyborze stycznia jako miesiąca początkowego oraz marca jako końcowego uwzględniamy zmianę z lutego i marca. Styczniowy poziom cen stanowi punkt wyjścia. Dzięki temu wybór tego samego miesiąca po obu stronach daje zmianę 0%, a nie dodatkowy wzrost cen za cały ten miesiąc.
Przeliczamy przeciętne poziomy cen dla miesięcy, nie ceny z konkretnego dnia. Nie wpiszesz więc dokładnej daty zakupu, aby otrzymać zmianę między dwoma dniami. Jeśli interesuje Cię okres między styczniem 2020 a sierpniem 2026, wybierz te miesiące. Dla przykładowych 10 000 zł przeliczenie z dostępnych wskaźników daje około 15 070,12 zł potrzebnych na podobne zakupy w miesiącu końcowym.
Podstawą są miesięczne wskaźniki cen towarów i usług konsumpcyjnych GUS, pobrane 7 października 2026 roku. W aktualnym zestawie ostatnim kompletnym miesiącem jest sierpień 2026. Nie uzupełniamy brakujących miesięcy wymyśloną wartością ani nie traktujemy szybkiego szacunku jako ostatecznych danych szeregu.
To szacunkowe przeliczenie oparte na łańcuchu opublikowanych, zaokrąglonych wskaźników. Może różnić się od innych miar GUS, w tym bezpośredniego wskaźnika rok do roku. Znaczenie mają zaokrąglenia, sposób zestawienia okresów i zmiany wag koszyka. Wynik z dwoma miejscami po przecinku ułatwia obliczenia, ale nie oznacza dokładności pomiaru cen do jednego grosza.
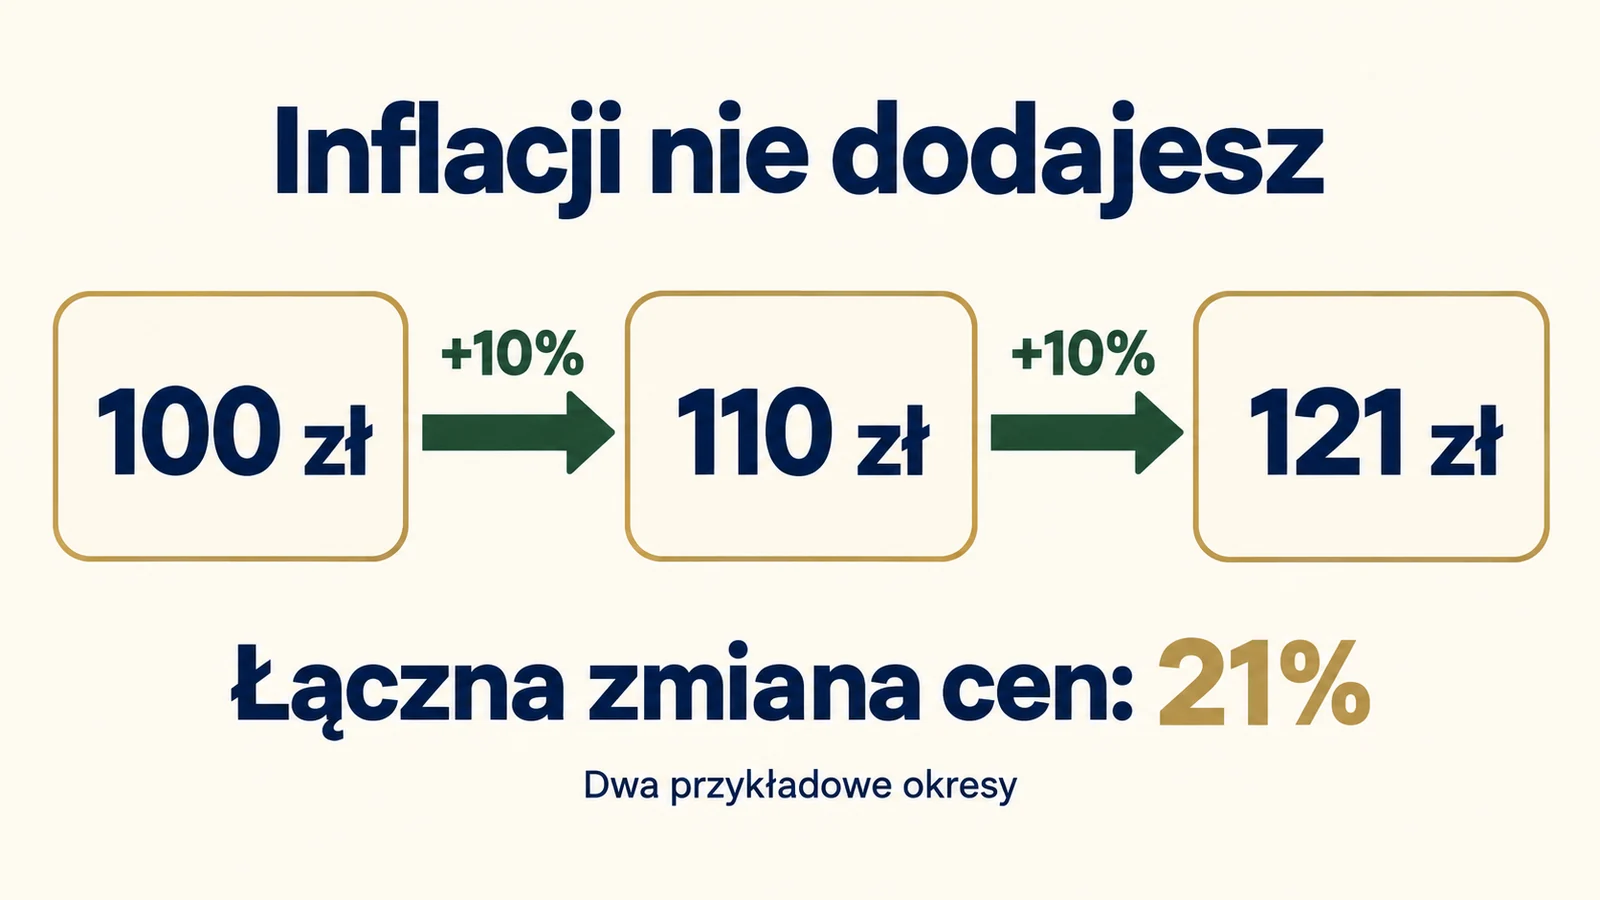
Dlaczego inflacji z kolejnych lat nie dodaje się do siebie?
Załóżmy, że ceny rosną o 10% w pierwszym okresie, a następnie o kolejne 10%. Koszyk kosztujący początkowo 100 zł najpierw drożeje do 110 zł. Kolejne 10% liczymy już od 110 zł, więc nowa cena wynosi 121 zł. Łączny wzrost to 21%, a nie 20%.
Przy dłuższym okresie różnica między dodawaniem a mnożeniem rośnie. Mechanizm przypomina procent składany, choć tutaj opisujemy zmianę cen, a nie przyrost kapitału z inwestycji.
W symulacji ze stałą roczną inflacją stosujemy wzór: kwota potrzebna w przyszłości = kwota początkowa × (1 + inflacja roczna / 100) do potęgi liczby lat. Siłę nabywczą nieoprocentowanej kwoty obliczamy, dzieląc ją przez ten sam skumulowany czynnik zmiany cen.
Ile tracą oszczędności przy inflacji?
Jeżeli pieniądze nie przynoszą odsetek i nic do nich nie dopłacasz, ich nominalne saldo pozostaje bez zmian. Spadek wartości ujawnia się przy zakupach. Za tę samą kwotę możesz nabyć mniej dóbr i usług niż wcześniej.
Poniższa tabela pokazuje hipotetyczną stałą inflację 3% rocznie oraz początkowe 10 000 zł. Nie opisuje prognozowanego przebiegu cen w Polsce. To porównanie skutków tego samego założenia w różnym czasie.
| Okres | Kwota potrzebna na podobne zakupy | Siła nabywcza niezmienionych 10 000 zł |
|---|---|---|
| 1 rok | 10 300,00 zł | 9708,74 zł |
| 5 lat | 11 592,74 zł | 8626,09 zł |
| 10 lat | 13 439,16 zł | 7440,94 zł |
| 20 lat | 18 061,11 zł | 5536,76 zł |
Nie oznacza to, że całą rezerwę na nagłe wydatki należy natychmiast inwestować. Przy środkach potrzebnych w krótkim czasie znaczenie mają dostępność i ryzyko. Poduszka finansowa ma przede wszystkim umożliwić opłacenie pilnych wydatków. Jej docelową wysokość warto aktualizować wraz z kosztami utrzymania.
Czy podwyżka wynagrodzenia nadąża za inflacją?
Kalkulator może pomóc oszacować kwotę potrzebną do zachowania dawnej siły nabywczej pensji. Wpisz wcześniejsze miesięczne wynagrodzenie oraz miesiąc, w którym je otrzymywałeś. Wynik pokaże orientacyjny odpowiednik w cenach miesiąca końcowego.
Porównuj jednak kwoty obliczone na tej samej zasadzie. Pensję netto porównuj z netto, a brutto z brutto. Zmiana podatków, składek, liczby godzin pracy lub zakresu obowiązków nie jest zmianą cen i nie jest uwzględniona w tym narzędziu.
Jeśli wynagrodzenie wzrosło o 8%, a ceny w porównywanym okresie o 5%, wzrost realny wynosi około 2,86%. Otrzymasz go z działania 1,08 podzielone przez 1,05, po odjęciu 1 i pomnożeniu przez 100%. Proste odjęcie 5 od 8 daje przybliżenie, ale nie dokładny wynik.
Czym różni się inflacja miesięczna, roczna i średnioroczna?
Inflacja miesięczna porównuje dany miesiąc z bezpośrednio poprzednim. Roczna, często podawana w wiadomościach, porównuje go z tym samym miesiącem poprzedniego roku. Wskaźnik średnioroczny porównuje natomiast przeciętny poziom cen w całym roku z przeciętnym poziomem cen w roku wcześniejszym.
Przykładowo, zmiana cen między grudniem 2024 a grudniem 2025 nie jest tym samym co zmiana średniej z całego 2025 roku względem średniej z 2024 roku. Gdy dwa kalkulatory podają różne wyniki, sprawdź nie tylko źródło danych, lecz także to, jakie okresy i miary porównują.
Spadek inflacji z 8% do 3% nie oznacza spadku cen. Oznacza wolniejszy wzrost w porównywanym okresie. O spadku przeciętnego poziomu cen mówimy wtedy, gdy odpowiednia zmiana jest ujemna. Kalkulator obsługuje także takie miesiące oraz ujemne założenie w symulacji.
Czego ten kalkulator nie uwzględnia?
Wskaźnik CPI opisuje przeciętny koszyk wydatków gospodarstw domowych. Twoje wydatki mogą zmieniać się inaczej, na przykład wtedy, gdy dużą część budżetu przeznaczasz na najem, paliwo lub określone usługi. Dane ogólne nie są osobistym rachunkiem kosztów każdego gospodarstwa.
Narzędzie nie wycenia również mieszkania, samochodu ani konkretnego produktu na podstawie jego rzeczywistej historii cen. Nie oblicza automatycznej waloryzacji czynszu lub umowy, jeżeli dokument wskazuje inny wskaźnik i sposób przeliczenia. W takich sytuacjach sprawdź treść umowy oraz dokładnie wskazaną miarę.
Nie dodajemy odsetek z lokaty, zysku inwestycyjnego, podatków ani kolejnych wpłat. Jeśli saldo oszczędności rosło, realny wynik zależy od tego wzrostu i od inflacji. Do porównania oszczędzania z kosztami i podatkiem możesz wykorzystać kalkulator IKE, a dla samych regularnych dopłat kalkulator procentu składanego.
Jeśli chcesz sprawdzić wpływ założonej inflacji na odsetki obligacji COI lub EDO, skorzystaj z kalkulatora obligacji skarbowych. Pokazuje on nominalny zysk po podatku przy wpisanych założeniach. Samo powiązanie oprocentowania z inflacją nie gwarantuje zachowania siły nabywczej po podatku.
Najczęstsze pytania o kalkulator inflacji
Dlaczego nie można wybrać przyszłego miesiąca?
W trybie historycznym dostępne są tylko miesiące, dla których wczytaliśmy opublikowany wskaźnik. Przyszłe ceny nie są znane. Do sprawdzenia własnego scenariusza służy osobna symulacja, gdzie samodzielnie ustalasz inflację i czas.
Czy mogę obliczyć wartość 1000 zł sprzed kilku lat?
Tak. Wpisz 1000 zł, wybierz dawny miesiąc jako początkowy oraz nowszy jako końcowy. Kwota potrzebna na podobne zakupy będzie odpowiednikiem dawnych 1000 zł przy zastosowaniu przeciętnej zmiany cen z danych GUS.
Dlaczego zakres zaczyna się w 1995 roku?
Kalkulator obejmuje kwoty w złotych po denominacji. Nie przelicza automatycznie dawnych złotych sprzed 1995 roku na obecną jednostkę pieniężną. Wprowadzanie starych kwot bez takiego przeliczenia prowadziłoby do mylących wyników.
Czy wynik mówi, ile zarobię na oszczędnościach?
Nie. Pokazuje wpływ cen na wartość pieniędzy. Oprocentowanie rachunku, koszt inwestycji i podatek trzeba rozpatrzyć osobno. Możesz uzyskać dodatni zysk nominalny, a jednocześnie stracić część siły nabywczej, jeśli ceny rosły szybciej niż kwota po kosztach i podatku.
Czy dane aktualizują się automatycznie?
Zakres danych jest podany przy formularzu i aktualizowany wraz z kalkulatorem. Wynik korzysta z tej zapisanej wersji danych. Przed porównaniem z bieżącym komunikatem sprawdź ostatni dostępny miesiąc, ponieważ publikacja nowych danych GUS nie oznacza automatycznego pojawienia się ich w narzędziu.