Kalkulator IKE pozwala sprawdzić, ile mogą być warte twoje oszczędności i jak na wypłatę wpłynie podatek. Wpisz kwotę wpłat, czas oszczędzania, zakładaną stopę zwrotu, koszty oraz inflację. Zobaczysz osobno wpłacony kapitał, wynik inwestycji i porównanie z podobną inwestycją poza IKE.
W 2026 roku limit wpłat na IKE wynosi 28 260 zł. Nie musisz wykorzystać go w całości. Możesz zacząć od kwoty, którą realnie odkładasz, i sprawdzić kilka scenariuszy. Wypłata bez podatku wymaga spełnienia ustawowych warunków, dlatego kalkulator pozwala wybrać także wariant wcześniejszego pełnego zwrotu.
Kalkulator IKE. Wpłaty, zysk i kwota po podatku
Oblicz przyszłą wartość IKE
Porównaj IKE z podobną inwestycją poza IKE, w której 19% podatku od dodatniego zysku płacisz dopiero na końcu. Oba warianty mają te same wpłaty, wyniki i koszty.
Wynik symulacji
- IKE: kwota po podatku
- Zwykła inwestycja: kwota po podatku
- Różnica na korzyść IKE
- Wypłata z IKE w dzisiejszej sile nabywczej
- Łączna suma własnych wpłat
- Wartość inwestycji przed końcowym podatkiem
- Zysk albo strata względem wpłat
- Podatek przy zakończeniu IKE
- Podatek od zwykłej inwestycji
- Nowe wpłaty w trakcie symulacji
- Niewykorzystana część limitu 2026 przy podanej rocznej wpłacie
Model pojedynczej inwestycji z podatkiem przy zakończeniu. Nie uwzględnia podatku pobieranego w trakcie od odsetek lub dywidend, innych zysków i strat w PIT, podatku zagranicznego, częściowego zwrotu, transferu z PPE ani zasad OKI. Podstawę i podatek zaokrągla do pełnych złotych. Przepisy z 2026 roku i stałe założenia służą porównaniu scenariuszy, nie przewidywaniu przyszłości.
Wartość środków w kolejnych latach
| Rok symulacji | Suma własnych wpłat | Wartość przed końcowym podatkiem |
|---|
Obliczenia wykonują się w twojej przeglądarce. Nie potrzebujesz konta, adresu e mail ani danych z banku. Wystarczą kwoty i założenia. Wynik jest symulacją, a nie ofertą instytucji ani gwarancją przyszłego zysku.
Jak korzystać z kalkulatora IKE?
Jeśli dopiero zaczynasz oszczędzanie, w polach obecnej wartości i wcześniejszych wpłat zostaw zero. Podaj roczną kwotę, którą zamierzasz odkładać. Narzędzie dzieli ją na 12 równych części i zakłada wpłatę na koniec każdego miesiąca. Dla 6000 zł rocznie oznacza to 500 zł miesięcznie.
Jeżeli już masz IKE, rozróżnij obecną wartość środków od sumy własnych wpłat. Na przykład wpłaciłeś dotąd 30 000 zł, a obecna wycena wynosi 34 000 zł. W pierwszym polu podajesz 34 000 zł, w drugim 30 000 zł. Różnica stanowi dotychczasowy wynik inwestycji. Po spadku wartości sytuacja może być odwrotna: saldo 27 000 zł przy wpłatach 30 000 zł.
Wpisanie salda w obu miejscach wyzerowałoby wcześniejszy zysk lub stratę przy obliczeniu podatku. Dlatego przy istniejącym rachunku warto sięgnąć do zestawienia instytucji. Jeżeli były wcześniej częściowe zwroty albo transfer z PPE, prosta suma przelewów nie wystarcza do wiernego ustalenia rozliczenia. Takich przypadków ten kalkulator nie obejmuje.
Następnie określ czas, stopę zwrotu i koszty. Wybierz zakończenie oszczędzania zgodne ze swoim planem. Wariant ze zwolnieniem wymaga potwierdzenia, że sprawdziłeś ustawowe warunki. Sam kalkulator nie rozstrzyga, czy konkretny rachunek i historia jego wpłat dają prawo do preferencji.
Co oznaczają wyniki?
| Wynik | Jak go odczytać |
|---|---|
| Suma własnych wpłat | Wcześniej wpłacony kapitał oraz nowe wpłaty z całego okresu symulacji |
| Wartość przed końcowym podatkiem | Symulowana wycena po uwzględnieniu wyniku inwestycji i kosztów |
| Zysk albo strata | Różnica między wyceną a sumą własnych wpłat |
| Kwota po podatku | Kwota pozostająca po podatku właściwym dla wybranego zakończenia |
| Dzisiejsza siła nabywcza | Wypłata z IKE przeliczona według podanej stałej inflacji |
| Różnica na korzyść IKE | Różnica kwot po podatku przy identycznych pozostałych założeniach |
Nie utożsamiaj końcowej wartości ze swoim zyskiem. Jeżeli przez 25 lat wpłacasz po 6000 zł, sam kapitał nowych wpłat wyniesie 150 000 zł. Dopiero nadwyżka ponad wpłacone pieniądze jest wynikiem inwestycji. Kalkulator pokazuje te wartości oddzielnie, także wtedy, gdy scenariusz kończy się stratą.
Ile podatku można zaoszczędzić na IKE?
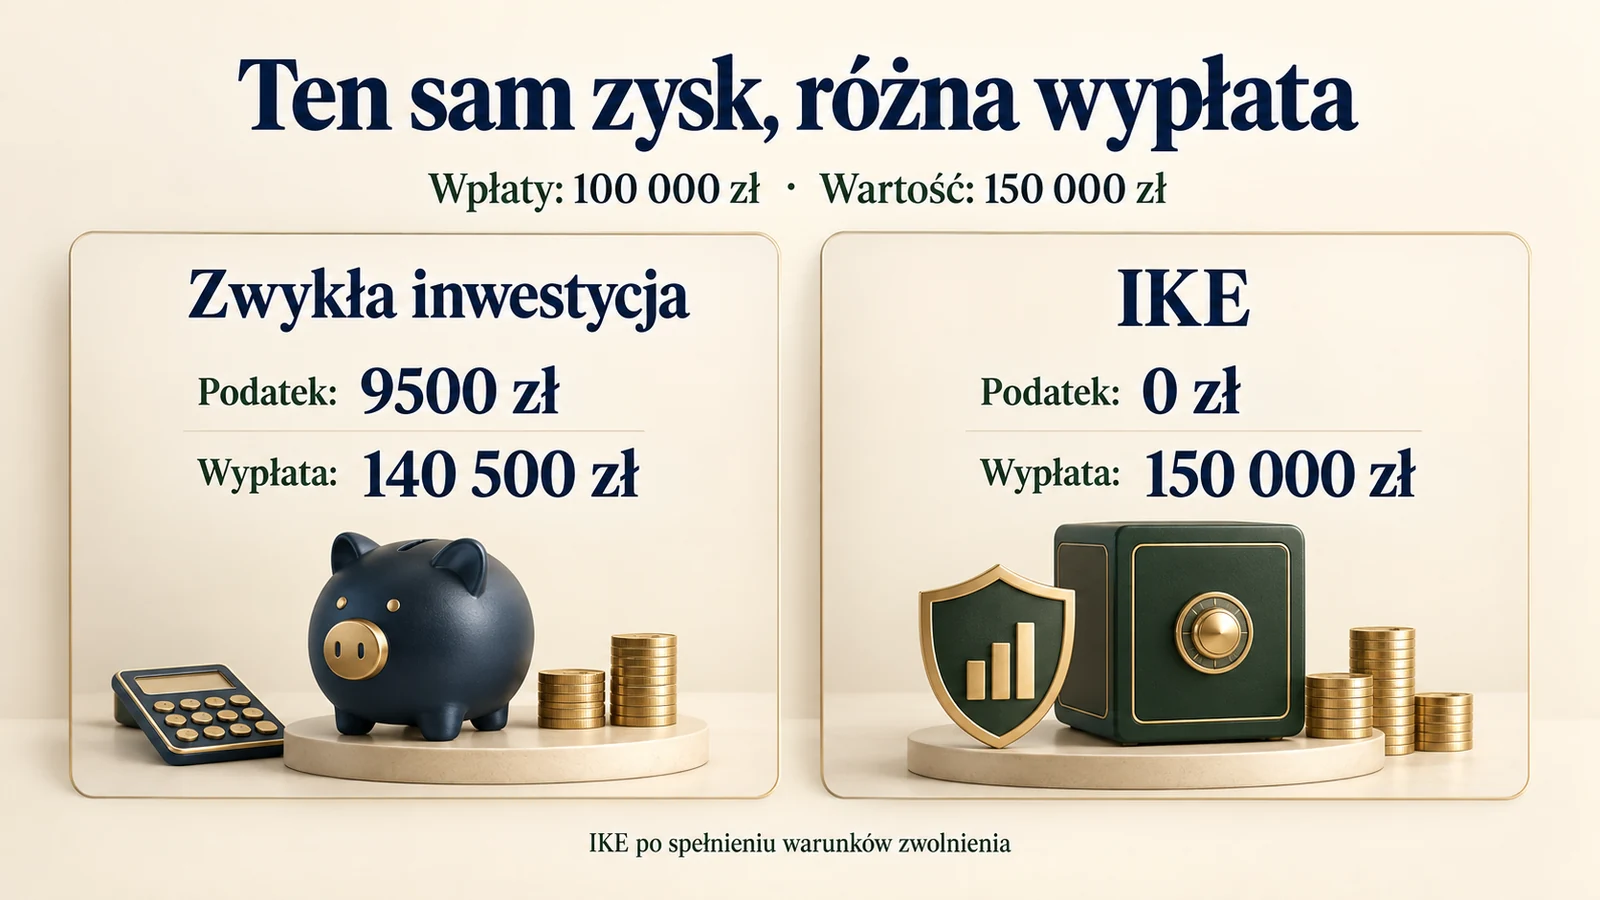
W prostym przykładzie suma wpłat wynosi 100 000 zł, a wartość inwestycji przy zakończeniu 150 000 zł. Zysk to 50 000 zł. Przy opodatkowaniu tego zysku stawką 19% podatek wyniesie 9500 zł, a kwota po podatku 140 500 zł. Przy wypłacie z IKE spełniającej warunki zwolnienia cała kwota 150 000 zł pozostaje do wypłaty.
Korzyść podatkowa w tym przykładzie wynosi 9500 zł, a nie 19% całych oszczędności. Własne wpłaty nie są tutaj zyskiem. Gdy dodatniego wyniku nie ma, w tym uproszczonym porównaniu nie występuje podatek od zysku, którego można uniknąć.
To porównanie nie jest kalkulatorem każdej lokaty i każdego rachunku maklerskiego. Poza IKE podatek może być pobierany wcześniej, na przykład od odsetek lub dywidend. Wtedy przez kolejne lata pracuje inna kwota. Tutaj celowo porównujesz inwestycję, której dodatni wynik zostaje rozliczony dopiero na końcu, bez innych dochodów i strat podatkowych.
Podstawowe zasady opodatkowania oszczędności wyjaśniamy w tekście o podatku Belki. Nie mieszaj tego porównania z zasadami OKI. Kalkulator stosuje opisany model według przepisów z 2026 roku, a nie przyszłe preferencje dla innych rachunków.
Kiedy wypłata z IKE jest bez podatku?
Przy standardowych zasadach musisz mieć ukończone 60 lat albo ukończone 55 lat i nabyte uprawnienia emerytalne. Oprócz warunku wieku potrzebujesz odpowiedniej historii wpłat. Wystarczy spełnić jeden z dwóch warunków: dokonywać wpłat w co najmniej 5 latach kalendarzowych albo dokonać ponad połowy wartości wpłat co najmniej 5 lat przed złożeniem wniosku o wypłatę.
Pięć lat kalendarzowych z wpłatą nie oznacza automatycznie 60 kolejnych miesięcy oszczędzania. Z drugiej strony samo posiadanie pustego rachunku przez kilka lat nie tworzy historii wpłat. Przy drugim wariancie istotny jest zarówno udział wcześniejszych wpłat, jak i czas. Późniejsza duża dopłata może zmienić proporcję.
Dla osób urodzonych do końca 1945 roku i w latach 1946 do 1948 ustawa przewiduje szczególne, krótsze wymagania dotyczące historii wpłat. Ich szczegóły znajdują się w art. 46, a ogólne warunki w art. 34 ustawy o IKE i IKZE. Przy wyborze wariantu ze zwolnieniem oceniasz swoją sytuację na dzień planowanej wypłaty.
Wypłata emerytalna nie jest tym samym co przeniesienie konta do innej instytucji. Ma też skutki dla dalszego oszczędzania na IKE. Po dokonaniu wypłaty jednorazowej albo pierwszej raty nie można traktować konta tak, jak rachunku, na który swobodnie wpłaca się nowe pieniądze. Jeśli chcesz jedynie zmienić prowadzącego, sprawdź procedurę wypłaty transferowej.
Co pokazuje wariant wcześniejszego zwrotu?
Wcześniejszy pełny zwrot oznacza zakończenie oszczędzania bez spełnienia warunków preferencyjnej wypłaty. W modelu kalkulatora dodatni wynik jest opodatkowany stawką 19%. Własny wpłacony kapitał nie jest objęty tym podatkiem. Przy stracie wyliczony podatek od zysku wynosi zero.
Przy takich samych wpłatach, kosztach i opodatkowaniu dopiero na końcu kalkulator pokaże tę samą kwotę po podatku dla wcześniejszego zwrotu z IKE i zwykłej inwestycji. To rezultat przyjętych założeń. Nie oznacza, że wszystkie produkty mają identyczne opłaty, zasady handlu lub sposób pobierania podatku.
Narzędzie nie wylicza częściowego zwrotu ani dodatkowych rozliczeń związanych ze środkami przeniesionymi z PPE. Nie rozlicza też zagranicznych dywidend, transakcji walutowych i innych zysków lub strat uwzględnianych w rocznym PIT. Przy rzeczywistym zakończeniu rachunku poproś instytucję o wyliczenie dla jego konkretnej historii.
Jaki jest limit IKE w 2026 roku?
Oficjalny limit wpłat na IKE w 2026 roku wynosi 28 260 zł. W przeliczeniu na 12 równych miesięcy jest to 2355 zł. To pomocnicze przeliczenie rocznego limitu, nie obowiązek wpłacania takiej kwoty co miesiąc.
Niewykorzystany limit nie przechodzi na kolejny rok. Nie trzeba jednak dopłacać na siłę tylko dlatego, że zbliża się grudzień. Najpierw ustal pieniądze potrzebne na bieżące wydatki i rezerwę. Limit dotyczy wpłat, a nie maksymalnej wartości konta. Wzrost wyceny ponad 28 260 zł nie oznacza przekroczenia rocznego limitu.
Kalkulator utrzymuje podaną roczną wpłatę przez cały okres. Nie przewiduje przyszłych limitów i nie zwiększa automatycznie wpłat razem z wynagrodzeniem. Dzięki temu porównujesz przejrzysty scenariusz. Przy planowaniu kolejnego roku sprawdź jego aktualny limit oraz własny budżet.
Jak ustawić stopę zwrotu, opłaty i inflację?
IKE jest formą oszczędzania z określonymi zasadami podatkowymi, a nie jedną inwestycją z ustalonym oprocentowaniem. Wynik zależy od tego, co znajduje się na koncie. Rachunek z depozytem, obligacjami lub instrumentami giełdowymi nie będzie zachowywać się identycznie.
Zamiast traktować jedną stopę jako prognozę, policz kilka wariantów. Sprawdź niższy wynik, zakładany wynik bazowy oraz okres ze stratą. Zmień też wysokość kosztu. Nawet niewielka opłata procentowa działa co roku, dlatego po długim czasie różnica może być zauważalna. Nie odejmuj tej samej opłaty dwa razy, jeśli podana przez ciebie stopa zwrotu już ją uwzględnia.
Inflacja służy do przeliczenia wypłaty na dzisiejszą siłę nabywczą. Nie jest kolejną opłatą pobieraną z konta. Możesz zobaczyć dużą kwotę nominalną i jednocześnie znacznie niższą wartość po uwzględnieniu wzrostu cen. Właśnie dlatego oba wyniki są pokazane osobno.
Jak kalkulator wykonuje obliczenia?
Roczna stopa po kosztach wynika z przemnożenia czynnika wzrostu inwestycji przez część kapitału pozostającą po opłacie. Przy wyniku 5% i koszcie 0,5% daje to 1,05 × 0,995, czyli 4,475% rocznie po kosztach. Nie jest to dokładnie 4,5%.
Z tej stopy wyznaczany jest miesięczny czynnik wzrostu. W każdym miesiącu narzędzie najpierw przelicza dotychczasową wartość, a następnie dodaje jedną dwunastą rocznej wpłaty. Tabela pod wynikiem pokazuje stan po kolejnych pełnych latach. Mechanizm narastania kapitału i inne częstotliwości wpłat możesz sprawdzić w kalkulatorze procentu składanego.
Na końcu kalkulator ustala dodatni wynik względem sumy kapitału i nalicza podatek dla odpowiedniego wariantu. Podstawę oraz podatek zaokrągla do pełnych złotych. Nie sumuje podatku od każdego miesiąca. Nie uwzględnia też zmienności wyników w trakcie roku, oddzielnych opłat kwotowych ani zmian przepisów w przyszłości.
Najczęstsze pytania o kalkulator IKE
Czy wpłaty na IKE odliczę w rocznym PIT?
Nie. IKE nie daje odliczenia wpłaty od dochodu tak jak IKZE. Główna preferencja dotyczy opodatkowania oszczędności przy spełnieniu warunków. Jeśli chcesz porównać oba rozwiązania, przeczytaj IKE czy IKZE. Nie przenoś zasad jednego konta na drugie.
Czy mogę policzyć samo obecne IKE bez nowych wpłat?
Tak. Wpisz obecną wartość i historyczny kapitał, a roczną wpłatę ustaw na zero. Kalkulator będzie przeliczać tylko istniejące środki. Prawo do wypłaty ze zwolnieniem nadal zależy od wieku i rzeczywistej historii rachunku.
Czy 0% stopy zwrotu oznacza zachowanie wartości pieniędzy?
Niekoniecznie. Opłaty mogą zmniejszyć saldo, a inflacja obniża siłę nabywczą nawet przy niezmiennej kwocie. Sprawdź wynik po kosztach i w dzisiejszej sile nabywczej, nie tylko wartość nominalną.
Czy kalkulator pomaga wybrać konkretne IKE?
Pomaga porównać wpływ kosztów, wpłat i czasu, ale nie ocenia konkretnej oferty ani ryzyka wybranych aktywów. Przed wyborem sprawdź tabelę opłat, dostępne inwestycje i zasady przeniesienia konta. Sam najwyższy wynik symulacji nie jest argumentem za podejmowaniem większego ryzyka.