IKZE Obligacje łączy zakup detalicznych obligacji skarbowych z możliwością odliczenia wpłat w rocznym PIT. Konto prowadzi Biuro Maklerskie PKO Banku Polskiego. Pierwszy rok kalendarzowy jest bez opłaty za prowadzenie, a w kolejnych latach koszt wynosi 80 zł rocznie.
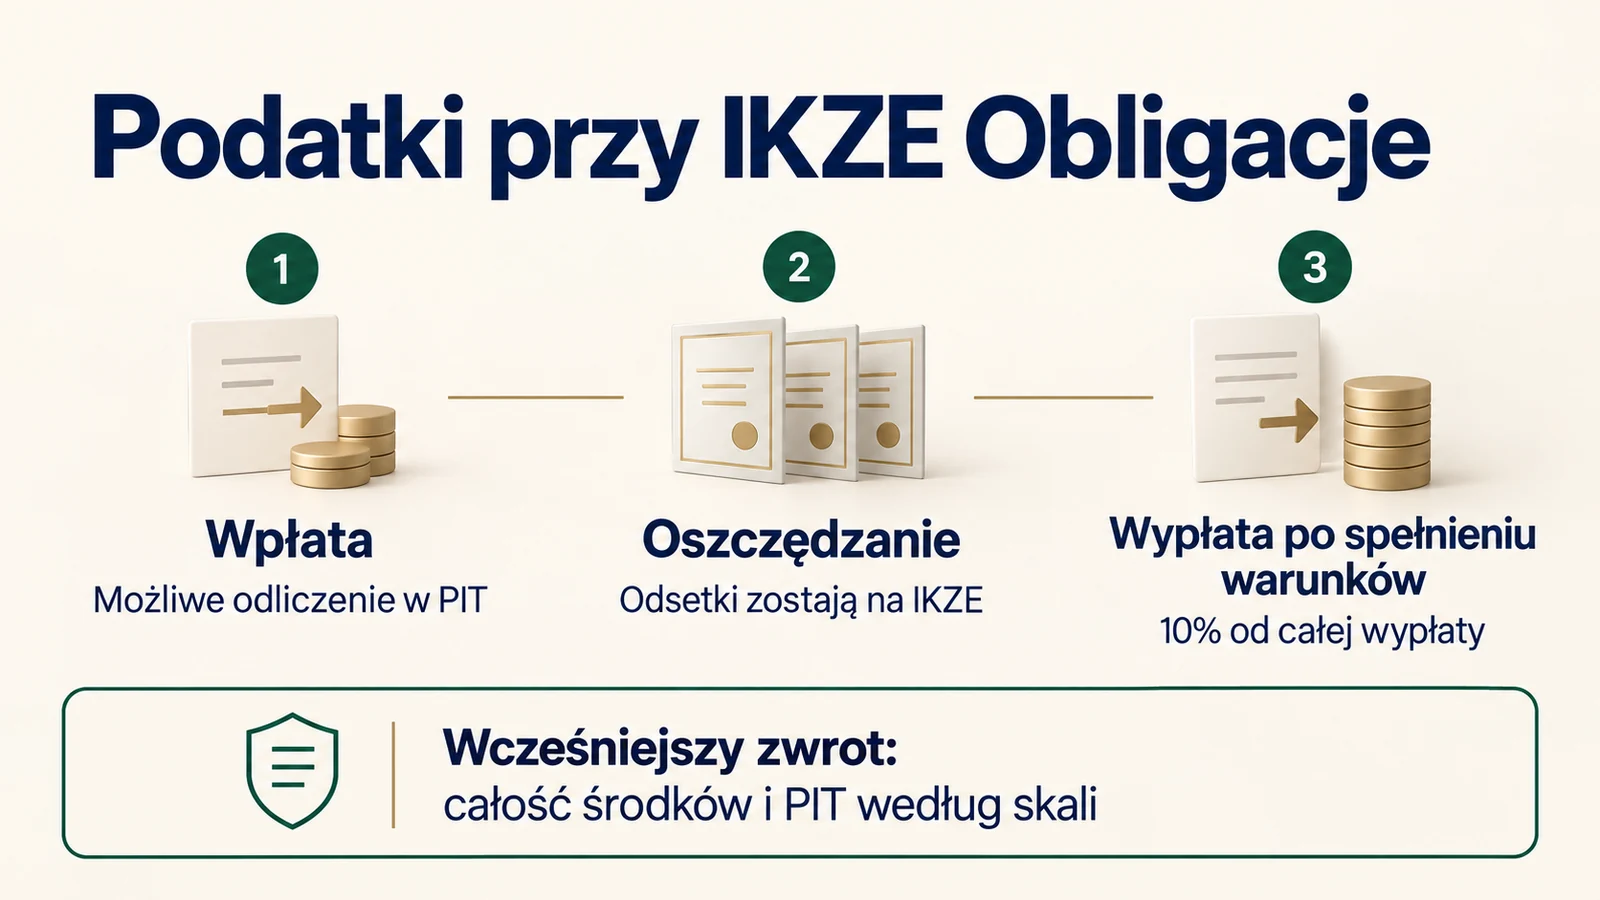
Korzyść podatkowa przy wpłacie nie oznacza, że pieniądze są później wypłacane bez podatku. Po spełnieniu warunków emerytalnych obowiązuje 10% od całej wypłaty. Wcześniejszy zwrot podlega innym zasadom i może być znacznie mniej korzystny, zwłaszcza gdy duża kwota podniesie dochód opodatkowany skalą.
Co właściwie kupujesz na IKZE Obligacje?
IKZE jest formą oszczędzania z określonymi regułami podatkowymi. Obligacje są inwestycją, którą trzymasz na tym koncie. Nie kupujesz jednej obligacji o nazwie IKZE i nie otrzymujesz jednej stałej stopy procentowej dla całego rachunku.
W tej ofercie dostępne są roczne ROR, dwuletnie DOR, trzyletnie TOS, czteroletnie COI oraz dziesięcioletnie EDO. Poszczególne rodzaje różnią się okresem, sposobem ustalania oprocentowania i terminem rozliczania odsetek. Nie ma tu rodzinnych ROS i ROD ani trzymiesięcznych OTS. Aktualny zakres produktu znajdziesz na oficjalnej stronie IKZE Obligacje.
Oprocentowanie obligacji i ulga w PIT to dwie różne rzeczy. Odsetki zwiększają oszczędności na koncie. Odliczenie wpływa na Twój podatek w rozliczeniu rocznym. Nie należy dodawać stawki PIT do oprocentowania obligacji i przedstawiać wyniku jako gwarantowanej rocznej stopy zwrotu.
ROR i DOR rozliczają odsetki miesięcznie, COI co roku, a TOS i EDO kapitalizują je zgodnie z warunkami emisji i rozliczają przy wykupie. Wypłacone przez obligację odsetki pozostają na IKZE. Mogą posłużyć do kolejnych zakupów, zamiast trafić na rachunek osobisty do codziennych wydatków.
Jak założyć IKZE Obligacje?
Umowę zawrzesz w punkcie obsługującym tę ofertę w PKO Banku Polskim lub Biurze Maklerskim. Możliwa jest również ścieżka przez iPKO dla klientów mających konto osobiste PKO z dostępem do tego serwisu. Nie trzeba więc otwierać konta osobistego wyłącznie po to, aby zawrzeć umowę w placówce.
Przed podpisaniem sprawdź, czy nie masz już innego IKZE. Możesz zmienić instytucję w procedurze transferu, ale nie możesz równolegle wpłacać na dwa niezależne IKZE, korzystając na każdym z pełnego limitu. Posiadanie IKE nie stanowi przeszkody, bo to osobny rodzaj konta.
- Przygotuj dokument tożsamości i dane potrzebne do umowy.
- Ustal, czy otwierasz pierwsze IKZE, czy przyjmujesz transfer z dotychczasowego konta.
- Jeżeli przysługuje Ci podwyższony limit, złóż wymagane oświadczenie o prowadzeniu działalności pozarolniczej.
- Wybierz rodzaje obligacji i proporcje zakupów w dyspozycji DNOS.
- Sprawdź numer rachunku do wpłat, dane osób uprawnionych i sposób dostępu do informacji o koncie.
- Po pierwszym zasileniu skontroluj nabycie papierów, pobraną opłatę, jeżeli była należna, oraz pozostałą gotówkę.
Dyspozycja Nabywania Obligacji Skarbowych pozwala kupować wybrane papiery za wpływające środki. Możesz zmienić jej proporcje. Taka zmiana nie oznacza automatycznej sprzedaży tego, co masz już na koncie. Decyzję o przyszłych zakupach trzeba oddzielić od ewentualnego wcześniejszego wykupu posiadanych emisji.
Nie oczekuj też, że każdy przelew podzieli się idealnie według procentów. Obligacje kupuje się w całych sztukach. Przy małych wpłatach znaczenie mają zaokrąglenia oraz cena nabycia. Gotówka, za którą nie da się jeszcze kupić kolejnej sztuki, pozostaje na rachunku.
Opłaty IKZE Obligacje. Jak działa 80 zł rocznie?
Opłata za prowadzenie jest stała i nie rośnie procentowo wraz z portfelem. Zwolnienie obejmuje rok kalendarzowy podpisania umowy. Jeżeli otworzysz konto w październiku 2026 roku, za 2026 rok nie zapłacisz za jego prowadzenie, natomiast od 2027 roku zastosowanie ma opłata roczna.
IKZE Obligacje nie ma osobnego rachunku do regulowania tej opłaty. Instytucja pobiera ją od 1 stycznia ze środków dostępnych w ramach konta, między innymi z wpłat, transferów, odsetek lub wykupu obligacji. Dopiero pozostałe pieniądze przeznacza na zakupy. Jeżeli pieniędzy jest za mało, opłata może być pobierana częściami.
Przykład: w płatnym roku wpłacasz 1000 zł, na koncie nie ma innych wolnych środków, a 80 zł nie zostało jeszcze pobrane. Po pobraniu opłaty zostaje 920 zł. Przy cenie 100 zł można za tę kwotę kupić 9 obligacji i pozostawić 20 zł. To ilustracja rozliczenia pojedynczej wpłaty, przy założeniu jednej wybranej serii i braku innych operacji.
Brak kolejnych wpłat nie oznacza automatycznie braku kosztów. Jeśli przez rok nie uda się pobrać opłaty, umowa dopuszcza rozliczenie jej z innych prowadzonych dla klienta rachunków, a następnie z wykupu obligacji. Szczegóły opisuje umowa IKZE Obligacje. Przy kilkuletniej przerwie w oszczędzaniu warto sprawdzić, z czego będą pokrywane kolejne opłaty.
Jak duży jest ten koszt przy różnych wpłatach?
Stała opłata ma większe znaczenie przy małych kwotach. Można to pokazać jako udział 80 zł w przykładowej rocznej wpłacie.
| Przykładowa roczna wpłata | Opłata za płatny rok | Opłata jako część tej wpłaty |
|---|---|---|
| 2000 zł | 80 zł | 4,00% |
| 11 304 zł | 80 zł | Około 0,71% |
| 16 956 zł | 80 zł | Około 0,47% |
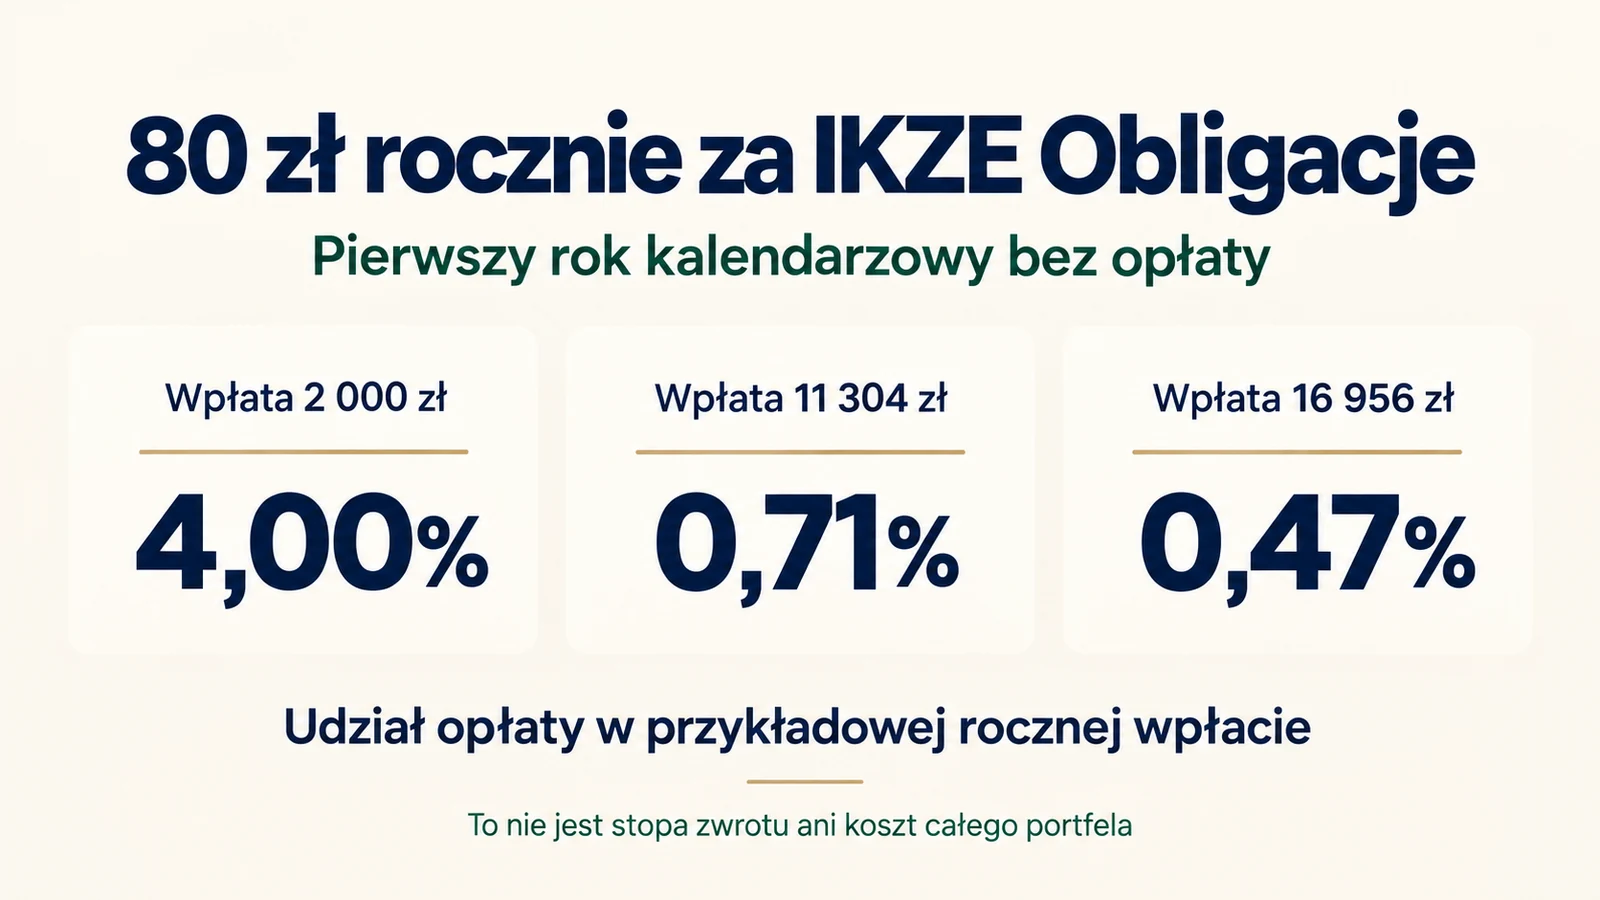
Nie jest to koszt liczony od całego zgromadzonego majątku. Jeżeli masz na IKZE środki z wielu lat, odniesienie opłaty tylko do nowej wpłaty nie pokazuje pełnego obrazu. Tabela pomaga natomiast ocenić, czy otwieranie tego konkretnego produktu dla bardzo małej kwoty ma dla Ciebie sens.
Czy zamknięcie konta też może kosztować?
Taryfa opłat IKZE Obligacje przewiduje 150 zł za zamknięcie umowy przed upływem 12 miesięcy w związku z wypłatą jednorazową, transferem albo zwrotem całości. Bezpłatny pierwszy rok prowadzenia nie usuwa tej pozycji.
Oddzielnie należy sprawdzić ewentualną opłatę z listu emisyjnego za przedterminowy wykup obligacji. Nie zawsze będzie pobierana, ponieważ inaczej traktuje się prawidłową wypłatę emerytalną i transfer, a inaczej wcześniejszy zwrot. Przy kończeniu oszczędzania może też pozostawać do rozliczenia należna opłata za prowadzenie w danym roku.
Ile można wpłacić na IKZE Obligacje w 2026 roku?
Standardowy limit wynosi 11 304 zł. Dla osób prowadzących działalność pozarolniczą w rozumieniu przepisów o systemie ubezpieczeń społecznych jest to 16 956 zł. W tym produkcie korzystanie z wyższego limitu wymaga odpowiedniego oświadczenia. Zmiany dotyczące prowadzenia działalności trzeba aktualizować.
Kwoty dotyczą wpłat na całe IKZE, a nie osobnego limitu na każdy rodzaj obligacji. Zakup EDO i COI nie daje dwóch pułapów. Odsetki i środki z wykupu pozostające na koncie nie zużywają nowego limitu. Tak samo formalny transfer z innego IKZE nie jest dodatkową zwykłą wpłatą. Sposób rozliczenia wpłat na koniec roku i uprawnienia do wyższego pułapu opisuje poradnik o limitach IKE i IKZE.
Wpłata ponad limit nie staje się nadwyżką do odliczenia. Jest zwracana zgodnie z umową. Nie należy też dopłacać ponad dopuszczalny pułap wyłącznie dlatego, że część pieniędzy została pobrana jako opłata. Koszt prowadzenia i roczny limit nowych środków to odrębne kwestie.
Jak działa odliczenie podatkowe?
Wpłaty mieszczące się w odpowiednim limicie można odliczyć od dochodu opodatkowanego skalą lub podatkiem liniowym, a przy ryczałcie od przychodu. Rozliczenie zależy od Twojej sytuacji podatkowej. Warunki ulgi opisuje Ministerstwo Finansów.
Przy wpłacie 10 000 zł i pełnym wykorzystaniu odliczenia w stawce 12% ilustracyjne zmniejszenie podatku wynosi 1200 zł. Przy 19% byłoby to 1900 zł, a przy 32% 3200 zł. Ostatnia kwota wymaga, aby cała odliczana część rzeczywiście zmniejszała dochód opodatkowany stawką 32%. Nie wystarczy samo przekroczenie progu o niewielką kwotę.
Jeżeli nie masz wystarczającego dochodu lub przychodu do odliczenia, nie wykorzystasz automatycznie całej potencjalnej korzyści. Niewykorzystanego odliczenia nie przenosi się na kolejne lata. Oszczędność podatkowa nie jest też przelewana przez urząd bezpośrednio na IKZE. Dalsze zainwestowanie tej kwoty wymaga Twojej decyzji i uwzględnienia limitu właściwego dla kolejnej wpłaty.
Przed rozliczeniem pobierz potwierdzenie wpłat za dany rok. Nie wyliczaj odliczenia przez porównanie wartości portfela na początku i końcu roku, ponieważ zmieniają ją również odsetki, koszty i transfery. Szczegółowe zasady deklaracji znajdziesz w poradniku jak odliczyć IKZE od podatku.
Kiedy można wypłacić pieniądze i zapłacić 10% podatku?
Potrzebne jest ukończenie 65 lat oraz dokonywanie wpłat w co najmniej pięciu latach kalendarzowych. Sam wiek nie wystarcza. Warunki określa ustawa o IKE i IKZE. Pięć lat kalendarzowych wpłat nie musi oznaczać wpłacania maksymalnej kwoty co roku. Podatek od całej kwoty, raty i skutki wcześniejszego zwrotu wyjaśniamy dokładniej w poradniku o wypłacie z IKZE.
Podatek 10% jest liczony od całej wypłaty, nie tylko od zysku. Jeżeli podstawą opodatkowania byłoby 100 000 zł, podatek wyniósłby 10 000 zł. Wypłata po tym podatku wyniosłaby 90 000 zł, przed uwzględnieniem ewentualnych pozostałych rozliczeń konta. To przykład mechanizmu podatkowego, a nie prognoza wartości inwestycji.
Można wybrać wypłatę jednorazową albo raty. Standardowo raty rozkłada się na co najmniej 10 lat. Gdy okres dokonywania wpłat był krótszy, wypłata ratalna może trwać tyle lat, ile wynosił okres wpłat. Po rozpoczęciu wypłaty nie można już dalej zasilać konta ani ponownie zawrzeć umowy o IKZE.
Przy wykupie obligacji związanym z ustawową wypłatą nie potrąca się opłaty za przedterminowy wykup z listu emisyjnego. Dotyczy to sytuacji, w której spełniasz warunki wypłaty i składasz właściwą dyspozycję. Samo potoczne nazwanie wcześniejszego zwrotu „wypłatą” nie daje tego uprawnienia.
Wcześniejszy zwrot z IKZE Obligacje. Na co uważać?
Możesz zakończyć oszczędzanie przed spełnieniem warunków emerytalnych, ale zwrot obejmuje całość IKZE. Nie ma częściowego zwrotu takiego jak na IKE. To szczególnie ważne, gdy rozważasz używanie konta jako rezerwy na niespodziewane wydatki.
Kwota zwrotu jest rozliczana jako dochód według skali podatkowej. Zostaje wykazana w informacji PIT 11. Ten mechanizm dotyczy także osoby, która w działalności korzysta z podatku liniowego lub ryczałtu. Nie przenosi się po prostu firmowej stawki na zwrot z IKZE.
Duży jednorazowy zwrot może zwiększyć część dochodu opodatkowaną stawką 32%. Przed dyspozycją warto zestawić go z pozostałymi dochodami danego roku. Oprócz podatku mogą wystąpić koszt przedterminowego wykupu obligacji, opłata za zamknięcie w pierwszych 12 miesiącach i nierozliczone opłaty prowadzenia.
Nie oceniaj opłacalności wyłącznie na podstawie ulgi uzyskanej przy pierwszej wpłacie. Jeżeli prawdopodobnie będziesz potrzebować tych pieniędzy wcześniej, uwzględnij pełną drogę ich odzyskania. Krótkoterminową rezerwę można oddzielić od części emerytalnej, opisanej szerzej w poradniku o budowaniu poduszki finansowej.
Czy można zmienić instytucję prowadzącą IKZE?
Tak. Właściwa procedura to wypłata transferowa z jednego IKZE do drugiego. Otwierasz konto przyjmujące transfer, uzyskujesz potwierdzenie i przekazujesz dokumenty dotychczasowej instytucji. Nie odbierasz pieniędzy jako wcześniejszego zwrotu na rachunek osobisty.
Transfer z IKZE Obligacje wymaga wykupu zapisanych tam papierów. Przy tej dyspozycji nie potrąca się opłaty za przedterminowy wykup określonej w liście emisyjnym. Należy jednak sprawdzić taryfę konta, szczególnie w pierwszych 12 miesiącach, oraz warunki nowego dostawcy.
Przeniesienie nie oznacza dodatkowego odliczenia podatkowego od tej samej kwoty. Nie resetuje też rocznej sumy wcześniejszych wpłat. Środki nadal pozostają w systemie IKZE. Nie można zastąpić tej procedury transferem z IKZE do IKE, bo są to dwa odrębne rodzaje kont.
Jak ocenić, czy IKZE Obligacje pasuje do Twojego planu?
Sprawdź trzy liczby: realnie możliwe odliczenie podatkowe, koszt prowadzenia przy Twojej skali oszczędzania i kwotę, która może być potrzebna przed ukończeniem 65 lat. Dopiero potem dobieraj termin obligacji. Bardzo wysoka ulga w reklamowym przykładzie nie przesądza o korzyści w Twoim rozliczeniu.
Druga kwestia to ryzyko i siła nabywcza. Obligacje są zobowiązaniem Skarbu Państwa. Nie są lokatą objętą gwarancją BFG, a nominalne oprocentowanie nie przesądza o wyniku po inflacji. Różne emisje inaczej reagują na zmianę stóp i wzrost cen. Warunki każdej z nich należy sprawdzić przed zakupem.
Do orientacyjnego policzenia ulgi i wypłaty służy nasz kalkulator IKZE. Model nie zastępuje rozliczenia konkretnego konta obligacyjnego. Z kolei porównanie IKE i IKZE pomaga ocenić różnice podatkowe i dostęp do pieniędzy.
Obliczenia w tym artykule są przykładami przy wskazanych założeniach. Nie gwarantują wyniku i nie stanowią porady ani rekomendacji inwestycyjnej.
Najczęstsze pytania o IKZE Obligacje
Czy na IKZE Obligacje można kupować EDO?
Tak. Dziesięcioletnie EDO należą do dostępnych rodzajów obligacji. Możesz przeznaczyć na nie całość lub część przyszłych zakupów zgodnie z dyspozycją DNOS. Nie zmienia to rocznego limitu wpłat.
Czy 80 zł płaci się również bez wpłat?
W roku zawarcia umowy prowadzenie jest bezpłatne. W kolejnych latach brak nowych wpłat sam w sobie nie zwalnia z opłaty. Umowa określa sposób jej pobrania, także gdy na koncie nie ma wystarczającej wolnej gotówki.
Czy mogę wypłacić tylko część IKZE przed emeryturą?
Nie w ramach wcześniejszego zwrotu. Zwrot obejmuje całe konto. Wypłata w ratach jest możliwa po spełnieniu warunków emerytalnych i ma odrębne zasady.
Czy ulga podatkowa oznacza pewny zysk?
Nie. Faktyczna korzyść zależy od podatku, który możesz pomniejszyć, kosztów oszczędzania, wyników obligacji i późniejszego sposobu wypłaty. Trzeba ocenić cały okres, a nie sam rok skorzystania z odliczenia.