IKE może działać jak bankowe konto oszczędnościowe: wpłacasz pieniądze, bank nalicza odsetki, a Ty nie wybierasz akcji ani funduszy. Najważniejsza różnica dotyczy celu i zasad wypłaty. To rachunek do oszczędzania na emeryturę, na którym można zachować odsetki bez podatku od zysków kapitałowych, jeżeli spełni się ustawowe warunki.
Samo oznaczenie IKE nie przesądza jednak o opłacalności. Trzeba sprawdzić oprocentowanie, sposób jego zmiany, kapitalizację i koszt wcześniejszego wycofania środków. Niska stawka może przegrać z lepiej oprocentowanym zwykłym depozytem nawet po potrąceniu podatku. Poniżej pokazujemy, jak porównywać takie rachunki, czego szukać w dokumentach i ile znaczą różnice na konkretnych kwotach.
Czym jest IKE w formie konta oszczędnościowego?
Depozytowe IKE jest rachunkiem bankowym prowadzonym na podstawie osobnej umowy. Zysk pochodzi z odsetek, a nie ze wzrostu ceny instrumentów finansowych. Nie ma obowiązku kupowania jednostek funduszy lub samodzielnego składania zleceń na giełdzie. Wpłaty powiększają saldo, od którego bank nalicza oprocentowanie.
Nie każde IKE oferowane pod marką banku ma taką konstrukcję. IKE maklerskie służy do inwestowania, a IKE funduszowe do nabywania jednostek funduszy. Mogą być dostępne w tej samej grupie finansowej, ale mają inne koszty, ryzyko i sposób wyceny. Przy wyborze depozytu szukaj w umowie określenia rachunek oszczędnościowy IKE, a nie jedynie nazwy programu emerytalnego.
Rachunek ma indywidualny charakter. Nie otwierasz go wspólnie z małżonkiem i nie rozdzielasz rocznego limitu pomiędzy dwa równolegle zasilane własne IKE. Szersze różnice między rodzajami kont emerytalnych omawiamy w poradniku IKE czy IKZE. Tutaj skupiamy się na oprocentowanym depozycie bankowym.
Bankowe IKE i oprocentowanie. Dwa przykłady dostępnych ofert
Poniższe zestawienie pokazuje dwa różne mechanizmy ustalania stawki, sprawdzone w dokumentach banków 7 listopada 2026 roku. Nie jest rankingiem wszystkich IKE na rynku. Stawki są roczne i zmienne, więc nie stanowią obietnicy wyniku na kolejne lata.
| Depozytowe IKE | Oprocentowanie | Co decyduje o zmianie? |
|---|---|---|
| BNP Paribas | 2,25% przy stopie depozytowej NBP 3,25% | Stopa depozytowa NBP pomniejszona o 1 punkt procentowy. Przy stopie NBP nieprzekraczającej 1% oprocentowanie wynosi 0%. |
| Poznański Bank Spółdzielczy | 3,097850% w pierwszych 12 miesiącach umowy według obecnej tabeli | Współczynnik zależny od stażu umowy pomnożony przez stawkę bazową opartą na WIBOR 6M i pomniejszoną o 0,2 punktu procentowego. |
W Poznańskim Banku Spółdzielczym aktualna stawka bazowa wynosi 3,9100%. Dla pierwszego roku obliczenie wygląda tak: 0,835 × (3,9100% minus 0,2 punktu procentowego) = 3,097850%. Współczynnik rośnie wraz ze stażem. Po 60 miesiącach obecna tabela daje 3,376100%, ale nowy klient nie otrzymuje tej stawki od razu.
Istotny szczegół: baza w tym banku jest aktualizowana w cyklach półrocznych, od 1 stycznia i 1 lipca. Wyższy współczynnik w późniejszym roku nie gwarantuje wyższego oprocentowania niż obecnie, jeżeli równocześnie spadnie WIBOR. Mechanizm i wszystkie przedziały stażu zawiera oficjalna tabela oprocentowania Poznańskiego Banku Spółdzielczego.
Nie zakładaj też, że każdy znaleziony w internecie cennik oznacza możliwość otwarcia konta. mBank wycofał depozytowe IKE ze sprzedaży od 20 stycznia 2026 roku. Tabela Banku BPS nadal zawiera POL-IKE, ale dla umów zawieranych do 21 kwietnia 2024 roku włącznie. Obsługa starego rachunku i przyjmowanie nowych klientów to dwie różne sprawy.
Oprocentowanie zmienne i kapitalizacja. Co naprawdę porównujesz?
Stawka widoczna w dniu otwarcia nie musi obowiązywać przez rok ani do emerytury. Jeżeli oprocentowanie jest wyznaczane wzorem, sprawdź jego podstawę, potrącenie i termin aktualizacji. Nie należy zamiennie używać stopy referencyjnej i depozytowej NBP. To różne wskaźniki, a umowa wskazuje konkretny z nich.
Przykładowo: gdyby stopa depozytowa spadła z 3,25% do 2,75%, formuła pomniejszająca ją o 1 punkt procentowy dałaby 1,75% zamiast 2,25%. To scenariusz obliczeniowy, nie zapowiedź decyzji RPP. Pokazuje, dlaczego nie warto mnożyć dzisiejszej stawki przez kilkanaście przyszłych lat i traktować wyniku jako pewnego.
Drugi element to kapitalizacja, czyli moment dopisania odsetek do salda. Od tej chwili również one mogą pracować na kolejne odsetki. W BNP Paribas następuje ona po każdym dniu roboczym. Nie przenoś tej zasady na inne banki. W dokumentach wybranej oferty sprawdź także, kiedy wpłata zaczyna być oprocentowana i jak liczone są dni.
Przy dwóch podobnych stawkach częstsza kapitalizacja może poprawić wynik. Zwykle nie zrekompensuje jednak dużej różnicy w oprocentowaniu. Porównuj rzeczywisty okres oszczędzania, koszty i saldo, a nie samą częstotliwość dopisywania kilku złotych.
Ile można zyskać dzięki pozostawieniu całych odsetek?
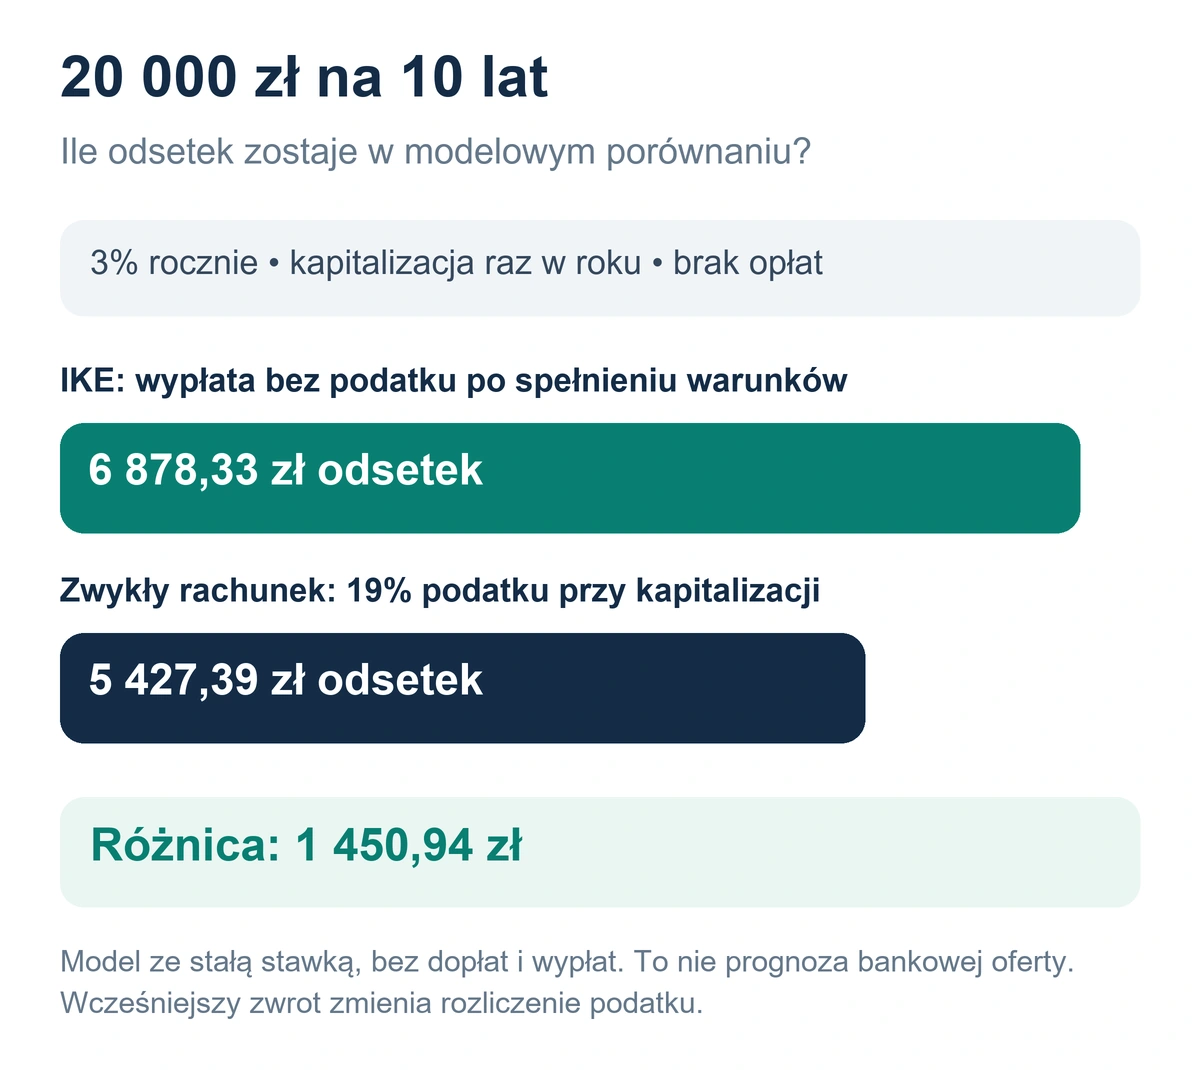
Przyjmijmy model: wpłacasz jednorazowo 20 000 zł, przez cały czas obowiązuje 3% rocznie, odsetki są dopisywane raz w roku, nie ma dopłat, wypłat ani opłat. Na zwykłym rachunku przy każdej kapitalizacji pobierane jest 19% podatku od odsetek. Na IKE całe odsetki pozostają na rachunku, a na końcu spełniasz warunki wypłaty bez tego podatku.
| Czas oszczędzania | Saldo IKE | Saldo zwykłego rachunku | Różnica na korzyść IKE |
|---|---|---|---|
| 1 rok | 20 600,00 zł | 20 486,00 zł | 114,00 zł |
| 5 lat | 23 185,48 zł | 22 551,00 zł | 634,48 zł |
| 10 lat | 26 878,33 zł | 25 427,39 zł | 1 450,94 zł |
W pierwszym roku powstaje 600 zł odsetek. Na zwykłym rachunku zostaje z nich 486 zł, bo 114 zł stanowi podatek. W kolejnych latach różnica rośnie również dlatego, że na IKE pracują pieniądze, które poza nim byłyby wcześniej potrącane. Wyniki zaokrągliliśmy do groszy na końcu obliczeń.
To porównanie mechanizmu, a nie prognoza zysku w BNP Paribas lub innym banku. Jednoroczny wiersz nie oznacza, że każdy może po roku wypłacić IKE bez podatku. Warunki ustawowe muszą być spełnione niezależnie od czasu przyjętego w tabeli. Przy wcześniejszym zwrocie wynik netto będzie inny.
Własną kwotę, regularne wpłaty i przyjęte oprocentowanie możesz przeanalizować w kalkulatorze IKE. Przy rachunku bankowym traktuj stopę zwrotu jako założenie dotyczące przyszłego oprocentowania i policz także wariant niższy od dzisiejszego.
Czy zwykłe konto oszczędnościowe może być lepsze?
Tak. Zwolnienie podatkowe nie sprawia, że dowolne IKE automatycznie wygrywa z każdym innym depozytem. Dla uproszczonego porównania jednego roku i tej samej kapitalizacji podziel stawkę IKE przez 0,81. Otrzymasz oprocentowanie zwykłego rachunku, które po potrąceniu 19% podatku daje zbliżony wynik.
Przy modelowych 3% na IKE próg wynosi około 3,704% na rachunku opodatkowanym. Dla 20 000 zł IKE daje 600 zł odsetek, natomiast zwykłe konto na 4% daje 800 zł brutto, czyli 648 zł po podatku. W tym rocznym przykładzie zwykły rachunek zapewnia o 48 zł więcej.
To użyteczny test, ale tylko przy porównywalnych warunkach. Promocyjne 4% przez trzy miesiące nie jest tym samym co 4% przez cały rok. Sprawdź limit kwoty, wymóg nowych środków, stawkę po promocji i koszty powiązanego konta. Z kolei wycofanie pieniędzy z IKE może mieć konsekwencje, których prosty wzór nie obejmuje.
IKE nie powinno zastępować całej rezerwy na nieprzewidziane wydatki. Środki potrzebne za kilka miesięcy mogą wygodniej pracować na zwykłym rachunku, a część emerytalna na IKE. Jeśli rozważasz również inne rozwiązania z preferencjami, ich przeznaczenie porównujemy w tekście OKI, IKE i IKZE.
Dostęp do pieniędzy: wypłata, zwrot czy transfer?
Środki na IKE nie są bezwzględnie zablokowane do emerytury. Znaczenie ma jednak rodzaj dyspozycji. Potoczne „wypłacam pieniądze” może oznaczać trzy różne operacje z odmiennymi skutkami.
Wypłata po spełnieniu warunków
Zasadniczo trzeba ukończyć 60 lat albo mieć co najmniej 55 lat i nabyte uprawnienia emerytalne. Dodatkowo wymagane są wpłaty w co najmniej pięciu dowolnych latach kalendarzowych lub wniesienie ponad połowy wartości wpłat co najmniej pięć lat przed złożeniem wniosku. Ustawa przewiduje także szczególne zasady dla niektórych sytuacji. Sama sześćdziesiątka nie zawsze wystarcza.
Zwrot przed spełnieniem warunków
Przy pełnym zwrocie rozliczany jest podatek od wypracowanego dochodu, a nie od całej odłożonej kwoty. Przykład dla rachunku zasilanego wyłącznie własnymi wpłatami: wpłacono 20 000 zł, saldo wzrosło do 21 200 zł. Dochód wynosi 1200 zł, podatek 228 zł, a kwota po nim 20 972 zł, przed ewentualnymi opłatami banku.
Możliwy jest również zwrot częściowy, który nie zamyka całego IKE. Dotyczy środków pochodzących z wpłat na IKE, więc przy historii transferów z innych programów nie należy zakładać, że całe saldo nadaje się do takiej operacji. Bank rozlicza dochód przypadający na zwracaną część.
Jest też ważna różnica względem zrywania zwykłej lokaty. Przy bankowym IKE zwrot lub transfer nie oznacza automatycznej utraty naliczonych odsetek. Artykuł 33 ustawy o IKE i IKZE przewiduje przekazanie oszczędności z oprocentowaniem naliczonym według zasad kontynuowania umowy. Nadal trzeba uwzględnić odpowiedni podatek i dopuszczalne opłaty.
Transfer do innej instytucji
Jeżeli problemem jest słaba oferta banku, zamiast wycofywać oszczędności możesz przenieść IKE do innej instytucji. Prawidłowa wypłata transferowa zachowuje ciągłość oszczędzania i nie jest zwykłą wpłatą zużywającą roczny limit. Nie wykonuj w tym celu samodzielnego przelewu przez swoje konto osobiste.
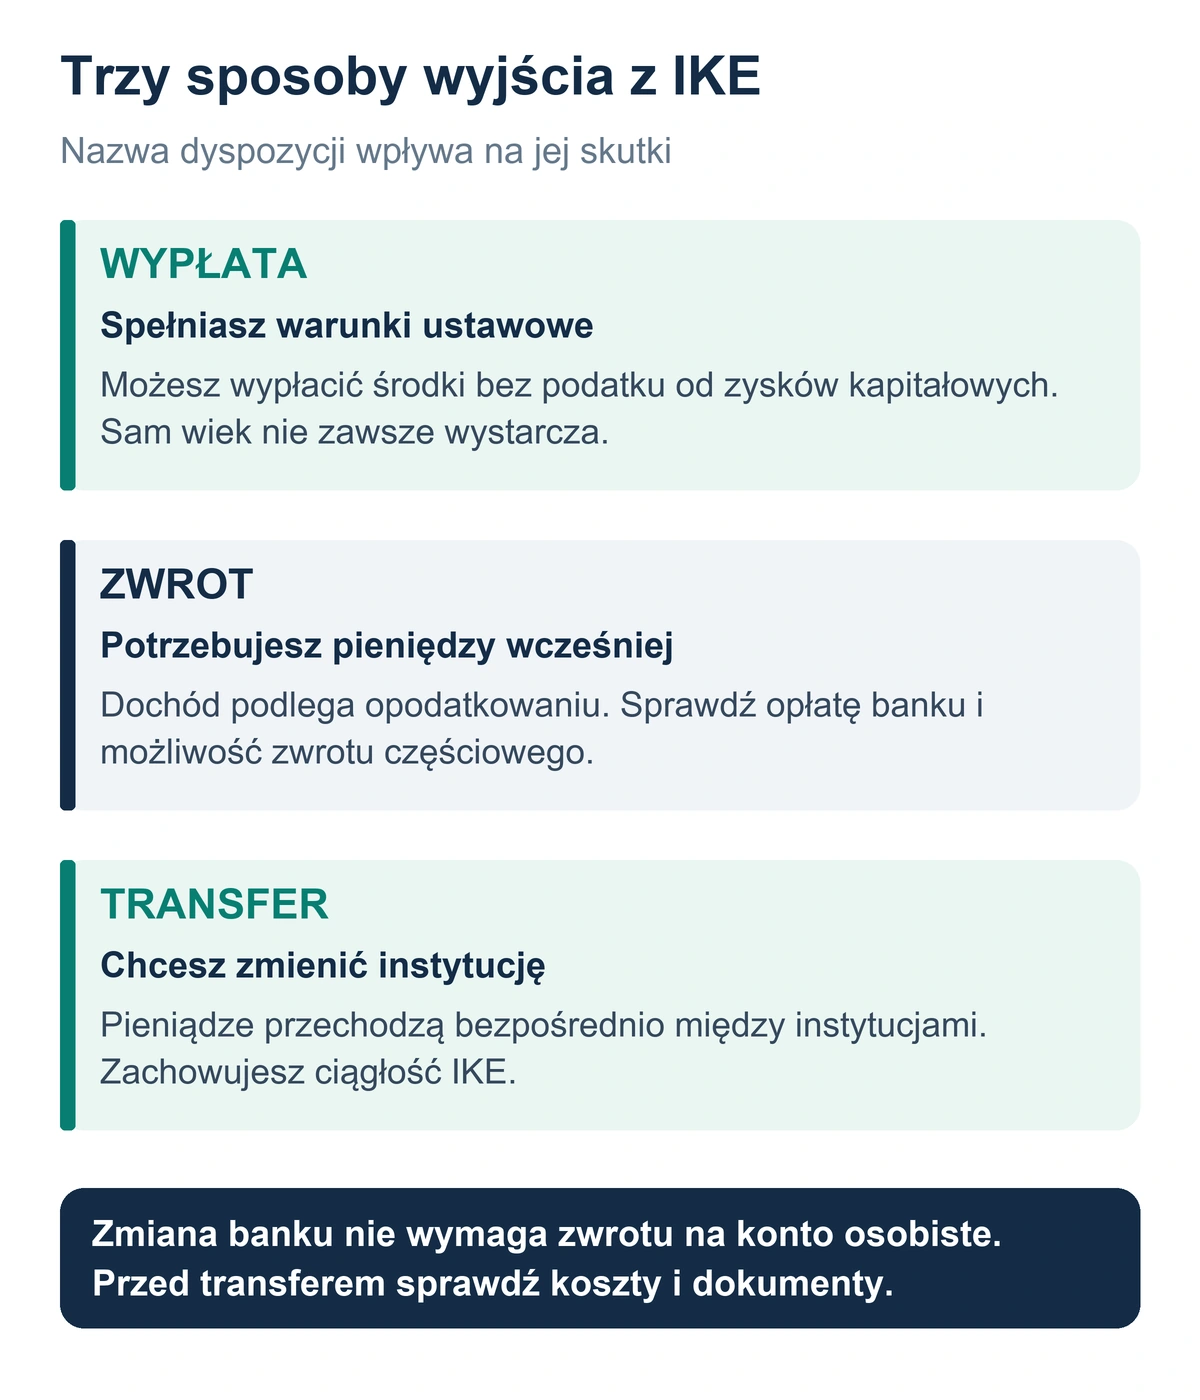
Kolejność formalności i różnice między transferem a zwrotem opisujemy w poradniku jak przenieść IKE lub IKZE. Przed zmianą banku trzeba sprawdzić opłatę za opuszczenie dotychczasowej instytucji i warunki przyjęcia środków w nowej.
Opłaty mogą mieć większe znaczenie niż drobna różnica stawki
W BNP Paribas otwarcie i miesięczne prowadzenie depozytowego IKE kosztują 0 zł. Taryfa przewiduje jednak 600 zł za określone operacje przed upływem 12 miesięcy, w tym pełny zwrot i transfer do innej instytucji. Zwrot częściowy jest bezpłatny; istnieje też wyjątek dla transferu do IKE prowadzonego przez BNP Paribas TFI. Rozróżnienie operacji można sprawdzić w umowie i tabeli opłat rachunku IKE BNP Paribas.
Jak ocenić taką opłatę? Załóżmy transfer 100 000 zł do oferty lepszej o 1 punkt procentowy. Przy niezmiennym saldzie i oprocentowaniu różnica wynosi około 1000 zł odsetek rocznie. Koszt 600 zł odpowiada zatem mniej więcej 7,2 miesiąca tej przewagi, bez uwzględnienia kapitalizacji. Jeżeli opłata nie będzie pobierana po upływie krótkiego czasu, warto zestawić koszt czekania z kosztem natychmiastowej zmiany.
To przykład rachunkowy, nie zalecenie transferu konkretnego konta. W praktyce stawki mogą się zmienić, a nowa instytucja może mieć dodatkowe warunki. Przed podpisaniem umowy poproś o potwierdzenie kosztów pełnego i częściowego zwrotu, transferu, wypłaty emerytalnej oraz ewentualnego powiązanego rachunku.
Czy depozytowe IKE jest bezpieczne?
Bankowe IKE w formie rachunku oszczędnościowego jest depozytem. W banku objętym polskim systemem gwarancji kwalifikowane środki podlegają ochronie BFG. Podstawowy limit to równowartość 100 000 euro na jednego deponenta w jednym banku, łącznie z należnymi odsetkami.
IKE nie tworzy osobnego limitu gwarancji. Jeśli w tej samej instytucji masz również konto osobiste, oszczędnościowe i lokaty, odpowiednie salda są sumowane. Wyjaśnia to informacja BFG o wysokości gwarancji. Nie należy przenosić tej ochrony depozytu na akcje lub fundusze tylko dlatego, że są kupowane za pośrednictwem banku.
Gwarancja nie chroni przed inflacją ani obniżką oprocentowania. Saldo może rosnąć, a siła nabywcza pieniędzy maleć. Wybierając depozyt na wiele lat, oddziel bezpieczeństwo nominalnej kwoty od szansy utrzymania jej realnej wartości.
Co sprawdzić przed otwarciem bankowego IKE?
Najpierw potwierdź, że bank przyjmuje nowych klientów do depozytowego IKE. Następnie sprawdź wzór oprocentowania i termin jego aktualizacji, kapitalizację, minimalną wpłatę oraz koszty wyjścia. Zwróć uwagę na wygodę obsługi: czy dyspozycje złożysz online, czy potrzebna będzie wizyta w placówce.
W 2026 roku limit wpłat na IKE wynosi 28 260 zł. Odsetki nie są wpłatą klienta i nie zmniejszają tego limitu. Nie trzeba wpłacać całej dostępnej kwoty ani odkładać identycznej sumy każdego miesiąca. Przed końcem roku sprawdź wykorzystany limit i termin, w którym przelew dotrze do instytucji.
Depozytowe IKE może odpowiadać osobie, która chce odkładać na emeryturę bez samodzielnego inwestowania na rynku. Decyzję warto oprzeć na aktualnej stawce, formule jej zmiany, opłatach i planowanym terminie korzystania ze środków. Korzyść podatkowa ma znaczenie, ale powinna być częścią obliczeń, a nie zastępować porównanie ofert.