IKE Obligacje pozwala kupować detaliczne obligacje skarbowe w ramach indywidualnego konta emerytalnego. Jeżeli spełnisz ustawowe warunki wypłaty, dochód z oszczędzania będzie zwolniony z podatku od zysków kapitałowych. Samo konto nie ustala jednak oprocentowania. Wynik zależy od wybranych obligacji, czasu oszczędzania i opłat.
W 2026 roku na IKE można wpłacić do 28 260 zł. Pierwszy rok kalendarzowy prowadzenia IKE Obligacje jest bezpłatny. Później obowiązuje opłata procentowa, maksymalnie 200 zł rocznie. Przed otwarciem warto sprawdzić nie tylko tę stawkę, lecz także sposób kupowania papierów i koszt wycofania części pieniędzy.
Jak działa IKE Obligacje?
To konkretna oferta PKO Banku Polskiego obsługiwana przez jego Biuro Maklerskie. Na koncie zapisujesz obligacje kupione na przyszłą emeryturę. IKE określa zasady podatkowe i limity wpłat, a poszczególne emisje obligacji określają oprocentowanie, naliczanie odsetek i termin wykupu.
Nie każda obligacja kupiona w PKO automatycznie trafia na IKE. Zwykły rejestr obligacji i konto IKE są odrębne. Jeżeli wykonasz zakup poza kontem emerytalnym, nie uzyskasz zwolnienia tylko dlatego, że masz również umowę o IKE Obligacje. Przed pierwszym przelewem sprawdź nazwę produktu i numer rachunku przeznaczonego do jego zasilania.
Nie jest to też ta sama oferta co SUPER IKE ani zwykłe maklerskie IKE do kupowania akcji i funduszy ETF. Podobny skrót w nazwie nie oznacza tej samej listy inwestycji czy taryfy. Aktualne możliwości otwarcia i dostępne papiery opisuje oficjalna strona IKE Obligacje.
Jakie obligacje można kupić na IKE?
Do wyboru jest pięć rodzajów obligacji oszczędnościowych. Nie trzeba wybierać wyłącznie jednego. Podział między nimi można ustalić w dyspozycji zakupów.
| Rodzaj | Okres | Jak naliczane są odsetki? |
|---|---|---|
| ROR | 1 rok | Oprocentowanie zmienne, kolejne okresy powiązane ze stopą referencyjną NBP; odsetki co miesiąc |
| DOR | 2 lata | Oprocentowanie zmienne, kolejne okresy powiązane ze stopą referencyjną NBP i marżą danej emisji; odsetki co miesiąc |
| TOS | 3 lata | Oprocentowanie stałe; roczna kapitalizacja i wypłata przy wykupie |
| COI | 4 lata | Po pierwszym roku oprocentowanie oparte na inflacji i marży; odsetki wypłacane co rok |
| EDO | 10 lat | Po pierwszym roku oprocentowanie oparte na inflacji i marży; roczna kapitalizacja i wypłata przy wykupie |
Odsetki wypłacane przez daną obligację pozostają w obrębie IKE i mogą finansować kolejne zakupy. Nie oznacza to comiesięcznego przelewu na Twoje konto osobiste. W EDO i TOS kapitalizacja następuje wewnątrz samej obligacji, a w ROR, DOR i COI do dalszego inwestowania trafiają wypłacone odsetki. To różne mechanizmy, nawet jeżeli w obu przypadkach pozostawiasz pieniądze na emeryturę.
W tej ofercie nie kupisz trzymiesięcznych OTS ani rodzinnych obligacji ROS i ROD. Sprawdzaj też warunki aktualnych emisji. Oprocentowanie nowych papierów może zmieniać się co miesiąc, a skrót EDO czy COI nie oznacza jednej niezmiennej stawki dla wszystkich zakupów.
Jak założyć IKE Obligacje i zrobić pierwszy zakup?
Umowę można zawrzeć w obsługującym obligacje punkcie PKO Banku Polskiego lub Biura Maklerskiego. Klienci z kontem osobistym PKO i dostępem do iPKO mogą skorzystać również z tego serwisu. Posiadanie rachunku osobistego jest warunkiem tej ścieżki internetowej, a nie ogólnym warunkiem oszczędzania na IKE Obligacje.
- Sprawdź, czy masz już IKE. Jeśli tak, wybierasz przeniesienie środków, a nie drugie konto do równoległego oszczędzania.
- Przygotuj dokument tożsamości i dane do umowy. Wskaż także rachunek do przekazywania środków oraz rozważ wskazanie osób uprawnionych na wypadek śmierci.
- Wybierz obligacje i ich udziały w zakupach. Służy do tego Dyspozycja Nabywania Obligacji Skarbowych, czyli DNOS. Udziały mają sumować się do 100%.
- Wpłać pieniądze na właściwy rachunek. Uwzględnij wykorzystany już limit roczny, zwłaszcza jeżeli wcześniej oszczędzałeś w innej instytucji.
- Sprawdź wykonany zakup. Zweryfikuj rodzaj, serię i liczbę obligacji oraz ewentualną gotówkę pozostałą na koncie.
DNOS automatyzuje zakupy za wpływające środki. Jej zmiana dotyczy przyszłych nabyć. Sama w sobie nie sprzedaje wcześniej kupionych obligacji i nie zamienia ich na inny rodzaj. Jeżeli zmienisz podział z COI na EDO, stare COI nadal pozostaną w portfelu do wykupu lub odrębnej dyspozycji.
Przy cenie zakupu 100 zł za sztukę wpłata 1000 zł pozwala kupić 10 obligacji. Wpłata 1050 zł nie daje połowy kolejnej obligacji. Niewykorzystana końcówka pozostaje na rachunku i może połączyć się z późniejszym wpływem. Przy kilku rodzajach papierów stosowane są zasady zaokrągleń opisane w umowie, więc niewielka wpłata nie zawsze podzieli się dokładnie tak jak procenty w DNOS.
Ile kosztuje IKE Obligacje?
Roczna opłata zależy od stażu konta oraz wartości nominalnej obligacji zapisanych na nim 31 grudnia. Nie jest to procent wyłącznie od tegorocznej wpłaty ani od całej wartości rachunku powiększonej o każdą narosłą złotówkę odsetek.
| Rok kalendarzowy prowadzenia | Roczna stawka |
|---|---|
| Rok zawarcia umowy | 0% |
| Drugi | 0,16% |
| Trzeci | 0,15% |
| Czwarty | 0,14% |
| Piąty | 0,13% |
| Szósty | 0,12% |
| Siódmy | 0,11% |
| Ósmy i kolejne | 0,10% |
Maksymalna opłata za prowadzenie wynosi 200 zł rocznie. Dla przykładu, w drugim roku 10 000 zł wartości nominalnej oznacza opłatę 16 zł, a 50 000 zł daje 80 zł. Przy 125 000 zł opłata osiąga pułap 200 zł. Większy portfel w tych przykładach może wynikać także z transferu wcześniejszych oszczędności. Nie oznacza zgody na przekroczenie rocznego limitu nowych wpłat.
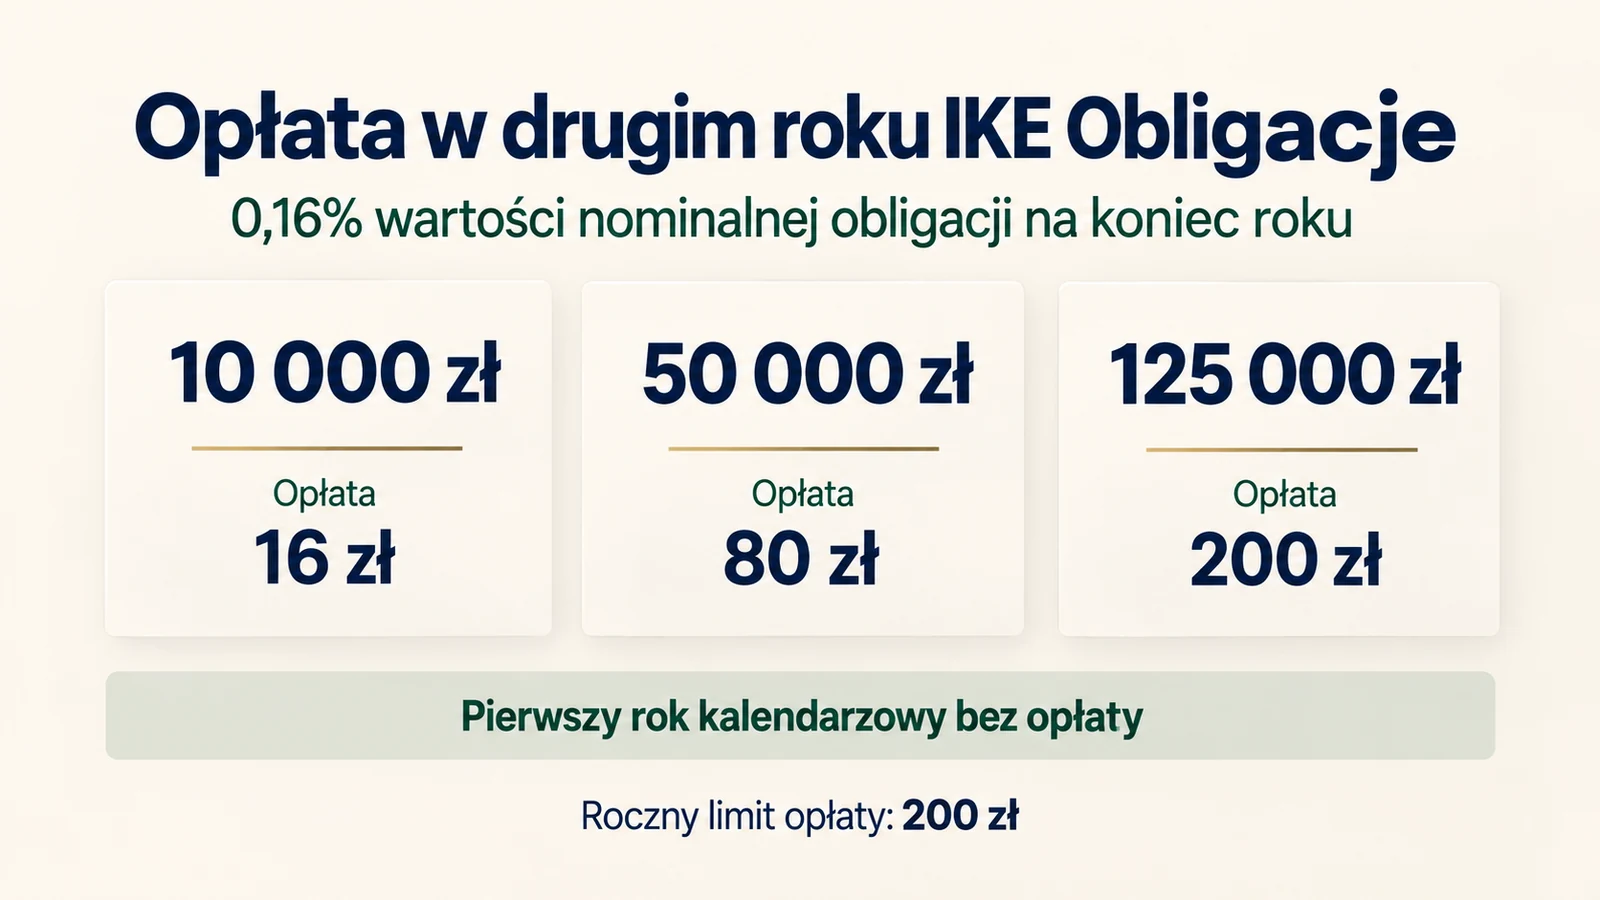
Opłatę pobiera się z dołu 20 lutego następnego roku. Konto otwarte w październiku 2026 roku jest bez opłaty za 2026 rok. Za 2027 rok obowiązuje już stawka drugiego roku, a rozliczenie nastąpi w lutym 2028 roku. Pierwszy rok kalendarzowy nie oznacza pełnych 12 miesięcy od otwarcia.
Do opłat służy odrębny rachunek wskazany przez instytucję. Nie pomyl go z rachunkiem wpłat na zakup obligacji. Brak pieniędzy na opłatę może skutkować wykupem części papierów. Terminy i mechanizm pobrania opisuje wzór umowy IKE Obligacje.
Inne opłaty, które łatwo przeoczyć
W taryfie BM PKO przewidziano między innymi 150 zł za zamknięcie umowy przed upływem 12 miesięcy przy wypłacie jednorazowej, transferze lub zwrocie całości. Dyspozycja częściowego zwrotu z IKE ma osobną opłatę 100 zł. To inne koszty niż potrącenie za przedterminowy wykup konkretnej obligacji.
Taryfę trzeba czytać razem z aktualnymi komunikatami. Komunikat nr 14 znosi do odwołania opłatę za całościowy zwrot po 12 miesiącach oraz za wypłatę w ratach. Nie oznacza to zniesienia podatku, opłaty za częściowy zwrot czy kosztów wykupu obligacji przy wcześniejszym zwrocie.
Co z limitem wpłat i odsetkami?
Limit 28 260 zł dotyczy nowych wpłat w 2026 roku. Wykup obligacji wewnątrz IKE, ponowne ulokowanie tych samych pieniędzy i odsetki nie tworzą kolejnego limitowanego zasilenia z zewnątrz. Dlatego wartość konta może przekroczyć tegoroczną kwotę graniczną. Termin wpłaty, zasady nadwyżki i niewykorzystanej kwoty omawiamy w poradniku o limitach IKE i IKZE.
Możesz wpłacać jednorazowo lub w częściach. Nie ma obowiązku wykorzystywania całego limitu. Jeśli pozostawisz część niewykorzystaną, nie dopiszesz jej jednak do limitu następnego roku. Otwarcie konta pod koniec roku nie zmniejsza standardowego rocznego pułapu proporcjonalnie do liczby miesięcy.
Jeżeli wpłacisz dokładnie 28 260 zł, przy standardowej cenie 100 zł kupisz za tę wpłatę 282 obligacje, a 60 zł pozostanie w gotówce, o ile inne środki i dyspozycje nie zmienią rozliczenia. Limit jest określony w złotych, a nie jako obowiązek kupienia konkretnej liczby papierów.
Kiedy wypłata z IKE Obligacje jest bez podatku?
Zasadniczo potrzebne jest ukończenie 60 lat albo ukończenie 55 lat i nabycie uprawnień emerytalnych. Dodatkowo trzeba spełnić jeden z dwóch warunków: wpłacać w co najmniej pięciu dowolnych latach kalendarzowych albo wpłacić ponad połowę łącznej wartości wpłat nie później niż pięć lat przed złożeniem wniosku o wypłatę.
Dla osób urodzonych do końca 1948 roku ustawa przewiduje odrębne, krótsze okresy. Dlatego starszy oszczędzający powinien sprawdzić warunki właściwe dla swojego rocznika. Zasady wypłaty określa ustawa o IKE i IKZE.
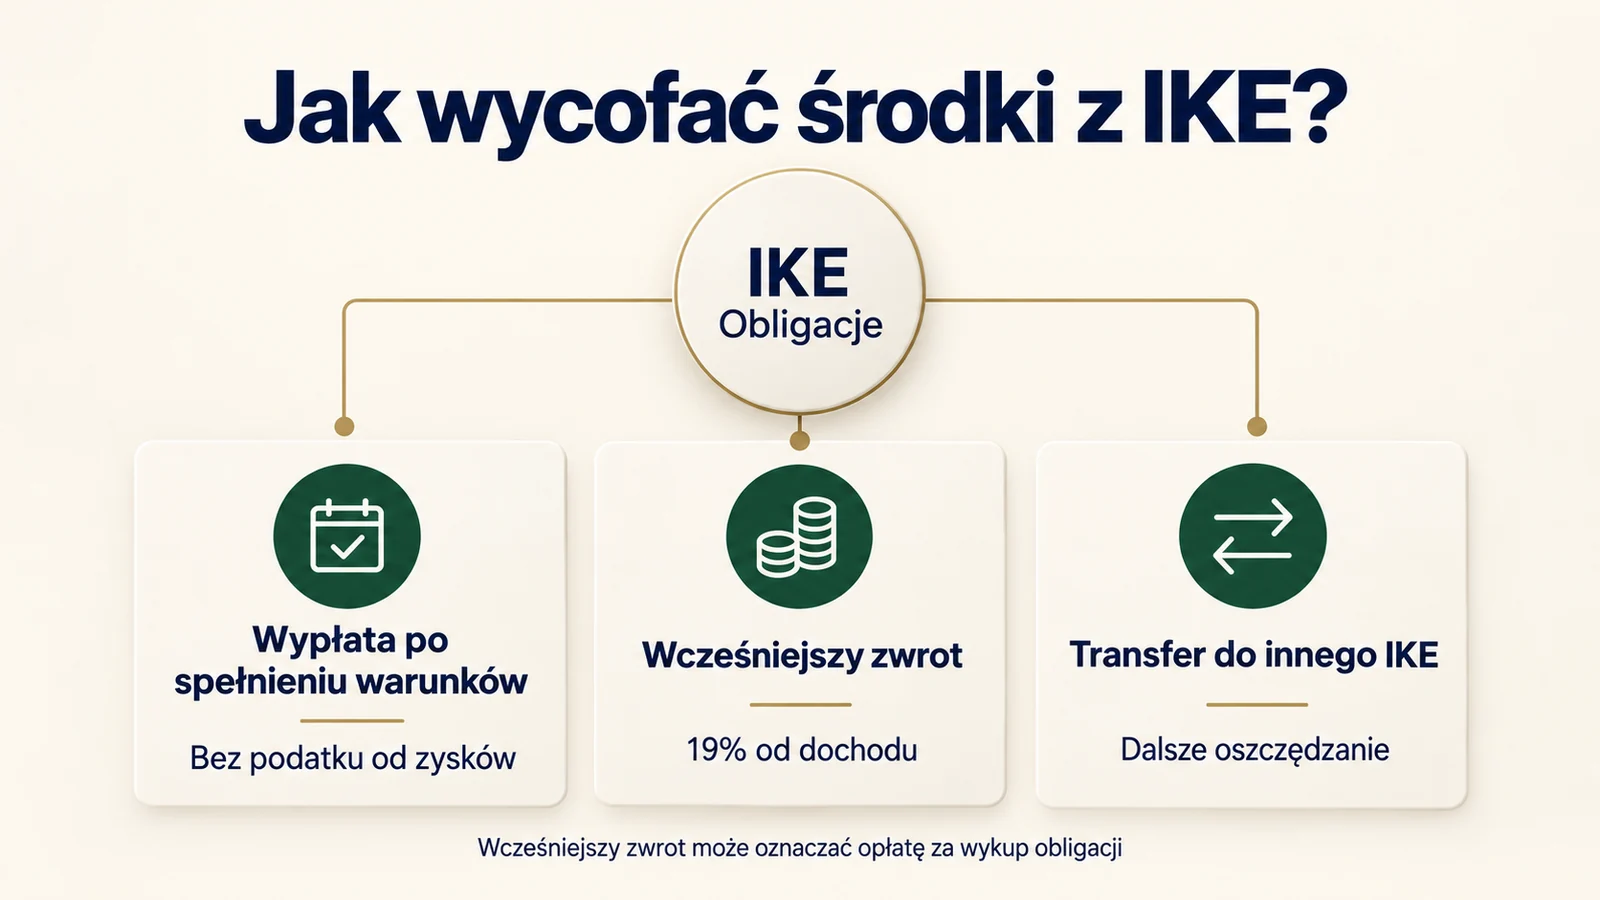
Wypłata po spełnieniu warunków może być jednorazowa lub ratalna. Nie trzeba czekać do końca dziesięcioletniej obligacji, jeśli wcześniej uzyskasz prawo do takiej wypłaty. Przy wykupie związanym z ustawową wypłatą lub transferem nie potrąca się opłaty z listu emisyjnego za przedterminowy wykup. Pozostają do sprawdzenia odrębne opłaty konta.
Po wypłacie jednorazowej albo pierwszej racie nie możesz ponownie otworzyć IKE, a po rozpoczęciu rat nie dopłacasz już na dotychczasowe konto. To decyzja kończąca etap gromadzenia. Przed jej złożeniem warto ustalić, czy chcesz już wypłacać oszczędności, czy tylko zmienić sposób ich inwestowania.
Czy można wyjąć pieniądze wcześniej?
Tak. Przed spełnieniem warunków wypłaty można zlecić zwrot całości lub części środków. Wtedy pojawia się 19% podatku od dochodu przypadającego na zwracane środki. Nie jest to 19% całej oddawanej kwoty kapitału i zysku. Mogą też wystąpić opłaty za wykup obligacji i obsługę dyspozycji. Podatek i formalności omawia poradnik o wypłacie z IKE przed czasem. Osobno wyjaśniamy koszty i terminy przedterminowego wykupu obligacji, które zależą od emisji oraz trybu wycofania środków.
Częściowy zwrot dotyczy środków pochodzących z wpłat na IKE. Przy pieniądzach pochodzących z innych programów emerytalnych potrzebna jest osobna weryfikacja. Umowa przewiduje do 30 dni na częściowy zwrot. To kolejny powód, aby nie traktować takiego konta jak pieniędzy dostępnych natychmiast na nagły wydatek.
Jeżeli oszczędności mają zabezpieczać codzienne awarie i utratę dochodu, najpierw uporządkuj poduszkę finansową. Nawet bezpieczny pod względem emitenta instrument może być niedopasowany do pieniędzy potrzebnych za kilka tygodni.
Czy można przenieść IKE z innej instytucji?
Tak, służy do tego wypłata transferowa. Najpierw zawierasz właściwą umowę w instytucji przyjmującej, a następnie zlecasz transfer u dotychczasowego dostawcy. Przyjmująca instytucja potrzebuje również wymaganej dokumentacji. Zwykły przelew przez konto osobiste nie zastępuje tej procedury.
Jeżeli na dotychczasowym IKE masz akcje lub ETF, nie zakładaj, że pojawią się w IKE Obligacje bez zmian. Trzeba uzgodnić sposób ich zbycia i przekazania gotówki. IKE Obligacje przyjmuje środki do inwestowania w swoją ofertę detalicznych papierów. Sprawdź koszt zakończenia poprzedniej umowy, termin transferu i ewentualny czas pozostawania poza inwestycją.
Formalny transfer nie zużywa rocznego limitu nowych wpłat, ale nie zeruje wpłat już wykonanych w tym roku. Po przeniesieniu konta nie dostajesz kolejnego pełnego limitu tylko dlatego, że zmieniła się instytucja.
Kiedy takie konto może pasować do planu oszczędzania?
IKE Obligacje warto rozważać jako sposób długoterminowego trzymania detalicznych obligacji, jeżeli akceptujesz ich zasady i zamierzasz skorzystać z wypłaty emerytalnej. Ocena zależy od tego, ile chcesz wpłacać, kiedy możesz potrzebować pieniędzy i czy chcesz inwestować także w inne klasy aktywów.
Obligacje skarbowe są zobowiązaniem Skarbu Państwa, a nie lokatą bankową. Ochrona nominalnej kwoty nie daje pewności zachowania siły nabywczej w każdym scenariuszu. Znaczenie mają inflacja, konstrukcja emisji, opłaty i termin wyjścia. Wybór COI lub EDO nie usuwa automatycznie wszystkich tych czynników.
Mechanizm narastania wartości sprawdzisz w kalkulatorze IKE. Do porównania TOS, COI i EDO służy kalkulator obligacji, ale jego zwykłego wyniku netto nie należy utożsamiać z wynikiem konta emerytalnego. Trzeba osobno uwzględnić sposób opodatkowania i opłaty IKE.
Jeśli nadal wybierasz między ulgą przy wpłacie a zwolnieniem przy wypłacie, przeczytaj porównanie IKE i IKZE. Podane tutaj obliczenia opłat mają charakter ilustracyjny. Nie są prognozą zysku ani poradą lub rekomendacją inwestycyjną.
Najczęstsze pytania o IKE Obligacje
Czy IKE Obligacje ma własne oprocentowanie?
Nie ma jednej stawki dla całego produktu. Oprocentowane są posiadane obligacje według zasad konkretnych emisji. Na wynik wpływają także opłaty konta i sposób wykorzystania wypłacanych odsetek.
Czy można mieć jednocześnie IKE Obligacje i IKZE?
Tak. Możesz oszczędzać na jednym IKE i jednym IKZE. Ich limity są osobne. Nie możesz natomiast traktować IKE Obligacje i drugiego IKE jako dwóch niezależnych kont z podwójnym limitem.
Czy otwarcie w grudniu daje rok bez opłat?
Bezpłatny jest rok kalendarzowy zawarcia umowy. Przy otwarciu w grudniu kończy się on 31 grudnia. Opłata za następny rok będzie należna według stawki drugiego roku i pobrana w kolejnym lutym.
Czy zwykłe obligacje można po prostu przepisać na IKE?
Nie należy mylić takiej operacji z transferem między kontami IKE. Zwykły portfel obligacji poza IKE nie otrzymuje zwolnienia przez zmianę nazwy. Zasilenie IKE odbywa się zgodnie z zasadami wpłat i transferów, a wcześniejszy wykup zwykłych papierów może mieć własne koszty.