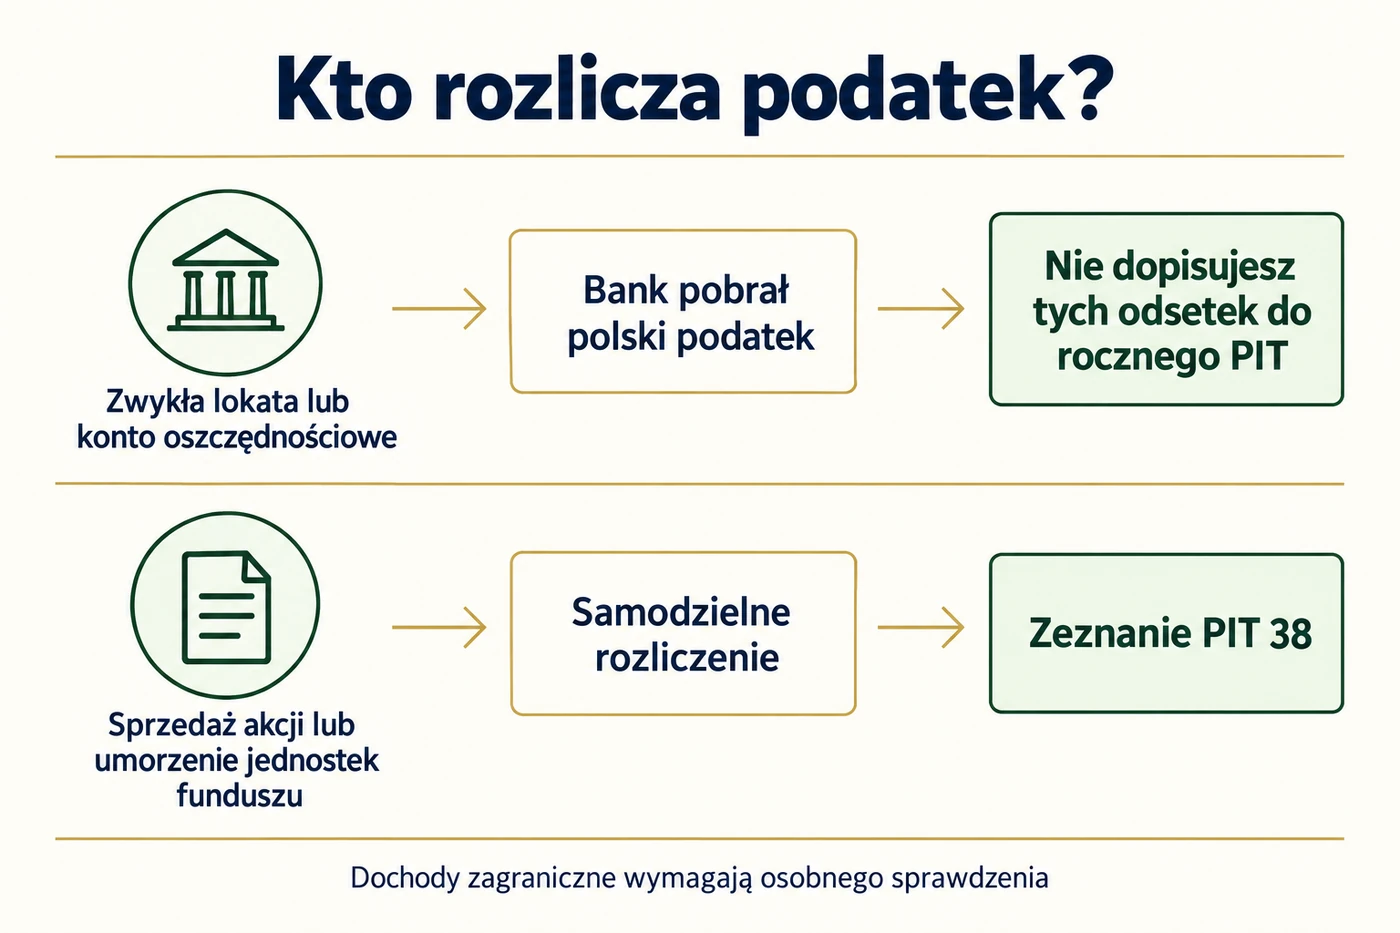
Podatek Belki wynosi 19%. Przy zwykłej prywatnej lokacie lub koncie oszczędnościowym w polskim banku jest pobierany od odsetek, a nie od wszystkich wpłaconych pieniędzy. Bank potrąca go przy rozliczeniu odsetek, więc na rachunek trafia już zysk po podatku. Takich prawidłowo opodatkowanych odsetek nie dopisujesz ponownie do rocznego PIT.
Inaczej może wyglądać rozliczenie sprzedaży akcji, funduszy inwestycyjnych albo odsetek z zagranicy. Wspólna potoczna nazwa podatku nie oznacza, że każda instytucja załatwi formalności za Ciebie. Znaczenie ma konkretny produkt oraz to, kto odpowiada za pobranie podatku.
Co to jest podatek Belki i ile wynosi?
Podatkiem Belki nazywa się potocznie podatek od określonych przychodów i dochodów kapitałowych. Najczęściej spotkasz go przy odsetkach od oszczędności, dywidendach oraz zyskach z inwestycji. Stawka 19% nie oznacza jednak identycznego sposobu liczenia podstawy ani tych samych obowiązków przy każdym rodzaju przychodu.
Przy prywatnej lokacie podstawą są odsetki. Przy sprzedaży akcji zasadnicze znaczenie ma dochód, czyli różnica między przychodem a kosztami uzyskania przychodu ustalonymi zgodnie z przepisami. Nie obliczasz wtedy podatku automatycznie od całej kwoty otrzymanej ze sprzedaży. Oficjalne stawki podatku PIT rozróżniają te kategorie.
Przykładowo sam przelew 10 000 zł z konta osobistego na własne konto oszczędnościowe nie powoduje pobrania 1900 zł podatku Belki. Przenosisz swój kapitał. Dopiero należne odsetki są rozliczane według zasad dotyczących oszczędności.
Od jakiej kwoty bank pobiera podatek?
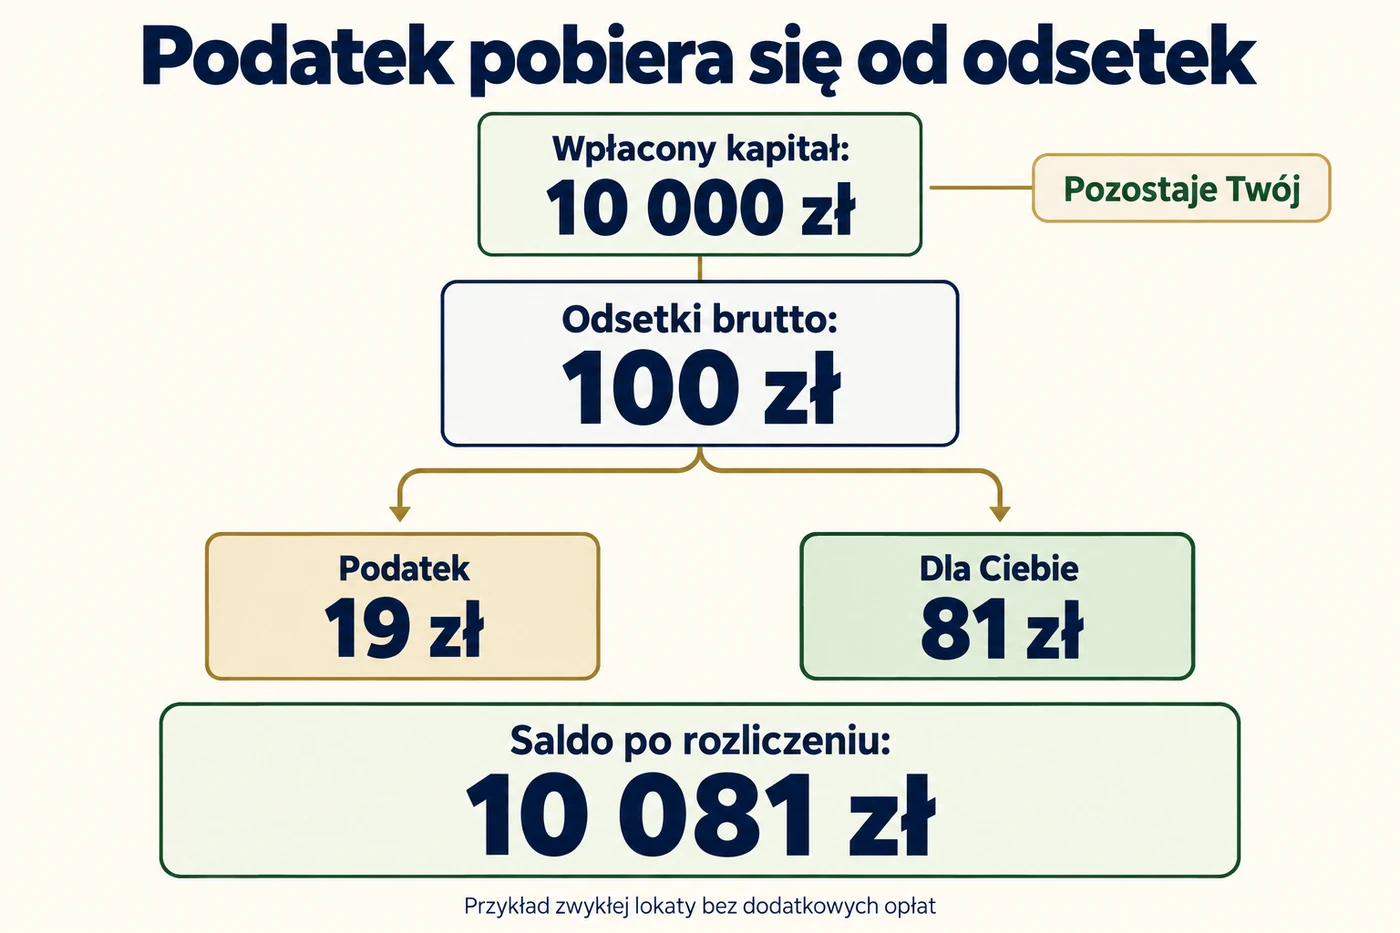
Załóżmy, że na zwykłej lokacie umieszczasz 10 000 zł, a bank nalicza za cały okres dokładnie 100 zł odsetek brutto. Podatek wynosi 19 zł. Otrzymujesz zatem 81 zł odsetek netto, a kapitał wraz z zyskiem po podatku daje 10 081 zł. Przykład pomija dodatkowe opłaty i dotyczy jednego rozliczenia.
100 zł × 19% = 19 zł podatku. Ze 100 zł odsetek zostaje 81 zł.
Nie musisz zlecać osobnego przelewu podatkowego, jeżeli polski bank pełni funkcję płatnika i prawidłowo potrącił podatek. W historii rachunku możesz zobaczyć odsetki brutto i osobno obciążenie podatkowe albo rozliczenie prezentujące kwotę po potrąceniu. Sposób pokazania operacji zależy od banku.
Kiedy pobierany jest podatek od lokaty i konta oszczędnościowego?
Moment rozliczenia wiąże się z wypłatą odsetek lub postawieniem ich do Twojej dyspozycji, w tym dopisaniem do rachunku. Nie trzeba wypłacać gotówki ani przelać zysku do innego banku, aby podatek został pobrany.
Przy lokacie z odsetkami wypłacanymi na zakończenie umowy zobaczysz potrącenie przy jej rozliczeniu. Na koncie z miesięczną kapitalizacją podatek jest rozliczany przy kolejnych dopisaniach odsetek. Informacja o odsetkach narastających, którą widzisz wcześniej w aplikacji, może być jedynie podglądem kwoty przed rozliczeniem.
Gdy odsetki po podatku pozostają na oprocentowanym rachunku, mogą zwiększać kwotę pracującą w następnym okresie. Nie oznacza to ponownego opodatkowania tej samej wypłaty. Podatek dotyczy kolejnych odsetek. Mechanizm zmiany salda i kapitalizacji pokazujemy dokładniej w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Czy zerwanie lokaty pozwala uniknąć podatku?
Jeżeli po zerwaniu lokaty bank w ogóle nie wypłaci odsetek, nie ma odsetkowego przychodu do opodatkowania. Nie jest to korzyść podatkowa, bo tracisz również zysk. Jeśli umowa pozwala zachować część odsetek, ta wypłacona część podlega właściwemu rozliczeniu.
Warunki produktu decydują o tym, co otrzymasz przed terminem. Przed zamknięciem sprawdź zasady opisane w poradniku o zerwaniu lokaty przed terminem. Samo przeniesienie pieniędzy do innego banku nie cofa podatku od odsetek, które już otrzymałeś.
Jak liczy się podatek Belki i zaokrąglenia?
Dla odsetek bankowych objętych tą zasadą zarówno podstawę opodatkowania, jak i pobierany podatek zaokrągla się w górę do pełnych groszy. Wynika to z art. 63 paragraf 1a Ordynacji podatkowej. Nie stosuj tu zwykłego zaokrąglenia podatku do pełnych złotych.
Przy odsetkach wynoszących dokładnie 12,34 zł mnożenie przez 19% daje 2,3446 zł. Po zaokrągleniu podatek wynosi 2,35 zł, a zysk netto 9,99 zł. Dlatego szybkie przemnożenie odsetek przez 0,81 nie zawsze daje końcową kwotę co do grosza.
Zaokrąglenia mają szczególne znaczenie przy bardzo małych wypłatach. Dla 0,01 zł odsetek kwota 19% to ułamek grosza, ale podatek zaokrąglony w górę wynosi 0,01 zł. W takim pojedynczym rozliczeniu całe odsetki mogą zostać pochłonięte przez podatek, mimo że ustawowa stawka nadal wynosi 19%.
Jeśli chcesz policzyć zysk konkretnego depozytu, zacznij od okresu i oprocentowania, a dopiero później potrąć podatek. Osobny poradnik jak obliczyć zysk z lokaty po podatku zawiera wzory i przykłady dla różnych kwot oraz długości oszczędzania.
Czy podatek Belki trzeba wykazać w PIT?
Zwykłych prywatnych odsetek od lokaty lub konta, od których polski bank prawidłowo pobrał podatek, nie wykazujesz ponownie w rocznym zeznaniu. Nie płacisz drugi raz tylko dlatego, że korzystasz również z rozliczenia wynagrodzenia w usłudze Twój e PIT.
Nie przenoś tej reguły na wszystkie produkty widoczne w aplikacji banku. Za pośrednictwem tej samej aplikacji możesz kupić jednostki funduszu albo skorzystać z rachunku maklerskiego. Wtedy obowiązki wynikają z rodzaju inwestycji, a nie z miejsca kliknięcia przycisku zakupu.
| Rodzaj przychodu | Kto zwykle rozlicza podatek? | Co sprawdzić? |
|---|---|---|
| Odsetki z prywatnej lokaty w polskim banku | Bank jako płatnik | Potrącenie podatku w rozliczeniu odsetek |
| Odsetki z prywatnego konta oszczędnościowego w polskim banku | Bank jako płatnik | Odsetki brutto, podatek i kwotę netto |
| Sprzedaż akcji na zwykłym rachunku | Podatnik w PIT 38 | Przychody, koszty, informacje podatkowe i inne rachunki |
| Umorzenie lub odkupienie jednostek funduszu kapitałowego | Podatnik w PIT 38 według zasad obowiązujących od 2024 roku | Dokumenty funduszu i wynik rozliczenia |
| Odsetki wypłacane przez zagraniczną instytucję | Zależy od poboru podatku i właściwych zasad | Rezydencję, podatek pobrany za granicą oraz obowiązek rozliczenia w Polsce |
Tabela dotyczy typowych prywatnych produktów, poza szczególnymi zwolnieniami, takimi jak uprawniona wypłata z IKE. Przy działalności gospodarczej lub zmianie rezydencji podatkowej nie należy automatycznie stosować zasad dla prywatnych oszczędności polskiego rezydenta.
Fundusz inwestycyjny nie rozlicza się tak jak lokata
Przy umorzeniu, odkupieniu lub wykupieniu jednostek funduszu kapitałowego co do zasady składasz PIT 38. Informacja podatkowa otrzymana od instytucji jest podstawą do sprawdzenia danych, a nie potwierdzeniem, że podatek został już zapłacony. Ministerstwo Finansów opisuje zasady rozliczania jednostek funduszy obowiązujące od 2024 roku.
W tym rozliczeniu znaczenie mają przychody i koszty. Zeznanie może być potrzebne także przy stracie. Nie zakładaj więc, że brak zarobku automatycznie oznacza brak formalności. Standardowy termin złożenia PIT 38 przypada od 15 lutego do 30 kwietnia kolejnego roku.
A co z odsetkami z zagranicy?
Zagraniczna aplikacja nie zawsze pobiera polski podatek. Sam przelew na konto w Polsce również go nie rozlicza. Sprawdź dokumenty produktu i ustal, czy pobrano podatek, w jakim państwie oraz jakiego przychodu dotyczy potrącenie.
Gdy należnego podatku nie pobrał płatnik, może powstać obowiązek samodzielnego obliczenia i wykazania go w odpowiednim zeznaniu. Sposób rozliczenia odsetek zagranicznych oraz odliczenia podatku zapłaconego za granicą opisuje instrukcja Ministerstwa Finansów do PIT 38. Przy konkretnym rozliczeniu wybierz formularz i instrukcję dla właściwego roku.
Nie oceniaj podatku po marketingowej nazwie „oszczędności”. Produkt może być depozytem albo inwestycją w fundusz. Jeśli korzystasz z Revoluta, rozróżnienie jego produktów i obowiązków znajdziesz w poradniku Revolut a podatek.
Czy istnieje kwota wolna od podatku Belki?
Przy zwykłych odsetkach bankowych nie stosuje się kwoty wolnej 30 000 zł znanej ze skali podatkowej. Niewielka wartość oszczędności sama w sobie nie zwalnia z podatku. To dlatego potrącenie może pojawić się nawet przy kilku złotych odsetek.
Również wiek poniżej 26 lat nie daje ogólnego zwolnienia z podatku od odsetek. Ulga dla młodych obejmuje określone rodzaje przychodów, między innymi z pracy, a nie dowolny zarobek posiadacza konta. Student otrzymujący odsetki nie powinien zatem utożsamiać konta dla młodych z oszczędzaniem bez podatku.
Nie rozliczysz też straty ze sprzedaży akcji przez żądanie zwrotu podatku już pobranego od zwykłej lokaty. Odsetki opodatkowane ryczałtowo i dochody rozliczane w ramach zasad dotyczących zbycia inwestycji nie tworzą jednej dowolnie łączonej puli.
Czy można legalnie oszczędzać bez podatku Belki?
Takie możliwości istnieją, ale wymagają spełnienia warunków konkretnego rozwiązania. Przykładem jest IKE. Uprawniona wypłata może korzystać ze zwolnienia z podatku od zysków kapitałowych. Co do zasady znaczenie mają ukończenie 60 lat albo 55 lat z nabytymi uprawnieniami emerytalnymi oraz wymagany okres dokonywania wpłat.
Nie wystarczy samo otwarcie konta z nazwą IKE. Wcześniejszy zwrot środków może powodować opodatkowanie zysku. Szczegóły wieku, okresów wpłat i wyjątków opisują zasady wypłat z IKE. Wybierając produkt, uwzględnij też ryzyko inwestycji, opłaty i termin, w którym będziesz potrzebować pieniędzy.
Podatek nie powinien być jedynym kryterium wyboru oszczędzania. Zwykła lokata po podatku może nadal lepiej odpowiadać Twojemu celowi niż produkt z korzyścią podatkową, ale niedopasowanym terminem dostępu do środków. Różnice w dostępności pieniędzy wyjaśnia porównanie lokaty i konta oszczędnościowego.
Co zmieni OKI i czy podatek Belki został zniesiony?
W październiku 2026 roku podatek od zwykłych lokat i kont oszczędnościowych nadal obowiązuje. Podpisana ustawa o osobistych kontach inwestycyjnych przewiduje nowy sposób oszczędzania i inwestowania od 1 stycznia 2027 roku. Datę wejścia w życie określa art. 46 ustawy o OKI.
OKI jest odrębnym rozwiązaniem z własnymi zasadami, zwolnieniami i podatkiem od wartości aktywów ponad właściwe limity. Nie należy odczytywać informacji o nim jako automatycznego zniesienia podatku od wszystkich oszczędności w każdym banku. Limity dotyczą określonych aktywów w tym systemie, a nie nowej powszechnej kwoty odsetek wolnej od podatku.
Przed wyborem bieżącej oferty policz zysk według zasad obowiązujących dla tej umowy. Do porównania produktów możesz wykorzystać ranking lokat bankowych oraz ranking kont oszczędnościowych. Sprawdź oprocentowanie, okres promocji, wymagane aktywności i opłaty. Dopiero kwota pozostająca po podatku i kosztach pokazuje, ile faktycznie zyskasz.