Kalkulator IKZE pozwala oszacować, o ile wpłata zmniejszy Twój podatek za 2026 rok oraz jaką wartość może osiągnąć konto przy wybranych założeniach oszczędzania. Uwzględnia skalę podatkową, podatek liniowy i ryczałt z jedną stawką. W symulacji długoterminowej pokazuje także koszty, inflację oraz 10% podatku od wypłaty po spełnieniu warunków.
Zacznij od rocznej wpłaty i podstawy opodatkowania. Sam fakt, że wpłacasz na IKZE, nie oznacza określonej kwoty zwrotu z urzędu. Najpierw trzeba sprawdzić, czy odliczenie obniży podatek i jaka część dochodu jest objęta poszczególnymi stawkami.
Oblicz ulgę IKZE za 2026 rok
Wpisz roczną wpłatę i podstawę opodatkowania. Możesz też sprawdzić, jak zmiana wpłat, kosztów i stopy zwrotu wpływa na przyszłą wartość konta.
Wynik dla podanego roku
- Zmniejszenie podatku
- Wpłata pomniejszona o korzyść podatkową
- Kwota możliwa do odliczenia od podstawy
- Pozostały limit wpłat
Podatek przed odliczeniem i po odliczeniu
- Podatek przed IKZE
- Podatek po IKZE
Podstawa i podatek są zaokrąglane do pełnych złotych. Wynik może przez to różnić się od prostego mnożenia wpłaty przez stawkę.
Symulacja przyszłej wartości IKZE
- Obecne saldo i nowe wpłaty
- Wartość konta po uwzględnieniu kosztów
- Przyrost lub spadek od początku symulacji
- Podatek od wypłaty po spełnieniu warunków
- Kwota po podatku od wypłaty
- Kwota po podatku w dzisiejszej sile nabywczej
- Osobno: suma korzyści PIT przy niezmienionej uldze co roku Te pieniądze nie są doliczane do kapitału IKZE ani do kwoty wypłaty.
Wartość konta w kolejnych latach
| Rok symulacji | Wiek | Saldo początkowe i wpłaty | Wartość konta |
|---|
Jak korzystać z kalkulatora IKZE?
Do obliczenia ulgi wystarczą cztery informacje: właściwy limit wpłat, kwota wpłaty w danym roku, sposób opodatkowania i podstawa przed odliczeniem IKZE. Jeżeli chcesz zobaczyć tylko efekt w PIT, wyłącz dodatkową symulację oszczędności. Jej wynik nie jest potrzebny do obliczenia bieżącej ulgi.
W polu podstawy wpisz kwotę za cały rok po uwzględnieniu innych odliczeń od dochodu, ale przed IKZE. Przy ryczałcie chodzi o przychód do opodatkowania. To nie jest miesięczne wynagrodzenie ani roczne zarobki brutto. Wpisanie kwoty brutto może błędnie przesunąć wynik do wyższego progu.
Jeśli korzystasz z symulacji oszczędności, podaj aktualną wartość konta, wiek, liczbę lat oraz założenia inwestycyjne. Obecne saldo może już obejmować wcześniejsze zyski lub straty. Pole „Wcześniejsze lata z wpłatą” dotyczy lat kalendarzowych przed bieżącym rokiem, a nie liczby przelewów wykonanych na rachunek.
Wyniki zmieniają się po naciśnięciu „Oblicz”. Po zmianie danych poprzedni wynik zostaje ukryty, aby nie pomylić go z nowym wariantem. Obliczenia odbywają się w przeglądarce; kalkulator nie przesyła wpisanych kwot na serwer.
Limit wpłat na IKZE w 2026 roku
Podstawowy limit wynosi 11 304 zł. Dla osób prowadzących pozarolniczą działalność w rozumieniu przepisów o systemie ubezpieczeń społecznych jest wyższy i wynosi 16 956 zł. W kalkulatorze wybierz wyższy limit tylko wtedy, gdy spełniasz warunki korzystania z niego.
| Wariant | Roczny limit w 2026 roku | Podział na 12 równych wpłat |
|---|---|---|
| Limit podstawowy | 11 304 zł | 942 zł miesięcznie |
| Wyższy limit dla osób uprawnionych | 16 956 zł | 1413 zł miesięcznie |
Podział miesięczny jest przykładem organizacji wpłat, a nie dodatkowym limitem. Możesz zasilać IKZE w innym rytmie, zgodnie z warunkami umowy. Liczy się suma wpłat w roku. Niewykorzystany limit nie zwiększa limitu na następny rok, a wpłata przekraczająca dostępny limit nie daje dodatkowego odliczenia.
Aktualne kwoty i zasady rozliczenia przedstawia Ministerstwo Finansów w informacji o uldze IKZE. Limit wpłaty i wartość ulgi to różne rzeczy: zasilenie konta kwotą 11 304 zł nie oznacza zmniejszenia podatku o 11 304 zł.
Wynik kalkulatora nie jest kwotą, którą wpisujesz jako wpłatę w zeznaniu. W poradniku o odliczeniu IKZE w PIT znajdziesz właściwe pola formularzy, potrzebne dokumenty oraz zasady postępowania przy zbyt niskim dochodzie.
Ile podatku można odzyskać dzięki IKZE?
W najprostszym przypadku korzyść odpowiada odliczanej kwocie pomnożonej przez stawkę podatku. Ten skrót działa wtedy, gdy całe odliczenie mieści się w podstawie i dotyczy jednej stawki. Przy skali podatkowej dochodzą kwota wolna oraz próg 120 000 zł. Przy kilku rodzajach dochodów lub ulgach od podatku samo mnożenie może nie wystarczyć.
Kalkulator oblicza więc najpierw podatek od podstawy przed IKZE, następnie podatek po odliczeniu i pokazuje różnicę. Przy skali uwzględnia stawkę 12%, kwotę zmniejszającą podatek 3600 zł oraz stawkę 32% od nadwyżki ponad 120 000 zł. Te parametry można sprawdzić w stawkach i limitach PIT.
| Rozliczenie | Podstawa przed IKZE | Wpłata | Zmniejszenie podatku |
|---|---|---|---|
| Skala podatkowa | 100 000 zł | 5000 zł | 600 zł |
| Skala podatkowa | 124 000 zł | 5000 zł | 1400 zł |
| Skala podatkowa | 150 000 zł | 5000 zł | 1600 zł |
| Skala podatkowa | 32 000 zł | 5000 zł | 240 zł |
| Skala podatkowa | 30 000 zł | 5000 zł | 0 zł |
| Podatek liniowy 19% | 100 000 zł | 5000 zł | 950 zł |
| Ryczałt 8,5% z jedną stawką | 100 000 zł | 5000 zł | 425 zł |
Przykłady dotyczą indywidualnego rozliczenia, bez dodatkowych ulg od podatku. Podstawa i podatek są zaokrąglane do pełnych złotych. Przy innych kwotach końcówki mogą więc powodować niewielkie różnice względem prostego mnożenia wpłaty przez stawkę.
IKZE przy przekroczeniu progu podatkowego
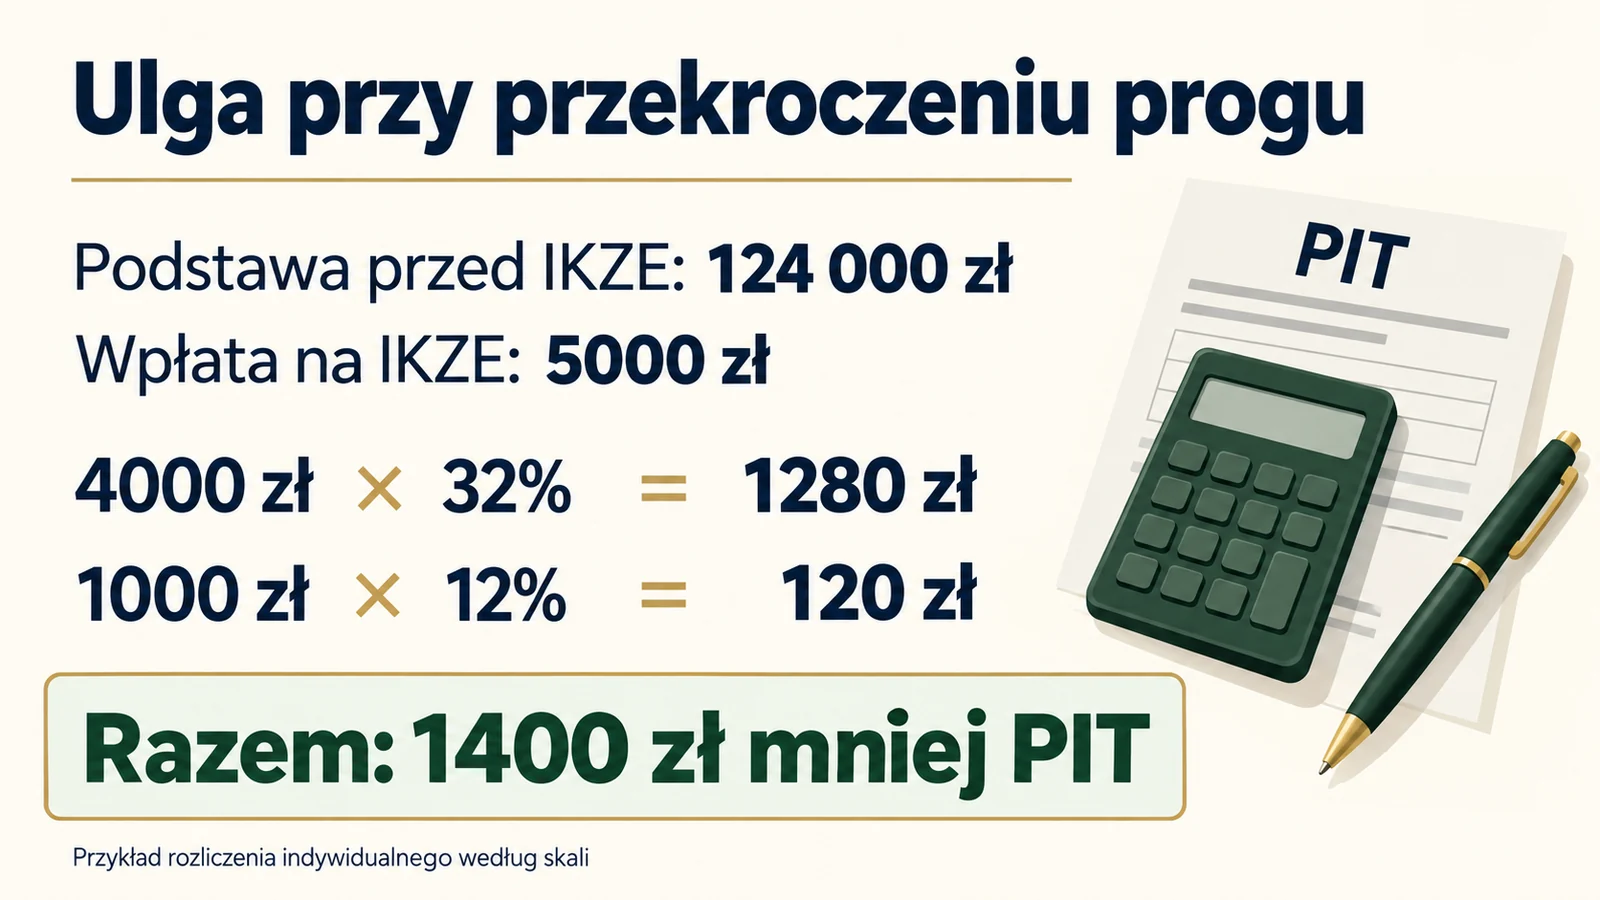
Załóżmy, że podstawa przed odliczeniem wynosi 124 000 zł, a wpłata na IKZE 5000 zł. Podatek przed odliczeniem to 12 080 zł. Po zmniejszeniu podstawy do 119 000 zł podatek wynosi 10 680 zł. Różnica daje 1400 zł korzyści.
Skąd taki wynik? Z odliczanych 5000 zł pierwsze 4000 zł zmniejsza część podstawy opodatkowaną stawką 32%, co daje 1280 zł. Pozostałe 1000 zł obniża podstawę objętą stawką 12%, czyli podatek maleje o kolejne 120 zł. Zastosowanie 32% do całej wpłaty zawyżyłoby ulgę o 200 zł.
Analogiczny problem występuje blisko kwoty wolnej. Przy podstawie 32 000 zł podatek przed odliczeniem wynosi 240 zł. Wpłata 5000 zł obniża go do zera, ale nie daje 600 zł zwrotu wynikającego z mnożenia 5000 zł przez 12%. Korzyść jest ograniczona podatkiem, który można w tym wariancie zmniejszyć.
Zasady rocznego rozliczenia oraz podziału miesięcznego pomniejszenia między płatników wyjaśnia poradnik o kwocie wolnej od podatku i PIT-2. Pomaga odróżnić wysokość zaliczek od ostatecznego podatku za cały rok.
Odliczenie wpłaty a zwrot podatku z urzędu
Wynik „zmniejszenie podatku” pokazuje różnicę między dwoma wariantami rocznego rozliczenia. Nie jest zapowiedzią przelewu dokładnie takiej kwoty. Ostateczny zwrot albo dopłata zależą również od pobranych zaliczek, pozostałych dochodów i innych elementów zeznania.
Wpłatę można odliczyć tylko w granicach dochodu albo przychodu, od którego jest rozliczana. Gdy podstawa wynosi 2000 zł, a wpłata 5000 zł, kalkulator pokaże 2000 zł możliwego odliczenia i 3000 zł niewykorzystanej części. Przy skali i tak nie powstanie w tym przykładzie korzyść podatkowa, ponieważ podatek już przed odliczeniem wynosi zero.
Niewykorzystanej z powodu zbyt niskiej podstawy części odliczenia nie przenosi się na późniejsze lata. Warto więc policzyć ulgę przed dużą wpłatą pod koniec roku, zamiast opierać decyzję wyłącznie na maksymalnym ustawowym limicie.
Jak liczona jest przyszła wartość IKZE?
Symulacja dzieli roczną kwotę na dwanaście równych wpłat. Na koniec każdego miesiąca na konto trafia jedna dwunasta kwoty rocznej. Roczna wpłata pozostaje stała przez cały okres. To uproszczenie pozwala porównać warianty, ale nie prognozuje przyszłych limitów ustawowych ani zmiany Twoich zarobków.
Stopa zwrotu jest roczną efektywną stopą przed kosztami. Model obniża ją o wskazany procentowy koszt wartości aktywów, a następnie wyznacza miesięczny odpowiednik. Przykładowo przy stopie 5% i koszcie 0,5% efektywny wynik po koszcie wynosi 4,475% rocznie. W rzeczywistej ofercie znaczenie ma sposób i termin pobierania opłat.
Przykład: osoba w wieku 35 lat zaczyna od zera, wpłaca 5000 zł rocznie przez 30 lat, zakłada 5% zwrotu przed kosztami, koszt 0,5% i inflację 2,5%. Suma nowych wpłat wynosi 150 000 zł. Przy tych stałych założeniach wartość konta osiąga około 309 927 zł, a kwota po podatku od preferencyjnej wypłaty około 278 934 zł. To wynik modelu, nie prognoza konkretnej inwestycji.
Przy inflacji 2,5% rocznie taka końcowa kwota odpowiada około 132 980 zł dzisiejszej siły nabywczej. Nominalna suma na koncie i to, co można za nią kupić, są różnymi miarami. Kalkulator pokazuje je osobno, żeby łatwiej ocenić realny cel oszczędzania.
Mechanizm narastania wartości środków opisujemy szerzej w poradniku o procencie składanym. W IKZE dochodzą do niego odrębne zasady wpłat i wypłaty, dlatego kalkulator zwykłej lokaty nie zastępuje tego narzędzia.
Podatek 10% przy wypłacie z IKZE
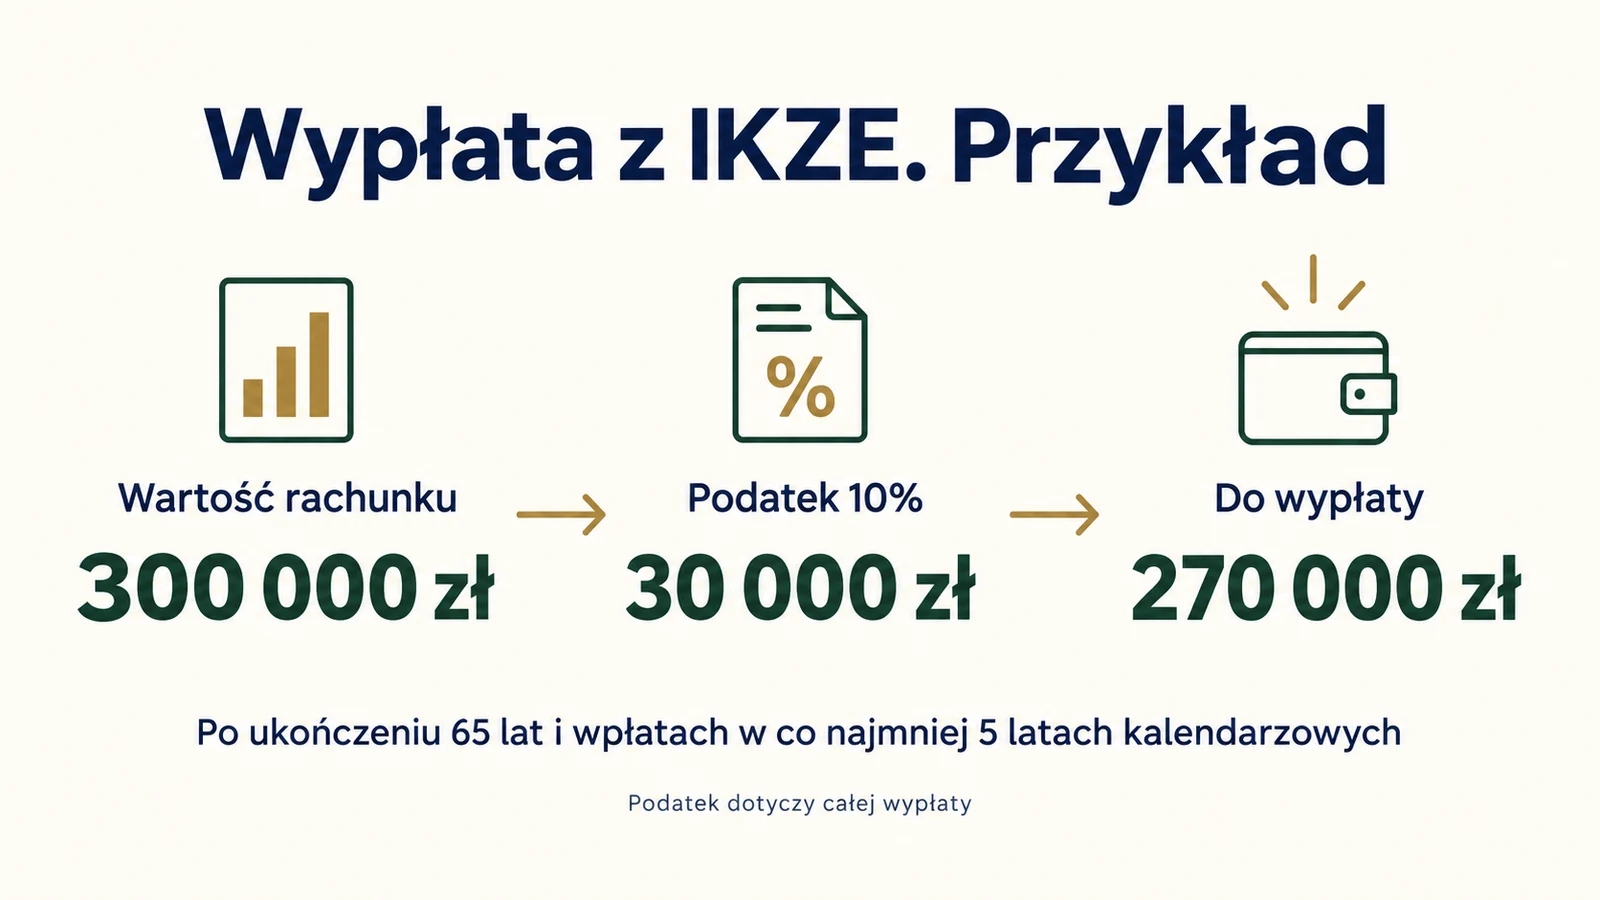
Preferencyjna wypłata wymaga ukończenia 65 lat oraz dokonywania wpłat w co najmniej pięciu latach kalendarzowych. Po spełnieniu tych warunków 10% podatku pobiera się od całej wypłaty, obejmującej kapitał i wynik inwestycji. Podstawę opodatkowania wskazuje art. 30 ust. 1 pkt 14 ustawy o podatku dochodowym od osób fizycznych.
Jeżeli kończysz symulację przed 65. rokiem życia albo nie masz wymaganej liczby lat z wpłatami, kalkulator nie nalicza automatycznie preferencyjnych 10%. Pokazuje wartość konta i informację, którego warunku brakuje. Wcześniejszy zwrot jest rozliczany według skali podatkowej, a jego koszt zależy od łącznych dochodów w roku zwrotu.
Nie da się więc poprawnie wyliczyć tego podatku wyłącznie z salda IKZE. Potrzebne byłyby także pozostałe dochody i zasady konkretnego rozliczenia. Na IKZE nie ma częściowego wcześniejszego zwrotu. Różnice w dostępie do pieniędzy opisujemy w porównaniu IKE czy IKZE.
Dlaczego ulga nie jest dopisywana do kapitału?
Korzyść w PIT nie trafia automatycznie na konto emerytalne. Możesz ją wykorzystać na wydatki albo ponownie odłożyć, ale jest to osobna decyzja. Dlatego kalkulator pokazuje hipotetyczną sumę corocznych ulg obok wartości IKZE i nie dodaje jej do kapitału ani do końcowej wypłaty.
W przykładzie z podstawą 124 000 zł i wpłatą 5000 zł bieżąca korzyść wynosi 1400 zł. Jeżeli identyczne warunki powtarzałyby się przez 30 lat, suma korzyści wyniosłaby 42 000 zł. Model pokazuje tę liczbę wyłącznie przy założeniu niezmienionych podatków i podstawy. Nie oznacza ona gwarantowanej ulgi w przyszłych latach.
Gdy porównujesz IKE i IKZE, zwróć uwagę, czy analizujesz identyczne wpłaty na konta, czy identyczny koszt dla domowego budżetu. Wpłata 5000 zł przy korzyści 1400 zł daje obciążenie po rozliczeniu podatku wynoszące 3600 zł. Nie oznacza to jednak, że do instytucji prowadzącej IKZE przelewasz tylko 3600 zł.
Kiedy wynik wymaga dokładniejszego rozliczenia?
Narzędzie obejmuje indywidualne rozliczenie według jednego wybranego sposobu opodatkowania. Nie odtwarza całego zeznania podatkowego. Wspólne rozliczenie z małżonkiem, ulgi od podatku, zagraniczne dochody lub kilka źródeł rozliczanych odmiennie mogą zmienić efekt odliczenia.
Wariant ryczałtowy zakłada jedną stawkę dla całego wpisanego przychodu. Jeżeli uzyskujesz przychody objęte kilkoma stawkami, odliczenie wymaga odpowiedniego podziału. Nie wybieraj po prostu najwyższej stawki, bo może to zawyżyć wynik.
Symulacja inwestycyjna pomija osobne opłaty kwotowe, prowizje od transakcji i szczegółowe zasady konkretnych instrumentów. Wyniki inwestycji nie są stałe w kolejnych miesiącach. Dla oceny wrażliwości wyniku policz również wariant ze słabszą stopą zwrotu i wyższymi kosztami. Kalkulator dopuszcza ujemną stopę zwrotu, bo konto IKZE samo w sobie nie usuwa ryzyka straty.
Najczęstsze pytania o kalkulator IKZE
Czy kalkulator liczy ulgę od wpłaty, czy od salda?
Ulga jest liczona od wpłaty w danym roku, w granicach limitu i dostępnej podstawy. Obecna wartość całego konta służy tylko do symulacji oszczędności. Nie odlicza się jej ponownie co roku.
Czy można policzyć samo zmniejszenie PIT?
Tak. Wyłącz pole „Pokaż także symulację oszczędności”. Wiek, czas inwestowania i stopa zwrotu nie wpływają wtedy na obliczenie bieżącej korzyści podatkowej.
Czy kalkulator uwzględnia wzrost limitów w przyszłości?
Nie. Roczna wpłata pozostaje stała, a limity i reguły podatkowe odpowiadają 2026 rokowi. Dzięki temu widać wpływ wybranych założeń bez zgadywania przyszłych przepisów. Przed wpłatami w kolejnych latach trzeba sprawdzić aktualne limity.
Dlaczego wynik ulgi wynosi zero?
Najczęściej podatek przed odliczeniem już wynosi zero albo nie wpisano wpłaty. Przy skali kwota wolna może sprawić, że odliczenie obniży podstawę, lecz nie zmniejszy podatku. To odrębna sytuacja od przekroczenia limitu wpłat, które kalkulator sygnalizuje błędem.