Pieniądze na IKE i IKZE nie przepadają po śmierci właściciela. Mogą trafić do osób wskazanych w instytucji finansowej albo do spadkobierców. Odbiorca zwykle wybiera między wypłatą pieniędzy a przeniesieniem ich na własny produkt emerytalny. Ten wybór ma szczególne znaczenie przy IKZE.
Wypłata po śmierci z IKE jest zasadniczo wolna od podatku dochodowego, a z IKZE podlega podatkowi 10% od całej wypłacanej kwoty. Prawidłowy transfer odziedziczonych środków na własne IKZE nie powoduje pobrania tego podatku w momencie przeniesienia. Nie trzeba przy tym czekać, aż uprawniony osiągnie wiek emerytalny, aby w ogóle otrzymać pieniądze po zmarłym.
Dziedziczenie IKE i IKZE: najważniejsze różnice
| Co sprawdzasz? | IKE | IKZE |
|---|---|---|
| Kto otrzymuje środki? | Wskazany uprawniony, a przy braku wskazania co do zasady spadkobiercy. | Wskazany uprawniony, a przy braku wskazania co do zasady spadkobiercy. |
| Podatek przy wypłacie pieniędzy po śmierci | Zasadniczo brak PIT. | 10% od całej wypłaty. |
| Podatek od spadków i darowizn | Brak. | Brak, mimo odrębnego podatku dochodowego przy wypłacie. |
| Transfer po śmierci | Na IKE uprawnionego albo do PPE, do którego przystąpił. | Na IKZE uprawnionego. |
| Roczny limit wpłat odbiorcy | Transfer nie wykorzystuje limitu. | Transfer nie wykorzystuje limitu. |
To porównanie dotyczy przekazania środków po śmierci oszczędzającego. Zasady korzystania z własnego rachunku za życia opisujemy osobno w materiale IKE czy IKZE. Poniżej pokazujemy formalności, które musi załatwić osoba uprawniona.
Osoba uprawniona czy spadkobierca: kto dostanie pieniądze?
Właściciel IKE albo IKZE może wskazać jedną lub kilka osób, którym środki zostaną przekazane po jego śmierci. Taką dyspozycję składa w instytucji prowadzącej konto. Nie musi ograniczać wyboru do małżonka lub dzieci. Wskazanie może obejmować na przykład partnera, z którym nie jest w związku małżeńskim.
Podaje się dane identyfikujące odbiorcę oraz jego udział. Dyspozycję można później zmienić. Jeżeli wskazano kilka osób, ale nie określono udziałów albo ich suma nie wynosi 100%, ustawa przyjmuje równe udziały. Warto więc sprawdzić zapisane proporcje, zamiast pozostawiać niejasną deklarację.
Wskazany uprawniony dochodzi wypłaty na podstawie dyspozycji, bez konieczności wykazywania, że dziedziczy dany udział w spadku. Sam testament nie zastępuje zgłoszenia osób w instytucji. Przy porządkowaniu dokumentów warto osobno sprawdzić testament, IKE, IKZE i pozostałe rachunki.
Nie jest to bankowa dyspozycja wkładem na wypadek śmierci. Jej ograniczeń dotyczących kręgu odbiorców i kwoty nie należy automatycznie przenosić na wskazanie uprawnionego do IKE lub IKZE.
Co gdy wskazany odbiorca zmarł wcześniej?
Wskazanie osoby, która zmarła przed oszczędzającym, staje się bezskuteczne. Jej udział przypada co do zasady w równych częściach pozostałym wskazanym osobom, chyba że właściciel konta zadysponował nim inaczej. To dobry powód, aby po zmianach rodzinnych aktualizować dane, a nie tylko raz wypełnić formularz przy otwieraniu konta.
Co się dzieje, jeżeli nikogo nie wskazano?
Przy braku skutecznego wskazania środki zasadniczo wchodzą do spadku. Wtedy instytucja potrzebuje dokumentów potwierdzających dziedziczenie oraz sposób podziału pieniędzy. Samo pokrewieństwo i akt zgonu mogą nie wystarczyć do wypłaty.
Istnieje ważny wyjątek: IKE lub IKZE prowadzone w formie umowy z zakładem ubezpieczeń. Zastosowanie mają wtedy również przepisy dotyczące uposażenia w ubezpieczeniu na życie oraz warunki umowy. Nie zakładaj więc, że brak wpisanej osoby zawsze kieruje środki do zwykłego postępowania spadkowego. Sprawdź rodzaj produktu i ogólne warunki ubezpieczenia.
Podstawę wskazywania osób, wypłat i transferów zawiera ustawa o IKE i IKZE, w szczególności art. 11 oraz art. 34 do 36. Nie korzystaj z hasła zmarłego, aby samodzielnie zlecić przelew z jego konta. Właściwą drogą jest zgłoszenie śmierci i własnego uprawnienia.
Podatek przy dziedziczeniu IKE i IKZE. Przykład 80 000 zł
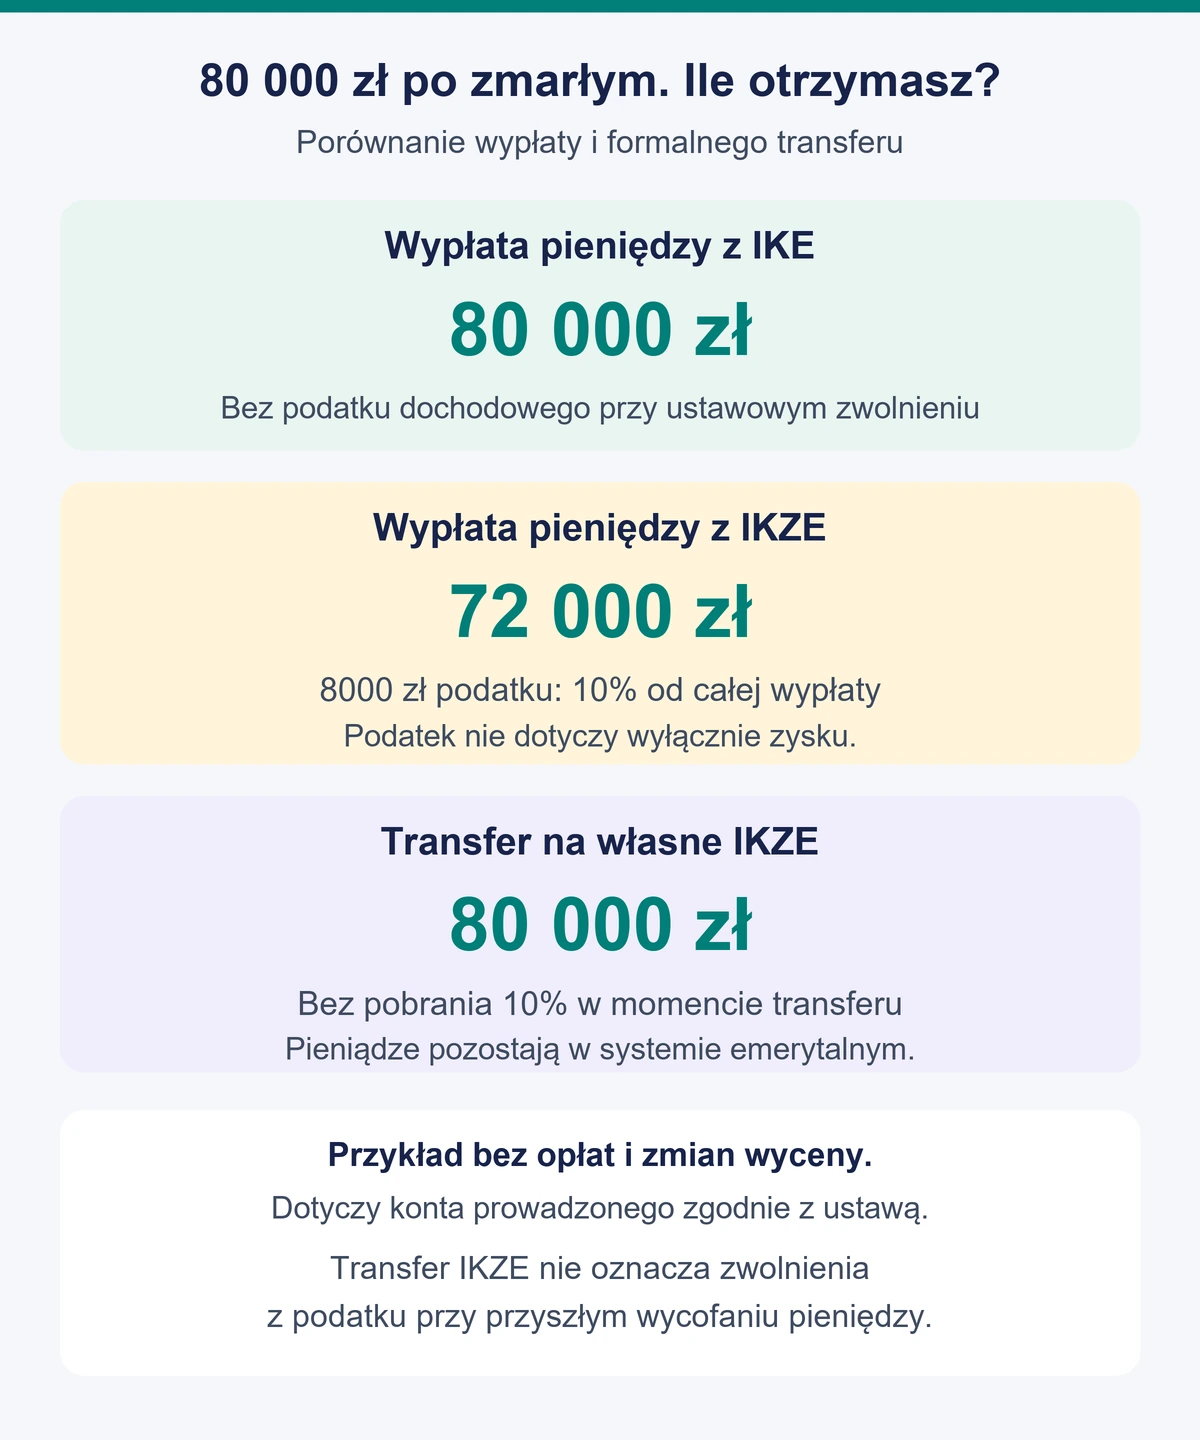
Załóżmy, że przypada Ci 80 000 zł. Na tę wartość składa się 60 000 zł dawnych wpłat i 20 000 zł wyniku inwestowania. Przykład pomija opłaty oraz zmiany wyceny między złożeniem wniosku a jego realizacją.
Przy prawidłowej wypłacie po śmierci z IKE otrzymasz 80 000 zł bez podatku dochodowego. Nie odejmuje się zwykłego podatku Belki od 20 000 zł zysku tylko dlatego, że odbiorca nie ma jeszcze 60 lat. Śmierć oszczędzającego stanowi odrębną podstawę ustawowej wypłaty.
Przy wypłacie z IKZE podatek wyniesie 8000 zł, a kwota po nim 72 000 zł. Podstawą jest pełne 80 000 zł, a nie sam zysk 20 000 zł. Nie potrącasz najpierw dawnych wpłat zmarłego ani nie przeliczasz otrzymanych przez niego ulg podatkowych.
Jeżeli zamiast wypłaty zlecisz prawidłowy transfer 80 000 zł z IKZE zmarłego na swoje IKZE, na tym etapie nie zostanie pobrane 10%. Pieniądze pozostają jednak w systemie emerytalnym. Późniejsze wycofanie ich z Twojego konta będzie oceniane według reguł dotyczących Twojej dyspozycji. Transfer oznacza odroczenie rozliczenia, a nie obietnicę pieniędzy wolnych od każdego przyszłego podatku.
Podatek 10% od wypłaty z IKZE pobiera instytucja finansowa. W standardowym polskim rozliczeniu nie dodajesz tej samej, prawidłowo opodatkowanej wypłaty do dochodów rozliczanych skalą i nie korzystasz wobec niej z kwoty wolnej. Nie myl tego z wcześniejszym zwrotem własnych oszczędności z IKZE, który ma inne skutki.
Opisane zwolnienie dotyczące IKE zakłada oszczędzanie zgodnie z ustawą. Naruszenie zasady jednego IKE może wyłączyć preferencję. Przy zagranicznej rezydencji podatkowej sprawdź także obowiązki w państwie zamieszkania, zamiast zakładać, że polskie zwolnienie rozstrzyga wszystkie podatki.
Wypłata czy transfer na własne konto emerytalne?
Wypłata daje pieniądze do wykorzystania poza produktem emerytalnym. Transfer służy dalszemu oszczędzaniu i wymaga odpowiedniego rachunku docelowego. Z IKE zmarłego możesz przenieść należny udział na swoje IKE albo do pracowniczego programu emerytalnego, do którego należysz. Z IKZE zmarłego transfer kierujesz na własne IKZE, nie na IKE czy zwykłe konto bankowe.
Najpierw potwierdź, że instytucja docelowa przyjmie środki i wystawi właściwy dokument. Jeżeli masz już odpowiednie konto, nie otwieraj automatycznie drugiego. Przekaż prowadzącemu konto zmarłego potwierdzenie rachunku odbiorcy i dyspozycję wypłaty transferowej.
Prawo do otrzymania pieniędzy nie oznacza automatycznie prawa do otwarcia nowego produktu emerytalnego. Jeśli wcześniej rozpocząłeś ustawową wypłatę z własnego IKE lub IKZE, ustal z instytucją, czy transfer na wybrany rachunek jest w Twojej sytuacji dopuszczalny.
Zwykłe przelanie otrzymanych pieniędzy na własne IKE lub IKZE nie zastępuje transferu. Po wcześniejszej wypłacie gotówkowej będzie to nowa wpłata, objęta odrębnymi zasadami i rocznymi limitami IKE i IKZE. Natomiast prawidłowy transfer nie zużywa limitu i nie jest nową wpłatą dającą kolejne odliczenie IKZE w PIT.
Każdy uprawniony może wybrać inną drogę, ale transfer po śmierci obejmuje całość przysługującego mu udziału. Nie należy planować wypłaty połowy własnego udziału na wydatki i transferu drugiej połowy. To inna kwestia niż podział całego rachunku między kilku odbiorców.
Zmianę prowadzącego własne konto za życia opisuje poradnik jak przenieść IKE lub IKZE. Tutaj dokumentem otwierającym procedurę jest także potwierdzenie prawa do środków po zmarłym.
Jakie dokumenty przygotować do wypłaty po śmierci?
| Twoja sytuacja | Co zwykle jest potrzebne? |
|---|---|
| Jesteś osobą wskazaną | Wniosek, akt zgonu, dokument tożsamości i dane do rozliczenia wypłaty. |
| Otrzymujesz środki jako spadkobierca | Dodatkowo potwierdzenie dziedziczenia oraz dokumenty dotyczące podziału środków. |
| Wybierasz transfer | Potwierdzenie prowadzenia właściwego konta docelowego albo uczestnictwa w PPE. |
| Uprawnionym jest dziecko | Dokumenty dziecka i jego przedstawiciela oraz ewentualne wymagane orzeczenie sądu. |
Dokument potwierdzający spadkobranie to przykładowo prawomocne postanowienie o stwierdzeniu nabycia spadku albo zarejestrowany akt poświadczenia dziedziczenia. Przy kilku spadkobiercach potrzebne może być zgodne oświadczenie o podziale środków lub prawomocne postanowienie o dziale spadku. Sam udział w spadku nie zawsze wystarczy do wykonania konkretnego przelewu.
Przed wysłaniem dokumentów pobierz formularz swojej instytucji. Ustal, czy przyjmuje kopie, jak potwierdza tożsamość i czy sprawę da się załatwić zdalnie. Na przykład Nationale Nederlanden publikuje odrębne formularze wypłaty po śmierci z IKE i IKZE oraz listy dokumentów dla uposażonych i spadkobierców. Nie ma jednego wspólnego wniosku działającego we wszystkich bankach, funduszach i domach maklerskich.
Ile trwa wypłata albo transfer?
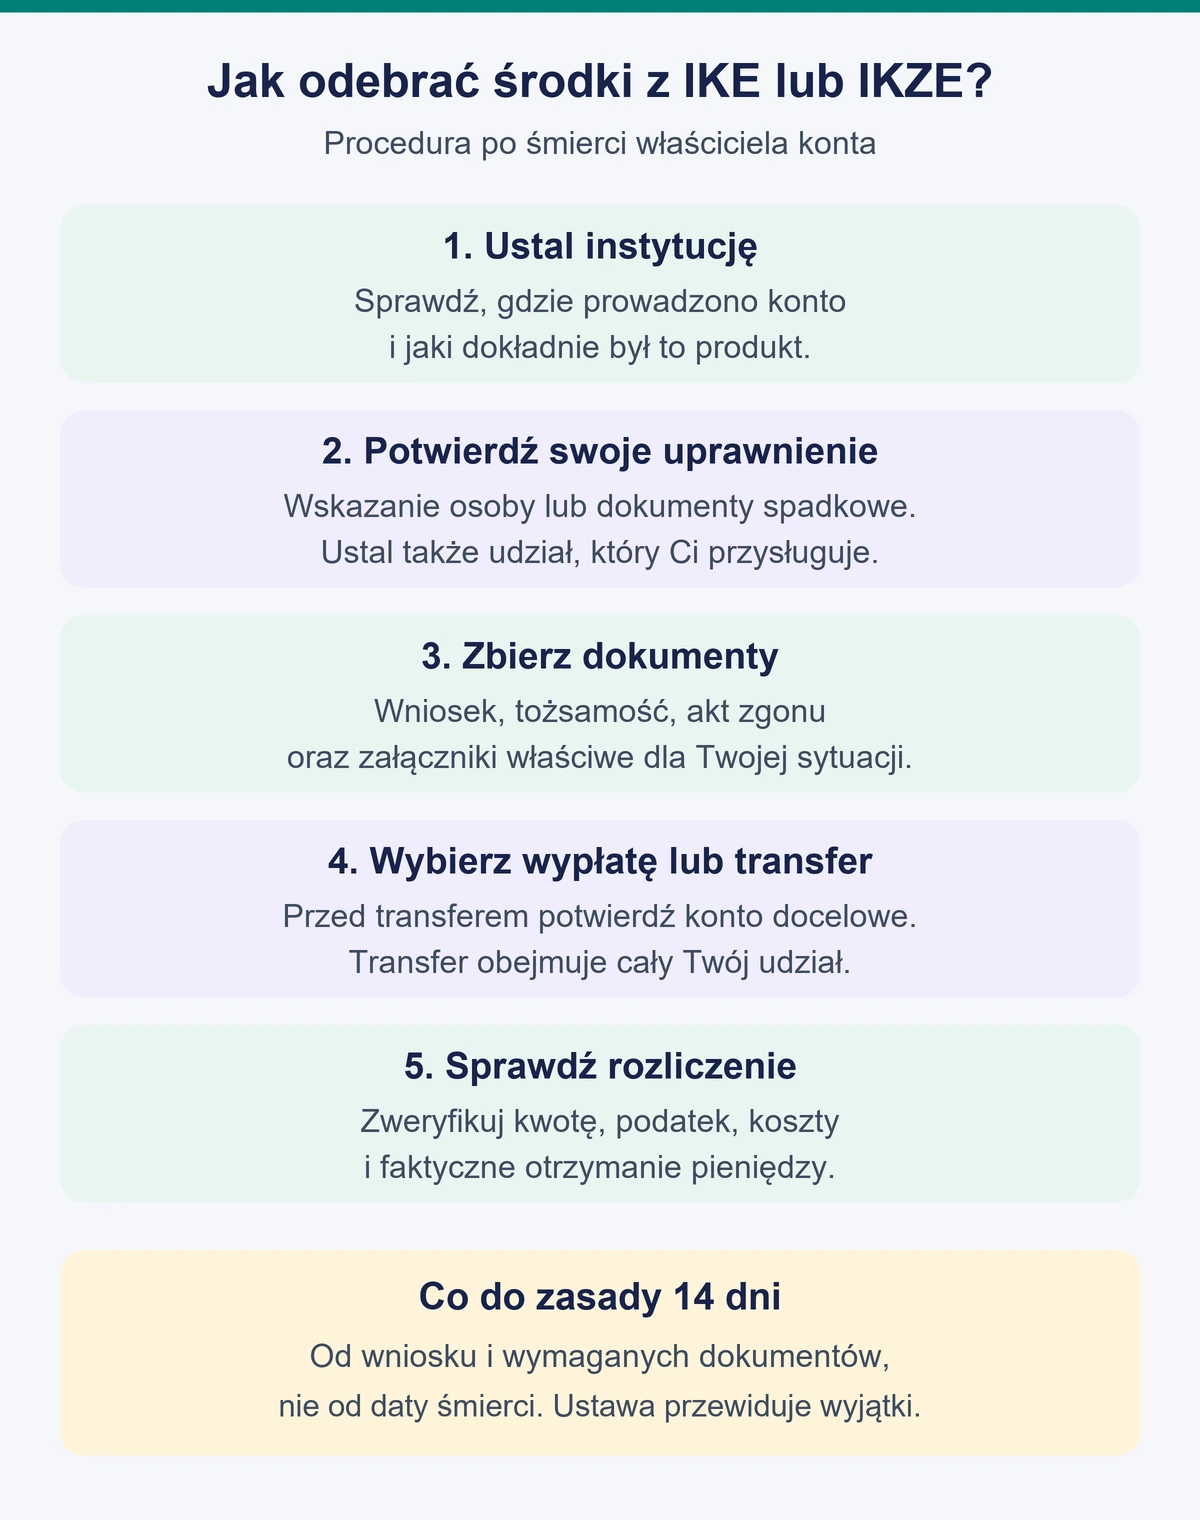
Co do zasady wypłata jednorazowa lub pierwsza rata powinna nastąpić w ciągu 14 dni od złożenia wniosku wraz z wymaganymi dokumentami. Nie liczy się tego terminu automatycznie od śmierci właściciela. Można też zażądać późniejszej realizacji.
Podobny termin dotyczy transferu po przedstawieniu dokumentów i złożeniu dyspozycji. Ustawa przewiduje wyjątki związane między innymi z likwidacją lub upadłością instytucji oraz zawieszeniem odkupywania jednostek funduszu. Brak potwierdzonego podziału spadku również nie zamieni się po 14 dniach w automatyczną wypłatę.
Przy inwestycjach sprawdź sposób wyceny i rozliczenia aktywów. Kwota widoczna w dawnym zestawieniu nie musi być kwotą przelewu. Dokumentacja produktu określa również opłaty i techniczną formę realizacji. Prawidłowe zwolnienie podatkowe nie jest gwarancją braku wszystkich kosztów.
Kilka osób uprawnionych może podjąć różne decyzje
Przykładowo na IKZE znajduje się 80 000 zł, a dwoje uprawnionych ma po 50%. Każdemu przypada 40 000 zł. Pierwsza osoba wybiera wypłatę: przy braku innych kosztów otrzyma 36 000 zł po podatku 4000 zł. Druga transferuje całe swoje 40 000 zł na własne IKZE, bez bieżącego podatku od transferu.
Odbiorcy nie muszą mieć identycznego wieku ani takiej samej potrzeby korzystania z pieniędzy. Przy dziedziczeniu bez wskazania osób trzeba jednak najpierw prawidłowo ustalić udziały i dokumenty podziałowe. Swoboda wyboru wypłaty nie zastępuje rozstrzygnięcia, komu należy się konkretna część środków.
Dziedziczenie IKE lub IKZE przez małoletniego
Dziecko może być osobą uprawnioną do środków. W jego imieniu działa przedstawiciel ustawowy, zwykle rodzic albo ustanowiony opiekun. Instytucja może wymagać aktu urodzenia, dokumentu przedstawiciela i potwierdzenia jego umocowania. Pieniądze należą do dziecka, nie stają się prywatnymi oszczędnościami opiekuna.
Przed dyspozycją ustal, czy konkretna czynność wymaga zezwolenia sądu. Czynności przekraczające zwykły zarząd majątkiem dziecka podlegają dodatkowym regułom. Nie obiecuj sobie automatycznego przelewu na konto rodzica ani transferu na dowolnie wybrane IKZE. Możliwość otwarcia produktu docelowego i wymagane zgody trzeba sprawdzić oddzielnie.
Czy dziedziczenie IKE i IKZE trzeba zgłosić na SD-Z2?
Nabycie tych środków w drodze dziedziczenia jest wyłączone z podatku od spadków i darowizn. To inne rozwiązanie niż zwolnienie przewidziane wyłącznie dla najbliższej rodziny. Ministerstwo Finansów wyjaśnia, że z tego tytułu nie powstaje obowiązek zgłoszenia nabycia na formularzu SD-Z2.
Nie rozciągaj tej zasady na cały majątek po zmarłym. Mieszkanie, pieniądze na zwykłym rachunku i inne składniki spadku mogą wymagać osobnego zgłoszenia lub zeznania. Brak podatku od spadków nie znosi również 10% PIT przy pieniężnej wypłacie z IKZE.
Najczęstsze pytania
Czy zmarły musiał osiągnąć wiek emerytalny?
Nie. Śmierć oszczędzającego i wniosek uprawnionego stanowią osobną podstawę wypłaty. Nie trzeba spełniać warunków wieku i lat wpłat przewidzianych dla wypłaty własnych środków za życia.
Czy można wypłacać odziedziczone pieniądze w ratach?
Ustawa przewiduje wypłatę jednorazową i ratalną. Harmonogram oraz wymogi dotyczące danego produktu sprawdź w instytucji. Rozłożenie wypłaty IKZE na raty nie likwiduje podatku 10%, który dotyczy kolejnych wypłacanych kwot.
Czy partner spoza małżeństwa zapłaci wyższy podatek?
Samo pozostawanie poza najbliższą rodziną nie zmienia opisanych zasad wypłaty z IKE i IKZE. Istotne jest skuteczne wskazanie osoby albo jej prawo do dziedziczenia. Nie stosuje się tutaj automatycznie stawek właściwych dla zwykłej darowizny między osobami niespokrewnionymi.
Co warto przygotować, zanim rodzina będzie potrzebowała tych informacji?
Zapisz nazwę instytucji, rodzaj konta i miejsce przechowywania dokumentów. Sprawdź osoby uprawnione oraz ich udziały. Bliskim przekaż informację, gdzie zgłosić roszczenie, bez udostępniania im hasła do logowania. Aktualne wskazanie często upraszcza procedurę bardziej niż szczegółowa instrukcja korzystania z aplikacji.