Aby wypłacić pieniądze z PPK przed 60. rokiem życia na dowolny cel, złóż dyspozycję zwrotu w instytucji finansowej prowadzącej Twój rachunek PPK. Zwykle zrobisz to przez jej serwis internetowy. Nie wystarczy złożyć u pracodawcy rezygnacji z wpłat. Rezygnacja i wypłata zgromadzonych pieniędzy to dwie różne czynności.
Kwota widoczna na rachunku nie musi w całości trafić na Twoje konto bankowe. Przy wcześniejszym zwrocie część środków pochodzących od pracodawcy jest przekazywana do ZUS, środki z dopłat państwa wracają do Funduszu Pracy, a od zysku może zostać pobrany podatek. Inaczej wygląda wypłata po 60. roku życia oraz wykorzystanie PPK w związku z poważnym zachorowaniem lub wkładem własnym.
Jak wypłacić pieniądze z PPK krok po kroku?
Najpierw ustal, kto prowadzi Twój rachunek. PPK może obsługiwać towarzystwo funduszy inwestycyjnych, powszechne towarzystwo emerytalne albo zakład ubezpieczeń. Nie musi to być bank, w którym masz konto do wypłaty wynagrodzenia. Nazwę instytucji znajdziesz w informacji o zawarciu umowy, dokumentach od pracodawcy lub w serwisie MojePPK.
- Sprawdź instytucję finansową i rachunek PPK, z którego chcesz wycofać pieniądze.
- Wejdź na oficjalną stronę tej instytucji i zaloguj się do serwisu obsługi PPK.
- Otwórz dział dyspozycji dotyczących pieniędzy. Przed 60. rokiem życia przy dowolnym celu szukaj zwrotu środków.
- Przeczytaj informację o potrąceniach. Jeśli serwis pokazuje rozbicie salda, sprawdź osobno swoje wpłaty, wpłaty pracodawcy, dopłaty państwa i wynik inwestycji.
- Wskaż rachunek do wypłaty oraz uzupełnij dane wymagane przez instytucję.
- Zatwierdź dyspozycję w wymagany sposób i zachowaj potwierdzenie.
- Sprawdź status zlecenia, rozliczenie i wpływ na rachunek bankowy.
Nazwy zakładek i sposób potwierdzenia różnią się między instytucjami. Jeżeli w serwisie nie widzisz odpowiedniej opcji, skontaktuj się z jego obsługą i poproś o właściwy formularz. Nie wybieraj wypłaty transferowej tylko dlatego, że jej nazwa brzmi podobnie. Transfer służy przeniesieniu środków w określonych ustawą sytuacjach, a nie zwykłemu przelewowi na konto do codziennych wydatków.
Serwis MojePPK pozwala sprawdzić informacje o rachunkach i oszczędnościach, ale dyspozycję kierujesz do instytucji, która prowadzi dany rachunek. Jeśli nie pamiętasz danych do logowania, skorzystaj z odzyskiwania dostępu na jej oficjalnej stronie. Do otrzymania przelewu nie przekazujesz nikomu kodu BLIK ani hasła do swojego banku.
Ile pieniędzy dostanę przy zwrocie z PPK?
Przy zwrocie przed 60. rokiem życia punktem wyjścia jest aktualna wartość środków, a nie wyłącznie suma wpłat z pasków wynagrodzenia. Pieniądze w PPK są inwestowane. Ich wycena może być wyższa albo niższa od wpłaconej kwoty i może zmienić się między sprawdzeniem salda a rozliczeniem zlecenia.
| Skąd pochodzą środki? | Co dzieje się przy wcześniejszym zwrocie? |
|---|---|
| Wpłaty uczestnika | Na konto trafia wartość środków pochodzących z tych wpłat, po pomniejszeniu o należny podatek od zysku. |
| Wpłaty pracodawcy | 70% wartości środków z tej części jest przeznaczone do wypłaty uczestnikowi, z uwzględnieniem podatku. Pozostałe 30% trafia do ZUS. |
| Wpłata powitalna i dopłaty roczne państwa | Środki pochodzące z tej części wracają za pośrednictwem PFR do Funduszu Pracy. |
| Zysk inwestycyjny objęty opodatkowaniem | Instytucja pobiera 19% podatku od dochodu, a nie od całego salda PPK. |
Mechanizm podziału opisuje art. 105 ustawy o pracowniczych planach kapitałowych. Kwota przekazana do ZUS jest ewidencjonowana na koncie ubezpieczonego jako składka emerytalna. Nie otrzymujesz jej teraz na rachunek bankowy, ale nie jest to podatek ani prowizja pobrana przez instytucję za kliknięcie wypłaty.
Nie ma jednej poprawnej odpowiedzi typu „z PPK tracisz zawsze 30%”. Te 30% dotyczy wartości środków z wpłat pracodawcy, nie całego rachunku. Osobno rozlicza się dopłaty państwa i podatek od dochodu. Dlatego dwie osoby z saldem 10 000 zł mogą otrzymać różne kwoty.
Przykład: 7490 zł na rachunku PPK
Załóżmy dla uproszczenia, że Twoje wpłaty wyniosły 4000 zł, pracodawca wpłacił 3000 zł, a suma środków z dopłat państwa wynosi 490 zł. W tym przykładzie każda z tych części zachowała wartość wpłat: nie ma zysku ani straty z inwestowania.
Na Twój rachunek trafi 4000 zł z własnej części oraz 2100 zł, czyli 70% części pracodawcy. Łącznie otrzymasz 6100 zł. Do ZUS zostanie przekazane 900 zł, a 490 zł z części państwowej wróci do Funduszu Pracy. Przy przyjętym zerowym dochodzie nie występuje podatek od zysku.
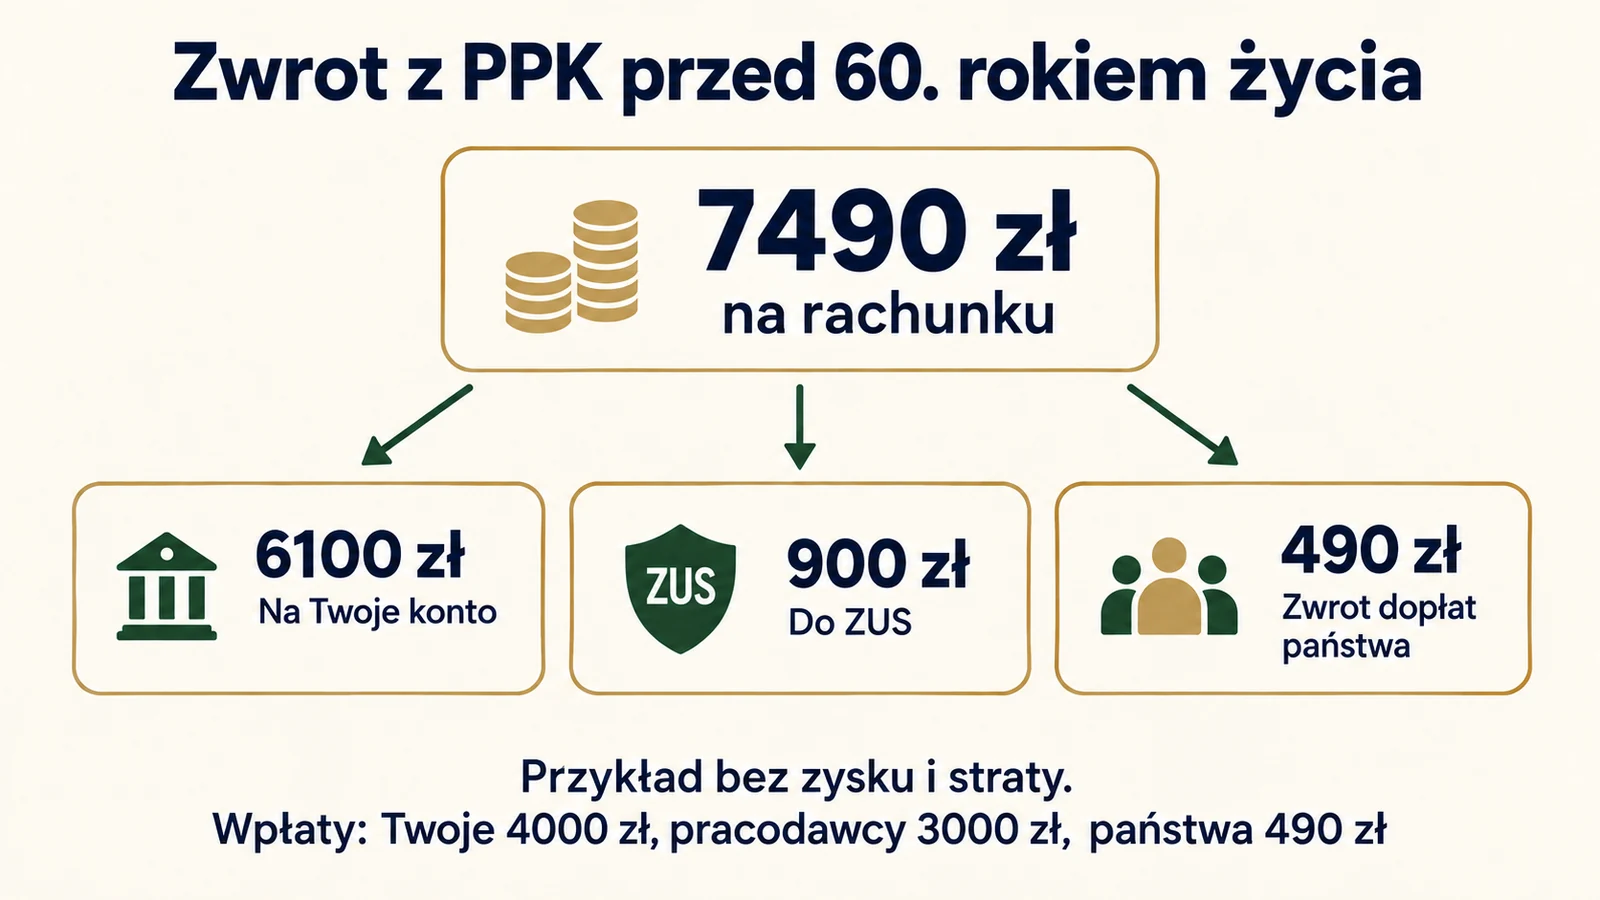
Gdy fundusz zarobił albo stracił, najpierw zmienia się wartość poszczególnych części. Nie należy więc odejmować od aktualnego salda jedynie historycznej sumy dopłat i 30% dawnych wpłat pracodawcy. Rozliczenie przygotowane przez instytucję jest dokładniejsze niż szacunek oparty na samym saldzie.
Czy można wypłacić tylko część PPK?
Zwykły wcześniejszy zwrot obejmuje wszystkie środki zgromadzone na wskazanym rachunku PPK, z ustawowymi pomniejszeniami. Nie działa jak konto oszczędnościowe, z którego wybierasz dowolne 1000 zł i pozostawiasz resztę. Potwierdza to instrukcja PFR dotycząca zwrotu oszczędności.
Możesz mieć kilka rachunków PPK, na przykład po zmianach pracodawcy. Dyspozycja złożona dla jednego rachunku nie oznacza automatycznie wypłaty pieniędzy ze wszystkich pozostałych. Sprawdź każdą instytucję i każdy rachunek osobno. Nie sumuj orientacyjnej wypłaty z całego programu, jeśli zamierzasz wycofać środki tylko z jednego rachunku.
Częściowe wykorzystanie środków jest możliwe w szczególnych trybach, na przykład w związku z poważnym zachorowaniem. Wymaga to jednak spełnienia odpowiednich warunków. Nie jest dowolnym częściowym zwrotem dostępnym na każdy cel.
Ile trwa wypłata pieniędzy z PPK?
Nie ma jednego terminu zwykłego zwrotu, który można przypisać wszystkim instytucjom. Ustawa odsyła do terminów określonych w statucie funduszu lub regulaminie ubezpieczeniowego funduszu kapitałowego. Sprawdź także umowę o prowadzenie PPK i informacje o realizacji dyspozycji w swoim serwisie.
Czas obejmuje nie tylko przelew bankowy. Wcześniej instytucja musi przyjąć poprawną dyspozycję, rozliczyć odkupienie lub umorzenie jednostek, obliczyć potrącenia i wysłać pieniądze. Złożenie wniosku wieczorem w piątek nie jest gwarancją wpływu w weekend.
Jeśli wskazany przez instytucję termin minął, przygotuj numer dyspozycji, datę złożenia i numer rachunku do wypłaty. Poproś o status oraz informację, czy wniosek jest kompletny. Osobno ustal datę wysłania przelewu. Pozwala to rozróżnić oczekiwanie na realizację w PPK od opóźnienia samego przelewu bankowego.
Czy po wypłacie nadal można oszczędzać w PPK?
Tak, wcześniejszy zwrot przed 60. rokiem życia nie oznacza sam w sobie rezygnacji z kolejnych wpłat. Jeśli pozostajesz uczestnikiem i są spełnione warunki dokonywania wpłat, na rachunek mogą wpływać nowe środki od Ciebie i pracodawcy. Kolejny zwrot jest możliwy; nie obowiązuje limit jednego zwrotu w życiu.
Jeżeli chcesz zatrzymać przyszłe wpłaty, składasz pracodawcy odrębną deklarację rezygnacji. Samo przekazanie tej deklaracji nie wypłaca natomiast dotychczasowych oszczędności. PFR wyjaśnia to rozróżnienie w instrukcji o zwrocie i rezygnacji z PPK. W poradniku o rezygnacji z PPK znajdziesz oficjalny formularz, terminy i zasady ponownego zapisu.
Powtarzane zwroty mogą rozwiązać potrzebę bieżącego dostępu do pieniędzy, ale ograniczają kapitał pozostawiony na później. Przy planowaniu domowych finansów warto rozdzielić środki na nagłe wydatki i oszczędzanie emerytalne. Pomaga w tym własna poduszka finansowa, której wysokość dopasujesz do kosztów utrzymania.
Jeśli chcesz porównać dalsze oszczędzanie z zatrzymaniem wpłat, skorzystaj z kalkulatora PPK. Pokazuje wpłaty pracownika i pracodawcy, wpływ na pensję oraz przyszłe saldo przy podanych założeniach. Nie oblicza potrąceń przy wcześniejszym zwrocie.
Jak wypłacić PPK po 60. roku życia bez podatku?
Po ukończeniu 60 lat możesz złożyć wniosek o wypłatę na zasadach właściwych dla tego wieku. Nie musisz z tego powodu kończyć pracy ani przechodzić na emeryturę. Zwykły wariant bez podatku od zysków przewiduje wypłatę 25% środków jednorazowo i pozostałych 75% w co najmniej 120 miesięcznych ratach.
Możesz również rozłożyć całość na co najmniej 120 rat. Przy wypłacie całych środków jednorazowo albo skróceniu okresu dla części 75% powstaje podatek od zysku przypadającego na tę część. Nie jest to 19% całej wypłacanej kwoty. Nie występują natomiast pomniejszenia właściwe dla wcześniejszego zwrotu, takie jak przekazanie 30% części pracodawcy do ZUS czy zwrot dopłat państwa.
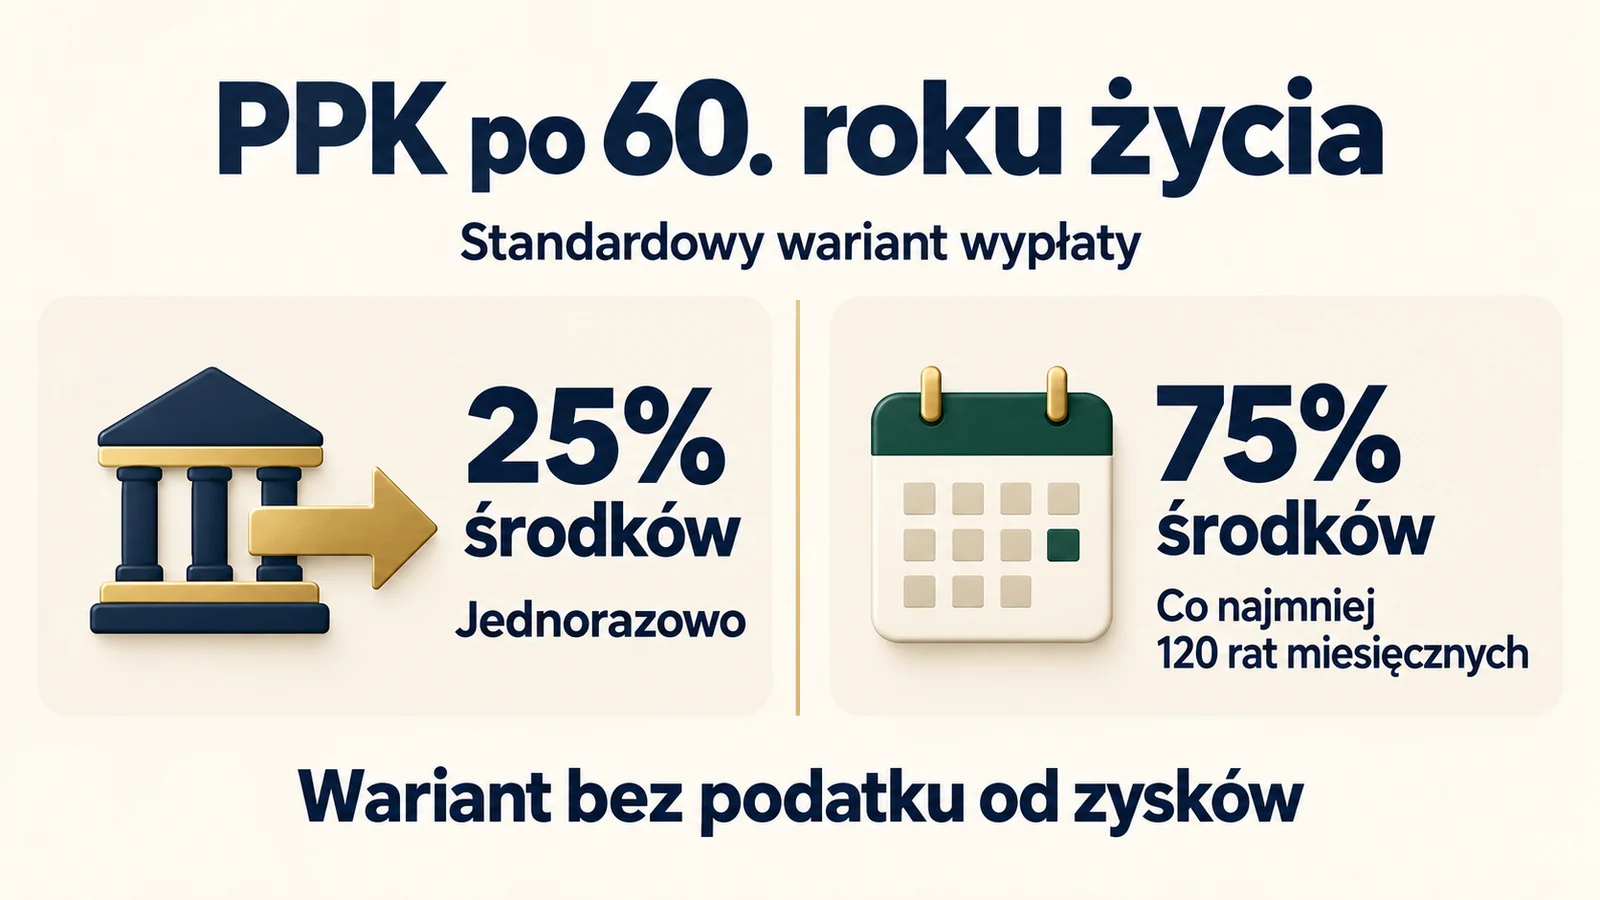
Przykładowo, przy saldzie 80 000 zł standardowy podział oznacza 20 000 zł jednorazowo oraz 60 000 zł przeznaczone do wypłat ratalnych. Proste podzielenie drugiej kwoty przez 120 daje 500 zł, ale nie jest obietnicą stałej przyszłej raty. Jej rzeczywista wysokość zależy między innymi od wyceny jednostek pozostających na rachunku.
Jest też wyjątek dla małych kwot: jeżeli pierwsza rata obliczona zgodnie z ustawą jest niższa niż 50 zł, środki wypłaca się jednorazowo. W takiej sytuacji pojawia się podatek od zysku przypadającego na 75% środków. Sam wybór 120 rat nie wystarcza więc w każdej sytuacji do uzyskania zwolnienia.
Rozpoczęcie wypłat po 60. roku życia kończy dalsze wpłaty do PPK po przekazaniu wymaganych informacji instytucjom i pracodawcom. Dotyczy to programu, także gdy masz więcej niż jeden rachunek. Nie należy mylić tego z wcześniejszym zwrotem, po którym wpłaty mogą być kontynuowane. Przed zleceniem pierwszej wypłaty sprawdź zatem również skutki dla rachunków u innych pracodawców.
PPK na leczenie lub wkład własny do mieszkania
Zanim wybierzesz zwykły zwrot z potrąceniami, sprawdź, czy Twoja sytuacja mieści się w jednym ze szczególnych trybów. Są to odrębne procedury. We wniosku trzeba wskazać właściwy cel i spełnić jego warunki.
Poważne zachorowanie uczestnika, małżonka lub dziecka
Można wnioskować o wypłatę do 25% środków, bez obowiązku ich późniejszego oddania. Ustawa określa, jakie zachorowania i orzeczenia uprawniają do tego trybu. Nie każda choroba i nie każdy rachunek za leczenie wystarczą. Do wniosku dołącza się właściwe orzeczenie lub zaświadczenie lekarskie.
Nie obowiązuje tu limit wieku taki jak przy wkładzie własnym. Wypłata może być jednorazowa albo ratalna. Zgodnie z ustawą jednorazowa kwota lub pierwsza rata powinna zostać wypłacona nie później niż w ciągu 14 dni od złożenia właściwego wniosku. Ten termin dotyczy szczególnej wypłaty z powodu zachorowania, a nie każdego zwykłego zwrotu z PPK.
Wkład własny przy kredycie mieszkaniowym
Przed ukończeniem 45 lat, według wieku w dniu złożenia wniosku, można skorzystać z wypłaty do 100% środków na wkład własny przy określonym kredycie mieszkaniowym. Konieczna jest umowa z instytucją finansową. Pieniądze trzeba oddać do PPK w wartości nominalnej.
Spłata musi rozpocząć się najpóźniej w ciągu 5 lat od wypłaty i zakończyć najpóźniej w ciągu 15 lat od wypłaty. Nie oznacza to 5 lat przerwy oraz kolejnych 15 lat na zwrot. Cel, harmonogram i sposób przekazania środków powinny wynikać z umowy. Niedotrzymanie terminu oddania pieniędzy może wywołać skutki podatkowe.
Co sprawdzić przed zatwierdzeniem dyspozycji?
Porównaj potrzebną kwotę z kwotą, którą rzeczywiście otrzymasz po rozliczeniu. Zwróć uwagę na aktualny wynik inwestycji i źródła środków. Jeśli masz kilka rachunków, upewnij się, którego dotyczy zlecenie. Zachowaj potwierdzenie oraz późniejsze rozliczenie potrąceń, aby móc sprawdzić przelew.
PPK nie należy utożsamiać z indywidualnymi kontami emerytalnymi. Jeżeli równolegle oszczędzasz w innych formach, przeczytaj porównanie zasad IKE i IKZE. Warunki wieku, podatku i wcześniejszego wycofania środków są tam inne.
Pytania o wypłatę z PPK
Czy pracodawca musi zgodzić się na zwrot?
Dyspozycję zwrotu składasz instytucji finansowej. Zgoda pracodawcy nie jest standardowym warunkiem wycofania Twoich środków. Kadry mogą pomóc ustalić nazwę instytucji, ale nie zastępują jej w realizacji zlecenia.
Czy po zmianie pracy tracę dostęp do starego PPK?
Zmiana pracodawcy nie oznacza utraty pieniędzy. Sprawdź, czy pozostały na dotychczasowym rachunku, czy nastąpił transfer do nowego PPK. Wniosek o wypłatę kieruj do instytucji, która aktualnie prowadzi rachunek z tymi środkami.
Czy podatek od zwrotu płacę samodzielnie?
Przy zwykłym zwrocie instytucja finansowa oblicza i pobiera należny podatek od dochodu. Nie przelewaj samodzielnie 19% salda do urzędu skarbowego. Sprawdź rozliczenie otrzymane od instytucji; saldo, dochód do opodatkowania i kwota przelewu to różne wartości.
Czy zwrot zamyka rachunek PPK na zawsze?
Nie. Wcześniejsze wycofanie środków nie wyklucza dalszego oszczędzania ani kolejnych wpłat. Jeśli Twoim celem jest zatrzymanie potrąceń z wynagrodzenia, potrzebna jest odrębna deklaracja u pracodawcy. Jeśli chcesz tylko otrzymać już zgromadzone pieniądze, właściwa jest dyspozycja w instytucji finansowej.