IKE lub IKZE możesz przenieść do innej instytucji, zachowując ciągłość oszczędzania i podatkowy charakter konta. Służy do tego wypłata transferowa. Najpierw zawierasz umowę z nowym dostawcą, następnie zlecasz transfer w dotychczasowej instytucji. Pieniądze nie powinny po drodze trafić na Twoje zwykłe konto osobiste.
Powodem zmiany mogą być niższe koszty, szersza oferta inwestycji albo wygodniejsza obsługa. Przed podpisaniem dokumentów trzeba jednak ustalić, co zostanie przeniesione, ile to będzie kosztować i kiedy ponownie będzie można dopłacać pieniądze. Sama informacja, że firma oferuje IKE lub IKZE, nie wystarcza.
Przeniesienie IKE i IKZE. Co właściwie zmieniasz?
Przy standardowej zmianie instytucji zachowujesz rodzaj konta: IKE trafia na Twoje IKE u nowego dostawcy, a IKZE na Twoje nowe IKZE. Możesz natomiast zmienić sposób inwestowania, na przykład przenieść IKE z funduszu inwestycyjnego do domu maklerskiego.
| Planowana operacja | Czy to zwykły transfer między instytucjami? |
|---|---|
| IKE w banku na IKE w domu maklerskim | Tak, po zawarciu nowej umowy i złożeniu dyspozycji transferowej. |
| IKZE w funduszu na IKZE u innego dostawcy | Tak, jeżeli nowa instytucja przyjmuje takie transfery. |
| Własne IKE na własne IKZE | Nie. Obecne zasady nie przewidują takiej zwykłej zamiany. |
| Własne IKZE na własne IKE | Nie. To nie jest dopuszczalny transfer między tymi kontami. |
| Zwykły rachunek maklerski na IKE lub IKZE | Nie. Nie przeniesiesz w ten sposób już kupionych prywatnie akcji jako wpłaty na konto emerytalne. |
Osobne przepisy dotyczą między innymi określonych transferów z PPE oraz pomiędzy IKE a OIPE. Nie oznacza to swobodnego przenoszenia pieniędzy między wszystkimi produktami emerytalnymi. Ten poradnik opisuje zmianę instytucji prowadzącej Twoje dotychczasowe IKE albo IKZE.
Jeżeli dopiero wybierasz rodzaj konta, zacznij od porównania IKE i IKZE. Transfer jest kolejnym etapem: zmieniasz dostawcę już posiadanego produktu, zamiast zaczynać oszczędzanie od początku.
Jak przenieść IKE lub IKZE krok po kroku?
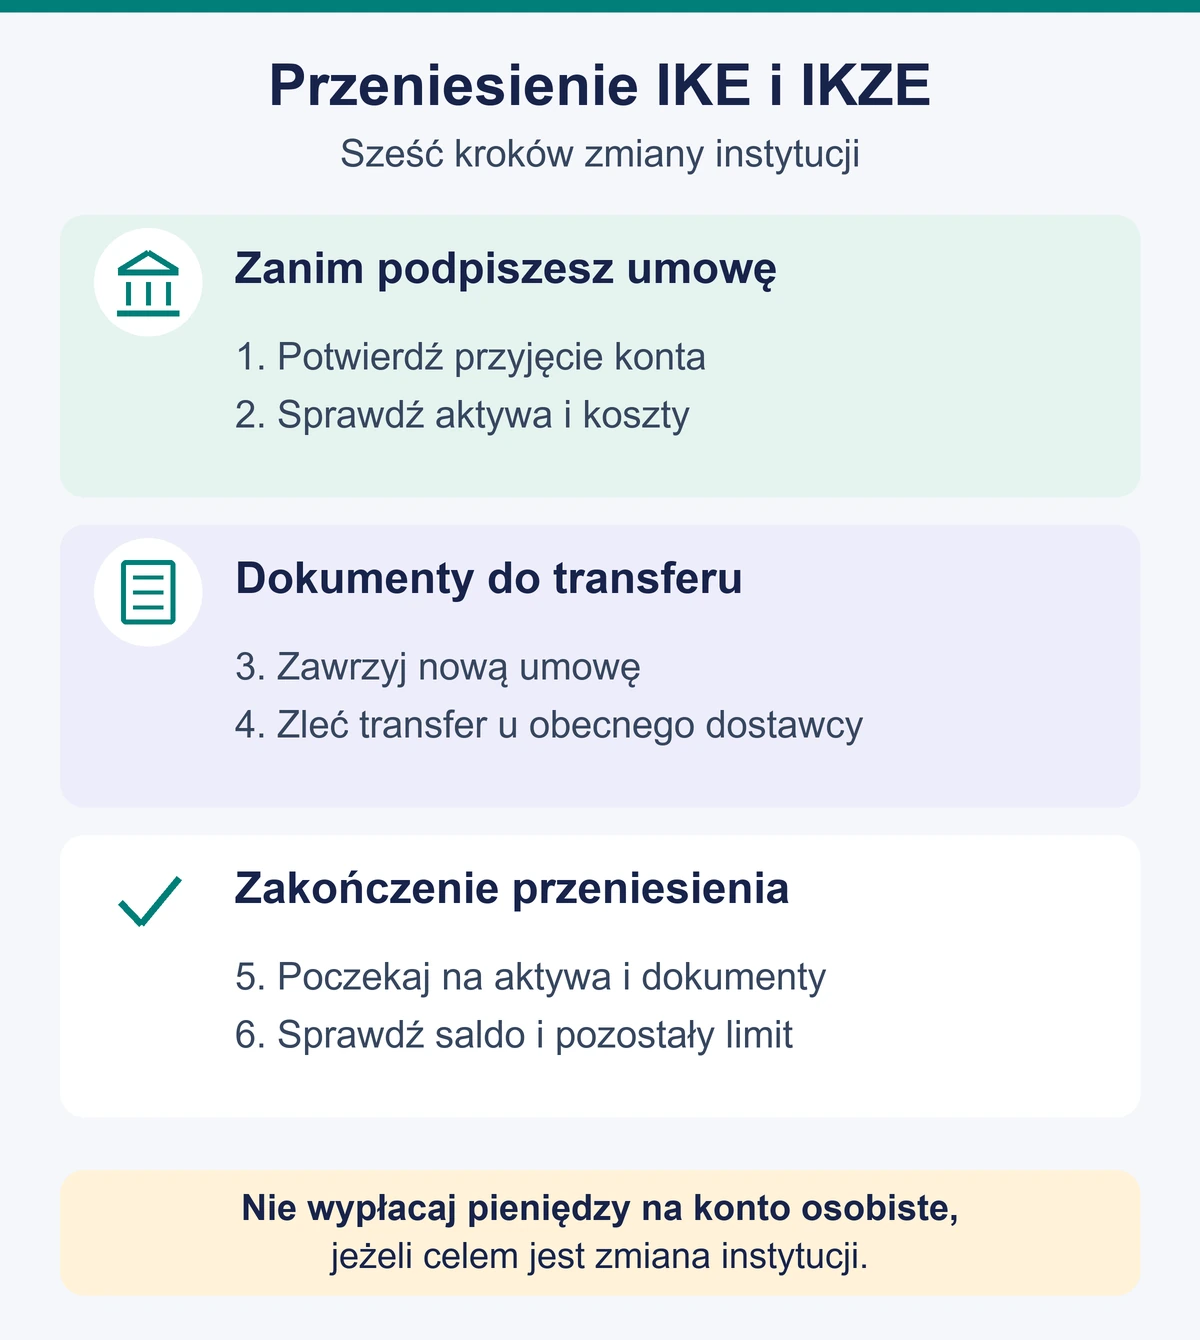
1. Potwierdź, że nowa instytucja przyjmie Twoje konto
Sprawdź osobno obsługę transferów IKE i IKZE. Zapytaj również o sposób przeniesienia obecnych inwestycji. Dostawca może przyjmować gotówkę, ale nie wszystkie papiery wartościowe, które znajdują się w Twoim portfelu.
Praktyczny przykład tej różnicy widać w XTB. W informacjach sprawdzonych 31 października 2026 roku firma obsługuje przyjmowanie transferów IKE, natomiast jej oficjalne odpowiedzi dotyczące IKZE wskazują, że przeniesienie IKZE z innej instytucji nie jest jeszcze dostępne. Dostępność trzeba więc potwierdzić dla konkretnego konta przed rozpoczęciem procedury.
2. Sprawdź koszty i przygotuj spis inwestycji
Zapisz datę podpisania obecnej umowy, wysokość wpłat w bieżącym roku oraz skład portfela. Przy akcjach i funduszach ETF przydadzą się oznaczenia ISIN, liczba papierów, giełda i waluta notowania. Poproś obie instytucje o informację, które pozycje mogą zostać przeniesione bez sprzedaży.
Sprawdź też nierozliczone transakcje, aktywne zlecenia i zapowiedziane dywidendy. Ustal, czy przed transferem trzeba anulować zlecenia oraz jak zostaną obsłużone pieniądze wpływające już po przeniesieniu głównej części portfela.
3. Zawrzyj umowę z nową instytucją
W formularzu zaznacz, że masz już IKE albo IKZE i zamierzasz je przenieść. Podaj dotychczasowego dostawcę. Nie wybieraj oświadczenia o braku konta tylko dlatego, że nowe IKE lub IKZE nie ma jeszcze salda.
Nowa instytucja wydaje potwierdzenie zawarcia umowy. Znajdują się w nim dane oszczędzającego, nazwa instytucji oraz numer rachunku przeznaczonego do transferu. Zachowaj ten dokument.
4. Złóż dyspozycję wypłaty transferowej u obecnego dostawcy
Przekaż potwierdzenie nowej umowy i wypełnij formularz transferu zgodnie z procedurą obecnej instytucji. Zwróć uwagę na nazwę dyspozycji. Zwykły zwrot środków na konto osobiste ma inne skutki podatkowe.
Sposób przekazania dokumentów zależy od dostawcy. Może to być aplikacja, serwis internetowy, placówka lub przesyłka z wymaganym poświadczeniem podpisu. Pobierz potwierdzenie przyjęcia dyspozycji oraz sprawdź, czy instytucja nie zgłosiła braków.
5. Poczekaj na środki i dokumentację
Nie zasilaj nowego konta przed zakończeniem właściwego etapu transferu. Zasadniczo nowe wpłaty można rozpocząć dopiero po wpływie przenoszonych środków. W praktyce dostawca musi też otrzymać dokumentację pozwalającą ustalić, jaką część tegorocznego limitu już wykorzystano.
6. Sprawdź zakończenie przeniesienia
Porównaj liczbę przeniesionych papierów, saldo gotówki, pobrane opłaty i pozostały limit wpłat. Przy transferze papierów ich bieżąca wartość może się zmienić wraz z notowaniami, dlatego sama różnica wyceny nie dowodzi braku aktywów. Z chwilą przekazania środków w standardowym transferze do innej instytucji dotychczasowa umowa ulega rozwiązaniu.
Czy trzeba sprzedać akcje, ETF lub fundusze przed transferem?
Nie zawsze trzeba sprzedawać inwestycje. Podstawową formą wypłaty transferowej jest pieniądz, ale ustawa przewiduje wyjątek dla papierów wartościowych przenoszonych pomiędzy podmiotami prowadzącymi działalność maklerską. Ostateczny sposób zależy również od tego, co potrafi przyjąć nowa instytucja.
| Co masz na koncie? | Co należy ustalić? |
|---|---|
| Gotówkę na IKE lub IKZE | Rachunek transferowy, walutę przekazania i ewentualne koszty. |
| Akcje lub ETF na koncie maklerskim | Czy nowy podmiot przyjmie konkretne papiery, z danej giełdy i w określonej walucie. |
| Jednostki funduszu inwestycyjnego | Zasady odkupienia jednostek i przekazania pieniędzy do nowego dostawcy. |
| Obligacje oszczędnościowe | Tryb przedterminowego wykupu dla wypłaty transferowej oraz opłaty związane z całym przeniesieniem. |
| Portfel mieszany | Które elementy przejdą jako papiery, a które trzeba wcześniej zamienić na gotówkę. |
Przykładowo masz 40 jednostek jednego funduszu ETF na maklerskim IKE. Jeżeli obie instytucje obsługują ich transfer, można przenieść te papiery bez sprzedaży i ponownego zakupu. Jeżeli odbiorca ich nie przyjmie, przed podjęciem decyzji porównaj koszt sprzedaży, ponownego zakupu i ewentualnego przewalutowania.
Sprzedaż inwestycji wewnątrz IKE lub IKZE w celu prawidłowej wypłaty transferowej nie jest tym samym co wycofanie pieniędzy na prywatne wydatki. Może jednak oznaczać okres bez ekspozycji na rynek. Jeżeli cena wzrośnie, za przeniesioną gotówkę kupisz mniej jednostek; jeżeli spadnie, sytuacja może być odwrotna. Transfer nie gwarantuje zachowania tej samej ceny zakupu.
Przy obligacjach oszczędnościowych nie zakładaj automatycznie takich samych kosztów jak przy zwykłym wcześniejszym wycofaniu pieniędzy. Oferta IKE Obligacje rozróżnia wykup związany z transferem od zwrotu środków. Niezależnie od warunków wykupu sprawdź opłaty dotyczące samego konta.
Ile trwa przeniesienie IKE i IKZE?
Ustawa przewiduje dla standardowej wypłaty transferowej termin nie dłuższy niż 14 dni od złożenia dyspozycji. Chodzi o dni, a nie o 14 dni roboczych. Reguła ma ustawowe wyjątki, między innymi związane z określonymi przypadkami upadłości instytucji. Znaczenie mają też przesłanki zawieszenia odkupywania jednostek funduszu.
Nie należy utożsamiać tego terminu z czasem od pierwszego kliknięcia przy zakładaniu nowego konta. Wcześniej trzeba zawrzeć umowę, uzyskać potwierdzenie i przekazać dyspozycję właściwej instytucji. Brak dokumentu lub błędny rachunek może wymagać wyjaśnienia.
Jeżeli transfer się przeciąga, poproś o datę przyjęcia dyspozycji, wskazanie brakujących dokumentów i konkretną podstawę opóźnienia. Zasady procedury i wyjątki określają art. 35 oraz 36 ustawy o IKE i IKZE. Nie traktuj ogólnej informacji o długim procesie jako automatycznego zniesienia ustawowego terminu.
Przeniesienia tuż przed końcem grudnia nie łącz z planem wpłacenia pieniędzy w ostatniej chwili. Możliwość zasilenia nowego konta zależy od zakończenia transferu, a niewykorzystany limit danego roku nie przechodzi na kolejny rok.
Ile kosztuje transfer i czy po roku jest bezpłatny?
Rozdziel trzy rodzaje kosztów: dodatkową opłatę za wczesne odejście, koszty przeniesienia aktywów oraz koszty ewentualnych transakcji. Hasło o darmowym prowadzeniu nowego konta nie odpowiada na wszystkie te pytania.
- Dodatkowa opłata w pierwszym okresie. Umowa może przewidywać ją przez okres nie dłuższy niż 12 miesięcy od zawarcia umowy. Może zostać potrącona z przenoszonych środków. Nie oznacza to zakazu wcześniejszego transferu.
- Koszt transferu maklerskiego po tym okresie. Ustawa dopuszcza opłatę pobieraną przez podmiot przekazujący aktywa, ale ogranicza ją do wysokości opłaty pobieranej od niego przez Krajowy Depozyt Papierów Wartościowych. Nie można więc przyjąć, że każdy transfer po roku zawsze kosztuje zero.
- Koszty pozostałych operacji. Osobno sprawdź taryfę instytucji przyjmującej, zwłaszcza dla zagranicznych papierów, oraz prowizje za sprzedaż, ponowny zakup i wymianę waluty, jeśli te działania będą potrzebne.
Poproś o wyliczenie dla własnego portfela, a nie tylko ogólną tabelę. Ważne jest, czy opłata zależy od liczby przenoszonych pozycji, ich wartości lub rynku. Dowiedz się również, czy potrzebujesz wolnej gotówki na pobranie należności.
Prosty przykład: jeżeli jednorazowe koszty zmiany wyniosą 300 zł, a porównywalna obsługa portfela będzie tańsza o 150 zł rocznie, sam koszt przeprowadzki wyrówna się po dwóch latach. To rachunek kosztów, nie prognoza zysku z inwestycji. Szersze warianty długoterminowego oszczędzania możesz zestawić w kalkulatorze IKE, stosując realistyczne założenia.
Transfer a podatek, limit wpłat i historia oszczędzania
Prawidłowa wypłata transferowa pomiędzy Twoimi kontami tego samego rodzaju korzysta ze zwolnienia z PIT. Nie rozliczasz jej jak wcześniejszego zwrotu pieniędzy. Nie otrzymujesz jednak nowego odliczenia za samo przeniesienie IKZE.
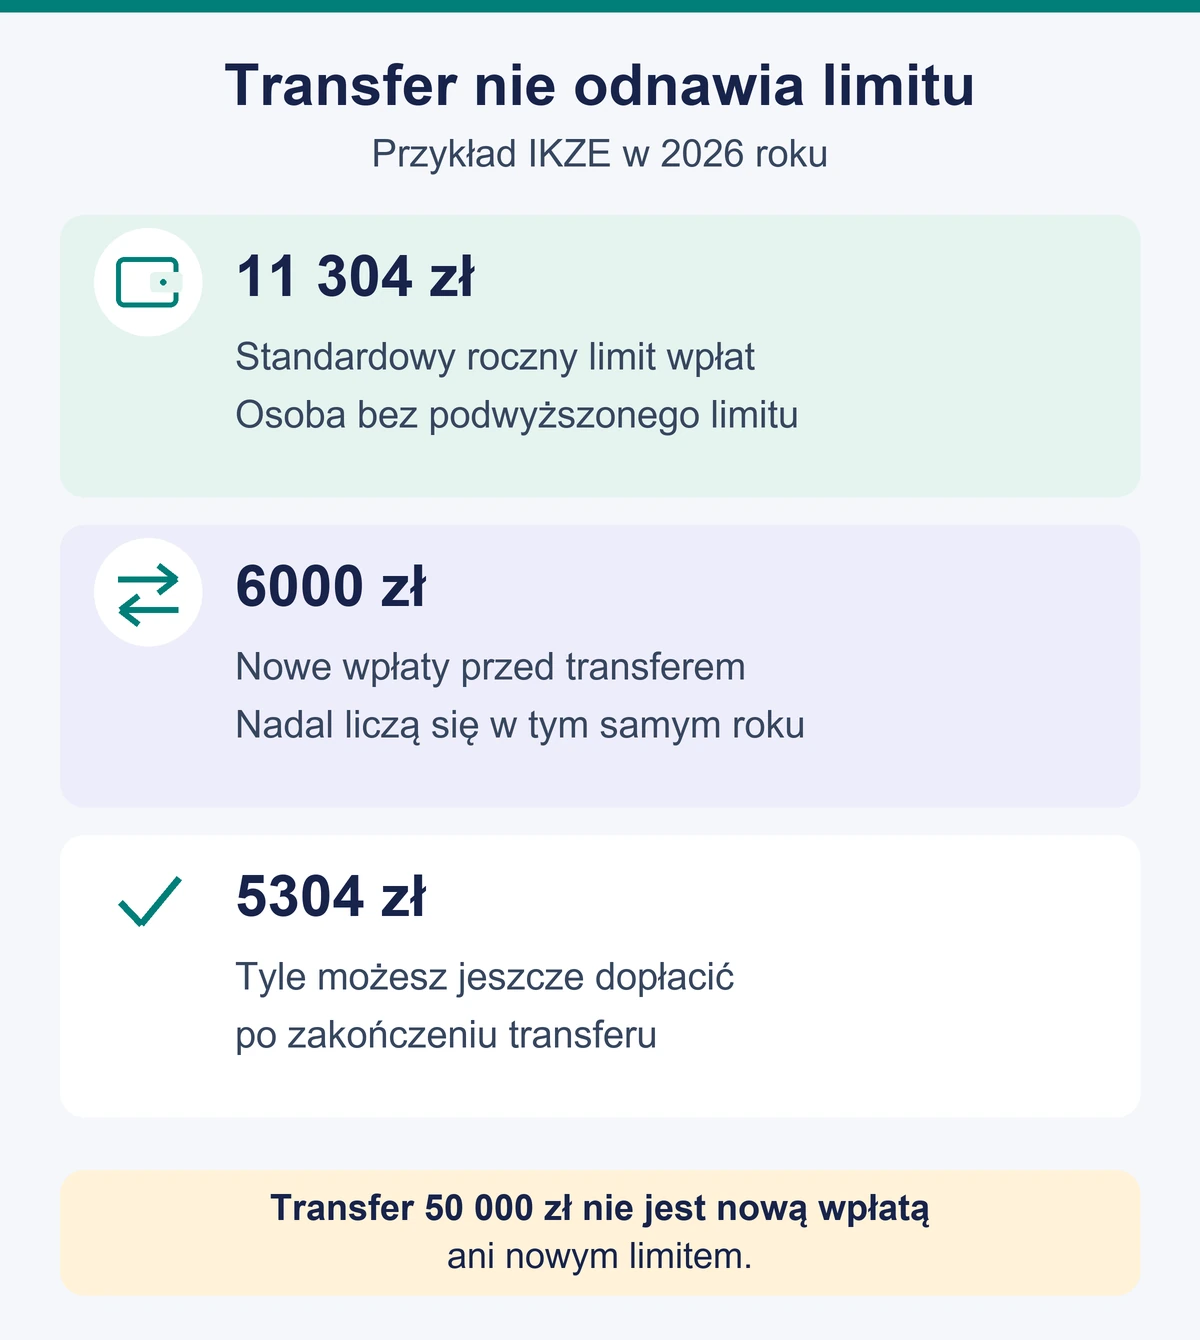
Zmiana dostawcy nie odnawia rocznego limitu. Przenoszone oszczędności nie zużywają go ponownie, ale wpłaty wykonane wcześniej w tym samym roku nadal się liczą. Do odliczenia IKZE bierzesz pod uwagę kwalifikujące się własne wpłaty, a nie całe saldo przysłane z poprzedniej instytucji.
Załóżmy, że w 2026 roku obowiązuje Cię standardowy limit IKZE 11 304 zł. Wpłacasz 6000 zł, a następnie przenosisz konto warte 50 000 zł, obejmujące również oszczędności z wcześniejszych lat. Po transferze możesz dopłacić w tym roku jeszcze 5304 zł. Nie odejmujesz od limitu wartości transferu 50 000 zł i nie zyskujesz nowego limitu 11 304 zł.
Kwoty limitów zmieniają się między latami, a dla uprawnionych osób prowadzących pozarolniczą działalność limit IKZE jest wyższy. Aktualne wartości i zasady opisujemy w zestawieniu limitów wpłat na IKE i IKZE.
Dotychczasowa instytucja przekazuje także dokumentację historyczną. Obejmuje ona między innymi datę pierwszej wpłaty, wpłaty w poszczególnych latach oraz wcześniejsze transfery. Dzięki temu sama zmiana dostawcy nie kasuje historii potrzebnej do oceny warunków przyszłej wypłaty. Zachowaj własne potwierdzenia, szczególnie jeżeli konto było przenoszone już kilka razy.
Najczęstszy błąd: wypłata na konto osobiste zamiast transferu
Polecenie „zamknij konto i przelej mi pieniądze” może uruchomić zwrot, a nie wypłatę transferową. Późniejsze samodzielne przesłanie otrzymanej kwoty do nowego dostawcy nie zamienia automatycznie tych operacji w transfer i może przekroczyć roczny limit nowych wpłat.
Jeżeli pieniądze mają posłużyć na bieżące wydatki, chodzi o inny cel niż zmiana instytucji. Skutki podatkowe opisujemy osobno dla wcześniejszego zwrotu z IKE oraz wycofania pieniędzy z IKZE. Nie należy wybierać tej drogi tylko dlatego, że przycisk wypłaty wygląda prościej niż formularz transferowy.
Przeniesienie IKE i IKZE. Pytania przed złożeniem dyspozycji
Czy można przenieść tylko część oszczędności?
Przy standardowej zmianie instytucji przenosisz całość środków. Nie dzielisz w ten sposób własnego IKE lub IKZE między dwóch niezależnych dostawców. Ustawa przewiduje odrębne wyjątki, między innymi transfery pomiędzy funduszami zarządzanymi przez to samo towarzystwo.
Czy najpierw trzeba zamknąć stare konto?
Nie zlecaj zwykłego zamknięcia ze zwrotem pieniędzy. Najpierw zawierasz nową umowę na potrzeby transferu i informujesz o istniejącym koncie. Dotychczasowa umowa rozwiązuje się przy przekazaniu środków w tej procedurze. Przejściowe istnienie dokumentów obu umów nie daje prawa do niezależnego zasilania dwóch kont tego samego rodzaju.
Czy po transferze trzeba od nowa odkładać przez wymagane lata?
Sama zmiana dostawcy nie zeruje udokumentowanej historii wpłat. Nowa instytucja otrzymuje informacje potrzebne do jej uwzględnienia. Transfer nie sprawia też, że brakujący rok wpłat zostaje nagle zaliczony: przeniesienie starych oszczędności i nowa wpłata to różne operacje.
Czy tak samo przenosi się środki po śmierci właściciela?
Nie. Osoba uprawniona korzysta z osobnej procedury i przedstawia inne dokumenty. Wybór między wypłatą pieniędzy a transferem oraz konsekwencje podatkowe wyjaśniamy w poradniku o dziedziczeniu IKE i IKZE.