Kalkulator OKI pozwala oszacować podatek od wartości aktywów w 2027 roku i porównać roczne obciążenia ze zwykłym rachunkiem. Uwzględnia trzy grupy aktywów, wspólny limit zwolnienia oraz opłaty. Podaj średnie wartości ze wszystkich swoich OKI. Przed uruchomieniem kont możesz użyć założeń do planowania.
Wpisz średnie wartości aktywów w złotych, łącznie ze wszystkich OKI. Dla nieposiadanej grupy wpisz zero. Stawka OKI w tym obliczeniu: 0,85%.
Aktualizacja kalkulatora: 31 października 2026 r.
Jak rozumieć średnią wartość?
To średnia obliczona według art. 23 i 24 ustawy, z uwzględnieniem dziennych wycen oraz właściwych korekt wpłat. Nie jest to automatycznie pierwsza wpłata ani saldo z końca roku. Przed startem możesz wpisać zakładane średnie do symulacji. Główny formularz wymaga gotowych średnich. Pomocnik poniżej liczy je wyłącznie w ograniczonym modelu pełnego 2027 roku. Nie odtwarza pełnej historii rachunku ani ustawowych korekt.
Pomocnik średniej wartości aktywów za pełny 2027 rok
Policz planistyczną średnią z wycen końca dnia. Każdy okres oznacza taką samą wycenę w każdym jego dniu, łącznie z datą początkową i końcową. Kwoty to wartości aktywów, a nie wysokość wpłat. Dla wybranej grupy podaj łączną wartość ze wszystkich swoich OKI.
Pomocnik działa tylko wtedy, gdy wszystkie ujęte OKI posiadasz przez cały 2027 rok oraz nie ma wpłaty i wypłaty w tym samym dniu na tym samym koncie. Niepełny rok lub takie operacje wymagają średniej ustawowej wpisanej ręcznie w głównym formularzu. Wpisanie zera przed otwarciem konta nie jest obsługą niepełnego roku.
Przy inwestycjach zmieniających cenę użyj okresów dziennych lub wycen poprawnie opisujących każdy dzień. Pomocnik nie wylicza zmian kursu, narastania odsetek ani korekt wpłat. Wynik jest elementem symulacji, nie gotowym rozliczeniem podatku.
Planistyczna średnia wartości za 365 dni:
Każdy dzień został ujęty raz. Wynik zaokrąglamy do groszy dopiero po podzieleniu sumy wycen dziennych przez 365. Przeniesienie zastąpi tylko kwotę wybranej grupy w głównym formularzu. Nie zmieni zapisanych wariantów.
Do którego pola wpisać moje aktywa?
Uwzględniaj wyłącznie aktywa objęte OKI. Wpisuj średnie wartości w złotych, przed odjęciem zwolnienia, łącznie ze wszystkich swoich OKI. Każdą kwotę przypisz tylko raz. Poniższe przykłady pomagają wybrać pole, ale nie potwierdzają kwalifikacji konkretnego produktu.
1. Część oszczędnościowa
Tutaj należą m.in. zwykłe depozyty bankowe w złotych na OKI, skarbowe obligacje oszczędnościowe oraz złotowe środki i należności na rachunku służącym obsłudze tych obligacji. Lokata strukturyzowana nie korzysta z tego zwolnienia. Nie każda gotówka na rachunku maklerskim należy do tej grupy.
Niektóre produkty zbiorowego inwestowania również mogą tu trafić, ale muszą spełniać łącznie ustawowe warunki, w tym wskaźnik ryzyka 1 oraz politykę przewidującą co najmniej 70% aktywów kwalifikowanych. Maksymalne zwolnienie tej części w 2027 roku wynosi 25 000 zł.
2. Część inwestycyjna ze zwolnieniem
Wpisz aktywa, których kwalifikację do tej grupy potwierdza dokumentacja zgodna z art. 26 ust. 1 pkt 2 ustawy. Przy akcjach znaczenie ma m.in. waluta kapitału zakładowego spółki. Przy obligacjach sprawdza się m.in. walutę nominału i wyłączenie obligacji strukturyzowanych. Dla wskazanych w ustawie funduszy dokumenty muszą przewidywać co najmniej 70% aktywów kwalifikowanych.
Sama nazwa ETF, zakup na GPW albo cena pokazana w złotych nie wystarczą. Z tej grupy korzysta pozostała część wspólnego limitu 100 000 zł po uwzględnieniu zwolnienia części oszczędnościowej.
3. Aktywa bez zwolnienia wartości
To aktywa dopuszczone na OKI, które nie spełniają warunków żadnej z dwóch powyższych grup, np. depozyt w walucie obcej. Niewykorzystany limit innych grup nie zwalnia ich wartości. Nie przenoś tu automatycznie produktu, którego jeszcze nie sprawdziłeś.
Nie wiem, do której grupy należy produkt
Sprawdź jego dokument zawierający kluczowe informacje, statut lub prospekt oraz potwierdzenie instytucji prowadzącej OKI. W razie wątpliwości poproś tę instytucję o wskazanie właściwej grupy. Nie zgaduj i nie pomijaj kwoty. Do rozliczenia wykorzystaj przygotowane przez nią średnie wartości.
Limit 25 000 zł mieści się w łącznej puli 100 000 zł. Nie sumują się one do 125 000 zł i nie przysługują osobno na każde konto.
- Łączna średnia wartość
- Zwolniona część oszczędnościowa
- Zwolniona część inwestycyjna
- Podstawa obliczenia OKI
- Szacowany podatek OKI
- Podatek 19% poza OKI
- Podatek i opłaty OKI
- Podatek i opłaty zwykłego rachunku
- Orientacyjny dochód zrównujący obciążenia
Zapisz maksymalnie 3 warianty. Zmień dane w formularzu, oblicz nowy wynik i dodaj go do porównania. Dane pozostają tylko w pamięci tej otwartej strony i znikną po jej odświeżeniu. Wyczyść usuwa dane formularza, a zapisane warianty możesz usunąć osobno.
Dodatnia różnica oznacza niższe obciążenia OKI, ujemna oznacza wyższe obciążenia OKI. Na wąskim ekranie przewiń tabelę w bok.
Wyniki do groszy, przed zaokrągleniem zeznania. Nie rozliczamy strat między źródłami i latami ani podatku zagranicznego. Opłaty dodajemy do obciążeń, bez automatycznego odliczenia ich od podstawy podatku. Obliczenia pozostają w Twojej przeglądarce.
To symulacja edukacyjna, a nie porada lub rekomendacja inwestycyjna ani gotowe rozliczenie podatkowe. Inwestycje mogą przynieść stratę.
Ustawa o osobistych kontach inwestycyjnych wchodzi w życie 1 stycznia 2027 roku. Narzędzie stosuje zasady przewidziane na ten rok. Nie oblicza podatku za 2026 rok i nie zakłada, że stawka 0,85% pozostanie taka sama w kolejnych latach.
Jeśli dopiero poznajesz ten rachunek, przeczytaj, jak działa osobiste konto inwestycyjne. Wyjaśniamy tam warunki korzystania z OKI, grupy aktywów i zasady wypłat. Poniżej skupiamy się na obliczeniach.
Jak korzystać z kalkulatora OKI?
Zacznij od podziału portfela na trzy grupy. Wpisuj średnie wartości w złotych, a nie liczbę akcji, wysokość miesięcznej dopłaty ani sam zysk. Jeżeli masz kilka OKI, zsumuj dane dotyczące tej samej grupy ze wszystkich rachunków. Zwolnienie nie przysługuje osobno na każde konto.
- Część oszczędnościowa. Wpisz średnią wartość aktywów objętych zwolnieniem do 25 000 zł, np. odpowiednich lokat w złotych i skarbowych obligacji oszczędnościowych.
- Część inwestycyjna ze zwolnieniem. Wpisz aktywa spełniające warunki szerszego zwolnienia z art. 26 ustawy. Nie przypisuj tu automatycznie każdego funduszu lub ETF. Przed wpisaniem kwoty zobacz, jak sprawdzić zwolnienie ETF na OKI na podstawie dokumentów funduszu.
- Aktywa bez zwolnienia wartości. Wpisz pozostałą część portfela na OKI. Jej wartość nie korzysta z niewykorzystanej puli dwóch poprzednich grup.
- Dochód do porównania. Podaj dochód, który poza OKI podlegałby w tym samym roku opodatkowaniu stawką 19%. Nie wliczaj samego wzrostu kursu niesprzedanych akcji.
- Opłaty. Możesz dodać roczne koszty OKI i zwykłego rachunku. Kalkulator porówna je obok podatku.
Możesz wybrać przykład z dochodem, wariant bez sprzedaży, obligacje oszczędnościowe albo portfel mieszany. Przycisk wypełnia pola i pokazuje wynik wraz z przyjętymi założeniami. Potem zmień dochód, wartość wybranej grupy lub opłaty, aby sprawdzić wpływ na różnicę. Jeżeli nie wiesz, gdzie przypisać aktywa, rozwiń pomoc przy polach formularza. Dane są przeliczane w przeglądarce i nie są wysyłane przez kalkulator na serwer.
Co pokazuje wynik?
Szacowany podatek OKI wynika z opodatkowanej wartości aktywów oraz stawki 0,85% obowiązującej na 2027 rok. Oprócz kwoty zobaczysz, jaka wartość została zwolniona i ile pozostało w podstawie obliczenia. Dzięki temu sprawdzisz, czy wynik nie jest skutkiem przypisania pieniędzy do niewłaściwej grupy.
Podatek na zwykłym rachunku to 19% dodatniego dochodu wpisanego do porównania. W tym uproszczonym modelu dla zera lub straty wynosi zero. Nie oznacza to pełnego rozliczenia PIT, ponieważ nie uwzględniamy różnych źródeł przychodów, strat z wcześniejszych lat ani podatku zapłaconego za granicą.
Różnica obciążeń porównuje podatek i podane opłaty obu rachunków. Dodatnia korzyść OKI oznacza niższe obciążenia w danym scenariuszu. Wynik przeciwny oznacza, że OKI w tym porównaniu kosztuje więcej. To nie jest końcowa wartość portfela ani gwarantowany dodatkowy zysk.
Jaki dochód zrównuje podatek i opłaty obu rachunków?
Kalkulator pokazuje również orientacyjny dochód, przy którym podatek i opłaty zwykłego rachunku zrównują się z obciążeniami OKI. Utrzymuje przy tym wpisane średnie wartości aktywów i roczne koszty. Nie szacuje, jaki dochód faktycznie osiągniesz.
Próg dochodu = (podatek OKI + opłaty OKI − opłaty zwykłego rachunku) ÷ 19%. Jest to ten sam model obliczeń, który służy do porównania rachunków, tylko rozwiązany względem dochodu.
Przy dodatnim progu niższy dochód przemawia w tym porównaniu na korzyść zwykłego rachunku, a wyższy na korzyść OKI. Różnice bliskie progowi mogą zniknąć po zaokrągleniu do groszy. Gdy sam koszt zwykłego rachunku przewyższa podatek i opłaty OKI, nie pokazujemy ujemnego progu. Wtedy OKI ma niższe obciążenia już przy zerowym dochodzie lub stracie, ponieważ model nie nalicza ujemnego podatku dochodowego.
Jak obliczamy zwolnienie i podatek?
Najpierw zwalniamy część oszczędnościową do 25 000 zł. Następnie ustalamy, ile zostało z łącznej puli 100 000 zł na odpowiednie aktywa inwestycyjne. Reszta wartości portfela, w tym aktywa bez prawa do zwolnienia, tworzy podstawę obliczenia. Taką kolejność określa art. 26 ustawy o osobistych kontach inwestycyjnych.
Przykładowo 10 000 zł części oszczędnościowej zostawia 90 000 zł puli na część inwestycyjną ze zwolnieniem. Przy 40 000 zł części oszczędnościowej zwolnione jest 25 000 zł, a pozostałe 15 000 zł jest opodatkowane. Jednocześnie dla części inwestycyjnej pozostaje 75 000 zł wolnego limitu.
Kwotę po zwolnieniach mnożymy przez 0,0085. Kalkulator pokazuje wynik do groszy, przed zaokrągleniami właściwymi dla zeznania podatkowego. Nie zastępuje informacji od instytucji prowadzącej OKI ani rozliczenia podatnika. Podanie dokładnych średnich i właściwe przypisanie aktywów ma większe znaczenie niż precyzja samego wyświetlania kwoty.
100 tys. zł na OKI. Dlaczego podatek może wynieść od 0 do 850 zł?
Dwa portfele o tej samej średniej wartości mogą dawać zupełnie inny podatek OKI. Sprawdziliśmy osiem podziałów identycznej kwoty 100 000 zł. Zmieniamy tylko udział trzech grup aktywów, aby pokazać znaczenie ich kwalifikacji i wspólnych limitów. Nie porównujemy wyników inwestycyjnych.
Przyjmujemy pełny 2027 rok i stawkę 0,85%. Wszystkie wartości w tabeli są już obliczonymi średnimi ustawowymi, a nie wpłatami, cenami zakupu lub saldem z końca roku. Zakładamy prawidłowe przypisanie aktywów do grup i uwzględnienie wszystkich OKI danej osoby. Nie przyjmujemy zysków ani dodatkowych opłat. Wyniki pokazują sam podatek od wartości aktywów, przed zaokrągleniem należności w zeznaniu.
| Część oszczędnościowa | Część inwestycyjna ze zwolnieniem | Aktywa bez zwolnienia wartości | Podstawa podatku | Podatek za 2027 rok |
|---|---|---|---|---|
| 0 zł | 100 000 zł | 0 zł | 0 zł | 0 zł |
| 25 000 zł | 75 000 zł | 0 zł | 0 zł | 0 zł |
| 40 000 zł | 60 000 zł | 0 zł | 15 000 zł | 127,50 zł |
| 60 000 zł | 40 000 zł | 0 zł | 35 000 zł | 297,50 zł |
| 100 000 zł | 0 zł | 0 zł | 75 000 zł | 637,50 zł |
| 0 zł | 80 000 zł | 20 000 zł | 20 000 zł | 170 zł |
| 25 000 zł | 55 000 zł | 20 000 zł | 20 000 zł | 170 zł |
| 0 zł | 0 zł | 100 000 zł | 100 000 zł | 850 zł |
W każdym wierszu suma pierwszych trzech kolumn wynosi 100 000 zł. Obliczenia własne sprawdzono 31 października 2026 roku. Przykłady nie przypisują do grup żadnego konkretnego funduszu, banku ani instrumentu.
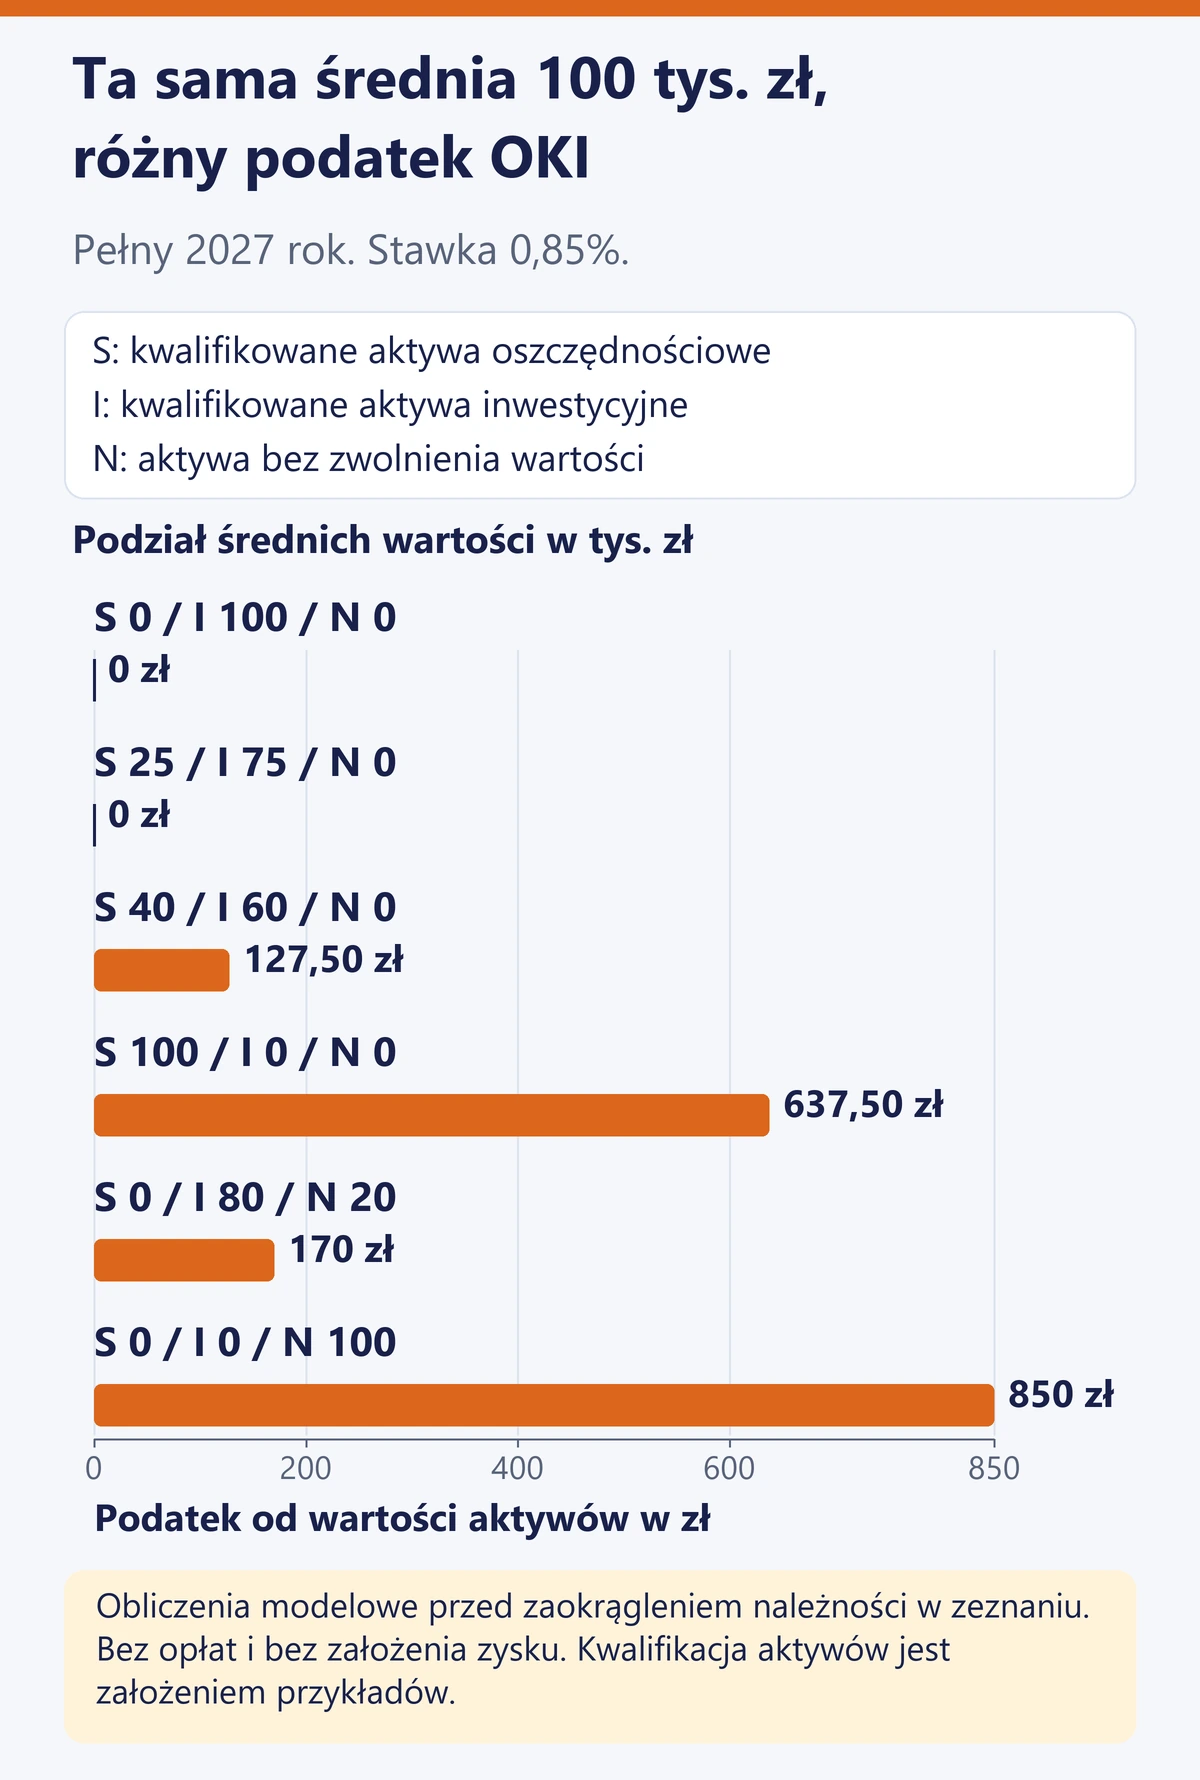
1. Podział 25 tys. zł i 75 tys. zł może wykorzystać pełne zwolnienie
Pierwsze dwa wiersze dają zerowy podatek. W jednym całość przypada na kwalifikowaną część inwestycyjną. W drugim część oszczędnościowa wykorzystuje 25 000 zł, a inwestycyjna pozostałe 75 000 zł wspólnej puli. To pokazuje, że nie istnieje jedna proporcja portfela konieczna do osiągnięcia zerowego podatku.
2. Nadwyżki oszczędności nie zwolni wolny limit inwestycyjny
Przy podziale 40 000 zł i 60 000 zł część oszczędnościowa przekracza swój limit o 15 000 zł. Ta nadwyżka tworzy podstawę podatku, mimo że łączna średnia nie przekracza 100 000 zł. Wynik wynosi 127,50 zł. Przy całych 100 000 zł w części oszczędnościowej zwolnione pozostaje 25 000 zł, a podatek rośnie do 637,50 zł.
3. Aktywa bez zwolnienia są rozliczane odrębnie
W dwóch kolejnych wariantach 20 000 zł aktywów bez zwolnienia wartości daje 170 zł podatku. Nie zmienia tego podział pozostałych 80 000 zł między grupy korzystające ze zwolnienia. Niewykorzystana pula nie obejmuje aktywów z trzeciej grupy. Dlatego przy całych 100 000 zł w tej kategorii podatek wynosi 850 zł.
Jak obliczyliśmy wyniki?
- Zwolnienie oszczędnościowe to mniejsza z dwóch kwot: średnia części oszczędnościowej albo 25 000 zł.
- Zwolnienie inwestycyjne to mniejsza z kwot: średnia kwalifikowanej części inwestycyjnej albo 100 000 zł pomniejszone o wykorzystane zwolnienie oszczędnościowe.
- Od sumy średnich trzech grup odejmujemy oba wyliczone zwolnienia. Otrzymujemy podstawę podatku.
- Podstawę mnożymy przez 0,0085, czyli stawkę 0,85% przewidzianą na 2027 rok.
Aby odtworzyć wybrany wiersz, wpisz pierwsze trzy kwoty do odpowiadających im pól formularza. Nie odejmuj wcześniej limitów i nie dodawaj całych 100 000 zł ponownie do jednej z grup. Dla własnego portfela najpierw ustal kwalifikację aktywów. W razie wątpliwości skorzystaj z dokumentacji produktu i informacji prowadzącego OKI.
Niższy podatek nie oznacza lepszej inwestycji. Tabela nie uwzględnia ryzyka, płynności, osiągniętego dochodu ani kosztów obsługi. Nie jest też porównaniem opłacalności OKI ze zwykłym rachunkiem. Do takiej oceny trzeba uzupełnić pozostałe pola kalkulatora zgodnie z własnymi założeniami.
Przykład porównania z podatkiem Belki
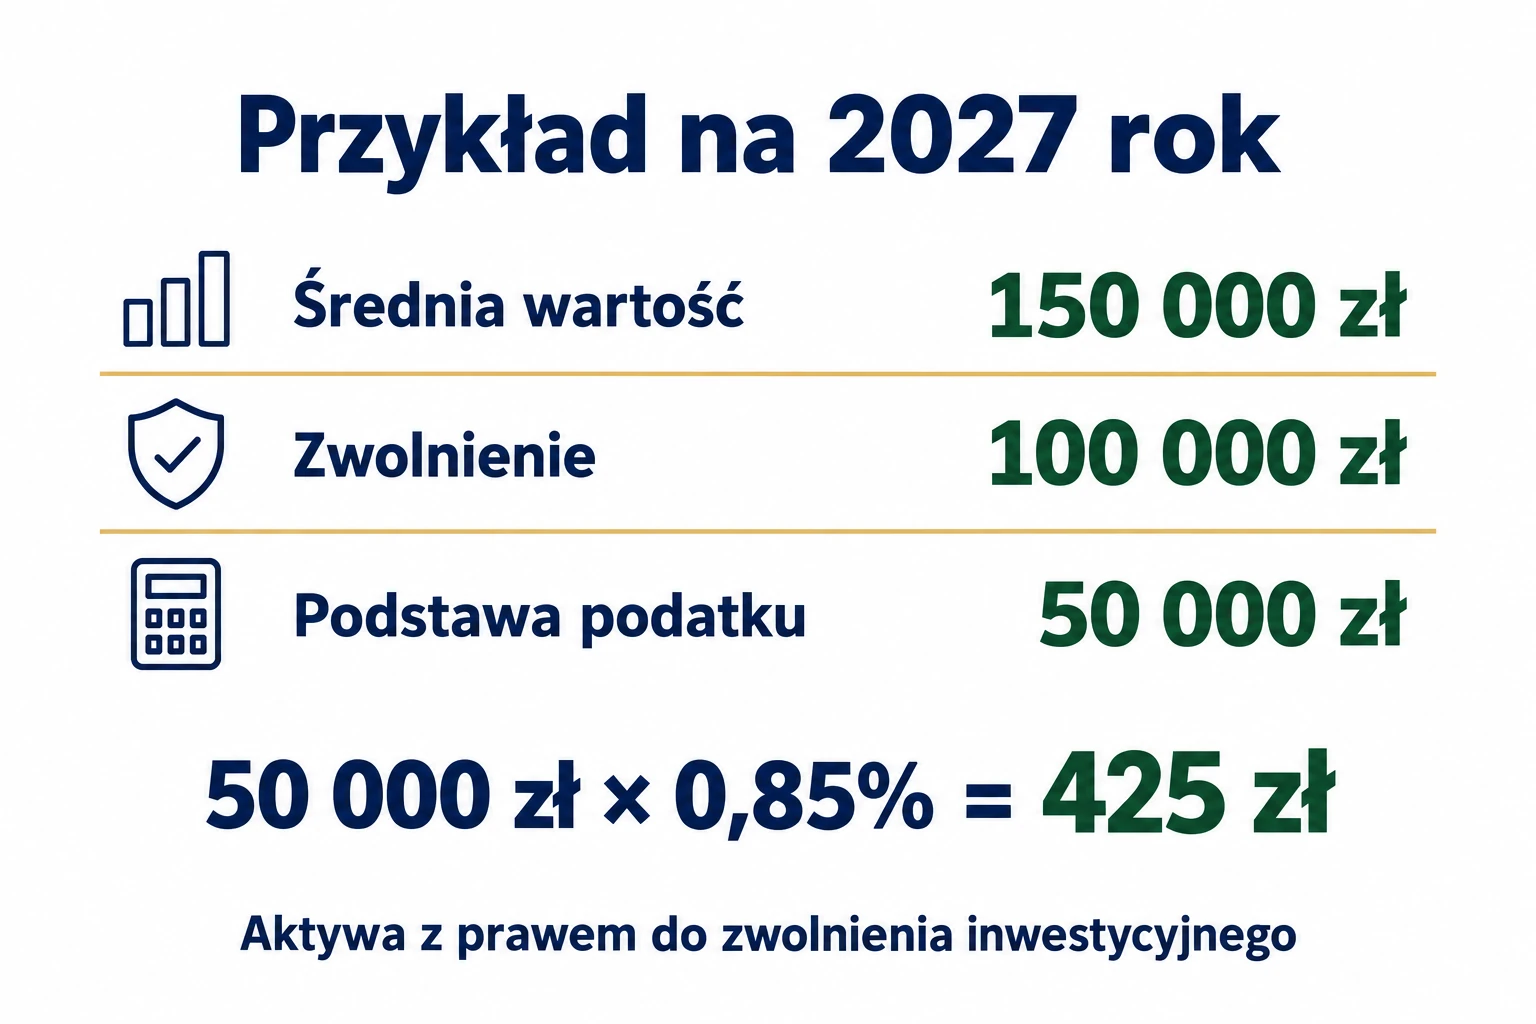
Załóżmy, że średnia wartość aktywów inwestycyjnych objętych odpowiednim zwolnieniem wynosi 150 000 zł. Podatek OKI wynosi wtedy 425 zł. Dla zwykłego rachunku przyjmujemy 10 000 zł dochodu podlegającego opodatkowaniu w tym samym roku. Podatek 19% wyniósłby 1900 zł.
Bez różnicy w opłatach OKI ma w tym scenariuszu obciążenia niższe o 1475 zł. Jeżeli jednak OKI kosztuje rocznie 300 zł, a zwykły rachunek 100 zł, przewaga zmniejsza się do 1275 zł. Kalkulator pokazuje właśnie taką różnicę, zamiast pomijać cennik.
Teraz zmień dochód poza OKI na zero, pozostawiając te same wartości portfela i opłaty. Zwykły rachunek nie generuje w modelu podatku od dochodu, a OKI nadal ma 425 zł podatku od aktywów i wyższe opłaty. Jego obciążenia są większe o 625 zł. Korzystniejszy wariant zależy więc od rzeczywistych zdarzeń, a nie tylko wysokości salda.
Dlaczego nie naliczamy podatku od zysku widocznego tylko na ekranie?
Jeżeli kurs posiadanych akcji wzrósł, ale nadal je trzymasz, wzrost wartości nie jest jeszcze dochodem ze sprzedaży. Wpisanie całej tej kwoty do pola dochodu zawyżyłoby podatek zwykłego rachunku. W konsekwencji OKI wyglądałoby korzystniej, niż wynika to z porównania podatków należnych w danym roku.
Osobno trzeba traktować m.in. wypłacone dywidendy, otrzymane odsetki i zrealizowany dochód ze sprzedaży. Mogą mieć znaczenie podatkowe mimo pozostawienia pozostałych inwestycji na rachunku. Z kolei strata z jednego źródła nie zawsze może pomniejszyć dochód z innego. Formularz przyjmuje jedną uproszczoną kwotę do porównania i nie przeprowadza takiego rozliczenia za użytkownika.
Podstawy znajdziesz w artykule o podatku Belki i sposobie rozliczenia dochodów. Przy planie wieloletnim warto dodatkowo porównać moment zapłaty podatku, ponieważ odroczenie rozliczenia wpływa na kapitał pozostający do inwestowania.
Obligacje na OKI: znaczenie ma moment wypłaty odsetek
Załóżmy ustawową średnią wartość kwalifikujących się obligacji oszczędnościowych na OKI równą 60 000 zł. Jest to średnia po uwzględnieniu właściwych wycen i odsetek, a nie sama wartość nominalna zakupionych obligacji. Nie masz innych aktywów na OKI, a dla obu rachunków przyjmujesz brak opłat.
Z części oszczędnościowej zwolnione jest 25 000 zł. Podstawa wynosi więc 35 000 zł, a podatek OKI za 2027 rok to 297,50 zł. Spójrz teraz na dwa odrębne warianty dochodu na zwykłym rachunku.
| Co dzieje się w 2027 roku poza OKI? | Dochód do porównania | Podatek 19% w modelu | Podatek OKI |
|---|---|---|---|
| Otrzymujesz 3000 zł odsetek brutto | 3000 zł | 570 zł | 297,50 zł |
| Odsetki są tylko naliczane lub kapitalizowane, a wypłata lub wykup nastąpi później | 0 zł | 0 zł | 297,50 zł |
W pierwszym wariancie OKI ma w tym roku podatek niższy o 272,50 zł. W drugim podatek OKI jest wyższy o 297,50 zł, bo na zwykłym rachunku nie było jeszcze opodatkowanej wypłaty odsetek. Samo zwiększenie wartości obligacji o narosłe odsetki nie uprawnia do wpisania ich jako otrzymanego dochodu.
Sprawdź zasady wypłaty odsetek konkretnej emisji i to, czy w porównywanym roku wystąpił wykup. Te warianty nie opisują całego okresu inwestycji ani oferty konkretnego dostawcy OKI. W kolejnych latach mogą zmienić się zarówno wyceny, jak i stawka podatku OKI. O wyniku wieloletnim nie przesądza samo porównanie jednego kuponu. Więcej scenariuszy znajdziesz w poradniku o obligacjach skarbowych na OKI.
Skąd wziąć średnią wartość aktywów?
Po uruchomieniu OKI podstawą rozliczenia będą dane przygotowane przez instytucję finansową. Sposób ustalenia średnich wartości określa art. 23 ustawy, a zasady dziennej wyceny art. 24. Obliczenie uwzględnia ustawowe reguły dotyczące wpłat i wypłat oraz podział na grupy aktywów. Dzielnik średniej wynika z art. 23 ust. 2.
W kalkulatorze wpisujesz już ustalone albo zakładane średnie. Narzędzie nie odtwarza całej historii rachunku, dziennych zmian cen, przepływów między grupami, przeliczeń walut ani wpłat i wypłat tego samego dnia. Nie wystarczy więc wkleić salda z grudnia i traktować wyniku jako gotowego podatku do zapłaty.
Przed startem można wykonać kilka wariantów, np. ze średnią częścią inwestycyjną 80 000 zł, 100 000 zł i 150 000 zł. Tak sprawdzisz wrażliwość wyniku na wielkość portfela. To bardziej przejrzyste niż ukryte założenie, że kapitał przez cały rok będzie równy pierwszej wpłacie.
Przykład średniej dziennej wartości portfela
Załóżmy, że posiadasz jedyne OKI przez cały 2027 rok, czyli przez 365 dni. Pierwsza wpłata 1 stycznia wynosi 100 000 zł. Tego dnia niczego nie wypłacasz, a później nie dokonujesz kolejnych wpłat ani wypłat. Wszystkie aktywa należą do części inwestycyjnej uprawnionej do zwolnienia. Dla przejrzystości przyjmijmy dwa stałe poziomy ich dziennych wycen.
| Okres | Liczba dni | Wartość na koniec każdego dnia | Suma dziennych wycen |
|---|---|---|---|
| Od stycznia do listopada | 334 | 100 000 zł | 33 400 000 zł |
| Grudzień | 31 | 120 000 zł | 3 720 000 zł |
| Łącznie | 365 | Wycena zmienna | 37 120 000 zł |
Wzrost do 120 000 zł wynika tutaj wyłącznie ze zmiany wyceny, a nie z kolejnej dopłaty. Pierwszej wpłaty nie doliczamy drugi raz do sumy wycen, ponieważ w dniu wpłaty nie było wypłaty. To istotne założenie tego przykładu, a nie ogólna zasada pomijania każdej wpłaty.
Średnia wynosi 37 120 000 zł ÷ 365 = 101 698,63 zł. Tę kwotę wpisujesz do części inwestycyjnej kalkulatora. Nie wpisujesz ani pierwszej wpłaty 100 000 zł, ani końcowego salda 120 000 zł. Po zwolnieniu 100 000 zł podstawa wynosi 1698,63 zł, a szacowany podatek przy stawce 0,85% wynosi 14,44 zł.
Ten przykład dotyczy rachunku posiadanego przez cały rok. Rzeczywiste wyliczenie może wymagać korekt dla wpłat, wypłat, zmiany grupy aktywów i operacji tego samego dnia. Kalkulator przyjmuje już ustaloną średnią, a nie zastępuje dziennych wycen instytucji prowadzącej OKI.
Jak uwzględniamy opłaty?
Opłaty wpisane w formularzu są dodatkowym wydatkiem przy porównaniu obciążeń. Narzędzie nie decyduje, które z nich stanowią koszt uzyskania przychodu. Kwota dochodu do porównania powinna już odpowiadać przyjętej podstawie opodatkowania poza OKI, po uwzględnieniu właściwych kosztów podatkowych.
Jeżeli koszt funduszu został już uwzględniony w wycenie jednostki albo podanej stopie wyniku, nie doliczaj go ponownie jako osobnej opłaty. Porównuj podobne instrumenty i tę samą aktywność. Częste przewalutowania i zakupy mogą zmienić wynik bardziej niż sama opłata za prowadzenie rachunku.
Czego kalkulator nie prognozuje?
Nie przewidujemy stóp zwrotu, inflacji, przyszłych stawek podatku OKI ani opłat nieznanych jeszcze ofert. Nie ustalamy automatycznie uprawnienia zagranicznego funduszu do zwolnienia. Nie uwzględniamy również daniny solidarnościowej, zagranicznego podatku u źródła i indywidualnych rozliczeń transgranicznych.
Wynik obejmuje jeden rok. Nie jest porównaniem końcowej wartości inwestycji po dwudziestu latach. Sam efekt reinwestowania można poznać w naszym kalkulatorze procentu składanego, ale tamtego modelu nie należy utożsamiać z pełnym rozliczeniem OKI.
Jeżeli rozważasz oszczędzanie emerytalne, osobne zasady sprawdzisz w kalkulatorze IKE i kalkulatorze IKZE. Limit wartości aktywów OKI nie jest odpowiednikiem rocznego limitu wpłat na te konta. Podatki, terminy wypłat i zastosowania rachunków zestawiliśmy w porównaniu OKI, IKE i IKZE.
Najczęstsze pytania o obliczenia
Czy muszę wykorzystać całe 25 000 zł części oszczędnościowej?
Nie. To maksymalna wartość zwolnienia tej grupy. Gdy nie masz takich aktywów, cała pula 100 000 zł może służyć odpowiednim aktywom inwestycyjnym. Kalkulator nie rezerwuje na siłę 25 000 zł, których faktycznie nie wykorzystujesz.
Czy stratę wpisuje się ze znakiem minus?
Tak, pole dochodu do porównania dopuszcza wartość ujemną. Wtedy model nie nalicza podatku 19%, ale podatek OKI nadal zależy od wartości aktywów po zwolnieniach. Narzędzie nie wylicza możliwości wykorzystania tej straty w kolejnych latach.
Czy mogę wpisać kilka rachunków?
Tak, po zsumowaniu odpowiednich średnich wartości w każdej grupie. Nie stosuj najpierw zwolnienia oddzielnie dla każdego rachunku. Kalkulator musi otrzymać wartości przed zwolnieniem, aby prawidłowo wykorzystać wspólną pulę.
Wyniki są symulacją edukacyjną i nie stanowią porady ani rekomendacji inwestycyjnej. Nie zastępują rozliczenia podatkowego. Inwestowanie wiąże się z możliwością straty, także przy korzystaniu ze zwolnień podatkowych.