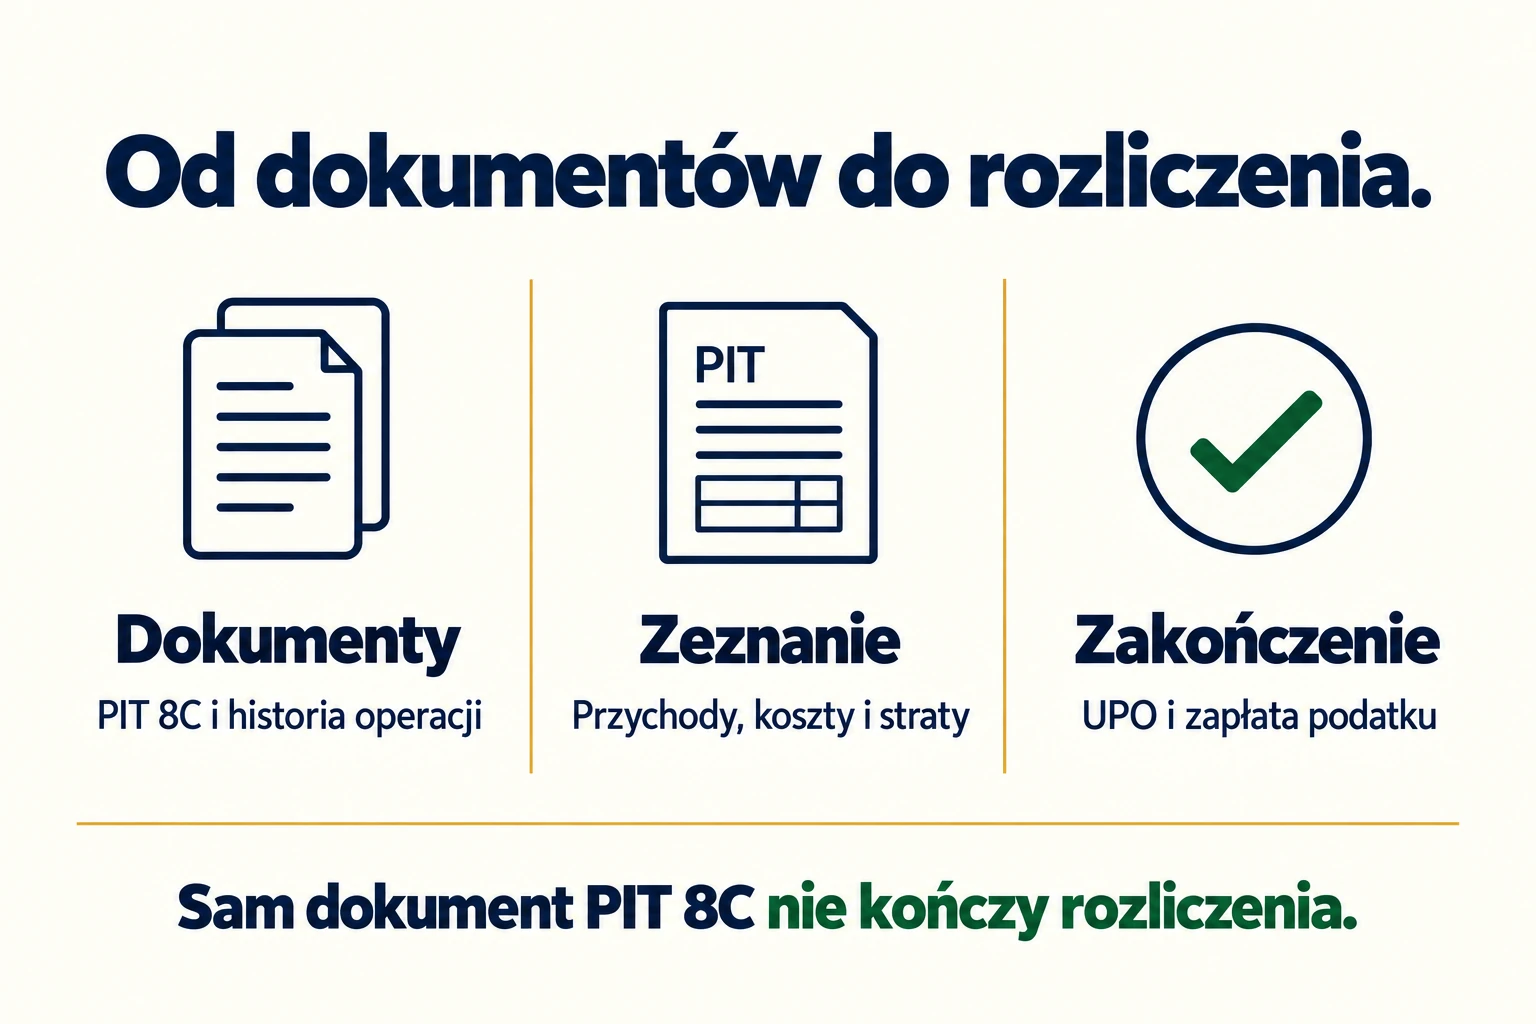
PIT 38 służy między innymi do rozliczenia sprzedaży akcji, giełdowych ETF oraz odkupienia jednostek funduszy kapitałowych. Podatek wynosi zasadniczo 19% dochodu, czyli przychodu pomniejszonego o podatkowe koszty. Zeznanie trzeba złożyć także wtedy, gdy transakcje przyniosły stratę. Samo otrzymanie PIT 8C od brokera nie oznacza, że rozliczenie jest zakończone.
Najwięcej błędów pojawia się przy kilku rachunkach inwestycyjnych, kosztach zakupu papierów sprzed lat i transakcjach w walutach obcych. Poniżej znajdziesz sposób uporządkowania tych danych oraz przykłady obliczeń. Zasady dotyczą prywatnego inwestowania poza działalnością gospodarczą i poza osłoną podatkową IKE oraz IKZE.
Kto składa PIT 38 i jakie inwestycje rozlicza?
Najczęściej obowiązek dotyczy osoby, która w danym roku sprzedała akcje, udziały lub inne papiery wartościowe. W zeznaniu uwzględnia się również określone instrumenty pochodne oraz dochody z realizacji wynikających z nich praw. Od rozliczenia za 2024 rok do tej grupy dołączyły dochody z odkupienia, umorzenia lub wykupienia jednostek funduszy kapitałowych. Podstawę tych zasad stanowi art. 30b ustawy o podatku dochodowym od osób fizycznych.
| Sytuacja | Co zwykle oznacza dla rozliczenia? |
|---|---|
| Kupujesz akcje i nadal je posiadasz | Sam zakup oraz wzrost notowań nie tworzą jeszcze dochodu ze sprzedaży |
| Sprzedajesz akcje albo giełdowy ETF | Rozliczasz przychód i koszt dotyczący sprzedanych papierów |
| Fundusz odkupuje Twoje jednostki | Dochód lub stratę uwzględniasz zgodnie z zasadami obowiązującymi od 2024 roku |
| Sprzedajesz inwestycję ze stratą | Wykazujesz stratę, mimo że nie ma podatku od tej transakcji |
| Otrzymujesz dywidendę | Sprawdzasz odrębne zasady, bez pomniejszania dywidendy o stratę ze sprzedaży akcji |
Istnieją szczególne zwolnienia, na przykład związane z niektórymi papierami nabytymi przed 2004 rokiem. Przy nietypowej historii inwestycji najpierw ustal, czy przychód rzeczywiście podlega opodatkowaniu. Nie wystarczy sama nazwa instrumentu widoczna w aplikacji.
Do kiedy złożyć PIT 38 za 2026 rok?
Dochody uzyskane w 2026 roku rozliczasz w okresie od 15 lutego do 30 kwietnia 2027 roku. Do 30 kwietnia należy również zapłacić podatek wynikający z zeznania. Wcześniejsze wysłanie deklaracji nie przesuwa terminu zapłaty na dzień jej wysyłki.
Wybierz formularz właściwy dla rozliczanego roku. Numery pól i wygląd usługi mogą zmieniać się między wersjami, dlatego nie przenoś kwot według instrukcji przeznaczonej dla innego roku. Przy składaniu korekty starszego zeznania również wracasz do formularza i przepisów dotyczących tamtego okresu.
Jakie dokumenty przygotować przed rozliczeniem?
Zbierz PIT 8C od wszystkich instytucji, u których wykonywałeś transakcje podlegające rozliczeniu. Dołóż roczne zestawienia zagranicznych brokerów, historię zakupów i sprzedaży oraz potwierdzenia prowizji. Potrzebne mogą być także poprzednie PIT 38, jeżeli chcesz wykorzystać nierozliczoną stratę. Przy odczytywaniu danych pomoże poradnik, jak sprawdzić PIT 8C i wykorzystać go w zeznaniu.
Własna tabela powinna pozwalać połączyć sprzedaż z kosztem nabycia konkretnych papierów. Zapisuj datę, instrument, liczbę sztuk, walutę, wartość operacji i dokument źródłowy. Przy rachunku przeniesionym między brokerami sprawdź, czy nowa instytucja otrzymała historię kosztów. Jej brak w zestawieniu nie oznacza automatycznie, że koszt podatkowy wynosi zero.
Jak obliczyć dochód i podatek w PIT 38?
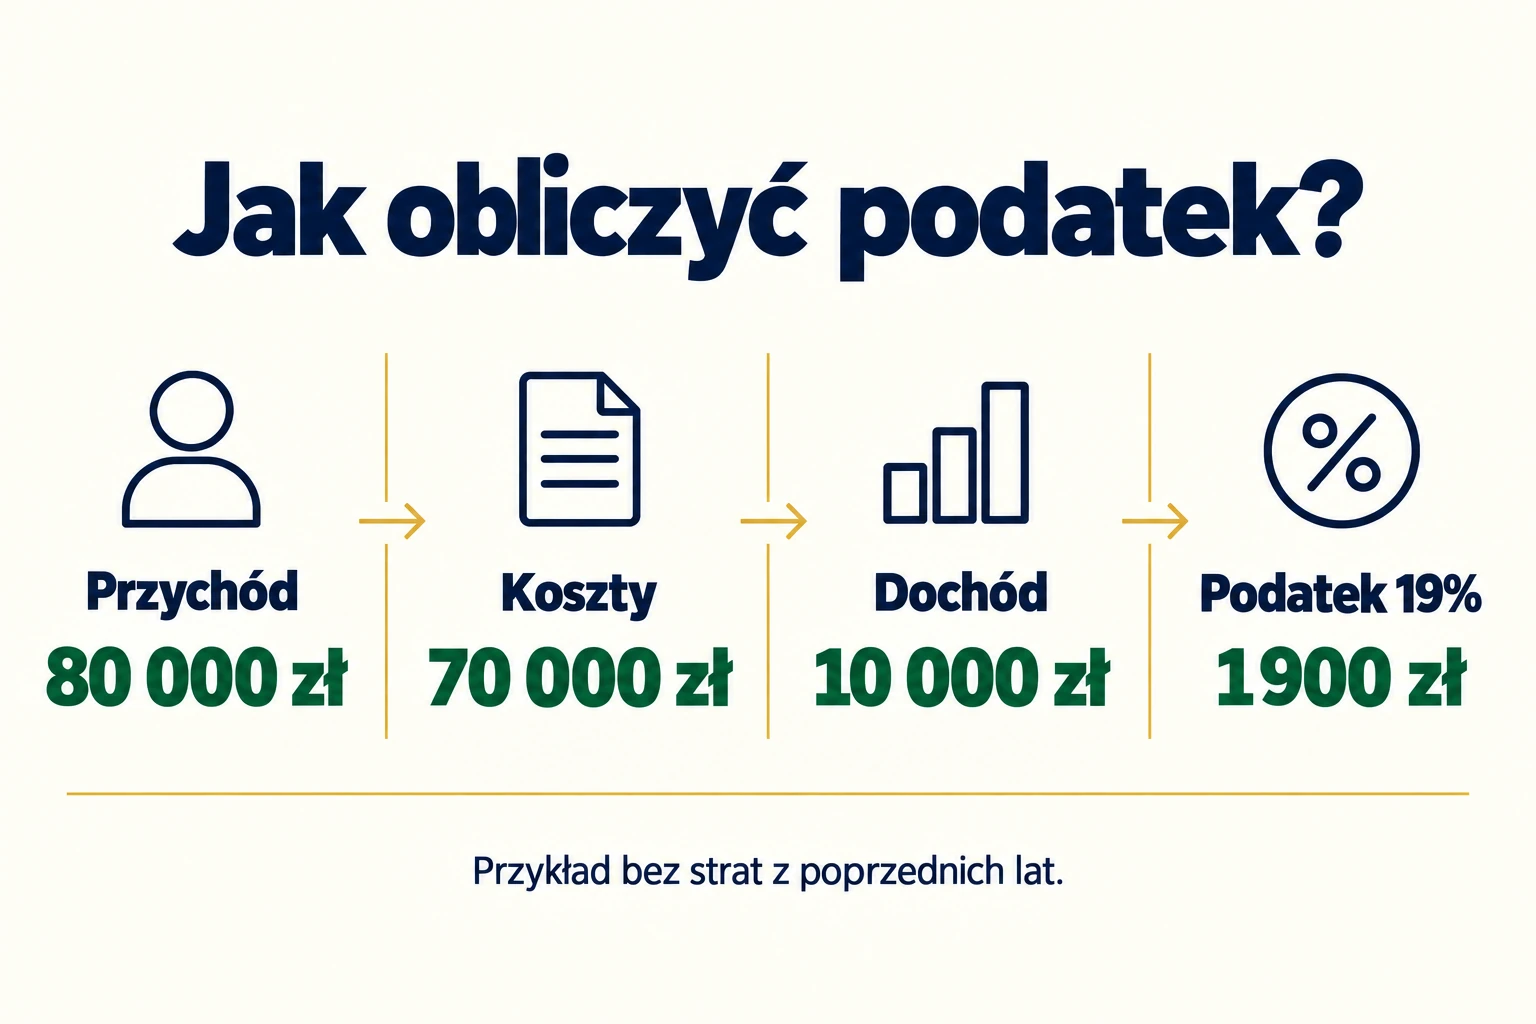
Najpierw ustalasz przychody ze sprzedaży oraz przypisane do nich koszty podatkowe. Różnica jest dochodem albo stratą. Nie porównuj wyłącznie pieniędzy wpłaconych na rachunek maklerski z wypłatami na konto bankowe. Takie zestawienie miesza przepływy gotówki z wynikiem transakcji. Rozróżnienie tych pojęć pokazujemy również w poradniku przychód a dochód.
Przykład: sprzedajesz papiery za 80 000 zł. Koszt nabycia sprzedanych papierów wraz z uwzględnianymi kosztami transakcyjnymi wynosi 70 000 zł. Dochód to 10 000 zł, a 19% tej kwoty daje 1900 zł podatku. Zakładamy brak innych transakcji, odliczenia dawnych strat i podatku zapłaconego za granicą.
W PIT 38 nie stosujesz skali 12% i 32% ani zwykłej kwoty wolnej 30 000 zł. Jeżeli nie zarabiasz na etacie, nie oznacza to automatycznie zwolnienia z podatku od sprzedaży akcji. Różne zastosowania stawki 19% wyjaśnia także artykuł o podatku Belki.
Jak rozliczyć koszty i kilka rachunków maklerskich?
Wydatek na zakup akcji co do zasady rozliczasz przy ich sprzedaży. Jeśli kupiłeś 100 sztuk, a sprzedałeś 40, nie odejmujesz kosztu wszystkich 100 sztuk. Koszt pozostałych papierów czeka na ich późniejsze zbycie. Prowizje uwzględniaj zgodnie z ich związkiem z rozliczanymi operacjami, bez ponownego dodawania kwot już zawartych w informacji brokera.
Gdy nie da się ustalić, które z identycznych papierów zostały sprzedane, przepisy przewidują zasadę FIFO: w pierwszej kolejności przypisuje się najwcześniej nabyte papiery. Nie wybierasz dowolnie najdroższej partii tylko dlatego, że obniżyłaby podatek. Przeanalizuj też historię podziału akcji, połączeń spółek i transferów rachunku, jeżeli wystąpiły.
Przychody i koszty należące do tej samej grupy rozliczenia zbierasz w jednym rocznym PIT 38. Przykładowo dochód 8000 zł u jednego brokera i strata 3000 zł u drugiego mogą dać łącznie 5000 zł dochodu. W takim uproszczonym przypadku podatek wynosi 950 zł. Nie składasz osobnego zeznania dla każdego rachunku.
Czy stratę z akcji można połączyć z wynikiem funduszu?
Dochody i straty z odkupienia jednostek funduszy kapitałowych, objęte obecnymi zasadami art. 30b, można rozliczać razem z odpowiednimi dochodami i stratami ze sprzedaży papierów wartościowych. Przykład dla jednego roku: 4000 zł dochodu z akcji i 1500 zł straty z odkupienia jednostek oznaczają 2500 zł dochodu do dalszego rozliczenia. Podatek bez innych pomniejszeń wyniesie 475 zł.
Nie przenoś jednak tych zasad automatycznie na straty z jednostek rozliczanych według wcześniejszych przepisów. Inaczej traktowane są też odsetki bankowe i dywidendy. Strata na akcjach nie obniża podatku pobranego od lokaty ani zwykłej dywidendy. Waluty wirtualne mają osobne zasady i osobną część formularza, choć również pojawiają się w PIT 38. Osobno wyjaśniamy rozliczenie podatku od dywidendy krajowej i zagranicznej.
Jak odliczyć stratę z poprzednich lat?
Stratę z właściwego źródła można rozliczać w pięciu kolejnych latach podatkowych. Przepisy pozwalają odliczać ją z rocznym ograniczeniem do 50% kwoty danej straty albo skorzystać z jednorazowego odliczenia do 5 mln zł w jednym z tych lat. Przy drugiej metodzie pozostała część nadal podlega ustawowym ograniczeniom. Zawsze potrzebujesz dochodu, od którego możesz dokonać odliczenia.
Przy stracie 6000 zł wykazanej za 2025 rok i dochodzie 9000 zł za 2026 rok możesz, przy spełnieniu warunków jednorazowego odliczenia, rozliczyć całe 6000 zł. Zostaje 3000 zł podstawy i 570 zł podatku. Sprawdź wcześniejsze zeznania, żeby nie wykorzystać tej samej straty ponownie. Dla straty z 2025 roku pięcioletnie okno obejmuje lata od 2026 do 2030.
Zagraniczny broker i transakcje w dolarach lub euro
Zagraniczna instytucja nie musi wystawić polskiego PIT 8C. Brak tego dokumentu nie zwalnia polskiego rezydenta podatkowego z rozliczenia. Pobierz szczegółowy raport operacji, a przy przeniesionych inwestycjach również historyczne potwierdzenia zakupu. Roczny wynik w dolarach pokazany przez aplikację może różnić się od wyniku podatkowego w złotych.
Przychody i koszty przelicza się odrębnie według zasad art. 11a ustawy o PIT, przy użyciu odpowiedniego średniego kursu NBP z ostatniego dnia roboczego poprzedzającego właściwy dzień. Nie przeliczasz całego rocznego zysku jednym kursem z 31 grudnia. Przy zagranicznych dochodach objętych art. 30b sprawdź również obowiązek dołączenia PIT/ZG dla odpowiedniego państwa oraz reguły odliczenia zagranicznego podatku.
Istotny jest charakter i państwo uzyskania dochodu, a nie tylko kraj siedziby aplikacji. Dywidendy zagraniczne rozlicza się na innych zasadach niż wynik ze sprzedaży akcji. Nie wpisuj ich do tej samej rubryki przychodów i kosztów.
Jak sprawdzić PIT 38 przed wysłaniem?
- Wybierz rozliczany rok i sprawdź dane identyfikacyjne.
- Porównaj przygotowane zeznanie z kompletem dokumentów, uwzględniając wszystkie rachunki.
- Sprawdź koszty, korekty informacji od instytucji oraz przeliczenia walutowe.
- Dodaj uprawnione odliczenie strat i wymagane informacje o dochodach zagranicznych.
- Zweryfikuj obliczony podatek, wyślij zeznanie i pobierz Urzędowe Poświadczenie Odbioru.
- Zapłać należność na właściwy mikrorachunek podatkowy i zachowaj potwierdzenie.
W usłudze Twój e PIT mogą pojawić się dane przekazane przez krajowe instytucje. Nie traktuj przygotowanego formularza jako potwierdzenia kompletności: może zabraknąć zagranicznych operacji, kosztów historycznych albo straty do odliczenia. Po wysłaniu samo zapisanie roboczej wersji nie wystarcza. Sprawdź status przyjęcia i pobierz UPO.
PIT 38 a wspólne rozliczenie, ulgi i IKE
PIT 38 składasz indywidualnie. Nie sumujesz w nim wyniku inwestycyjnego małżonków ani nie pomniejszasz go zwykłą ulgą na internet czy odliczeniem wpłat na IKZE. Możesz równocześnie rozliczać wynagrodzenie w innym formularzu. Sam PIT 38 nie wyklucza wspólnego rozliczenia dochodów małżonków objętych skalą podatkową, jeżeli spełniacie jego warunki.
Inwestycje prowadzone na IKE i IKZE mają własne reguły podatkowe. Nie przenoś mechanicznie transakcji z tych kont do zwykłego zestawienia maklerskiego. Jeżeli porównujesz takie rozwiązania z rachunkiem opodatkowanym na bieżąco, sprawdź różnice między IKE a IKZE.
Najczęstsze pytania o PIT 38
Czy trzeba składać PIT 38, jeśli podatek wynosi zero?
Tak, jeśli wystąpiły transakcje wymagające wykazania w tym zeznaniu, na przykład sprzedaż ze stratą. Zerowa należność nie oznacza automatycznie braku obowiązku złożenia formularza. Sam zakup i dalsze posiadanie akcji to inna sytuacja.
Czy reinwestowanie całej kwoty odracza podatek?
Nie. Na zwykłym rachunku zakup nowych papierów za pieniądze ze sprzedaży nie usuwa wyniku wcześniejszej transakcji. Koszt nowych papierów rozliczysz zgodnie z zasadami dotyczącymi ich późniejszego zbycia.
Co zrobić, gdy po wysłaniu zeznania znajdziesz błąd?
Przelicz całość, złóż korektę właściwego roku i zachowaj jej UPO. Jeżeli błąd spowodował zbyt małą wpłatę podatku po terminie, sprawdź również należne odsetki. Nie poprawiaj tylko jednej liczby bez sprawdzenia wyniku całego rozliczenia.