Aby obliczyć zysk z lokaty po podatku, potrzebujesz kwoty wpłaty, oprocentowania w skali roku i liczby dni oszczędzania. Najpierw wyliczasz odsetki brutto, następnie odejmujesz podatek. Jeśli otwarcie lokaty wymaga płatnego konta lub innych usług, uwzględnij również te koszty.
Lokata na 6% w skali roku nie daje 6% zysku po trzech miesiącach. Oprocentowanie roczne trzeba przeliczyć na rzeczywisty okres przechowywania pieniędzy.
Zasady bankowe sprawdzono 14 września 2026 r. Stawki w obliczeniach są przykładami, a nie deklaracją aktualnej oferty konkretnego banku.
Oprocentowanie lokaty a kwota, którą otrzymasz
Rozróżnij trzy wartości:
- Kapitał, czyli pieniądze wpłacone na lokatę.
- Odsetki brutto, czyli zysk przed potrąceniem podatku.
- Odsetki netto, czyli zysk po podatku.
Przykładowo przy wpłacie 10 000 zł podatek nie jest pobierany od całych oszczędności. Dotyczy odsetek. Jeżeli bank naliczy 500 zł odsetek brutto, przy stawce podatku 19% potrąci 95 zł. Zysk netto wyniesie 405 zł, a łączna wypłata kapitału i odsetek 10 405 zł.
PKO BP potwierdza przy swojej lokacie terminowej, że od zysku pobiera 19% podatku dochodowego. Zasady rozliczenia odsetek w PKO BP.
Poniższe obliczenia dotyczą zwykłej prywatnej lokaty złotowej z takim opodatkowaniem.
Wzór na odsetki od lokaty
Osobnym przypadkiem jest lokata rentierska z odsetkami wypłacanymi w trakcie umowy. Przy takim produkcie obliczaj poszczególne okresy i odróżniaj rzeczywisty termin przelewu od średniego dochodu miesięcznego.
Poniższe obliczenia zakładają utrzymanie lokaty do końca; osobno wyjaśniamy, jak zerwanie lokaty przed terminem może zmienić rozliczenie odsetek. Dla lokaty ze stałą kwotą, stałym oprocentowaniem i wypłatą odsetek na koniec okresu możesz zastosować wzór:
Odsetki brutto = kwota lokaty × oprocentowanie roczne × liczba dni ÷ liczba dni przyjmowana dla roku
Oprocentowanie 6% podstawiasz jako 0,06.
W przykładach przyjmujemy rok liczący 365 dni. Sprawdź jednak zasady swojego produktu. Santander Consumer Bank w opublikowanym wzorze umowy wskazuje rzeczywistą liczbę dni kalendarzowych i podstawę 365 dni, również w roku przestępnym. Nie należy więc automatycznie zmieniać mianownika na 366. Zasady naliczania odsetek w umowie lokaty Santander Consumer Banku.
Do szybkiego oszacowania zysku po podatku można wykorzystać:
Orientacyjny zysk netto = odsetki brutto × 0,81
To przybliżenie. Przy rozliczeniu do grosza znaczenie mają zaokrąglenia.
Jak uwzględnić podatek i zaokrąglenia?
Kwotę podatku od odsetek zaokrągla się do pełnych groszy w górę. Przykładowo podatek wyliczony jako 28,1105 zł wyniesie 28,12 zł. Zasadę tę wyjaśnia bank, powołując się na art. 63 § 1a Ordynacji podatkowej. Rozliczenia podatkowe w PKO BP.
W poniższych przykładach przyjmujemy zaokrąglenie odsetek brutto do najbliższego grosza, a podatku w górę do pełnego grosza. Ostateczne rozliczenie banku zależy również od określonego w umowie sposobu naliczania i kapitalizacji.
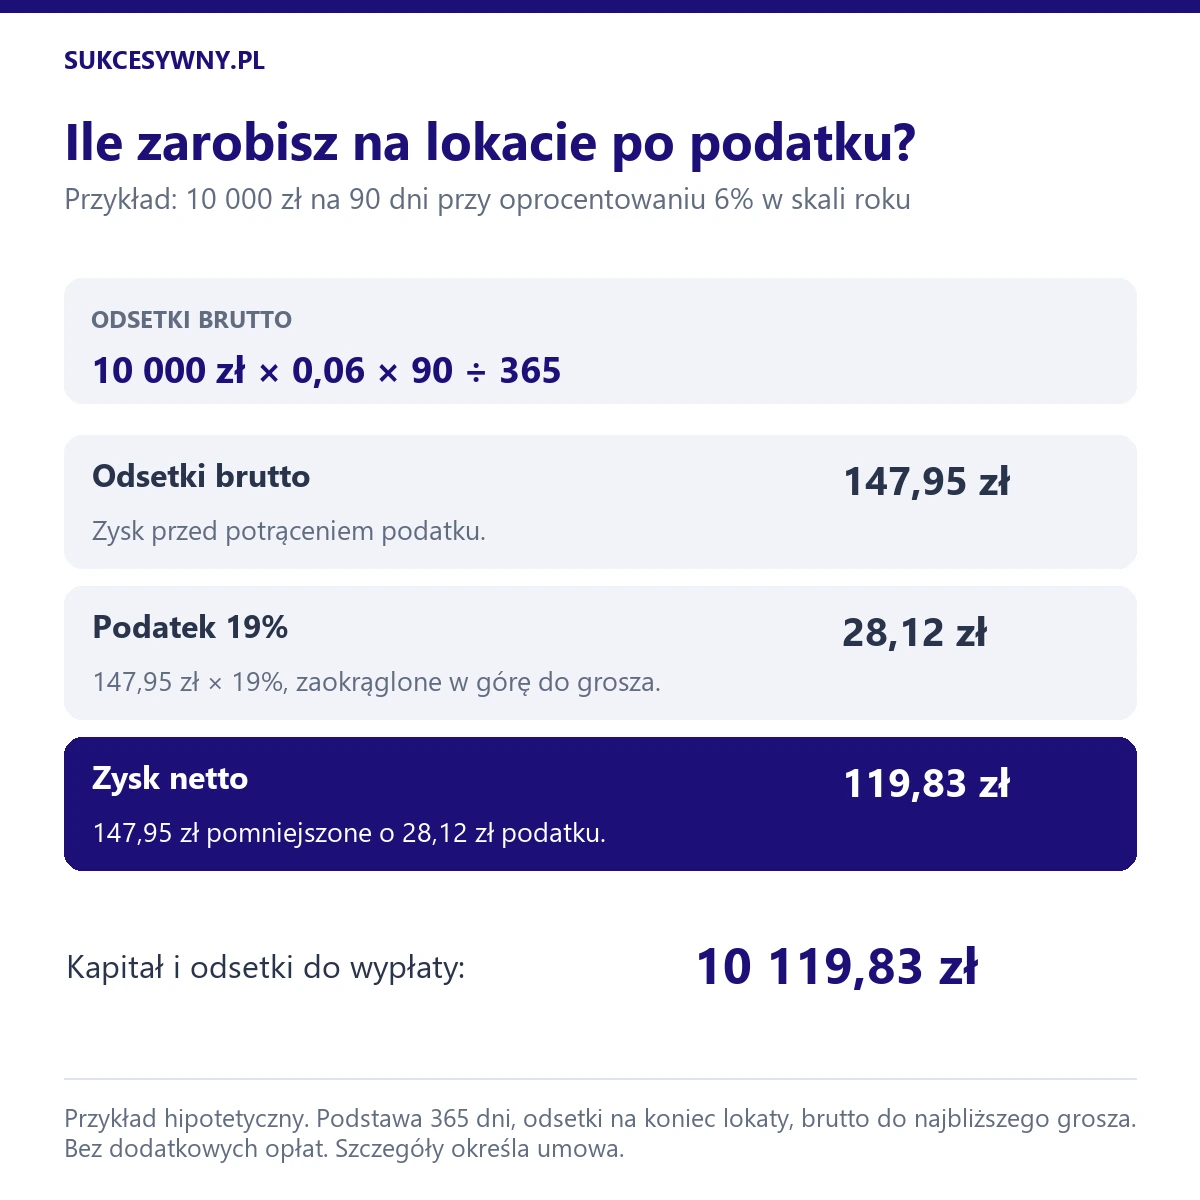
Przykład 1. Lokata 10 000 zł na 90 dni przy 6%
Założenia: wpłacasz 10 000 zł, oprocentowanie wynosi 6% rocznie, lokata trwa dokładnie 90 dni, a odsetki otrzymujesz na koniec.
Obliczenie:
10 000 zł × 0,06 × 90 ÷ 365 = około 147,95 zł brutto
Następnie:
- Odsetki brutto: 147,95 zł.
- Podatek: 147,95 zł × 19%, po zaokrągleniu 28,12 zł.
- Zysk netto: 119,83 zł.
- Kapitał wraz z odsetkami: 10 119,83 zł.
Zysk po podatku wynosi około 1,20% wpłaconej kwoty za te 90 dni. Nie jest to 6%, ponieważ stawka 6% dotyczy całego roku.
Przykład 2. Lokata 25 000 zł na 180 dni przy 5,5%
Obliczenie:
25 000 zł × 0,055 × 180 ÷ 365 = około 678,08 zł brutto
Rozliczenie:
- Odsetki brutto: 678,08 zł.
- Podatek po zaokrągleniu: 128,84 zł.
- Zysk netto: 549,24 zł.
- Kapitał wraz z odsetkami: 25 549,24 zł.
Ten przykład dotyczy dokładnie 180 dni. Lokata opisana jako sześciomiesięczna może obejmować inną liczbę dni.
Przykład 3. Lokata 50 000 zł na 365 dni przy 5%
Obliczenie:
50 000 zł × 0,05 × 365 ÷ 365 = 2500 zł brutto
Rozliczenie:
- Odsetki brutto: 2500 zł.
- Podatek: 475 zł.
- Zysk netto: 2025 zł.
- Kapitał wraz z odsetkami: 52 025 zł.
Przy tych założeniach 5% brutto w skali roku daje 4,05% netto. Nie uwzględniamy dodatkowych kosztów ani wpływu inflacji na siłę nabywczą pieniędzy.
Dlaczego trzy miesiące nie zawsze oznaczają 90 dni?
Miesiące mają różną długość. Dlatego do dokładnych obliczeń potrzebujesz daty rozpoczęcia i zakończenia lokaty oraz zasad zaliczania dni.
Przy 10 000 zł i 6% rocznie lokata trwająca 92 dni daje w przyjętym modelu około 151,23 zł brutto i 122,49 zł netto. Dla 90 dni zysk netto wynosił 119,83 zł.
Różnica jest niewielka, ale pokazuje, dlaczego kalkulator oparty na uproszczeniu „trzy miesiące to jedna czwarta roku” może nie zgadzać się z rozliczeniem banku.
Jak porównać dwie lokaty?
Porównuj tę samą kwotę i ten sam okres. Wyższa wypłata z lokaty rocznej niż z trzymiesięcznej nie oznacza automatycznie lepszych warunków. Pieniądze pracują po prostu dłużej.
Sprawdź też:
- Maksymalną kwotę objętą wskazaną stawką.
- Wymóg posiadania konta i koszt jego obsługi.
- Warunki nowych środków lub nowego klienta.
- Termin kapitalizacji.
- Zasady wypłaty przed zakończeniem lokaty.
Jeżeli oferta dotyczy tylko nowych środków, przeczytaj co to są nowe środki w banku. Wysoka stawka nie pomoże, jeśli Twoja wpłata nie spełnia warunków jej uzyskania.
Aktualne propozycje do porównania znajdziesz w rankingu lokat bankowych.
Czy wyższe oprocentowanie zawsze daje większą korzyść?
Nie, jeśli uzyskanie wyższej stawki powoduje dodatkowe koszty.
Przykład: lokata 10 000 zł na 90 dni przy 6% daje w naszym modelu 119,83 zł netto. Jeśli wyłącznie dla tej oferty poniesiesz trzy opłaty po 10 zł za wymagany rachunek, korzyść po tych kosztach spadnie do 89,83 zł.
Nie odejmuj natomiast kosztów, które i tak ponosisz niezależnie od lokaty. Porównanie powinno pokazywać dodatkowy koszt wybranego rozwiązania.
Co zmienia kapitalizacja odsetek?
Naliczanie odsetek i ich kapitalizacja to różne czynności. Kapitalizacja oznacza dopisanie odsetek do kapitału. Jeśli pozostają na oprocentowanym rachunku, mogą uczestniczyć w naliczaniu kolejnych odsetek. Częstotliwość kapitalizacji zależy od produktu. Wyjaśnienie kapitalizacji odsetek w Santander Consumer Banku.
Prosty wzór z tego artykułu nie uwzględnia dopłat, zmian oprocentowania ani wielokrotnego dopisywania odsetek. Przy takiej konstrukcji trzeba policzyć kolejne okresy osobno.
Przed zatwierdzeniem lokaty porównaj własne obliczenie z prognozą banku. Jeśli wyniki się różnią, sprawdź liczbę dni, kwotę objętą stawką, podatek i kapitalizację.