Podatek od zwykłej dywidendy otrzymanej przez osobę fizyczną wynosi w Polsce zasadniczo 19% przychodu. Przy krajowej wypłacie zwykle pobiera go płatnik, a inwestor dostaje kwotę netto. Przy dywidendzie zagranicznej często trzeba samodzielnie obliczyć polski podatek, sprawdzić prawo do odliczenia podatku pobranego za granicą i wykazać odpowiednie kwoty w zeznaniu.
Poniższe zasady dotyczą polskiego rezydenta podatkowego inwestującego prywatnie na zwykłym rachunku. Nie opisują szczególnych rozliczeń wspólników spółek osobowych ani wypłat z systemu estońskiego CIT. Osobno trzeba też traktować inwestycje prowadzone na IKE i IKZE.
Ile wynosi podatek od dywidendy w Polsce?
Standardowa stawka wynosi 19%. Podstawą jest dywidenda brutto, przed potrąceniem podatku. Nie odejmujesz od niej ceny zakupu akcji, prowizji maklerskiej ani straty ze sprzedaży innych papierów. Wynika to z zasad zryczałtowanego opodatkowania określonych w art. 30a ustawy o PIT.
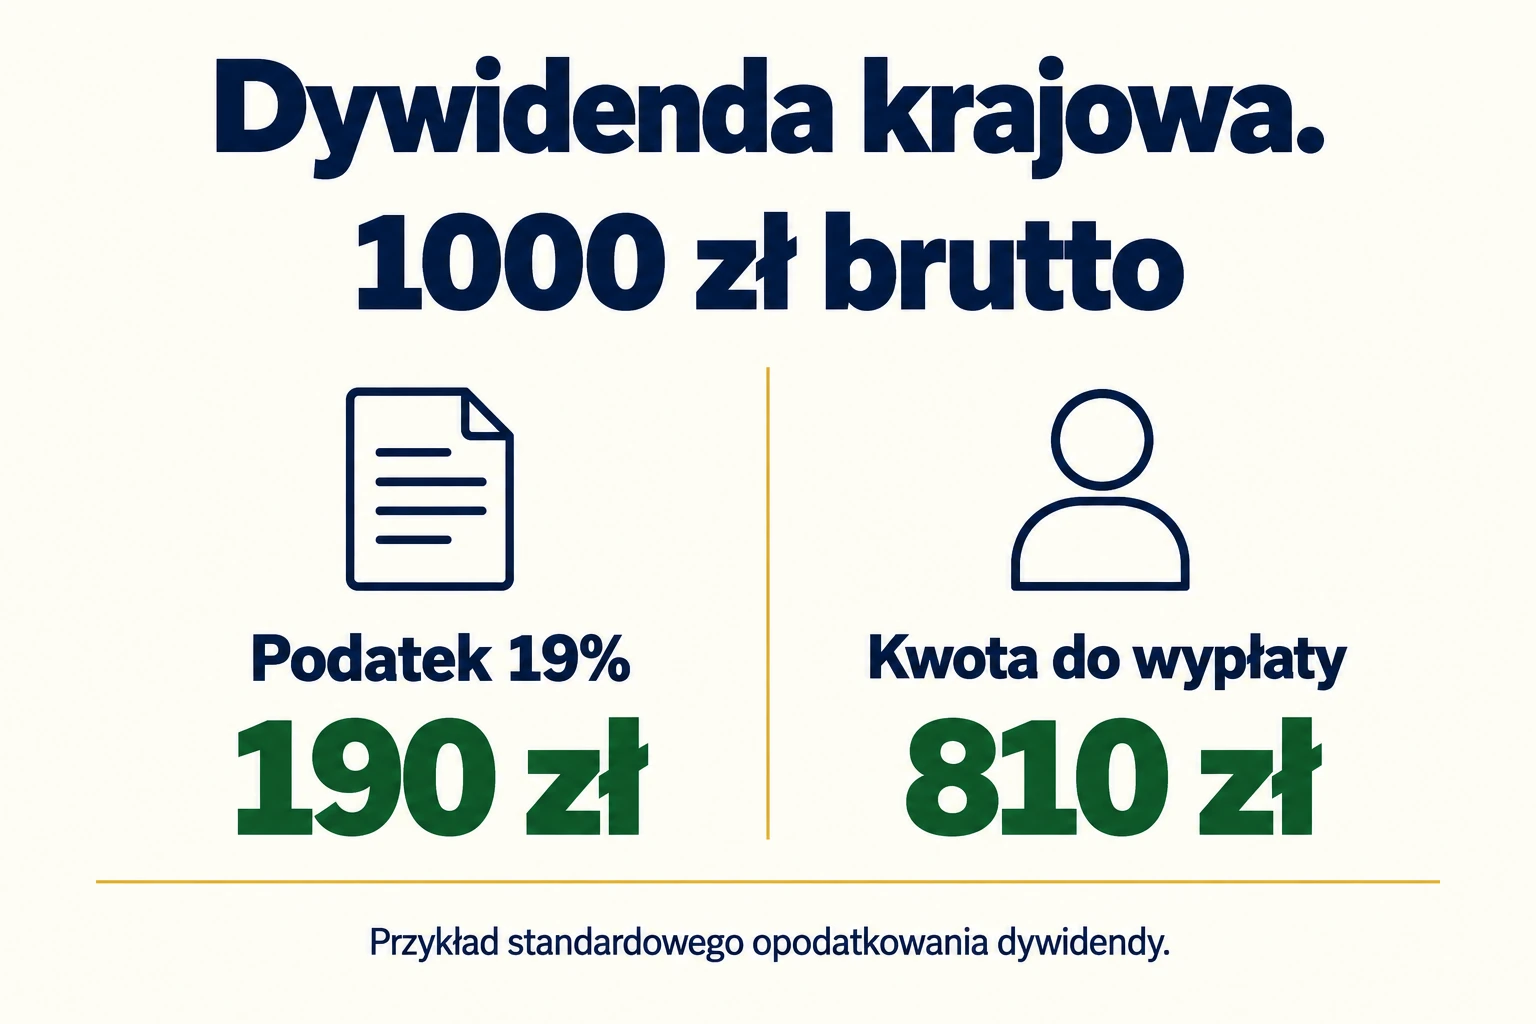
Jeżeli przysługuje Ci 1000 zł dywidendy brutto, podatek przy standardowym rozliczeniu wynosi 190 zł. Na rachunek trafia 810 zł. Gdy spółka ogłasza dywidendę w wysokości 5 zł na akcję, a posiadasz 200 akcji uprawniających do wypłaty, najpierw liczysz łączną kwotę 1000 zł, a następnie właściwy podatek.
Nie stosujesz tu kwoty wolnej 30 000 zł ani progów skali podatkowej. Brak dochodów z pracy nie powoduje automatycznie zwolnienia dywidendy. Zasady te są częścią szerszego tematu podatku Belki od dochodów kapitałowych, ale sposób rozliczenia różni się zależnie od rodzaju inwestycji.
Czy dywidendę z polskiej spółki trzeba wykazać w PIT?
Przy typowej krajowej dywidendzie podatek pobiera i odprowadza płatnik. Jeżeli został prawidłowo pobrany, podatnik co do zasady nie wykazuje ponownie tej samej wypłaty w rocznym zeznaniu i nie płaci drugi raz 19%. W historii rachunku sprawdź kwotę brutto, potrącenie oraz kwotę netto.
Nie opieraj tej oceny wyłącznie na tym, że rachunek prowadzi polski dom maklerski. Na takim rachunku możesz posiadać także zagraniczne akcje. Kraj brokera i kraj źródła dywidendy nie są tym samym. Znaczenie ma również to, jaki podatek rzeczywiście pobrano oraz w jakiej roli działała instytucja.
Jeżeli należny polski podatek nie został pobrany przez płatnika, trzeba sprawdzić obowiązek samodzielnego wykazania go w zeznaniu. Nietypowe operacje na rachunkach zbiorczych lub wypłaty o szczególnym charakterze wymagają odrębnej analizy. Sam napis „dywidenda” w historii nie wyjaśnia całego rozliczenia.
Dywidenda zagraniczna. Dlaczego pojawiają się dwa podatki?
Państwo, z którego pochodzi wypłata, może pobrać podatek u źródła. Jednocześnie polski rezydent podatkowy rozlicza swoje światowe dochody zgodnie z polskimi przepisami, z uwzględnieniem odpowiedniej umowy o unikaniu podwójnego opodatkowania. Dlatego potrącenie za granicą nie zawsze kończy obowiązki w Polsce.
W typowym rozliczeniu obliczasz polski podatek od kwoty brutto, a następnie ustalasz dopuszczalne odliczenie podatku zapłaconego za granicą. Art. 30a ust. 9 ogranicza odliczenie do wysokości polskiego podatku od danego przychodu. Trzeba też sprawdzić właściwą umowę i warunki dotyczące zagranicznego poboru. Nie zakładaj, że każda potrącona kwota bezwarunkowo podlega odliczeniu.
| Etap | Co ustalasz? |
|---|---|
| Wypłata | Kwotę brutto, walutę i datę uzyskania przychodu |
| Podatek za granicą | Faktycznie pobraną kwotę i dokument potwierdzający pobór |
| Przeliczenie | Wartości w złotych według właściwych kursów NBP |
| Polskie zobowiązanie | 19% przychodu oraz dopuszczalne odliczenie |
| Zeznanie | Odpowiednie pola podatku zryczałtowanego i ewentualną dopłatę |
Gdy zagraniczna instytucja pobrała więcej, niż wynikałoby z właściwych zasad, nadwyżka nie staje się automatycznie zwrotem z polskiego urzędu. Może być konieczne ubieganie się o odzyskanie podatku w państwie jego poboru. Wcześniej warto sprawdzić dokumentację rezydencji i procedurę stosowaną przez brokera.
Przykład rozliczenia zagranicznej dywidendy
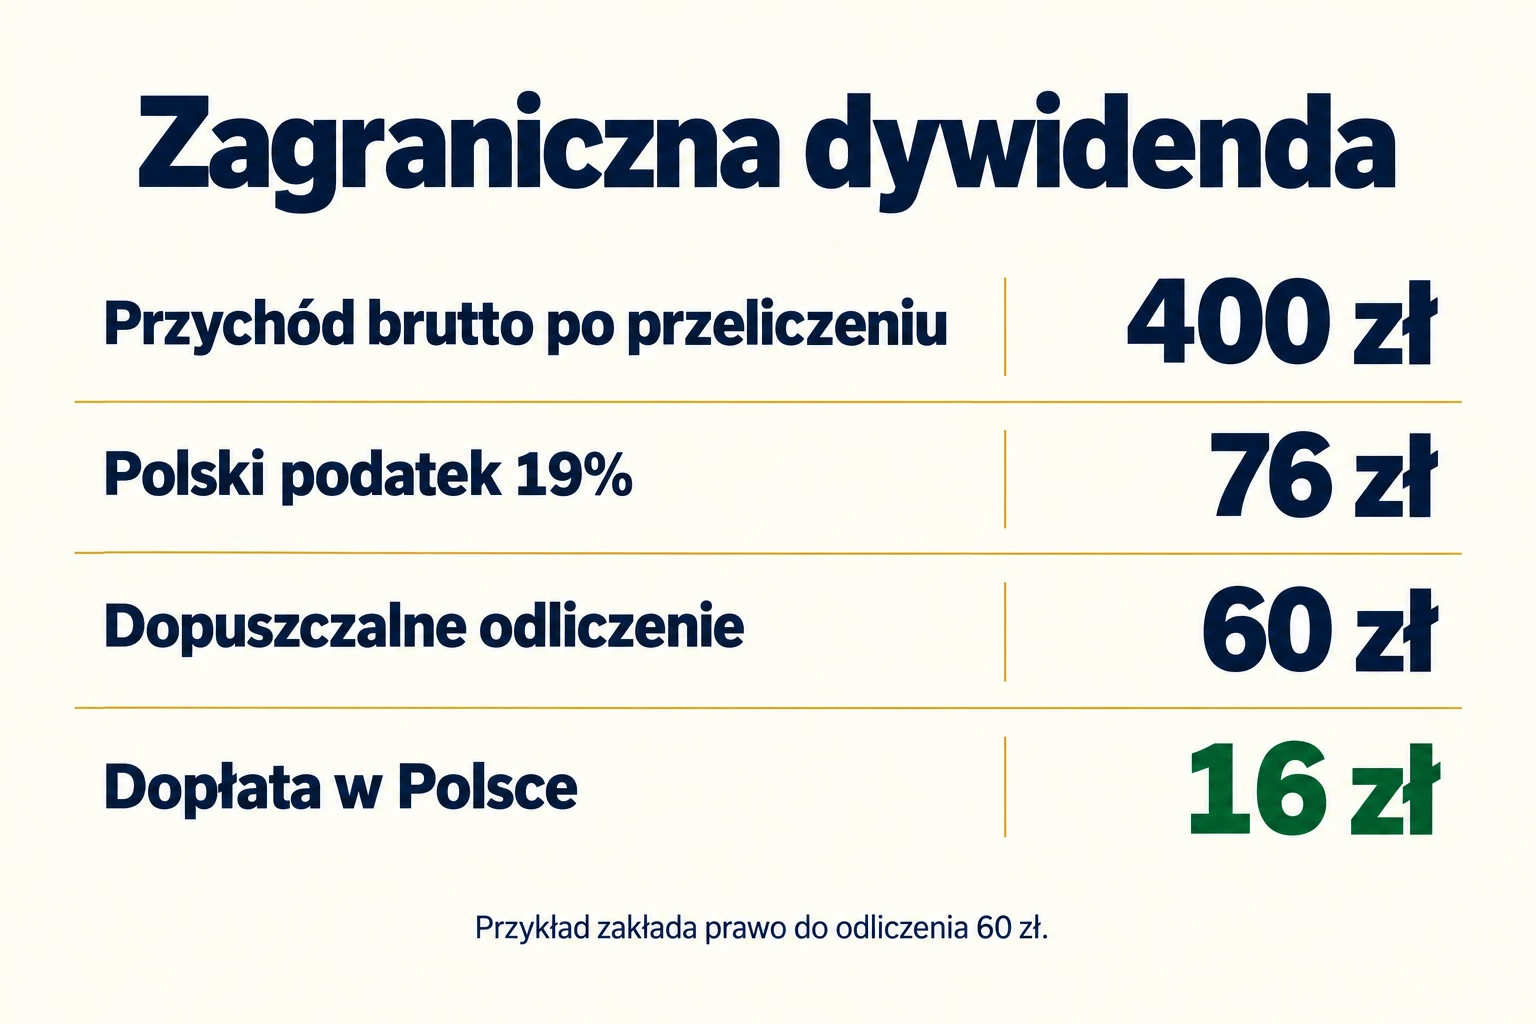
Załóżmy, że otrzymujesz 100 USD dywidendy brutto. Za granicą pobrano 15 USD podatku, a na rachunek wpłynęło 85 USD. Przyjmijmy dla tego przykładu właściwy kurs 4 zł dla przeliczenia przychodu i podatku oraz pełne prawo do odliczenia pobranych 15 USD.
Przychód brutto wynosi wtedy 400 zł. Polski podatek to 76 zł. Podatek zagraniczny podlegający odliczeniu wynosi 60 zł, więc do zapłaty w Polsce pozostaje 16 zł. Taka dopłata wynika z konkretnych założeń. Nie jest uniwersalną stawką dla każdej dywidendy zagranicznej.
Nie licz 19% od kwoty netto 85 USD. To kwota już pomniejszona o zagraniczny podatek, a podstawą polskiego obliczenia jest przychód brutto. Nie traktuj też opłaty brokerskiej jako zagranicznego podatku. Raport powinien pozwalać odróżnić potrącenie podatkowe od innych obciążeń.
Jaki kurs zastosować do dywidendy w walucie?
Przychód w walucie przeliczasz na złote zgodnie z art. 11a ustawy o PIT, według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu. Dla podatku zapłaconego za granicą znaczenie ma właściwy dzień zapłaty podatku. Jeżeli daty są różne, nie zakładaj automatycznie jednego kursu dla obu wartości.
Nie używaj kursu, po którym później sprzedałeś dolary w banku, ani kursu pokazanego jako aktualna wycena portfela. Własne przewalutowanie i podatkowe przeliczenie przychodu pełnią różne funkcje. Przy kilku wypłatach w roku każda może wymagać własnego ustalenia daty oraz kursu.
Pomocna tabela robocza zawiera nazwę spółki, kraj źródła, datę wypłaty, walutę, dywidendę brutto, podatek zagraniczny, odpowiednie kursy i obie wartości w złotych. Zachowaj raport instytucji i dane kursowe. Dzięki temu późniejsza korekta nie wymaga odtwarzania wszystkiego od początku.
W którym zeznaniu rozliczyć dywidendę zagraniczną?
Osoby inwestujące w papiery wartościowe często wykazują taki podatek w odpowiedniej części PIT 38. Ustawa przewiduje jednak możliwość wykazania podatku zryczałtowanego także w innych właściwych zeznaniach, między innymi PIT 36 lub PIT 37. Wybór zależy od sytuacji podatnika i rozliczenia. Tego samego podatku nie wykazujesz równolegle w kilku formularzach.
W PIT 38 chodzi o pola dotyczące podatku zryczałtowanego od odpowiednich przychodów zagranicznych oraz podatku zapłaconego za granicą. Nie dodajesz dywidendy do przychodów ze sprzedaży akcji i nie pomniejszasz jej o koszty zakupu papierów. Oficjalna instrukcja PIT 38 za 2025 rok pokazuje ten podział. Dla kolejnego roku wybierz właściwą wersję formularza, ponieważ numery pozycji mogą się zmienić. Zasady rozliczenia sprzedaży papierów wartościowych omawia natomiast poradnik o PIT 38 dla inwestora.
Przy samych dywidendach rozliczanych na podstawie art. 30a nie dołącza się PIT/ZG wyłącznie z powodu ich zagranicznego pochodzenia. Ten załącznik przy PIT 38 służy innym wskazanym w przepisach dochodom zagranicznym, w tym objętym art. 30b. Jeśli równocześnie sprzedawałeś zagraniczne akcje, obowiązek załącznika oceń oddzielnie dla tych operacji.
W przypadku rozliczenia za 2026 rok standardowy termin złożenia rocznego zeznania i zapłaty wynikającej z niego należności upływa 30 kwietnia 2027 roku. Po wysłaniu pobierz UPO. Sam raport brokera ani zapis roboczego formularza nie stanowią potwierdzenia złożenia zeznania.
Czy strata na akcjach obniży podatek od dywidendy?
Nie. Rozliczenie wyniku sprzedaży papierów wartościowych oraz opodatkowanie zwykłej dywidendy to odrębne mechanizmy. Przykładowo strata 5000 zł ze sprzedaży akcji nie usuwa podatku od 1000 zł otrzymanej dywidendy. Nie pomniejszysz jej również stratą z poprzedniego roku.
Podobnie nie stosujesz tu zwykłej ulgi na internet ani odliczenia wpłaty na IKZE. Odliczenie wpłat na IKZE działa w określonych formach rozliczenia dochodu lub przychodu i nie jest dowolnym bonem na każdy podatek inwestora.
Reinwestowanie, ETF i konta emerytalne
Jeżeli dywidenda została wypłacona na zwykłym rachunku, przeznaczenie jej od razu na zakup następnych akcji nie usuwa przychodu. Automatyczne reinwestowanie przez usługę brokera również wymaga sprawdzenia, czy najpierw doszło do wypłaty na Twoją rzecz.
Inna sytuacja dotyczy funduszu akumulującego, który zatrzymuje otrzymywane dochody wewnątrz funduszu. Samo wewnętrzne reinwestowanie nie oznacza wypłaty dywidendy bezpośrednio Tobie. Przy sprzedaży jego jednostek rozliczasz własną transakcję według właściwych zasad. W przypadku funduszu wypłacającego dochód sprawdź natomiast charakter świadczenia i dokumenty, zamiast kierować się samą etykietą ETF.
IKE i IKZE mogą zmieniać polskie zasady opodatkowania inwestycji, ale nie gwarantują usunięcia każdego podatku pobieranego za granicą. Znaczenie ma konstrukcja rachunku, instrument i przepisy państwa źródła. Przed wyborem konta poznaj różnice podatkowe między IKE a IKZE.
Najczęstsze pytania o podatek od dywidendy
Czy polski broker zawsze rozlicza zagraniczne dywidendy?
Nie należy tego zakładać. Sprawdź, jaki podatek został pobrany i czy instytucja rozliczyła polskie zobowiązanie. Sam raport z potrąceniem zagranicznym nie potwierdza, że nie musisz już nic wykazać w Polsce.
Czy liczy się dzień przyznania prawa do dywidendy?
Dzień ustalenia prawa do wypłaty i dzień uzyskania przychodu to różne zdarzenia. Do podatkowego rozliczenia zwykłej wypłaty potrzebujesz daty otrzymania lub postawienia pieniędzy do dyspozycji, a nie wyłącznie komunikatu spółki o prawie do dywidendy.
Czy podatek zagraniczny wyższy niż 19% daje zwrot w Polsce?
Nie automatycznie. Odliczenie ma ograniczenia, a polskie rozliczenie nie służy do zwracania dowolnej nadwyżki pobranej przez inne państwo. Najpierw sprawdź umowę podatkową, dokument poboru i możliwość odzyskania nadpłaty za granicą.
Czy niski dochód albo wiek poniżej 26 lat zwalniają dywidendę?
Same w sobie nie. Kwota wolna i ulga dla młodych nie obejmują zwykłych dywidend na zasadach właściwych dla wynagrodzeń. Każde ewentualne zwolnienie musi wynikać z przepisów dotyczących danej wypłaty.