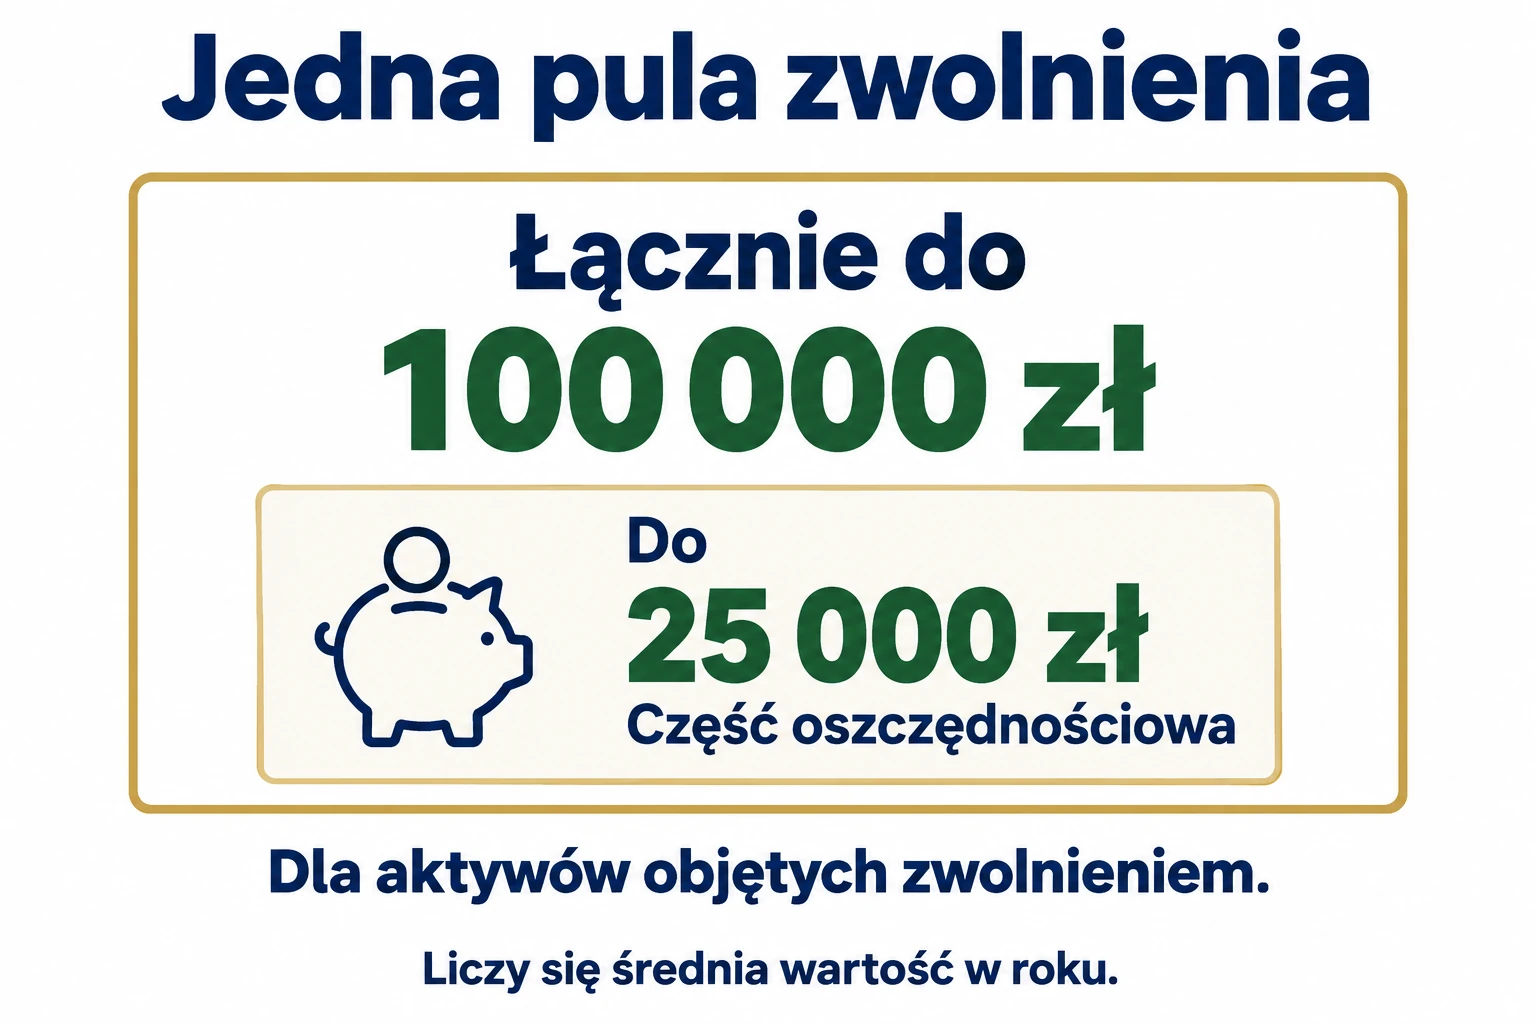
Osobiste konto inwestycyjne, czyli OKI, pozwoli od 1 stycznia 2027 roku oszczędzać i inwestować według nowych zasad podatkowych. Dochody z aktywów na takim koncie będą wyłączone z PIT, a zamiast podatku od zysku pojawi się podatek od wartości aktywów po uwzględnieniu zwolnień. Łączna pula zwolnienia wyniesie 100 000 zł, z czego maksymalnie 25 000 zł może przypadać na określoną część oszczędnościową.
Brzmi prosto, ale znaczenie ma to, co trzymasz na rachunku. Inaczej trzeba potraktować lokatę w złotych, inaczej akcje spełniające warunki ustawy, a jeszcze inaczej instrument bez prawa do zwolnienia. Poniżej wyjaśniamy te różnice i pokazujemy, dlaczego OKI nie zawsze będzie najtańszym rozwiązaniem.
Od kiedy będzie można korzystać z OKI?
Ustawa z 3 lipca 2026 roku o osobistych kontach inwestycyjnych została ogłoszona w Dzienniku Ustaw pod pozycją 1098. Jej art. 46 wskazuje wejście w życie 1 stycznia 2027 roku. To już uchwalone przepisy, a nie sam projekt. Datę i tekst można sprawdzić w oficjalnym rejestrze ELI.
Wejście ustawy w życie nie oznacza, że każda instytucja uruchomi ofertę dokładnie tego dnia. Dostępność rachunku, lista instrumentów i cennik będą zależały od konkretnego dostawcy. Przed otwarciem konta trzeba będzie sprawdzić jego regulamin, zamiast zakładać, że wszystkie OKI działają identycznie.
Co to jest osobiste konto inwestycyjne?
OKI jest sposobem prowadzenia rachunku i opodatkowania zgromadzonych na nim aktywów. Samo konto nie zapewnia oprocentowania ani zysku. O wyniku decydują wybrane produkty, ich ceny, opłaty oraz czas inwestowania. Lokata na OKI nadal będzie lokatą, a akcja nadal może stracić na wartości.
Ustawa przewiduje różne formy rachunku. OKI mogą prowadzić m.in. banki, uprawnione podmioty maklerskie, fundusze inwestycyjne, dobrowolne fundusze emerytalne i zakłady ubezpieczeń. Możliwa jest również umowa parasolowa, która łączy wybrane formy w ramach oferty koordynatora. Nie oznacza to jednak dostępu do każdego produktu dostępnego na rynku.
Umowę może zawrzeć osoba fizyczna, która ukończyła 18 lat. Na jednym OKI aktywa gromadzi jeden inwestujący. Można mieć więcej niż jedno takie konto, ale zwolnienia podatkowe dotyczą łącznie wszystkich OKI danej osoby. Otwarcie kolejnego rachunku nie daje następnych 100 000 zł zwolnienia.
Limit OKI. Jak rozumieć 100 000 zł i 25 000 zł?
100 000 zł to limit łącznego zwolnienia wartości odpowiednich aktywów, a nie roczny limit wpłat. Możesz mieć większy portfel, lecz jego opodatkowana część będzie podstawą nowego podatku. Znaczenie ma średnia wartość aktywów obliczona według ustawy, nie tylko suma przelewów na rachunek ani saldo z ostatniego dnia grudnia.
Część oszczędnościowa ma własne ograniczenie do 25 000 zł i jednocześnie mieści się w ogólnej puli 100 000 zł. Jeżeli wykorzystasz całe 25 000 zł tej części, na pozostałe aktywa korzystające ze zwolnienia zostanie 75 000 zł. Nie otrzymujesz dwóch niezależnych ulg o łącznej wysokości 125 000 zł.
| Średnie wartości w roku | Wartość zwolniona | Wartość opodatkowana |
|---|---|---|
| 20 000 zł części oszczędnościowej i 70 000 zł części inwestycyjnej ze zwolnieniem | 90 000 zł | 0 zł |
| 50 000 zł wyłącznie części oszczędnościowej | 25 000 zł | 25 000 zł |
| 25 000 zł części oszczędnościowej i 100 000 zł części inwestycyjnej ze zwolnieniem | 100 000 zł | 25 000 zł |
| 150 000 zł wyłącznie części inwestycyjnej ze zwolnieniem | 100 000 zł | 50 000 zł |
Przykłady zakładają prawidłowe przypisanie aktywów do grup z art. 26 ustawy. Nie uwzględniają instrumentów bez prawa do zwolnienia. Ich wartość zwiększałaby podstawę podatku niezależnie od tego, ile wolnego limitu pozostało w dwóch pozostałych grupach.
Co można trzymać na OKI i co korzysta ze zwolnienia?
Trzeba odróżnić dopuszczalność danego aktywa na rachunku od prawa do zwolnienia jego wartości. W praktyce przyda się podział na trzy grupy. Poniższe przykłady nie zastępują sprawdzenia konkretnego instrumentu i dokumentacji instytucji.
Część oszczędnościowa
Do grupy z limitem 25 000 zł należą m.in. środki na odpowiednich rachunkach bankowych prowadzonych w złotych oraz skarbowe obligacje oszczędnościowe. Ustawa wymienia też inne określone aktywa, np. bony skarbowe w złotych. Lokata strukturyzowana nie korzysta automatycznie ze zwolnienia przewidzianego dla zwykłego rachunku bankowego.
Jeśli chcesz trzymać na OKI wyłącznie oszczędności na lokacie, nie planuj całej kwoty 100 000 zł jako wolnej od podatku od aktywów. Przy średniej wartości lokaty 50 000 zł zwolnienie tej grupy wynosi 25 000 zł. Pozostała połowa jest opodatkowana, nawet gdy nie masz żadnych akcji ani funduszy.
Część inwestycyjna objęta zwolnieniem
W szerszej puli mieszczą się m.in. określone obligacje i listy zastawne denominowane w złotych oraz akcje spółek, których kapitał zakładowy jest denominowany w złotych. W przypadku funduszy znaczenie mają dodatkowe warunki dotyczące polityki inwestycyjnej, w tym udział co najmniej 70% kwalifikowanych aktywów.
Samo oznaczenie produktu jako fundusz lub ETF nie wystarcza. Przed zakupem trzeba sprawdzić jego formę prawną i warunki przewidziane w art. 26 ustawy o OKI. Waluta wyświetlana obok ceny w aplikacji nie przesądza o spełnieniu wszystkich ustawowych wymogów.
Aktywa bez prawa do zwolnienia wartości
Na OKI mogą znaleźć się również aktywa, których wartość nie spełnia warunków zwolnienia. Nie należy więc zakładać, że dowolny zagraniczny ETF lub akcja automatycznie wykorzysta wolną pulę 100 000 zł. Podatek od wartości takiego aktywa może pojawić się również przy niewielkim portfelu.
To ważna różnica między hasłem reklamowym a rzeczywistym rozliczeniem. Dwie osoby z kontem o tej samej wartości mogą zapłacić inny podatek, ponieważ mają inne instrumenty. Wybierając dostawcę, sprawdź, czy jasno pokazuje przypisanie aktywów do poszczególnych grup.
Podatek OKI a podatek Belki
W 2027 roku stawka podatku od wartości aktywów wyniesie 0,85%. Stosuje się ją do wartości pozostałej po właściwych zwolnieniach. Dochody osiągane z aktywów OKI będą wyłączone z PIT na zasadach ustawy. Nie oznacza to likwidacji podatku Belki na zwykłych rachunkach, lokatach i inwestycjach poza OKI.
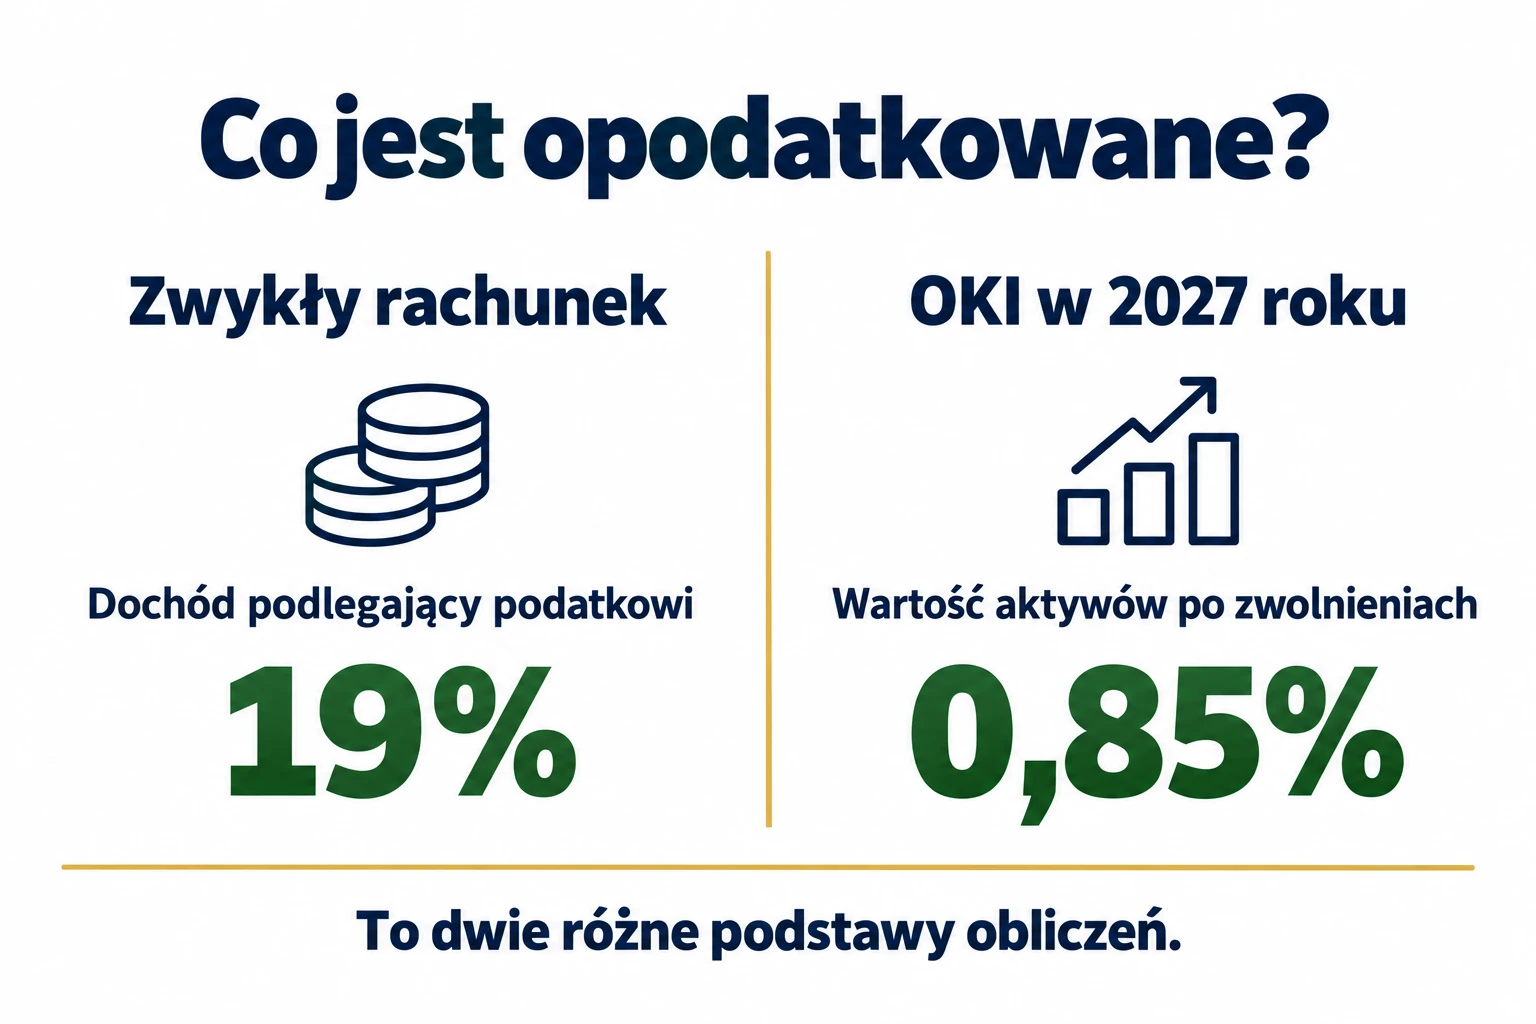
Dla średniej wartości 150 000 zł aktywów korzystających z puli inwestycyjnej podstawa po zwolnieniu wynosi 50 000 zł. Przy stawce 0,85% daje to 425 zł podatku za 2027 rok. Gdyby poza OKI w tym samym roku powstał dochód 10 000 zł opodatkowany stawką 19%, podatek wyniósłby 1900 zł. Różnica wynosiłaby 1475 zł przed opłatami i innymi elementami rozliczenia.
Inaczej wygląda sytuacja, gdy akcje tylko drożeją, ale ich nie sprzedajesz. Sam niezrealizowany wzrost kursu nie jest dochodem ze sprzedaży do opodatkowania. W takim roku zwykły rachunek może nie generować tego podatku, a na OKI nadal może powstać podatek od wartości aktywów. Mechanizm zwykłego rozliczenia opisujemy szerzej w artykule o podatku Belki.
Podatek od aktywów może być należny także wtedy, gdy portfel stracił. Dlatego w porównaniu trzeba uwzględnić terminy realizowania dochodu oraz prowizje. Zasady podatku nie zmieniają stratnej inwestycji w bezpieczną.
Własne kwoty możesz sprawdzić w kalkulatorze OKI. Rozdziela on trzy grupy aktywów i pozwala porównać podatek wraz z opłatami ze zwykłym rachunkiem w tym samym roku.
Jak liczy się średnią wartość aktywów?
Podstawą są dzienne wyceny oraz reguły uwzględniania wpłat określone w art. 23 i 24 ustawy. Wartości ustala się dla poszczególnych rachunków, a następnie uwzględnia wszystkie OKI podatnika. Szczególne znaczenie mają też wpłaty i wypłaty dokonane tego samego dnia.
Nie wystarczy więc sprawdzić, ile pieniędzy zostało na koncie w grudniu. Wycofanie części portfela pod koniec roku nie usuwa wcześniejszych wycen. Także otwarcie rachunku w trakcie roku nie daje prostego prawa do pomnożenia podatku przez liczbę miesięcy i podzielenia przez dwanaście. Ustawa odnosi średnią do okresu posiadania konkretnego OKI.
Do wstępnego planowania można użyć zakładanych średnich sald. Ostateczne rozliczenie powinno jednak opierać się na danych instytucji. Podawanie kwoty pierwszej wpłaty jako dokładnej średniej przez cały rok może zniekształcić wynik, jeśli później dopłacasz, wypłacasz albo zmieniają się ceny.
Czy z OKI można wypłacić pieniądze?
OKI nie wiąże preferencji z osiągnięciem wieku emerytalnego. Środki można wpłacać i wypłacać, co podkreśla Ministerstwo Finansów w opisie zasad OKI. Sama wypłata nie oznacza jednak, że znikają obowiązki podatkowe wynikające z wcześniejszego posiadania aktywów.
Przy inwestycjach potrzebna może być najpierw sprzedaż instrumentu i rozliczenie transakcji. Znaczenie mają płynność, termin wykonania dyspozycji i koszty opisane w dokumentach. Dostęp do pieniędzy nie jest tym samym co gwarancja odzyskania całej zainwestowanej kwoty.
OKI a IKE i IKZE. Czy trzeba wybrać tylko jedno?
OKI jest odrębnym rozwiązaniem i nie zastępuje IKE ani IKZE. Można rozważać te konta równolegle, ale każde ma inne zasady. W OKI ważna jest wartość określonych aktywów, podczas gdy w IKE i IKZE obowiązują roczne limity wpłat oraz osobne warunki korzystania z preferencji.
Nie należy przenosić na OKI zasad odliczenia wpłat na IKZE ani warunków wypłaty emerytalnej z IKE. Przed porównaniem przeczytaj nasze zestawienie różnic między IKE a IKZE. Konkretne kwoty sprawdzisz w kalkulatorze IKE oraz kalkulatorze IKZE.
Co sprawdzić przed otwarciem OKI?
- Dostępne instrumenty. Czy oferta obejmuje produkty, których potrzebujesz, i jak są przypisane do zwolnień?
- Cały cennik. Sprawdź prowadzenie, transakcje, przewalutowanie, transfery i opłaty właściwe dla funduszu lub polisy.
- Dostęp do środków. Ustal terminy sprzedaży, wykupu, wypłaty i ewentualne koszty wcześniejszego wyjścia.
- Informacje podatkowe. Sprawdź, jak instytucja pokaże średnie wartości i podział na grupy aktywów.
- Ryzyko inwestycji. Preferencja podatkowa nie usuwa ryzyka zmiany kursów, straty ani niewypłacalności emitenta.
Porównuj ten sam plan inwestowania na dwóch rachunkach. Zmiana instrumentów, częstotliwości sprzedaży i kosztów jednocześnie utrudnia ocenę, skąd pochodzi różnica. Nie wybieraj produktu tylko dlatego, że jego nazwa zawiera OKI.
Najczęstsze pytania o OKI
Czy limit 100 000 zł odnawia się co roku jak limit wpłat?
Nie w takim znaczeniu. To zwolnienie wartości aktywów obliczanej według ustawy, nie coroczna nowa pula wpłat. Rosnący portfel może przekroczyć zwolnienie nawet bez kolejnych przelewów. Przepisy przewidują waloryzację limitów od 2030 roku, ale nie należy utożsamiać jej z odnawianiem limitu wpłat.
Czy 0,85% będzie obowiązywać zawsze?
Nie. Ta stawka została wskazana dla 2027 roku. Dla kolejnych lat ustawa przewiduje powiązanie stawki ze stopą referencyjną NBP oraz jej ogłaszanie przez ministra. W wieloletnich wyliczeniach przyszłych stawek nie można przedstawiać jako z góry znanych.
Kiedy rozlicza się podatek od OKI?
Ustawa przewiduje zeznanie składane przez konto w elektronicznym Urzędzie Skarbowym od 15 marca do 31 maja następnego roku oraz zapłatę podatku do 31 maja. Instytucje przekazują dane potrzebne do rozliczenia. Przy kilku rachunkach istotna będzie kontrola wszystkich informacji łącznie.
Czy OKI gwarantuje zysk bez podatku?
Nie gwarantuje zysku. Rzeczywisty wynik zależy od inwestycji i opłat, a podatek od wartości aktywów może być należny mimo braku dochodu. Przykłady w artykule służą wyjaśnieniu zasad. Nie są poradą ani rekomendacją inwestycyjną.