Kalkulator obligacji skarbowych oblicza odsetki brutto, podatek i zysk netto dla TOS, COI oraz EDO. Wybierasz rodzaj obligacji, podajesz liczbę sztuk i sprawdzasz wynik przy założonych parametrach. Dla obligacji indeksowanych inflacją możesz wpisać inną inflację dla każdego kolejnego okresu odsetkowego.
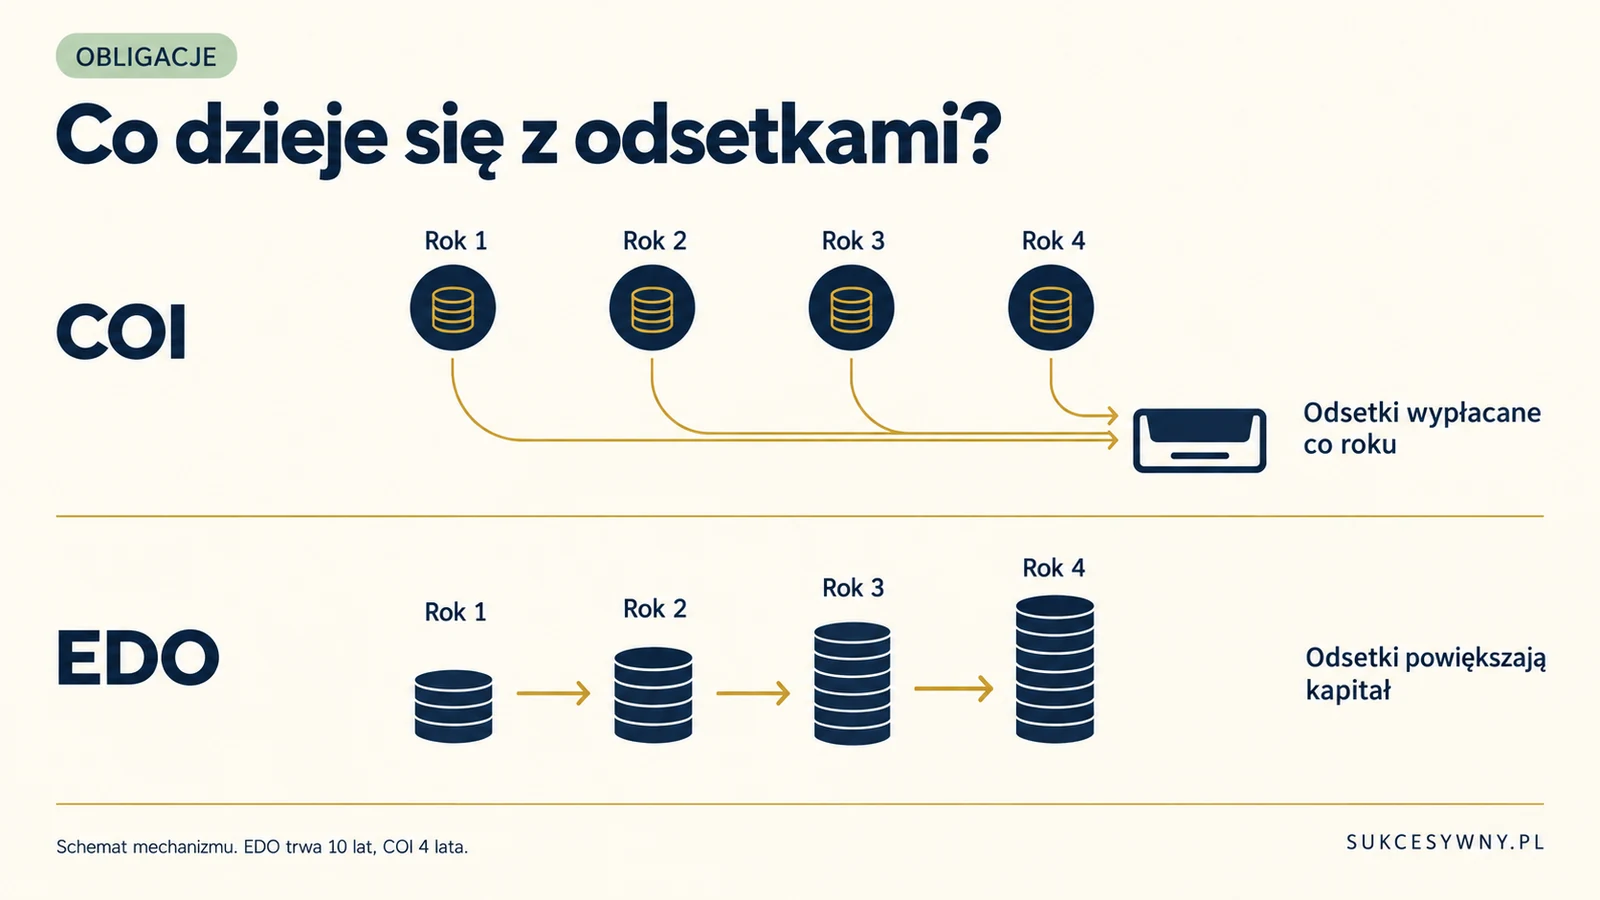
W TOS i EDO odsetki powiększają kapitał i są wypłacane na koniec. W COI odsetki trafiają do Ciebie co roku. Kalkulator rozdziela te mechanizmy, dlatego pokazuje zarówno sumę wszystkich otrzymanych pieniędzy, jak i wysokość ostatniej wypłaty. Wynik jest symulacją i nie stanowi porady ani rekomendacji inwestycyjnej.
Kalkulator obligacji skarbowych TOS, COI i EDO
Oblicz odsetki od obligacji
Symulacja jednego zakupu i utrzymania obligacji do wykupu. Parametry startowe dotyczą emisji z października 2026 roku: TOS1029, COI1030 i EDO1036.
Wynik jest symulacją opartą na podanych założeniach. Nie stanowi porady ani rekomendacji inwestycyjnej. Przyszła inflacja i oprocentowanie mogą różnić się od przyjętych wartości. Zmiana pól tworzy własny scenariusz, nie ofertę zakupu obligacji.
Wynik Twojej symulacji
- Wpłacony kapitał
- Odsetki brutto przez cały okres
- Podatek 19%
- Zysk netto przez cały okres
- Wcześniejsze wypłaty odsetek netto
- Ostatnia wypłata z kapitałem
- Suma otrzymanych pieniędzy z kapitałem
To kalkulacja, nie porada inwestycyjna ani gwarancja przyszłego zysku. Wynik jest nominalny, po podatku. Nie uwzględnia utraty siły nabywczej, wcześniejszego wykupu, IKE, IKZE ani reinwestowania wypłat COI.
Zobacz oprocentowanie i odsetki w kolejnych latach
| Rok | Oprocentowanie | Odsetki brutto w roku | Podatek przy wypłacie | Wypłacone odsetki netto |
|---|
W TOS i EDO kwoty roczne pokazują przyrost naliczonych odsetek. Wypłata odsetek i pobranie podatku następują na końcu. Kwotę wykupu zaokrąglamy do grosza na jedną obligację; podatek od wspólnej wypłaty do grosza w górę.
Model dotyczy zwykłego zakupu po 100 zł za obligację i utrzymania całego pakietu do terminu wykupu. Nie obejmuje wcześniejszego wyjścia, kolejnych dopłat, zakupu z dyskontem przy zamianie ani zasad kont IKE i IKZE. Przyszła inflacja w polach formularza jest Twoim założeniem, a nie prognozą redakcji lub Ministerstwa Finansów.
Jakie oprocentowanie przyjęliśmy w kalkulatorze?
Parametry startowe dotyczą emisji dostępnych w październiku 2026 roku: TOS1029, COI1030 oraz EDO1036. Oznaczenie serii ma znaczenie, ponieważ inne miesiące sprzedaży mogą mieć inne oprocentowanie, marże i opłaty. Nie wystarczy znać samego skrótu „COI”, aby poprawnie policzyć posiadane obligacje.
| Obligacje | Okres | Oprocentowanie początkowe | Kolejne lata | Wypłata odsetek |
|---|---|---|---|---|
| TOS1029 | 3 lata | 4,40% rocznie | Stałe 4,40% rocznie | Przy wykupie |
| COI1030 | 4 lata | 4,75% w pierwszym roku | Inflacja plus 1,50 pkt proc. | Co roku |
| EDO1036 | 10 lat | 5,35% w pierwszym roku | Inflacja plus 2,00 pkt proc. | Przy wykupie |
Stawki i sposób naliczania odsetek sprawdziliśmy w listach emisyjnych: TOS1029, COI1030 i EDO1036. Są to parametry konkretnej oferty, nie stała obietnica dla wszystkich przyszłych emisji.
Możesz zmienić oprocentowanie i marżę w formularzu, aby zobaczyć własny scenariusz. Taka zmiana nie oznacza, że obligacje o wpisanych parametrach są dostępne w sprzedaży. Przed zakupem albo sprawdzaniem starszej serii porównaj wartości z jej listem emisyjnym. Po wybraniu innego rodzaju obligacji formularz przywraca parametry startowe właściwe dla tego produktu.
Jak obliczany jest zysk z obligacji trzyletnich TOS?
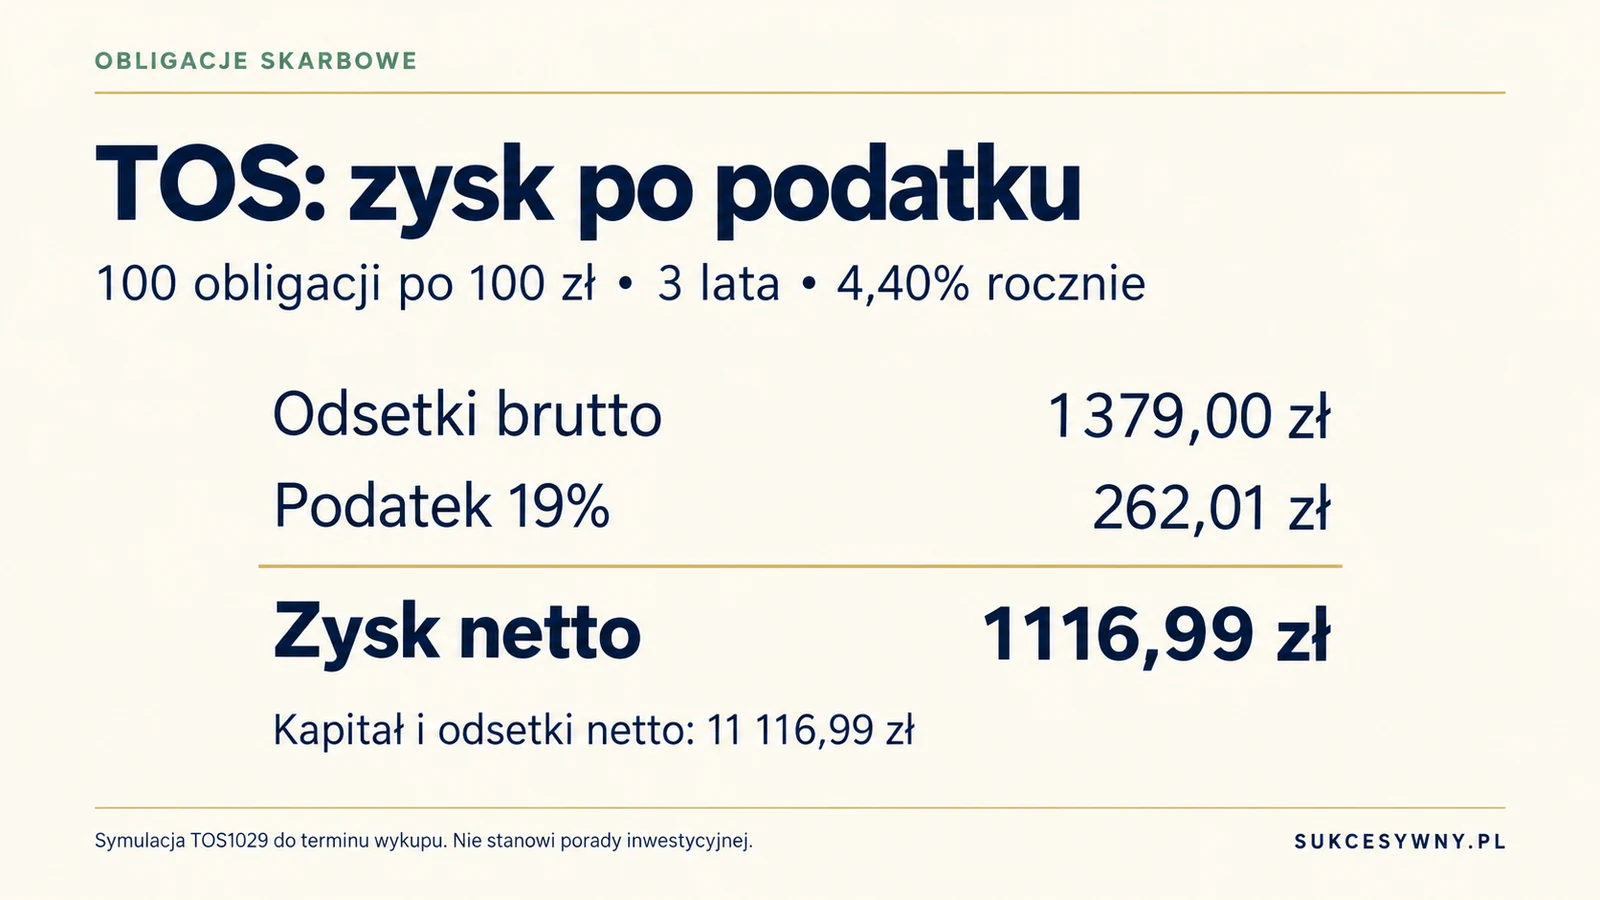
W TOS oprocentowanie jest stałe przez trzy lata, a odsetki są kapitalizowane. Oznacza to, że w kolejnych latach pracuje również kwota odsetek naliczonych wcześniej. Dla jednej obligacji o nominale 100 zł i stopie 4,40% wartość brutto przy wykupie wynika z działania: 100 zł × 1,044 × 1,044 × 1,044. Po zaokrągleniu zgodnym z listem emisyjnym daje to 113,79 zł.
113,79 zł nie jest zyskiem, tylko kapitałem wraz z odsetkami przed podatkiem. Odsetki brutto wynoszą 13,79 zł na obligację. Przy 100 obligacjach, czyli wpłacie 10 000 zł, są to 1379 zł odsetek. Podatek od wspólnej wypłaty wynosi 262,01 zł, więc zysk netto to 1116,99 zł. Łączna kwota do otrzymania wynosi 11 116,99 zł.
W tym przykładzie nie mnożymy zysku netto z jednej sztuki przez 100, ponieważ zaokrąglenie podatku od pojedynczej obligacji mogłoby dać inny wynik niż opodatkowanie całej wspólnej wypłaty. Liczymy należność dla pakietu kupionego i rozliczanego razem. Kilka odrębnych zakupów z różnymi terminami wypłat może dawać groszowe różnice.
COI. Dlaczego odsetki nie powiększają automatycznie kapitału?
Obligacje czteroletnie COI wypłacają odsetki po każdym rocznym okresie. Po wypłacie pozostaje nominalny kapitał obligacji. Jeżeli kupujesz 100 sztuk po 100 zł, w kolejnym roku oprocentowaniu podlega nadal 10 000 zł, a nie 10 000 zł powiększone o wcześniejszy kupon. Wypłacone środki są już poza tym pakietem.
Załóżmy 4,75% w pierwszym roku oraz inflację 3% przyjmowaną do każdego z trzech kolejnych okresów. Przy marży 1,50 pkt proc. oprocentowanie od drugiego roku wynosi wtedy 4,50%. Z wpłaty 10 000 zł otrzymujesz w pierwszym roku 475 zł odsetek brutto, a w każdym następnym po 450 zł. Łącznie daje to 1825 zł brutto i 1478,25 zł po podatku.
Na koniec nie otrzymasz jednak jednego przelewu na 11 478,25 zł. Trzy wcześniejsze wypłaty odsetek netto wyniosą łącznie 1113,75 zł. Ostatnia wypłata obejmie kapitał i ostatni kupon netto, czyli 10 364,50 zł. Właśnie dlatego wynik kalkulatora pokazuje osobno ostatnią wypłatę i sumę wszystkich wpływów.
Jeżeli chcesz kupować kolejne obligacje za wypłacane odsetki, tworzysz osobne zakupy. Będą one miały własne terminy i parametry. Kalkulator nie dopisuje takiego reinwestowania automatycznie, ponieważ z góry nie wiadomo, jaka oferta będzie wtedy dostępna ani czy przeznaczysz na nią całe otrzymane odsetki.
EDO. Jak działa kapitalizacja przez 10 lat?
W EDO odsetki po każdym roku powiększają kwotę, od której naliczane są kolejne. Podatek jest pobierany przy wypłacie, więc w okresie oszczędzania kapitalizowane są odsetki brutto. Mechanizm odpowiada zasadzie procentu składanego, ale kolejne stopy zależą od inflacji przyjmowanej według listu emisyjnego.
Dla wpłaty 10 000 zł, pierwszego roku na 5,35% i inflacji 3% w każdym z dziewięciu następnych okresów oprocentowanie od drugiego roku wyniosłoby 5%. W takiej symulacji odsetki brutto wynoszą 6343 zł, podatek 1205,17 zł, a końcowa wypłata 15 137,83 zł. Zysk netto wynosi więc 5137,83 zł przez dziesięć lat.
Ta kwota nie jest obiecanym wynikiem EDO. Powstaje przy konkretnej ścieżce przyszłej inflacji. Zmiana założonej inflacji zmienia stopę dla odpowiedniego okresu i kolejne kwoty kapitalizacji. Warto sprawdzić przynajmniej kilka scenariuszy zamiast uznawać domyślne 3% za pewny przebieg przyszłych lat.
Jaką inflację wpisać do kalkulatora obligacji?
Wpisujesz roczną inflację, która ma posłużyć do ustalenia oprocentowania danego okresu odsetkowego. W listach emisyjnych chodzi o wskaźnik wzrostu cen za 12 miesięcy ogłaszany przez Prezesa GUS w miesiącu poprzedzającym pierwszy miesiąc kolejnego okresu odsetkowego. Nie jest to dowolnie wybrana średnia inflacja z całego roku kalendarzowego ani automatycznie inflacja z miesiąca zakupu.
Jeżeli nie znasz przyszłych wartości, kalkulator pozwala jedynie rozważyć założenia. Możesz wpisać np. malejącą inflację w kolejnych okresach, aby zobaczyć, jak spadną późniejsze stopy. Przy wartości ujemnej model, zgodnie z listami tych emisji, przyjmuje do wyliczenia oprocentowania zero i dodaje marżę. Nie odejmuje deflacji od marży.
Oprocentowanie powiązane z inflacją nie daje pewności dodatniego wyniku realnego po podatku. Znaczenie mają podatek, pierwszy rok ze stałą stopą, moment ustalania wskaźnika i rzeczywisty wzrost cen w Twoim koszyku wydatków. Nominalną kwotę można dodatkowo zestawić ze zmianą siły nabywczej w kalkulatorze inflacji.
Podatek od obligacji. Od czego odejmuje się 19%?
W standardowym rozliczeniu osoby fizycznej podatek dotyczy odsetek, a nie całej kwoty kapitału zwracanej przy wykupie. Zasady wynikają z art. 30a ustawy o PIT. W kalkulatorze stawka wynosi 19%. Sposób zaokrąglenia podatku do pełnego grosza w górę wynika z art. 63 paragraf 1a Ordynacji podatkowej.
Przy COI podatek pojawia się przy każdej rocznej wypłacie odsetek. Przy TOS i EDO naliczamy go przy końcowym wykupie. Nie odejmujemy 19% od rocznej stopy EDO przed kapitalizacją, bo zmieniłoby to mechanizm i zaniżyło wynik. Szersze wyjaśnienie znajdziesz w artykule o podatku Belki.
Co zmieni wcześniejszy wykup obligacji?
Wcześniejszy wykup nie daje odsetek wyliczonych za pełne trzy, cztery czy dziesięć lat. Liczy się faktyczny okres naliczania oraz opłata właściwa dla serii. Dla opisanych emisji opłata wynosi do 1 zł za TOS, do 2 zł za COI i do 3 zł za EDO, przy czym ograniczenie potrącenia nie działa identycznie dla wszystkich produktów i okresów.
| Seria | Opłata na obligację | Istotna zasada |
|---|---|---|
| TOS1029 | Do 1 zł | Potrącenie ograniczone tak, aby należność nie spadła poniżej nominału 100 zł |
| COI1030 w pierwszym roku | Do 2 zł | Potrącenie nie przekracza narosłych odsetek |
| COI1030 od drugiego roku | 2 zł | Opłata może pomniejszyć kapitał, jeżeli bieżące odsetki są za małe |
| EDO1036 | Do 3 zł | Potrącenie ograniczone tak, aby należność nie spadła poniżej nominału 100 zł |
W COI wcześniejsze roczne kupony były już wypłacane. Dlatego zwrot kapitału pomniejszony o opłatę od drugiego roku trzeba oceniać razem z wcześniej otrzymanymi odsetkami, a nie tylko na podstawie ostatniego przelewu. Przykładowo wyjście na początku kolejnego okresu może oznaczać niewiele nowych odsetek i pełne potrącenie 2 zł od każdej obligacji.
Listy emisyjne określają również okno złożenia dyspozycji i termin jej realizacji. Nie jest to wypłata natychmiastowa jak zwykły przelew z rachunku. Kalkulator powyżej celowo liczy pełny okres do wykupu. Przy wcześniejszym wyjściu sprawdź kwotę na konkretny dzień u agenta emisji, z uwzględnieniem rzeczywistych dni naliczania, wypłaconych kuponów i opłaty swojej serii. Terminy dyspozycji, opłaty i przykłady rozliczenia znajdziesz w poradniku o przedterminowym wykupie obligacji skarbowych.
Jak porównywać wyniki, żeby nie wyciągnąć błędnych wniosków?
Nie porównuj samej sumy zysku z trzyletnich TOS i dziesięcioletnich EDO. To różne okresy, a przy COI dodatkowo występują wcześniejsze wypłaty. Wyższa kwota po dziesięciu latach nie dowodzi, że dany produkt jest korzystniejszy dla osoby, która potrzebuje pieniędzy za dwa lata.
Weź pod uwagę termin wykorzystania oszczędności, dostępność gotówki i skutki wyjścia przed czasem. Obligacje detaliczne nie są depozytem bankowym objętym BFG, lecz zobowiązaniem Skarbu Państwa. Nie należy z tego wyciągać wniosku, że znikają wszystkie ryzyka, szczególnie ryzyko utraty siły nabywczej i niedopasowania terminu do własnych potrzeb.
Jeżeli obligacje mają być częścią oszczędzania emerytalnego, standardowy wynik po 19% podatku nie opisuje automatycznie IKE ani IKZE. Znaczenie mają odrębne zasady wpłat, opłat i wypłat. Punktem wyjścia jest porównanie IKE i IKZE, a następnie warunki konkretnego rachunku.
Najczęstsze pytania o kalkulator obligacji
Czy kalkulator przewiduje inflację?
Nie. Wartości w formularzu są założeniami użytkownika. Kalkulator pokazuje ich wpływ na odsetki, ale nie ocenia prawdopodobieństwa scenariusza ani nie wskazuje produktu do zakupu.
Czy wynik obejmuje podatek i opłatę za wcześniejszy wykup?
Obejmuje 19% podatku w zwykłym rozliczeniu. Nie obejmuje opłaty za wcześniejszy wykup, ponieważ oblicza utrzymanie obligacji do ich końcowego terminu. Zasad wcześniejszego wyjścia nie należy zastępować wynikiem dla pełnego okresu.
Czy mogę policzyć stałe dopłaty co miesiąc?
Ten model dotyczy jednego pakietu kupionego razem. Kolejne miesięczne zakupy mogą obejmować różne emisje i terminy wykupu. Trzeba policzyć je osobno, zamiast traktować wszystkie wpłaty jak jeden zakup z identycznym oprocentowaniem.