Kredyt hipoteczny zaczyna się od sprawdzenia budżetu i nieruchomości, a kończy dopiero wtedy, gdy spełnisz warunki wypłaty i bank przeleje pieniądze. Po drodze są porównanie ofert, dokumenty, wycena, decyzja, umowa kredytowa i formalności związane z zakupem. Najwięcej problemów powstaje wtedy, gdy terminy tych etapów nie pasują do siebie.
Ten poradnik pokazuje cały proces zakupu mieszkania lub domu z kredytem. Pomaga ustalić, co zrobić najpierw, co można przygotowywać równolegle i czego nie odkładać do dnia wizyty u notariusza. Konkretna kolejność zależy od banku, rodzaju nieruchomości i sposobu finansowania, dlatego swój harmonogram oprzyj na dokumentach dotyczących własnej transakcji.
Kredyt hipoteczny krok po kroku. Kolejność działań
| Etap | Co ustalasz | Co powinno być gotowe przed następnym krokiem |
|---|---|---|
| 1. Budżet | Bezpieczną ratę, własne środki i koszty zakupu | Realny limit ceny i rezerwę |
| 2. Nieruchomość | Stan prawny, techniczny i warunki sprzedaży | Dokumenty do oceny przez bank |
| 3. Porównanie ofert | Koszt, oprocentowanie i wymagania dodatkowe | Porównywalne formularze informacyjne |
| 4. Wniosek | Dane finansowe, cel i zabezpieczenie | Wniosek z wymaganymi załącznikami |
| 5. Decyzja | Przyznaną kwotę i warunki | Projekt umowy i realny plan wypłaty |
| 6. Umowy | Zobowiązania wobec banku i sprzedającego | Zgodne terminy i sposób zapłaty |
| 7. Wypłata | Spełnienie warunków uruchomienia | Dokumenty oraz dyspozycję wypłaty |
| 8. Obsługa kredytu | Raty, ubezpieczenie, wpis hipoteki i rozliczenia | Kalendarz obowiązków po zakupie |
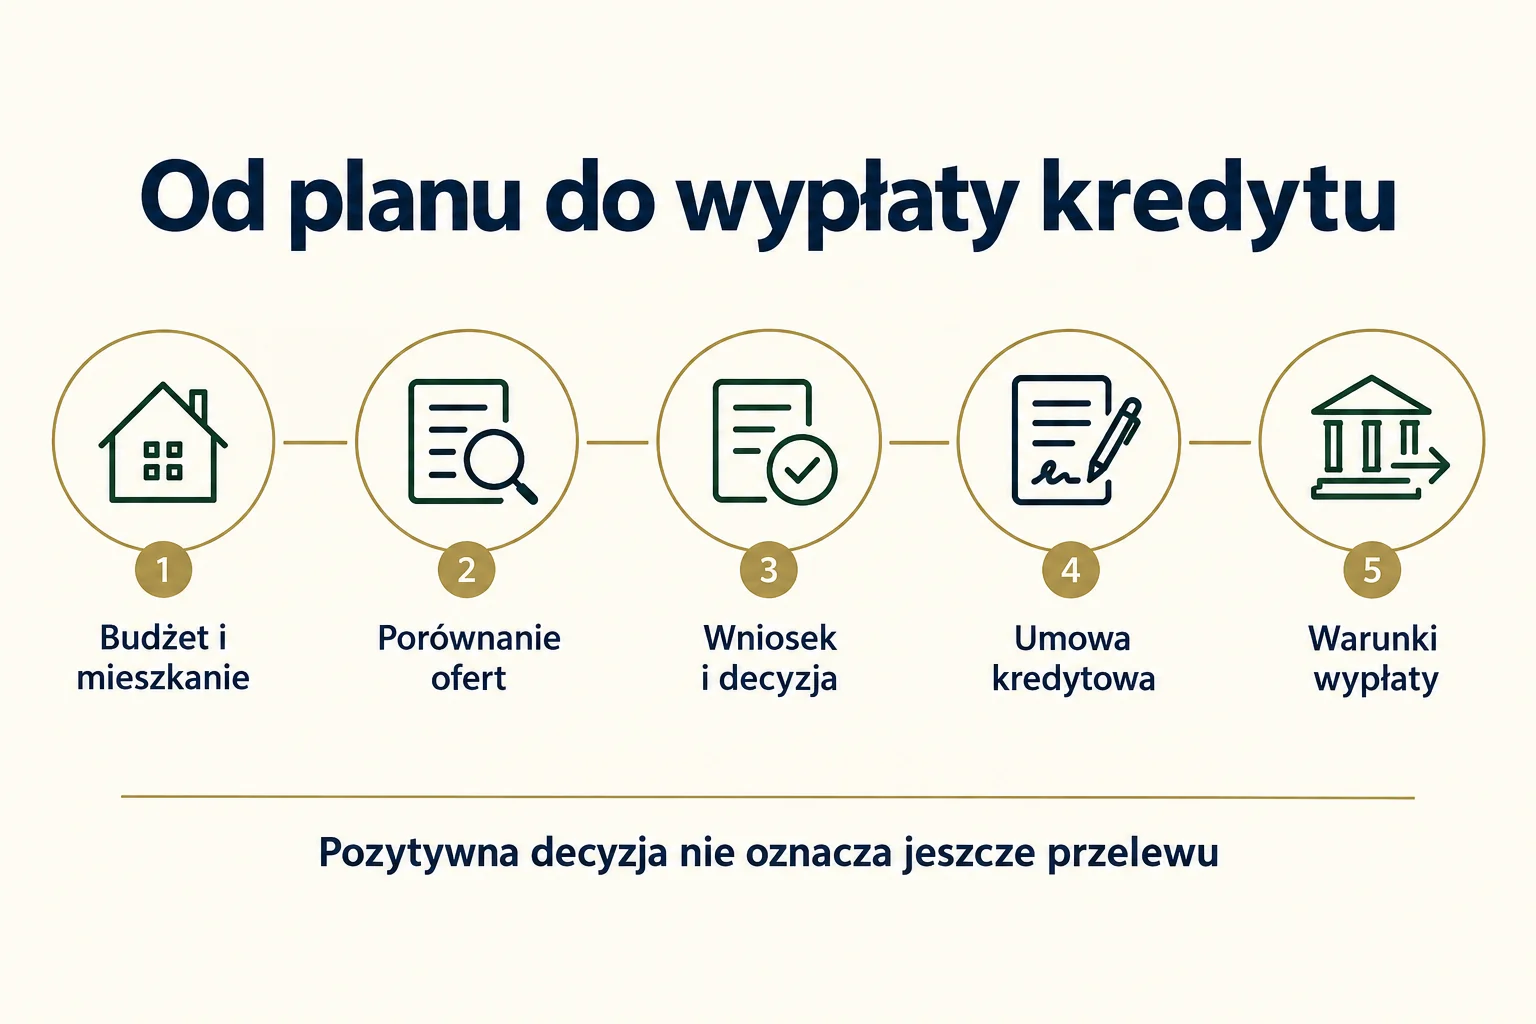
Wstępna symulacja, decyzja kredytowa, umowa i wypłata to cztery różne rzeczy. Symulacja nie gwarantuje finansowania, decyzja może zawierać warunki, a podpisana umowa nie oznacza, że środki trafią do sprzedającego tego samego dnia. Trzymanie się tego rozróżnienia pomaga uniknąć obietnic, których później nie da się dotrzymać.
1. Policz budżet przed szukaniem mieszkania
Zacznij od raty, którą jesteś w stanie płacić także w słabszym miesiącu. Uwzględnij stałe rachunki, koszty utrzymania, inne zobowiązania i wydatki występujące rzadziej niż co miesiąc. Ubezpieczenie samochodu, leczenie czy opłaty szkolne nie znikają tylko dlatego, że nie pojawiły się w ostatnim wyciągu.
Bankowa zdolność kredytowa jest oceną instytucji finansowej. Twój bezpieczny budżet może być niższy. Nie musisz wykorzystywać maksymalnej kwoty wskazanej w kalkulatorze. Porównaj również wariant z wyższą ratą, czasowym spadkiem dochodów oraz kosztami po przeprowadzce. Przy oprocentowaniu okresowo stałym zaplanuj, co stanie się po zakończeniu tego okresu.
Jeśli dopiero sprawdzasz możliwości finansowania, skorzystaj z poradnika jak poprawić zdolność kredytową. Tutaj najważniejszy jest wynik praktyczny: przed zobowiązaniem się wobec sprzedającego poznaj rozsądny przedział ceny i raty, zamiast zaczynać od mieszkania, którego finansowanie wymaga idealnego scenariusza.
Oddziel wkład własny od pozostałych kosztów
Własne środki nie kończą się na kwocie, którą bank uzna za wkład. Potrzebujesz także pieniędzy na koszty transakcji, ewentualne podatki, wycenę, ubezpieczenie, przeprowadzkę i prace po odbiorze. Nie wszystkie wydatki można sfinansować kredytem. Nie każda złotówka zapłacona przy zakupie będzie też zaliczona do wkładu własnego.
Przykład planistyczny: cena mieszkania wynosi 600 000 zł, planowany kredyt 480 000 zł, a własne środki na cenę 120 000 zł. Jeśli masz łącznie 135 000 zł oszczędności, pozostaje 15 000 zł na całą resztę. To nie przesądza, czy transakcja jest możliwa. Pokazuje jednak, że koszty dodatkowe i rezerwę trzeba policzyć osobno, zanim wpłacisz znaczną część oszczędności.
Szczegółowe zasady akceptowania oszczędności, darowizny lub innych środków opisuje nasz poradnik o wkładzie własnym do kredytu hipotecznego. Koszty wizyty u notariusza możesz wstępnie uporządkować przez kalkulator opłat notarialnych, a ostateczną wycenę potwierdzić w kancelarii.
2. Sprawdź nieruchomość, zanim zobowiążesz się do zakupu
Bank ocenia zarówno Ciebie, jak i zabezpieczenie. Dobre zarobki nie rozwiązują problemów prawnych mieszkania, niezgodności dokumentów ani zbyt niskiej wartości przyjętej w wycenie. Poproś sprzedającego o dokumenty odpowiednio wcześnie. Jeżeli ich uzyskanie trwa, uwzględnij to w harmonogramie przed podpisaniem umowy z krótkim terminem zapłaty.
Sprawdź, kto jest właścicielem i czy osoba prowadząca rozmowy może skutecznie sprzedać nieruchomość. Przy księdze wieczystej zwróć uwagę na oznaczenie lokalu, właścicieli, prawa i roszczenia oraz hipoteki. Nietypowe wpisy, brak księgi lub rozbieżności omów z notariuszem i bankiem. Sam brak widocznego długu nie jest pełnym badaniem stanu prawnego.
Ocena banku nie zastępuje przeglądu technicznego. Wycena służąca zabezpieczeniu kredytu nie musi wykryć wszystkich wad instalacji, zawilgocenia czy problemów budynku. Jeśli koszt napraw wpłynie na Twój budżet, sprawdź je przed zobowiązaniem się do zakupu, zamiast zakładać, że bank zrobi to za Ciebie.
Gdy sprzedający ma jeszcze kredyt
Zakup mieszkania z hipoteką wymaga poprawnego rozliczenia dotychczasowego banku. Potrzebne mogą być zaświadczenie o zadłużeniu, rachunek spłaty i warunki zwolnienia zabezpieczenia. Część ceny może trafić bezpośrednio do banku sprzedającego, a pozostała część na jego własny rachunek. Kwoty i kolejność powinny być zgodne z dokumentami oraz warunkami Twojego kredytu.
Nie zakładaj, że hipoteka znika natychmiast po wykonaniu przelewu. Potrzebne są dokumenty i odpowiedni wpis w księdze. Rolę zgody wierzyciela wyjaśniamy w poradniku o liście mazalnym. Jeszcze przed aktem ustal, kto uzyskuje dokument, kto składa wniosek i jak potwierdzicie wykonanie tych obowiązków.
3. Uzgodnij warunki rezerwacji lub umowy przedwstępnej
Nie każdy bank wymaga identycznej umowy na początku procesu. Ustal, jaki dokument dotyczący zakupu jest potrzebny w wybranym wariancie. Nie podpisuj umowy przedwstępnej tylko dlatego, że taki etap pojawia się w ogólnym poradniku, jeśli bank dopuszcza inny sposób udokumentowania transakcji.
Gdy zawierasz umowę ze sprzedającym, sprawdź cenę, terminy, sposób zapłaty, obowiązek dostarczenia dokumentów i skutki braku finansowania. Ustne zapewnienie „oddajemy pieniądze, jeśli bank odmówi” nie powinno zastępować jasnego zapisu. Szczególnie ważne są charakter wpłaty i warunki jej rozliczenia.
Zadatek i zaliczka mogą wywoływać różne skutki. Nie zakładaj automatycznie, że odmowa kredytu zawsze pozwoli odzyskać całą wpłatę. Znaczenie ma treść umowy oraz okoliczności. Przy dużej kwocie i niejasnych zapisach skonsultowanie dokumentu przed podpisaniem może uchronić przed znacznie większym kosztem.
Termin końcowego zakupu powinien uwzględniać czas uzyskania dokumentów, analizy bankowej, ewentualnych uzupełnień, podpisania umowy kredytowej i wypłaty. Jeżeli ustalasz bardzo krótki termin, miej realne rozwiązanie na wypadek opóźnienia. Sama deklaracja pośrednika, że „zwykle wszystko idzie szybko”, nie zmienia zobowiązań w podpisanej umowie.
4. Porównaj kredyty na tych samych założeniach
Poproś o oferty dla tej samej kwoty, okresu spłaty, wartości nieruchomości i wkładu. W przeciwnym razie niższa rata może wynikać wyłącznie z dłuższego okresu, a nie z tańszego finansowania. Porównaj również rodzaj rat oraz sposób oprocentowania. Nie zestawiaj bez komentarza raty początkowej z jednej oferty ze średnią ratą z innej.
Podstawowym dokumentem porównawczym jest formularz informacyjny dotyczący kredytu hipotecznego. Zawiera dane dopasowane do Twojej sytuacji, w tym koszty, zasady oprocentowania, zabezpieczenia i inne obowiązki. Reklama albo wynik kalkulatora nie zastępują tego dokumentu. Zapisz datę jego wystawienia i okres ważności.
Zgodnie z ustawą o kredycie hipotecznym ważność informacji w formularzu wynosi co najmniej 14 dni. Informacje wiążą kredytodawcę, jeżeli w okresie ich ważności złożysz wniosek. Nie oznacza to jednak przyznania kredytu bez pozytywnej oceny zdolności i zabezpieczenia.
| Porównywany element | O co zapytać |
|---|---|
| Oprocentowanie | Jak długo obowiązuje i według czego będzie później ustalane? |
| RRSO i całkowity koszt | Czy wyliczenia dotyczą tych samych parametrów? |
| Konto, karta, wpływy | Jak zmieni się cena kredytu, gdy nie spełnię warunku? |
| Ubezpieczenia | Co obejmują, ile kosztują i czy dopuszczalna jest polisa zewnętrzna? |
| Nadpłata | Czy są koszty, ograniczenia lub dodatkowe dyspozycje? |
| Uruchomienie | Jakie dokumenty i terminy są wymagane do wypłaty? |
Sprawdź koszt produktów dodatkowych w całym wymaganym okresie, a nie tylko pierwszy miesiąc. Promocyjna marża może zależeć od utrzymywania wpływów lub ochrony ubezpieczeniowej. Ustal, czy rezygnacja oznacza utratę rabatu, od kiedy i w jakiej wysokości. Zachowaj odpowiedź razem z dokumentami oferty.
Bank czy pośrednik kredytowy?
Możesz kontaktować się bezpośrednio z bankami albo skorzystać z pośrednika. Przy pośredniku zapytaj, z jakimi instytucjami współpracuje, czy porównuje cały interesujący Cię zakres oraz jak jest wynagradzany. Nie zakładaj, że każda osoba określająca się jako ekspert hipoteczny przedstawia wszystkie oferty dostępne na rynku.
Przed przekazaniem dokumentów sprawdź dane firmy i jej wpis we właściwym rejestrze. Ustal także, kto będzie Twoim kontaktem w czasie uzupełnień i po decyzji. Pomoc w formularzach może usprawnić proces, ale odpowiedzialność za prawdziwość podanych informacji oraz zrozumienie podpisanej umowy nadal ma znaczenie po Twojej stronie.
5. Złóż wniosek i komplet dokumentów
Przygotuj dokumenty dotyczące tożsamości, dochodów, zobowiązań, własnych środków i nieruchomości. Zakres zależy między innymi od rodzaju zatrudnienia i transakcji. Przedsiębiorca, pracownik etatowy i osoba kupująca dom w budowie nie otrzymają identycznej listy.
Pełne zestawienie oraz sposób organizacji załączników znajdziesz w poradniku dokumenty do kredytu hipotecznego. Na etapie procesu najważniejsze są kompletność i aktualność. Poproś o potwierdzenie przyjęcia wniosku, zanotuj datę i zachowaj listę przekazanych dokumentów.
Wniosek powinien odzwierciedlać rzeczywistą sytuację. Nie pomijaj zobowiązania tylko dlatego, że spłacasz je z innego rachunku. Nie zmieniaj opisu źródła wkładu, żeby wyglądał korzystniej. Rozbieżności między formularzem, historią rachunku i dokumentami mogą prowadzić do dodatkowych pytań lub odmowy.
Jeżeli porównujesz kilka banków, pilnuj spójności danych i osobnych terminów. Formularz jednej instytucji nie musi być akceptowany przez inną. Własny plik z listą spraw ogranicza pomyłki: nazwa banku, data wniosku, opiekun, brakujący dokument, termin dosłania i data ważności oferty.
Co z wyceną mieszkania?
Bank ustala sposób oceny wartości zabezpieczenia. Może zlecać wycenę sam lub dopuszczać operat spełniający określone wymagania. Nie zamawiaj kosztownego dokumentu w ciemno. Najpierw sprawdź akceptowany zakres, wykonawcę, termin ważności i możliwość wykorzystania go w więcej niż jednym banku.
Cena uzgodniona ze sprzedającym nie musi być identyczna z wartością przyjętą przez bank. Niższa wycena może zmniejszyć dostępną kwotę kredytu albo zwiększyć potrzebne środki własne. Przed wpłatą dużej kwoty ustal, jak wyglądałby Twój plan finansowania w takim wariancie. Nie traktuj brakującego wkładu jako problemu, który na pewno rozwiążesz dodatkową pożyczką.
6. Poczekaj na decyzję i sprawdź jej warunki
Ustawa przewiduje przekazanie decyzji w dwudziestym pierwszym dniu od otrzymania wniosku, chyba że zgodzisz się na wcześniejsze przekazanie. Ten termin nie oznacza, że cały zakup, od pierwszej rozmowy do przelewu, zawsze zamknie się w 21 dniach. Wcześniej zbierasz dokumenty, a po decyzji pozostają kolejne czynności.
W praktyce kontroluj, czy bank przyjął wniosek i czy wymaga uzupełnień. Przy opóźnieniu poproś o konkretną przyczynę i informację o dalszym postępowaniu. Nie przenoś automatycznie każdej bankowej deklaracji czasu na termin zapłaty w umowie sprzedaży. Jeśli harmonogram przestaje być realny, porozmawiaj ze sprzedającym odpowiednio wcześnie.
Po otrzymaniu pozytywnej decyzji sprawdź kwotę, okres, oprocentowanie, zabezpieczenia i warunki do spełnienia. Zwróć uwagę na wymaganie spłaty innego zobowiązania, wniesienia określonego wkładu lub dostarczenia dodatkowego dokumentu. Decyzja na niższą kwotę nie oznacza, że brakującą część ceny dopłaci bank w późniejszym etapie.
Decyzja wraz z formularzem jest wiążąca dla kredytodawcy przez co najmniej 14 dni od przekazania. Przy wcześniejszym doręczeniu decyzji ustawa przewiduje odpowiednie wydłużenie okresu związania. Bank powinien zaproponować przekazanie projektu umowy razem z decyzją. Wykorzystaj ten czas na spokojne porównanie dokumentów.
7. Przeczytaj umowę kredytową przed zatwierdzeniem
Nie ograniczaj kontroli do kwoty i pierwszej raty. Sprawdź sposób ustalania oprocentowania, warunki zmiany ceny, opłaty, zabezpieczenia, ubezpieczenia i zasady wcześniejszej spłaty. Przeczytaj także załączniki oraz dokumenty, do których umowa odsyła. To w nich mogą znajdować się wymagania istotne dla wypłaty.
Zaznacz maksymalny termin uruchomienia kredytu, listę warunków oraz sposób złożenia dyspozycji. Zapytaj, jak bank liczy czas potrzebny na przelew po dostarczeniu kompletu. Jeżeli kupujesz mieszkanie z wcześniejszą hipoteką, zweryfikuj podział wypłaty między rachunki i dokumenty potrzebne do kolejnych części.
Umowa może być podpisywana w placówce lub zatwierdzana zdalnie w udostępnionym procesie. Nie każdy bank dopuszcza każdy rodzaj transakcji online. Przykładowo PKO BP opisuje osobno proces internetowy i obsługę w oddziale. Wybór kanału nie zwalnia z przeczytania dokumentów.
Czy można odstąpić od umowy?
Konsument ma prawo odstąpić od umowy kredytu hipotecznego bez podania przyczyny w ciągu 14 dni od jej zawarcia. Jeżeli pieniądze zostały już wypłacone, odstąpienie wiąże się z ich zwrotem i rozliczeniem odsetek zgodnie z ustawą. Nie jest sposobem na zachowanie finansowania bez zobowiązania.
Odstąpienie od kredytu nie unieważnia automatycznie odrębnej umowy zakupu nieruchomości. Zanim podejmiesz taki krok po wypłacie, ustal konsekwencje obu umów i źródło środków na zwrot. Przy skomplikowanej transakcji potrzebna może być indywidualna konsultacja prawna.
8. Akt notarialny i wypłata. Co musi się zgadzać?
Przed podpisaniem aktu przekaż notariuszowi informacje o finansowaniu i wymagania banku. Sprawdź rachunki, kwoty, terminy oraz podział między wkład a kredyt. Jeśli część ceny spłaca kredyt sprzedającego, dokument bankowy powinien odpowiadać danym wykorzystanym w rozliczeniu. Nie przepisuj numeru rachunku z niezweryfikowanej wiadomości.
Po zawarciu wymaganych umów dostarcz dokumenty wskazane jako warunki wypłaty. Mogą dotyczyć aktu, wniesienia własnych środków, ubezpieczenia, cesji i złożenia wniosku o wpis hipoteki. Nie zakładaj, że samo podpisanie aktu uruchomi przelew bez Twojej dyspozycji.
Wymagania i czas realizacji różnią się między bankami. Przykładowo ING wskazuje warunki uruchomienia w załączniku do umowy i osobno opisuje obsługę kolejnych transz. Własny termin zapłaty dopasuj do swojej umowy, nie do orientacyjnej informacji znalezionej o innym banku.
Po złożeniu dyspozycji sprawdź, czy została przyjęta i czy nie brakuje dokumentu. Zachowaj potwierdzenie wypłaty oraz rozliczenie ze sprzedającym. Jeśli zbliża się termin ceny, a wypłata nie jest potwierdzona, nie czekaj biernie na ostatni dzień. Ustal status równolegle w banku i z osobą sprzedającą.
Rynek pierwotny, wtórny i budowa. Co zmienia przebieg?
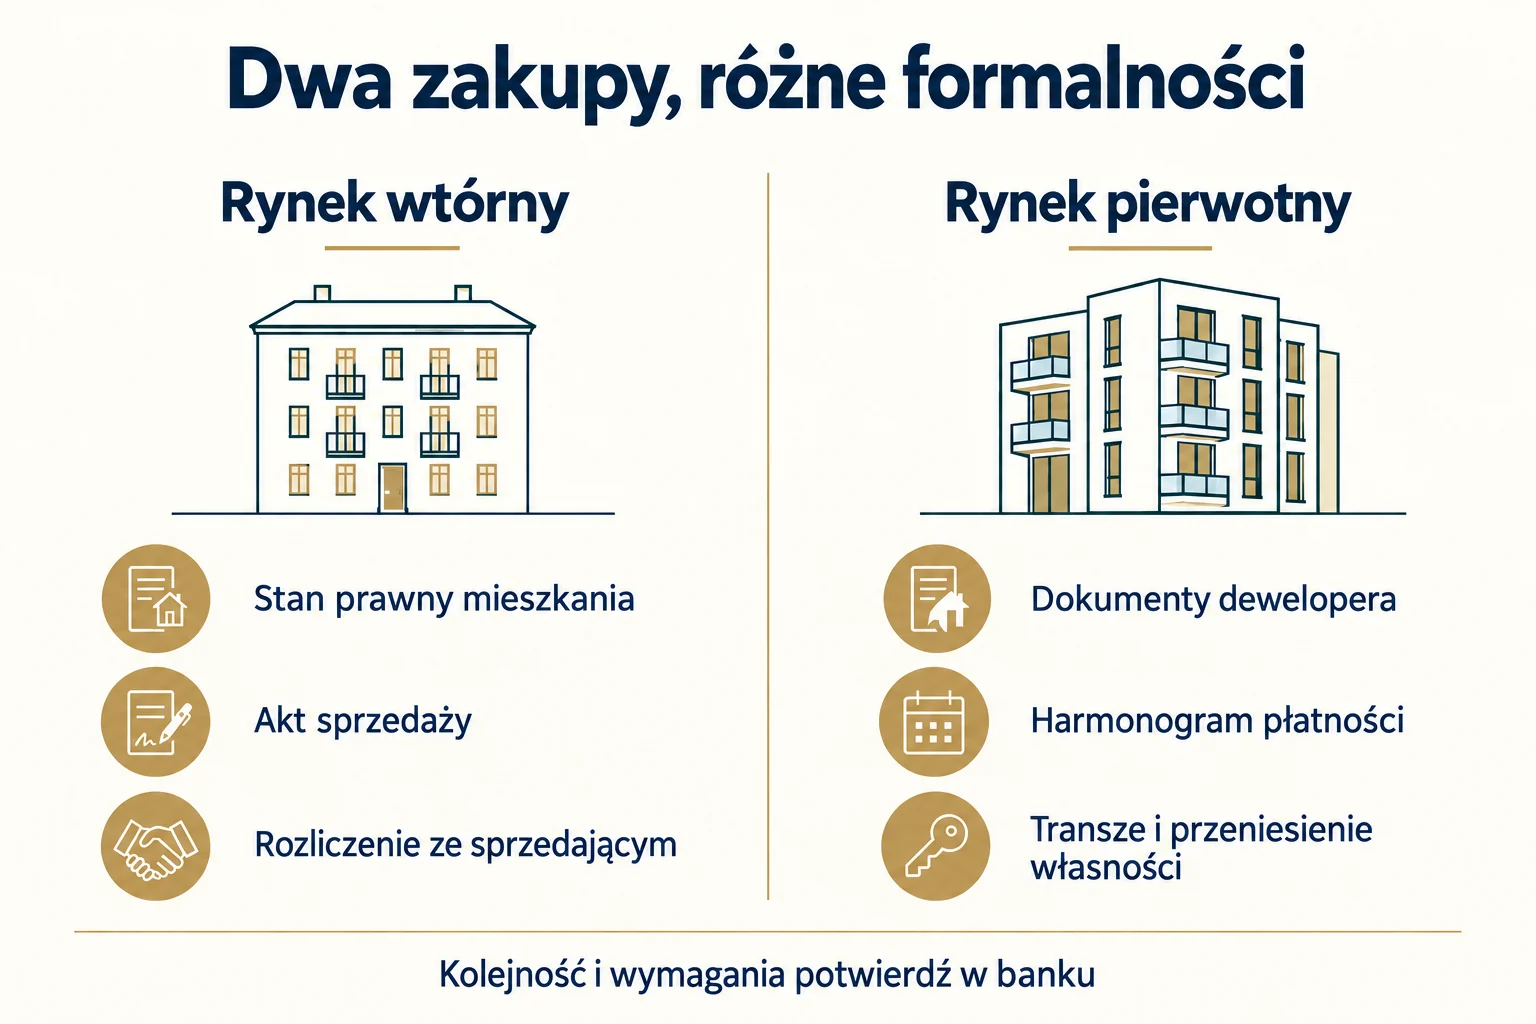
Przy rynku wtórnym kupujesz istniejącą nieruchomość, a ważną rolę odgrywa stan prawny i rozliczenie ceny ze sprzedającym. Przy deweloperze dochodzą dokumenty inwestycji, harmonogram płatności i powiązanie wypłat z umową deweloperską. Umowa deweloperska i końcowa umowa przenosząca własność nie są tym samym etapem.
Kredyt na budowę zwykle wymaga kosztorysu, harmonogramu i dokumentowania postępu prac. Pieniądze mogą być wypłacane w transzach, a uruchomienie następnej zależeć od rozliczenia wcześniejszej. Sprawdź, które koszty pokrywasz najpierw samodzielnie i co się stanie przy wzroście cen materiałów.
Nie traktuj całej przyznanej kwoty jako dostępnego salda od pierwszego dnia. Przy transzach znaczenie mają kwoty, terminy i warunki poszczególnych wypłat. Niedotrzymanie końcowej daty uruchomienia może wymagać rozmowy o zmianie umowy, a nie tylko późniejszego przesłania dyspozycji.
W okresie budowy lub wypłat transz sposób naliczania rat może różnić się od docelowego harmonogramu. Zapytaj, kiedy zaczyna się spłata kapitału, od jakiej kwoty naliczane są odsetki i jakie są koszty opóźnienia inwestycji. Niższa początkowa wpłata nie musi oznaczać niższego kosztu całego kredytu.
Co zrobić po otrzymaniu pieniędzy i kluczy?
Ustaw przypomnienie o pierwszej racie i sprawdź rachunek do spłaty. Pierwsza płatność może różnić się od kolejnych ze względu na datę uruchomienia i okres naliczania odsetek. Zachowaj harmonogram, a przy automatycznym pobraniu zapewnij środki przed terminem, nie dopiero pod koniec dnia płatności.
Dopilnuj wpisu hipoteki oraz przekazania bankowi wymaganych potwierdzeń. Uporządkuj ubezpieczenie nieruchomości, cesję i terminy odnowienia. Jeżeli cena kredytu zależy od wpływów na konto lub innych warunków, zapisz je w kalendarzu. Po zakupie łatwo skupić się na remoncie i przeoczyć obowiązek wpływający na koszt finansowania.
Przy budowie i wykończeniu dochodzą terminy rozliczenia inwestycji. Przechowuj dowody wydatków i dokumentację prac w zakresie wymaganym przez bank. Nie zakładaj, że zdjęcia zastąpią każdą fakturę albo odwrotnie. Sposób potwierdzania wykonania prac powinien odpowiadać Twojej umowie.
Najczęstsze błędy podczas ubiegania się o hipotekę
Pierwszy błąd to wpłata dużego zadatku przed sprawdzeniem finansowania i zasad jego zwrotu. Drugi to porównywanie samych rat bez uwzględnienia okresu spłaty oraz produktów dodatkowych. Trzeci to podpisanie umowy sprzedaży z terminem przelewu, którego bank nie potwierdził jako realnego.
Problemy powodują też niespójne dokumenty i podejmowanie nowych zobowiązań w czasie analizy. Zakup wyposażenia na raty, nowy limit albo zmiana sytuacji zawodowej mogą zmienić ocenę banku. Nie oznacza to zakazu każdej zmiany w życiu. Oznacza potrzebę przekazania aktualnych informacji i ponownego sprawdzenia finansowania przed kolejnym zobowiązaniem.
Ostatni częsty błąd to uznanie otrzymania kluczy za koniec formalności. Kredyt nadal wymaga terminowej obsługi, ubezpieczenia i wykonania obowiązków wskazanych w umowie. Jeden uporządkowany kalendarz oraz folder dokumentów są bardziej użyteczne niż poleganie na pamięci po intensywnym okresie zakupu.
Prosty harmonogram transakcji do samodzielnego uzupełnienia
Zamiast wpisywać przypadkową datę zakupu, zacznij od najpóźniejszego terminu, w którym cena musi znaleźć się na rachunku sprzedającego. Następnie ustal z bankiem czas realizacji dyspozycji i wymagania do wypłaty. Dopiero na tej podstawie planuj akt, dostarczenie dokumentów i podpisanie umowy kredytowej. W kalendarzu uwzględnij dni robocze, święta oraz dostępność osób, których podpis jest potrzebny.
Przykładowo, jeżeli sprzedający oczekuje pieniędzy w piątek, nie zakładaj, że czwartkowy akt i wieczorne wysłanie skanu wystarczą. Bank może potrzebować czasu na sprawdzenie dokumentów i usunięcie braków. Ten przykład nie wyznacza uniwersalnego terminu. Pokazuje, dlaczego data aktu i data zapłaty powinny wynikać z całej procedury, a nie z wolnego terminu w kancelarii.
| Sprawa | Co wpisać do własnego planu |
|---|---|
| Oferta i decyzja | Daty ważności oraz warunki do spełnienia |
| Umowa ze sprzedającym | Termin aktu, zapłaty i przekazania lokalu |
| Dokumenty z banku sprzedającego | Osobę odpowiedzialną i czas uzyskania |
| Wypłata kredytu | Komplet załączników, dyspozycję i potwierdzenie przyjęcia |
| Po zakupie | Pierwszą ratę, ubezpieczenie i dokumenty dla banku |
Przy każdym zadaniu dodaj osobę odpowiedzialną. Dokument o zadłużeniu zwykle uzyskuje sprzedający w swoim banku, zaświadczenie o dochodzie może wymagać działania pracodawcy, a dokumentację inwestycji dostarcza deweloper. Gdy wszystkie sprawy mają tylko ogólny status „w trakcie”, trudno zauważyć opóźnienie na czas. Lepiej zapisać, czego dokładnie brakuje i kiedy otrzymasz odpowiedź.
Na koniec dodaj wariant awaryjny. Ustal, z kim rozmawiasz o przesunięciu terminu, jeśli pojawi się błąd w dokumencie albo warunek wymagający dodatkowej czynności. Nie obiecuj sprzedającemu zmiany bez uzgodnienia z bankiem i nie traktuj samego wysłania prośby o aneks jako jego zawarcia. Każdą zmianę istotną dla zapłaty potwierdzaj w odpowiedniej formie, zachowując uzgodnienia razem z umowami.
Pytania o proces kredytu hipotecznego
Co najpierw: mieszkanie czy zdolność kredytowa?
Najpierw poznaj orientacyjny budżet i zdolność, następnie szukaj nieruchomości w realnym przedziale. Ostateczna ocena dotyczy jednak konkretnego wniosku i zabezpieczenia. Wstępna rozmowa nie jest gwarancją kredytu na dowolne mieszkanie.
Czy trzeba mieć konto w banku przed wnioskiem?
To zależy od banku, oferty i kanału obsługi. Proces online może wymagać bankowości danej instytucji. Osobno sprawdź, czy konto jest warunkiem złożenia wniosku, czy warunkiem promocyjnej ceny. Nie zakładaj, że wieloletni klient zawsze otrzyma najkorzystniejszą ofertę.
Czy odmowa jednego banku przekreśla cały zakup?
Nie zawsze. Banki mogą różnić się oceną dochodu i nieruchomości. Najpierw poznaj przyczynę odmowy. Brak dokumentu, niewystarczająca zdolność i nieakceptowane zabezpieczenie wymagają różnych działań. Kolejny wniosek ma sens wtedy, gdy rozumiesz problem i realnie możesz go rozwiązać.
Czy pozytywna decyzja pozwala już obiecać datę zapłaty?
Dopiero po sprawdzeniu warunków umowy, wymaganych dokumentów i czasu uruchomienia możesz odpowiedzialnie ustalać termin. Pozytywna decyzja jest ważnym etapem, ale nie potwierdzeniem zlecenia przelewu.
Czy muszę brać maksymalną przyznaną kwotę?
Nie ma potrzeby wykorzystywania maksymalnej zdolności tylko dlatego, że bank ją wyliczył. Kwota powinna odpowiadać celowi i Twojemu budżetowi. Jeżeli chcesz zmienić parametry już zaakceptowanego wniosku, ustal z bankiem skutki dla decyzji, ceny i harmonogramu.