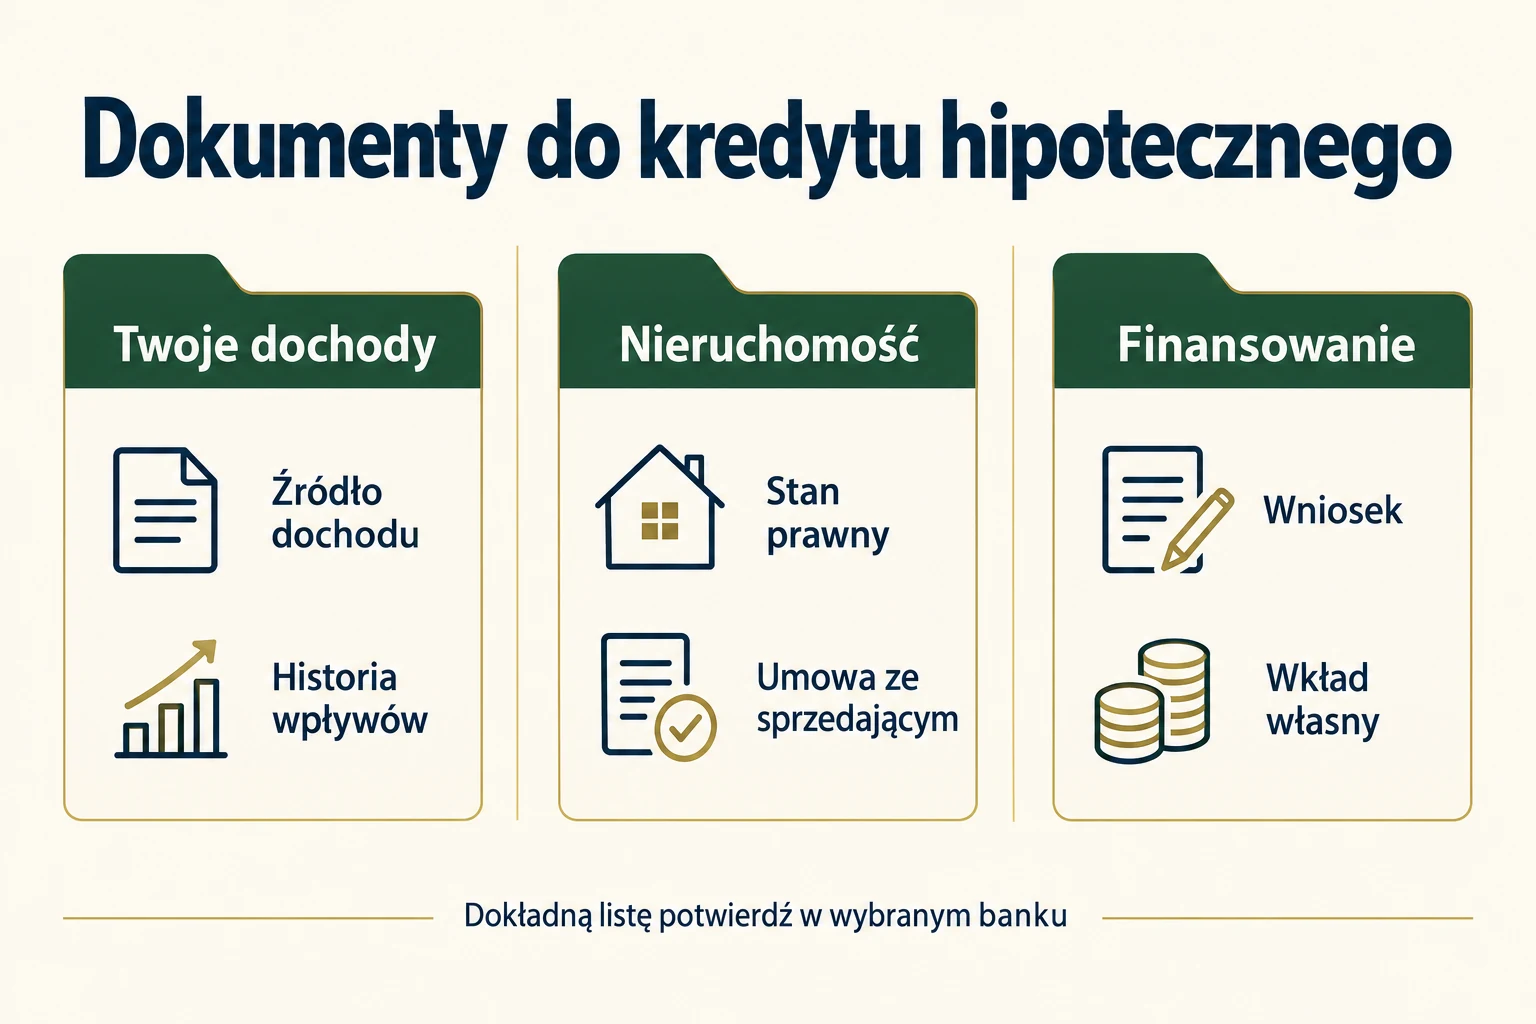
Dokumenty do kredytu hipotecznego obejmują zwykle trzy grupy: informacje o Tobie i Twoich dochodach, dokumentację nieruchomości oraz materiały dotyczące planowanego finansowania. Dokładna lista zależy od banku, źródła zarobków i tego, czy kupujesz gotowe mieszkanie, lokal od dewelopera, czy budujesz dom.
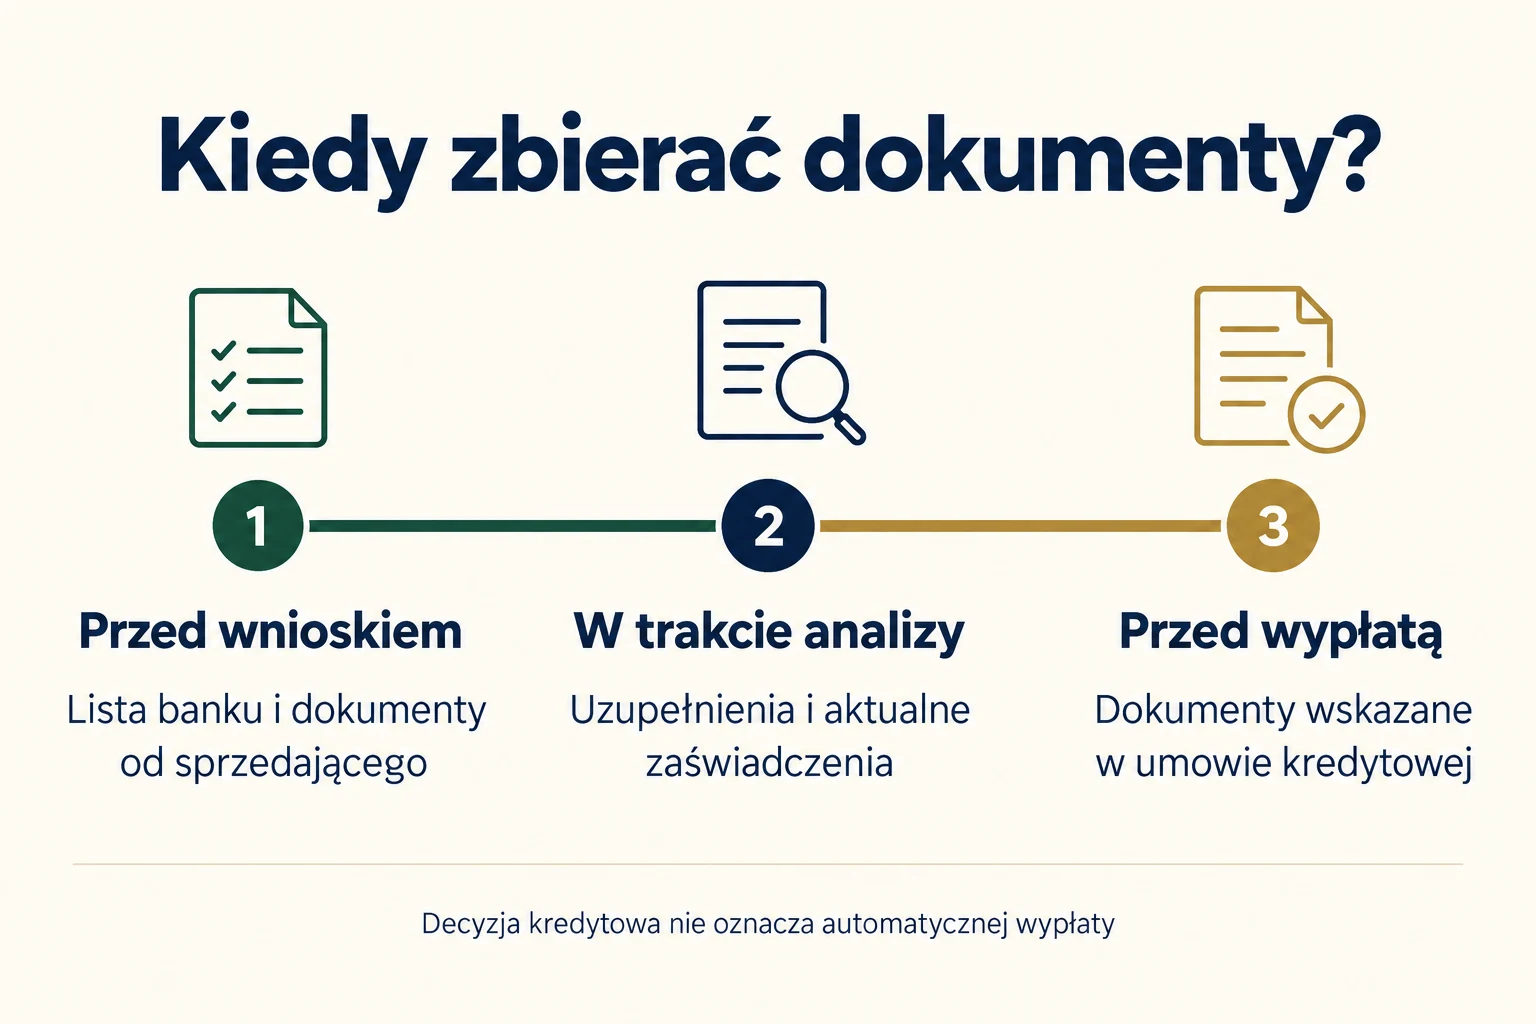
Najwięcej czasu można stracić nie na samym wypełnianiu wniosku, lecz na brakującym zaświadczeniu od pracodawcy, nieaktualnym dokumencie sprzedającego albo rozbieżności między umową a księgą wieczystą. Dlatego zacznij od listy dla swojej sytuacji, a dokumenty o krótkim terminie aktualności zamawiaj bliżej złożenia wniosku. Całą kolejność formalności, od sprawdzenia budżetu po wypłatę pieniędzy, opisujemy w poradniku kredyt hipoteczny krok po kroku.
Lista dokumentów do kredytu hipotecznego do pobrania
Przygotowaliśmy listę, na której możesz zaznaczyć, co jest potrzebne, kto dostarczy dokument i czego jeszcze brakuje. Obejmuje dokumenty osobiste, dochodowe, zakup nieruchomości oraz warunki poprzedzające wypłatę kredytu.
Pobierz listę dokumentów do kredytu hipotecznego w PDF.
To lista organizacyjna do porównania z wymaganiami wybranego banku. Nie oznacza, że każdy dokument jest obowiązkowy w każdej sprawie. Przy każdej pozycji możesz zaznaczyć „nie dotyczy” albo dopisać indywidualne wymaganie analityka. Nie wysyłaj do banku własnego formularza zamiast bankowego zaświadczenia, jeśli bank wymaga swojego wzoru.
Od czego zacząć kompletowanie dokumentów?
Zapisz cztery informacje: kto będzie kredytobiorcą, z jakich źródeł osiąga dochód, co kupujecie i z jakich środków pokryjecie wkład własny. Dopiero na tej podstawie poproś bank o aktualną listę. Innego zestawu może potrzebować osoba zatrudniona na etacie, a innego przedsiębiorca kupujący dom w trakcie budowy.
Listę najlepiej otrzymać w formie, do której możesz wrócić: w bankowej wiadomości, pliku albo formularzu. Gdy dokument ma kilka wariantów, doprecyzuj właściwy. Przykładowo hasło „historia rachunku” może oznaczać pełne wyciągi za wskazane miesiące, a nie sam wykaz wpływów wynagrodzenia.
Sprawdź też, czy bank akceptuje skany na etapie analizy, kiedy wymaga okazania oryginału i w jakim formacie przyjmuje pliki. Nie zamawiaj odpłatnego operatu szacunkowego, zanim ustalisz zasady wyceny i akceptacji rzeczoznawcy. Dokument przygotowany zgodnie z zasadami jednego banku nie zawsze odpowiada procedurze drugiego.
| Grupa | Przykładowe dokumenty | Skąd je uzyskać |
|---|---|---|
| Dane kredytobiorców | Dokument tożsamości, wniosek, wymagane oświadczenia dotyczące gospodarstwa domowego. | Własne dokumenty i formularze banku. |
| Dochody | Zaświadczenie, wyciągi, zeznanie podatkowe, dokumentacja działalności albo świadczenia. | Pracodawca, księgowość, bank, ZUS lub właściwy organ. |
| Nieruchomość | Numer księgi wieczystej, dokument nabycia, umowa ze sprzedającym, dokumenty budowy. | Sprzedający, deweloper, spółdzielnia, urząd. |
| Finansowanie zakupu | Wniosek z kwotą kredytu, dokumenty wkładu, kosztorys przy wykończeniu lub budowie. | Wnioskodawca, sprzedający i dokumentacja inwestycji. |
Dokumenty osobiste i informacje we wniosku
Bank musi ustalić tożsamość osób ubiegających się o finansowanie oraz zebrać dane potrzebne do analizy. Przy wspólnym wniosku dokumenty dotyczą każdego kredytobiorcy, choć zakres materiałów dochodowych może być różny. Nie zakładaj, że dokumenty jednej osoby wystarczą, ponieważ to ona ma wyższe wynagrodzenie.
Przygotuj informacje o stanie cywilnym, liczbie osób w gospodarstwie domowym, kosztach utrzymania i zobowiązaniach. W określonych sytuacjach potrzebne mogą być dokumenty dotyczące ustroju majątkowego małżonków, rozwodu lub alimentów. Bank powinien wskazać zakres właściwy dla Twojej sprawy. Nie przesyłaj całej dokumentacji rodzinnej bez ustalenia, co jest wymagane.
Wniosek porównaj z załącznikami. Dane pracodawcy, adres nieruchomości, cena i kwota wkładu powinny być spójne. Jeśli dokument tożsamości został wymieniony w trakcie procedury albo zmieniło się nazwisko, zgłoś zmianę. Wyjaśnienie rozbieżności od razu zwykle jest prostsze niż odpowiadanie na kolejne pytania po analizie.
Jakie dokumenty przy umowie o pracę?
Przy etacie bank może poprosić o zaświadczenie o zatrudnieniu i zarobkach na swoim formularzu, historię wpływów oraz dodatkowe dokumenty potwierdzające warunki zatrudnienia. Zakres zależy między innymi od rodzaju umowy i tego, czy wynagrodzenie wpływa do banku udzielającego kredytu.
Zaświadczenie może obejmować średni dochód za wskazany okres, datę rozpoczęcia zatrudnienia, termin obowiązywania umowy oraz zmienne składniki wynagrodzenia. Przekaż kadrom właściwy druk, zamiast prosić ogólnie o „potwierdzenie zarobków”. Upewnij się, że wszystkie wymagane pola i podpisy zostały uzupełnione.
Procedury nie są identyczne. Na przykład ING publikuje osobne wymagania zależne od źródła dochodu, a w określonych sytuacjach dopuszcza oświadczenie klienta otrzymującego wynagrodzenie na rachunek w tym banku. Nie oznacza to, że oświadczenie wystarczy każdemu ani w dowolnym banku.
Jeśli otrzymujesz premie, nadgodziny lub nieregularne dodatki, nie wpisuj ich do wniosku według najlepszego miesiąca. Bank może inaczej oceniać część stałą i zmienną. Zgromadź materiały za wskazany okres i wyjaśnij nietypowy wpływ, na przykład wyrównanie pensji. Sam wysoki przelew nie dowodzi jeszcze stałego miesięcznego dochodu.
Umowa na czas określony lub niedawna zmiana pracy
Ustal, czy potrzebna będzie kopia umowy, aneks albo informacja o dalszym zatrudnieniu. Nie ma jednej liczby miesięcy stażu, która gwarantuje akceptację we wszystkich bankach. Jeśli w trakcie analizy zmieniasz pracę lub przechodzisz na inną formę współpracy, poinformuj o tym bank i zapytaj o aktualizację dokumentów.
Nie antydatuj zaświadczeń i nie składaj dokumentu, który przestał odpowiadać rzeczywistości. Zmiana sytuacji nie musi oznaczać automatycznej odmowy, ale powinna zostać oceniona na prawidłowych danych. Przed przyjęciem zobowiązań wobec sprzedającego uwzględnij możliwość dodatkowych wyjaśnień.
Umowa zlecenia, działalność i inne źródła dochodu
Umowy cywilnoprawne
Przy zleceniu lub dziele przygotuj się na udokumentowanie ciągłości współpracy i rzeczywistych wpływów. Bank może potrzebować umów, rachunków, wyciągów i zeznania podatkowego. Poproś o dokładny okres oraz informację, czy trzeba wykazać wszystkie umowy, czy wybrane źródła dochodu.
Jeśli współpracujesz z kilkoma podmiotami, uporządkuj dokumenty według płatnika. Zestawienie powinno pozwalać powiązać wynagrodzenie z właściwą umową. Przelew opisany ogólnie nie zawsze pokazuje, którego miesiąca dotyczy. W razie potrzeby przygotuj krótkie wyjaśnienie, ale nie zastępuj nim wymaganych dokumentów.
Działalność gospodarcza
Przedsiębiorca powinien ustalić listę zależną od sposobu opodatkowania i prowadzenia księgowości. Inne materiały będą przydatne przy księdze przychodów i rozchodów, inne przy ryczałcie, a jeszcze inne przy pełnej księgowości. Mogą to być zeznania roczne, potwierdzenia ich złożenia, ewidencje za bieżący okres oraz wyciągi.
Bank może również wymagać zaświadczeń o niezaleganiu z podatkami i składkami. Przykładowy zakres dokumentów dochodowych opisuje Bank Pekao w poradniku dla kredytobiorców. Ostateczny zestaw potwierdź jednak dla swojego wniosku, szczególnie jeśli zmieniałeś formę opodatkowania.
Wspólnie z księgowością sprawdź zgodność okresów. Roczne zeznanie, bieżąca ewidencja i historia rachunku mogą obejmować różne miesiące. Nie próbuj samodzielnie „poprawiać” wyników, usuwając słabszy okres lub jednorazowy koszt. Jeżeli zdarzenie wymaga wyjaśnienia, dołącz jego opis i dokumenty, o które poprosi bank.
Emerytura, renta i dochód z najmu
Przy emeryturze lub rencie mogą być potrzebne dokumenty potwierdzające przyznanie świadczenia, jego aktualną wysokość i wpływy. W przypadku świadczenia terminowego znaczenie może mieć także okres, na który zostało przyznane. Nie zakładaj, że sam pojedynczy przelew wystarczy do pełnej oceny.
Dochód z najmu może wymagać umowy, potwierdzeń wpłat i rozliczenia podatkowego. Sam fakt posiadania drugiego mieszkania nie oznacza, że bank przyjmie dowolną zadeklarowaną kwotę najmu. Najpierw potwierdź, czy dane źródło jest akceptowane i jakiej historii wymaga bank.
Dokumenty mieszkania z rynku wtórnego
Przy zakupie od dotychczasowego właściciela ustal numer księgi wieczystej, dokument stanowiący podstawę nabycia i warunki transakcji. Bank potrzebuje informacji o przedmiocie finansowania oraz o tym, czy nieruchomość może stanowić odpowiednie zabezpieczenie. Inny zakres dokumentów może dotyczyć odrębnej własności, a inny spółdzielczego własnościowego prawa do lokalu.
Sprawdź, czy dane sprzedającego odpowiadają dokumentom. Jeśli właścicieli jest kilku, transakcja wymaga uwzględnienia wszystkich właściwych osób lub prawidłowych pełnomocnictw. Przy nabyciu w spadku albo darowiźnie mogą pojawić się dodatkowe dokumenty. Nie traktuj ich jako zbędnych tylko dlatego, że lokal wygląda na gotowy do sprzedaży.
W księdze trzeba zweryfikować nie tylko oznaczenie mieszkania i właściciela, lecz także prawa, roszczenia, ograniczenia oraz hipotekę. Pomocne omówienie działów znajduje się w poradniku hipotecznym mBanku. Jeśli wpisu nie rozumiesz, wyjaśnij go przed przyjęciem wiążących terminów płatności.
Sprzedający nadal spłaca kredyt
Zakup mieszkania obciążonego hipoteką wymaga uzgodnienia sposobu spłaty istniejącego zadłużenia i zwolnienia zabezpieczenia. Bank finansujący zakup może poprosić o aktualny dokument z banku sprzedającego, określający saldo i warunki rozliczenia. Dane rachunku do spłaty powinny odpowiadać dokumentom, a nie ustnej wiadomości.
Nie myl informacji o saldzie z dokumentem wydawanym po spłacie i potrzebnym do wykreślenia hipoteki. Ten drugi temat opisujemy w poradniku o liście mazalnym. Na etapie zakupu ustal przede wszystkim, kto dostarcza poszczególne dokumenty i w jakim terminie.
Dokumenty przy zakupie od dewelopera
W pierwszej kolejności bank musi wiedzieć, co kupujesz, za jaką cenę i według jakiego harmonogramu płatności. Znaczenie mają dokumenty umowne z deweloperem oraz stan realizacji inwestycji. Zapytaj, jaki rodzaj umowy jest wymagany na konkretnym etapie procedury, zamiast zakładać, że każda rezerwacja zastąpi umowę deweloperską.
W zależności od inwestycji bank może potrzebować dokumentacji dotyczącej gruntu, budowy, reprezentacji dewelopera i wyodrębnienia lokalu. Jeżeli grunt lub inwestycja są obciążone hipoteką, trzeba wyjaśnić warunki uzyskania lokalu wolnego od tego obciążenia. Gotowe mieszkanie i lokal w trakcie budowy nie zawsze wymagają identycznego zestawu.
Poproś dewelopera o aktualny pakiet dokumentów dla banku. Następnie porównaj go z listą otrzymaną od kredytodawcy. Zwróć uwagę, czy oznaczenie lokalu, powierzchnia, miejsce postojowe i cena są zgodne we wszystkich załącznikach. Po podpisaniu aneksu do umowy przekaż bankowi jego aktualną wersję.
Jeżeli razem z zakupem finansujesz wykończenie, przygotuj odrębne zestawienie kosztów według wymagań banku. Ogólne zdanie „remont za 80 tysięcy” może nie wystarczyć do określenia celu i rozliczenia środków. Nie dopisuj prac, których nie zamierzasz wykonywać, aby sztucznie zwiększyć kwotę finansowania.
Budowa domu wymaga dodatkowego zestawu
Przy budowie bank analizuje także działkę, podstawę prowadzenia robót oraz plan wykonania inwestycji. Przygotuj informacje o prawie do gruntu, właściwej dokumentacji budowlanej i kosztach. Zakres zależy od tego, czy dopiero zaczynasz, czy budowa jest już zaawansowana, a także od trybu jej realizacji.
Nie każda inwestycja ma taki sam dokument administracyjny. Ustal, czy w Twoim przypadku chodzi o pozwolenie, zgłoszenie i odpowiednie potwierdzenia, czy dokumenty zakończenia budowy. Bank powinien wskazać, czego potrzebuje przy danym rodzaju nieruchomości. Wątpliwości dotyczące legalności budowy wymagają wyjaśnienia z odpowiednim specjalistą lub urzędem.
Przy kosztorysie zadbaj o spójność zakresu prac, terminów i źródeł finansowania. Jeżeli bank wypłaca kredyt w transzach, dokumenty potrzebne do kolejnej wypłaty mogą różnić się od dokumentów początkowych. Zachowuj potwierdzenia postępu i wydatków w formie uzgodnionej z bankiem.
Wkład własny, zadatek i środki już przekazane sprzedającemu
Bank może wymagać potwierdzenia posiadania albo wniesienia środków własnych. Sprawdź, jakiego dowodu potrzebuje i na którym etapie. Jeżeli część ceny zapłaciłeś wcześniej, zachowaj umowę i potwierdzenie przelewu pozwalające powiązać wpłatę z transakcją.
Źródło pieniędzy powinno być zgodne z deklaracją. Pożyczki nie przedstawiaj jako oszczędności. Szczegóły znajdziesz w poradniku o wkładzie własnym do kredytu hipotecznego. Tutaj najważniejsze jest zebranie dokumentów, które potwierdzają rzeczywistą sytuację.
Przed podpisaniem umowy ze sprzedającym sprawdź również, co wpłacasz i na jakich zasadach pieniądze mogą zostać zwrócone. Zadatek i zaliczka mają różne znaczenie. Nie opieraj bezpieczeństwa transakcji wyłącznie na zapewnieniu, że kredyt „na pewno przejdzie”.
Jak długo dokumenty są aktualne?
Nie istnieje jeden okres ważności obejmujący wszystkie załączniki we wszystkich bankach. Dla zaświadczenia o zarobkach bank może wymagać aktualnej daty wystawienia, dla wyciągu konkretnego okresu, a dla dokumentu własności znaczenie ma aktualny stan prawny. To różne rodzaje aktualności.
Przy każdym dokumencie zapisz datę otrzymania i termin akceptowany przez bank. Dokumenty wymagające dłuższego oczekiwania zamawiaj odpowiednio wcześniej, ale nie zbieraj krótkoterminowych zaświadczeń na wiele miesięcy przed wnioskiem. Jeśli procedura się przedłuża, zapytaj, które materiały trzeba odnowić.
Gdy składasz wnioski do kilku banków, prowadź osobne listy. Jeden może wymagać własnego formularza pracodawcy, a drugi dopuścić inny sposób potwierdzenia dochodu. Nie przerabiaj podpisanego dokumentu samodzielnie. Jeśli wymaga korekty, poproś wystawcę o nową wersję.
Dokumenty do decyzji a dokumenty przed wypłatą
Pozytywna decyzja kredytowa nie oznacza, że pieniądze zostaną wypłacone bez dalszych czynności. Umowa kredytowa określa warunki uruchomienia finansowania. Mogą dotyczyć dokumentów transakcji, wkładu własnego, ustanowienia zabezpieczeń, ubezpieczenia lub rozliczenia istniejącej hipoteki.
Przeczytaj listę warunków wypłaty przed umówieniem ostatecznych terminów ze sprzedającym. Zaznacz, kto odpowiada za każdy dokument. Jeśli potrzebujesz aktu notarialnego lub potwierdzenia złożenia wniosku do sądu, uwzględnij kolejność czynności zamiast obiecywać przelew w dniu podpisania umowy.
Wstępna informacja o możliwości finansowania, promesa kredytowa, decyzja i spełnienie warunków wypłaty nie są pojęciami zamiennymi. Sprawdź, jaki dokument faktycznie masz i jakie zastrzeżenia zawiera. To szczególnie ważne, gdy sprzedający oczekuje szybkiego rozliczenia.
Jak uporządkować pliki i uniknąć uzupełnień?
Utwórz oddzielne foldery na dokumenty osobiste, dochody, nieruchomość i korespondencję z bankiem. Pliki nazwij według rodzaju, osoby i okresu, na przykład „wyciag konto Anna wrzesien 2026.pdf”. Unikaj nazw typu „skan nowy final 3”, bo utrudniają znalezienie właściwej wersji.
Sprawdź czytelność wszystkich stron, podpisów i załączników. Nie obcinaj marginesów, jeśli zawierają pieczęć lub oznaczenie dokumentu. Nie poprawiaj danych w pliku graficznym. Jeżeli dokument jest błędny, uzyskaj korektę od wystawcy. Własne notatki przechowuj osobno od materiałów źródłowych.
Dokumenty finansowe przekazuj kanałem wskazanym przez bank lub zweryfikowanego pośrednika. Przed wysłaniem sprawdź odbiorcę. Nie umieszczaj wyciągów, numerów dokumentów i umów w publicznym folderze tylko dlatego, że łatwiej udostępnić jeden link.
Przykładowy plan dla kupującego mieszkanie
Najpierw odbierz listę banku i dokumenty dotyczące lokalu. Następnie sprawdź ich zgodność z ustaleniami ze sprzedającym. Gdy znasz przybliżony termin złożenia wniosku, zamów właściwe zaświadczenie od pracodawcy i pobierz wymagane wyciągi. Przed wysyłką przejrzyj komplet według listy, a po wysłaniu zanotuj datę i potwierdzenie przyjęcia.
Jeśli analityk prosi o uzupełnienie, zapisz dokładnie, czego brakuje i do kiedy materiał jest potrzebny. Przekazanie kolejnej wersji dokumentu nie oznacza jeszcze, że wszystkie warunki zostały spełnione. Poproś o potwierdzenie, że konkretny brak został uzupełniony, zamiast wysyłać ponownie cały folder bez opisu.
Najczęstsze pytania o dokumenty do hipoteki
Czy można złożyć wniosek bez wybranej nieruchomości?
Możliwość wstępnej oceny finansowania bez konkretnej nieruchomości zależy od banku i jego procedury. Nie jest to tożsame z kompletną analizą zabezpieczenia i zgodą na wypłatę. Zapytaj, jaki etap możesz przejść teraz i jakich dokumentów trzeba będzie dostarczyć po wyborze lokalu.
Czy trzeba samodzielnie zamawiać raport BIK?
Nie traktuj samodzielnie pobranego raportu jako uniwersalnego obowiązkowego załącznika. Bank przeprowadza własną ocenę zgodnie z procedurą. Osobne sprawdzenie historii może pomóc wykryć błędy, ale nie zastąpi dokumentów dochodowych ani decyzji kredytowej.
Czy komplet dokumentów gwarantuje kredyt?
Nie. Komplet umożliwia przeprowadzenie analizy, ale bank ocenia również zdolność kredytową, ryzyko i zabezpieczenie. Jeśli chcesz przygotować swoją sytuację finansową, przeczytaj poradnik jak poprawić zdolność kredytową. Nie zatajaj zobowiązań, żeby wniosek wyglądał korzystniej.
Czy wycena z jednego banku wystarczy w drugim?
Nie zawsze. Przed zapłatą za operat ustal wymagania dotyczące rzeczoznawcy, zakresu i aktualności dokumentu oraz możliwość wykorzystania go w kilku bankach. Akceptacja przez jedną instytucję nie zobowiązuje pozostałych do przyjęcia tego samego materiału.
Czy można dostarczyć brakujące dokumenty później?
Bank może dopuścić uzupełnienia, ale brak istotnego dokumentu może zatrzymać analizę lub uniemożliwić przejście dalej. Ustal konkretną listę braków i terminy. Nie zakładaj, że samo rozpoczęcie wniosku zabezpiecza termin zapłaty zapisany w umowie ze sprzedającym.