Rachunek powierniczy to konto bankowe, na którym przechowywane są pieniądze powierzone jego posiadaczowi przez inną osobę. Bank wypłaca je po spełnieniu określonych warunków. W praktyce taki mechanizm pozwala powiązać zapłatę z wykonaniem zobowiązania. Najczęściej spotkasz go przy zakupie mieszkania od dewelopera, ale nie jest rozwiązaniem zarezerwowanym wyłącznie dla rynku nieruchomości.
Najważniejsze rozróżnienie dotyczy ogólnego rachunku powierniczego oraz mieszkaniowego rachunku powierniczego. Ten drugi podlega dodatkowym przepisom, może być otwarty lub zamknięty i wiąże się z odrębnymi zasadami ochrony nabywcy. Sama nazwa konta nie oznacza jednak, że każda wpłata jest bezwarunkowo bezpieczna albo objęta Deweloperskim Funduszem Gwarancyjnym.
Rachunek powierniczy. Kto wpłaca pieniądze, a kto nimi dysponuje?
W takim rozliczeniu występują trzy role. Powierzający przekazuje pieniądze, powiernik jest posiadaczem rachunku, a bank prowadzi konto i realizuje wypłaty na zasadach zapisanych w umowie. Powiernik nie powinien traktować otrzymanych środków tak jak dowolnych pieniędzy na zwykłym rachunku do codziennych wydatków.
| Uczestnik | Rola w rozliczeniu | Co powinien sprawdzić? |
|---|---|---|
| Powierzający | Przekazuje środki na ustalony cel. | Warunki wypłaty, zwrotu oraz identyfikację swojej wpłaty. |
| Powiernik | Zawiera z bankiem umowę rachunku. | Jakie dokumenty musi przedstawić, aby otrzymać pieniądze. |
| Bank | Prowadzi rachunek i kontroluje przesłanki wypłaty wynikające z umowy. | Czy zostały spełnione warunki pozwalające zwolnić środki. |
Podstawę ogólnego mechanizmu stanowi art. 59 Prawa bankowego. Na rachunku mogą znajdować się wyłącznie środki powierzone posiadaczowi przez osobę trzecią na podstawie odrębnej umowy. Trzeba więc rozróżnić umowę powierzenia pieniędzy i umowę rachunku zawieraną z bankiem. Pierwsza opisuje relację stron transakcji, druga określa sposób działania konta.
Bank nie przejmuje automatycznie odpowiedzialności za wykonanie całej umowy handlowej. Jeżeli strony chcą uzależnić zapłatę od przedstawienia konkretnego dokumentu, powinny odpowiednio odzwierciedlić ten warunek w konstrukcji rachunku. Ogólne zapewnienie sprzedawcy, że pieniądze będą „zabezpieczone”, nie zastępuje analizy dokumentów.
Przykład rozliczenia poza zakupem mieszkania
Wyobraź sobie zakup specjalistycznego urządzenia. Strony ustalają, że wynagrodzenie zostanie wypłacone po przedstawieniu protokołu odbioru. Kupujący przekazuje pieniądze na rachunek powierniczy, a sprzedający otrzymuje je po spełnieniu uzgodnionego warunku. To przykład działania mechanizmu, nie gotowy wzór umowy: znaczenie mają dokumenty wymagane przez bank, terminy oraz zasady rozstrzygania sporu o odbiór.
Co oznacza umowa z datą pewną?
Przy ogólnym rachunku istotna jest również forma umowy powierzenia. Prawo bankowe uzależnia stosowanie ochrony określonej w art. 59 ust. 3 do 6 od zawarcia jej z datą pewną. Chodzi o datę potwierdzoną w sposób przewidziany prawem, przykładowo urzędowo lub notarialnie. Samo wpisanie daty na zwykłym dokumencie nie jest tym samym.
Po spełnieniu ustawowych warunków środki pozostające na rachunku nie podlegają zajęciu w egzekucji przeciwko jego posiadaczowi, są wyłączone z jego masy upadłości oraz nie wchodzą do spadku po nim. To ochrona pieniędzy zgromadzonych na koncie. Nie oznacza ona, że wypłacona już kwota pozostaje na zawsze odseparowana od majątku kontrahenta.
Mieszkaniowy rachunek powierniczy. Jak działa przy zakupie mieszkania?
Mieszkaniowy rachunek powierniczy, w skrócie MRP, służy rozliczeniu wpłat nabywców w ramach przedsięwzięcia deweloperskiego lub zadania inwestycyjnego. Otwiera go deweloper. Kupujący wpłaca środki na numer wskazany dla swojej umowy, a bank prowadzi ewidencję pozwalającą przypisać wpłaty i wypłaty konkretnemu nabywcy.
Szczegółowe zasady opisuje ustawa o ochronie praw nabywcy i Deweloperskim Funduszu Gwarancyjnym. Wpłaty powinny odpowiadać faktycznie zakończonym etapom realizacji określonym w harmonogramie. Zanim przelejesz kolejną transzę, sprawdź zawiadomienie dewelopera i powiązanie żądanej kwoty z umową.
Na żądanie nabywcy bank udostępnia informacje o wpłatach i wypłatach dotyczących jego umowy, w tym ich datach i wysokości. Nie trzeba zatem polegać wyłącznie na zapewnieniach działu sprzedaży. Warto zachowywać własne potwierdzenia i porównywać je z rozliczeniem banku.
Otwarty a zamknięty rachunek powierniczy
Różnica dotyczy przede wszystkim momentu, w którym deweloper otrzymuje pieniądze. „Otwarty” nie oznacza swobodnego dostępu kupującego do środków. „Zamknięty” nie oznacza konta zlikwidowanego. Oba określenia opisują zasady wypłaty z mieszkaniowego rachunku.
| Cecha | Rachunek otwarty | Rachunek zamknięty |
|---|---|---|
| Moment wypłaty dla dewelopera | Etapami, po kontroli zakończenia odpowiedniego etapu. | Po spełnieniu warunku przeniesienia własności i przedstawieniu wymaganego aktu notarialnego. |
| Finansowanie budowy | Deweloper może korzystać z wypłaconych środków na finansowanie lub refinansowanie danego przedsięwzięcia. | Wpłaty kupujących pozostają na rachunku do momentu ustawowej wypłaty. |
| Ostatnia wypłata | Kwota za ostatni etap jest zwalniana po przedstawieniu aktu przeniesienia własności. | Rozliczenie następuje po przedstawieniu aktu przeniesienia własności. |
| Dowolne wycofanie wpłaty | Nie. Potrzebna jest właściwa podstawa prawna lub umowna. | Nie. Sam rodzaj rachunku nie daje prawa do swobodnej wypłaty. |
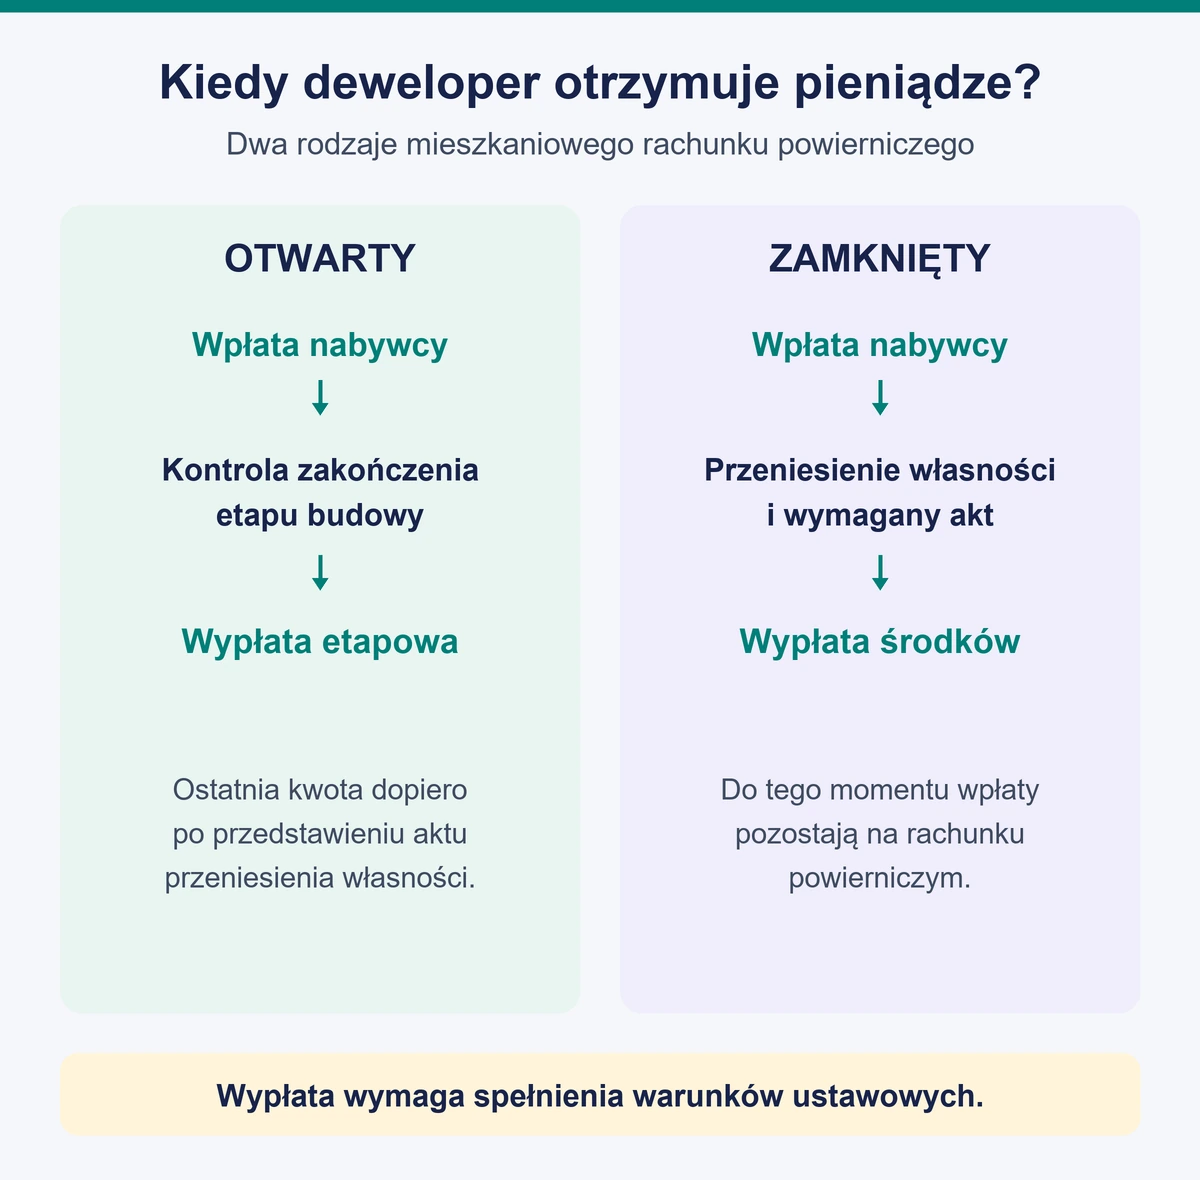
Przy rachunku otwartym bank zwalnia środki po kontroli etapu, nie wcześniej niż po 30 dniach od zawarcia odpowiedniej umowy z nabywcą. Wypłata za ostatni etap ma dodatkowy warunek związany z przeniesieniem własności. Nie wystarczy zatem samo stwierdzenie, że budynek został ukończony.
Rachunek zamknięty ogranicza możliwość wykorzystania pieniędzy kupującego w trakcie budowy. Nie przesądza jednak samodzielnie o atrakcyjności mieszkania ani rzetelności dewelopera. Nadal znaczenie mają stan prawny gruntu, treść umowy, termin realizacji i sytuacja inwestycji.
Przykład transzy na rachunku otwartym
Załóżmy, że mieszkanie kosztuje 600 000 zł, a zakończony etap odpowiada 15% ceny. Kwota przypisana do tego etapu wynosi 90 000 zł. Wpłata kupującego nie oznacza natychmiastowego przelewu całej sumy na zwykłe konto dewelopera. Bank musi sprawdzić przesłanki wypłaty wynikające z przepisów i dokumentacji. Procenty są ilustracyjne, a faktyczny harmonogram wynika z konkretnej inwestycji.
Kontrola banku nie zastępuje odbioru technicznego mieszkania. Nie gwarantuje też usunięcia każdej usterki, braku opóźnienia ani wzrostu wartości nieruchomości.
DFG a BFG. Dwa różne systemy ochrony
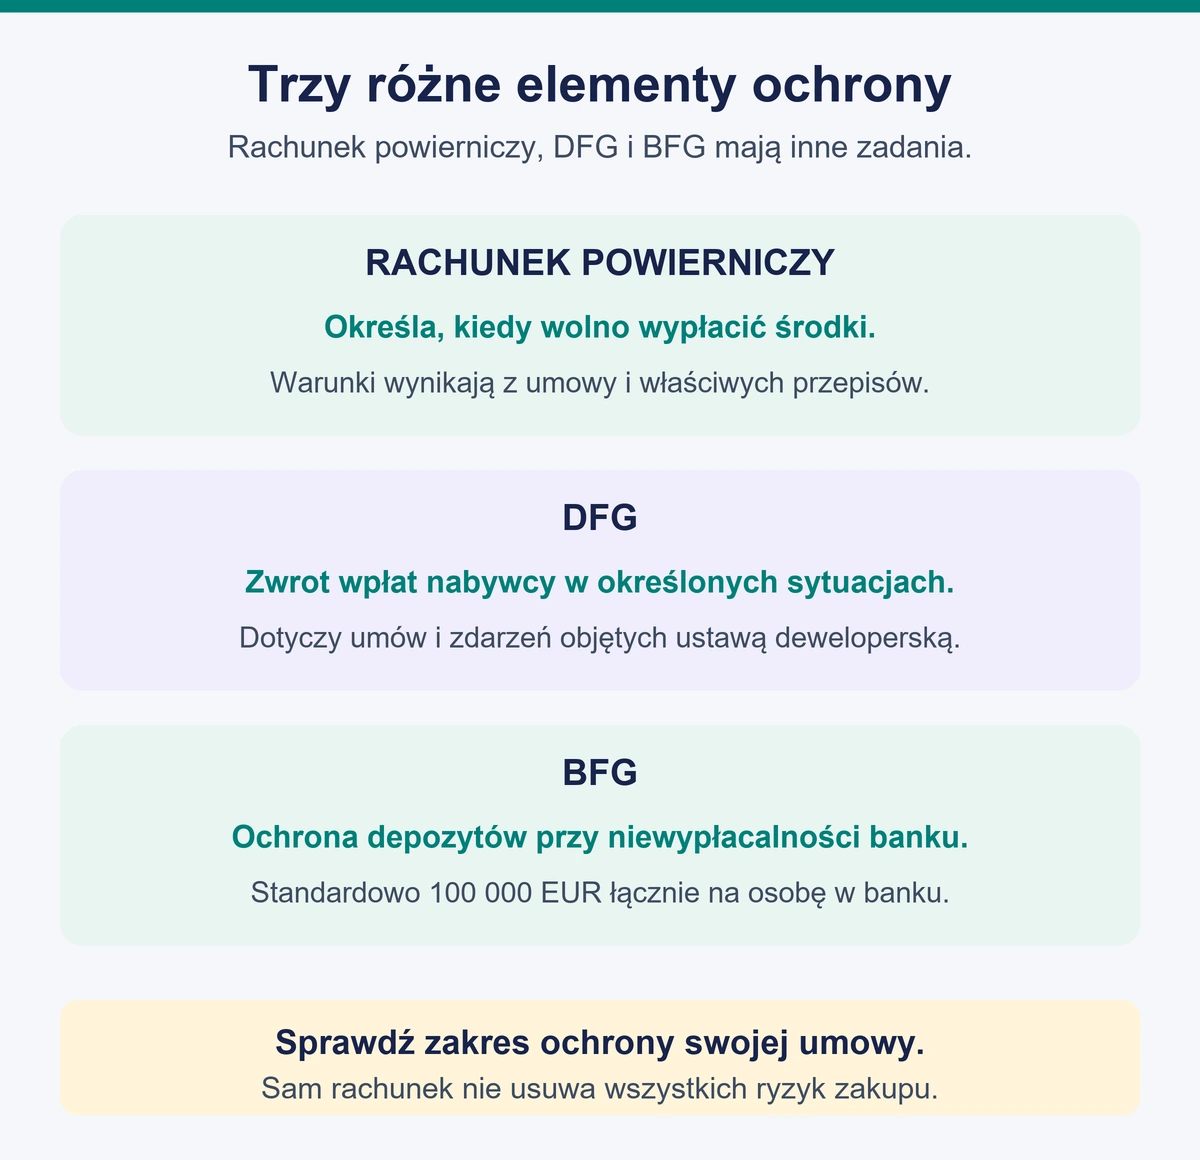
Deweloperski Fundusz Gwarancyjny i Bankowy Fundusz Gwarancyjny nie są dwiema nazwami tej samej instytucji. Odpowiadają na różne rodzaje problemów. Rachunek porządkuje wypłaty, DFG chroni wpłaty nabywców w ustawowo określonych sytuacjach, a system gwarantowania depozytów dotyczy niewypłacalności banku.
Kiedy może pomóc Deweloperski Fundusz Gwarancyjny?
DFG jest obsługiwany przez Ubezpieczeniowy Fundusz Gwarancyjny. Deweloper odprowadza do niego składki związane z wpłatami na mieszkaniowy rachunek. Ochrona obejmuje sytuacje wskazane w ustawie, a nie każdy przypadek niezadowolenia z zakupu.
Podstawą zwrotu może być między innymi upadłość dewelopera połączona z brakiem kontynuacji przedsięwzięcia, określone odstąpienie syndyka od umowy albo skuteczne ustawowe odstąpienie nabywcy, gdy deweloper nie zwróci pieniędzy w przewidzianym terminie. Fundusz może też uzupełnić ochronę wpłat przy niewypłacalności banku prowadzącego rachunek.
Sam fakt ogłoszenia upadłości dewelopera nie oznacza automatycznego zwrotu każdej wpłaty. Znaczenie ma dalszy los inwestycji oraz spełnienie właściwej przesłanki ustawowej. Podobnie znalezienie tańszego mieszkania nie daje samo w sobie prawa do wypłaty z DFG.
Ochrona wiąże się z zakresem ustawy i statusem nabywcy. Nie można jej automatycznie przypisywać spółce kupującej lokal komercyjny. Przy starszych umowach trzeba też sprawdzić przepisy przejściowe. Istnienie mieszkaniowego rachunku nie jest wystarczającym dowodem, że dana umowa korzysta z DFG.
Jak działa BFG przy rachunku powierniczym?
W systemie BFG każdy powierzający jest traktowany jako deponent w zakresie swojego udziału w środkach na rachunku. Standardowy limit wynosi równowartość 100 000 euro na uprawnioną osobę w jednym banku. Uwzględnia się łącznie chronione depozyty tej osoby w tym banku, także jej własne konta i udział w rachunku powierniczym. Wyjaśnia to BFG w zasadach obliczania kwoty gwarantowanej.
Nie otrzymujesz więc osobnego standardowego limitu na każdą lokatę i każde kupowane mieszkanie. Odrębna ochrona DFG może mieć znaczenie dla wpłat mieszkaniowych ponad kwotę wypłaconą przez BFG, jeśli umowa i zdarzenie spełniają wymagania ustawy. Szersze wyjaśnienie ochrony depozytów znajdziesz w poradniku czy pieniądze w banku są bezpieczne.
Co sprawdzić przed wpłatą na rachunek powierniczy?
Bezpieczeństwo zaczyna się od zgodności numeru konta, umowy i celu płatności. Sześć prostych kontroli pozwala wychwycić część problemów przed wysłaniem dużej kwoty:
- Rodzaj rachunku. Ustal, czy chodzi o ogólny rachunek powierniczy, czy mieszkaniowy rachunek otwarty lub zamknięty.
- Bank i numer konta. Porównaj dane z umową oraz prospektem informacyjnym. Nowy numer przesłany wyłącznie w wiadomości wymaga niezależnego potwierdzenia.
- Przypisanie wpłaty. Sprawdź identyfikator nabywcy, numer umowy lub indywidualny numer rachunku wskazany przez bank.
- Kwota i etap. Porównaj żądaną transzę z harmonogramem oraz zawiadomieniem o zakończeniu etapu.
- Ochrona i zwrot. Ustal, jakie przepisy obejmują umowę i co dzieje się przy niewykonaniu zobowiązania.
- Dokumenty. Zachowaj umowę, prospekt, zawiadomienia i potwierdzenia operacji.
Nie zakładaj, że przelew na niewłaściwe konto zostanie objęty ochroną tylko dlatego, że w tytule wpiszesz nazwę inwestycji. Jeśli pieniądze już trafiły pod błędny numer, szybko zgłoś sprawę bankowi. Dalsze kroki opisujemy w tekście czy można cofnąć przelew bankowy.
Rachunek powierniczy a kredyt hipoteczny i koszty zakupu
Pieniądze na zakup mieszkania mogą pochodzić zarówno z własnych oszczędności, jak i z kredytu. Umowa kredytowa określa warunki uruchomienia finansowania, a umowa deweloperska określa rozliczenia z deweloperem. Terminy i dokumenty wymagane w obu procesach muszą do siebie pasować.
Bank udzielający kredytu nie musi być tym samym bankiem, który prowadzi rachunek powierniczy inwestycji. Przed podpisaniem dokumentów sprawdź kolejność wniesienia wkładu własnego, termin wypłaty transzy i sposób potwierdzania płatności. Cały proces przedstawia poradnik kredyt hipoteczny krok po kroku.
Ustawowe koszty, opłaty i prowizje za prowadzenie mieszkaniowego rachunku ponosi deweloper. Nie powinny pomniejszać wpłat nabywcy zgromadzonych na tym rachunku. To nie znaczy, że zakup mieszkania nie wiąże się z innymi wydatkami. Koszty aktu i czynności notarialnych możesz orientacyjnie sprawdzić przez kalkulator opłat notarialnych.
W przypadku ogólnego rachunku powierniczego cena zależy od oferty banku oraz konstrukcji transakcji. Nie ma jednej ustawowej kwoty dla wszystkich takich kont. Przy porównaniu sprawdź koszt otwarcia, prowadzenia, zmiany warunków i obsługi wypłat.
Czy można odzyskać pieniądze z rachunku powierniczego?
Tak, ale potrzebna jest podstawa do zwrotu. Przy mieszkaniowym rachunku skuteczne odstąpienie w przypadkach przewidzianych ustawą uruchamia zasady rozliczenia środków pozostających w banku. Pieniądze już wypłacone deweloperowi podlegają odrębnemu rozliczeniu. Ustawa przewiduje dla niego termin zwrotu do 30 dni od otrzymania odpowiedniego oświadczenia nabywcy.
Nie należy mylić tego terminu z powszechnym prawem do rezygnacji z zakupu mieszkania w ciągu 30 dni bez powodu. Takiego ogólnego uprawnienia nie daje samo korzystanie z rachunku powierniczego. Inaczej może wyglądać rozliczenie po ustawowym odstąpieniu, a inaczej po rozwiązaniu umowy za porozumieniem stron. Przy sporze trzeba przeanalizować konkretną podstawę i wymagane dokumenty.
Najczęstsze pytania o rachunek powierniczy
Czy rachunek powierniczy jest kontem kupującego?
Nie. W ogólnej konstrukcji posiadaczem jest powiernik, a w przypadku mieszkaniowego rachunku jest nim deweloper. Bank ewidencjonuje środki przypisane poszczególnym powierzającym lub nabywcom. Kupujący nie uzyskuje przez wpłatę zwykłego dostępu do bankowości dewelopera.
Czy otwarty rachunek powierniczy jest niebezpieczny?
Nie można tak stwierdzić wyłącznie na podstawie jego rodzaju. Ma ustawowy mechanizm kontroli wypłat i może współdziałać z ochroną DFG. Deweloper otrzymuje jednak pieniądze etapami, dlatego warto rozumieć, jaka kwota pozostaje jeszcze w banku i jakie zasady obejmują środki już wypłacone.
Czy rachunek powierniczy i depozyt notarialny to to samo?
Nie. To odrębne konstrukcje, z innym podmiotem przyjmującym środki i innymi dokumentami określającymi ich wydanie. Samo potoczne określenie „pieniądze u notariusza” nie potwierdza otwarcia bankowego rachunku powierniczego.
Czy rachunek gwarantuje terminowe oddanie mieszkania?
Nie. Reguluje przepływ wpłat i stanowi element ochrony finansowej. Nie usuwa ryzyka opóźnienia, wad budowlanych ani sporu o wykonanie umowy. Przed zakupem nadal trzeba ocenić dokumentację inwestycji, a przy odbiorze sprawdzić stan lokalu.