Hiperinflacja to skrajnie szybki wzrost ogólnego poziomu cen, któremu towarzyszy gwałtowna utrata siły nabywczej pieniądza. Saldo na rachunku może pozostawać takie samo, a pensja nawet rosnąć, chociaż za otrzymywane pieniądze da się kupić coraz mniej. Znaczenie ma wtedy nie tylko wysokość dochodu, lecz także moment jego wypłaty oraz tempo zmiany cen.
Żeby zrozumieć ten mechanizm, warto oddzielić trzy rzeczy: liczbę złotych, koszt porównywalnych zakupów i czas. Poniżej pokazujemy to na własnych, umownych przykładach. Nie są prognozą dla Polski ani scenariuszem przyszłych notowań. Służą wyjaśnieniu zjawiska, które ma dobrze udokumentowane przykłady historyczne.
Co to jest hiperinflacja i od ilu procent się zaczyna?
W badaniach ekonomicznych często spotyka się kryterium Phillipa Cagana z 1956 roku: początek hiperinflacji przypada na miesiąc, w którym inflacja miesięczna przekracza 50%. To historyczna konwencja badawcza, a nie jedna powszechnie obowiązująca granica prawna. Inne opracowania stosują odmienne progi i okresy obserwacji.
Różnice te wyjaśnia opracowanie badawcze opublikowane przez MFW. Nie należy więc dowolnie mieszać klasyfikacji ani uznawać, że każde przekroczenie ustalonego procentu w skali roku oznacza ten sam proces. Ważne są dynamika cen, okres pomiaru i definicja przyjęta przez autora.
50% miesięcznie to nie 50% rocznie. Gdy koszyk zakupów kosztuje 1000 zł, jednorazowy wzrost cen o połowę zwiększa jego koszt do 1500 zł. Jeżeli taki wzrost powtarza się w kolejnych miesiącach, za każdym razem jest liczony od nowej, wyższej podstawy. Nie wystarczy dodać miesięcznych procentów.
Nie każda duża podwyżka widoczna na paragonie oznacza też hiperinflację. Cena jednego produktu może skoczyć z powodu braków w dostawach, sezonowości albo zmiany podatku. Hiperinflacja dotyczy znacznie szerszej destabilizacji cen i wartości pieniądza, a nie pojedynczej drogiej usługi.
Dlaczego pieniądz może tracić wartość tak szybko?
W historycznych kryzysach znaczenie miało połączenie problemów finansów państwa, finansowania wydatków kreacją pieniądza i utraty zaufania do waluty. Gdy ilość pieniądza zwiększa się znacznie szybciej niż dostępność dóbr i usług, może nasilać presję na ceny. Zakłócenia produkcji oraz dostaw dodatkowo utrudniają sytuację.
Ważne są także oczekiwania. Jeżeli sprzedawcy przewidują droższe dostawy, mogą wcześniej zmieniać cenniki. Kupujący spodziewający się kolejnych podwyżek skracają czas przechowywania pieniędzy. Umowy coraz trudniej zawierać na dłuższy okres, ponieważ cena uzgodniona dziś może nie wystarczyć na pokrycie przyszłych kosztów.
To opis możliwych mechanizmów, nie prosty automat. Sam deficyt budżetowy, podwyżka paliwa czy wzrost podaży pieniądza nie wystarczają do postawienia diagnozy hiperinflacji. Ocena wymaga danych i kontekstu. Badania historycznych współwystępujących zjawisk nie dają podstaw do prognozowania przyszłości konkretnego kraju na podstawie jednego nagłówka.
Co dzieje się z pieniędzmi? Przykład 1000 zł
Przyjmijmy uproszczony model. Masz 1000 zł, nie dopłacasz pieniędzy i nie otrzymujesz odsetek. Porównywany koszyk na początku również kosztuje 1000 zł. Jego cena rośnie o 50% w każdym z trzech kolejnych miesięcy. Dla przejrzystości zakładamy niezmienny skład koszyka oraz brak innych zmian.
| Moment | Twoja kwota nominalna | Koszt tego samego koszyka | Siła nabywcza pieniędzy w cenach początkowych |
|---|---|---|---|
| Początek | 1000 zł | 1000 zł | 1000 zł |
| Po pierwszym miesiącu | 1000 zł | 1500 zł | 666,67 zł |
| Po drugim miesiącu | 1000 zł | 2250 zł | 444,44 zł |
| Po trzecim miesiącu | 1000 zł | 3375 zł | 296,30 zł |
Po trzech miesiącach masz nadal 1000 zł. Za tę kwotę kupisz jednak około 29,63% pierwotnego koszyka. Jego koszt wzrósł o 237,5%, natomiast siła nabywcza nieoprocentowanej kwoty spadła o około 70,37%. To dwa różne procenty, ponieważ odnoszą się do innych wielkości.
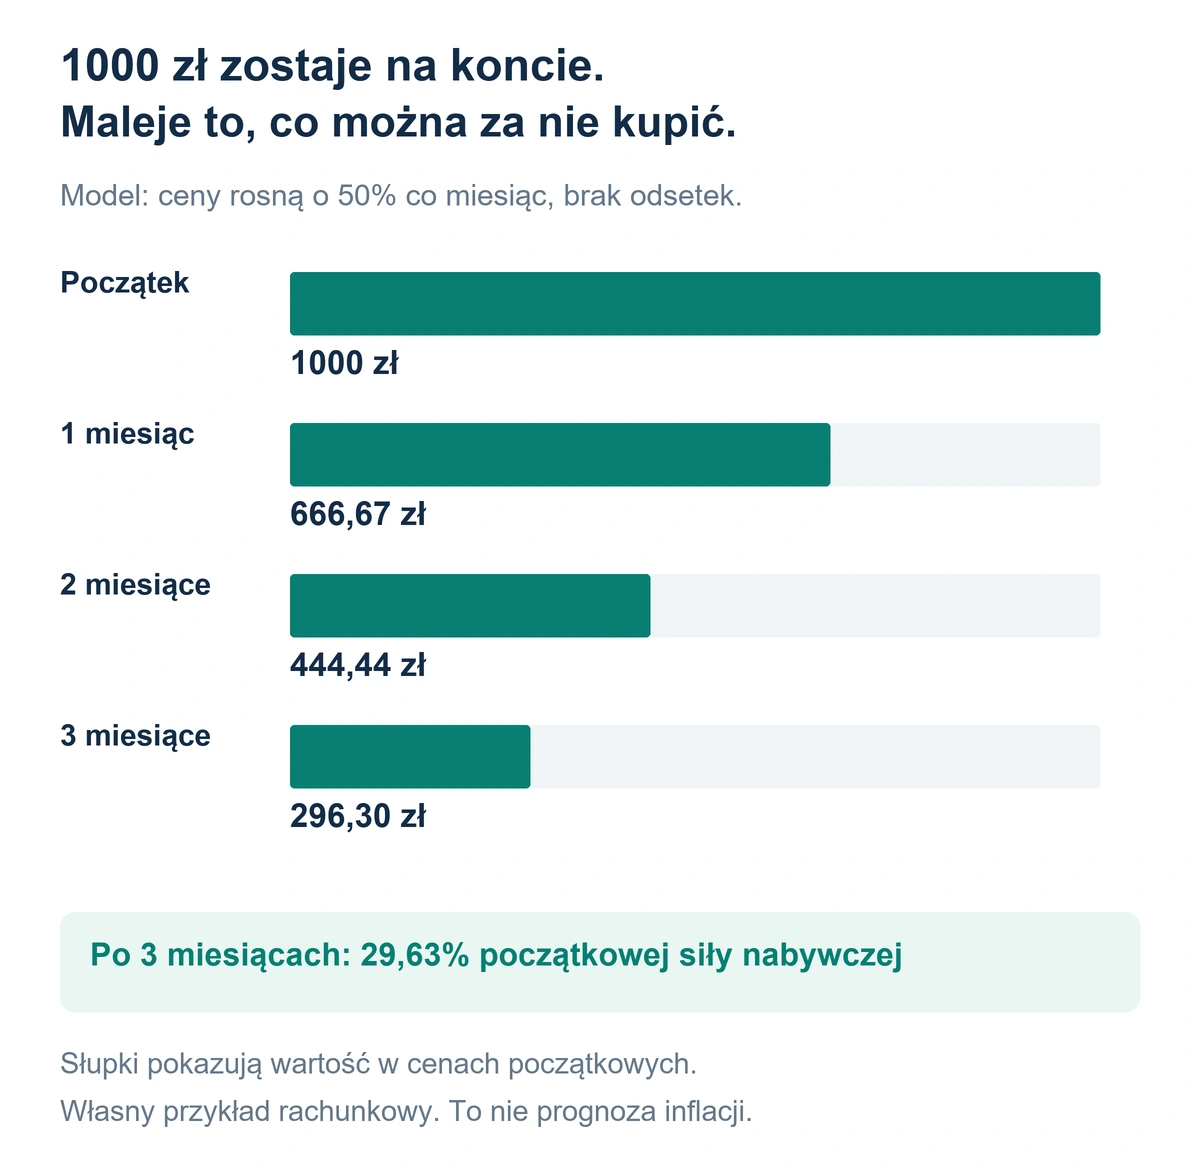
Wynik nie oznacza, że bank pobrał 703,70 zł opłaty. Taka różnica istnieje w przeliczeniu na ceny początkowe. Jest miarą utraconych możliwości zakupowych, a nie obciążeniem rachunku. Również banknot przechowywany w domu zachowałby swój nominał, ale podlegałby temu samemu wzrostowi cen.
Dlaczego nie można odejmować inflacji od salda?
Po wzroście cen o 50% siła nabywcza 1000 zł wynosi 1000 ÷ 1,5, czyli 666,67 zł w cenach początkowych. Nie wynosi 500 zł. Aby siła nabywcza nieoprocentowanej kwoty zmalała o połowę, ceny musiałyby się podwoić, a więc wzrosnąć o 100%.
Przy kolejnych okresach mnożymy współczynniki wzrostu cen: 1,5 × 1,5 × 1,5 = 3,375. Następnie dzielimy kwotę przez ten wynik. Przy różnych stopach, na przykład 20% i 30%, używamy 1,2 × 1,3 = 1,56. Łączny wzrost cen wynosi wtedy 56%, nie 50%.
Do ogólnego porównania wartości pieniądza w czasie służy nasz kalkulator inflacji. Przed wpisaniem danych sprawdź okres, którego dotyczą. Model miesięczny przedstawiony tutaj liczymy osobno, aby nie utożsamiać go z symulacją opartą na rocznych założeniach.
Hiperinflacja a pensja. Podwyżka nie zawsze wystarcza
Załóżmy, że wynagrodzenie netto rośnie z 6000 zł do 7800 zł, czyli o 30%. W tym samym okresie ceny porównywanego koszyka zwiększają się o 50%. Nowa pensja ma siłę nabywczą 7800 ÷ 1,5 = 5200 zł w cenach sprzed podwyżek.
Na konto wpływa o 1800 zł więcej, ale realna wartość dochodu maleje o około 13,33%. Żeby przy takich cenach utrzymać wcześniejsze możliwości zakupowe, potrzeba 9000 zł netto. W porównaniu z pensją 7800 zł brakuje 1200 zł. Przykład dotyczy wyłącznie siły nabywczej, bez zmiany czasu pracy czy składu wydatków.
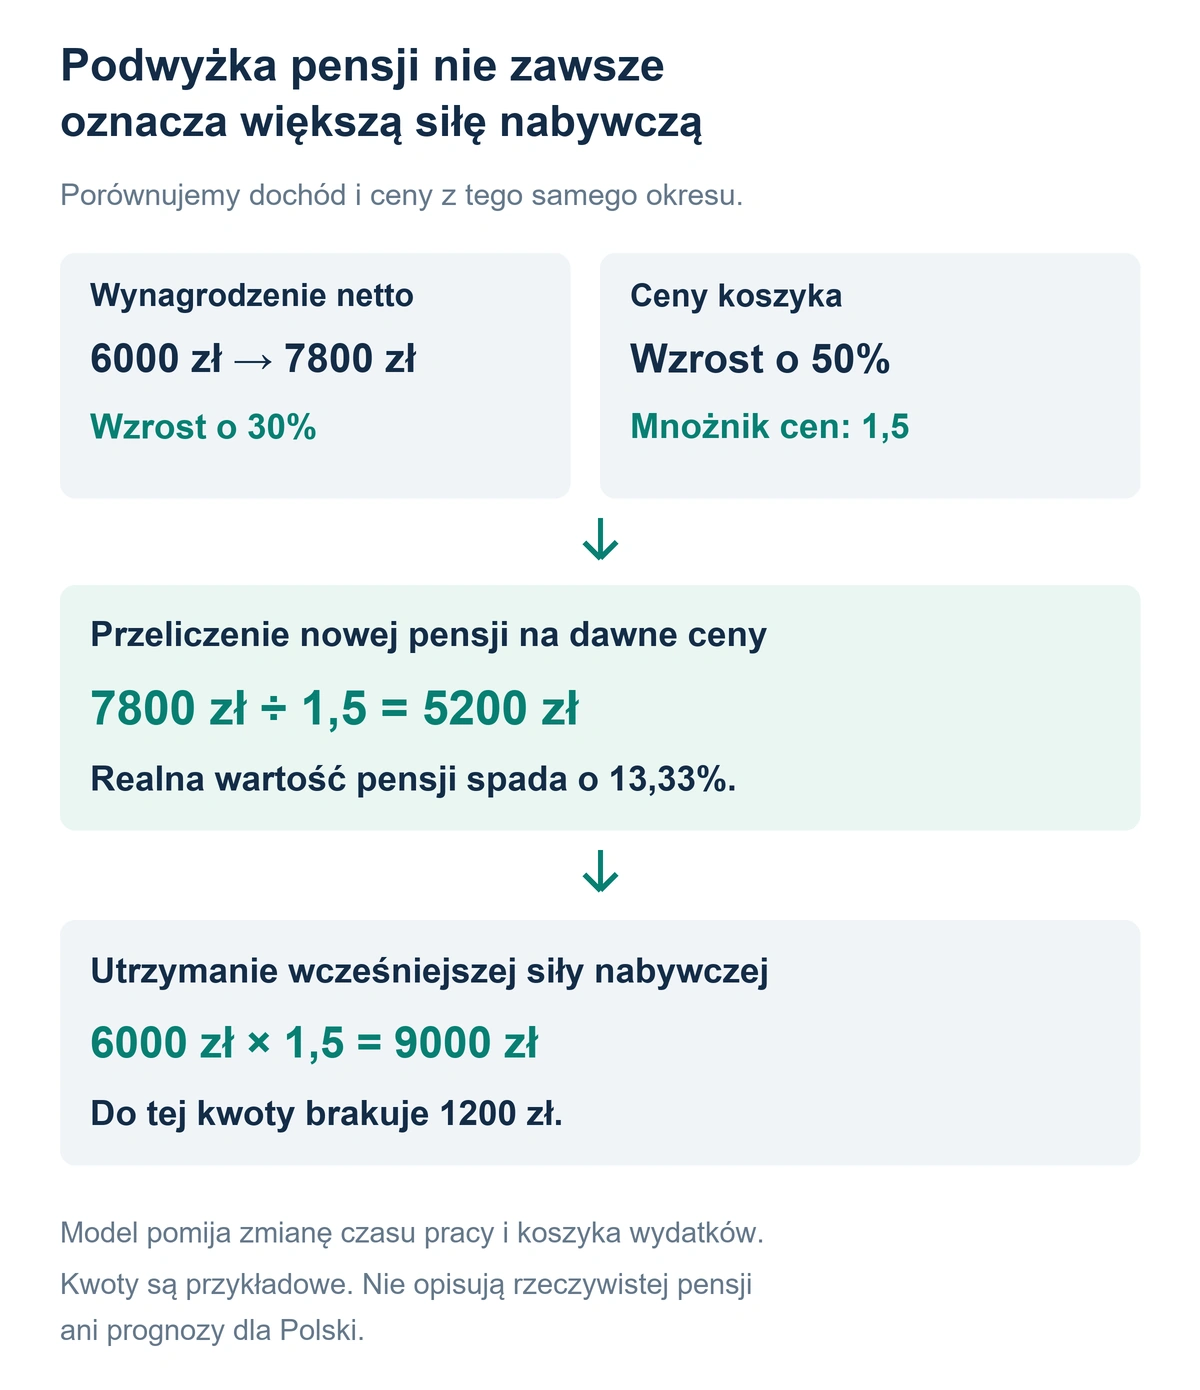
Znaczenie ma również termin dostosowania wynagrodzenia. Gdy ceny zmieniają się na bieżąco, a podwyżka przychodzi dopiero po kilku miesiącach, wcześniejsze wypłaty mogły już nie wystarczać na ten sam standard życia. Późniejsze wyrównanie stawki nie musi zwracać tej straty, chyba że obejmuje również odpowiednie wyrównanie za wcześniejszy okres.
Różnicę między wynagrodzeniem nominalnym i realnym wyjaśnia także materiał edukacyjny Norges Bank. Przy własnych porównaniach zestawiaj dochód i ceny z tego samego okresu. Podwyżki od stycznia nie porównuj automatycznie z inflacją obejmującą inne dwanaście miesięcy.
Praktyczny zapis może obejmować datę otrzymania pensji, dochód netto i koszt stałego koszyka potrzeb. Pozwala zauważyć zmianę wcześniej niż samo obserwowanie salda. Nie mierzy całej gospodarki, lecz pokazuje, jak konkretna wypłata pokrywa konkretne wydatki gospodarstwa domowego.
Co z oszczędnościami i odsetkami?
Wzrost kwoty oszczędności nie oznacza automatycznie wzrostu ich realnej wartości. Załóżmy czysto rachunkowo, że po uwzględnieniu wszystkich kosztów i podatków kapitał zwiększył się o 20%, a ceny w identycznym okresie wzrosły o 50%. Z początkowych 10 000 zł zrobiło się 12 000 zł, lecz siła nabywcza wynosi 12 000 ÷ 1,5 = 8000 zł w cenach początkowych.
Realny wynik to strata 20%. Odejmowanie 50% od 20% dałoby nieprawidłowe 30% straty. Dokładny rachunek polega na podzieleniu współczynnika zmiany kapitału przez współczynnik zmiany cen: 1,2 ÷ 1,5 = 0,8. Pozostało więc 80% początkowej siły nabywczej.
To nie jest przykład istniejącej lokaty ani obietnica dostępnej stopy zwrotu. Pokazuje jedynie, dlaczego przy silnych zmianach cen przybliżenie oparte na odejmowaniu procentów staje się mylące. W rzeczywistym porównaniu trzeba dodatkowo uwzględnić terminy dopłat, wypłat i naliczenia odsetek.
Bezpieczeństwo depozytu a ochrona siły nabywczej
System gwarantowania depozytów dotyczy wypłaty środków w określonych prawem sytuacjach związanych z niewypłacalnością instytucji. Nie jest mechanizmem automatycznego podnoszenia salda o inflację. Dlatego pytania o bezpieczeństwo banku i realną wartość pieniędzy trzeba rozpatrywać oddzielnie.
Zakres ochrony omawiamy w poradniku czy pieniądze w banku są bezpieczne. Przeniesienie gotówki do szuflady samo w sobie nie zatrzymuje wzrostu cen. Może zmienić ryzyka związane z przechowywaniem, ale nie arytmetykę siły nabywczej.
Czy hiperinflacja jest korzystna dla kredytobiorcy?
Nie można odpowiedzieć, że każdy dług wtedy znika lub staje się łatwy do spłaty. Wartość realna niezmiennej kwoty zobowiązania może maleć, ale bieżącą ratę nadal trzeba zapłacić. Kluczowa jest relacja raty do dochodu dostępnego po pokryciu podstawowych potrzeb.
Przykładowo rata 1500 zł przy dochodzie 6000 zł stanowi 25% wynagrodzenia. Jeśli dochód pozostaje niezmieniony, a konieczne wydatki rosną z 3000 zł do 4500 zł, po ich opłaceniu zostaje właśnie 1500 zł. Nominalna rata się nie zmieniła, lecz cały pozostały dochód jest potrzebny na jej zapłatę.
Nie uwzględnia to jeszcze ewentualnych zmian oprocentowania, kursu waluty czy warunków indeksacji zapisanych w konkretnej umowie. Sama informacja o inflacji nie pozwala przewidzieć wysokości przyszłej raty. Z tego powodu historyczne opowieści o spłacaniu kredytów bezwartościowymi pieniędzmi nie stanowią podstawy do zaciągania nowego zobowiązania.
Hiperinflacja w Polsce. Jak czytać historyczne liczby?
Klasycznym polskim przykładem jest kryzys marki polskiej w 1923 roku i przeprowadzona w 1924 roku reforma Władysława Grabskiego. Materiały historyczne NBP opisują narastające problemy skarbu państwa oraz emisję pieniądza. To konkretne okoliczności historyczne, których nie należy automatycznie przenosić na współczesną gospodarkę.
Drugim często przywoływanym okresem jest przełom lat osiemdziesiątych i dziewięćdziesiątych. Przy liczbach z tego okresu łatwo pomylić wskaźnik cen z procentowym wzrostem. GUS publikuje roczne wskaźniki cen z podstawą „rok poprzedni = 100”.
| Rok | Wskaźnik cen GUS | Średnioroczny wzrost cen | Jak rozumieć wynik |
|---|---|---|---|
| 1989 | 351,1 | 251,1% | Średni poziom cen był 3,511 razy wyższy niż w poprzednim roku. |
| 1990 | 685,8 | 585,8% | Średni poziom cen był 6,858 razy wyższy niż w poprzednim roku. |
Od wartości wskaźnika odejmujemy 100. Wskaźnik 685,8 nie oznacza więc wzrostu cen o 685,8%. To dane średnioroczne, a nie porównanie grudnia z grudniem ani stopa z jednego miesiąca. Same dwie wartości z tabeli nie pozwalają odtworzyć miesięcznej ścieżki zmian lub zastosować bezpośrednio kryterium Cagana.
Historia pomaga również oddzielić reformę waluty od odzyskania utraconego majątku. Samo przeliczenie wszystkich cen, wynagrodzeń i sald według jednego współczynnika nie zwiększa liczby rzeczy, które można kupić. O zmianie siły nabywczej decyduje relacja pieniędzy do cen, a nie długość liczby zapisanej na banknocie.
Czy po zakończeniu hiperinflacji ceny wracają do normy?
Spadek tempa inflacji nie oznacza automatycznie powrotu dawnych cen. Rozróżnienie między dezinflacją, czyli wolniejszym wzrostem cen, a deflacją, czyli spadkiem ich ogólnego poziomu, wyjaśnia Bank Rezerwy Federalnej w St. Louis.
W naszym przykładzie koszyk kosztuje początkowo 100 zł. Po wzroście o 50% kosztuje 150 zł. W następnym okresie inflacja wyraźnie zwalnia do 5%, lecz koszyk drożeje do 157,50 zł. Tempo spadło dziesięciokrotnie, a cena nadal jest wyższa niż wcześniej.
Aby cena 150 zł wróciła do 100 zł, musiałaby spaść o jedną trzecią, czyli około 33,33%. Obniżka o 50% sprowadziłaby ją do 75 zł. Ten rachunek pomaga zrozumieć, dlaczego zakończenie gwałtownego wzrostu cen i odzyskanie wcześniejszych możliwości zakupowych to odrębne kwestie.
Jak sprawdzać wpływ cen na własny budżet?
Nie trzeba przewidywać kryzysu walutowego, żeby sensownie porównywać dochody i wydatki. Przydatne jest konsekwentne mierzenie tego samego koszyka. Zmiana marki, jakości albo ilości kupowanego produktu może bowiem zmienić rachunek nawet wtedy, gdy jego cena jednostkowa pozostaje bez zmian.
Dlaczego dwie rodziny inaczej odczuwają te same podwyżki?
Rozważmy prosty przykład z dwiema grupami zakupów. Pierwsza drożeje o 30%, druga o 10%. Rodzina A wydawała na pierwszą grupę 40% swojego budżetu, a na drugą 60%. Przy zachowaniu tych samych ilości koszt całego koszyka rośnie o 18%: 0,4 × 30% + 0,6 × 10%.
Rodzina B przeznaczała na pierwszą grupę 20%, a na drugą 80%. Jej porównywalny koszyk drożeje o 14%: 0,2 × 30% + 0,8 × 10%. Obie rodziny widzą te same zmiany cen produktów, ale mają inny układ potrzeb. Wyniki nie przeczą sobie i nie dowodzą błędu statystyki. Model nie przedstawia aktualnej inflacji ani rzeczywistego koszyka GUS.
Dlatego nie należy zakładać, że każdy domowy budżet zmienia się dokładnie o ogólnokrajowy wskaźnik. Z drugiej strony własne paragony nie są miarą cen w całej gospodarce. Pierwsze narzędzie pomaga obserwować ogólny proces, drugie sprawdzać sytuację konkretnego gospodarstwa. Są przydatne do innych pytań.
Tak samo ograniczenie zakupów może ukryć pogorszenie sytuacji. Jeśli miesięcznie nadal wydajesz 3000 zł, ale za tę sumę kupujesz mniej żywności lub rezygnujesz z potrzebnej usługi, stały rachunek nie oznacza stałej siły nabywczej. Porównuj zakres zaspokojonych potrzeb, a nie wyłącznie końcową sumę przelewów.
Pięć rzeczy do zapisania w porównaniu
- Ustal okres porównania. Zapisz konkretny miesiąc początkowy i końcowy. Wszystkie kwoty oceniaj względem tych samych dat.
- Porównuj ilości. Sprawdzaj cenę kilograma, litra lub jednakowego zakresu usługi. Mniejsze opakowanie może ukrywać podwyżkę.
- Oddziel ceny od większej konsumpcji. Wyższy rachunek za częstsze wyjścia do restauracji nie jest w całości skutkiem inflacji.
- Uwzględnij moment wpływu pieniędzy. Podwyżka od kolejnego kwartału nie finansuje wydatków ponoszonych dzisiaj.
- Przelicz rezerwę na miesiące potrzeb. Sprawdź, ile obecnie kosztuje podstawowe utrzymanie, zamiast bezterminowo przyjmować dawną kwotę.
Przykładowo rezerwa 18 000 zł przy wydatkach 3000 zł pokrywa sześć miesięcy potrzeb. Jeżeli te same potrzeby kosztują już 4500 zł, wystarcza na cztery miesiące. Kwota się nie zmieniła, ale jej funkcja w budżecie osłabła. Takie porównanie jest bardziej użyteczne niż sama okrągła liczba na koncie.
Do uporządkowania tych decyzji przydadzą się poradniki jak oszczędzać pieniądze oraz jak zaplanować poduszkę finansową. Nie ma jednego produktu, który bez ryzyka i niezależnie od warunków zapewnia utrzymanie siły nabywczej. Obietnica takiej pewności wymaga szczególnej ostrożności.
Najczęstsze pytania o hiperinflację
Czy hiperinflacja oznacza wyzerowanie konta?
Nie. Sam wzrost cen nie zmienia liczby złotych zapisanej na rachunku. Zmienia ilość dóbr i usług, które można za tę kwotę kupić. Ruchy na koncie, opłaty i zdarzenia dotyczące banku są innymi mechanizmami.
Czy wzrost cen o 100% oznacza utratę całej wartości pieniędzy?
Nie. Oznacza podwojenie cen. Niezmienna kwota pozwala wtedy kupić połowę pierwotnego koszyka, więc jej siła nabywcza maleje o 50%. Procent wzrostu cen i procent spadku siły nabywczej nie są sobie równe.
Czy wysoka inflacja oznacza, że zaraz zacznie się hiperinflacja?
Nie można tego stwierdzić na podstawie samej wysokiej wartości wskaźnika. Potrzebna jest ocena przyczyn, kolejnych odczytów i sytuacji gospodarczej. Przykłady w tym poradniku objaśniają rachunek i historię, nie stanowią prognozy dla Polski.