Wkład własny do kredytu hipotecznego najczęściej wynosi 20% wartości finansowanej nieruchomości, choć część banków dopuszcza 10% przy dodatkowym zabezpieczeniu. Samo odłożenie odpowiedniego procentu ceny z ogłoszenia nie zamyka jednak sprawy. Znaczenie mają również wycena przyjęta przez bank, Twoja zdolność kredytowa oraz pochodzenie pieniędzy.
Wkładem mogą być oszczędności, środki z darowizny, odpowiednio wypłacone PPK, a przy budowie domu również zaakceptowana przez bank wartość działki. Osobno potrzebujesz pieniędzy na koszty transakcji i wydatki po zakupie. Poniższe zasady i przykłady dotyczą stanu sprawdzonego 15 października 2026 r.
Ile wkładu własnego trzeba mieć: 10% czy 20%?
Podstawowy punkt odniesienia określa Rekomendacja S Komisji Nadzoru Finansowego. Dla standardowego finansowania zabezpieczonego na nieruchomości mieszkalnej przewiduje limit LTV wynoszący 80%. Dopuszcza 90%, jeśli część ponad 80% zostanie odpowiednio zabezpieczona, na przykład ubezpieczeniem. Bank może stosować bardziej wymagające warunki.
Przy założeniu, że cena mieszkania jest równa wartości przyjętej przez bank, przekłada się to na odpowiednio 20% albo 10% wkładu. Nie oznacza to obowiązku udzielenia kredytu każdej osobie, która uzbiera taką kwotę. Nadal trzeba przejść ocenę dochodów, zobowiązań i samej nieruchomości.
| Cena i przyjęta wartość mieszkania | Wkład 10% | Wkład 20% | Kredyt przy wkładzie 20% |
|---|---|---|---|
| 400 000 zł | 40 000 zł | 80 000 zł | 320 000 zł |
| 600 000 zł | 60 000 zł | 120 000 zł | 480 000 zł |
| 800 000 zł | 80 000 zł | 160 000 zł | 640 000 zł |
| 1 000 000 zł | 100 000 zł | 200 000 zł | 800 000 zł |
To zestawienie pokazuje proporcje, bez kosztów dodatkowych. Różnice między ofertami są rzeczywiste: w dniu sprawdzenia PKO Bank Polski wskazuje minimum 10%, natomiast ING wymaga przynajmniej 20% ceny inwestycji. Przed podpisaniem umowy ze sprzedającym sprawdź minimum dla konkretnego produktu i rodzaju nieruchomości.
Wkład własny jest częścią ceny, a nie dodatkową opłatą
Jeżeli mieszkanie kosztuje 600 000 zł, a finansujesz je kredytem 480 000 zł, pozostałe 120 000 zł pochodzi od Ciebie. Sprzedający otrzymuje łącznie 600 000 zł. Nie płacisz mu ceny powiększonej o wkład.
To rozróżnienie przydaje się przy czytaniu harmonogramów. W umowie możesz mieć kilka wpłat własnych i kilka transz bankowych. Wszystkie zaliczane na cenę powinny dać łącznie kwotę ustaloną za nieruchomość. Dodatkowe wynagrodzenie pośrednika, opłaty notarialne czy koszt wyceny mają inne przeznaczenie.
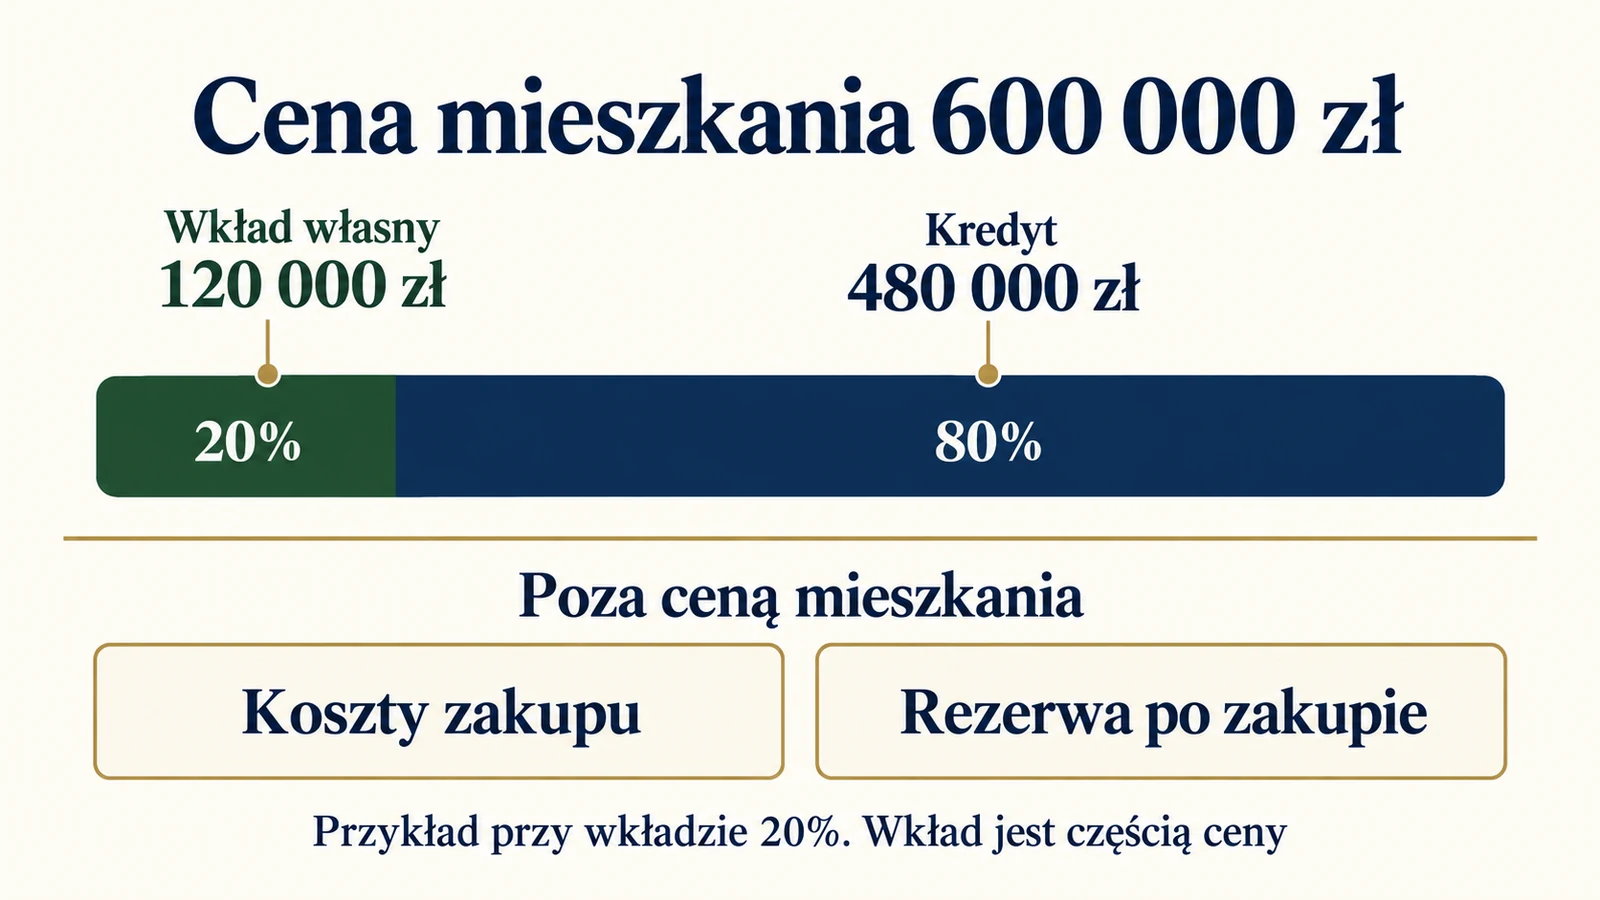
Wkład nie musi też oznaczać całego majątku, którym dysponujesz. Możesz mieć 180 000 zł oszczędności, przeznaczyć 120 000 zł na cenę, a pozostałe środki zostawić na opłaty, urządzenie mieszkania i rezerwę. Deklarowanie bankowi większego wkładu niż zamierzasz faktycznie wnieść powoduje brak w finansowaniu zakupu.
LTV, cena i wycena. Co bank porównuje?
LTV to stosunek kwoty kredytu do wartości nieruchomości stanowiącej zabezpieczenie. Jeśli kredyt wynosi 480 000 zł, a bank przyjmuje wartość 600 000 zł, LTV wynosi 80%. Gdy ta sama kwota kredytu ma zabezpieczenie warte 550 000 zł, LTV rośnie do około 87,27%.
Cena wynika z ustaleń ze sprzedającym. Wartość przyjęta do oceny zabezpieczenia wynika z procesu wyceny i jego weryfikacji przez bank. Te liczby mogą się różnić. Wysoka cena ofertowa ani ustne zapewnienie pośrednika nie zastępują oceny banku.
Zapytaj, jak bank ustala podstawę finansowania: jakie znaczenie ma cena, operat szacunkowy, stan techniczny i planowane prace. Nie zakładaj również, że wyższa wycena automatycznie zastąpi wymagane własne pieniądze. Bank może ograniczać kredyt także w stosunku do ceny zakupu, a nie tylko do wartości zabezpieczenia.
Niższa wycena może oznaczać większy wkład
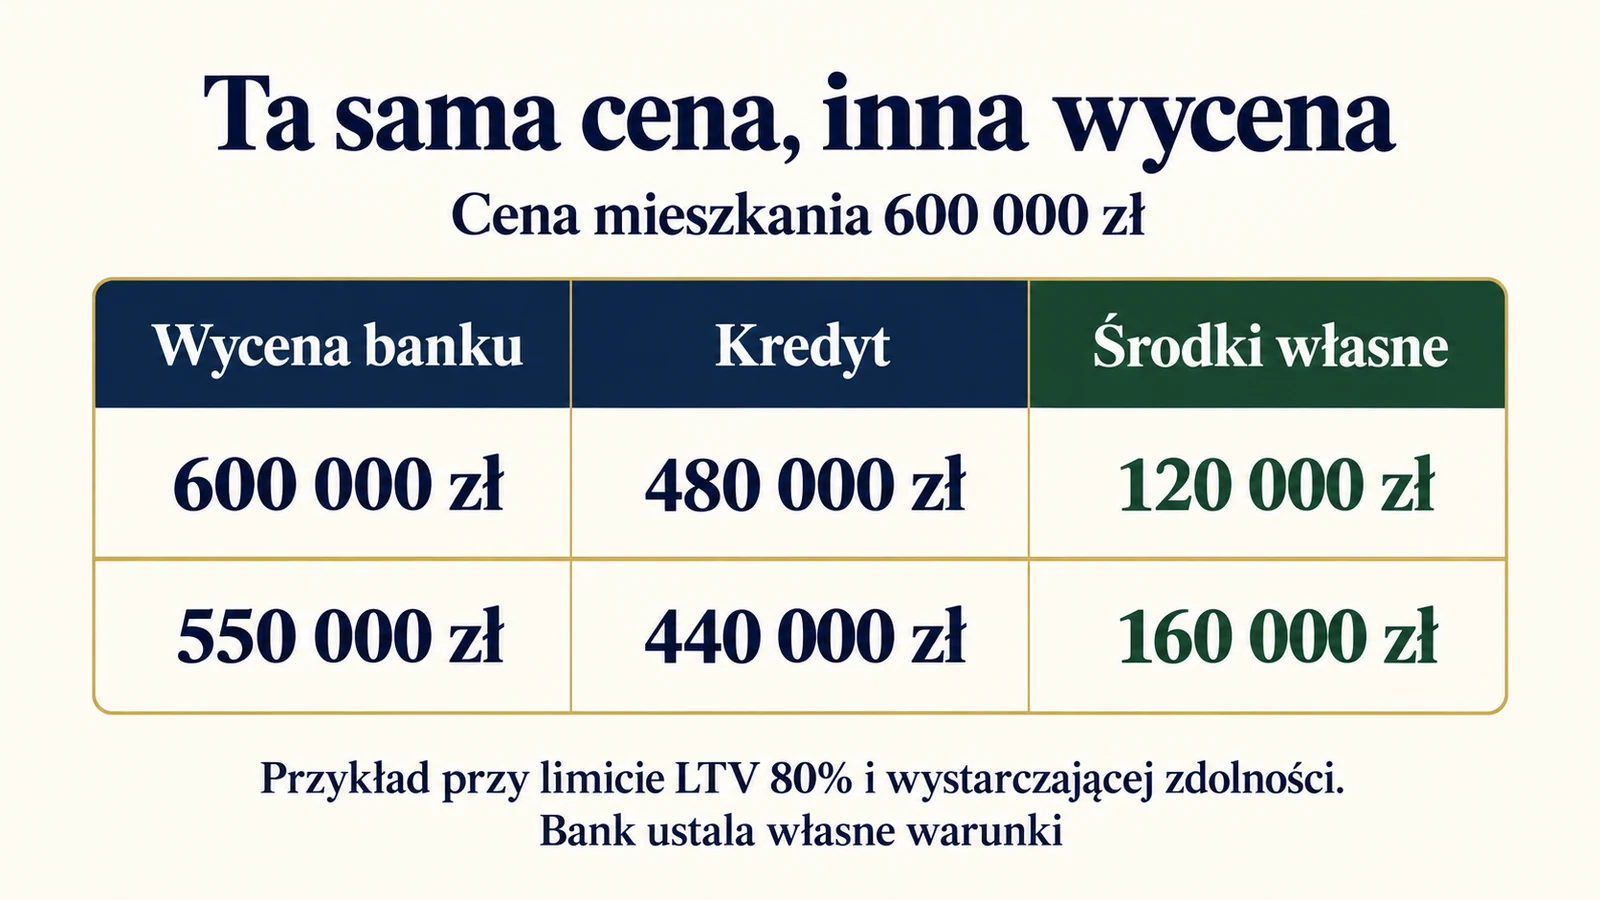
Załóżmy, że kupujesz mieszkanie za 600 000 zł. W poniższym modelu bank finansuje najwyżej 80% przyjętej wartości, nie więcej niż pozwala Twoja zdolność. Nie uwzględniamy innych ograniczeń oferty. To założenie do obliczeń, a nie jednolita metoda wszystkich banków.
| Wartość przyjęta przez bank | 80% wartości | Własne środki potrzebne do ceny 600 000 zł | Różnica wobec planowanych 120 000 zł |
|---|---|---|---|
| 600 000 zł | 480 000 zł | 120 000 zł | 0 zł |
| 575 000 zł | 460 000 zł | 140 000 zł | 20 000 zł |
| 550 000 zł | 440 000 zł | 160 000 zł | 40 000 zł |
| 500 000 zł | 400 000 zł | 200 000 zł | 80 000 zł |
Przy wycenie 550 000 zł nie wystarczy powiedzieć, że masz 20% ceny. Potrzebujesz 160 000 zł, bo sprzedający nadal oczekuje 600 000 zł, a w tym modelu bank pożyczy najwyżej 440 000 zł. Kwota 160 000 zł stanowi około 26,67% ceny zakupu.
Możliwe rozwiązania to negocjacja ceny, zwiększenie własnych środków albo sprawdzenie innej dopuszczalnej oferty. Jeśli widzisz błąd w danych nieruchomości, wyjaśnij go w banku. Nie ma jednak gwarancji podwyższenia wyceny ani uzyskania korzystniejszego wyniku u innego kredytodawcy.
Wkład własny i zdolność kredytowa to dwa osobne ograniczenia
Nawet przy odpowiedniej wycenie bank może zaproponować mniej, niż oczekujesz. Jeśli mieszkanie kosztuje 600 000 zł, a zdolność pozwala na kredyt 420 000 zł, potrzebujesz 180 000 zł do uzupełnienia ceny. Limit wynikający z zabezpieczenia nie podnosi automatycznie limitu wynikającego z dochodów.
Większy wkład zmniejsza potrzebny kredyt, ale nie usuwa wszystkich przeszkód w jego uzyskaniu. Sposób analizy dochodów, innych rat i dostępnych limitów opisujemy w poradniku jak poprawić zdolność kredytową. Tutaj najważniejsze jest sprawdzenie, czy po obu ocenach pozostaje luka i czym rzeczywiście ją pokryjesz.
Co może być wkładem własnym?
Bank potrzebuje informacji o źródle, wartości i dostępności wkładu. Pieniądze, które dopiero być może otrzymasz, mają inne znaczenie niż środki już zgromadzone. Przy budowie część udziału własnego może być wniesiona wcześniej w grunt lub wykonane prace.
| Źródło wkładu | Co przygotować do sprawdzenia | Na co zwrócić uwagę |
|---|---|---|
| Oszczędności na rachunku lub lokacie | Historię lub potwierdzenie salda, informacje o pochodzeniu środków | Termin dostępności pieniędzy i ewentualne blokady |
| Darowizna pieniędzy | Dokument darowizny, potwierdzenie przelewu i wymagane dokumenty podatkowe | Darowizna nie może być pozorną pożyczką |
| Pieniądze ze sprzedaży majątku | Umowę sprzedaży i dowód otrzymania zapłaty | Termin wpływu musi pasować do harmonogramu zakupu |
| Wypłata PPK na wkład własny | Ustalenia z instytucją PPK i bankiem, dokumenty szczególnej wypłaty | Warunek wieku oraz obowiązek późniejszego zwrotu do PPK |
| Działka pod finansowaną budowę | Księgę wieczystą, dokument własności i wycenę | Bank ocenia wartość i istniejące obciążenia |
| Poniesione nakłady na budowę | Kosztorys, dowody wydatków i dokumentację stanu prac | Liczy się zakres i wartość zaakceptowana przez bank |
To praktyczna lista do rozmowy, nie zamknięty katalog dokumentów obowiązujący w każdym banku. Przy środkach z kilku źródeł zrób jedno zestawienie kwot. Oszczędności 50 000 zł, darowizna 40 000 zł i 30 000 zł z zaakceptowanej wypłaty PPK dają 120 000 zł. Żadnej części nie licz dwukrotnie po przeniesieniu między własnymi rachunkami.
Darowizna od rodziców
Pomoc rodziny może uzupełnić oszczędności, jeżeli jest rzeczywistą darowizną i potrafisz wykazać przepływ pieniędzy. Sprawdź wymagane dokumenty przed przekazaniem środków. Sam tytuł przelewu nie zastępuje ustaleń stron ani nie rozstrzyga wszystkich obowiązków podatkowych.
Akceptacja pieniędzy przez bank i zwolnienie z podatku to odrębne kwestie. Szczegółowe zasady przelewu i zgłoszenia wyjaśniamy w tekście darowizna pieniędzy od rodziców. Jeśli środki trzeba oddać, przedstaw je bankowi jako zobowiązanie, a nie bezzwrotną pomoc.
PPK na wkład własny
Osoba, która nie ukończyła 45 lat, może skorzystać ze szczególnej wypłaty do 100% oszczędności PPK na wkład własny do kredytu hipotecznego. Zgodnie z zasadami opisanymi przez oficjalny portal PPK pieniądze trzeba zwrócić w wartości nominalnej. Zwrot należy rozpocząć najpóźniej po pięciu latach, a zakończyć najpóźniej po piętnastu latach od wypłaty.
Wymaga to odpowiedniej umowy z instytucją finansową. Nie zlecaj zwykłego zwrotu oszczędności, zakładając, że ma identyczne skutki. Różnice między trybami pokazuje poradnik jak wypłacić pieniądze z PPK. W budżecie po zakupie uwzględnij późniejsze odtwarzanie tych środków, obok raty kredytu i codziennych wydatków.
Działka i rozpoczęta budowa
Przy kredycie na budowę domu bank może uznać wartość gruntu, na którym powstaje finansowany budynek. Weryfikuje jednak własność, wartość i obciążenia hipoteczne. Jeżeli działka jest obciążona, nie przyjmuj samodzielnie jej pełnej wartości jako dostępnego wkładu.
Załóżmy, że bank zaakceptuje nieobciążoną działkę za 150 000 zł, a dalsza budowa według przyjętego kosztorysu wyniesie 450 000 zł. Udział działki w tak określonym przedsięwzięciu to 25%. Nie oznacza to wpływu 150 000 zł na konto ani pieniędzy na pierwsze faktury. Grunt jest już wniesionym składnikiem inwestycji.
Pekao wskazuje również projekt i materiały budowlane jako przykłady kosztów możliwych do uwzględnienia przy budowie. Ostateczne rozliczenie zależy od banku. Nie sumuj bez sprawdzenia wartości gruntu i całej wyceny rozpoczętej budowy, jeżeli ta druga kwota już obejmuje działkę.
Samo posiadanie innego mieszkania nie jest równoznaczne z wniesieniem pieniędzy na nowy zakup. Ewentualne dodatkowe zabezpieczenie to odrębne ustalenie. Bez akceptacji banku nie traktuj mieszkania rodziców ani swojego udziału w innej nieruchomości jako gotowego zamiennika wkładu.
Jak udokumentować własne pieniądze?
Rozdziel dwa pytania: skąd masz środki oraz czy zostały już przeznaczone na inwestycję. Potwierdzenie salda może pokazać dostępność oszczędności, ale nie dowodzi zapłaty sprzedającemu. Z kolei umowa przewidująca wpłatę opisuje zobowiązanie, niekoniecznie jego wykonanie.
Zachowaj dokumenty pozwalające połączyć kwotę, nadawcę, odbiorcę i konkretny zakup. Przy przelewie przydatny jest numer umowy lub oznaczenie nieruchomości w tytule. Jeśli płacisz w kilku częściach, przygotuj listę dat i kwot oraz odpowiednie potwierdzenia.
Przykładowo lista dokumentów hipotecznych ING obejmuje dokumenty potwierdzające wcześniejsze wpłaty na rzecz dewelopera lub spółdzielni. Przy budowie pojawiają się między innymi księga wieczysta i kosztorys. Własną listę wymagań odbierz od banku dla swojej transakcji.
Jeżeli pieniądze są na lokacie, rachunku inwestycyjnym albo mają wpłynąć ze sprzedaży innej nieruchomości, sprawdź datę ich dostępności. Wartość posiadanych aktywów nie zawsze odpowiada kwocie, którą możesz bez opóźnienia przelać sprzedającemu.
Kiedy i komu wpłaca się wkład własny?
Przy zakupie pieniądze zwykle trafiają do sprzedającego albo na rachunek wskazany w umowie deweloperskiej. Wkład nie jest prowizją płaconą bankowi za przyznanie kredytu. Przy budowie udział własny może być już zaangażowany w grunt, materiały lub roboty.
Rekomendacja S przewiduje wniesienie wkładu najpóźniej przy uruchomieniu kredytu, a przy wypłacie w transzach dopuszcza proporcjonalne wnoszenie. Bank może wymagać wcześniejszego zaangażowania całej kwoty. PKO Bank Polski wskazuje wpłatę przed wypłatą kredytu lub pierwszej transzy.
Dlatego trzeba uzgodnić ze sobą terminy z umowy zakupu i warunki uruchomienia finansowania. Sprawdź, do kiedy zapłacisz swoją część, kiedy bank potrzebuje potwierdzenia oraz ile czasu zajmuje mu uruchomienie środków po spełnieniu warunków. Termin przelewu sprzedającemu nie powinien opierać się wyłącznie na przewidywanej dacie decyzji kredytowej.
Na rynku pierwotnym rozpisz każdą płatność zgodnie z harmonogramem. Na rynku wtórnym ustal kolejność własnego przelewu, aktu i wypłaty kredytu. Nie ma jednego układu odpowiedniego dla wszystkich umów. Dodatkowy czas może być potrzebny, gdy część ceny służy spłacie kredytu sprzedającego.
Czy zadatek zalicza się do wkładu własnego?
Wpłata zaliczana na cenę zakupu może stanowić część wkładu, jeżeli bank uzna ją i otrzyma wymagane potwierdzenia. Przykładowo przy planowanym wkładzie 120 000 zł oraz wcześniej zapłaconym zadatku 30 000 zł pozostaje 90 000 zł własnych środków do wniesienia. Łącznie nadal jest to 120 000 zł.
Nie dopisuj zadatku jako kolejnego kosztu ponad cenę. Jednocześnie sprawdź skutki sytuacji, w której zakup nie dojdzie do skutku. Odmowa kredytu nie daje automatycznie prawa do odzyskania każdej wpłaty. Zasady rozliczenia opisujemy w poradniku zadatek a zaliczka. Te ustalenia warto sprawdzić przed przekazaniem pieniędzy.
Czy można pożyczyć pieniądze na wkład własny?
Standardowy wkład nie powinien pochodzić z kredytu lub pożyczki. Dotyczy to również finansowania, które najpierw wpływa na własne konto, a dopiero później trafia do sprzedającego. Przelew między rachunkami nie zmienia źródła środków.
Nowa rata pożyczki może dodatkowo obniżyć zdolność hipoteczną. Nie zakładaj, że po wstępnej rozmowie z bankiem możesz bez konsekwencji zaciągnąć kolejne zobowiązanie. Zmiana sytuacji przed podpisaniem umowy lub wypłatą kredytu może wymagać ponownej oceny.
Ustawowe programy mieszkaniowe i szczególna wypłata PPK mają własne zasady. Nie należy na tej podstawie utożsamiać ich ze zwykłą pożyczką od znajomego. Bank powinien znać rzeczywisty sposób finansowania zakupu.
Ile pieniędzy przygotować poza wkładem?
Do własnej części ceny dodaj koszty, których kredyt nie pokrywa, oraz rezerwę. Mogą to być wydatki na akt i wypisy, opłaty sądowe, należny podatek, wycenę, pośrednika albo wymagane ubezpieczenie. Ich wysokość zależy od transakcji. Nie każdy zakup wiąże się z każdym z tych kosztów.
Poniżej przykład planowania płynności, a nie wycena usług lub podatków. Mieszkanie kosztuje 600 000 zł, wkład wynosi 120 000 zł, z czego 30 000 zł zapłacono wcześniej jako zadatek. Przyjmujemy osobno 15 000 zł kosztów, 25 000 zł na urządzenie i 20 000 zł rezerwy.
| Przeznaczenie pieniędzy | Kwota | Jak liczyć w budżecie |
|---|---|---|
| Wkład własny łącznie | 120 000 zł | Część ceny, w tym zadatek 30 000 zł |
| Pozostały wkład do wniesienia | 90 000 zł | Nie dodawaj go ponownie do pełnego wkładu |
| Założone koszty transakcji | 15 000 zł | Wydatek poza ceną |
| Planowane urządzenie mieszkania | 25 000 zł | Osobny budżet w tym przykładzie |
| Rezerwa po zakupie | 20 000 zł | Pieniądze pozostające do dyspozycji |
Łączny plan własnych środków wynosi 180 000 zł. Po wpłaceniu zadatku trzeba nadal dysponować 150 000 zł, aby pokryć pozostały wkład, założone wydatki i zachować rezerwę. Suma wszystkich wierszy tabeli byłaby błędna, bo drugi wiersz jest częścią pierwszego.
Jeśli masz łącznie 150 000 zł przed zadatkiem, do takiego planu brakuje 30 000 zł. Możesz zmienić zakres wydatków lub cenę zakupu, ale nie usuniesz luki samym nazwaniem całych oszczędności wkładem. Wielkość potrzebnej rezerwy omówiliśmy w tekście o poduszce finansowej.
Czy warto zwiększyć wkład z 10% do 20%?
Przy mieszkaniu za 600 000 zł oznacza to dołożenie 60 000 zł i zmniejszenie kredytu z 540 000 zł do 480 000 zł. Przy identycznym oprocentowaniu i okresie spłaty mniejszy kapitał oznacza niższą ratę oraz mniej odsetek. Oferta może też przewidywać korzystniejszą marżę albo mniejsze koszty związane z niskim wkładem.
Poproś jednak o dwa konkretne warianty, z pełnymi kosztami i wymaganymi produktami. Nie zakładaj, że każda dodatkowa złotówka wkładu obniży marżę. Znaczenie mogą mieć określone progi oferty.
Oceń też, ile gotówki pozostanie po zakupie. Przeznaczenie wszystkich pieniędzy na wkład i późniejsze finansowanie potrzebnego wyposażenia drogą pożyczką może pogorszyć cały plan. Porównuj łączne zobowiązania i płynność, nie tylko wysokość raty hipotecznej.
Kredyt bez wkładu własnego i gwarancja BGK
Osobną możliwością jest rodzinny kredyt mieszkaniowy. Program może umożliwić finansowanie bez własnego wkładu albo z wkładem niższym niż 20%, ale wymaga spełnienia warunków ustawowych i bankowych. Liczą się między innymi sytuacja mieszkaniowa gospodarstwa, historia wskazanych kredytów oraz, przy zakupie lokalu, odpowiedni limit ceny. Istnieją ustawowe wyjątki, więc nie należy oceniać kwalifikacji wyłącznie po haśle „pierwsze mieszkanie”.
Wniosek składa się w banku uczestniczącym w programie. Nadal potrzebna jest zdolność kredytowa. Również udział banku w programie nie oznacza, że każda nieruchomość i każdy wniosek zostaną zaakceptowane.
Gwarancja wkładu własnego BGK obejmuje część kapitału kredytu i wynosi maksymalnie 100 000 zł. Nie jest przelewem tych pieniędzy dla kupującego ani pomniejszeniem jego długu. Prowizja za gwarancję wynosi jednorazowo 1% jej kwoty, maksymalnie 1000 zł.
Kwota gwarancji wraz z własnym wkładem podlega również ograniczeniom programu. Dlatego nie przyjmuj, że każde mieszkanie można kupić z zerem oszczędności. Poza warunkami finansowania pozostają wydatki na samą transakcję, przeprowadzkę i utrzymanie. Gwarancja zabezpiecza spłatę, natomiast spłata rodzinna jest odrębnym mechanizmem wymagającym własnych przesłanek.
Co sprawdzić przed ustaleniem terminu zakupu?
Najpierw uzyskaj od banku odpowiedź na cztery konkretne pytania:
- Od jakiej wartości będzie liczony dopuszczalny kredyt i jaki wkład obowiązuje dla tej nieruchomości?
- Które z Twoich źródeł pieniędzy lub nakładów bank zaakceptuje i jakie dokumenty są potrzebne?
- Kiedy wkład musi zostać wniesiony i co będzie dowodem spełnienia tego warunku?
- Ile pieniędzy zabraknie, jeśli wycena lub zdolność okażą się niższe od założeń?
Dopiero do tych odpowiedzi dopasuj harmonogram ze sprzedającym. Zestaw cenę, potwierdzoną kwotę kredytu, własne wpłaty i koszty dodatkowe w jednym planie. Dzięki temu zobaczysz zarówno wymagany wkład, jak i rzeczywistą kwotę, którą trzeba mieć dostępną w odpowiednim terminie.