Oprocentowanie okresowo stałe chroni ratę przed zmianami rynkowych stóp przez ustalony czas. Zmienne pozwala odczuć ich spadek, ale przenosi na domowy budżet również skutki wzrostu. Nie da się z góry wskazać rozwiązania, które na pewno okaże się tańsze przez następne 25 lat. Można natomiast policzyć, co stanie się z ratą w kilku scenariuszach i czy udźwigniesz mniej korzystny wariant.
Porównamy kredyt 300 000 zł, pokażemy możliwe różnice w pierwszych pięciu latach i przeliczymy ratę po zakończeniu okresu stałej stopy. Oddzielimy też zmianę oprocentowania od nadpłaty i przenoszenia kredytu do innego banku. To różne decyzje, z odmiennymi kosztami oraz warunkami.
Stałe, okresowo stałe i zmienne. Co faktycznie wybierasz?
Przy oprocentowaniu stałym na cały okres z góry ustalasz stopę obowiązującą do końca umowy. Przy okresowo stałym ustalasz ją tylko na oznaczony fragment spłaty, na przykład pierwsze pięć lat. Po tym czasie potrzebne są nowe warunki albo uruchamia się mechanizm zapisany w umowie. Nie zakładaj, że reklamowane „stałe oprocentowanie” oznacza niezmienne 25 lat.
Wariant zmienny jest oparty na wskazanym w umowie wskaźniku referencyjnym oraz marży. Rata jest aktualizowana według określonych zasad. Wzrost wskaźnika może ją podnieść, a spadek obniżyć. Podstawowe różnice i ryzyko długoterminowych zmian opisuje KNF w materiale o wyborze stopy oprocentowania.
Przed porównaniem zapisz więc dwie daty: kiedy zaczyna się okres ustalonej stopy i kiedy się kończy. To ważniejsze niż samo słowo „stałe” w nazwie oferty. Sprawdź również, czy przedstawiona rata uwzględnia już pełne uruchomienie kredytu, czy dotyczy etapu wypłaty w transzach.
Nie myl tego wyboru z ratami równymi lub malejącymi. Tam decydujesz o rozkładzie spłaty kapitału, tutaj o zasadach zmiany stopy. Rata równa przy zmiennym oprocentowaniu może wzrosnąć. Rata malejąca przy okresowo stałej stopie może stopniowo spadać, mimo że samo oprocentowanie pozostaje niezmienne.
Dlaczego rata nie musi zmienić się od razu po decyzji RPP?
Informacja o obniżce stóp banku centralnego nie jest jeszcze nowym harmonogramem Twojego kredytu. Znaczenie ma wskaźnik zapisany w umowie, sposób odczytu jego wartości i termin aktualizacji oprocentowania. Nie należy mechanicznie przenosić daty komunikatu RPP na datę kolejnej raty.
Odczytaj pełną nazwę wskaźnika, częstotliwość aktualizacji oraz warunki zmiany marży, na przykład związane z utrzymaniem produktów dodatkowych. Sprawdź też postanowienia na wypadek zastąpienia wskaźnika innym. Sama zmiana nazwy wskaźnika nie jest obietnicą tańszego kredytu.
Przy okresowo stałej stopie rynkowa obniżka również nie daje automatycznie niższej raty w bieżącym okresie. Otrzymujesz przewidywalność wobec wzrostów, ale nie korzystasz od razu z każdego spadku. Możliwość uzgodnienia innych warunków wymaga osobnego sprawdzenia, a nie założenia, że bank zrobi to sam.
Trzy scenariusze dla tego samego kredytu
Przyjmujemy 300 000 zł kredytu, 25 lat spłaty, raty równe i początkową stopę nominalną 6% rocznie. Pierwsza rata wynosi około 1932,90 zł. W wariancie okresowo stałym 6% obowiązuje przez 60 miesięcy. Dla wariantu zmiennego po pierwszym roku sprawdzamy trzy możliwości: spadek do 4%, brak zmiany albo wzrost do 8%.
Po zmianie stopa pozostaje na danym poziomie do końca piątego roku. To własne scenariusze obliczeniowe, nie prognozy ani oferty bankowe. Pomijamy opłaty, ubezpieczenia, karencję i nadpłaty. Liczymy równe okresy miesięczne, przy stopie miesięcznej równej rocznej podzielonej przez 12. Wyniki pośrednie nie są zaokrąglane, a prezentowane kwoty podajemy do groszy.
| Scenariusz | Rata od 13. miesiąca | Odsetki przez 5 lat | Dług po 5 latach |
|---|---|---|---|
| Stałe 6% przez pierwsze 5 lat | 1932,90 zł | 85 770,51 zł | 269 796,26 zł |
| Zmienne: po roku spadek z 6% do 4% | 1593,20 zł | 62 581,00 zł | 262 912,61 zł |
| Zmienne: 6% bez zmian | 1932,90 zł | 85 770,51 zł | 269 796,26 zł |
| Zmienne: po roku wzrost z 6% do 8% | 2304,40 zł | 109 306,92 zł | 275 500,88 zł |
W scenariuszu spadku miesięczna rata zmienna jest niższa od początkowej o około 339,71 zł. W scenariuszu wzrostu jest wyższa o około 371,50 zł. Ruch stopy o dwa punkty procentowe w każdą stronę nie daje identycznej kwotowej zmiany raty.
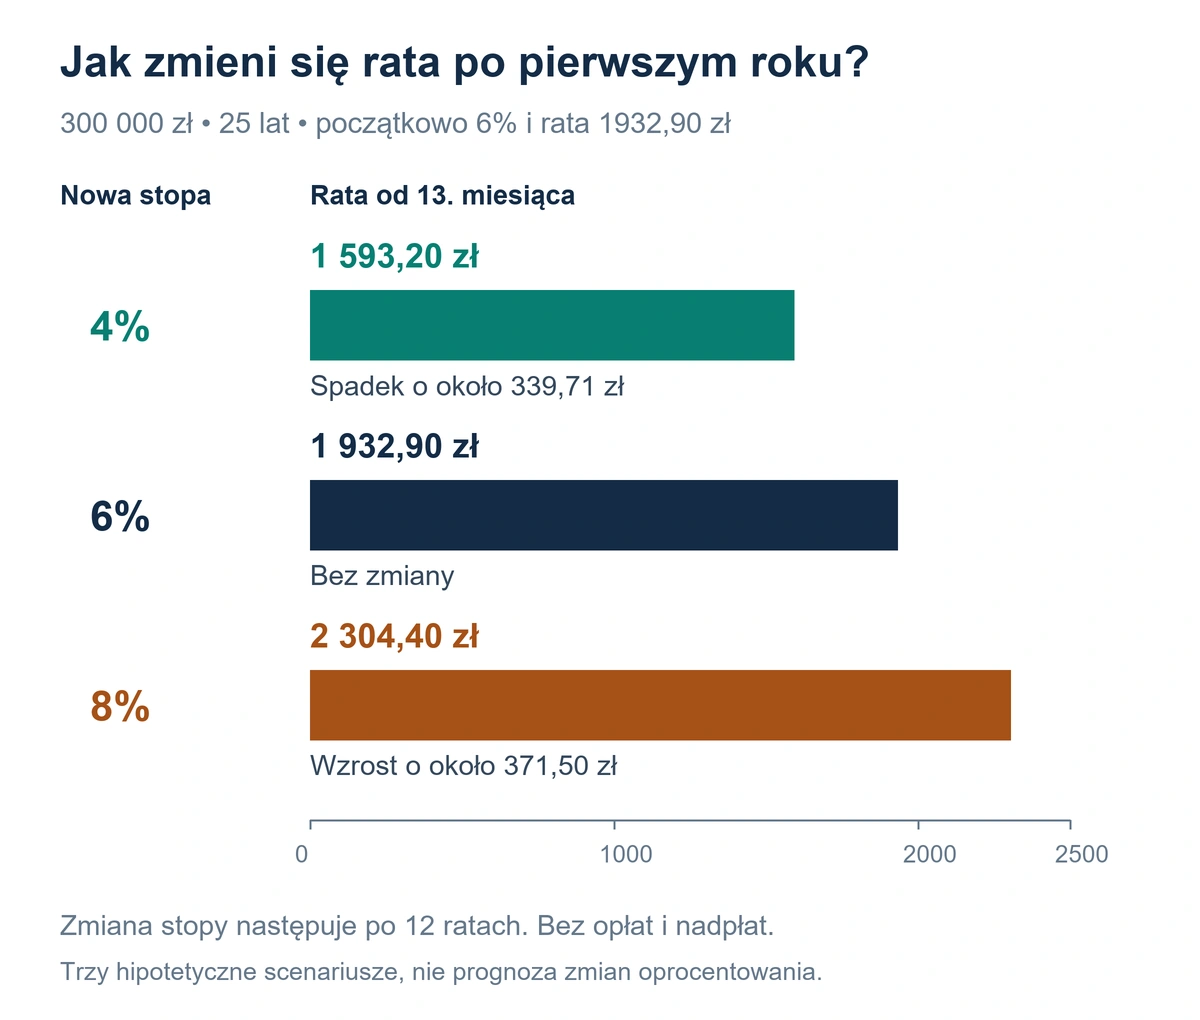
Po 60 miesiącach różnica odsetek względem stałych 6% wynosi około 23 189,51 zł na korzyść wariantu spadkowego albo 23 536,41 zł na niekorzyść wariantu wzrostowego. Wyniki pokazują wrażliwość kredytu na stopę, a nie prawdopodobieństwo poszczególnych zdarzeń.
Nie porównujemy tylko sumy przelewów. Przy wyższej stopie większa część rat pokrywa odsetki, dlatego po pięciu latach pozostaje również większy kapitał do oddania. Przy analizie własnej oferty oglądaj razem wysokość rat, zapłacone odsetki i saldo w wybranym momencie.
Dlaczego w obu wariantach zaczynamy od 6%?
Jednakowy punkt startowy pozwala wyodrębnić wpływ późniejszej zmiany stopy. Rzeczywiste oferty okresowo stałe i zmienne mogą mieć różne początkowe oprocentowanie. Wtedy do porównania trzeba wpisać obie faktyczne wartości. Różnica nie zawsze jest stałą „dopłatą za bezpieczeństwo”, ponieważ pakiety produktów i pozostałe warunki także mogą się różnić.
Nie wystarczy też zastąpić całej przyszłej ścieżki stóp ich prostą średnią. Wczesna zmiana działa na większy dług i może wpływać na więcej miesięcy spłaty. Własna symulacja powinna określać nie tylko docelową stopę, ale także moment jej zastosowania i czas obowiązywania.
Co dzieje się po pięciu latach stałego oprocentowania?
Koniec okresu stałej stopy nie oznacza końca kredytu ani automatycznego utrzymania starej stawki. Bank może zaproponować nowe oprocentowanie na kolejny okres. Umowa powinna wskazywać również zasady działania, gdy nie uzgodnicie kolejnej stałej stopy.
Przykładowo ING opisuje przekazanie nowej oferty przed upływem 60 miesięcy oraz przejście na oprocentowanie zmienne, jeśli klient nie skorzysta z dalszego okresu stałego. To zasady konkretnego produktu. Przy własnym kredycie przeczytaj termin odpowiedzi, wymaganą formę akceptacji i skutki braku reakcji.
Wracamy do modelu ze stałymi 6% przez pierwsze pięć lat. Po 60 ratach saldo wynosi około 269 796,26 zł, a do końca zostało 20 lat. Jeżeli teraz nowe oprocentowanie wyniesie 4%, 6% lub 8%, kolejna rata będzie wyglądać następująco.
| Nowa stopa od 61. miesiąca | Przeliczona rata | Zmiana względem wcześniejszej raty |
|---|---|---|
| 4% rocznie | 1634,91 zł | Spadek o 297,99 zł |
| 6% rocznie | 1932,90 zł | Bez zmiany |
| 8% rocznie | 2256,68 zł | Wzrost o 323,78 zł |
To osobne obliczenie, nie kontynuacja wariantów ze zmianą po pierwszym roku. Kwoty są inne, bo zmieniają się saldo oraz pozostały okres. Poszczególne wartości i różnice zaokrąglamy niezależnie, stąd przy odejmowaniu kwot widocznych na ekranie może pojawić się różnica jednego grosza.
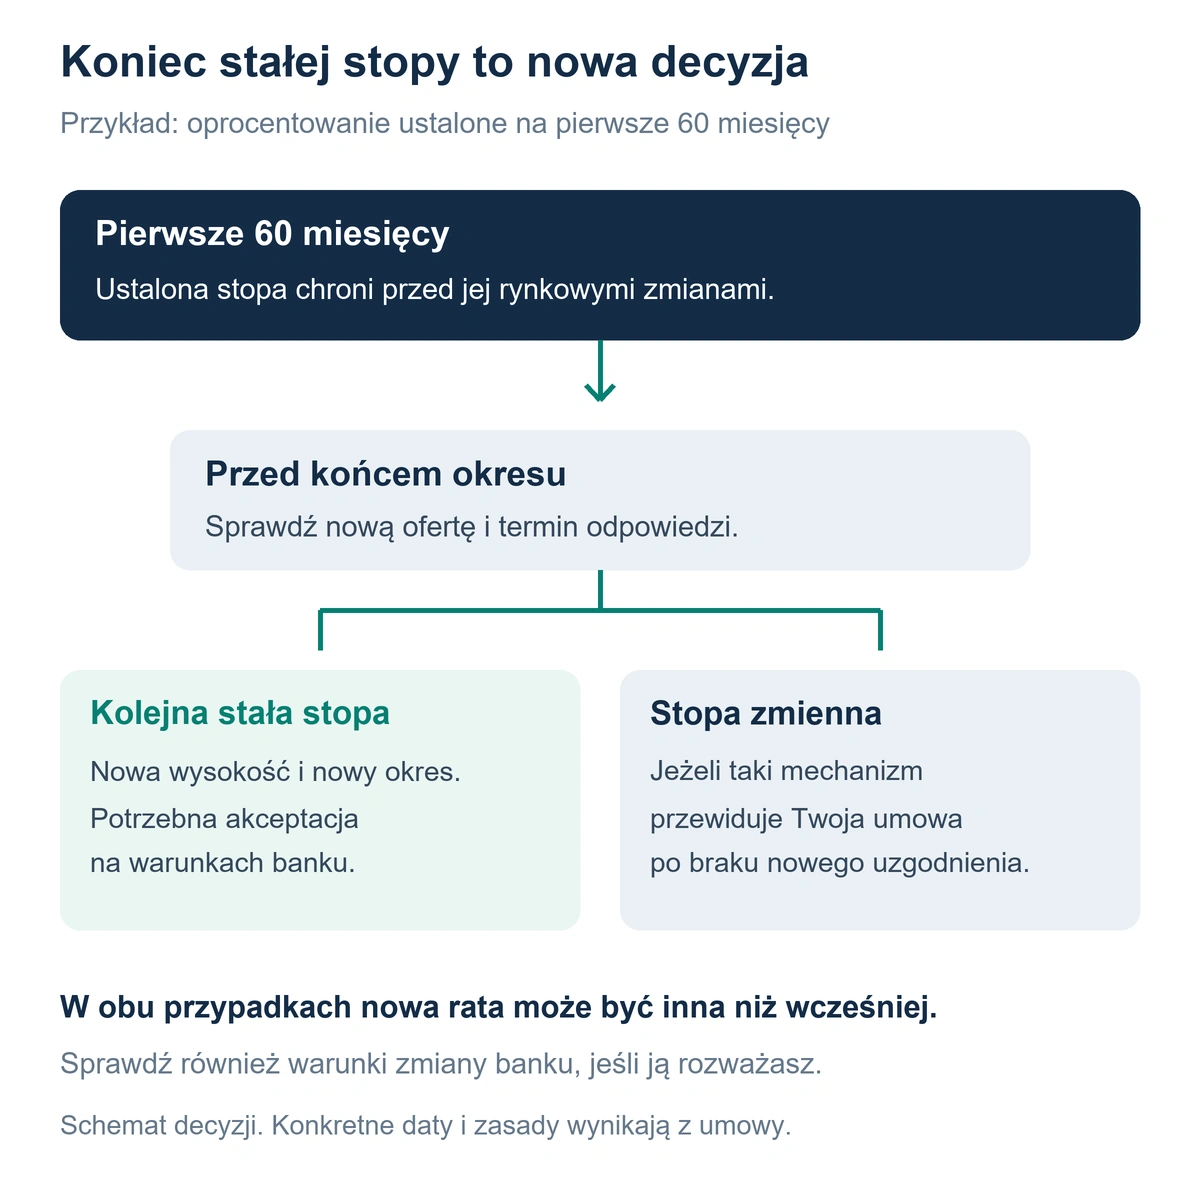
Przed końcem okresu przygotuj budżet również na droższą propozycję. Możliwość spłacania 1932,90 zł dziś nie oznacza, że za pięć lat bez problemu zaakceptujesz każdą nową ratę. Warto wcześniej porównać ofertę obecnego banku i dostępne alternatywy, pozostawiając czas na formalności.
Jak przetestować odporność domowego budżetu?
Przyjmijmy dochód gospodarstwa 8000 zł netto, bieżące koszty 4800 zł i 500 zł miesięcznie odkładane na wydatki nieregularne. Przed ratą pozostaje 2700 zł. Przy początkowych 1932,90 zł wolna kwota wynosi około 767,10 zł. Po wzroście raty do 2304,40 zł zostaje 395,60 zł.
Jeśli jednocześnie dochód spadnie o 500 zł, w scenariuszu wyższej stopy zabraknie 104,40 zł miesięcznie. Taki test pokazuje więcej niż sprawdzenie samego wzrostu raty. Zmiany dochodu, cen i oprocentowania mogą występować jednocześnie.
Wpisz własne liczby do budżetu domowego. Uwzględnij koszty mieszkania po przeprowadzce, utrzymanie samochodu, wydatki zdrowotne i rezerwę. Nie zakładaj, że przyszła premia lub podwyżka na pewno uzupełni brakującą kwotę.
Osobno określ, przez ile miesięcy oszczędności mogłyby pokrywać przejściowy niedobór. Zapas gotówki nie powinien stale finansować raty, na którą nie wystarcza bieżący dochód. Stała stopa ogranicza jedno ryzyko, ale nie usuwa ryzyka utraty pracy, remontu czy wzrostu pozostałych kosztów życia.
Kiedy poszczególne warianty mogą lepiej pasować?
Okresowo stała stopa może być szczególnie przydatna, gdy cenisz przewidywalność najbliższych lat, a wzrost raty mocno ograniczyłby budżet. Trzeba jednak zaakceptować możliwość, że rynkowe stopy spadną, podczas gdy Twoja umowa nadal będzie rozliczana według wcześniejszej wartości.
Zmienna stopa może pasować do osoby mającej przestrzeń na wzrost płatności oraz świadomie przyjmującej niepewność. Samo przekonanie, że stopy niedługo spadną, nie zastępuje rezerwy. Rozważ także wariant, w którym oczekiwany spadek nastąpi później albo będzie mniejszy.
Znaczenie ma rzeczywisty horyzont. Jeśli planujesz sprzedaż mieszkania lub dużą spłatę za dwa lata, sprawdź koszt wyjścia z umowy właśnie wtedy. Jeśli kredyt ma towarzyszyć Ci przez długi okres, oceniaj również mechanizm po zakończeniu pierwszej stałej stopy. Jedna korzystna rata początkowa nie opisuje całego zobowiązania.
Nie ma konieczności trafnego przewidzenia decyzji RPP, aby wybrać rozsądnie. Celem jest dopasowanie ryzyka do możliwości gospodarstwa i porównanie warunków. Listę etapów oraz dokumentów potrzebnych przed podpisaniem umowy znajdziesz w poradniku kredyt hipoteczny krok po kroku.
Czy można zmienić stałe oprocentowanie przed końcem okresu?
Nie zakładaj swobodnego przechodzenia na zmienną stopę za każdym razem, gdy rynek stanie się korzystniejszy. Stanowisko UKNF dotyczące przedpłat przewiduje ograniczenia takiej konwersji i refinansowania kredytem o zmiennej stopie podczas trwania ustalonego okresu. Dopuszcza natomiast uzgodnienie niższej stałej stopy z odpowiednim ustaleniem nowego okresu jej obowiązywania. Nie jest to gwarancja otrzymania konkretnej oferty.
Według zasad nadzorczych okres stałej stopy powinien wynosić co najmniej pięć lat. Trzeba odróżniać te wytyczne od przepisów ustawy i od dostępności produktów w banku. Przed zmianą poproś o konkretne warunki na piśmie, w tym datę początku nowego okresu i zasady jego zakończenia.
Przeniesienie zobowiązania do innego banku to odrębna operacja. Może wiązać się z nową oceną zdolności, wyceną nieruchomości, dokumentami i kosztami zabezpieczenia. Procedurę omawia materiał o refinansowaniu kredytu hipotecznego. Sam niższy procent w reklamie nie rozstrzyga, czy zmiana będzie korzystna.
Jakie opłaty trzeba odróżnić?
Nie należy utożsamiać kosztu przeniesienia kredytu z opłatą za ustalenie nowej stopy na kolejny okres. W sytuacji opisanej w art. 29 ust. 3 i 4 ustawy kredytodawca nie może pobierać opłaty za ustalenie nowej stopy ani związaną z tym zmianę umowy.
Osobną kwestią jest rekompensata za wcześniejszą spłatę. Dla umów objętych ustawą o kredycie hipotecznym, zawieranych od 22 lipca 2017 roku, może być zastrzeżona w umowie. Przy stopie zmiennej dotyczy spłaty w pierwszych 36 miesiącach. Nie może przekraczać ani 3% spłacanej kwoty, ani odsetek od niej za rok, a przy krótszym pozostałym okresie obowiązuje odpowiednio niższy limit odsetkowy.
Przy stopie stałej w danym okresie rekompensata może obowiązywać w tym okresie. Nie może przewyższać kosztów kredytodawcy bezpośrednio związanych z przedterminową spłatą. To możliwość przewidziana prawem, nie obowiązkowa opłata w każdym banku. Podstawę stanowią art. 29 i 40 ustawy o kredycie hipotecznym. Starsze umowy wymagają osobnego sprawdzenia.
Jeśli planujesz regularne dodatkowe wpłaty, poproś o potwierdzenie zasad nadpłacania. Taki plan warto policzyć oddzielnie w kalkulatorze nadpłaty kredytu. Nadpłata obniża saldo, ale sama nie zmienia okresowo stałej stopy na zmienną.
Co zapisać przed podpisaniem umowy lub aneksu?
- Stopa i czas jej obowiązywania. Odróżnij oprocentowanie nominalne od RRSO i zapisz dokładny koniec okresu stałego.
- Zasady późniejszego oprocentowania. Sprawdź wskaźnik, marżę, częstotliwość aktualizacji i warunki nowej propozycji.
- Warunki utrzymania ceny. Zapisz wymagane konto, ubezpieczenia oraz skutki rezygnacji z produktów dodatkowych.
- Wariant mniej korzystny. Poproś o symulację wyższej raty przy tym samym saldzie i terminie końca.
- Koszt wcześniejszego zakończenia. Sprawdź umowę, taryfę oraz wyliczenie banku dla planowanej daty.
Porównuj oferty z jednakową kwotą, okresem, wkładem własnym i sposobem spłaty. W przeciwnym razie niższa rata może wynikać z dłuższego finansowania albo innych kosztów, a nie z samego rodzaju oprocentowania. Zachowaj formularze i harmonogramy, żeby później móc odtworzyć założenia porównania.
Jak porównać oferty z dodatkowymi produktami?
Do raty dopisz wydatki wymagane do utrzymania przedstawionych warunków. W osobnych polach zapisz jednorazowe koszty uruchomienia oraz miesięczne opłaty. Dzięki temu nie pomylisz tańszego finansowania z ofertą, która tylko inaczej rozkłada obciążenia.
Załóżmy wyłącznie na potrzeby przykładu, że wariant A daje ratę niższą o 100 zł miesięcznie, ale wymaga dodatkowego ubezpieczenia za 150 zł miesięcznie. Jeżeli wariant B nie wymaga tej polisy i pozostałe warunki są identyczne, w pierwszym roku obniżka rat daje 1200 zł, a dodatkowe składki wynoszą 1800 zł. Łączny wypływ pieniędzy jest więc w wariancie A wyższy o 600 zł.
To uproszczony test przepływów, a nie ocena wartości ochrony ubezpieczeniowej. Polisa może odpowiadać na realną potrzebę i wymaga osobnego przeczytania zakresu. Trzeba również porównać saldo kredytu po roku. Niższa suma wpłat nie przesądza o mniejszym koszcie finansowania, jeżeli jednocześnie wolniej spłacasz kapitał.
W podobny sposób rozpisz własne propozycje na wspólny okres. Zaznacz koszty obowiązkowe, warunkowe i dobrowolne. Przy okresowo stałej stopie zachowaj osobno porównanie do końca jej obowiązywania oraz warianty późniejsze. Pozwoli to zobaczyć, które liczby wynikają z otrzymanej oferty, a które są tylko założeniem dotyczącym przyszłości.
Najczęstsze pytania
Czy stałe oprocentowanie zawsze daje wyższą ratę na początku?
Nie ma takiej uniwersalnej reguły. Ceny obu wariantów zależą od oferty i momentu jej przedstawienia. Porównuj aktualne propozycje dla tych samych parametrów, a nie samą nazwę produktu.
Czy niższe stopy oznaczają, że wybór stałej stopy był błędem?
Nie automatycznie. Wybierałeś także przewidywalność. Ocena powinna uwzględniać informacje i możliwości budżetu z chwili decyzji, a nie tylko późniejszy przebieg rynku. Osobno możesz sprawdzić dostępne obecnie warunki.
Czy po pięciu latach bank zachowa wcześniejsze oprocentowanie?
Nie należy tego zakładać. Nowa stopa może być niższa lub wyższa. Przeczytaj propozycję banku i mechanizm na wypadek braku uzgodnienia kolejnego okresu, zanim upłynie termin odpowiedzi.
Czy można mieć raty równe i zmienne oprocentowanie?
Tak. Równe raty określają konstrukcję harmonogramu, a zmienne oprocentowanie sposób ustalania stopy. Po jej aktualizacji wysokość raty może zostać przeliczona na podstawie pozostałego kapitału i czasu spłaty.