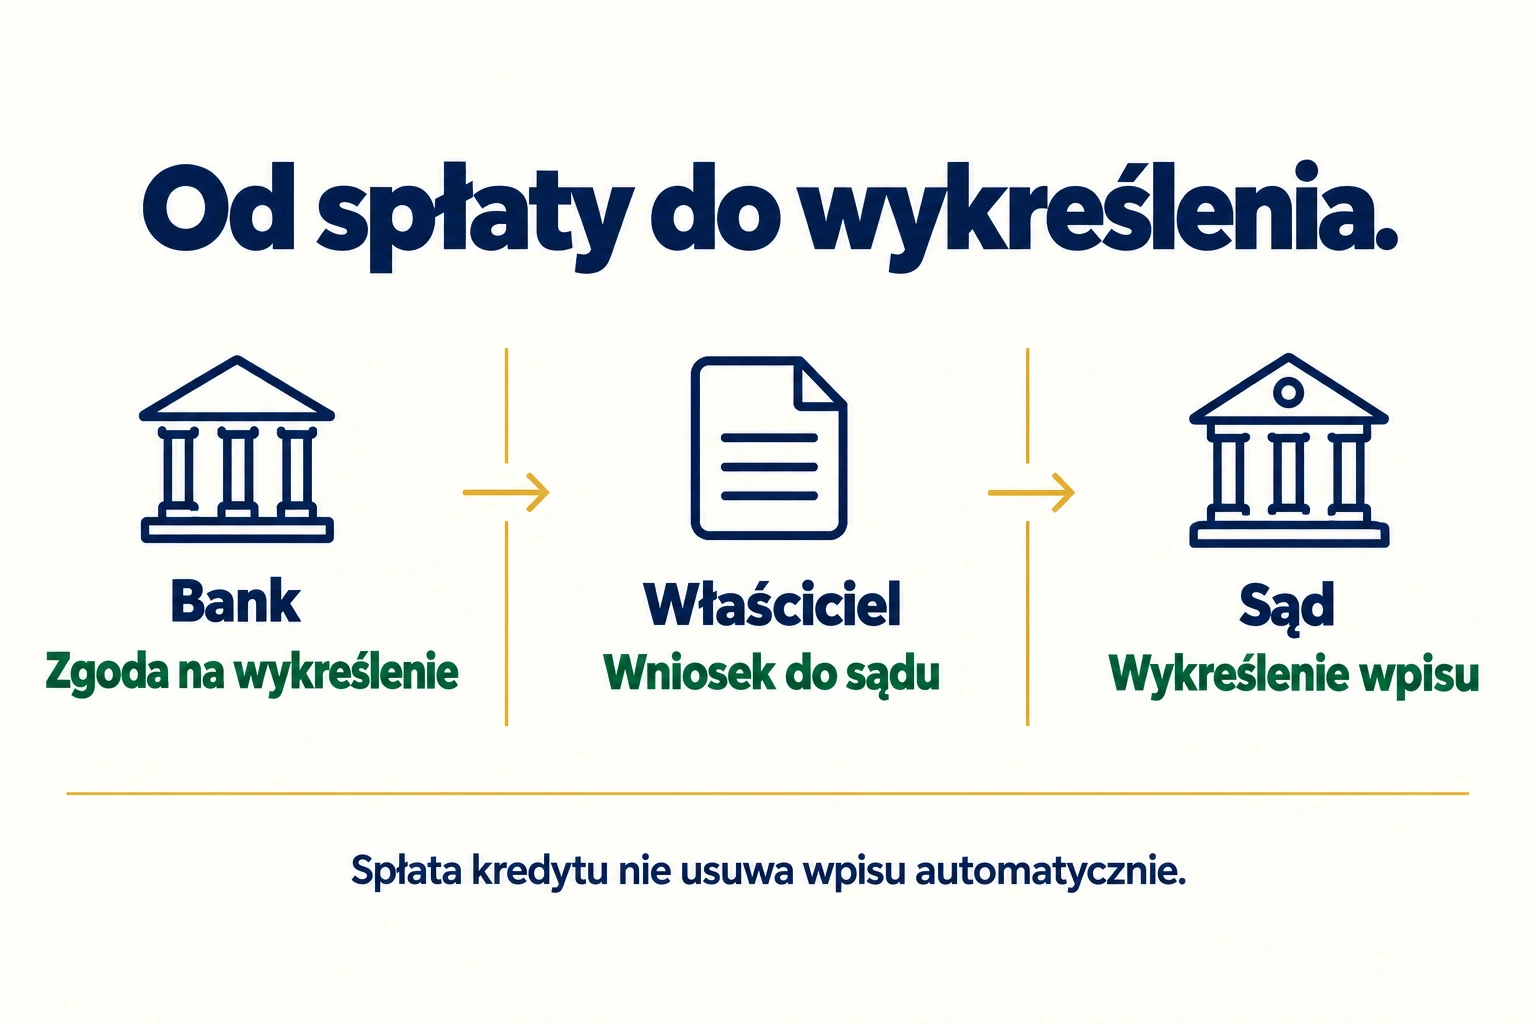
List mazalny to potoczna nazwa zgody wierzyciela na wykreślenie hipoteki z księgi wieczystej. Po spłacie kredytu odbierasz odpowiedni dokument z banku i składasz w sądzie wniosek o usunięcie wpisu. Sam przelew ostatniej raty nie powoduje, że hipoteka znika z księgi.
W typowej sprawie potrzebujesz zgody banku, formularza KW WPIS i potwierdzenia opłaty sądowej. Za wykreślenie jednej hipoteki płaci się 100 zł. Zanim jednak wyślesz dokumenty, sprawdź, czy bank rzeczywiście rozliczył całe zadłużenie i czy jego oświadczenie dotyczy właściwego wpisu.
Co to jest list mazalny i do czego służy?
Dokument pozwala wykazać przed sądem, że wierzyciel zgadza się na usunięcie swojego zabezpieczenia. Możesz spotkać również nazwy „zgoda na wykreślenie hipoteki”, „zezwolenie na wykreślenie” albo „oświadczenie banku”. Ważniejsza od nagłówka jest treść oraz forma dokumentu.
Spłata wierzytelności zabezpieczonej hipoteką co do zasady prowadzi do wygaśnięcia hipoteki. Są jednak wyjątki, między innymi dotyczące zabezpieczenia kilku wierzytelności lub możliwości powstania kolejnych. Artykuły 94 i 100 ustawy o księgach wieczystych i hipotece regulują wygaśnięcie zabezpieczenia oraz obowiązek wierzyciela współdziałania przy jego wykreśleniu.
Dla właściciela mieszkania oznacza to dwa odrębne zadania: doprowadzić do rozliczenia długu i uporządkować księgę wieczystą. Bank potwierdza stan swojego zabezpieczenia, natomiast wpis usuwa sąd. Pozostawienie starej hipoteki może utrudnić późniejszą sprzedaż mieszkania lub ustanowienie zabezpieczenia dla nowego kredytu.
List mazalny a zaświadczenie o spłacie kredytu
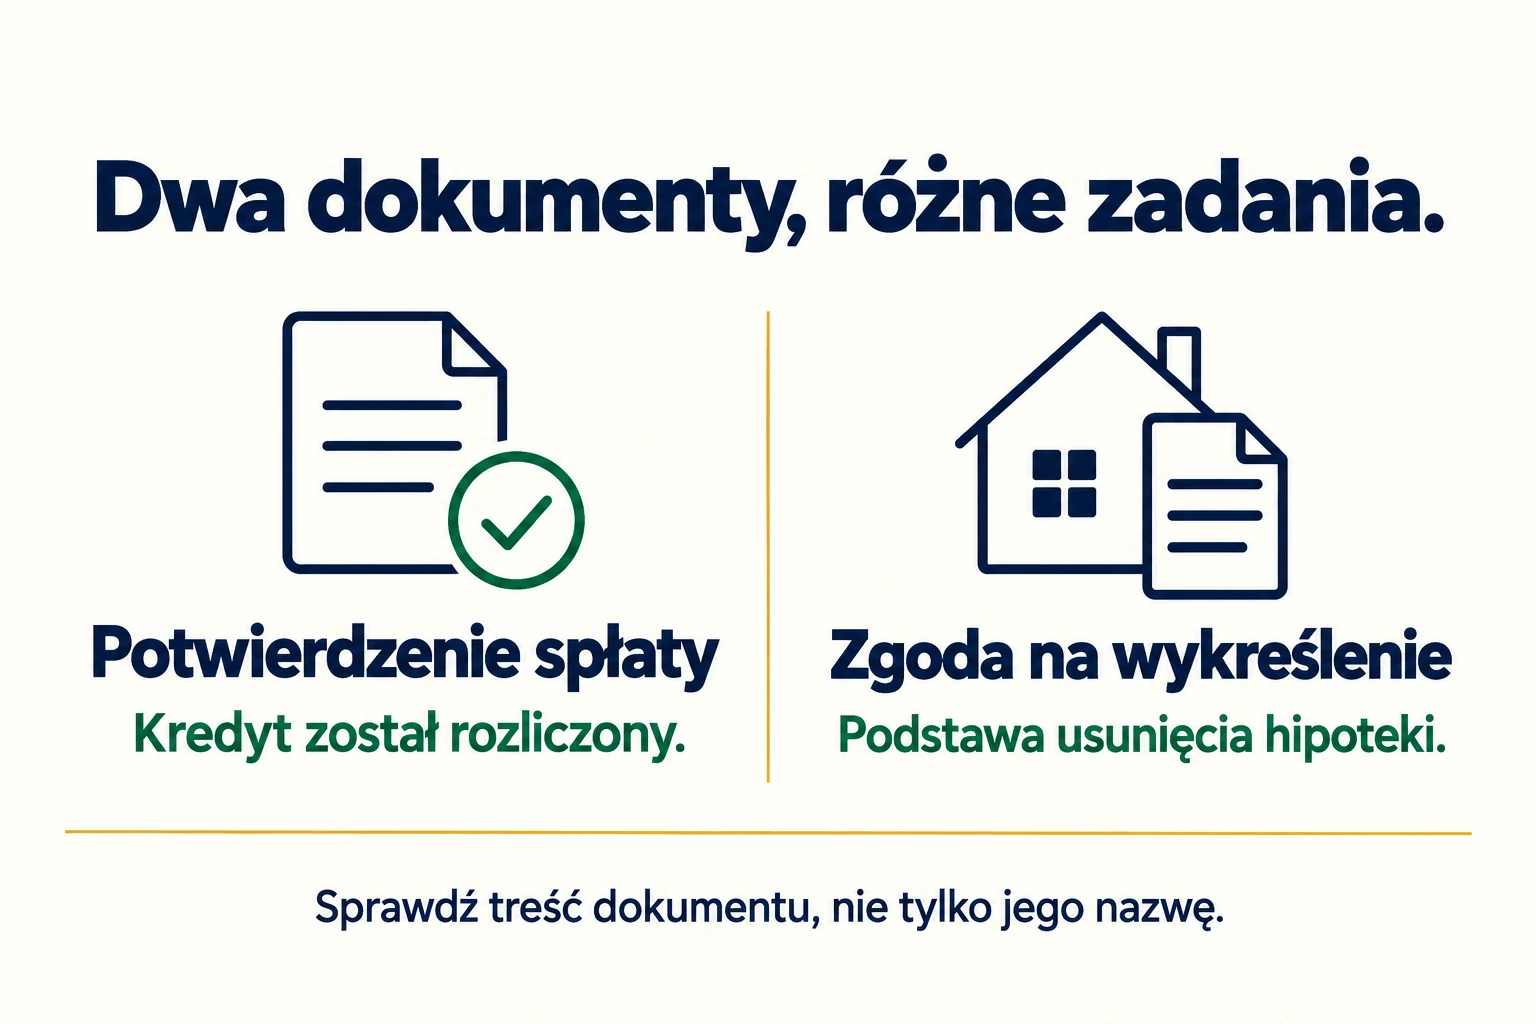
Zaświadczenie, że nie masz już zadłużenia, nie zawsze wystarczy do wykreślenia hipoteki. Może służyć innemu celowi, na przykład potwierdzeniu zamknięcia kredytu w Twojej dokumentacji. Zgoda na wykreślenie powinna jednoznacznie identyfikować zabezpieczenie i umożliwiać przeprowadzenie sprawy w sądzie.
| Dokument | Co potwierdza | Na co uważać |
|---|---|---|
| Zaświadczenie o spłacie | Rozliczenie zobowiązania wobec banku | Nie zakładaj, że każde zaświadczenie jest jednocześnie zgodą na wykreślenie |
| Zgoda na wykreślenie hipoteki | Stanowisko wierzyciela wobec usunięcia określonego zabezpieczenia | Sprawdź numer księgi, dane hipoteki i wymaganą formę dokumentu |
| Zapowiedź wydania zgody po spłacie | Warunki, po których spełnieniu bank wyda właściwe oświadczenie | Warunkowa obietnica nie zastępuje końcowej zgody po rozliczeniu długu |
Dobrym przykładem jest ING. Bank zaznacza, że elektroniczne zaświadczenie o spłacie pobrane w bankowości nie służy do wykreślenia hipoteki. Właściwe dokumenty wysyła po całkowitej spłacie. Rozróżnienie opisuje w informacjach dla osób spłacających kredyt hipoteczny.
Jak uzyskać list mazalny z banku?
Ustal kwotę całkowitej spłaty
Jeśli spłacasz kredyt przed terminem, poproś o kwotę zadłużenia wyliczoną na konkretny dzień. Saldo samego kapitału nie musi odpowiadać całej kwocie potrzebnej do zamknięcia zobowiązania. Mogą pozostać odsetki naliczone do dnia rozliczenia albo inne należności wynikające z umowy.
Po wykonaniu przelewu sprawdź, czy dyspozycja została zrealizowana jako całkowita spłata. Samo pozostawienie większej kwoty na rachunku do obsługi rat nie zawsze oznacza zamknięcie kredytu. Przy planowaniu wcześniejszej spłaty pomocny będzie również kalkulator nadpłaty kredytu, choć ostateczne rozliczenie przygotowuje bank.
Sprawdź, czy zgoda przyjdzie automatycznie
Niektóre banki wydają dokumenty po rozliczeniu kredytu bez osobnego wniosku, inne wymagają dyspozycji. Zapytaj, w jaki sposób je otrzymasz, na jaki adres zostaną wysłane i czy potrzebujesz wskazać wszystkie księgi obejmujące zabezpieczenie.
ING podaje termin wysyłki dokumentów wynoszący 14 dni od całkowitej spłaty i korzysta z przesyłki poleconej. Nie jest to wspólny termin dla wszystkich banków. Jeśli zmieniałeś adres, zaktualizuj go przed zakończeniem rozliczenia.
Podaj dane pozwalające odnaleźć właściwe zabezpieczenie
We wniosku do banku przydadzą się numer umowy kredytowej, dane kredytobiorcy oraz numer księgi wieczystej. Napisz wprost, że potrzebujesz dokumentu umożliwiającego wykreślenie hipoteki po całkowitej spłacie. Jeżeli jeden kredyt zabezpieczono na kilku nieruchomościach, nie ograniczaj pytania do jednego adresu.
Korzystaj z bezpiecznego kanału wskazanego przez bank. Nie wysyłaj skanu dowodu ani pełnej dokumentacji kredytowej na przypadkowy adres znaleziony w internecie. Do zwykłego pytania o procedurę nie trzeba załączać całej historii finansowej.
Co sprawdzić w otrzymanym dokumencie?
Porównaj zgodę z aktualnym działem IV księgi wieczystej. W szczególności sprawdź:
- Numer księgi wieczystej i oznaczenie nieruchomości.
- Wierzyciela hipotecznego oraz wskazanie konkretnej hipoteki.
- Kwotę i walutę wpisanego zabezpieczenia.
- Treść zgody na wykreślenie oraz jej ewentualne warunki.
- Podpisy i formę dokumentu wymaganą dla danego wierzyciela.
Kwota hipoteki może być większa od pierwotnej kwoty kredytu. Samo to nie oznacza błędu. Porównujesz dokument z wpisem w księdze, a nie wyłącznie z kwotą wypłaconą przez bank. Przy starszych kredytach możesz też zobaczyć dwa odrębne zabezpieczenia, na przykład hipotekę zwykłą i kaucyjną. Trzeba ustalić, które wpisy powinny zostać usunięte.
Wykaz dokumentów akceptowanych przy wykreśleniu publikują sądy. Przykładowo Sąd Rejonowy dla Krakowa Podgórza wskazuje zgodę banku wydaną w trybie art. 95 Prawa bankowego albo oświadczenie wierzyciela z podpisem notarialnie poświadczonym. Nie należy automatycznie traktować każdego wierzyciela tak samo jak banku.
Jak wykreślić hipotekę z księgi wieczystej?
Wypełnij formularz KW WPIS
Formularz pobierzesz z oficjalnej strony Ministerstwa Sprawiedliwości. Jest używany również do wykreślenia, mimo że jego nazwa mówi o wpisie. Wskaż sąd i wydział prowadzący księgę oraz jej pełny numer.
W żądaniu opisz hipotekę, którą chcesz wykreślić. Podaj jej oznaczenie zgodne z księgą, wierzyciela i kwotę. Wypełnij dane wnioskodawcy oraz uczestników stosownie do sprawy, wymień załączniki i podpisz wniosek. Korzystając ze wzoru, dostosuj go do własnej księgi zamiast przepisywać dane przykładowej nieruchomości.
Dołącz dokumenty i opłać wniosek
Dołącz właściwe oświadczenie banku w formie wymaganej przez sąd oraz dowód opłaty. Przy reprezentowaniu właściciela mogą być potrzebne także dokumenty pełnomocnictwa. Zachowaj dla siebie kopię całego zestawu i potwierdzenie jego złożenia.
Opłata sądowa za wykreślenie jednej hipoteki wynosi 100 zł. Jeżeli usuwasz dwie odrębne hipoteki w tej samej księdze, zasadniczo liczysz opłatę osobno za każdą. Sprawdź rachunek bankowy właściwego sądu oraz sposób opisania płatności. Opłaty bankowe za dokumenty są osobną pozycją i zależą od taryfy oraz rodzaju zamawianego zaświadczenia.
Złóż wniosek i sprawdzaj korespondencję
Wniosek kierujesz do sądu rejonowego prowadzącego księgę, do właściwego wydziału ksiąg wieczystych. Możesz złożyć papierowe dokumenty w biurze podawczym lub wysłać je pocztą. Jeśli sprawę prowadzi notariusz, ustal z nim zakres czynności, żeby nie składać dwóch wniosków dotyczących tego samego żądania.
Gdy sąd wezwie do uzupełnienia braków, przeczytaj dokładnie, czego brakuje i w jakim terminie należy to dostarczyć. Samo nadanie przesyłki do sądu nie oznacza, że wpis został już usunięty. Stan księgi sprawdzisz przez Elektroniczne Księgi Wieczyste, znając jej numer.
Ile trwa uzyskanie dokumentu i wykreślenie hipoteki?
To dwa różne terminy. Pierwszy obejmuje rozliczenie kredytu i wydanie zgody przez bank. Drugi zależy od postępowania w konkretnym sądzie, kompletności wniosku i ewentualnych uzupełnień. Nie ma podstaw, by obiecywać każdemu usunięcie hipoteki w ciągu 14 albo 30 dni.
Jeżeli dokument jest potrzebny do sprzedaży mieszkania, zacznij formalności przed ustaleniem nieprzekraczalnej daty transakcji. Kupującemu i notariuszowi pokaż rzeczywisty stan sprawy: potwierdzenie spłaty, zgodę banku oraz informację o złożonym wniosku, jeśli już go wysłałeś.
List mazalny przy sprzedaży i refinansowaniu kredytu
Przed sprzedażą obciążonego mieszkania bank może określić saldo do spłaty, rachunek do wpłaty i warunki późniejszego wydania zgody. Takie pismo opisuje przyszłe rozliczenie. Nie należy mylić go z końcową zgodą wydaną po spełnieniu warunków.
Przy refinansowaniu kredytu hipotecznego pojawia się dodatkowo zabezpieczenie nowego banku. Dopilnuj, aby wniosek dotyczył właściwej hipoteki, a kolejność formalności odpowiadała warunkom nowej umowy. Wykreślenie starego wpisu i ustanowienie nowego to odrębne czynności.
Co zrobić, gdy bank nie wydaje listu mazalnego?
Najpierw ustal przyczynę. Może pozostać niewielka niedopłata, brakować dyspozycji albo zgoda została wysłana na poprzedni adres. Poproś bank o pisemne wskazanie, co uniemożliwia wydanie dokumentu. Jeżeli zobowiązanie jest rozliczone, złóż reklamację opisującą kredyt, datę spłaty i wcześniejsze próby uzyskania zgody.
Gdy bank zmienił nazwę lub został przejęty, ustal jego następcę prawnego. Nie wykreślaj samodzielnie nazwy wierzyciela w starym dokumencie. Przy dawnych, nietypowych wpisach albo sporze o wygaśnięcie zabezpieczenia dokumenty powinien ocenić prawnik lub notariusz. Zwykły wzór dla spłaconego współczesnego kredytu może wtedy nie wystarczyć.
Najczęstsze pytania o list mazalny
Czy częściowa spłata daje prawo do wykreślenia całej hipoteki?
Sama nadpłata nie oznacza zgody na usunięcie całego zabezpieczenia. Jeżeli kredyt nadal istnieje, ustalenia z bankiem mogą dotyczyć innej zmiany, na przykład zwolnienia jednej nieruchomości. Potrzebne jest oświadczenie odpowiadające temu konkretnemu rozwiązaniu.
Czy wystarczy zdjęcie zgody zrobione telefonem?
Zdjęcie może pomóc sprawdzić dane, ale nie traktuj go jako zamiennika dokumentu wymaganego do wniosku. Zapytaj bank o wydanie zgody w formie przeznaczonej do postępowania wieczystoksięgowego.
Co zrobić po zgubieniu dokumentu?
Zamów w banku ponowne wydanie odpowiedniego oświadczenia. Podaj numer umowy i księgi, sprawdź koszt oraz sposób odbioru. Nie zastępuj brakującej zgody samym potwierdzeniem przelewu ostatniej raty.
Czy po spłacie hipoteki zamyka się konto bankowe?
Spłata kredytu nie jest automatycznie wypowiedzeniem umowy rachunku osobistego. Sprawdź osobno konto, kartę i powiązane usługi, zwłaszcza jeśli były potrzebne wyłącznie do obsługi kredytu.