Jak negocjować cenę mieszkania, żeby rozmowa miała sens? Przygotuj porównanie podobnych lokali, policz konieczne wydatki po zakupie i ustal kwotę, której nie przekroczysz. Dopiero wtedy zaproponuj konkretną cenę wraz z warunkami transakcji. Sprzedającego łatwiej przekonać sprawdzonymi liczbami i realnym planem zakupu niż samym pytaniem o rabat.
Nie istnieje jeden procent obniżki właściwy dla każdego mieszkania. Dobrze wyceniony lokal może sprzedać się bez negocjacji, a duży upust od zawyżonej ceny nadal nie oznacza okazji. Poniżej znajdziesz sposób porównania ofert, przykładowy arkusz budżetu oraz wzór wiadomości otwierającej rozmowę. Wszystkie kwoty w przykładach są hipotetyczne.
Cena ofertowa i transakcyjna to dwie różne informacje
Cena ofertowa jest oczekiwaniem sprzedającego widocznym w ogłoszeniu. Cena transakcyjna oznacza kwotę uzgodnioną przy sprzedaży. Zniknięcie ogłoszenia nie dowodzi, że mieszkanie sprzedano za wskazaną w nim sumę. Właściciel mógł zmienić biuro, wycofać lokal albo przyjąć inną propozycję.
Nie traktuj też różnicy między przeciętną ceną ofertową i transakcyjną dla miasta jako gotowego rabatu. Te zestawienia mogą obejmować różne mieszkania. Inny metraż, dzielnica lub standard wpływają na wynik, nawet gdy żaden sprzedający nie obniży swojej ceny.
Raporty o rynku pomagają rozpoznać kierunek zmian. Na przykład kwartalne wskaźniki cen mieszkań GUS pokazują zmiany cen na większym obszarze. Nie wyceniają konkretnego lokalu. Informacja o wzrostach w województwie nie przesądza, ile powinno kosztować mieszkanie przy ruchliwej ulicy, wymagające napraw.
Jak sprawdzić, czy cena mieszkania jest zawyżona?
Zbierz kilka rzeczywiście porównywalnych propozycji. Zacznij od tej samej okolicy i podobnego rodzaju budynku. Mieszkanie w kamienicy bez windy nie jest prostym odpowiednikiem lokalu na nowym osiedlu, nawet jeśli oba mają 60 m². Zapisz datę sprawdzenia ogłoszenia i informację, czy cena obejmuje parking oraz komórkę.
Przy każdym lokalu zanotuj metraż, liczbę pokoi, piętro, windę, stan instalacji, standard wykończenia, balkon, opłaty administracyjne i termin wydania. Odróżnij wadę wpływającą na użyteczność od cechy, która po prostu nie odpowiada Twojemu gustowi. Stara instalacja i kolor ścian mają zupełnie inną wagę.
| Lokal | Metraż | Cena ofertowa | Cena za m² | Stan i ważna różnica |
|---|---|---|---|---|
| Wybrane mieszkanie | 60 m² | 720 000 zł | 12 000 zł | Drugie piętro z windą, konieczne prace instalacyjne |
| Porównanie A | 60 m² | 705 000 zł | 11 750 zł | Drugie piętro z windą, bez pilnych napraw |
| Porównanie B | 58 m² | 672 800 zł | 11 600 zł | Pierwsze piętro z windą, po odświeżeniu |
| Porównanie C | 62 m² | 719 200 zł | 11 600 zł | Trzecie piętro z windą, lepszy stan instalacji |
W tym przykładzie mediana cen za metr w trzech porównaniach wynosi 11 600 zł. Dla 60 m² daje to 696 000 zł. To punkt orientacyjny do rozmowy, nie wycena rzeczoznawcy. Różnica wobec 720 000 zł wynosi 24 000 zł, ale nie stanowi automatycznie kwoty należnego rabatu.
Sprawdź także, czy trzy ogłoszenia nie opisują jednego lokalu wystawionego przez różne biura. Jeśli porównania mają znacznie gorszą lokalizację albo mniejsze balkony, nie przemilczaj tego. Rzetelny zestaw dwóch lub trzech argumentów jest przydatniejszy niż długa lista przypadkowych, tańszych mieszkań.
Zapisuj również zmiany kwoty i zakresu ogłoszenia. Długi czas ekspozycji może skłaniać do rozmowy, ale sam nie wyjaśnia sytuacji sprzedającego. Zapytaj, od kiedy lokal rzeczywiście jest dostępny oraz czy wcześniejsze rozmowy zakończyły się z powodu ceny, finansowania czy innych okoliczności. Nie zakładaj z góry, że właściciel musi sprzedać szybko.
Przed użyciem tańszej oferty jako argumentu potwierdź, że nadal jest dostępna i można ją kupić na porównywalnych zasadach. Lokal zajęty przez najemcę, wymagający długiego oczekiwania na wydanie albo oferowany w ramach szczególnej procedury sprzedaży może nie być dla Ciebie realną alternatywą. W swojej tabeli dopisz takie różnice, zamiast uwzględniać wyłącznie atrakcyjną kwotę z nagłówka.
Gdzie znaleźć ceny rzeczywistych sprzedaży?
Możesz zacząć od Rejestru Cen Nieruchomości w Geoportalu. Oficjalny moduł udostępnia bezpłatnie informacje o transakcjach, ich cenach i podstawowych parametrach nieruchomości. Przybliż interesujący Cię obszar, wybierz transakcje dotyczące lokali i sprawdź datę oraz rodzaj rynku.
Sam punkt na mapie nie wyjaśnia wszystkich okoliczności sprzedaży. Odrzuć porównania z innego segmentu, zwróć uwagę na daty i sprawdź zakres dostępnych informacji. Gdy nie da się ustalić stanu wnętrza lub składników ceny, zaznacz tę niewiadomą w notatkach. Dane rejestrowe są argumentem pomocniczym, a nie zastępstwem oględzin.
Naprawy policz osobno od wymarzonego remontu
Przed rozmową o obniżce obejrzyj mieszkanie ponownie, najlepiej ze specjalistą, jeśli stan techniczny budzi wątpliwości. Poproś o wycenę konkretnych prac, obejmującą materiały, robociznę i podatek. Zapisz, co wiadomo na pewno, a co wymaga dalszej diagnozy. Zdjęcie przebarwienia na ścianie nie wystarcza do oszacowania przyczyny ani kosztu usunięcia wilgoci.
Załóżmy, że w naszym przykładzie konieczne prace instalacyjne wyceniono na 25 000 zł, a kupujący chce dodatkowo przeznaczyć 10 000 zł na zmiany estetyczne. W budżecie powinien uwzględnić całe 35 000 zł. W rozmowie ze sprzedającym mocniejszym argumentem jest udokumentowane 25 000 zł niż koszt nowej aranżacji zgodnej wyłącznie z własnym gustem.
Nie odejmuj tej samej wady dwa razy. Jeśli porównywane mieszkania również wymagają wymiany instalacji, ich ceny mogą już uwzględniać taki stan. Nie ma wtedy podstaw, żeby od orientacyjnej ceny wyliczonej z tych lokali ponownie odjąć cały koszt prac.
Sprawdź też budynek. Planowany remont dachu, opłaty za ogrzewanie lub wysokie zaliczki wpływają na przyszły budżet. Zapytaj o dokumenty wspólnoty albo spółdzielni, które potwierdzają przedstawiane informacje. Nie każdą przyszłą opłatę da się przełożyć jeden do jednego na obniżkę ceny, ale każdą warto uwzględnić przy wyborze mieszkania.
Arkusz obliczeń. Ustal maksymalną cenę przed negocjacjami
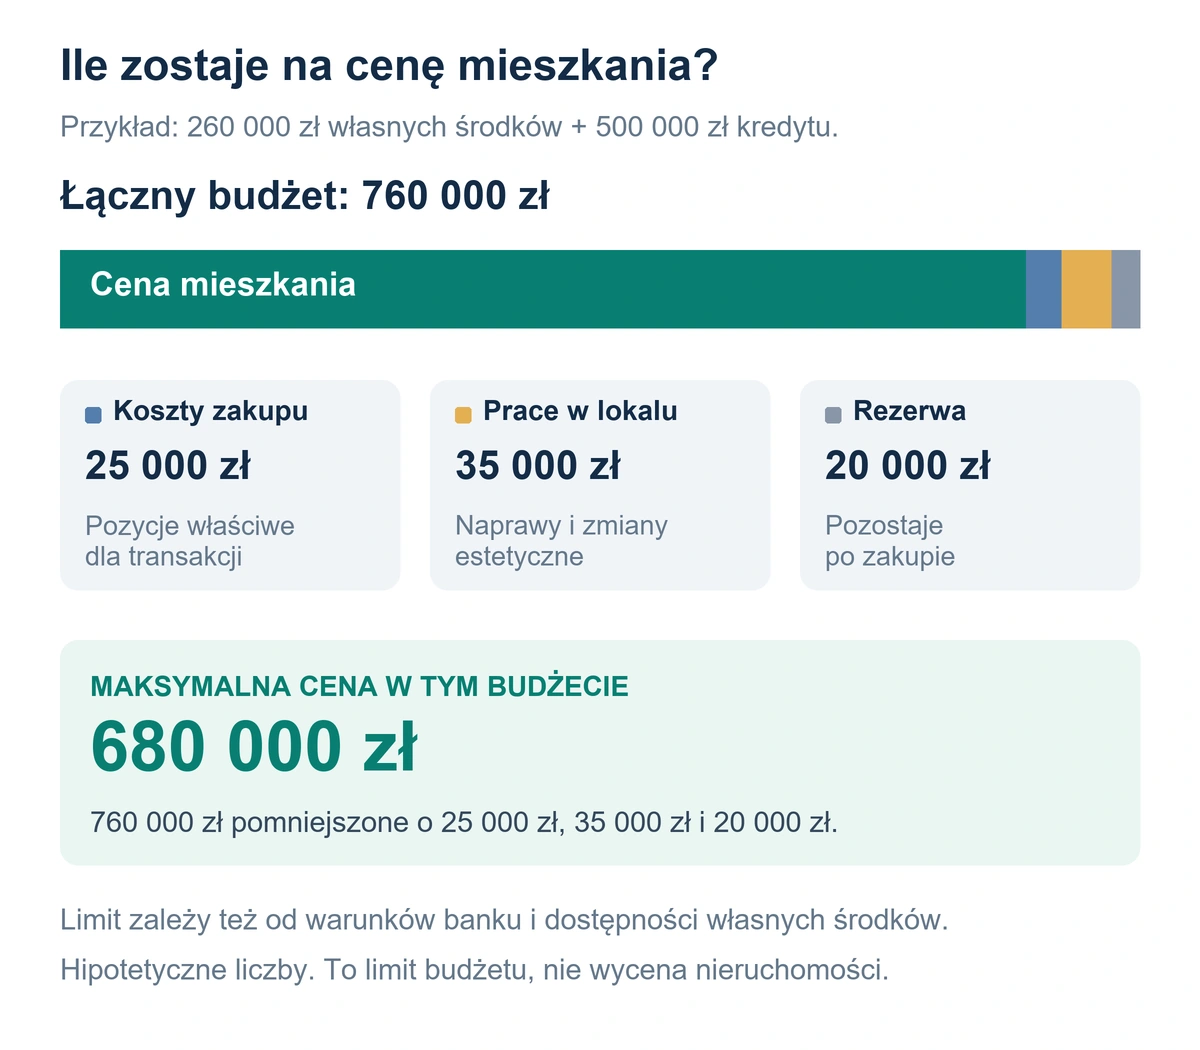
Kwota, którą bank teoretycznie pożyczy, nie jest Twoim pełnym budżetem zakupowym. Potrzebujesz pieniędzy na sam lokal, koszty transakcji, prace po odbiorze i rezerwę. W przypadku kredytu część wydatków pokrywasz z własnych środków. Ich dostępność trzeba sprawdzić oddzielnie od łącznej sumy finansowania.
Poniższą tabelę możesz przepisać do arkusza. W przykładzie kupujący ma 260 000 zł własnych pieniędzy i zakłada 500 000 zł kredytu. To scenariusz budżetowy, nie potwierdzona oferta banku. Rezerwa na koszty zakupu obejmuje pozycje właściwe dla danej transakcji, a nie jedną uniwersalną stawkę.
| Pozycja | Przykład | Co sprawdzić |
|---|---|---|
| A. Własne środki | 260 000 zł | Dostępność pieniędzy przed terminem płatności |
| B. Planowany kredyt | 500 000 zł | Warunki banku i akceptację nieruchomości |
| C. Koszty transakcji | 25 000 zł | Notariusz, podatki, sąd, pośrednik, koszty finansowania, jeśli występują |
| D. Prace po zakupie | 35 000 zł | 25 000 zł koniecznych prac i 10 000 zł zmian estetycznych |
| E. Rezerwa pozostawiona po zakupie | 20 000 zł | Pieniądze niewydawane na cenę lokalu |
| Maksymalna cena: A + B pomniejszone o C, D i E | 680 000 zł | Granica budżetu przy powyższych założeniach |
Przy cenie 680 000 zł i kredycie 500 000 zł do samej ceny dokładasz 180 000 zł. Pozostałe 80 000 zł własnych pieniędzy pokrywa koszty, remont i rezerwę. Jeżeli bank zaakceptuje mniejszy kredyt lub kosztorys wzrośnie, przelicz granicę ponownie. Nie przesuwaj jej tylko dlatego, że sprzedający oczekuje dopłaty.
Oddzielnie sprawdź, czy przyszła rata wraz z opłatami za mieszkanie mieści się w Twoich miesięcznych dochodach. Zbilansowanie pieniędzy potrzebnych na zakup nie przesądza o wygodnej spłacie przez kolejne lata.
Do wstępnego oszacowania części kosztów wykorzystaj kalkulator opłat notarialnych. Osobno sprawdź wymagany wkład własny do kredytu hipotecznego. Budżet negocjacyjny musi zgadzać się zarówno łącznie, jak i w terminach poszczególnych płatności.
Jaką cenę zaproponować sprzedającemu?
Ustal trzy kwoty: propozycję początkową, cenę, przy której chcesz zawrzeć transakcję, oraz nieprzekraczalną granicę. Każda powinna wynikać z lokalnych porównań, stanu mieszkania i własnych możliwości. Nie zaczynaj od losowo wybranego procentu poniżej ogłoszenia.
W naszym hipotetycznym przypadku kupujący może zaplanować propozycję 660 000 zł, cel 670 000 zł i limit 680 000 zł. Cena wywoławcza wynosi 720 000 zł. Taki plan nie przewiduje zachowania sprzedającego ani nie potwierdza rynkowej wartości mieszkania. Pokazuje jedynie, jak oddzielić początek rozmowy od własnej granicy.
Gdy sprzedający odpowie kwotą 690 000 zł, nie musisz spotykać się w połowie drogi. Przy niezmienionych pozostałych wydatkach zabrakłoby 10 000 zł do zachowania zaplanowanej rezerwy. Zmiana decyzji wymaga nowego, rzeczywistego źródła pieniędzy albo uzasadnionej korekty kosztów. Samo przekonanie, że „to już ostatnie 10 tysięcy”, nie poprawia budżetu.
Nie ujawniaj od razu swojego limitu. Uzasadnij proponowaną cenę dwoma najważniejszymi argumentami i daj drugiej stronie czas na odpowiedź. Kolejną podwyżkę propozycji możesz powiązać z konkretnym ustępstwem, na przykład pozostawieniem potrzebnego wyposażenia albo uzgodnieniem korzystniejszego terminu wydania.
Jak rozmawiać o obniżce ceny mieszkania?
Zacznij od potwierdzenia zainteresowania, następnie przedstaw fakty i konkretną propozycję. Możesz powiedzieć: „Układ i lokalizacja odpowiadają moim potrzebom. Porównałem trzy podobne lokale, a konieczne prace instalacyjne oszacowano na 25 000 zł. Proponuję 660 000 zł za mieszkanie z uzgodnionym wyposażeniem”.
Później zapytaj, co poza ceną jest istotne dla właściciela. Czasem chodzi o późniejsze wydanie kluczy, zgodność dat z zakupem kolejnego mieszkania albo pozostawienie mebli. Przyjmuj tylko rozwiązania, które rzeczywiście Ci odpowiadają. Dodatkowy miesiąc wynajmu lub magazynowania rzeczy również kosztuje i może zjadać pozorny rabat.
Nie wymyślaj konkurencyjnych ofert ani pilnych terminów. Nie potrzebujesz też krytykować mieszkania, żeby uzasadnić obniżkę. Zamiast „kuchnia jest beznadziejna” lepiej wskazać sprawdzony koszt i konkretny zakres prac. Jeśli rozmowę prowadzi pośrednik, ustal, czy przekazuje propozycję właścicielowi i kiedy możesz spodziewać się odpowiedzi.
Po odmowie poproś o kontrpropozycję. Możesz wrócić z jedną dopracowaną odpowiedzią, zamiast zwiększać kwotę w kilku wiadomościach wysyłanych tego samego dnia. Gdy sprzedający pozostaje ponad Twoim limitem, zakończ rozmowę uprzejmie i kontynuuj poszukiwania.
Gotowość finansowania jako argument
Konkretny plan zakupu może zmniejszyć niepewność sprzedającego. Warto wiedzieć, jakie dokumenty potrzebne są bankowi, kto podejmuje decyzję po stronie kupujących i jaki termin podpisania umowy jest realny. Pomocny będzie nasz opis procesu uzyskania kredytu hipotecznego.
Wstępne sprawdzenie zdolności nie jest gwarancją finansowania konkretnego lokalu. Nie deklaruj bezwarunkowej zapłaty gotówką, jeśli zakup zależy od kredytu lub sprzedaży innej nieruchomości. Możesz przedstawić prawdziwy stan przygotowań bez wysyłania obcej osobie pełnych wyciągów bankowych i dokumentów zawierających prywatne dane.
Negocjacje z deweloperem. Porównuj cenę całego pakietu
Przy zakupie nowego mieszkania sprawdź publiczny cennik i historię zmian ceny konkretnego lokalu. Obowiązki dotyczące ujawniania cen, dodatkowych świadczeń i aktualizacji informacji określa ustawa wprowadzająca jawność cen deweloperskich. Własną propozycję oprzyj na pełnym koszcie zakupu, nie tylko cenie metra widocznej w reklamie.
Jeśli mieszkanie kosztuje 650 000 zł, obowiązkowo kupowane miejsce postojowe 40 000 zł, a komórka 10 000 zł, pakiet wynosi 700 000 zł. Obniżka ceny lokalu o 15 000 zł połączona z podwyżką ceny parkingu o 10 000 zł daje tylko 5000 zł rzeczywistej różnicy. Taki rachunek jest bardziej użyteczny niż duża kwota rabatu przedstawiona bez pozostałych składników.
Wykończenie lub wyposażenie w cenie oceniaj według tego, ile zapłaciłbyś za potrzebny Ci zakres, a nie według wartości reklamowej dodatku. Poproś o specyfikację, terminy i informację, co nie wchodzi w pakiet. Nie zakładaj też, że koniec miesiąca albo ostatni lokal w budynku zawsze oznacza zgodę na obniżkę.
Przykładowa wiadomość z propozycją ceny
Po rozmowie warto wysłać krótkie podsumowanie. Poniższy tekst jest przykładem zaproszenia do dalszych uzgodnień, nie wzorem umowy ani zobowiązaniem do zakupu. Dopasuj zakres wyposażenia i warunki do rzeczywistej sytuacji.
Dzień dobry, dziękuję za możliwość obejrzenia mieszkania. Jestem zainteresowany dalszymi rozmowami o zakupie. Proponuję do uzgodnienia cenę 660 000 zł za lokal wraz z zabudową kuchenną i wyposażeniem wskazanym podczas oględzin.
Uwzględniłem ceny podobnych mieszkań oraz wycenę koniecznych prac instalacyjnych. Zakup planuję sfinansować z własnych środków i kredytu. Przed podjęciem zobowiązania potrzebuję zweryfikować dokumenty nieruchomości, warunki finansowania i projekt umowy.
Chętnie uzgodnię termin wydania mieszkania odpowiadający obu stronom. Proszę o informację, czy taka cena i sposób dalszego postępowania mogą być podstawą rozmowy. Wiadomość nie stanowi wiążącej oferty zakupu.
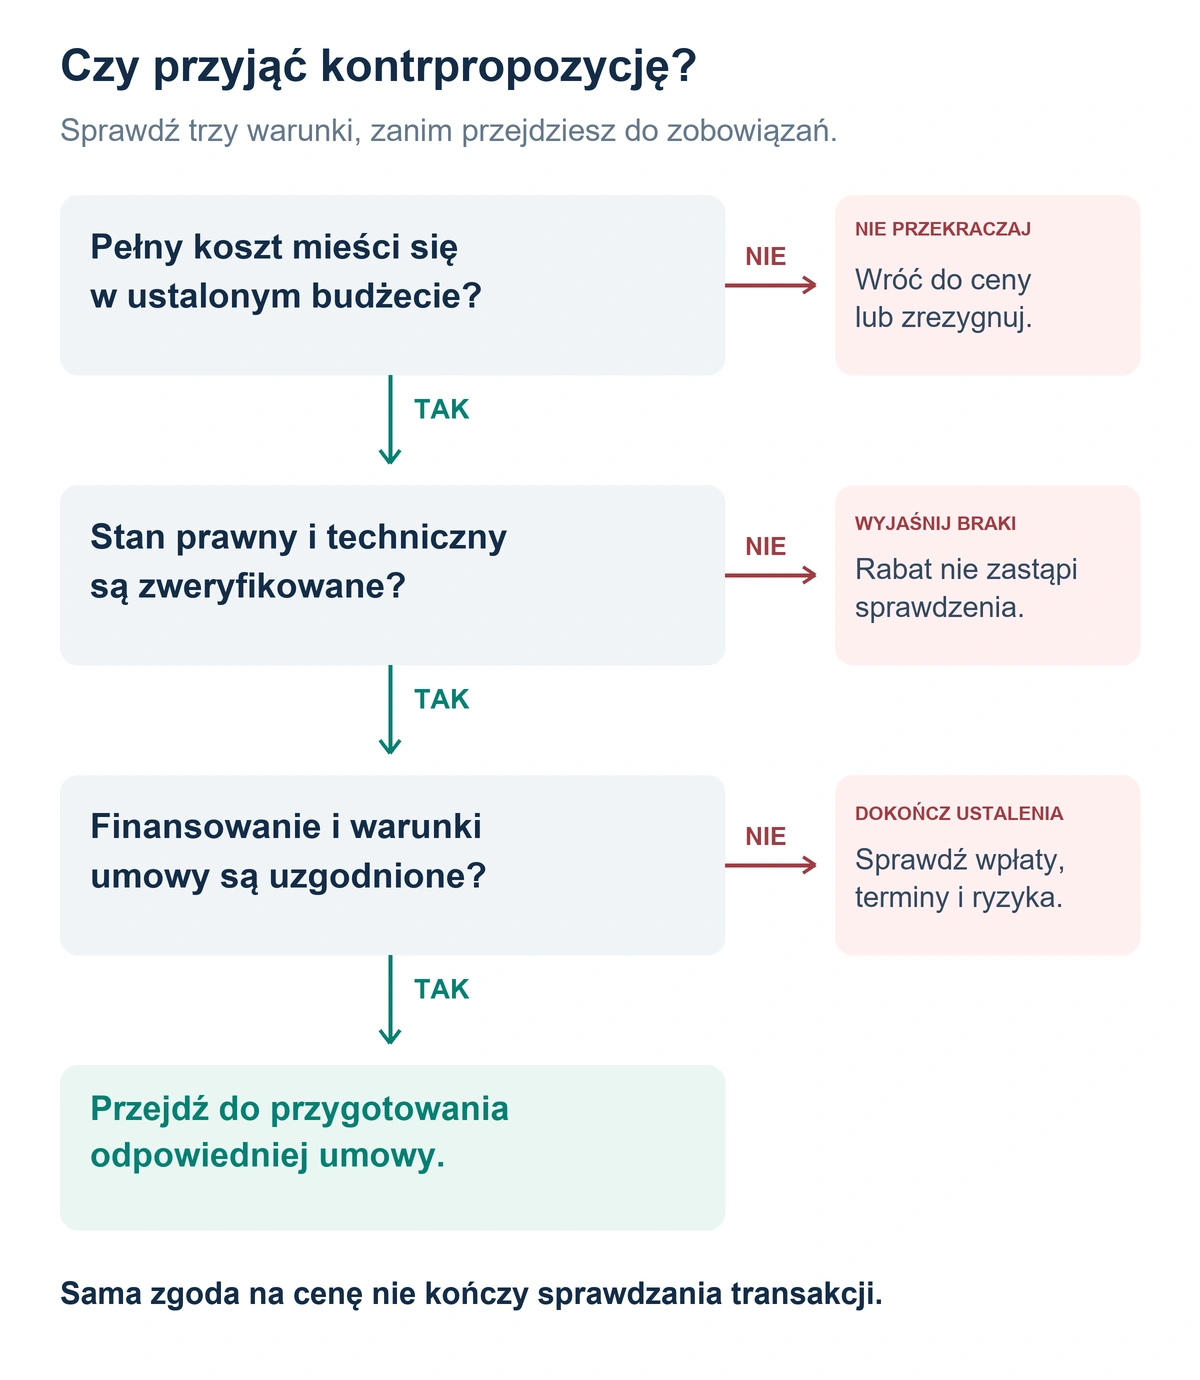
Nie podawaj nierealnego terminu zapłaty tylko po to, aby zwiększyć szanse na zgodę. Uzgodnienia istotne dla zakupu powinny później znaleźć odzwierciedlenie w odpowiedniej umowie. Sama rozmowa o cenie nie rozwiązuje kwestii stanu prawnego, terminu opróżnienia lokalu i sposobu rozliczenia pieniędzy.
Rabat nie zastępuje sprawdzenia umowy
Zanim wpłacisz pieniądze, ustal charakter wpłaty, zasady jej rozliczenia i skutki problemów z finansowaniem. Przeczytaj osobny poradnik wyjaśniający różnicę między zadatkiem a zaliczką. Niska cena nie naprawi niekorzystnych postanowień ani braków w dokumentach.
Sprawy wymagające wyjaśnienia mogą dotyczyć między innymi obciążeń nieruchomości, uprawnienia sprzedającego do rozporządzania lokalem, osób zajmujących mieszkanie lub stanu technicznego. Jeśli nie potrafisz ocenić ryzyka, zatrzymaj negocjacje i skonsultuj dokumenty ze specjalistą. Nie wymieniaj tej kontroli na dodatkowy rabat.
Presja na szybkie dopłaty i rezygnację z praw nie jest zwykłym elementem targowania się. UOKiK opisywał takie zachowania w postępowaniach dotyczących praktyk deweloperów. To odrębna sytuacja od dobrowolnego uzgadniania ceny przed zawarciem umowy.
Najczęstsze pytania o negocjowanie ceny mieszkania
Ile można zejść z ceny mieszkania?
Nie ma uniwersalnej wartości. Pole do negocjacji zależy od początkowej wyceny, dostępnych alternatyw, stanu lokalu i oczekiwań sprzedającego. Oceniaj końcowy koszt mieszkania, a nie sam procent uzyskanego upustu.
Czy warto negocjować, gdy cena w ogłoszeniu jest już obniżona?
Możesz przedstawić własną propozycję, ale wcześniejsza przecena nie jest dowodem zawyżenia ani okazji. Porównaj aktualną kwotę z podobnymi lokalami i sprawdź, czy nie zmieniono zakresu oferty, na przykład wyłączając parking z ceny.
Kiedy najlepiej przedstawić propozycję?
Po oględzinach i podstawowym sprawdzeniu kosztów, kiedy potrafisz uzasadnić kwotę. Zaawansowane zobowiązania finansowe wymagają szerszej kontroli dokumentów. Możesz rozmawiać o cenie wcześniej, ale nie zastępuj negocjacjami sprawdzenia nieruchomości.