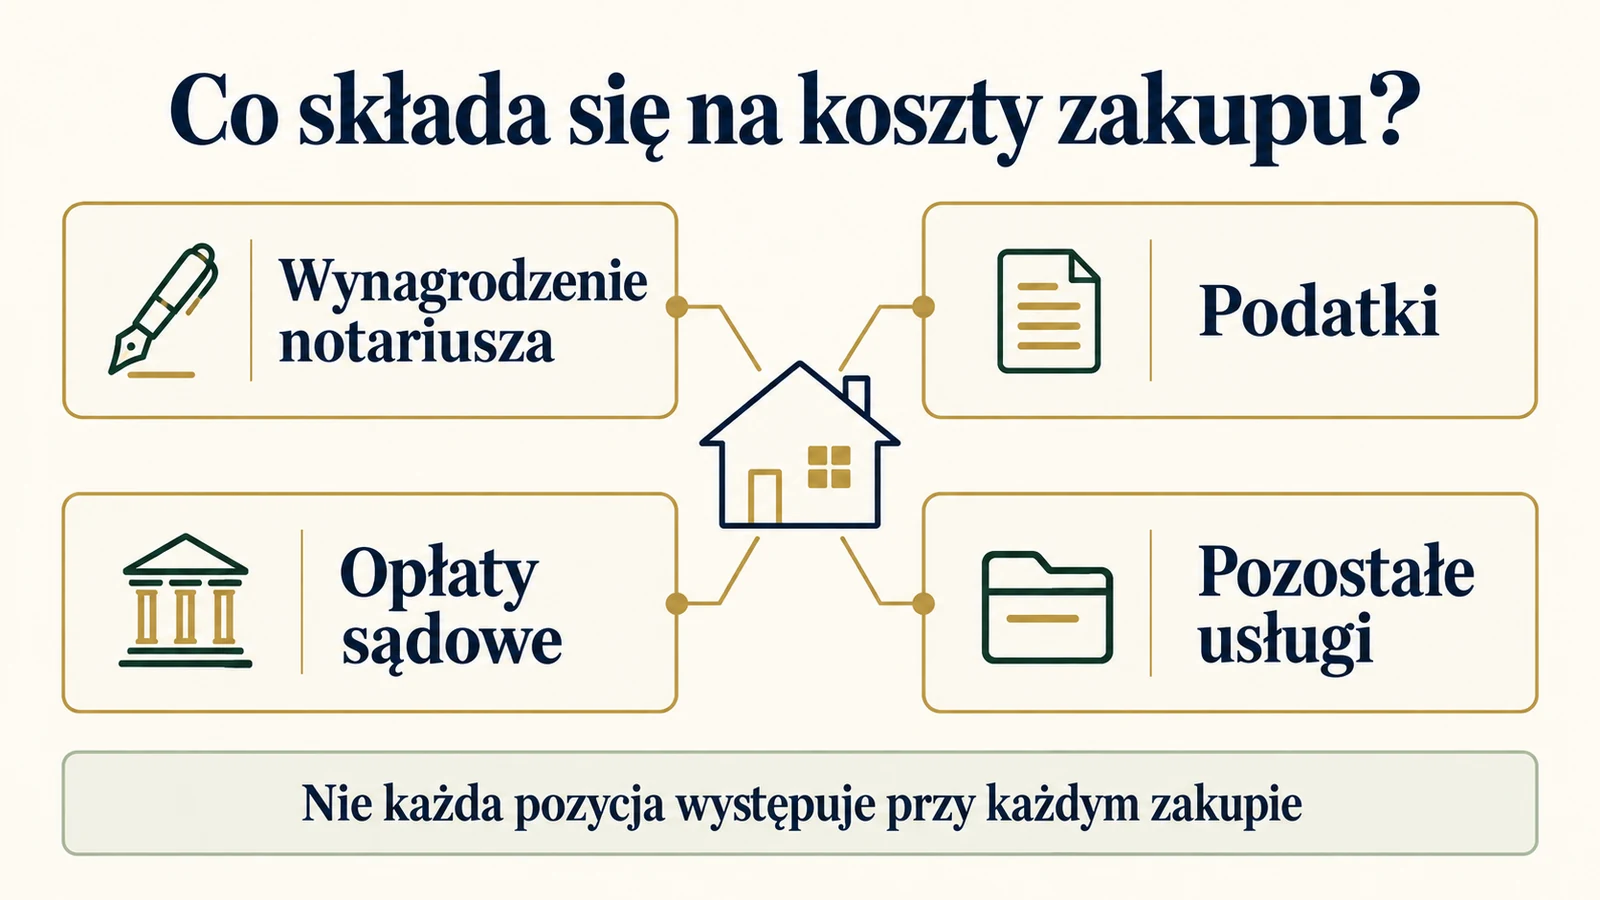
Przy zakupie mieszkania sama cena lokalu nie zamyka budżetu. Dochodzą wynagrodzenie notariusza, podatki, wypisy aktu i opłaty sądowe, a czasem także koszty kredytu oraz usług zamówionych przy transakcji. Poniższy kalkulator pomaga je rozdzielić i policzyć dla typowego zakupu całego lokalu mieszkalnego. Możesz porównać maksymalną taksę z wyceną kancelarii oraz zmienić założenia dotyczące PCC i księgi wieczystej.
Dla jednej umowy zakupu całego lokalu mieszkalnego stanowiącego odrębną nieruchomość. Wynik obejmuje wybrane opłaty i podatki. Nie zawiera ceny mieszkania, wkładu własnego ani wcześniej wpłaconego zadatku.
To orientacyjne zestawienie według wybranego wariantu, nie wycena kancelarii ani ocena prawa do ulgi. Nie obejmuje udziałów, odrębnego garażu, kilku mieszkań, całego procesu deweloperskiego i innych samodzielnych czynności. Podstawy PCC oraz podatek zaokrąglamy do pełnych złotych, pozostałe pozycje do groszy. Rozliczenie VAT na fakturze może różnić się o grosze.
Stan zasad: 15 października 2026 r. Obliczenia odbywają się w przeglądarce. Wpisane kwoty nie są wysyłane ani zapisywane.
Co pokazuje kalkulator opłat notarialnych?
Wynik obejmuje wybrane koszty towarzyszące zakupowi, bez ceny mieszkania. Nie jest informacją, ile własnych pieniędzy potrzebujesz do uzyskania kredytu. To inne obliczenie, zależne między innymi od finansowania, wyceny nieruchomości i wcześniejszych wpłat.
Wpisz wartość lokalu, wybierz sposób rozliczenia PCC i zaznacz potrzebne wpisy do księgi wieczystej. Jeżeli znasz już wynagrodzenie kancelarii, możesz użyć uzgodnionej taksy netto zamiast maksimum ustawowego. Przy wypisach podaj łączną liczbę stron wszystkich płatnych egzemplarzy, a dodatkowe usługi uwzględnij według otrzymanych wycen.
Wybranie zwolnienia w kalkulatorze nie potwierdza prawa do niego. Opcja służy policzeniu wariantu, którego podstawę ustalono na podstawie dokumentów. Przy niepewności warto porównać wynik z PCC i bez niego, a przed podpisaniem umowy wyjaśnić sytuację z notariuszem.
| Pozycja | Za co płacisz? | Co ustala wysokość? |
|---|---|---|
| Taksa notarialna | Wynagrodzenie za czynność notarialną | Uzgodnienie z kancelarią, z zachowaniem ustawowego maksimum |
| VAT od usług notariusza | Podatek od wynagrodzenia i płatnych wypisów | Stawka 23% właściwej kwoty netto |
| PCC od zakupu | Podatek od czynności cywilnoprawnej | Rodzaj sprzedaży, wartość rynkowa i ewentualne zwolnienie |
| Opłaty sądowe | Wnioski dotyczące księgi wieczystej | Rodzaj prawa i żądanych wpisów |
| Pozostałe koszty | Przykładowo wycena bankowa lub usługa pośrednika | Odrębne umowy i rzeczywiście zamówione usługi |
Taksa notarialna to maksimum, a nie obowiązkowy cennik
Prawo o notariacie przewiduje wynagrodzenie ustalone przez notariusza ze stronami, nie wyższe niż właściwa stawka maksymalna. Kancelaria może więc zaproponować niższą kwotę. Warto porównywać pełne wyceny tego samego zakresu czynności, zamiast zakładać, że każda oferta musi być równa wynikowi ustawowej skali.
W przypadku sprzedaży lokalu mieszkalnego maksymalna taksa wynosi połowę stawki podstawowej. Wynika to z § 6 pkt 19 rozporządzenia o maksymalnych stawkach taksy notarialnej. Najpierw oblicza się kwotę według przedziału wartości, a dopiero później stosuje połowę. Użycie pełnej skali bez tego kroku zawyżyłoby wynik dla omawianej sprzedaży.
Poniższa tabela pokazuje skalę podstawową netto. Nie są to jeszcze końcowe kwoty za akt sprzedaży mieszkania. Procent w danym wierszu dotyczy wyłącznie nadwyżki ponad wskazany próg, a nie całej wartości lokalu.
| Wartość przedmiotu czynności | Podstawowa maksymalna stawka netto |
|---|---|
| Do 3000 zł | 100 zł |
| Powyżej 3000 zł do 10 000 zł | 100 zł i 3% nadwyżki ponad 3000 zł |
| Powyżej 10 000 zł do 30 000 zł | 310 zł i 2% nadwyżki ponad 10 000 zł |
| Powyżej 30 000 zł do 60 000 zł | 710 zł i 1% nadwyżki ponad 30 000 zł |
| Powyżej 60 000 zł do 1 000 000 zł | 1010 zł i 0,4% nadwyżki ponad 60 000 zł |
| Powyżej 1 000 000 zł do 2 000 000 zł | 4770 zł i 0,2% nadwyżki ponad 1 000 000 zł |
| Powyżej 2 000 000 zł | 6770 zł i 0,25% nadwyżki ponad 2 000 000 zł, najwyżej 10 000 zł |
Przy wartości mieszkania 600 000 zł podstawowa kwota to 1010 zł plus 0,4% z 540 000 zł, czyli 3170 zł. Po zastosowaniu połowy maksymalna taksa za sprzedaż wynosi 1585 zł netto. Z VAT daje to 1949,55 zł. Wypisy i pozostałe pozycje wymagają osobnego uwzględnienia.
Dla transakcji między osobami należącymi do I grupy podatkowej rozporządzenie przewiduje szczególny limit skali wynoszący 7500 zł zamiast 10 000 zł. Po zastosowaniu połowy dla sprzedaży mieszkania odpowiedni sufit wynosi 3750 zł netto, zamiast standardowych 5000 zł. Przy zakupie od rodziny trzeba więc uwzględnić także tę regułę. Nie oznacza ona jednak automatycznego zwolnienia sprzedaży z PCC.
Wysokość kredytu nie zastępuje wartości lokalu przy obliczaniu taksy za sprzedaż. Kupując mieszkanie za 600 000 zł z kredytem 450 000 zł, nie liczysz tej taksy wyłącznie od kwoty finansowania. Tak samo wcześniejsza wpłata części ceny nie zmniejsza wartości całej czynności.
VAT, wypisy i wniosek do księgi wieczystej
Do wynagrodzenia notariusza dolicza się 23% VAT. Dotyczy to także odpłatnych wypisów i dodatkowych usług notarialnych objętych tą stawką. Nie dolicza się 23% do całej sumy przekazywanej kancelarii. PCC i opłaty sądowe nie stają się wynagrodzeniem notariusza tylko dlatego, że są pobierane przy podpisaniu aktu.
Za wypis, odpis lub wyciąg maksymalna stawka wynosi 6 zł netto za każdą rozpoczętą stronę, czyli 7,38 zł z VAT. Liczy się liczba stron wszystkich płatnych egzemplarzy. Jeżeli przykładowo trzy wypisy mają po dziesięć stron, do obliczenia przyjmujesz trzydzieści stron. Koszt przy maksymalnej stawce wyniesie wtedy 221,40 zł brutto. Rzeczywistą liczbę i objętość wypisów potwierdza kancelaria.
Osobną pozycją może być wynagrodzenie za złożenie elektronicznego wniosku wieczystoksięgowego. Art. 79 pkt 8a Prawa o notariacie wymienia złożenie wniosku jako czynność notarialną, a § 16 rozporządzenia przewiduje dla czynności niewymienionych wcześniej maksimum 200 zł netto. Dla tej pozycji jest to do 246 zł z VAT. Wpisz uzgodnioną kwotę i sprawdź, czy nie zawiera jej już otrzymana wycena całej usługi.
To wynagrodzenie jest czymś innym niż opłata sądowa za wpis własności. Obie pozycje mogą pojawić się obok siebie, ale powinny mieć czytelne nazwy. Samo określenie „księga wieczysta 400 zł” nie wyjaśnia, ile trafia do sądu, a ile stanowi wynagrodzenie kancelarii.
Kiedy przy zakupie mieszkania występuje PCC?
Standardowa stawka PCC przy sprzedaży nieruchomości wynosi 2%. Podstawą jest wartość rynkowa, która często odpowiada cenie z umowy, ale nie musi być z nią identyczna. Cenę obniżoną z powodu stanu mieszkania trzeba odróżnić od kwoty wpisanej wyłącznie po to, aby zmniejszyć podatek.
Jeżeli kupujesz lokal za 600 000 zł i taka jest jego wartość rynkowa, standardowy PCC wyniesie 12 000 zł. Gdy cena wynosi 550 000 zł, lecz właściwa wartość rynkowa to 600 000 zł, samo użycie niższej ceny nie sprowadza podatku do 11 000 zł. W kalkulatorze można dlatego osobno wskazać wartość przyjętą dla PCC.
| Sytuacja | PCC od sprzedaży | Co wymaga sprawdzenia? |
|---|---|---|
| Zwykła sprzedaż objęta PCC bez zwolnienia | 2% wartości rynkowej | Podstawa opodatkowania i zakres nabywanych praw |
| Sprzedaż spełniająca warunki zwolnienia na pierwsze mieszkanie | 0 zł | Historia praw każdego kupującego i warunki ustawowe |
| Sprzedaż faktycznie opodatkowana VAT | Co do zasady bez PCC | Opodatkowanie konkretnej transakcji i wyjątek dotyczący PCC 6% |
| Sprzedaż nieruchomości zwolniona z VAT | Nie ma automatycznego wyłączenia PCC | Możliwe PCC 2% lub odrębne zwolnienie |
Zasady wynikają z art. 2, 6, 7 i 9 ustawy o podatku od czynności cywilnoprawnych. Status sprzedawcy jako podatnika VAT nie rozstrzyga sprawy. Znaczenie ma to, jak opodatkowana jest konkretna sprzedaż. Również słowa „rynek pierwotny” i „rynek wtórny” nie zastępują ustalenia podstawy podatkowej.
Jeśli cena mieszkania od dewelopera została podana jako brutto, zawarty w niej VAT nie jest kolejną opłatą do dopisania do ceny. Kalkulator kosztów notarialnych nie powinien po raz drugi doliczać podatku od mieszkania. VAT od wynagrodzenia kancelarii pozostaje natomiast osobną pozycją.
Pierwsze mieszkanie bez PCC. Liczy się także przeszłość
Zwolnienie z art. 9 pkt 17 dotyczy określonych praw mieszkalnych nabywanych przez osobę fizyczną lub osoby fizyczne. Kupującym w dniu sprzedaży ani wcześniej nie mogło przysługiwać żadne z wymienionych praw ani udział w nich. Ustawa obejmuje między innymi własność odrębnego lokalu mieszkalnego, własność domu jednorodzinnego i wskazane spółdzielcze własnościowe prawa mieszkalne.
Wyjątek dotyczy udziału nieprzekraczającego 50%, nabytego w drodze dziedziczenia. Ważne są obydwa warunki. Udział otrzymany w darowiźnie nie jest udziałem odziedziczonym. Nie wystarczy też, że w dniu zakupu nie masz już dawnego mieszkania. Wcześniejsze posiadanie prawa również podlega ocenie.
Przy wspólnym zakupie trzeba sprawdzić sytuację wszystkich kupujących. Jeżeli jedna osoba nigdy nie miała mieszkania, a druga miała własne mieszkanie i je sprzedała, sama historia pierwszej osoby nie wystarczy do przyjęcia zwolnienia dla wspólnej transakcji. Z kolei odziedziczona połowa lokalu może mieścić się w ustawowym wyjątku, jeśli pozostałe przesłanki są spełnione.
Przypadki dotyczące dokupowania udziałów wymagają szczególnej uwagi. W wyroku NSA z 23 czerwca 2026 roku dopuszczono zwolnienie przy nabyciu przez małżonków pozostałej połowy domu, którego druga połowa była wcześniej odziedziczona przez jednego z nich. To powód, aby nie opierać decyzji na prostym haśle, że zakup udziału zawsze wyklucza ulgę. Kalkulator nie rozstrzyga takich stanów faktycznych.
Podobnie osobnej oceny wymagają mieszkanie kupowane razem z odrębnym garażem, prawa posiadane za granicą czy złożona historia dziedziczenia i darowizn. Informacje oraz dokumenty najlepiej przekazać kancelarii przed sporządzeniem końcowego rozliczenia, zamiast dopiero przy podpisie.
Dlaczego kalkulator nie obejmuje szczególnego PCC 6%?
Ustawa przewiduje 6% PCC w określonych przypadkach zakupu szóstego i kolejnego lokalu mieszkalnego lub udziałów w takich lokalach, w jednym lub kilku budynkach na jednej nieruchomości gruntowej, przy sprzedaży opodatkowanej VAT. W tej szczególnej sytuacji VAT nie usuwa PCC. Przy współnabywcach znaczenie ma także sytuacja każdego z nich.
Nie jest to jednak ogólna stawka za każde szóste mieszkanie kupione w życiu. Potrzebne jest sprawdzenie warunków art. 7a, wcześniejszych nabyć oraz konkretnej inwestycji. Taki zakup wykracza poza standardowy model pojedynczego lokalu i wymaga osobnego rozliczenia.
Opłaty sądowe. Własność, nowa księga i hipoteka
W typowym przypadku wpis prawa własności do księgi wieczystej kosztuje 200 zł. Założenie nowej księgi to dodatkowo 100 zł, a wpis hipoteki kolejne 200 zł. Podstawy i wyjątki określają art. 42, 44 i 45 ustawy o kosztach sądowych w sprawach cywilnych.
Zakup mieszkania z istniejącą księgą nie oznacza zakładania jej od nowa. W takiej sytuacji nie doliczaj automatycznie 100 zł. Jednocześnie wpis własności i wpis hipoteki dotyczą różnych praw, dlatego mogą podlegać osobnym opłatom, nawet jeżeli są związane z jednym zakupem.
Wyliczenie dotyczy wskazanego standardowego zakresu. Nabywanie tylko udziału, wykreślenie wcześniejszej hipoteki, wpis innych praw lub kilka ksiąg może zmienić rachunek. Nie mnożymy też mechanicznie opłaty za własność przez liczbę kupujących. Kancelaria ustala opłaty dla konkretnych żądań zawartych we wniosku.
Hipoteka może oznaczać trzy różne rodzaje kosztów
Pierwszym jest wspomniana opłata sądowa za wpis. Drugim jest PCC od ustanowienia hipoteki. Dla zabezpieczenia wierzytelności o wysokości nieustalonej ustawa przewiduje 19 zł. Dla zabezpieczenia wierzytelności istniejących wskazuje 0,1% kwoty zabezpieczonej wierzytelności. Dlatego nie należy przypisywać 19 zł każdej możliwej hipotece bez sprawdzenia dokumentu.
Zwolnienie sprzedaży pierwszego mieszkania z PCC nie jest automatycznie zwolnieniem od odrębnego PCC dotyczącego hipoteki. To inna czynność. W kalkulatorze wybór sposobu opodatkowania hipoteki powinien odpowiadać rzeczywistemu zabezpieczeniu, a nie wynikać z tego, która opcja daje niższy wynik.
Trzecim możliwym kosztem jest odrębna czynność notarialna związana z ustanowieniem hipoteki. Rozporządzenie przewiduje ćwierć skali dla wskazanych aktów zabezpieczających kredyt bankowy, między innymi na zakup mieszkania. Nie oznacza to jednak obowiązku doliczania osobnej taksy przy każdym kredycie. Znaczenie mają forma ustanowienia zabezpieczenia i zakres aktu, a § 11 reguluje także łączenie czynności głównej z ubocznymi.
Kalkulator nie dopisuje więc automatycznie osobnego aktu hipotecznego. Jeżeli kancelaria rzeczywiście wykonuje dodatkową czynność, uwzględnij potwierdzoną wycenę we właściwej pozycji. Nie utożsamiaj jej z opłatą sądową ani podatkiem od hipoteki.
Przykład zakupu mieszkania za 600 000 zł
Przyjmijmy zakup całego lokalu o cenie i wartości rynkowej 600 000 zł, z istniejącą księgą. Liczymy maksymalną taksę, trzydzieści stron wypisów oraz 200 zł netto za elektroniczny wniosek. W pierwszym wariancie nie ma kredytu ani dodatkowych usług. To model do porównania, a nie oferta kancelarii.
| Pozycja | Kwota do zapłaty |
|---|---|
| Taksa za akt 1585 zł netto oraz VAT | 1949,55 zł |
| Wypisy, łącznie 30 stron po 6 zł netto oraz VAT | 221,40 zł |
| Elektroniczny wniosek 200 zł netto oraz VAT | 246 zł |
| Opłata sądowa za wpis własności | 200 zł |
| Suma bez PCC od sprzedaży | 2616,95 zł |
| Standardowy PCC 2% od 600 000 zł | 12 000 zł |
| Suma z PCC 2% | 14 616,95 zł |
Jeżeli zwolnienie z PCC zostało potwierdzone, w opisanym zakresie pozostaje 2616,95 zł. Gdy do standardowego wariantu z PCC dochodzi wpis hipoteki za 200 zł i właściwy dla niej podatek 19 zł, wynik rośnie do 14 835,95 zł. Założenie nowej księgi zwiększyłoby go o kolejne 100 zł, ale tylko wtedy, gdy jest potrzebne.
Załóżmy teraz, że kancelaria proponuje za sam akt 1300 zł netto zamiast 1585 zł. Różnica brutto wynosi 350,55 zł. Pozostałe założenia bez zmian oznaczałyby 14 266,40 zł kosztów w wariancie z PCC, bez hipoteki. Podatek od zakupu nadal wynosi 12 000 zł. Negocjowanie wynagrodzenia nie zmniejsza ustawowej stawki PCC.
Jak porównać dwie wyceny kancelarii?
Poproś o rozpisanie wynagrodzenia za akt, VAT, wypisów, wniosku wieczystoksięgowego, podatków i opłat sądowych. Kwota „za wszystko” jest użyteczna dopiero wtedy, gdy wiadomo, jakie czynności i dokumenty obejmuje oraz jakie założenie przyjęto dla PCC.
Jedna kancelaria może podać 1500 zł netto za sam akt, a druga cenę brutto obejmującą także wniosek i wypisy. Porównanie wyłącznie pierwszych liczb prowadzi wtedy do błędnego wniosku. W kalkulatorze wprowadź albo elementy osobno, albo odpowiednio rozdzieloną wycenę pakietu. Nie dodawaj tych samych wypisów drugi raz.
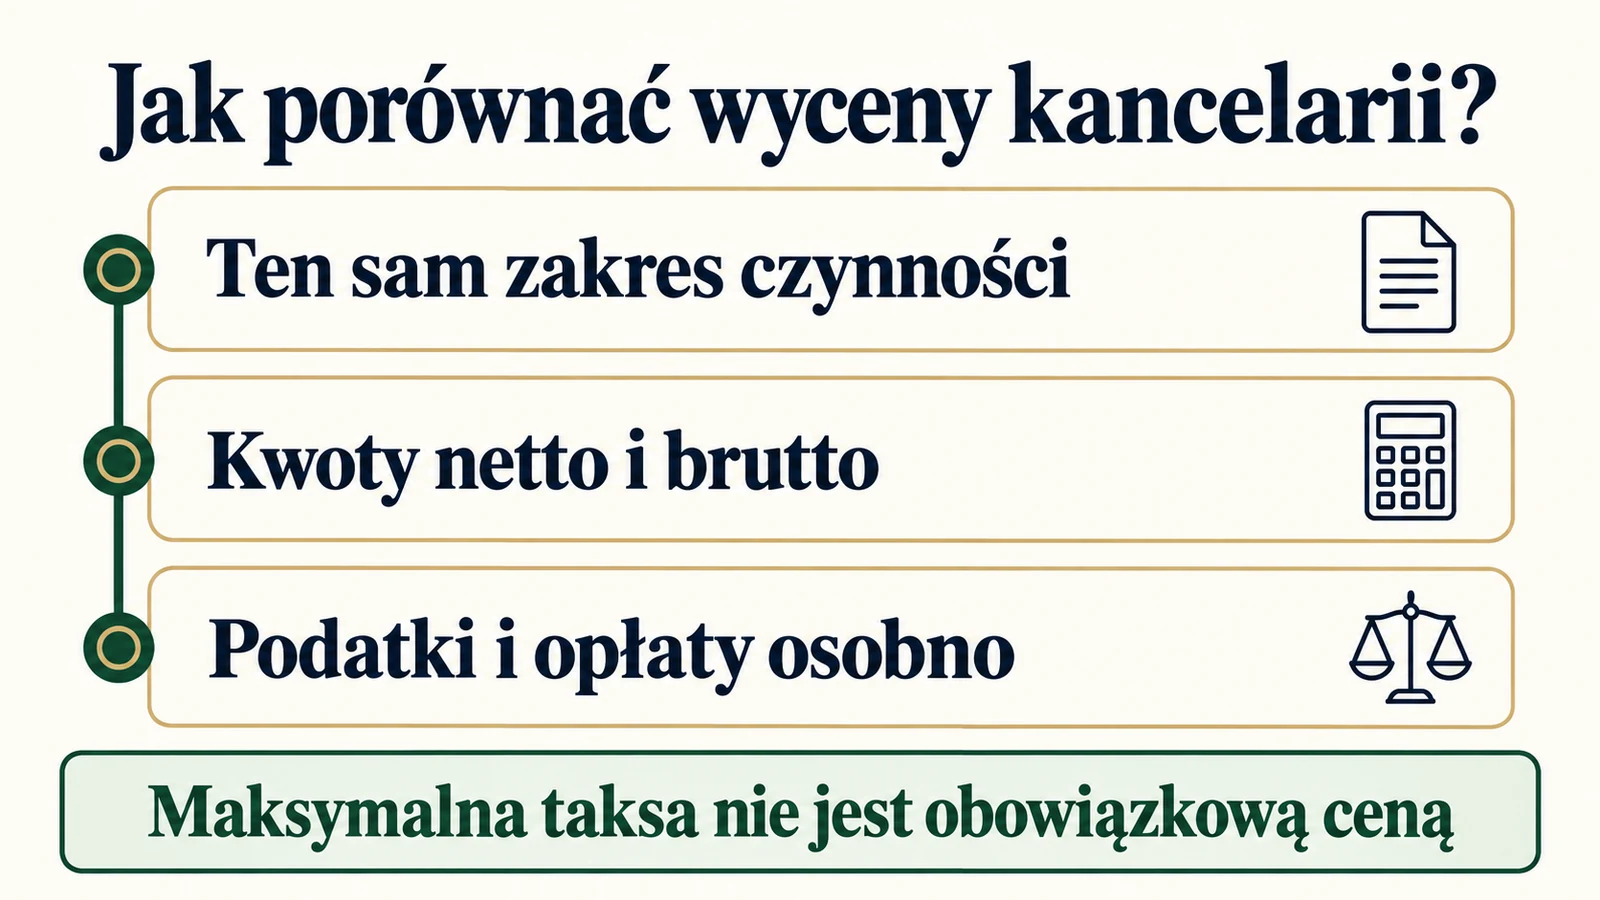
Zapytaj też, które pozycje są ostateczne, a które zależą od objętości aktu, liczby wypisów lub dodatkowych dokumentów. Przy czynności poza kancelarią mogą pojawić się odrębne koszty przewidziane przepisami. Standardowe wyliczenie zakłada zwykłe podpisanie umowy w kancelarii.
Pośrednik, bank i pozostały budżet zakupu
Rachunek notarialny nie obejmuje automatycznie prowizji pośrednika, wyceny dla banku, płatnej analizy dokumentów, odbioru technicznego czy ubezpieczenia. Te wydatki zależą od umów i wybranych usług. Zamiast wpisywać przypadkowy procent ceny mieszkania, użyj konkretnej kwoty brutto z własnej oferty.
Przy finansowaniu kredytem opłaty transakcyjne są tylko częścią przygotowań. Bank osobno oceni możliwość spłaty, więc pomocny może być poradnik jak poprawić zdolność kredytową. Wynik tego kalkulatora nie obejmuje wszystkich przyszłych odsetek ani nie porównuje ofert hipotecznych.
W budżecie nie doliczaj drugi raz kwot zaliczonych już na cenę. Jeśli mieszkanie kosztuje 600 000 zł, a zapłacono wcześniej 30 000 zł zadatku, pełna cena nadal wynosi 600 000 zł. Zmienia się kwota pozostała do rozliczenia ze sprzedającym. O skutkach takiej wpłaty przeczytasz w artykule zadatek a zaliczka.
Jeżeli część pieniędzy przekazują rodzice, trzeba osobno uporządkować ich pochodzenie i dokumentowanie. Zasady opisuje poradnik o darowiźnie od rodziców. Zwolnienie darowizny pieniędzy z podatku i zwolnienie zakupu mieszkania z PCC są odrębnymi zagadnieniami.
Zakup od dewelopera może obejmować więcej niż jeden etap
Umowa deweloperska i późniejsza umowa przenosząca własność nie są jednym zdarzeniem rozliczanym zawsze tak samo. Art. 40 ust. 2 ustawy deweloperskiej przewiduje równy podział wskazanego wynagrodzenia notariusza, wypisów i kosztów sądowych pomiędzy dewelopera a nabywcę przy umowach objętych tym przepisem. Nie należy bez sprawdzenia przenosić tej reguły na każdą późniejszą czynność i każdą opłatę.
Narzędzie dotyczy wskazanego pojedynczego zakupu, nie całej ścieżki od rezerwacji do odbioru. Jeśli wcześniej płacono już za umowę deweloperską lub wpis roszczenia, oddziel wydatki poniesione od tych, które dopiero powstaną. Wycena kancelarii powinna dotyczyć konkretnej umowy, a nie ogólnego hasła „mieszkanie od dewelopera”.
Co ustalić przed podpisaniem umowy?
Przekaż notariuszowi informacje o przedmiocie zakupu, cenie, sposobie finansowania, księdze wieczystej i dodatkowych prawach. Przy rozważanym zwolnieniu PCC opisz wcześniejsze mieszkania i udziały wszystkich kupujących oraz sposób ich nabycia. O dokumenty potrzebne w konkretnej sprawie poproś z wyprzedzeniem.
- Potwierdź, czy podane wynagrodzenie jest netto czy brutto i co obejmuje.
- Sprawdź liczbę wypisów oraz zakres wniosków do księgi wieczystej.
- Ustal podstawę PCC i osobno sposób opodatkowania hipoteki.
- Zapytaj, które kwoty wpłacasz kancelarii, a które innym podmiotom.
- Potwierdź sposób i termin płatności oraz rachunki do rozliczenia.
Przy czynnościach w formie aktu notarialnego notariusz jest płatnikiem PCC. Nie oznacza to obowiązku samodzielnego ponownego wpłacenia tego samego podatku. Inaczej może wyglądać rozliczenie odrębnej hipoteki ustanowionej poza aktem, dlatego trzeba ustalić, kto składa deklarację i reguluje należność. Nie zakładaj, że wszystkie płatności odbywają się w gotówce; ogólne zasady opisuje tekst do jakiej kwoty można płacić gotówką.
Stawki i przepisy w poradniku sprawdzono na 15 października 2026 roku. Kalkulator porządkuje budżet na podstawie podanych danych. Ostateczne rozliczenie powinno odpowiadać rzeczywistym dokumentom, ustalonemu zakresowi czynności i wycenie kancelarii.